
Marktübersicht:
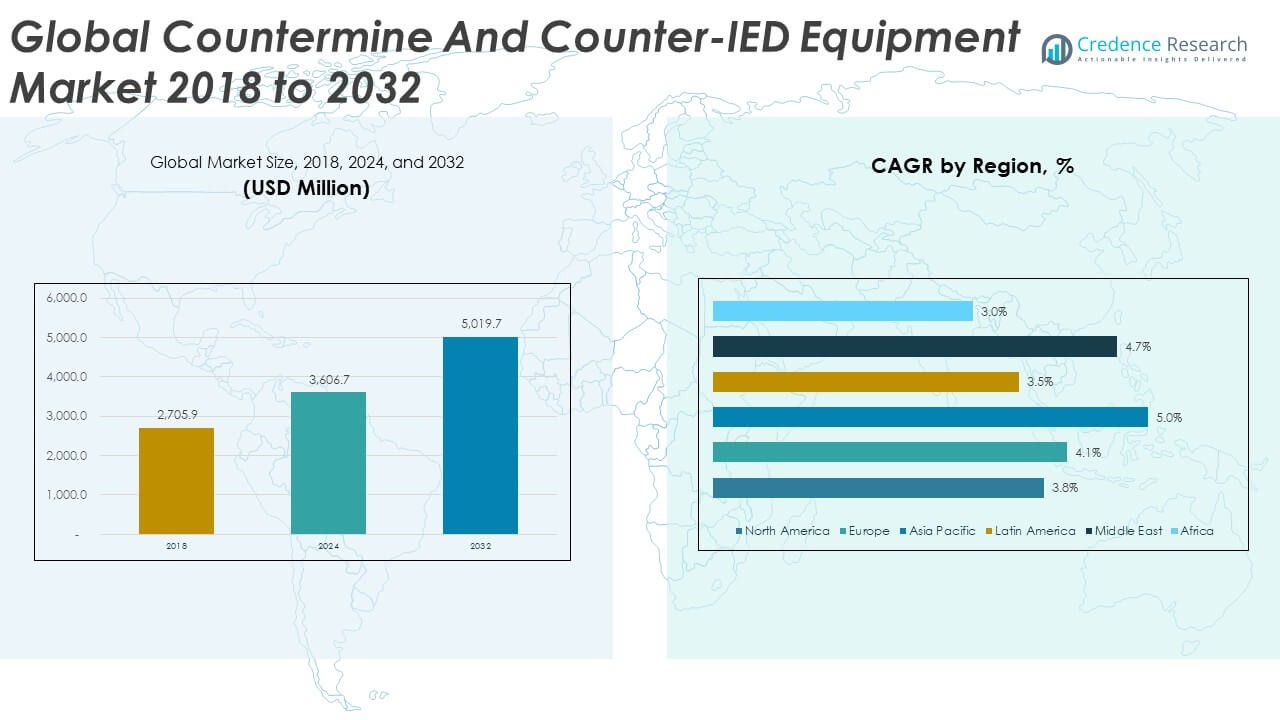
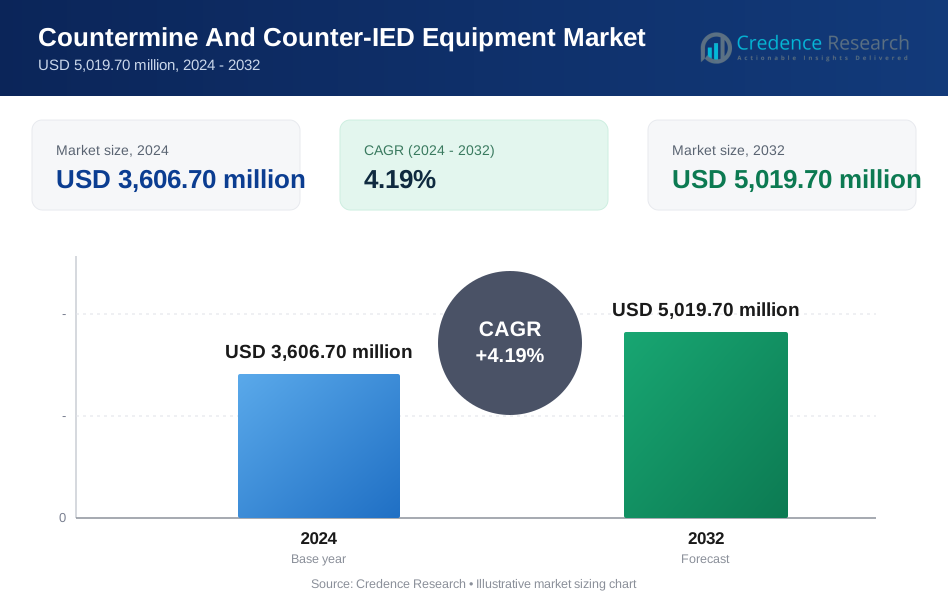
Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung wurde 2018 mit 2.705,90 Millionen USD bewertet und soll bis 2024 auf 3.606,70 Millionen USD und bis 2032 auf 5.019,70 Millionen USD anwachsen, mit einer CAGR von 4,19 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gegenminen- und Gegen-IED-Ausrüstung 2024 | USD 3.606,70 Millionen |
| Markt für Gegenminen- und Gegen-IED-Ausrüstung, CAGR | 4,19% |
| Marktgröße für Gegenminen- und Gegen-IED-Ausrüstung 2032 | USD 5.019,70 Millionen |
Das Wachstum beschleunigt sich aufgrund des starken Fokus auf die Sicherheit der Soldaten, steigender grenzüberschreitender Spannungen und laufender militärischer Modernisierungspläne. Nationen setzen intelligente Sensoren, KI-gestützte Kartierungstools und autonome robotische Einheiten ein, um die Erkennungsgenauigkeit zu verbessern. Die Nachfrage wächst weiter, da die Streitkräfte eine schnellere Bedrohungsidentifizierung und verbesserte Abstandsgewinnung während der Operationen anstreben. Viele Beschaffungsagenturen bevorzugen robuste Lösungen, die in rauen Gelände funktionieren. Der Drang, alternde Flotten zu ersetzen, treibt höhere Ausgaben in den Kategorien Erkennung, Neutralisierung und Schutz an. Diese Faktoren halten den Markt widerstandsfähig und schaffen langfristige Akzeptanzmöglichkeiten.
Nordamerika führt diesen Markt an, bedingt durch hohe Verteidigungsausgaben, fortschrittliche F&E-Programme und den stetigen Einsatz moderner Erkennungssysteme. Europa folgt mit starken Investitionen, die durch den Bedarf an Grenzschutz und die Unterstützung von NATO-geführten Missionen getrieben werden. Der asiatisch-pazifische Raum zeigt ein schnelles Wachstum, da Nationen ihre Gegen-IED-Einheiten aufrüsten und Sicherheitsrahmen für Land stärken. Der Nahe Osten hält eine konstante Nachfrage aufgrund anhaltender Sicherheitsherausforderungen und aktiver Minenräumungsbemühungen. Aufstrebende Regionen in Afrika übernehmen mehr Lösungen, um alte Minenfelder zu adressieren und humanitäre Räumungsprogramme zu verbessern.
Markteinblicke:
- Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung wurde 2018 mit 2.705,90 Millionen USD bewertet, erreichte 2024 3.606,70 Millionen USD und soll bis 2032 auf 5.019,70 Millionen USD anwachsen, mit einer CAGR von 4,19 % während des Prognosezeitraums.
- Nordamerika (33,95 %), Europa (23,97 %) und der asiatisch-pazifische Raum (23,25 %) halten die größten regionalen Anteile, angetrieben durch starke Verteidigungsbudgets, aktive Modernisierungsprogramme und steigende grenzüberschreitende Sicherheitsherausforderungen.
- Der asiatisch-pazifische Raum, mit einem Anteil von 25 %, ist die am schnellsten wachsende Region aufgrund steigender territorialer Spannungen, großangelegter militärischer Aufrüstungen und erweiterter Nutzung von KI-gestützten Gegen-IED-Technologien.
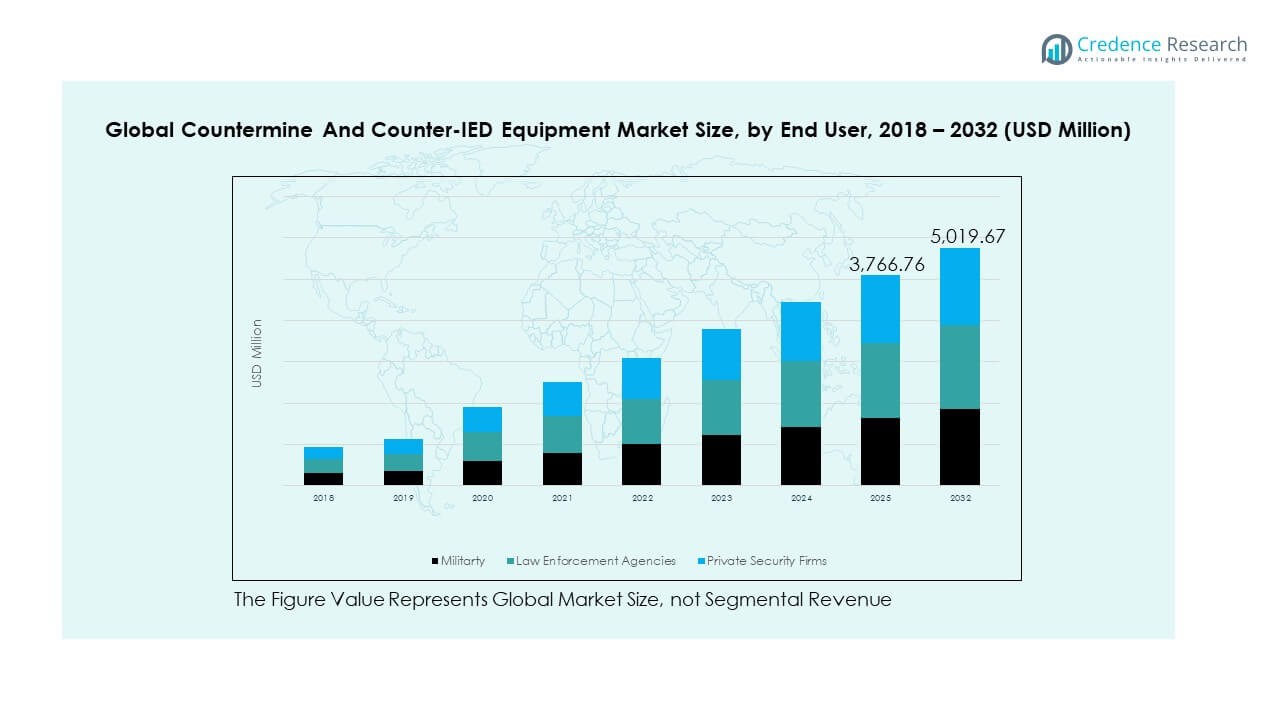
- Das Militärsegment macht den größten Anteil aus (ca. 35 %), unterstützt durch kontinuierliche Investitionen in Erkennungssuiten, EOD-Roboter und fahrzeugmontierte Systeme.
- Strafverfolgungsbehörden halten etwa 40 %, während private Sicherheitsfirmen etwa 25 % beitragen, was eine breitere Nutzung von Sprengstofferkennungstools im zivilen Schutz und in kritischen Infrastrukturen widerspiegelt.
Markttreiber:
Steigende Nachfrage nach fortschrittlichen Erkennungssystemen unterstützt durch militärische Modernisierung
Der globale Markt für Minenräum- und IED-Gegenmaßnahmen wächst aufgrund eines stärkeren Fokus auf Erkennungsgenauigkeit und schnellerer Reaktion im Einsatz. Verteidigungsbehörden setzen Bodensensoren, Handscanner und fahrzeugmontierte Werkzeuge ein, um versteckte Sprengstoffbedrohungen zu begrenzen. Nationen erweitern ihre Modernisierungsbemühungen, um veraltete Erkennungseinheiten durch Systeme zu ersetzen, die die Sicherheitsabstände verbessern. Beschaffungsabteilungen übernehmen integrierte Systeme, die Wärmebildtechnik und Bodenradar für höhere Klarheit kombinieren. Dies unterstützt die schnelle Identifizierung von vergrabenen Objekten in verschiedenen Bodentypen. Wachsende Grenzbelastungen erhöhen das Interesse an Geräten, die großflächige Scanaufgaben unterstützen. Forschungsprogramme verbessern die Kernsensortechnologien für eine bessere Koordination mit Kampftruppen. Stärkere Militärbudgets treiben einen stetigen Wandel hin zu Mehrzweck-Erkennungsplattformen an.
- Zum Beispiel wird die Minehound VMR3 von L3Harris, die GPR- und Metalldetektionstechnologie kombiniert, in NATO-Missionen eingesetzt und kann Ziele bis zu 40 cm tief je nach Bodendichte erkennen.
Zunehmender Trend zu autonomen und ferngesteuerten Sprengstoffentsorgungstools
Die Nachfrage nach autonomen und ferngesteuerten EOD-Robotern, die die Sicherheit im Einsatz verbessern, steigt. Viele Streitkräfte erweitern ihre Investitionen in Plattformen, die das Personal aus Hochrisikozonen entfernen. Bediener nutzen Roboter mit robusten Ketten, präzisen Armen und modularen Werkzeugen, die vielfältige Missionen unterstützen. Dies verbessert die Geschwindigkeit der Bedrohungsbewältigung in städtischen, Wüsten- und Waldgebieten. Der intensive Einsatz von Drohnen erhöht die Fähigkeit, gefährliche Orte zu kartieren und zu inspizieren, bevor Bodeneinsätze stattfinden. Beschaffungsteams bevorzugen Systeme, die Live-Video, KI-unterstützte Routenplanung und Ferndiagnosen integrieren. Starkes Interesse an Multisensor-Robotern verändert die Standards für Sprengstoffentsorgungseinheiten. Die Akzeptanz wächst aufgrund starker Missionszuverlässigkeit und reduzierten Risikos für Frontteams.
- Zum Beispiel wurde der PackBot EOD-Roboter von Teledyne FLIR in über 50 Ländern eingesetzt und kann bis zu 20 kg Nutzlast mit einem 6-Achsen-Manipulator für präzise Neutralisierungsaufgaben tragen.
Wachsende Notwendigkeit für IED-Gegenmaßnahmen aufgrund steigender irregulärer Kriegsführung und grenzüberschreitender Spannungen
Irreguläre Konfliktmuster erhöhen die Nachfrage nach Werkzeugen, die improvisierte Bedrohungen auf Straßen, Brücken und Kontrollpunkten erkennen. Länder stärken Patrouillenmissionen mit hochwertigen Störsendern und Fahrzeugschutzsystemen. Der globale Markt für Minenräum- und IED-Gegenmaßnahmen erhält Unterstützung durch langfristige Verteidigungsstrategien, die auf schnelle Bedrohungsunterdrückung abzielen. Streitkräfte setzen neue Kommando-Plattformen ein, die einen besseren Informationsaustausch während der Einsätze ermöglichen. Dies verbessert die Koordination zwischen Aufklärungsteams, gepanzerten Konvois und EOD-Einheiten. Das Wachstum der asymmetrischen Kriegsführung fördert den intensiven Einsatz intelligenter IED-Gegenmaßnahmen-Kits mit modularem Design. Viele Militärs erweitern ihr Inventar an Neutralisierungswerkzeugen, um den Betrieb ununterbrochen zu halten. Erhöhter geopolitischer Druck fördert die schnellere Einführung von Bedrohungspräventionslösungen.
Steigende humanitäre Minenräumprogramme und globale Initiativen zur Unterstützung sicherer Landrehabilitation
Humanitäre Gruppen verstärken Räumungsmissionen in Regionen, die von früheren Konflikten betroffen sind. Regierungen finanzieren langfristige Minenräumungsbemühungen, um zivile Opfer zu reduzieren und Land für die Entwicklung freizugeben. Dies erhöht die Nachfrage nach tragbaren Detektoren, Schutzanzügen und feldbereiten Neutralisierungskits. Internationale Allianzen fördern neue Sicherheitsstandards, die den Einsatz fortschrittlicher Scansysteme unterstützen. Zivilschutzeinheiten koordinieren mit globalen Agenturen, um die Ausbildungsqualität und die Zuverlässigkeit der Ausrüstung zu verbessern. Viele Spender unterstützen Projekte, die langlebige und wartungsarme Detektionseinheiten erfordern. Das Wachstum in der nachhaltigen Landrehabilitation treibt die stetige Beschaffung moderner Minenräumlösungen voran. Steigende Bemühungen um die öffentliche Sicherheit fördern den breiteren Einsatz in ländlichen und semi-urbanen Gebieten.
Markttrends:
Wachsende Akzeptanz von KI-gestützten Detektionsplattformen und intelligenten Analysesystemen
KI-Tools verändern die Leistung der Felddetektion bei verschiedenen Missionstypen. Der globale Markt für Minenräum- und IED-Gegenmaßnahmen verschiebt sich hin zu Plattformen, die Bedrohungen durch Echtzeit-Musteranalyse klassifizieren. Streitkräfte integrieren maschinelle Lernmodule, die die Identifizierung von Explosivsignaturen verbessern. Dies erhöht die Präzision bei Nacht- und Sichtbehinderungsmissionen. Viele Lösungen kombinieren Sensorfusion mit prädiktiven Warnungen, um schnellere Feldbefehle zu unterstützen. Automatisierte Datenprotokolle helfen Kommandanten, wiederkehrende Bedrohungsmuster in großen Zonen zu verfolgen. Die Akzeptanz wächst unter Nationen, die schnelle Einsatzoperationen priorisieren. Starkes Interesse an softwaregesteuerter Detektion beschleunigt die Entwicklung von analytischen Plattformen der nächsten Generation.
- Zum Beispiel identifiziert Raytheons KI-gestütztes Boomerang-System die Richtung feindlichen Feuers innerhalb einer Sekunde und unterstützt die schnelle Koordination von Gegenfeuer.
Steigende Integration von unbemannten Luftfahrzeugen in Minenräum- und Aufklärungsaufgaben
UAV-Einheiten unterstützen die Luftkartierung verdächtiger Gefahrenbereiche mit fortschrittlichen Bildsensoren. Viele Verteidigungskräfte setzen Drohnen ein, um die Inspektion in der Anfangsphase zu verstärken, bevor Personal eine Zone betritt. Der globale Markt für Minenräum- und IED-Gegenmaßnahmen profitiert von diesem Wandel hin zur luftgestützten Bewertung. Es hilft Teams, unregelmäßige Bodensignaturen mit hoher Präzision zu erkennen. Drohnenmontierte Thermalsysteme enthüllen versteckte Auslöser und Verkabelungswege in komplexem Gelände. Die erhöhte Ausdauer von mittelgroßen UAVs ermöglicht längere Routenräummissionen. Mehr Agenturen setzen Drohnen ein, um großflächige Scans in abgelegenen Regionen zu unterstützen. Der Trend unterstützt eine sicherere Planung für bodengestützte Räumungsteams.
- Zum Beispiel wird DJIs Matrice 300 in Kombination mit der Zenmuse H20T-Thermalnutzlast in globalen humanitären Minenräummissionen eingesetzt und bietet 23× optischen Zoom mit 640×512 thermischer Auflösung.
Breitere Nutzung von modularen und multifunktionalen Geräten zur Verbesserung der operativen Flexibilität
Modulare Systeme gewinnen an Bedeutung aufgrund der steigenden Feldvielfalt und Missionskomplexität. Viele Streitkräfte bevorzugen Kits, die eine schnelle Montage oder den Werkzeugwechsel unterstützen. Der globale Markt für Minenräum- und IED-Gegenmaßnahmen erweitert sich hin zu Systemen, die Scannen, Neutralisierung und Signalgebung in einem Rahmen kombinieren. Dies reduziert das Ladegewicht und verbessert die Mobilität in rauen Umgebungen. Feldeinheiten verwenden modulare Add-ons, um schnelle Aufgabenwechsel mit minimaler Ausfallzeit zu unterstützen. Beschaffungsagenturen wählen Geräte aus, die sich in bestehende taktische Kommunikationswerkzeuge integrieren lassen. Mehr Hersteller entwerfen Ausrüstung mit offenen Architekturformaten, um zukünftige Upgrades zu ermöglichen. Die Akzeptanz stärkt sich aufgrund des starken Interesses an skalierbarem Missionsdesign.
Steigender Fokus auf langlebige und wartungsarme Materialien zur Unterstützung von Missionen in rauen Umgebungen
Hersteller investieren in Materialien, die Hitze, Feuchtigkeit, Vibrationen und Stöße standhalten. Nachhaltigkeitsziele fördern das Interesse an langlebigen Sensoren mit stabilen Kalibrierungszyklen. Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung profitiert von einer starken Vorliebe für robuste Technik. Er gewährleistet konsistente Leistung in Wüsten, Dschungeln und schneebedeckten Regionen. Nationen übernehmen Systeme, die mit leichteren Verbundrahmen gebaut sind, um die Ermüdung der Bediener zu reduzieren. Mehr Einheiten wählen versiegelte Gehäuse, die das Eindringen von Staub und Wasser während der Feldaktivität begrenzen. Fortschritte in der Batterietechnologie verlängern die Betriebszyklen für Handwerkzeuge. Der Markt bewegt sich in Richtung Designs, die den Reparaturbedarf reduzieren und die Lebenszykluskosten verbessern.
Analyse der Markt-Herausforderungen:
Hohe Ausrüstungskosten, komplexe Wartungsbedürfnisse und begrenzte technische Kompatibilität zwischen den Streitkräften
Kostendruck begrenzt die Einführung fortschrittlicher Erkennungs- und Entsorgungstools in vielen Regionen. Beschaffungsteams haben Schwierigkeiten, Budgets mit der steigenden Nachfrage nach High-End-Plattformen in Einklang zu bringen. Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung befasst sich mit Herausforderungen im Zusammenhang mit komplexen Wartungszyklen. Dies erhöht den Schulungsbedarf für Techniker und Feldbediener. Viele ältere Systeme haben Integrationsprobleme, wenn sie mit modernen Kommando-Plattformen verbunden werden. Unterschiede in den Betriebsstandards schaffen Kompatibilitätsbeschränkungen bei gemeinsamen Missionen. Nationen mit eingeschränkten Finanzmitteln haben Schwierigkeiten, große Bestände an aktualisierter Ausrüstung zu unterhalten. Diese Faktoren verlangsamen die schnelle Einführung von Werkzeugen der nächsten Generation.
Betriebskomplexität, Qualifikationslücken, Barrieren durch schwieriges Gelände und unvorhersehbare Bedrohungsmuster
Feldmissionen erfordern hohe Qualifikationsniveaus, um mit verschiedenen Sprengvorrichtungen in instabilen Umgebungen umzugehen. Viele Regionen berichten von einem Mangel an ausgebildeten EOD-Spezialisten, die in der Lage sind, moderne Plattformen zu verwalten. Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung steht vor Barrieren durch unvorhersehbare Bedrohungsevolution. Dies zwingt Einheiten, sich ohne etablierte Benchmarks für neue Bedrohungsformen anzupassen. Schwieriges Gelände schränkt die Bewegung schwerer Geräte während der Räumungsaufgaben ein. Schlechte Infrastruktur in Konfliktzonen verlangsamt Transport- und Unterstützungsoperationen. Häufige System-Upgrades erhöhen die Schulungsanforderungen für Frontnutzer. Diese Einschränkungen reduzieren die Feldauslastung und verlängern die Missionszeitleisten.
Marktchancen:
Wachsende Möglichkeiten für KI-gesteuerte Bedrohungsanalysen, intelligente Sensoren und autonome Räumungseinheiten
Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung gewinnt durch den schnellen Übergang zur digitalen Bedrohungsanalyse an Chancen. Viele Verteidigungseinheiten planen, KI-basierte Erkennungsmodelle einzuführen, die das Rätselraten reduzieren. Dies eröffnet Wege für Sensoren der nächsten Generation, die tiefere Untergrunddaten erfassen. Drohnenunterstützte Kartierung erweitert die Marktreichweite in Hochrisikozonen. Forschungsprogramme fördern die Entwicklung autonomer Roboter für sichereres Sprengstoffhandling. Nationen zeigen Interesse an Werkzeugen, die Langzeitmissionen unterstützen. Starker Fokus auf Präzision schafft Raum für fortschrittliche analytische Engines.
Wachsende Nachfrage nach humanitären Räumungen, Schulungsunterstützung und internationalen Kooperationsprogrammen
Steigende humanitäre Räumungsmissionen eröffnen neue Wege für tragbare Geräte und kostengünstige Erkennungskits. Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung erhält Unterstützung durch internationale Partnerschaften, die Minenaktionsprogramme stärken. Dies ermöglicht bessere Schulungsmöglichkeiten für Zivilschutz- und Hilfsgruppen. Mehr Agenturen fordern leichte Ausrüstung, die für abgelegene ländliche Operationen geeignet ist. Wachsende Zusammenarbeit zwischen Geberländern erhöht die Finanzierung für fortschrittliche Werkzeuge. Hohe Nachfrage in Entwicklungsländern treibt den Bedarf an langlebigen Lösungen an. Diese Faktoren bieten nachhaltiges Wachstumspotenzial für langfristige Minenräumungsbemühungen.
Marktsegmentierungsanalyse:
Nach Typ
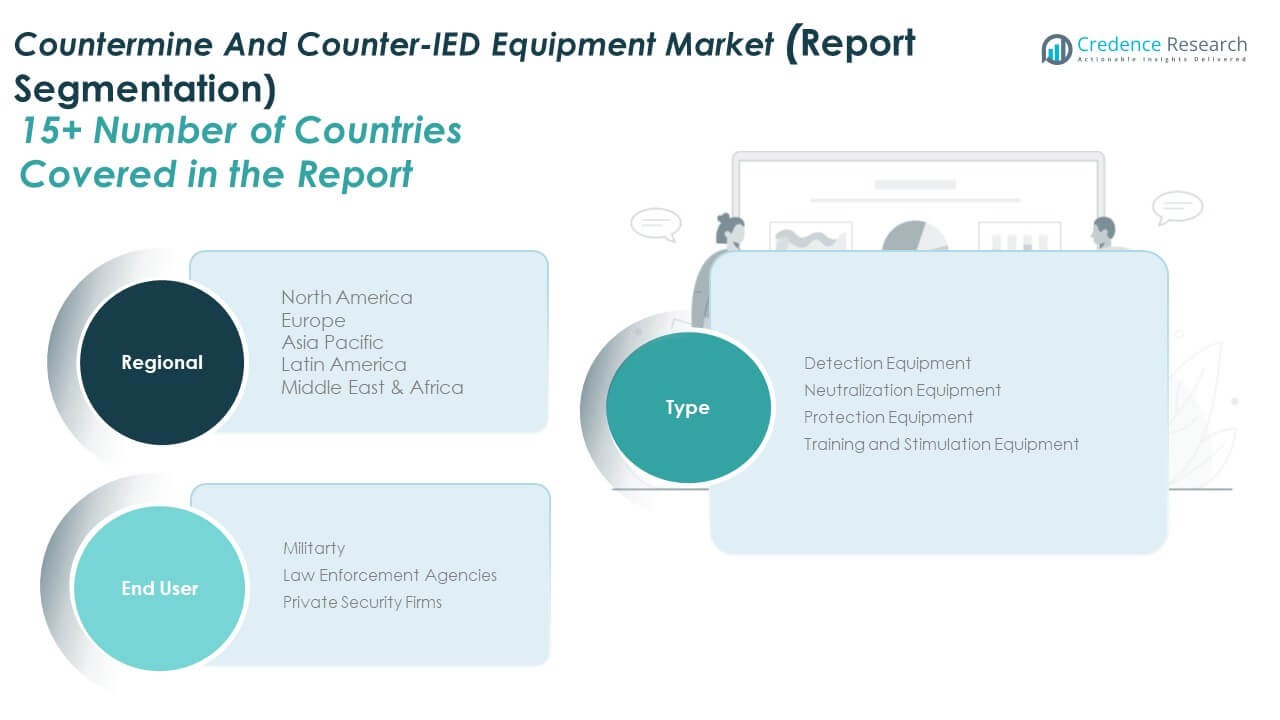
Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung verzeichnet eine starke Nachfrage in den Bereichen Detektion, Neutralisierung, Schutz und Schulungswerkzeuge. Detektionsgeräte führen aufgrund ihrer entscheidenden Rolle bei der frühzeitigen Bedrohungserkennung in städtischen und abgelegenen Gebieten. Neutralisierungssysteme gewinnen an Bedeutung, da Streitkräfte zuverlässige Werkzeuge benötigen, die Sprengsätze präzise deaktivieren. Sie unterstützen sicherere Feldoperationen, bei denen die Routenräumung wesentlich bleibt. Schutzausrüstung wächst aufgrund des steigenden Fokus auf den Schutz des Personals mit gepanzerten Kits und explosionssicherer Ausrüstung. Schulungs- und Simulationsausrüstung expandiert ebenfalls, angetrieben durch die Notwendigkeit realistischer Vorbereitung, die die Einsatzbereitschaft der Bediener stärkt. Jede Kategorie unterstützt die Missionskontinuität in Konflikt- und Friedenssicherungseinsätzen.
Nach Endbenutzer
Militäreinheiten dominieren die Nachfrage aufgrund groß angelegter Beschaffungsprogramme und steigender Modernisierungsziele. Streitkräfte investieren in fortschrittliche Scanner, Störsender und Robotersysteme, die die Missionsflexibilität verbessern. Strafverfolgungsbehörden erhöhen ihre Nutzung, um inländische Sicherheitsbedrohungen zu bewältigen und Notfallteams zu unterstützen. Dies fördert stetige Ausgaben für tragbare Detektionsgeräte und Schnellentsorgungstools. Private Sicherheitsfirmen zeigen eine allmähliche Aufnahme, die sich auf den Schutz kritischer Standorte wie Energieanlagen, Verkehrsknotenpunkte und große Veranstaltungen konzentriert. Viele Firmen setzen kompakte und langlebige Systeme ein, die für begrenztes Personal geeignet sind. Das Wachstum in allen Endbenutzergruppen spiegelt den stärkeren Fokus auf öffentliche Sicherheit und operative Widerstandsfähigkeit wider.
- Zum Beispiel setzen US-Polizeibehörden weit verbreitet Kromeks tragbaren Strahlungsdetektor D3S ein, der Isotope innerhalb einer Sekunde mit Echtzeitspektraldaten identifiziert.
Segmentierung:
Nach Typ
- Detektionsausrüstung
- Neutralisierungsausrüstung
- Schutzausrüstung
- Schulungs- und Simulationsausrüstung
Nach Endbenutzer
- Militär
- Strafverfolgungsbehörden
- Private Sicherheitsfirmen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für globale Countermine- und Counter-IED-Ausrüstung wurde 2018 mit 938,15 Millionen USD bewertet und soll bis 2024 auf 1.224,63 Millionen USD und bis 2032 auf 1.656,49 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,8 % im Prognosezeitraum. Marktanteil: 33,95 % des weltweiten Umsatzes 2024. Nordamerika behält aufgrund hoher Verteidigungsausgaben, fortschrittlicher Technologieanwendung und starker industrieller Kapazität eine dominante Position. Regierungen erweitern die Beschaffung von Erkennungs- und Entsorgungssystemen, um die Mobilität zu verbessern und den Grenzschutz zu verstärken. Es profitiert von etablierten Lieferanten, die Robotik, gepanzerte Einheiten und Multi-Sensor-Plattformen liefern. Strafverfolgungsbehörden setzen tragbare Erkennungskits ein, um die städtische Sicherheit zu stärken. Kontinuierliche Investitionen in Forschung und Entwicklung treiben Präzisionsverbesserungen und verbesserte Automatisierung voran. Militärische Modernisierungsinitiativen steigern die Nachfrage nach integrierten Plattformen, die für schnelle Einsätze geeignet sind. Laufende Trainingsübungen unterstützen die Einsatzbereitschaft in unterschiedlichen Geländen und helfen der Region, ihre Führungsposition zu behaupten.
Europa
Der europäische Markt für globale Countermine- und Counter-IED-Ausrüstung wurde 2018 mit 652,67 Millionen USD bewertet und soll bis 2024 auf 864,68 Millionen USD und bis 2032 auf 1.193,68 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,1 % im Prognosezeitraum. Marktanteil: 23,97 % des weltweiten Umsatzes 2024. Europa zeigt starke Dynamik aufgrund steigender grenzüberschreitender Risiken, NATO-getriebener Modernisierung und strukturierter Beschaffungsprogramme. Verteidigungsministerien setzen Störsender, Scanner und Neutralisierungssysteme ein, um die Stabilität der Missionen zu verstärken. Es profitiert von kollaborativen Allianzen, die Verteidigungsstandards über Mitgliedsländer hinweg harmonisieren. Nationen rüsten gepanzerte Fahrzeuge und Robotik auf, um sich entwickelnden Bedrohungen entgegenzuwirken. Osteuropa erhöht die Ausgaben aufgrund des gestiegenen Sicherheitsdrucks. Strafverfolgungsbehörden stärken Einheiten zur Sprengstoffhandhabung für den städtischen Schutz. Starke Ingenieurskompetenz unterstützt Innovationen in der Verteidigungselektronik und hilft Europa, ein stetiges Wachstum beizubehalten.
Asien-Pazifik
Der asiatisch-pazifische Markt für globale Countermine- und Counter-IED-Ausrüstung wurde 2018 mit 598,28 Millionen USD bewertet und soll bis 2024 auf 838,72 Millionen USD und bis 2032 auf 1.243,87 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,0 % im Prognosezeitraum. Marktanteil: 23,25 % des weltweiten Umsatzes 2024. Der asiatisch-pazifische Raum expandiert schnell aufgrund steigender Verteidigungsprogramme, eskalierender Grenzspannungen und starker Sicherheitsmodernisierung. Nationen investieren in fortschrittliche Erkennungssysteme und autonome EOD-Roboter, um die Zuverlässigkeit im Feld zu verbessern. Es profitiert von einer großen territorialen Abdeckung, die skalierbare und robuste Ausrüstung für abgelegene Zonen erfordert. Erhöhte territoriale Spannungen treiben die Einführung von fahrzeugmontierten Systemen und Schutzeinheiten voran. Die inländische Verteidigungsproduktion beschleunigt sich, da wichtige Länder ihre industrielle Fähigkeit stärken. Regierungen implementieren langfristige Sicherheitsrahmen, um mit sich entwickelnden Bedrohungen umzugehen. Wachsende Kompetenzentwicklung und Modernisierungsinitiativen halten die Region auf einem Aufwärtstrend.
Lateinamerika
Der lateinamerikanische Markt für globale Gegenminen- und Gegen-IED-Ausrüstung wurde 2018 mit 291,70 Millionen USD bewertet und soll bis 2024 auf 375,05 Millionen USD und bis 2032 auf 496,45 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate von 3,5 % im Prognosezeitraum. Marktanteil: 10,40 % des weltweiten Umsatzes 2024. Lateinamerika wächst stetig aufgrund steigender urbaner Bedrohungsmanagement-Bedürfnisse, erweiterter Sicherheitsreformen und gezielter Modernisierung. Regierungen stärken die Erkennungsfähigkeiten an Grenzen, Flughäfen und in öffentlichen Zonen. Es profitiert von tragbaren Systemen, die eine schnelle Einsatzbereitschaft in unterschiedlichem Gelände unterstützen. Verteidigungsbehörden beschaffen Neutralisationswerkzeuge, um Bedrohungen in abgelegenen Gebieten zu bewältigen. Bedenken hinsichtlich organisierter Kriminalität erhöhen die Nachfrage nach Schutzausrüstung und taktischer Robotik. Strafverfolgungsbehörden verstärken das Training, um die Fähigkeit zur Handhabung von Sprengstoffen zu stärken. Partnerschaften mit globalen Lieferanten verbessern den Zugang zu fortschrittlichen Werkzeugen und unterstützen einen allmählichen, aber stetigen Fortschritt.
Mittlerer Osten
Der Markt für globale Gegenminen- und Gegen-IED-Ausrüstung im Mittleren Osten wurde 2018 mit 183,46 Millionen USD bewertet und soll bis 2024 auf 251,49 Millionen USD und bis 2032 auf 362,92 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate von 4,7 % im Prognosezeitraum. Marktanteil: 6,97 % des weltweiten Umsatzes 2024. Der Mittlere Osten hält eine starke Nachfrage aufrecht aufgrund anhaltender Konfliktzonen, hoher Sicherheitsrisiken und der Notwendigkeit für widerstandsfähige Ausrüstung. Regierungen investieren in gepanzerte Fahrzeuge, Erkennungssysteme und fortschrittliche Störsender, um Operationen zu schützen. Es profitiert von internationalen Kooperationsprogrammen, die Technologietransfer und Fähigkeitsverbesserung unterstützen. Nationen übernehmen ausgeklügelte Neutralisationssysteme, die für unterschiedliche Gelände geeignet sind. Starker Schutzbedarf treibt die Einführung von explosionsresistenter Ausrüstung voran. Grenzbehörden rüsten Scansysteme auf, um wichtige Transitrouten zu sichern. Erweiterte EOD-Trainingsprogramme verstärken die nationale Bereitschaft in der gesamten Region.
Afrika
Der afrikanische Markt für globale Gegenminen- und Gegen-IED-Ausrüstung wurde 2018 mit 41,67 Millionen USD bewertet und soll bis 2024 auf 52,14 Millionen USD und bis 2032 auf 66,26 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate von 3,0 % im Prognosezeitraum. Marktanteil: 1,44 % des weltweiten Umsatzes 2024. Afrika wächst allmählich aufgrund humanitärer Entminungsanforderungen und weit verbreiteter Minenkontamination. Viele Regionen verlassen sich auf tragbare Detektoren und robuste Schutzausrüstung, die für ländliche Bedingungen geeignet sind. Es profitiert von internationalen Partnerschaften, die Ausrüstungs- und Ausbildungsunterstützung bieten. Verteidigungs- und zivile Einheiten übernehmen wartungsarme Neutralisationswerkzeuge aufgrund von Infrastrukturbegrenzungen. Ausbildungsinitiativen stärken die operative Fähigkeit in Hochrisikogebieten. Die Nachfrage nach kostengünstigen Systemen, die in unterschiedlichen Bodenverhältnissen funktionieren, steigt. Von Gebern unterstützte Programme und schrittweise Infrastrukturentwicklung tragen zum fortlaufenden Fortschritt in der Region bei.
Analyse der Hauptakteure:
- Allen-Vanguard
- General Dynamics Corporation
- Lockheed Martin Corporation
- Chemring Group
- Raytheon Company Technology Co., Ltd
Wettbewerbsanalyse:
Der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung zeigt einen starken Wettbewerb, der durch die Modernisierung der Verteidigung, steigende grenzüberschreitende Risiken und wachsende Investitionen in fortschrittliche Erkennungs- und Entsorgungssysteme angetrieben wird. Große Akteure stärken ihre Positionen durch Robotik, hochpräzise Sensoren, gepanzerte Plattformen und fortschrittliche Störtechnologien. Davon profitieren Unternehmen mit starker F&E-Kapazität, integrierten Produktportfolios und etablierten Partnerschaften mit Regierungen. Viele Anbieter konzentrieren sich auf modulare Designs, die eine schnelle Bereitstellung in komplexen Geländeformen unterstützen. Unternehmen expandieren durch Allianzen, die den Zugang zu globalen Beschaffungsprogrammen verbessern. Ständige Upgrades in Software, Automatisierung und Bedrohungsanalysetools prägen die wettbewerbsfähige Differenzierung. Führende Unternehmen halten sich durch langfristige Verträge und groß angelegte Liefernetzwerke einen Vorteil. Der Markt bleibt dynamisch aufgrund schneller technologischer Veränderungen und sich entwickelnder Anforderungen im Feld.
Aktuelle Entwicklungen:
- Im Juni 2025 schloss die US-Tochtergesellschaft der Chemring Group, Chemring Sensors and Electronic Systems, den Verkauf ihrer Explosive Hazard Detection Geschäftseinheit ab – einschließlich des Husky Mounted Detection System (HMDS) Bodenradars und des MDS‑10 Handminen-Detektors, beides langjährige Systeme zur Bekämpfung von IEDs und Minen – an ELTA North America, das ein dediziertes Combat Engineering Center of Excellence einrichtet, um diese Fähigkeiten zur Routen- und Flächenräumung für die USA und verbündete Streitkräfte weiterzuentwickeln (Transaktion angekündigt am 16. Juni 2025).
- Im März 2025 kündigte General Dynamics Land Systems, ein Geschäftsbereich der General Dynamics Corporation, eine Reihe von Partnerschaftsvereinbarungen mit Applied Intuition, Palantir Technologies, General Dynamics Mission Systems, General Dynamics Information Technology und Strategic Technology Consulting an, um fortschrittliche Autonomie-, Datenfusion-, KI- und digitale Ingenieurwerkzeuge in sein Kampfwagenportfolio zu integrieren und das Softwarefundament zu stärken, das Missionssätze wie Routenräumung, Überlebensfähigkeit und IED-Bekämpfung auf modernen, von Minen und IEDs bedrohten Schlachtfeldern untermauert (Ankündigung vom 26. März 2025).
- Im November 2024 kündigte Allen‑Vanguard eine strategische Zusammenarbeit mit Metis Aerospace an, um Allen‑Vanguards RF-basierte IED- und Drohnenabwehr-Jamming-Expertise (einschließlich seines ANCILE C‑UAS-Systems) mit Metis' passiven RF-Erkennungstechnologien wie SKYPERION zu kombinieren und eine mobilere, integrierte Erkennungs- und Abwehrlösung zu schaffen, die auf aufkommende Drohnen- und RF-ausgelöste IED-Bedrohungen im globalen Markt für Minen- und IED-Bekämpfungsausrüstung abzielt (Nachricht vom 15. November 2024).
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ- und Endbenutzersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach fortschrittlichen Erkennungswerkzeugen wird den breiteren Feldeinsatz unterstützen.
- Autonome und robotische EOD-Systeme werden eine stärkere Akzeptanz in Verteidigungsflotten finden.
- KI-gesteuerte Musteranalyse wird die Genauigkeit der Bedrohungsidentifikation in Hochrisikozonen verbessern.
- Nationen werden ihre Investitionen in Schutzausrüstung für Bodenoperationen erhöhen.
- Multi-Sensor-Fusionsplattformen werden die Erkennungsstandards in rauen Geländen neu gestalten.
- Trainings- und Simulationssysteme werden erweitert, um qualifizierte Teams für den Umgang mit Sprengstoffen aufzubauen.
- Tragbare Störgeräte werden sich weiterentwickeln, um komplexere ferngezündete Bedrohungen zu bekämpfen.
- Wachsende regionale Instabilität wird Beschaffungszyklen in großen Verteidigungsblöcken aufrechterhalten.
- Industrielle Partnerschaften werden Innovationen und grenzüberschreitenden Technologietransfer beschleunigen.
- Langfristige Finanzierungsprogramme werden eine skalierbare Modernisierung über alle Endbenutzer hinweg unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Markt für Gegenminen- und Gegen-IED-Ausrüstung, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Gegenminen- und Gegen-IED-Ausrüstung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für Gegenminen- und Gegen-IED-Ausrüstung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Gegenminen- und Gegen-IED-Ausrüstung antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Gegenminen- und Gegen-IED-Ausrüstung?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Gegenminen- und Gegen-IED-Ausrüstung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gegenminen- und Gegen-IED-Ausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,606.70 million → 2032: USD 5,019.70 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Drivers
- 3.3 Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Restraints & Challenges
- 3.4 Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gegenminen- und Gegen-IED-Ausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gegenminen- und Gegen-IED-Ausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gegenminen- und Gegen-IED-Ausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gegenminen- und Gegen-IED-Ausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gegenminen- und Gegen-IED-Ausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gegenminen- und Gegen-IED-Ausrüstung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gegenminen- und Gegen-IED-Ausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gegenminen- und Gegen-IED-Ausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gegenminen- und Gegen-IED-Ausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gegenminen- und Gegen-IED-Ausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gegenminen- und Gegen-IED-Ausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gegenminen- und Gegen-IED-Ausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gegenminen- und Gegen-IED-Ausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gegenminen- und Gegen-IED-Ausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gegenminen- und Gegen-IED-Ausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gegenminen- und Gegen-IED-Ausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gegenminen- und Gegen-IED-Ausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
