
Marktübersicht
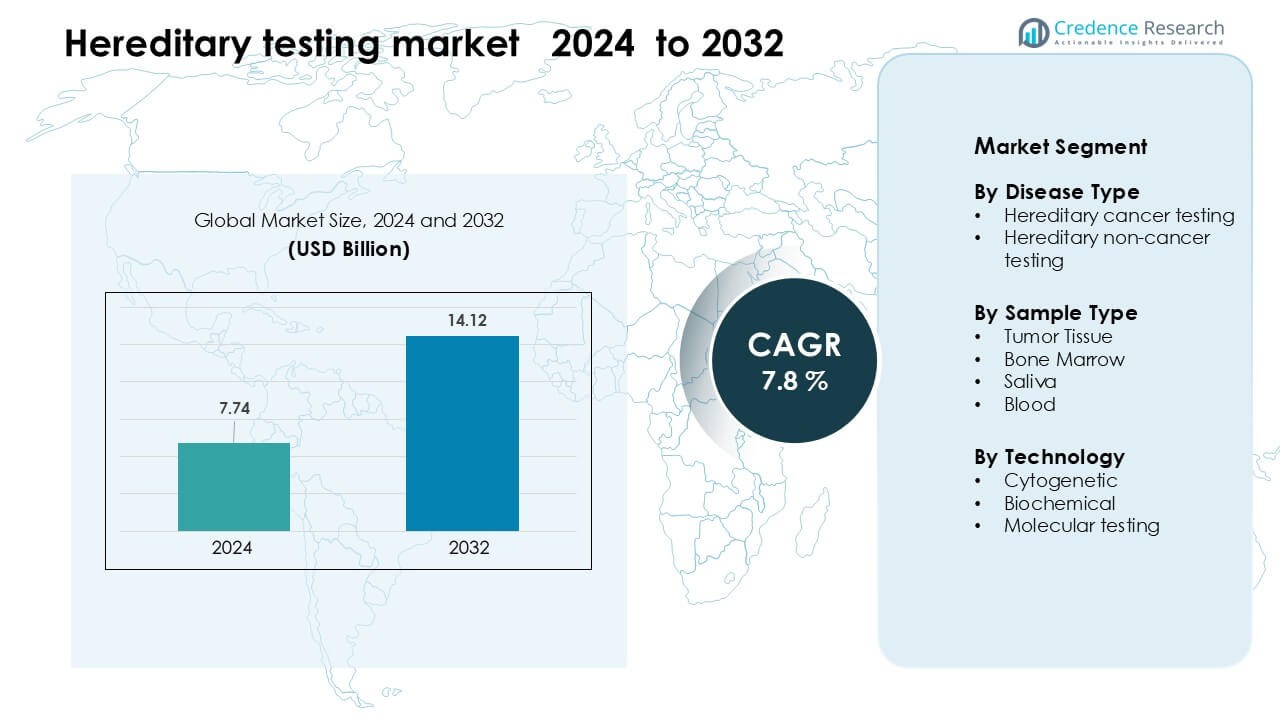
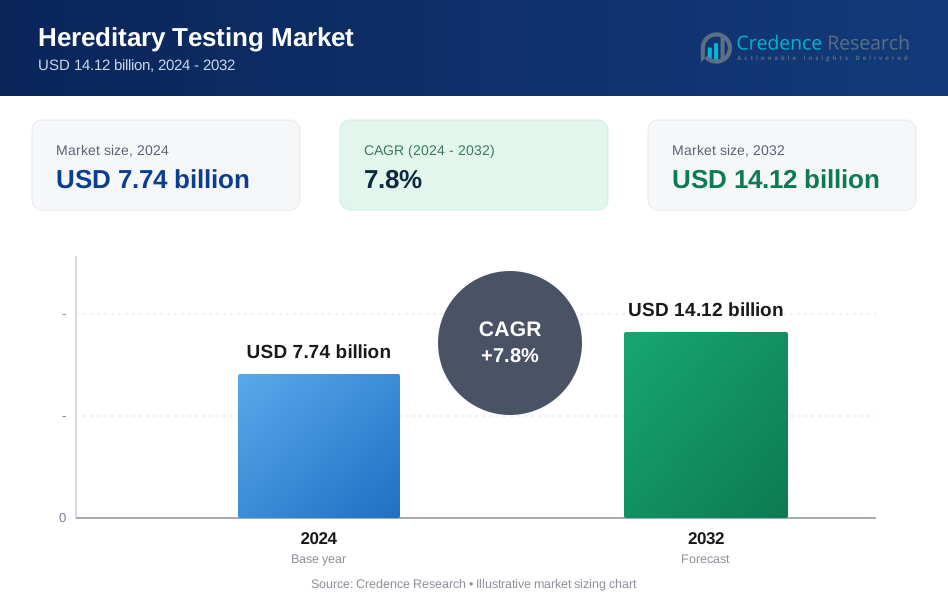
Der Markt für genetische Tests wurde im Jahr 2024 auf 7,74 Milliarden USD geschätzt und soll bis 2032 14,12 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für genetische Tests 2024 | 7,74 Milliarden USD |
| Markt für genetische Tests, CAGR | 7,8% |
| Marktgröße für genetische Tests 2032 | 14,12 Milliarden USD |
Der Markt für genetische Tests wird von großen Akteuren wie MedGenome Inc., SOPHiA GENETICS SA, Laboratory Corporation of America Holdings, Natera, Thermo Fisher Scientific, Myriad Genetics, Quest Diagnostics, Illumina, Fulgent Genetics und F. Hoffmann-La Roche geprägt. Diese Unternehmen stärken ihre Positionen durch fortschrittliche NGS-Plattformen, umfassende Multi-Gen-Panels und erweiterte globale Labornetzwerke. Sie konzentrieren sich darauf, die Genauigkeit zu verbessern, die Bearbeitungszeiten zu verkürzen und KI-basierte Interpretationstools zu integrieren, um klinische Entscheidungen zu unterstützen. Nordamerika blieb 2024 mit einem Anteil von etwa 41 % die führende Region, unterstützt durch eine starke Gesundheitsinfrastruktur, hohe Akzeptanz der personalisierten Medizin und eine breitere Versicherung für genetische Risikotests.
Markteinblicke
- Der Markt für genetische Tests erreichte 2024 7,74 Milliarden USD und wird voraussichtlich bis 2032 14,12 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,8 %.
- Die steigende Nachfrage nach frühzeitiger Erkennung von erblichen Krebserkrankungen und seltenen genetischen Störungen treibt die starke Akzeptanz voran, unterstützt durch breitere Empfehlungen von Ärzten und sinkende Sequenzierungskosten.
- Molekulare Tests hielten mit 71 % den größten Segmentanteil, während Blutproben mit etwa 54 % das Segment der Probentypen anführten, was eine starke klinische Präferenz für Genauigkeit und schnellere Verarbeitung widerspiegelt.
- Der Markt bleibt wettbewerbsfähig, da Unternehmen NGS-Plattformen, KI-gesteuerte Interpretation und Hochdurchsatz-Labornetzwerke vorantreiben; Preisdruck und begrenzte Kapazitäten für genetische Beratung hemmen weiterhin das Wachstum.
- Nordamerika dominierte mit einem Anteil von 41 % im Jahr 2024, gefolgt von Europa mit 30 % und dem asiatisch-pazifischen Raum mit 22 %, angetrieben durch robuste Screening-Programme, erweiterte genomische Infrastruktur und steigendes Bewusstsein.
Analyse der Marktsegmentierung:
Nach Krankheitstyp
Die genetischen Tests auf erbliche Krebserkrankungen führten 2024 den Markt für genetische Tests mit einem Anteil von etwa 62 % an. Die starke Nachfrage resultierte aus dem steigenden Bewusstsein für die Risiken von Brust-, Eierstock- und Darmkrebs, die mit BRCA1/BRCA2 und anderen Hochrisikogenen verbunden sind. Gesundheitsprogramme förderten die Früherkennung, was mehr Patienten zu genetischen Risikoabschätzungen führte. Breitere Testpanels und sinkende Sequenzierungskosten unterstützten ebenfalls das Wachstum. Nicht-krebsbezogene Tests expandierten in Bereichen wie Herz-Kreislauf- und Stoffwechselerkrankungen, doch krebsfokussierte Tests blieben aufgrund höherer klinischer Dringlichkeit und breiterer Akzeptanz durch Ärzte führend.
- Zum Beispiel untersucht der myRisk Hereditary Cancer Test von Myriad Genetics 63 klinisch empfohlene Gene für mehr als 11 Krebsarten, einschließlich BRCA1/2, mittels Next-Generation-Sequencing.
Nach Probentyp
Blutbasierte Tests dominierten den Markt für Erbtests im Jahr 2024 mit einem Anteil von fast 54%. Kliniker bevorzugten Blutproben, da sie hochwertige DNA, bessere Genauigkeit und schnellere Verarbeitung im Vergleich zu Speichel- oder Gewebeproben bieten. Die Nachfrage stieg, als Krankenhäuser routinemäßige Erbscreenings in Onkologie- und Präventionspfade integrierten. Speichelproben gewannen an Bedeutung für Heimkits, während Tumorgewebe und Knochenmark für fortgeschrittene diagnostische Zwecke spezialisiert blieben. Blutproben behielten jedoch die Führung aufgrund ihrer starken Zuverlässigkeit und der einfachen Integration in klinische Arbeitsabläufe.
- Zum Beispiel ist das Invitae Common Hereditary Cancer Panel auf einer 3 mL EDTA-Vollblutprobe mit violettem Verschluss validiert und erreichte eine Genauigkeit von ≥ 99% bei über 9.000 klinischen Proben.
Nach Technologie
Molekulare Tests machten 2024 den größten Anteil mit etwa 71% des Marktes für Erbtests aus. Die Akzeptanz wuchs, da die Next-Generation-Sequenzierung die Erkennung mehrerer Genvarianten in einem einzigen Test ermöglichte, was die diagnostische Tiefe und Geschwindigkeit verbesserte. Krankenhäuser und Labore bevorzugten molekulare Methoden zur Identifizierung erblicher Risiken in den Kategorien Krebs, Herzkrankheiten und seltener Krankheiten. Zytogenetische und biochemische Tests unterstützten spezifische Fälle, boten jedoch engere Einblicke. Molekulare Tests blieben dominant aufgrund erweiterter Panels, sinkender Sequenzierungspreise und starker klinischer Validierung in globalen Gesundheitssystemen.
Wichtige Wachstumstreiber
Steigende Akzeptanz der personalisierten Medizin
Die wachsende Akzeptanz der personalisierten Medizin bleibt ein zentraler Treiber für den Markt für Erbtests. Gesundheitssysteme verlassen sich zunehmend auf genetische Erkenntnisse, um Prävention, Diagnose und Behandlungsentscheidungen anzupassen. Kliniker verwenden Erbtest-Panels, um Personen mit erhöhtem Risiko für Krebserkrankungen, Herz-Kreislauf-Erkrankungen und seltene genetische Störungen zu identifizieren, was eine frühere Überwachung und gezielte Interventionen ermöglicht. Pharmaunternehmen integrieren genetische Marker in die Therapieauswahl, insbesondere in der Onkologie, was den Bedarf an routinemäßigen Erbtests steigert. Eine breitere Versicherungsdeckung, verbesserte Patientenaufklärung und steigende Nachfrage nach präzisionsbasierter Versorgung stärken weiterhin die Marktexpansion in Krankenhäusern, Diagnosezentren und häuslichen Testplattformen.
- Zum Beispiel analysiert das von der FDA zugelassene FoundationOne CDx von Foundation Medicine 324 Gene und erkennt genomische Signaturen wie MSI-H und TMB, die die Therapieauswahl für gezielte Behandlungen bei soliden Tumoren leiten.
Zunehmende globale Belastung durch genetische Störungen
Die steigende Inzidenz von erblichen Krebserkrankungen und nicht-krebsbedingten genetischen Störungen treibt die stärkere Akzeptanz von Tests weltweit voran. Erkrankungen wie erblicher Brust- und Eierstockkrebs, Lynch-Syndrom und erbliche Herzkrankheiten erhalten nun aufgrund verbesserter klinischer Leitlinien und nationaler Screening-Programme mehr Aufmerksamkeit. Familien mit bekannten Risikofaktoren suchen nach Multi-Gen-Tests, um die Krankheitswahrscheinlichkeit zu klären und präventive Maßnahmen zu leiten. Darüber hinaus treiben wachsende Neugeborenen-Screening-Initiativen und frühere diagnostische Interventionen Regierungen und private Anbieter dazu, die genetische Testinfrastruktur auszubauen. Größeres medizinisches Bewusstsein und klinische Akzeptanz schaffen eine anhaltende Nachfrage nach hochpräzisen Erbtesttechnologien.
- Zum Beispiel bewertet das CancerNext-Panel von Ambry Genetics 40 Gene, die mit erblichen Darm-, Endometrium-, Magen- und verwandten Krebserkrankungen assoziiert sind, und unterstützt die Früherkennung für Familien mit Lynch-Syndrom und verwandten Störungen.
Fortschritte in der Sequenzierungstechnologie
Die rasanten Fortschritte bei Sequenzierungsplattformen bleiben ein entscheidender Wachstumsbeschleuniger für den Markt. Die Next-Generation-Sequenzierung (NGS) senkt die Kosten pro Genom erheblich und beschleunigt die Erkennung ererbter Mutationen über große Panels hinweg. Labore profitieren von verbesserter Genauigkeit und der Fähigkeit, seltene Varianten zu erkennen, was den weit verbreiteten Einsatz in der Onkologie, Kardiologie und Diagnostik von Stoffwechselerkrankungen unterstützt. Automatisierung und KI-gestützte Analysen optimieren Arbeitsabläufe und reduzieren Interpretationsfehler, wodurch erbliche Tests zugänglicher werden. Da die Ausrüstung skalierbarer und cloud-integriert wird, übernehmen sowohl große Krankenhäuser als auch kleinere Labore fortschrittliche Tests, was die Marktdurchdringung weltweit vorantreibt.
Wichtiger Trend und Gelegenheit
Erweiterung der genetischen Tests zu Hause
Der Anstieg von genetischen Testkits für zu Hause markiert einen wichtigen Trend, der das Verbraucherverhalten im Markt für erbliche Tests neu gestaltet. Speichelbasierte Kits ermöglichen einen einfacheren Zugang ohne klinische Besuche und entsprechen der wachsenden Nachfrage nach bequemen und privaten Gesundheitsinformationen. Unternehmen bieten erweiterte erbliche Panels an, die auf Krebsprädisposition, Trägerstatus und lebensstilbezogene genetische Marker testen. Das gestiegene Vertrauen in Telemedizin und digitale Berichte stärkt die Akzeptanz. Während die klinische Validierung wichtig bleibt, spielen Verbraucher nun eine aktivere Rolle bei der Verwaltung ihres erblichen Risikoprofils, was neue kommerzielle Möglichkeiten für hybride klinisch-verbraucherorientierte Testmodelle schafft.
- Zum Beispiel analysiert der von der FDA zugelassene Health + Ancestry Service von 23andMe über 40 Trägerstatusvarianten und umfasst drei klinisch relevante BRCA1/BRCA2-Varianten, mit einer Kundenbasis von über 12 Millionen genotypisierten Nutzern, was ihn zu einem der größten genetischen Datensätze für Verbraucher weltweit macht.
Integration von KI und Big Data in die genetische Interpretation
Die schnelle Integration von KI und datengesteuerten Analysen bietet erhebliche Marktchancen. Große genetische Datensätze helfen Algorithmen, Muster zu erkennen, die Klassifizierung von Varianten zu verbessern und Unsicherheiten bei erblichen Risikoabschätzungen zu reduzieren. KI-gestützte Berichte unterstützen Kliniker, indem sie komplexe genomische Daten in umsetzbare Empfehlungen vereinfachen. Cloud-basierte Bioinformatik-Tools helfen Laboren, den Betrieb zu skalieren und gleichzeitig die Betriebskosten zu senken. Mit dem Wachstum der globalen Sequenzierungsausgabe entstehen Chancen für interoperable Plattformen, die elektronische Gesundheitsakten, Familiengeschichten und genetische Daten vereinen und genauere und personalisierte Vorhersagen von erblichen Krankheiten ermöglichen.
- Zum Beispiel klassifiziert das Alpha Missense-Modell von Google DeepMind 71 Millionen menschliche Missense-Varianten und kennzeichnet 89 % als entweder pathogen oder gutartig, was die Unsicherheit bei der Varianteninterpretation über erbliche Störungen hinweg erheblich reduziert.
Wichtige Herausforderung
Begrenzte Kapazität für genetische Beratung
Eine große Herausforderung ergibt sich aus der begrenzten Verfügbarkeit von ausgebildeten genetischen Beratern. Die steigende Nachfrage nach erblichen Tests übt Druck auf Gesundheitssysteme aus, die nicht über genügend Spezialisten verfügen, um Ergebnisse zu erklären, Patientenentscheidungen zu leiten und die Nachsorge zu koordinieren. Viele Regionen, insbesondere Entwicklungsmärkte, stehen vor Engpässen, die die Testakzeptanz verlangsamen und die Verwirrung der Patienten erhöhen. Ohne ausreichende Beratungsunterstützung könnten Einzelpersonen Risikostufen falsch interpretieren oder präventive Maßnahmen verzögern. Diese Lücke schränkt die volle klinische Wirkung von erblichen Tests ein und reduziert die Kontinuität über diagnostische und pflegerische Wege hinweg.
Komplexität der Varianteninterpretation
Die Interpretation genetischer Varianten bleibt ein zentrales Hindernis im Markt für erbliches Testen. Viele entdeckte Varianten fallen in die Kategorie der "ungewissen Bedeutung" und erfordern fortgeschrittene Expertise und größere Bevölkerungsdatensätze, um sie genau zu klassifizieren. Unterschiede in Laborprotokollen, Datenbanken und Analysetools führen zu inkonsistenten Ergebnissen, was klinische Entscheidungen erschwert. Die begrenzte globale Harmonisierung der Berichtsstandards erhöht auch das Risiko von Fehlinterpretationen. Diese Herausforderungen beeinträchtigen das Vertrauen der Ärzte, verlangsamen Diagnosen und schränken die breitere Einführung von Multi-Gen-Tests in klinischen Umgebungen ein.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für erbliches Testen im Jahr 2024 mit einem Anteil von etwa 41%. Die starke Akzeptanz resultierte aus gut etablierten Genomprogrammen, umfassender Versicherungsdeckung und hohem Bewusstsein für erbliche Krebsrisiken. Große Krankenhäuser integrierten Multi-Gen-Panels in die routinemäßige Onkologie und kardiovaskuläre Präventivpflege. Die USA führten das Wachstum aufgrund der schnellen Einführung von NGS an, während Kanada die Netzwerke für genetische Beratung ausbaute. Die steigende Nachfrage nach personalisierter Medizin und starke Investitionen in Genom-Startups stärkten die Position der Region weiter. Die Erweiterung von Direkt-zu-Verbraucher-Tests und die breitere Akzeptanz durch Ärzte unterstützten die anhaltende Marktführerschaft in klinischen und häuslichen Anwendungen.
Europa
Europa hielt im Jahr 2024 fast 30% des Marktes für erbliches Testen, unterstützt durch nationale Screening-Initiativen und starke regulatorische Rahmenbedingungen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich förderten das Testen auf erbliche Krebserkrankungen durch öffentliche Gesundheitsprogramme und Erstattungsreformen. Der wachsende Fokus auf die Diagnose seltener Krankheiten erhöhte auch die Nutzung von molekularen Panels in Krankenhäusern und Spezialkliniken. Bemühungen zur Harmonisierung von Laborstandards und zur Integration genomischer Daten in universelle Gesundheitssysteme stärkten das klinische Vertrauen. Die wachsende Kapazität für genetische Beratung und steigende Investitionen in Biobanken unterstützten weiterhin die stabile Einführung von erblichen Tests.
Asien-Pazifik
Der Asien-Pazifik-Raum machte im Jahr 2024 etwa 22% des Anteils aus und blieb die am schnellsten wachsende Region. Eine höhere Inzidenz von erblichen Krebserkrankungen, verbesserte diagnostische Infrastruktur und steigendes Bewusstsein in Ländern wie China, Japan, Südkorea und Indien trieben das starke Wachstum an. Regierungen erhöhten die Unterstützung für genomische Programme auf Bevölkerungsebene, während private Krankenhäuser erschwingliche Multi-Gen-Panels einführten. Wachsende medizinische Tourismus und niedrigere Sequenzierungskosten beschleunigten die Einführung. Die große Bevölkerungsbasis der Region und das steigende verfügbare Einkommen stärkten die Nachfrage nach klinischen und häuslichen Lösungen für erbliche Tests und positionierten den Asien-Pazifik-Raum als wichtigen zukünftigen Wachstumsmotor.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 4% des Anteils, unterstützt durch allmähliche Verbesserungen beim Zugang zu genetischen Tests und steigendes Bewusstsein für Risiken erblicher Krankheiten. Brasilien, Mexiko und Argentinien führten die Einführung aufgrund der Erweiterung von Onkologieprogrammen und Partnerschaften mit internationalen Diagnostikunternehmen an. Begrenzte Erstattung und ungleicher Zugang zu genetischer Beratung blieben Herausforderungen, doch private Gesundheitseinrichtungen erhöhten die Nutzung von Panels für erbliche Krebs- und Herz-Kreislauf-Erkrankungen. Das wachsende Interesse an Präventivpflege und laufende Investitionen in die Modernisierung von Laboren halfen, die Marktaussichten der Region zu stärken. Bildungsinitiativen verbesserten auch das öffentliche Verständnis der genetischen Risikobewertung.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 fast 3 % des Marktes für Erbkrankheitentests. Das Wachstum resultierte aus steigenden Investitionen in die Genommedizin, insbesondere in den VAE, Saudi-Arabien und Südafrika. Nationale Initiativen zur Förderung der Diagnose seltener Krankheiten und des Screenings auf erbliche Risiken unterstützten die frühe Einführung. Allerdings schränkten eine begrenzte Gesundheitsinfrastruktur und die geringe Verfügbarkeit von genetischen Beratern die weitverbreitete Nutzung ein. Private Krankenhäuser gingen zunehmend Partnerschaften mit globalen Laboren ein, um den Zugang zu molekularen Tests zu erweitern. Allmähliche Verbesserungen der Sequenzierungskapazität und Aufklärungskampagnen trugen zu einem stetigen, wenn auch bescheidenen, regionalen Wachstum bei.
Marktsegmentierungen:
Nach Krankheitstyp
- Tests auf erbliche Krebserkrankungen
- Tests auf nicht-erbliche Krebserkrankungen
Nach Probentyp
- Tumorgewebe
- Knochenmark
- Speichel
- Blut
Nach Technologie
- Zytogenetik
- Biochemisch
- Molekulartests
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Erbkrankheitentests umfasst führende Unternehmen wie MedGenome Inc., SOPHiA GENETICS SA, Laboratory Corporation of America Holdings, Natera, Thermo Fisher Scientific, Myriad Genetics, Quest Diagnostics, Illumina, Fulgent Genetics und F. Hoffmann-La Roche. Diese Unternehmen konkurrieren durch umfangreiche Portfolios für Erbkrankheitentests, fortschrittliche NGS-Technologien und starke Bioinformatik-Fähigkeiten. Viele Akteure erweitern ihre globale Reichweite, indem sie Hochdurchsatzlabore aufbauen, Werkzeuge zur Varianteninterpretation verbessern und Partnerschaften mit Krankenhäusern, Onkologiezentren und Forschungseinrichtungen stärken. Unternehmen konzentrieren sich auch darauf, die Sequenzierungskosten zu senken und die Genauigkeit zu verbessern, um die Früherkennung von Risiken bei Krebs- und Nicht-Krebserkrankungen zu unterstützen. Die wachsende Nachfrage nach personalisierter Medizin ermutigt Unternehmen, in KI-gesteuerte Analysen, integrierte Berichtsplattformen und Werkzeuge zur Unterstützung von Klinikern zu investieren. Fusionen, Übernahmen und regionale Kooperationen helfen, den Zugang zu Tests zu erweitern, während kontinuierliche Produktinnovationen den Wettbewerb in den Segmenten klinischer und verbraucherorientierter Gentests stark halten.
Analyse der Hauptakteure
- MedGenome Inc.
- SOPHiA GENETICS SA
- Laboratory Corporation of America Holdings
- Natera, Inc.
- Thermo Fisher Scientific Inc.
- Myriad Genetics, Inc.
- Quest Diagnostics Incorporated
- Illumina, Inc.
- Fulgent Genetics, Inc.
- Hoffmann-La Roche Ltd.
Jüngste Entwicklungen
- Im Mai 2025 erweiterte Illumina, Inc. sein klinisches Onkologie-Portfolio (über das oncoReveal® CDx IVD-Kit), um genetische Variationen in 22 Genen zu erkennen, und erhielt die behördliche Genehmigung in Japan sowie die U.S. Medicare-Abdeckung in den USA.
- Im Februar 2025 stellte F. Hoffmann‑La Roche Ltd. seine neue Sequenzierungstechnologie der nächsten Generation durch Expansion (SBX) vor. Diese ultra-schnelle Sequenzierungsplattform könnte die Fähigkeiten der erblichen/genomischen Tests beeinflussen.
- Im Februar 2025 kündigte Fulgent Genetics, Inc. an, dass Foundation Medicine, Inc. die FoundationOne® Germline und FoundationOne® Germline More NGS-Tests (50 Gene, die mit erblichen Krebserkrankungen in Verbindung stehen) in den Vereinigten Staaten über eine Partnerschaft einführen wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Krankheitstyp, Probentyp, Technologie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach erblichen Tests wird steigen, da mehr Krankenhäuser Multi-Gen-Panels in die Routineversorgung integrieren.
- Die Einführung von KI-gesteuerter Varianteninterpretation wird die Genauigkeit verbessern und die Berichtszeit verkürzen.
- Genetische Testkits für zu Hause werden aufgrund von Bequemlichkeit und höherem Verbraucherbewusstsein stärkeren Anklang finden.
- Molekulare Tests werden die dominierende Technologie bleiben, da die Sequenzierung schneller und erschwinglicher wird.
- Klinische Richtlinien werden erweitert, um umfassendere Screenings auf erbliche Krebs- und Herz-Kreislauf-Risiken einzuschließen.
- Partnerschaften zwischen Diagnoselabors und Onkologiezentren werden die globale Zugänglichkeit von Tests stärken.
- Genetische Beratungsdienste werden wachsen, da Länder in spezialisierte Ausbildungsprogramme investieren.
- Präzisionsmedizinprogramme werden die Testaufnahme in Onkologie, Kardiologie und seltenen Krankheitsmanagement erhöhen.
- Schwellenmärkte in Asien-Pazifik und Lateinamerika werden erbliche Tests schneller übernehmen.
- Regulatorische Rahmenbedingungen werden sich weiterentwickeln, um standardisierte Berichterstattung und verbesserte Testzuverlässigkeit zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für genetische Tests, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für genetische Tests zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für erblichen Tests hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für genetische Tests antreiben?
Wer sind die führenden Unternehmen im Markt für genetische Tests?
Welche Region hatte den größten Anteil am Markt für erbliche Tests?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für genetische Tests Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für genetische Tests Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.74 billion → 2032: USD 14.12 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für genetische Tests Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für genetische Tests Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für genetische Tests Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für genetische Tests Market Drivers
- 3.3 Markt für genetische Tests Market Restraints & Challenges
- 3.4 Markt für genetische Tests Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für genetische Tests Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für genetische Tests Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für genetische Tests category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für genetische Tests Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für genetische Tests Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für genetische Tests market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für genetische Tests Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für genetische Tests Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für genetische Tests Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für genetische Tests (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für genetische Tests Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für genetische Tests Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für genetische Tests Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für genetische Tests Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für genetische Tests Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für genetische Tests Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für genetische Tests Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für genetische Tests Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für genetische Tests Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
