
Marktübersicht für Geräte zur Verwaltung des Herzrhythmus:
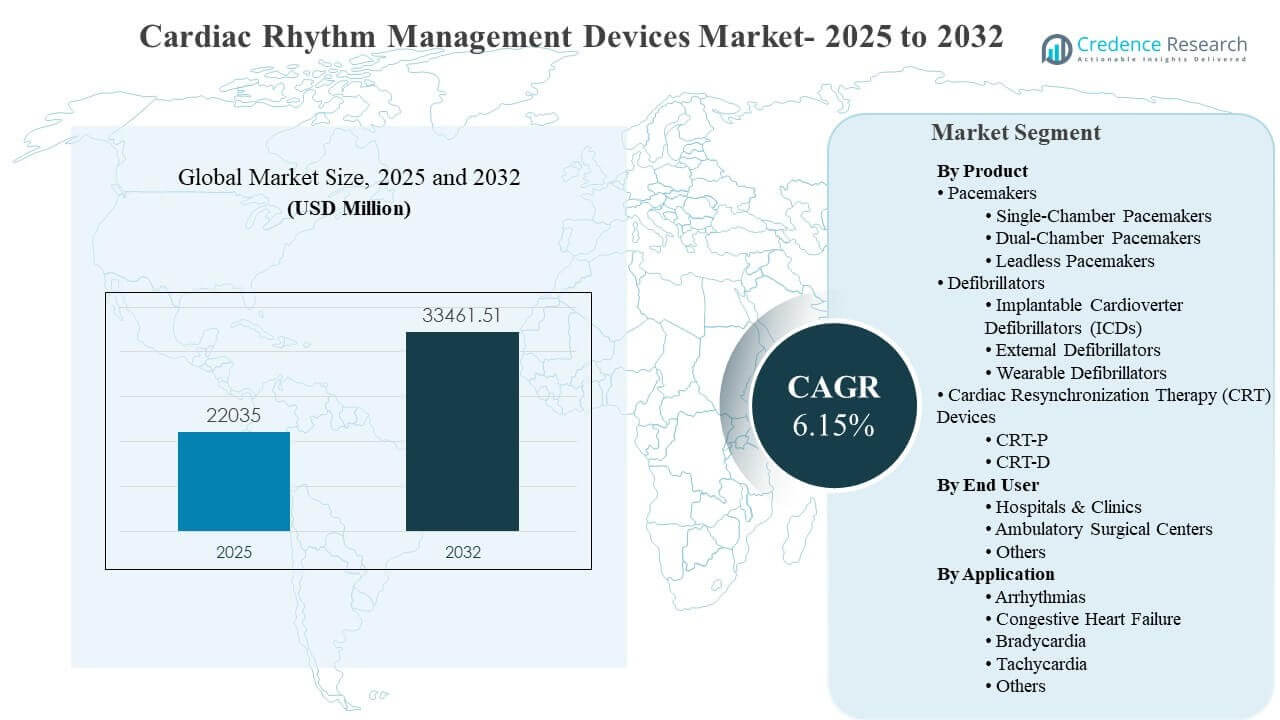
Die globale Marktgröße für Geräte zur Verwaltung des Herzrhythmus wurde 2025 auf 22.035 Millionen USD geschätzt und soll bis 2032 33.461,51 Millionen USD erreichen, was einem CAGR von 6,15 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch den steigenden Bedarf an Diagnose und Langzeitmanagement von Vorhofflimmern, Bradykardie und ventrikulären Arrhythmien in alternden Bevölkerungen angetrieben, kombiniert mit höheren Implantationsvolumina und Ersatzbedarf. Nordamerika gibt weiterhin das Tempo für die Einführung fortschrittlicher Therapien vor, während Europa eine starke prozedurale Tiefe beibehält und der asiatisch-pazifische Raum den Zugang durch verbesserte Elektrophysiologie-Kapazitäten erweitert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Geräte zur Verwaltung des Herzrhythmus 2025 | 22.035 Millionen USD |
| Markt für Geräte zur Verwaltung des Herzrhythmus, CAGR | 6,15% |
| Marktgröße für Geräte zur Verwaltung des Herzrhythmus 2032 | 33.461,51 Millionen USD |
Wichtige Markttrends & Einblicke
- Nordamerika machte 2025 einen Anteil von 43,90 % aus, unterstützt durch hohe Implantationsdurchdringung, etablierte Elektrophysiologie-Pfade und starke Erstattungstiefe.
- Europa erfasste 2025 einen Anteil von 26,60 %, was die ausgereiften Herz-Zentren und stabile Ersatzzyklen in den großen Gesundheitssystemen widerspiegelt.
- Der asiatisch-pazifische Raum erreichte 2025 einen Anteil von 22,70 %, angetrieben durch erweiterten prozeduralen Zugang, verbesserte Erschwinglichkeit und schnelles Wachstum der Krankenhaus-Herzprogramme.
- Defibrillatoren stellten 2025 das größte Produktsegment mit 37,6 % dar, gestützt durch den klinischen Fokus auf die Prävention des plötzlichen Herztodes und das Management von Patienten mit höherer Schwere.
- Krankenhäuser & Kliniken führten die Endnutzernachfrage mit einem Anteil von 51,8 % im Jahr 2025 an, was die Konzentration komplexer Implantate, die Fähigkeit zur stationären Überwachung und von Spezialisten geleitete Nachsorgeprogramme widerspiegelt.
Segmentanalyse
Die Nachfragedynamik auf dem Markt für Geräte zur Verwaltung des Herzrhythmus wird durch eine Mischung aus lebensrettenden akuten Interventionen und Langzeittherapiemanagement geprägt. Klinische Pfade betonen zunehmend die frühere Identifizierung von Rhythmusstörungen und eine strukturierte Nachsorge, was stabile Implantationsvolumina neben Ersatzverfahren unterstützt. Die Kaufentscheidungen der Anbieter priorisieren zunehmend die Langlebigkeit der Geräte, Miniaturisierung und Workflow-Integration, insbesondere für Hochspannungstherapie und CRT. Fernüberwachung und vernetzte Plattformen stärken die Kontinuität der Versorgung und stärken langfristige Gerätemanagementprogramme.
Technologische Veränderungen gestalten die Leistung der Segmente in verschiedenen Produktkategorien weiterhin um. Die kabellose Stimulation weckt das Interesse an weniger invasiven Stimulationsoptionen und reduziert die Belastung durch Elektroden und Taschen bei ausgewählten Patienten. Die Defibrillationstherapie bleibt zentral für Hochrisikogruppen, und die Nachfrage nach CRT bleibt an die Optimierung der Herzinsuffizienz und die Erweiterung der Berechtigung gebunden. Die krankenhauszentrierte Versorgung bleibt dominant, doch ambulante Wege erweitern sich weiterhin für ausgewählte risikoärmere Verfahren und Nachsorgedienste.
Nach Produkteinblicken
Defibrillatoren machten 2025 den größten Anteil von 37,6% aus. Das Segment führt aufgrund der anhaltenden klinischen Priorität zur Verhinderung des plötzlichen Herztods und zur Behandlung bösartiger ventrikulärer Arrhythmien sowohl in primären als auch sekundären Präventionsumgebungen. Produktverbesserungen bei Erkennungsalgorithmen, Batterielebensdauer und Konnektivität verstärken die Ersatzzyklen und unterstützen die Einführung von Premium-Geräten. Der ICD-Einsatz profitiert weiterhin von der wachsenden Kapazität der Elektrophysiologie und der leitliniengesteuerten Therapieauswahl, was stabile Hochspannungstherapievolumina unterstützt.
Nach Endnutzereinblicken
Krankenhäuser & Kliniken machten 2025 den größten Anteil von 51,8% aus. Krankenhäuser und Kliniken führen, weil komplexe Implantate wie ICDs und CRT-D eine fortschrittliche prozedurale Infrastruktur, multidisziplinäre Teams und die Fähigkeit zur Überwachung nach der Implantation erfordern. Große Krankenhaussysteme standardisieren auch klinische Wege für Implantation, Optimierung und Fernüberwachung, was eine konsistente Nutzung der Geräte unterstützt. Die Reife der Erstattung und die Verfügbarkeit von Spezialisten tragen weiterhin zur Aufrechterhaltung der krankenhausbasierten Volumina für hochkomplexe CRM-Verfahren bei.
Nach Anwendungseinblicken
Herzinsuffizienz machte 2025 den größten Anteil von 27,4% aus. Herzinsuffizienz führt, weil CRT- und CRT-D-Therapien zentrale Werkzeuge zur Verbesserung der ventrikulären Synchronie, zur Reduzierung des Hospitalisierungsrisikos und zur Unterstützung des langfristigen Krankheitsmanagements in berechtigten Gruppen bleiben. Der klinische Fokus auf Therapieoptimierung und Standardisierung der Versorgungspfade stärkt die Nutzung von CRT in großen Herzzentren. Breiteres Screening und verbesserte Überweisungsmuster für symptomatische Patienten unterstützen die anhaltende Nachfrage in CRT-bezogenen Anwendungen.
Markttreiber für Geräte zur Behandlung von Herzrhythmusstörungen
Steigende Belastung durch Rhythmusstörungen und alternde Demografie
Die steigende Prävalenz von Vorhofflimmern, Bradyarrhythmien und ventrikulären Arrhythmien erweitert die behandelte Population für die langfristige Rhythmustherapie. Die alternde Demografie erhöht die Inzidenz von Leitungsstörungen und den Bedarf an Stimulationsunterstützung in chronischen Versorgungspfaden. Höhere Diagnoseraten, breiteres Screening und verbesserter Zugang zu elektrophysiologischen Konsultationen erweitern die Überweisungsvolumina für Implantate. Auch die Ersatznachfrage wächst, da die implantierten Populationen zunehmen und programmierte Lebenszyklen wiederholte Verfahren antreiben.
- Zum Beispiel gibt Medtronic an, dass seine kabellosen Micra-Schrittmacher weltweit bei mehr als 300.000 Patienten implantiert wurden, was zeigt, wie eine wachsende implantierte Basis in einen größeren langfristigen Nachsorge- und Ersatzpool übersetzt werden kann.
Technologie-Upgrades und zunehmende kabellose Akzeptanz
Geräteinnovationen unterstützen die Akzeptanz durch Verbesserungen bei Größenreduktion, Batterielebensdauer, Messgenauigkeit und Algorithmusleistung. Plattformen für kabelloses Pacing reduzieren bei ausgewählten Patienten die Exposition gegenüber Komplikationen im Zusammenhang mit Kabeln und Taschen und stärken die Verfahrenseffizienz in erfahrenen Zentren. Funktionen zur Fernüberwachung und vernetzte Ökosysteme verbessern die Nachsorgeadhärenz und ermöglichen die frühzeitige Identifizierung von Geräte- und Arrhythmieereignissen. Kontinuierliche Plattformaktualisierungen fördern die Beschaffungszyklen der Krankenhäuser und stärken die Positionierung der Anbieter in wertvollen Konten.
Erweiterung der Elektrophysiologie-Kapazität und Verfahrensvolumina
Breitere Investitionen in Elektrophysiologielabore, Fachausbildung und strukturierte Implantationsprogramme erhöhen den Verfahrensdurchsatz. Krankenhäuser erweitern die Kapazität für komplexe Implantate wie ICDs und CRT-D durch integrierte Bildgebung, Anästhesie und postprozedurale Überwachungssysteme. Standardisierte klinische Protokolle verbessern die Patientenauswahl, reduzieren die Variabilität der Pfade und stärken die konsistente Nutzung von Geräten. Wachsende interventionelle Fähigkeiten unterstützen auch die regionale Expansion in Märkten, in denen die Implantationsdurchdringung unter den reifen Benchmarks bleibt.
- Zum Beispiel berichtete Boston Scientific in einem multizentrischen Register von mehr als 650 AF-Ablationsverfahren, dass über 90% der FARAPULSE-Fälle in weniger als 90 Minuten abgeschlossen wurden, verglichen mit 60% bei historischen Radiofrequenz- oder Kryoballonablationen, was zeigt, wie workflow-effiziente Plattformen den Durchsatz in EP-Laboren verbessern können.
Erstattungsumfang und strukturierte Versorgungspfade
Erstattungsrahmen unterstützen einen breiteren Zugang zu implantierten Therapien in einkommensstarken Märkten und selektiv in wachsenden mittleren Einkommensmärkten. Klinische Leitlinien und die Integration von Versorgungspfaden erhöhen das Vertrauen in die Therapie, insbesondere bei Hochrisikopatienten, die eine Defibrillation oder CRT benötigen. Erstattungen für Fernüberwachung und wertbasierte Pflegeinitiativen stärken die Nachfrage nach integrierten Geräte-Nachverfolgungs-Ökosystemen. Der Fokus der Kostenträger auf die Vermeidung von Krankenhausaufenthalten und akuten Ereignissen unterstützt auch nachhaltige Investitionen in hochwirksame Rhythmusmanagementlösungen.
Marktherausforderungen
Preisdruck und Beschaffungskontrollen beschränken die Margenausweitung im Markt für Geräte zur Herzrhythmusmanagement, insbesondere in ausschreibungsgetriebenen Systemen. Krankenhauswertkomitees bewerten zunehmend die Gesamtkosten des Eigentums über Gerätepreise, Nachverfolgungsaufwand und Ersatzzyklen hinweg. Komplexe Therapiepfade erfordern die Verfügbarkeit von Spezialisten und Verfahrenskapazität, was zu ungleichem Zugang in sekundären und ländlichen Gesundheitssystemen führt. Regulatorische Compliance und Anforderungen an die Überwachung nach dem Inverkehrbringen erhöhen auch die Betriebskomplexität für Hersteller und Anbieter.
Klinische und operative Barrieren können die Einführung neuer Technologien in ausgewählten Versorgungseinstellungen verlangsamen. Einschränkungen der Patienteneignung, Komorbiditäten und Variabilität der Arztpräferenzen beeinflussen die Therapieauswahl, insbesondere bei CRT-Kandidaten und Defibrillatorindikationen. Die Intensität der Nachsorge und die Anforderungen an die Langzeitüberwachung erhöhen die Arbeitsbelastung für Kliniken mit begrenztem Personal. Geräte-Rückrufe, Sicherheitsupdates und öffentlich bekannt gewordene unerwünschte Ereignisse können auch das Vertrauen in den Kauf beeinträchtigen und zusätzliche Ressourcen für das Patientenmanagement erfordern.
- Zum Beispiel gibt Abbott an, dass klinische Daten für seine ICD- und CRT-D-Plattform eine 14%ige Verbesserung des Erfolgs beim ersten Schock mit optimierter Precision Shock Technology zeigten, was hervorhebt, wie gerätespezifische Leistungskennzahlen das Vertrauen der Kliniker und die Therapieauswahlentscheidungen beeinflussen können, selbst wenn weiterhin Akzeptanzbarrieren bestehen.
Trends und Chancen im Markt für Geräte zur Herzrhythmusmanagement
Die Erweiterung der Fernüberwachung und vernetzte Geräteökosysteme bleiben ein zentraler Trend im implantierten und externen Rhythmusmanagement. Anbieternetzwerke bevorzugen zunehmend Plattformen, die Programmierung, Heimüberwachung und Analysen integrieren, um die Kontinuität der Versorgung zu verbessern. Datengetriebene Nachsorge unterstützt die frühere Erkennung von Arrhythmie-Episoden und Geräteleistungsproblemen, was das klinische Vertrauen und die Therapietreue stärkt. Wachstumschancen ergeben sich aus der Skalierung von Fernarbeitsabläufen über breitere geografische Gebiete und der Einbettung der Überwachung in Modelle der Krankenhaus-zu-Haus-Versorgung.
- Zum Beispiel berichtete die CONNECT-Studie von Medtronic, dass der CareLink-Fernüberwachungsablauf die mittlere Zeit von einem klinischen Ereignis bis zur Entscheidung des Arztes von 22 Tagen auf 4,6 Tage verkürzte, während der durchschnittliche kardiovaskuläre Krankenhausaufenthalt von 4,0 Tagen auf 3,3 Tage in einer Studie mit 1.997 Patienten an 136 US-Standorten mit 15 Monaten Nachbeobachtung sank, was unterstreicht, wie vernetzte Überwachung die Intervention in Krankenhaus-zu-Haus-Versorgungspfaden beschleunigen kann.
Kabelloses Pacing und minimalinvasive Therapiepfade bieten weiterhin Chancen durch verbesserte Patientenerfahrungen und optimierte Verfahren. Innovationen in der Miniaturisierung von Geräten und Algorithmusverbesserungen unterstützen die Akzeptanz in Zentren, die Komplikationsreduktion und betriebliche Effizienz priorisieren. Der Ausbau der Elektrophysiologie-Kapazitäten im asiatisch-pazifischen Raum und ausgewählten Schwellenmärkten schafft Spielraum für Wachstumschancen bei Pacing- und Defibrillationstherapien. Produktdifferenzierung durch Interoperabilität, Workflow-Integration und Serviceunterstützung kann die Kundenbindung weiter stärken.
Regionale Einblicke
Nordamerika
Nordamerika machte 2025 einen Anteil von 43,90% aus, was die hohe Implantationsdurchdringung und die breite Elektrophysiologie-Kapazität in großen Krankenhausnetzwerken widerspiegelt. Die Region profitiert von ausgereiften Erstattungsstrukturen, die sowohl Implantation als auch Nachsorgedienste, einschließlich Fernüberwachungsprogrammen, unterstützen. Die hohe Akzeptanz fortschrittlicher Pacing- und Defibrillationstechnologien unterstützt stabile Ersatzzyklen und die Nutzung von Premiumgeräten. Eine starke Standardisierung der klinischen Pfade in integrierten Systemen sichert stabile Verfahrensvolumina.
Europa
Europa repräsentierte 2025 einen Anteil von 26,60%, unterstützt durch etablierte Herzkliniken und konsequente Einhaltung leitlinienbasierter Rhythmustherapie. Die Nachfrage bleibt aufgrund großer installierter Basen, Ersatzverfahren und strukturierter Nachsorgepraktiken in großen Volkswirtschaften stabil. Öffentliche Gesundheitssysteme priorisieren klinisch erprobte Therapien, was die Nutzung von CRT und Defibrillation in geeigneten Kohorten verstärkt. Die Beschaffung von Geräten bleibt wertorientiert, mit zunehmendem Fokus auf Plattformzuverlässigkeit und langfristige Serviceunterstützung.
Asien-Pazifik
Im Jahr 2025 hielt der asiatisch-pazifische Raum einen Anteil von 22,70 %, angetrieben durch den zunehmenden Zugang zur Herzversorgung und steigende Diagnoseraten in städtischen Krankenhaussystemen. Das Wachstum wird durch die steigende Kapazität in der Elektrophysiologie, verbesserte Erschwinglichkeit und die breitere Einführung spezialisierter Herzprogramme unterstützt. Die Durchdringung bleibt in den Märkten ungleichmäßig, doch Metropolenzentren skalieren weiterhin die Implantationsvolumina und Nachsorgeprogramme. Herstellerstrategien, die sich auf Schulungen, Servicenetzwerke und lokale Angebote konzentrieren, unterstützen die regionale Expansion.
Lateinamerika
Lateinamerika erreichte im Jahr 2025 einen Anteil von 4,30 %, was die Variabilität in der Tiefe der Erstattung und den ungleichmäßigen Zugang zu von Spezialisten geleiteten Implantationsprogrammen widerspiegelt. Die Nachfrage konzentriert sich auf private Krankenhäuser und große städtische Überweisungszentren mit höherer Verfahrensfähigkeit. Der Einkauf ist empfindlich gegenüber Gerätepreisen und Verfügbarkeit von Dienstleistungen, was die Auswahl der Anbieter und das Portfolio beeinflusst. Expansionsmöglichkeiten hängen von der Verbesserung der Kostendeckung und der Skalierung der Elektrophysiologie-Kapazität in breiteren Krankenhausnetzwerken ab.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte im Jahr 2025 einen Anteil von 2,50 % aus, wobei die Nachfrage in einkommensstärkeren Teilregionen und tertiären Herzzentren konzentriert ist. Der Zugang bleibt durch die Verfügbarkeit von Spezialisten, Infrastrukturdefizite und heterogene Erstattungsabdeckung eingeschränkt. Die öffentliche-private Expansion von Herzprogrammen und Investitionen in fortschrittliche Krankenhaussysteme unterstützen die schrittweise Einführung. Der Erfolg der Anbieter hängt von Serviceunterstützung, Schulungspartnerschaften und zuverlässiger Versorgung in komplexen Beschaffungsumgebungen ab.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Herzrhythmusmanagementgeräte wird durch die Breite des Portfolios über Herzschrittmacher, ICDs und CRT-Systeme sowie durch kontinuierliche Plattform-Erneuerungszyklen geprägt, die Langlebigkeit, Konnektivität und klinische Leistung verbessern. Führende Hersteller konkurrieren durch die Ausbildung von Ärzten, die Tiefe der Krankenhauskonten und integrierte Geräte-Ökosysteme, die Nachsorge und Bindung stärken. Die Differenzierung konzentriert sich zunehmend auf kabellose Schrittmacheroptionen, die Integration von Fernüberwachungs-Workflows und evidenzbasierte Leistung in komplexen Patientenkohorten. Regionale Expansionsstrategien priorisieren auch behördliche Zulassungen, die Skalierung von Servicenetzwerken und die Unterstützung bei der Verfahrensschulung.
Medtronic plc bleibt ein führender Teilnehmer durch umfassende CRM-Portfolioabdeckung und einen starken Fokus auf Therapieinnovation und Workflow-Integration in Krankenhauskonten. Die Positionierung des Unternehmens profitiert von großen installierten Basen, die Ersatzzyklen und langfristiges Service-Engagement unterstützen. Die Entwicklung von Geräte-Konnektivität und Überwachungsökosystemen stärkt die Kontinuität der Versorgungskapazitäten für Anbieter, die chronische Patienten betreuen. Der strategische Schwerpunkt auf fortschrittlichen Schrittmacherplattformen und der Skalierung des Zugangs in Schwellenmärkten unterstützt die Wettbewerbsfähigkeit.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Medtronic plc
- Abbott
- Boston Scientific Corporation
- BIOTRONIK
- Koninklijke Philips N.V.
- MicroPort Scientific Corporation
- LivaNova PLC
- ZOLL Medical Corporation
- Schiller AG
- Lepu Medical Technology
- Nihon Kohden Corporation
- Stryker
- OSCOR
- Kestra Medical Technologies
- Shree Pacetronix
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im März 2025 gab Medtronic Japan Co., Ltd. die Markteinführung des Aurora EV-ICD MRI-Geräts und der Epsila EV MRI-Leitung zur Behandlung von ventrikulären Arrhythmien in Japan bekannt. Medtronic erklärte, dass das Aurora EV-ICD-System die Leitung unter dem Brustbein statt in Blutgefäßen platziert und somit eine weniger invasive Alternative zu herkömmlichen transvenösen ICD-Systemen darstellt.
- Im April 2025 erhielt Medtronic plc die Zulassung der US-amerikanischen FDA für die OmniaSecure-Defibrillationsleitung, die vom Unternehmen als die kleinste, lumenlose Defibrillationsleitung für die Platzierung im rechten Ventrikel beschrieben wird. Medtronic gab auch die Ergebnisse einer klinischen Untersuchungsstudie ungefähr zur gleichen Zeit bekannt und positionierte OmniaSecure als neue Ergänzung zu seinem katheterbasierten Portfolio für das Management von Herzrhythmusstörungen.
- Im Mai 2025 erhielt Element Science die FDA-Zulassung für den Jewel Patch Wearable Cardioverter Defibrillator, ein leichtes, patchbasiertes Gerät, das mit KI-Algorithmen entwickelt wurde, um Fehlalarme und unangemessene Schocks zu reduzieren. Die Zulassung fügte eine neue Option für das Rhythmusmanagement für Hochrisikopatienten hinzu, die noch keine Kandidaten für dauerhaft implantierte Geräte sind.
- Im Mai 2024 ging Cardiomatics eine Partnerschaft mit BIOTRONIK in Deutschland ein, um den Zugang zur KI-gestützten EKG-Analyse-Lösung von Cardiomatics über die Vertriebsorganisation von BIOTRONIK zu erweitern. Im Rahmen der Partnerschaft würde BIOTRONIK die Cardiomatics-Lösung zusammen mit seinem net_ECG Advanced ECG-Patch-Holter-Monitor vertreiben, um eine präzisere Herzüberwachung und -analyse zu unterstützen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 22035 Millionen |
| Umsatzprognose für 2032 | USD 33461,51 Millionen |
| Wachstumsrate (CAGR) | 6,15% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produktausblick: Herzschrittmacher (Einzelkammer, Zweikammer, Kabellos), Defibrillatoren (ICDs, Extern, Tragbar), Kardiale Resynchronisationstherapie (CRT)-Geräte (CRT-P, CRT-D); Nach Endbenutzerausblick: Krankenhäuser & Kliniken, Ambulante Chirurgiezentren, Andere; Nach Anwendungsbereich: Arrhythmien, Herzinsuffizienz, Bradykardie, Tachykardie, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Medtronic plc; Abbott; Boston Scientific Corporation; BIOTRONIK; Koninklijke Philips N.V.; MicroPort Scientific Corporation; LivaNova PLC; ZOLL Medical Corporation; Schiller AG; Lepu Medical Technology; Nihon Kohden Corporation; Stryker; OSCOR; Kestra Medical Technologies; Shree Pacetronix |
| Anzahl der Seiten | 326 |
Segmentierung
Nach Produkt
- Herzschrittmacher
- Einkammer-Herzschrittmacher
- Zweikammer-Herzschrittmacher
- Leitungslose Herzschrittmacher
- Defibrillatoren
- Implantierbare Kardioverter-Defibrillatoren (ICDs)
- Externe Defibrillatoren
- Tragbare Defibrillatoren
- Geräte zur kardialen Resynchronisationstherapie (CRT)
- CRT-P
- CRT-D
Nach Endnutzer
- Krankenhäuser & Kliniken
- Ambulante Operationszentren
- Andere
Nach Anwendung
- Arrhythmien
- Kongestive Herzinsuffizienz
- Bradykardie
- Tachykardie
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Geräte zur Herzrhythmusüberwachung im Jahr 2025 und 2032?
Wie hoch ist die CAGR für den Markt der Geräte zur Herzrhythmusmanagement im Zeitraum von 2025 bis 2032?
Welches ist das größte Segment im Markt für Geräte zur Herzrhythmusmanagement?
Welche Faktoren treiben das Wachstum im Markt für kardiologische Rhythmusmanagementgeräte voran?
Wer sind die führenden Unternehmen im Markt für Geräte zur Herzrhythmusmanagement?
Welche Region führt den Markt für Herzrhythmusmanagementgeräte an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Geräte zur Herzrhythmusmanagement Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Geräte zur Herzrhythmusmanagement Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 22035 million → 2032: USD 33461.51 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Geräte zur Herzrhythmusmanagement Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Geräte zur Herzrhythmusmanagement Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Geräte zur Herzrhythmusmanagement Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Geräte zur Herzrhythmusmanagement Market Drivers
- 3.3 Markt für Geräte zur Herzrhythmusmanagement Market Restraints & Challenges
- 3.4 Markt für Geräte zur Herzrhythmusmanagement Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Geräte zur Herzrhythmusmanagement Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Geräte zur Herzrhythmusmanagement Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Geräte zur Herzrhythmusmanagement category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Geräte zur Herzrhythmusmanagement Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Geräte zur Herzrhythmusmanagement Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Geräte zur Herzrhythmusmanagement market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Geräte zur Herzrhythmusmanagement Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Geräte zur Herzrhythmusmanagement Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Geräte zur Herzrhythmusmanagement Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Geräte zur Herzrhythmusmanagement (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Geräte zur Herzrhythmusmanagement Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Geräte zur Herzrhythmusmanagement Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Geräte zur Herzrhythmusmanagement Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Geräte zur Herzrhythmusmanagement Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Geräte zur Herzrhythmusmanagement Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Geräte zur Herzrhythmusmanagement Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Geräte zur Herzrhythmusmanagement Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Geräte zur Herzrhythmusmanagement Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Geräte zur Herzrhythmusmanagement Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
