
Markt Überblick:
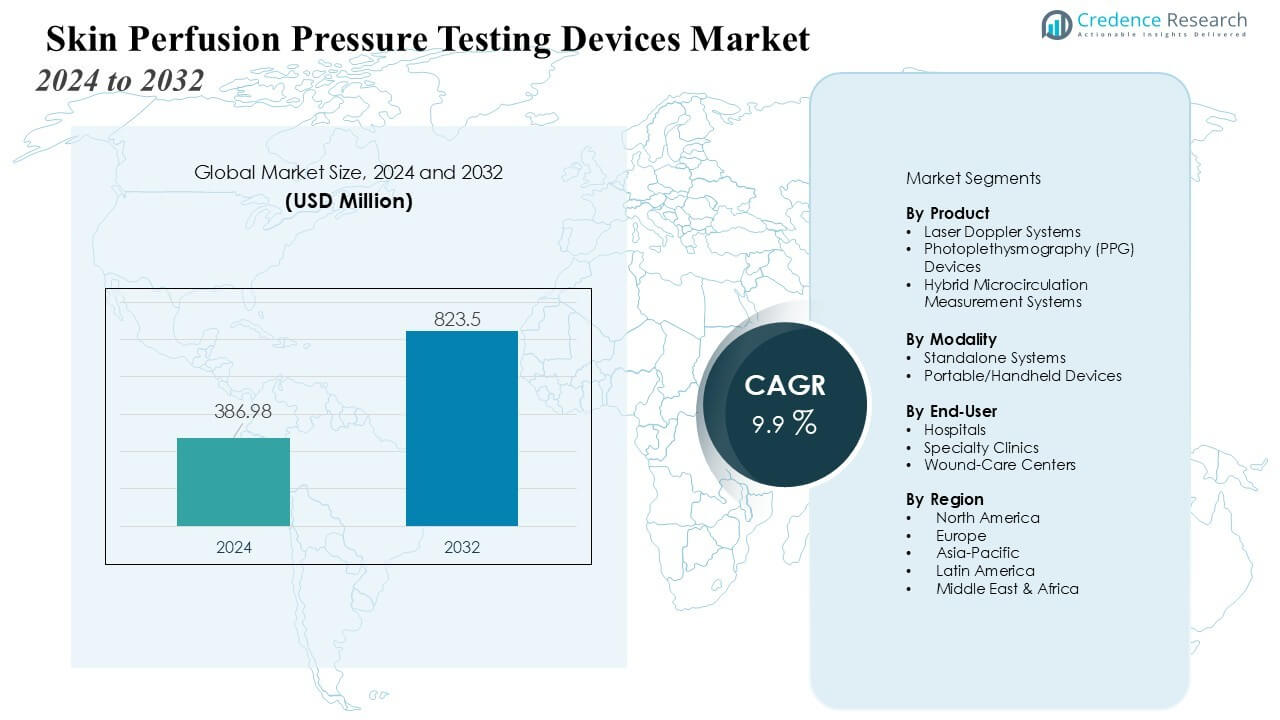
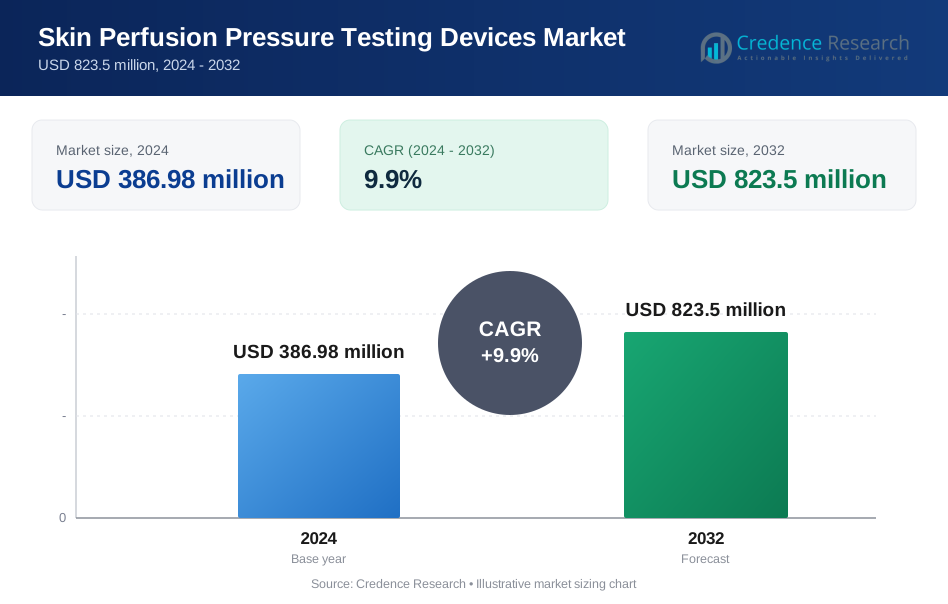
Der Markt für Hautperfusion-Drucktestgeräte wurde 2024 mit 386,98 Millionen USD bewertet und wird voraussichtlich bis 2032 823,5 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 9,9 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Hautperfusion-Drucktestgeräte 2024 | USD 386,98 Millionen |
| Markt für Hautperfusion-Drucktestgeräte, CAGR | 9,9% |
| Marktgröße für Hautperfusion-Drucktestgeräte 2032 | USD 823,5 Millionen |
Das Marktwachstum wird durch die steigende Prävalenz von Diabetes, chronischer Gliedmaßenischämie und venösen Geschwüren angetrieben, die eine zuverlässige Mikrozirkulationsmessung erfordern, um therapeutische Entscheidungen zu leiten. Der Trend zur frühzeitigen Gefäßbewertung, kombiniert mit Fortschritten in der Photoplethysmographie (PPG), Laserdoppler-Technologien und tragbaren Diagnoseplattformen, verbessert die Genauigkeit und Benutzerfreundlichkeit der Geräte. Der zunehmende Fokus auf die Verhinderung von Amputationen und die Verbesserung der Wundversorgungsergebnisse beschleunigt die Akzeptanz in Krankenhäusern, Gefäßkliniken und Wundversorgungszentren weiter.
Regional führt Nordamerika aufgrund gut etablierter vaskulärer Diagnosestandards, hoher Krankheitslast und starker Erstattungsunterstützung. Europa folgt mit einer verstärkten Integration der Perfusionsüberwachung in Protokolle für das Management chronischer Wunden. Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen, angetrieben durch die steigende Diabetesprävalenz, den Ausbau der Gesundheitsinfrastruktur und das zunehmende Bewusstsein für die frühzeitige PAD-Diagnose in China, Indien und Südostasien.
Markt Einblicke:
- Der Markt für Hautdurchblutungsdruck-Testgeräte wird 2024 auf 386,98 Millionen USD geschätzt und soll bis 2032 823,5 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 9,9 %.
- Die steigende Prävalenz von Diabetes, PAD und chronischen Wunden erhöht den Bedarf an zuverlässiger Mikrozirkulationsbewertung zur Unterstützung früher Diagnosen und Behandlungsentscheidungen.
- Fortschritte in PPG-, Laser-Doppler- und tragbaren SPP-Technologien verbessern die Messgenauigkeit und erweitern den Einsatz in Krankenhäusern und Wundpflegezentren.
- Hohe Gerätekosten, begrenzte Schulungen und fehlende standardisierte Interpretationsprotokolle schränken die Einführung in kleineren Kliniken und Entwicklungsländern ein.
- Nordamerika führt den Markt an, während der asiatisch-pazifische Raum aufgrund der wachsenden Gesundheitsinfrastruktur und zunehmender diabetesbedingter Komplikationen die am schnellsten wachsende Region ist.
Markt Treiber:
Steigende Belastung durch periphere arterielle Erkrankungen und chronische Wunden
Der Markt für Hautdurchblutungsdruck-Testgeräte profitiert vom globalen Anstieg peripherer arterieller Erkrankungen, diabetischer Fußgeschwüre und chronischer Gliedmaßenischämie. Gesundheitsdienstleister verlassen sich auf die SPP-Bewertung, um die Gewebeviabilität zu bestimmen und klinische Entscheidungen für Wundheilungsergebnisse zu leiten. Die wachsende diabetische Bevölkerung verstärkt die Notwendigkeit einer genauen mikrozirkulatorischen Bewertung. Sie ermöglicht es Klinikern, Amputationsrisiken zu reduzieren und die Behandlungsplanung zu verbessern. Die Nachfrage steigt in Krankenhäusern und Wundpflegezentren, die eine frühzeitige Gefäßbewertung priorisieren.
- Zum Beispiel unterstützt das PeriFlux System 6000 von Perimed AB die Echtzeitüberwachung des mikrozirkulatorischen Blutflusses und liefert Perfusionsdaten mit einer zeitlichen Auflösung von unter 0,1 Sekunden, was Klinikern erheblich hilft, Amputationsrisiken zu reduzieren.
Fortschritte in der nicht-invasiven Mikrozirkulationsmessungstechnologie
Ständige Innovationen in der Photoplethysmographie, Laser-Doppler- und automatisierten SPP-Systemen verbessern die Messgenauigkeit und klinische Zuverlässigkeit. Der Markt für Hautdurchblutungsdruck-Testgeräte gewinnt an Bedeutung, da medizinische Einrichtungen Geräte einführen, die schnellere Messungen mit verbesserter Reproduzierbarkeit liefern. Tragbare und benutzerfreundliche Plattformen unterstützen eine breitere Nutzung in ambulanten und häuslichen Pflegeeinrichtungen. Sie befähigen Kliniker, Echtzeit-Perfusionsanalysen mit minimalem Patientenunbehagen durchzuführen. Technologische Upgrades stärken das Vertrauen in routinemäßige Gefäßuntersuchungen.
- Zum Beispiel bietet das moorVMS-LDF-Laser-Doppler-Gerät von Moor Instruments hochsensible Messungen des mikrovaskulären Blutflusses mit einer Datenübertragungsrate von 40 Hz über den USB-Anschluss an einen PC, was detaillierte Echtzeit-Perfusionsdaten für die Analyse gewährleistet.
Wachsender Fokus auf frühzeitige Diagnose und präventive Gefäßversorgung
Kliniker priorisieren die frühzeitige Erkennung von mikrovaskulären Beeinträchtigungen, um schwere Komplikationen im Zusammenhang mit PAD und komplexen Geschwüren zu vermeiden. Der Markt für Hautdurchblutungsdruck-Testgeräte stimmt mit den Zielen der präventiven Gesundheitsversorgung überein, indem er eine objektive Bewertung des Wundheilungspotenzials ermöglicht. Krankenhäuser integrieren SPP-Messungen in Gefäß-Triage-Pfade, um eine bessere Risikostratifizierung zu unterstützen. Es verbessert die Genauigkeit von Behandlungsentscheidungen in zeitkritischen Fällen. Die Nachfrage wächst mit dem steigenden Bewusstsein für die wirtschaftliche Belastung durch späte Wundkomplikationen.
Verschiebung hin zu evidenzbasierter Wundbehandlung und Optimierung der Therapie
Gesundheitssysteme übernehmen perfusionsbasierte Bewertungsprotokolle, um die Ergebnisse der Wundversorgung zu verbessern und die Gesundheitskosten zu senken. Der Markt für Hautperfusionsdruck-Testgeräte gewinnt an Dynamik, da SPP-Ergebnisse Entscheidungen über Revaskularisierung, Entlastungsstrategien und fortschrittliche Therapien leiten. Evidenzbasierte Perfusionsschwellen unterstützen eine konsistente klinische Praxis in verschiedenen Pflegeumgebungen. Es stärkt das Vertrauen in die personalisierte Behandlungsplanung. Die breitere Akzeptanz steigt mit dem wachsenden Fokus auf messbare Heilungsmetriken und der Verbesserung der Pflegequalität.
Markt-Trends:
Zunehmende Integration von tragbaren, drahtlosen und KI-unterstützten Diagnoseplattformen
Der Markt für Hautperfusionsdruck-Testgeräte bewegt sich in Richtung kompakter, drahtloser und ergonomisch gestalteter Lösungen, die Diagnosen am Behandlungsort unterstützen. Gesundheitsdienstleister bevorzugen Geräte, die kürzere Testzeiten und Echtzeit-Perfusionseinblicke mit hoher Messkonsistenz bieten. KI-gestützte Analysen stärken die Interpretationsgenauigkeit und reduzieren die Arbeitsbelastung der Kliniker in stark frequentierten Gefäß- und Wundpflegeumgebungen. Es verbessert die Workflow-Effizienz, indem es die Datenverarbeitung automatisiert und prädiktive klinische Entscheidungen unterstützt. Die Akzeptanz steigt in ambulanten Wundkliniken, häuslichen Pflegediensten und Notaufnahmen, die schnelle Bewertungswerkzeuge benötigen. Hersteller investieren in cloud-verbundene Systeme, die Fernüberwachung und optimierte Dokumentation ermöglichen. Der Trend erweitert sich mit der steigenden Nachfrage nach Technologie, die die Gefäßbewertung im Frühstadium unterstützt.
- Zum Beispiel unterstützt das PeriFlux System 5000 von Perimed, bekannt für seine nicht-invasive optische Sensorik und Mehrkanaltechnologie, die Verbesserung der Patientenbewertungs-Workflows und der Datenpräzision, indem es gleichzeitige Messungen an mehreren Stellen ermöglicht, was Kliniken hilft, ihre Prozesse zu optimieren.
Steigende Präferenz für evidenzbasierte, standardisierte Gefäß- und Wundpflegeprotokolle
Der Markt für Hautperfusionsdruck-Testgeräte richtet sich an Gesundheitssysteme, die sich in Richtung standardisierter, perfusionsbasierter Wundbewertungswege bewegen. Klinische Leitlinien betonen zunehmend die objektive Mikrozirkulationsbewertung, um die Eignung der Behandlung für Revaskularisierung, Kompressionstherapie oder fortschrittliche Wundheilungsmaßnahmen zu bestimmen. Es unterstützt eine konsistente Pflegebereitstellung, indem es die diagnostische Variabilität zwischen Anbietern reduziert. Krankenhäuser implementieren SPP-Tests, um die Patiententriage, Risikostratifizierung und Nachsorgeüberwachung zu stärken. Die erhöhte Abhängigkeit von quantifizierbaren Perfusionsmetriken steigert die Nachfrage nach Geräten mit hoher Reproduzierbarkeit und minimaler Bedienerabhängigkeit. Die Integration mit elektronischen Gesundheitsakten verbessert die Datenkontinuität und unterstützt die Verfolgung langfristiger klinischer Ergebnisse. Der Trend gewinnt an Dynamik mit der globalen Verschiebung hin zu messbaren Leistungsbenchmarks im chronischen Wundmanagement.
- Zum Beispiel gibt das PeriFlux 6000 Laser-Doppler-System an, dass es reproduzierbare Messungen des Hautperfusionsdrucks mit thermostatischen Sonden und einem bedienerunabhängigen Workflow bietet, um die Genauigkeit und Zuverlässigkeit bei der Patientenbewertung zu verbessern.
Marktanalyse der Herausforderungen:
Hohe Gerätekosten und eingeschränkter Zugang in ressourcenbeschränkten Umgebungen
Der Markt für Hautperfusionstestgeräte steht vor Herausforderungen, die mit hohen Anschaffungs- und Wartungskosten verbunden sind, die die Einführung in kleineren Kliniken und ländlichen Gesundheitseinrichtungen einschränken. Viele Pflegezentren haben Schwierigkeiten, Investitionen zu rechtfertigen, wenn Budgetbeschränkungen sie zu kostengünstigeren Gefäßbewertungstools drängen. Dies schränkt den Zugang zu zuverlässigen Perfusionsmessungen in Regionen mit hoher Prävalenz von Diabetes und chronischen Wunden ein. Krankenhäuser priorisieren oft wesentliche Bildgebungs- oder chirurgische Geräte gegenüber spezialisierten Perfusionsgeräten. Erstattungslücken schwächen die Kaufentscheidungen in Entwicklungsmärkten weiter. Kostendruck verlangsamt die Durchdringung in ambulanten Wundpflegezentren, die skalierbare Diagnoselösungen suchen.
Variabilität der Bediener, Schulungslücken und Mangel an standardisierten Interpretationsprotokollen
Der Markt für Hautperfusionstestgeräte stößt auf Hindernisse, die mit inkonsistenter Testdurchführung und Interpretation durch Kliniker verbunden sind. Unterschiede in der Manschettenplatzierung, der Handhabung des Geräts und der Patientenpositionierung beeinflussen die Messgenauigkeit. Dies führt zu Bedenken hinsichtlich der diagnostischen Zuverlässigkeit in komplexen Gefäßfällen. Viele Institutionen verfügen nicht über strukturierte Schulungsprogramme, die eine einheitliche Nutzung der Geräte gewährleisten. Begrenztes Bewusstsein für perfusionsbasierte Bewertungen schränkt die Integration in routinemäßige Gefäßbewertungswege ein. Das Fehlen universeller klinischer Richtlinien verringert das Vertrauen unter Anbietern, die standardisierte Entscheidungskriterien benötigen. Diese Herausforderung verlangsamt die breitere Einbeziehung von SPP-Tests in Wundmanagement-Algorithmen.
Marktchancen:
Steigende Nachfrage nach Früherkennung und erweiterte Rolle der präventiven Gefäßpflege
Der Markt für Hautperfusionstestgeräte bietet starke Chancen durch den globalen Fokus auf die Früherkennung von peripheren arteriellen Erkrankungen und chronischen Wundkomplikationen. Gesundheitssysteme priorisieren objektive Perfusionsbewertungen, um rechtzeitige Interventionen zu unterstützen und das Risiko von Amputationen zu verringern. Es ermöglicht Klinikern, gezielte Behandlungspläne basierend auf zuverlässigen Mikrozirkulationseinblicken umzusetzen. Wachsende diabetische Bevölkerungen in aufstrebenden Volkswirtschaften schaffen erhebliche ungedeckte Bedürfnisse nach genauen Gefäßdiagnosen. Krankenhäuser integrieren SPP-Tests in multidisziplinäre Wundpflegepfade, die Prävention betonen. Die steigende Einführung von wertbasierten Pflegemodellen stärkt das Interesse an perfusionsgesteuerter Entscheidungsfindung.
Technologische Fortschritte und breitere Akzeptanz in der häuslichen Pflege und in ambulanten Einrichtungen
Der Markt für Hautperfusionstestgeräte profitiert von neuen Chancen, die durch kompakte, drahtlose und KI-unterstützte Diagnoseplattformen getrieben werden. Hersteller entwickeln benutzerfreundliche und tragbare Systeme, die den Zugang über krankenhausbasierte Gefäßlabore hinaus erweitern. Es unterstützt die Echtzeitüberwachung und die Fernbewertung von Patienten in häuslichen Pflegeumgebungen. Die Integration mit digitalen Gesundheitsakten verbessert die Kontinuität der Pflege und stärkt das klinische Vertrauen. Wachsende Investitionen in Wundpflegekliniken und gemeindebasierte Gefäßzentren beschleunigen den Geräteeinsatz. Die Nachfrage steigt mit der zunehmenden Präferenz für evidenzbasierte Bewertungen in verschiedenen Pflegeumgebungen.
Marktsegmentierungsanalyse:
Nach Produkt
Der Markt für Hautperfusionsdruck-Testgeräte umfasst Laser-Doppler-Systeme, auf Photoplethysmographie basierende Geräte und hybride Plattformen, die mehrere Technologien zur Messung der Mikrozirkulation kombinieren. Laser-Doppler-Einheiten führen aufgrund ihrer hohen Empfindlichkeit und zuverlässigen Perfusionsdetektion in komplexen Wundfällen. Photoplethysmographie-Geräte gewinnen an Bedeutung aufgrund ihrer Tragbarkeit und Benutzerfreundlichkeit in ambulanten Umgebungen. Hybride Lösungen ziehen wachsendes Interesse von Krankenhäusern an, die multifunktionale diagnostische Fähigkeiten benötigen. Es stärkt klinische Arbeitsabläufe, indem es unterschiedliche Bedürfnisse der Gefäßbewertung unterstützt.
- Zum Beispiel bietet das moorVMS-VASC 2.0 Laser-Doppler-System von Moor Instruments präzise Echtzeit-Perfusionsdaten und hat weltweit in Gefäßlabors klinische Akzeptanz erreicht, unterstützt durch hohe diagnostische Genauigkeit.
Nach Modalität
Der Markt teilt sich in eigenständige Systeme und tragbare Handgeräte. Eigenständige Einheiten behalten eine starke Akzeptanz in Gefäßlabors und fortgeschrittenen Wundpflegezentren, die auf hochpräzise Diagnostik angewiesen sind. Tragbare Geräte verzeichnen ein schnelleres Wachstum aufgrund der steigenden Nachfrage nach Point-of-Care-Bewertungen und verbesserter Mobilität. Es erweitert die Perfusionstests auf Notaufnahmen, häusliche Pflegeumgebungen und abgelegene Kliniken. Kompakte Designs und drahtlose Konnektivität unterstützen eine breitere Nutzung unter multidisziplinären Pflegeteams.
- Zum Beispiel zeigte das tragbare Ultraschallgerät NovaGuide 2 eine Sensitivitätsrate von 64 Prozent bei der Erkennung von Rechts-zu-Links-Shunts (RLS), was die traditionelle transthorakale Echokardiographie mit einer Rate von 20 Prozent übertraf und präzise Point-of-Care-Diagnostik in verschiedenen Pflegeumgebungen ermöglichte.
Nach Endbenutzer
Der Markt umfasst Krankenhäuser, Fachkliniken und Wundpflegezentren. Krankenhäuser halten den größten Anteil aufgrund hoher Patientenzahlen und stärkerer Integration der Gefäßbewertung in Behandlungswege. Fachkliniken übernehmen SPP-Tests, um die diagnostische Genauigkeit bei peripherer arterieller Erkrankung und chronischem Ulkermanagement zu verbessern. Wundpflegezentren erweitern die Nutzung zur Bewertung der Gewebeviabilität und zur Unterstützung von Interventionsentscheidungen. Es unterstützt bessere Heilungsergebnisse, indem es eine konsistente und objektive Perfusionsmessung ermöglicht.
Segmentierungen:
Nach Produkt
- Laser-Doppler-Systeme
- Photoplethysmographie (PPG) Geräte
- Hybride Mikrozirkulations-Messsysteme
Nach Modalität
- Eigenständige Systeme
- Tragbare/Handgeräte
Nach Endbenutzer
- Krankenhäuser
- Fachkliniken
- Wundpflegezentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Starke Marktführerschaft in Nordamerika angetrieben durch fortschrittliche Gefäßpflege-Infrastruktur
Der Markt für Hautperfusionsdruck-Testgeräte nimmt in Nordamerika eine dominierende Stellung ein, dank einer starken Gesundheitsinfrastruktur, hoher Bewusstheit für periphere arterielle Erkrankungen und weit verbreiteter Annahme evidenzbasierter Wundpflegeprotokolle. Krankenhäuser integrieren SPP-Tests in routinemäßige Gefäßuntersuchungen, um eine frühzeitige Diagnose zu unterstützen und gliedmaßenbezogene Komplikationen zu reduzieren. Erstattungsunterstützung beschleunigt die Geräteaufnahme in ambulanten Zentren und spezialisierten Wundkliniken. Es stärkt die klinische Entscheidungsfindung im Management des diabetischen Fußes, wo die Perfusionsmessung entscheidend ist. Wachsende Betonung auf präventive Gefäßpflege treibt die stetige Nachfrage in der gesamten Region an. Investitionen in fortschrittliche Diagnosetechnologien verstärken die Marktexpansion weiter.
Stetiges Wachstum in Europa unterstützt durch klinische Standardisierung und expandierende Wundpflegenetzwerke
Europa verzeichnet eine stabile Nachfrage nach SPP-Testgeräten aufgrund gut etablierter Rahmenwerke für das Management chronischer Wunden und steigender klinischer Betonung auf perfusionsbasierter Bewertung. Der Markt für Hautperfusionsdruck-Testgeräte profitiert von der Einführung in Krankenhäusern, die eine objektive Beurteilung der Mikrozirkulation vor therapeutischen Eingriffen priorisieren. Nationale Gesundheitssysteme fördern die Nutzung standardisierter Diagnosepfade, die die Behandlungsplanung verbessern. Dies steht im Einklang mit Bemühungen, Amputationsraten im Zusammenhang mit diabetischen Fußkomplikationen zu reduzieren. Die starke Präsenz von Gefäßspezialisten erhöht die Nutzung in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern. Die Expansion spezialisierter Wundpflegezentren stärkt weiterhin die regionale Aufnahme.
Schnelle Expansion im asiatisch-pazifischen Raum durch steigende Diabetesbelastung und Modernisierung des Gesundheitswesens
Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region aufgrund steigender Diabetespopulationen, wachsender Krankenhausinfrastruktur und zunehmender Bewusstheit für frühzeitige Gefäßdiagnostik. Der Markt für Hautperfusionsdruck-Testgeräte gewinnt an Dynamik, da Länder in moderne Wundpflegeeinrichtungen investieren und fortschrittliche Perfusionsmesswerkzeuge einführen. Gesundheitsdienstleister konzentrieren sich auf die Früherkennung, um PAD-bezogene Komplikationen effektiver zu managen. Es unterstützt bedeutende Chancen in Indien, China, Japan und Südkorea. Regierungsgeführte Programme für Diabetes- und chronisches Wundmanagement treiben den Einsatz von Geräten im öffentlichen und privaten Sektor voran. Die wachsende Vorliebe für tragbare und kosteneffiziente Modalitäten beschleunigt das regionale Wachstum weiter.
Analyse der Hauptakteure:
- Vasamed Incorporated
- Moor Instruments
- Perimed AB
- ELCAT GmbH
- ATYS Medical
- Viasonix
- Promed Group
Wettbewerbsanalyse:
Der Markt für Hautperfusionsdruck-Testgeräte zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die durch Innovation, klinische Zuverlässigkeit und Expansion in die Point-of-Care-Gefäßdiagnostik angetrieben wird. Führende Unternehmen wie Vasamed Incorporated, Moor Instruments, Perimed AB, ELCAT GmbH, ATYS Medical, Viasonix und Promed Group stärken ihre Positionen durch kontinuierliche Produktupgrades und Betonung auf hochpräzise Perfusionsmessung. Viele Akteure konzentrieren sich darauf, die Tragbarkeit der Geräte, die drahtlose Integration und KI-unterstützte Analysen zu verbessern, um schnellere klinische Entscheidungen zu unterstützen. Dies erhöht die Akzeptanz in Krankenhäusern, Fachkliniken und Wundpflegezentren, die eine objektive Bewertung der Mikrozirkulation erfordern. Strategische Partnerschaften mit Gesundheitsdienstleistern, Distributoren und digitalen Gesundheitsplattformen erweitern die Marktpräsenz in entwickelten und aufstrebenden Regionen. Investitionen in Schulungsprogramme und klinische Bildung verbessern die Benutzerkompetenz und stärken die Markenloyalität. Der Wettbewerb intensiviert sich mit der steigenden Nachfrage nach Geräten, die reproduzierbare Ergebnisse liefern und evidenzbasierte Gefäßbewertungs-Workflows unterstützen.
Neueste Entwicklungen:
- Im Februar 2025 hat Perimed AB eine Partnerschaft mit Serendipity Partners geschlossen, die einen 49%igen Anteil erworben haben, um das Wachstum und die Innovationen in der vaskulären Bewertungstechnologie, insbesondere für die Diagnostik des diabetischen Fußes, zu beschleunigen.
- Im August 2025 hat ProMed Pharma eine 28.000 Quadratfuß große pharmazeutische Produktionsanlage in Plymouth, Minnesota von Bora Pharmaceuticals erworben, um seine Produktionskapazitäten zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Modalität, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Akzeptanz tragbarer und drahtloser SPP-Geräte wird die Point-of-Care-Gefäßdiagnostik in Krankenhäusern und ambulanten Zentren stärken.
- Der steigende Fokus auf die Früherkennung peripherer arterieller Erkrankungen wird die Abhängigkeit von objektiven Perfusionsmessungen erhöhen.
- Die Integration von KI-gestützten Analysen wird die Interpretationsgenauigkeit verbessern und die Arbeitsbelastung der Kliniker in der Wundversorgung reduzieren.
- Die Erweiterung der häuslichen Pflegedienste wird Chancen für kompakte Geräte schaffen, die Fernüberwachung unterstützen.
- Ein stärkerer Fokus auf evidenzbasierte Wundmanagementprotokolle wird die Rolle der perfusionsbasierten Bewertung erhöhen.
- Zunehmende Komplikationen des diabetischen Fußes in aufstrebenden Märkten werden die Nachfrage nach zuverlässiger Mikrozirkulationsbewertung beschleunigen.
- Gesundheitsdienstleister werden SPP-Tests in multidisziplinäre Versorgungswege integrieren, um eine bessere Behandlungsplanung zu ermöglichen.
- Hersteller werden in fortschrittliche Sensoren und ergonomische Designs investieren, um die Benutzererfahrung und diagnostische Konsistenz zu verbessern.
- Das Wachstum digitaler Gesundheitsplattformen wird nahtlosen Datenaustausch und langfristige klinische Nachverfolgung unterstützen.
- Der steigende staatliche Fokus auf das Management chronischer Krankheiten wird die breitere Einführung von Perfusionstesttechnologien in öffentlichen Gesundheitssystemen fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hautperfusiondruck-Testgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Hautdurchblutungsdruck-Testgeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure auf diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Hautperfusiondruck-Testgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Hautperfusiondruck-Testgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Geräte zur Messung des Hautperfusionsdrucks Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Geräte zur Messung des Hautperfusionsdrucks Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 386.98 million → 2032: USD 823.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Geräte zur Messung des Hautperfusionsdrucks Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Geräte zur Messung des Hautperfusionsdrucks Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Geräte zur Messung des Hautperfusionsdrucks Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Geräte zur Messung des Hautperfusionsdrucks Market Drivers
- 3.3 Markt für Geräte zur Messung des Hautperfusionsdrucks Market Restraints & Challenges
- 3.4 Markt für Geräte zur Messung des Hautperfusionsdrucks Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Geräte zur Messung des Hautperfusionsdrucks Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Geräte zur Messung des Hautperfusionsdrucks Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Geräte zur Messung des Hautperfusionsdrucks category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Geräte zur Messung des Hautperfusionsdrucks Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Geräte zur Messung des Hautperfusionsdrucks Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Geräte zur Messung des Hautperfusionsdrucks market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Geräte zur Messung des Hautperfusionsdrucks Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Geräte zur Messung des Hautperfusionsdrucks Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Geräte zur Messung des Hautperfusionsdrucks Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Geräte zur Messung des Hautperfusionsdrucks (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Geräte zur Messung des Hautperfusionsdrucks Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Geräte zur Messung des Hautperfusionsdrucks Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Geräte zur Messung des Hautperfusionsdrucks Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Geräte zur Messung des Hautperfusionsdrucks Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Geräte zur Messung des Hautperfusionsdrucks Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Geräte zur Messung des Hautperfusionsdrucks Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Geräte zur Messung des Hautperfusionsdrucks Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Geräte zur Messung des Hautperfusionsdrucks Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Geräte zur Messung des Hautperfusionsdrucks Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
