
Marktübersicht für Geräte zur Reparatur von abdominalen Aortenaneurysmen:
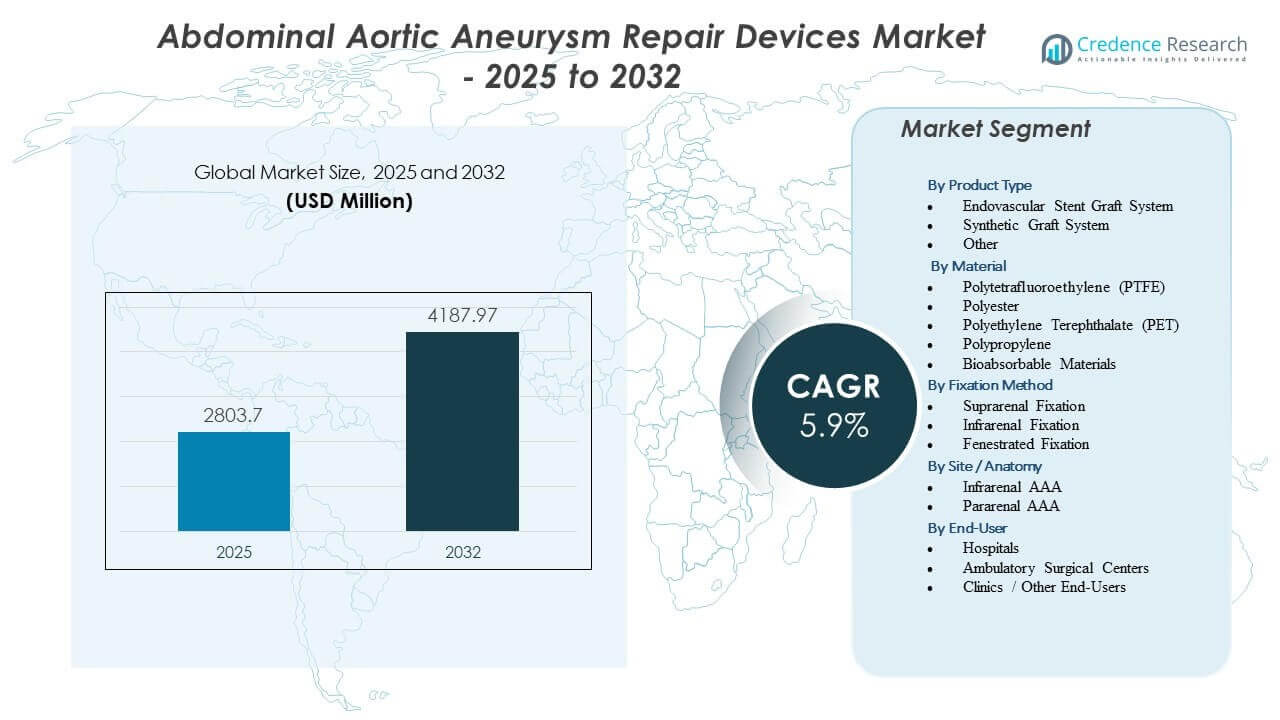
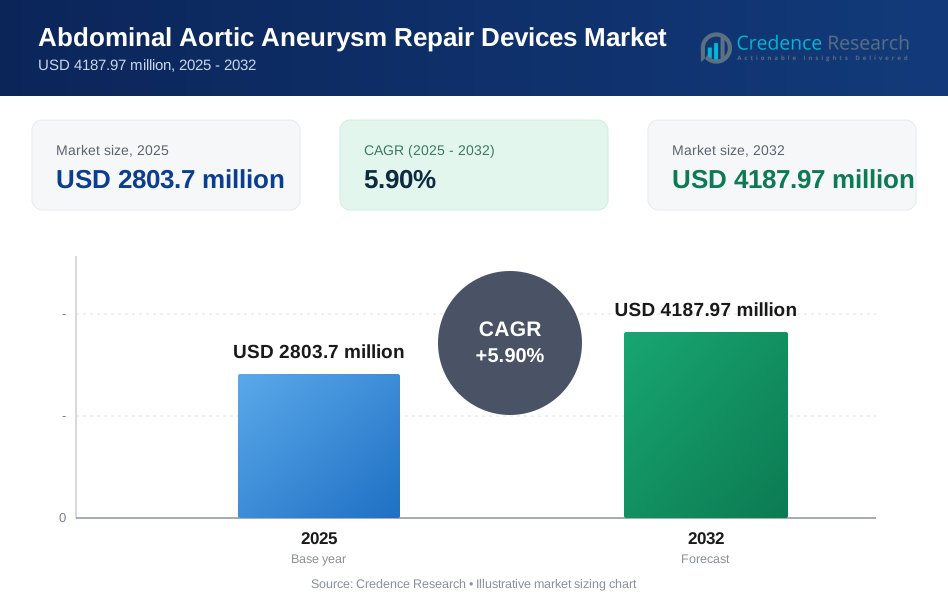
Es wird prognostiziert, dass der Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen von 2803,7 Millionen USD im Jahr 2025 auf geschätzte 4187,97 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9 % von 2025 bis 2032.
| RT-ATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Geräte zur Reparatur von abdominalen Aortenaneurysmen 2025 | 2803,7 Millionen USD |
| Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen, CAGR | 5,9% |
| Marktgröße für Geräte zur Reparatur von abdominalen Aortenaneurysmen 2032 | 4187,97 Millionen USD |
Einblicke in den Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen:
- Die steigende Akzeptanz von EVAR, verbesserte Stent-Graft-Designs und vermehrte Screenings in alternden Bevölkerungen stärken die Marktdynamik.
- Marktbeschränkungen umfassen hohe Gerätekosten, begrenzten Zugang in ressourcenarmen Umgebungen und den Bedarf an spezialisierter chirurgischer Expertise.
- Nordamerika führt aufgrund fortschrittlicher Einrichtungen und hoher Behandlungsraten, während Europa eine starke Akzeptanz unterstützt durch klinische Richtlinien beibehält.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch den Ausbau der Gesundheitsinfrastruktur und das steigende Bewusstsein für Aneurysma-Risiken.
Markttreiber für Geräte zur Reparatur von abdominalen Aortenaneurysmen
Steigende Prävalenz von Aneurysmen und zunehmende Akzeptanz minimalinvasiver Reparaturtechniken
Die zunehmende Belastung durch abdominale Aortenaneurysmen verstärkt die Nachfrage nach fortschrittlichen Reparaturgeräten. Viele Patienten suchen aufgrund des steigenden Bewusstseins für Rupturrisiken frühzeitige Interventionen. Chirurgen bevorzugen minimalinvasive Reparaturlösungen, da sie die Erholungszeit verkürzen und Komplikationen reduzieren. Krankenhäuser erweitern die EVAR-Fähigkeiten, um Hochrisikopatienten mit besseren prozeduralen Ergebnissen zu behandeln. Verbesserte Screening-Programme erkennen Aneurysmen früher in älteren Bevölkerungen. Der Trend ermutigt Gerätehersteller, haltbarere Grafts einzuführen. Regulierungsbehörden unterstützen sicherere Geräte mit verbesserter Zuverlässigkeit. Der Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen profitiert von einer breiteren klinischen Akzeptanz minimalinvasiver Reparaturmethoden.
Technologische Innovationen in Stent-Grafts und Bildgebungssystemen verbessern die prozedurale Genauigkeit
Neue Stentgraft-Materialien verbessern die Flexibilität und Haltbarkeit bei komplexen Reparaturen. Ärzte verlassen sich auf fortschrittliche Bildgebungstools, um eine präzise Platzierung während der EVAR zu erreichen. Diese Tools unterstützen höhere Erfolgsraten in anatomisch schwierigen Fällen. Gerätehersteller entwerfen Grafts, die besser zu den Anatomien der Patienten passen, mit verbesserten Dichtungszonen. Krankenhäuser investieren in hybride Operationssäle, um bildgeführte Eingriffe zu unterstützen. Patienten gewinnen durch verfeinerte Geräteentwicklung schneller an Mobilität. Technologischer Fortschritt stärkt das Vertrauen der Chirurgen bei der Durchführung von Hochrisikoreparaturen. Dieser Trend verstärkt die Nachfrage nach Geräten in globalen Gefäßzentren.
- Zum Beispiel hat W. L. Gore & Associates das GORE EXCLUDER Conformable AAA Device mit einem ACTIVE CONTROL System auf den Markt gebracht, das es Chirurgen ermöglicht, eine 100%ige Einsatzkontrolle zu erreichen und die Position des Grafts auch nach teilweiser Entschleierung anzupassen.
Wachsende geriatrische Bevölkerung und steigende Risikofaktoren wie Rauchen und Bluthochdruck
Ältere Bevölkerungsgruppen erleben aufgrund geschwächter Gefäßstrukturen eine höhere Aneurysma-Inzidenz. Steigender Bluthochdruck erhöht die Anfälligkeit unter gefährdeten Gruppen. Viele Länder berichten von höheren Raucherquoten bei alternden Männern, was die Aneurysma-Entwicklung beschleunigt. Diese Faktoren erhöhen die Nachfrage nach früher Diagnose und rechtzeitiger chirurgischer Reparatur. Gesundheitssysteme erweitern die Gefäßversorgung, um Hochrisikopatienten zu betreuen. Mehr Personen qualifizieren sich für EVAR, da die Geräteentwürfe nun breitere Anatomien unterstützen. Öffentlichkeitskampagnen heben die Bedeutung des Aneurysma-Screenings hervor. Der Markt für Geräte zur Reparatur von Bauchaortenaneurysmen gewinnt durch diese demografischen Veränderungen stetig an Dynamik.
Steigende Investitionen in die Gefäßpflegeinfrastruktur und spezialisierte Behandlungszentren
Regierungen erweitern die Finanzierung für Gefäßchirurgie-Einheiten, um fortschrittliche Aneurysma-Reparaturen zu unterstützen. Krankenhäuser übernehmen EVAR-fokussierte Programme, um steigende Patientenzahlen zu bewältigen. Schulungsinitiativen verbessern die Fähigkeiten der Chirurgen und die Ergebnisse. Anbieter starten Bildungsprogramme, um Chirurgen bei neuen Gerätesystemen zu unterstützen. Erstattungsunterstützung in vielen Regionen fördert einen breiteren Zugang zur Behandlung. Das Wachstum in fachübergreifenden Krankenhäusern fördert die Einführung komplexer Aneurysma-Reparaturlösungen. Gesundheitssysteme konzentrieren sich darauf, die Sterblichkeit im Zusammenhang mit spätstadialen Aneurysma-Präsentationen zu senken. Der Ausbau der Infrastruktur stärkt die Einführung der EVAR-Technologie weltweit.
- Zum Beispiel hat Terumo Aortic seine spezialisierte Fertigung für das Fenestrated Anaconda-Gerät ausgeweitet, eine maßgeschneiderte Lösung, die die Platzierung von bis zu 4 Fenestrationen ermöglicht, um den Blutfluss zu den Nierenarterien in komplexen Fällen mit stark gewinkelten Hälsen zu erhalten.
Markttrends für Geräte zur Reparatur von Bauchaortenaneurysmen
Verschiebung hin zu Stentgrafts der nächsten Generation mit Fenestrierungen und Verzweigungen für komplexe Aneurysma-Fälle
Chirurgen wählen zunehmend fenestrierte Geräte, um Anatomien zu behandeln, die für standardmäßige EVAR ungeeignet sind. Diese Grafts unterstützen eine präzise Ausrichtung mit den Nieren- und Iliakalgefäßen. Hersteller entwerfen anpassbare Optionen, um verschiedenen Patientenstrukturen gerecht zu werden. Der vermehrte Einsatz in tertiären Krankenhäusern erweitert die prozedurale Fähigkeit. Der Trend verbessert die Ergebnisse für Patienten mit kurzem Hals oder gewundener Aortenanatomie. Die Akzeptanz wächst aufgrund erfolgreicher Langzeit-Haltbarkeitsdaten. Hybride Zentren unterstützen die schnellere Anpassung komplexer Reparaturtechniken. Der Markt für Geräte zur Reparatur von Bauchaortenaneurysmen verzeichnet eine steigende Nachfrage nach flexiblen Graft-Designs.
Integration von KI-gesteuerten Planungstools und fortschrittlichen Navigationssystemen für präzise Reparaturen
KI-Tools helfen Chirurgen, Komplikationen vorherzusagen und die Platzierung von Transplantaten genau zu planen. Diese Systeme unterstützen eine detaillierte Visualisierung vor und während der EVAR. Krankenhäuser integrieren Echtzeit-Navigationsplattformen für bessere Kontrolle. Anbieter führen Software ein, die den Einsatz in verschiedenen Anatomien simuliert. Chirurgen verlassen sich auf prädiktive Analysen, um das Risiko von Endolecks zu minimieren. Der Einsatz von KI erweitert sich über hochfrequentierte Gefäßzentren. Der Trend unterstützt eine personalisiertere Planung der Aneurysma-Behandlung. Er erhöht das Vertrauen bei weniger erfahrenen Operateuren.
- Zum Beispiel ist die EVAR Assist Imaging Suite von GE HealthCare, integriert in die IGS-Plattform, von der FDA zugelassen und hat in veröffentlichten klinischen Bewertungen messbare Reduktionen von Kontrastmittel und Strahlung bei der EVAR-Planung und -Führung gezeigt.
Wachsende Präferenz für ambulante EVAR-Verfahren unterstützt durch verkürzten Krankenhausaufenthalt
Verbesserte Gerätekonstruktionen verringern Komplikationen nach dem Eingriff. Viele Institutionen verlagern geeignete Patienten auf ambulante EVAR. Schnellere Entlassungen reduzieren die Gesundheitskostenbelastung und verbessern die Patientenerfahrung. Bessere Abdichtungstechnologie senkt das Risiko von Wiedereinweisungen. Chirurgen verlassen sich auf vereinfachte Transplantat-Einsatzsysteme, um die Operationszeit zu verkürzen. Krankenhäuser übernehmen Schnellgenesungsprotokolle mit strukturiertem Monitoring. Der Trend wächst in Regionen mit starker Erstattungsunterstützung. Er fördert die breitere Akzeptanz minimalinvasiver Reparaturansätze.
- Zum Beispiel berichten Studien zur Gore Excluder AAA-Endoprothese von einer mittleren Entlassung innerhalb von 24 Stunden für ausgewählte Patienten mit geringem Risiko, was die breitere Einführung von ambulanten EVAR in Gefäßprogrammen unterstützt.
Steigender Fokus auf Nachmarktüberwachung und Langzeit-Leistungsüberwachung für Gerätezuverlässigkeit
Regulierungsbehörden drängen Unternehmen, mehr Langzeit-Sicherheitsdaten vorzulegen. Krankenhäuser verfolgen EVAR-Ergebnisse, um die Haltbarkeit von Transplantaten sicherzustellen. Evidenz aus der realen Welt hilft, die nächste Generation der Transplantatentwicklung zu verfeinern. Anbieter erweitern Nachsorgeprogramme, um Endolecks früher zu erkennen. Der Trend verbessert die Transparenz in der Geräteleistung. Datengetriebene Bewertungen unterstützen bessere Beschaffungsentscheidungen. Patienten gewinnen Vertrauen in die langfristige Gerätesicherheit. Der Markt für Geräte zur Reparatur von Bauchaortenaneurysmen profitiert von strukturierten Leistungsüberwachungsrichtlinien.
Analyse der Marktchancen
Komplexe anatomische Einschränkungen, Verfahrensrisiken und hohe Reinterventionsraten in bestimmten Patientengruppen
Viele Patienten weisen Anatomien auf, die außerhalb der Standard-EVAR-Anweisungen liegen, was die Reparaturmöglichkeiten einschränkt. Komplexe Aneurysmaformen erhöhen die Risiken während der Transplantatplatzierung. Chirurgen stehen vor Komplikationen im Zusammenhang mit Abdichtungszonen und Migration. Hochrisikogruppen benötigen häufig Sekundärverfahren aufgrund von Endolecks. Krankenhäuser müssen in qualifizierte Teams investieren, um solche Fälle effektiv zu bewältigen. Gerätehersteller kämpfen damit, universelle Transplantate für große anatomische Variationen zu entwerfen. Das Risiko von Reinterventionen erhöht die Gesundheitskosten und belastet Behandlungszentren. Der Markt für Geräte zur Reparatur von Bauchaortenaneurysmen steht vor Herausforderungen durch diese anatomischen Einschränkungen.
Hohe Gerätekosten, eingeschränkter Zugang in ressourcenarmen Regionen und Erstattungsbarrieren
Viele Länder erleben finanzielle Einschränkungen, die den Zugang zu fortschrittlichen Transplantaten begrenzen. Hohe Gerätepreise entmutigen die Einführung in ländlichen und einkommensschwachen Gebieten. Einige Versicherungssysteme bieten eine teilweise Erstattung, was die finanzielle Belastung der Patienten erhöht. Krankenhäuser zögern, Technologie aufgrund von Kapitalbeschränkungen aufzurüsten. Die begrenzte Verfügbarkeit von qualifizierten Gefäßchirurgen schränkt das Wachstum von Eingriffen ein. Ausbildungsprogramme bleiben auf städtische Zentren konzentriert. Die Marktexpansion verlangsamt sich in Regionen ohne starke Gefäßversorgungsinfrastruktur. Kostenbarrieren beeinflussen weiterhin die globalen Adoptionsraten.
Marktchancen für Geräte zur Reparatur von abdominalen Aortenaneurysmen
Wachsende Nachfrage nach personalisierten Transplantatdesigns und nächsten Generationen minimalinvasiver Reparaturoptionen
Maßgeschneiderte Transplantate können Anatomien ansprechen, die derzeit außerhalb der Standard-EVAR-Kriterien liegen. Hersteller erforschen modulare Systeme, die sich an patientenspezifische Bedürfnisse anpassen. Krankenhäuser zeigen wachsendes Interesse an Geräten, die für komplexe Aortenreparaturen geeignet sind. Verbesserte Bildgebung ermöglicht eine bessere Anpassung der Transplantate an individuelle Strukturen. Neue EVAR-Zubehörteile unterstützen eine höhere Genauigkeit während der Platzierung. Das Wachstum in hybriden Operationssälen fördert die Einführung fortschrittlicher Reparaturwerkzeuge. Chirurgen sehen personalisierte Reparaturtechniken als Möglichkeit, die Ergebnisse zu verbessern. Der Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen gewinnt durch diesen Personalisierungstrend an Dynamik.
Chancen in aufstrebenden Märkten durch Infrastrukturausbau und breitere Screening-Programme
Entwicklungsländer investieren in Gefäßzentren, um die steigende Inzidenz von Aneurysmen zu bewältigen. Öffentliches Screening identifiziert mehr Patienten früher, was das Behandlungsvolumen erhöht. Regierungen modernisieren Krankenhäuser, um bildgeführte EVAR zu unterstützen. Anbieter erweitern Ausbildungsprogramme, um die regionale Chirurgenkompetenz zu fördern. Lokale Vertriebspartner helfen, den Zugang zu Geräten in ländlichen Gebieten zu erweitern. Erstattungsreformen unterstützen die Einführung minimalinvasiver Reparaturoptionen. Marktteilnehmer sehen starkes Wachstumspotenzial in Regionen mit alternden Bevölkerungen. Größeres Bewusstsein fördert frühere Interventionen und höhere Verfahrensnachfrage.
Analyse der Marktsegmentierung für Geräte zur Reparatur von abdominalen Aortenaneurysmen:
Nach Produkttyp
Endovaskuläre Stent-Transplantatsysteme dominieren aufgrund der starken Einführung minimalinvasiver EVAR-Verfahren. Diese Systeme bieten kürzere Erholungszeiten und niedrigere Komplikationsraten, was die Nachfrage in hochvolumigen Gefäßzentren stärkt. Chirurgen bevorzugen diese Transplantate für unterschiedliche Anatomien und verbesserte langfristige Haltbarkeit. Synthetische Transplantatsysteme werden weiterhin bei offenen chirurgischen Reparaturen verwendet, bei denen eine vollständige arterielle Rekonstruktion erforderlich ist. Polyester- und PTFE-basierte Transplantate unterstützen eine vorhersehbare Handhabung während der OSR. Andere Produkte, einschließlich Liefersystemen und zusätzlicher Werkzeuge, bieten Unterstützung für eine genaue Platzierung und Verfahrenssicherheit. Krankenhäuser rüsten ihre Bestände auf, um fortschrittliche Transplantatplatzierungswerkzeuge einzuschließen. Der Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen verzeichnet starke Produktinnovationen, die sich auf präzise Abdichtung und Migrationsresistenz konzentrieren.
- Zum Beispiel zeigte das Medtronic Endurant™ Stentgraft-System in der ENGAGE-Registry eine 98,6%ige Freiheit von aneurysma-bedingter Mortalität nach 5 Jahren, was eine starke Langzeitleistung bei mehr als 1.200 realen EVAR-Patienten bestätigt.
Nach Material
PTFE bleibt aufgrund seiner hervorragenden Biokompatibilität und des reduzierten Thromboserisikos weit verbreitet. Polyester bleibt bei offenen Reparaturen aufgrund seiner hohen Zugfestigkeit und der leichten Nahtführung gefragt. PET-Grafts bieten Haltbarkeit und erhalten die Lumenform über einen langen Nachbeobachtungszeitraum. Polypropylen findet begrenzte, aber gezielte Verwendung dort, wo Flexibilität in Graft-Komponenten erforderlich ist. Bioabbaubare Materialien gewinnen an Aufmerksamkeit für zukünftige Geräte, die eine verbesserte endotheliale Integration anstreben. Hersteller evaluieren hybride Materialmischungen, um die Abdichtungsfähigkeit zu verbessern. Krankenhäuser suchen Materialien, die die Reinterventionsraten bei komplexen Anatomien reduzieren. Der Markt für Reparaturgeräte von abdominalen Aortenaneurysmen profitiert von Fortschritten, die die Langlebigkeit von Grafts verbessern.
Nach Fixierungsmethode
Die suprarenale Fixierung führt aufgrund der starken Verankerungsfähigkeit oberhalb der Nierenarterien, was die Stabilität bei kurzen oder gewinkelten Hälsen verbessert. Chirurgen verlassen sich darauf, um Graft-Migration in herausfordernden Anatomien zu verhindern. Die infrarenale Fixierung bleibt dort in Gebrauch, wo Patienten eine ausreichende Halslänge und geringe Winkelung aufweisen. Diese Grafts unterstützen eine unkomplizierte Platzierung und ein geringes Risiko für Niereninteraktionen. Die fenestrierte Fixierung wächst schnell, da sie Fälle anspricht, die außerhalb der Standard-IFU-Bereiche fallen. Diese Geräte richten sich an kritische Astgefäße für eine präzise Abdichtung. Krankenhäuser erhöhen die Verfahrenskapazität für fenestriertes EVAR, da das Training verbessert wird. Der Markt für Reparaturgeräte von abdominalen Aortenaneurysmen gewinnt an Bedeutung durch erweiterte Fixierungslösungen für komplexe Reparaturen.
- Zum Beispiel zeigte die suprarenale Fixierung im Endurant™-System eine Graft-Migrationsrate von unter 1% nach 5 Jahren in der ENGAGE-Registry, was ihre Stabilität in feindlichen Halsanatomien verstärkt.
Nach Ort / Anatomie
Infrarenale AAA-Fälle dominieren aufgrund der hohen Prävalenz in alternden Bevölkerungen. Die EVAR-Adoption bleibt hier hoch, da die meisten Patienten für Standard-Grafts qualifizieren. Krankenhäuser optimieren Arbeitsabläufe, um große Mengen an infrarenalen Reparaturen mit vorhersehbaren Ergebnissen zu bewältigen. Pararenale AAA-Fälle erfordern fortschrittliche Grafts, einschließlich fenestrierter und verzweigter Systeme. Chirurgen behandeln diese Patienten in spezialisierten Zentren, die für komplexe Verfahren ausgestattet sind. Die Komplexität treibt die Nachfrage nach anpassbaren Graft-Designs an. Behandlungsentscheidungen basieren stark auf anatomischen Bildgebungen, um die richtigen Fixierungen auszuwählen. Der Markt für Reparaturgeräte von abdominalen Aortenaneurysmen expandiert durch verbesserte Lösungen für anatomisch schwierige Präsentationen.
Nach Endbenutzer
Krankenhäuser bleiben die primären Endbenutzer aufgrund der Verfügbarkeit von Gefäßchirurgen, hybriden Operationssälen und fortschrittlicher Bildgebung. Große Zentren bewältigen hohe Verfahrensvolumina und unterstützen sowohl EVAR als auch OSR. Ambulante chirurgische Zentren erhöhen die Nutzung von EVAR für geeignete Patienten aufgrund schnellerer Entlassungswege. Diese Zentren konzentrieren sich auf kosteneffiziente Pflege, unterstützt durch optimierte Gerätebestände. Kliniken und andere Endbenutzer tragen durch Screening, Überweisung und langfristige Patientenbetreuung bei. Sie unterstützen die Früherkennung, die das Timing der Intervention verbessert. Das wachsende Patientenbewusstsein steigert die Nachfrage nach spezialisierter vaskulärer Bewertung. Der Markt für Reparaturgeräte von abdominalen Aortenaneurysmen profitiert von einer erweiterten Versorgung über verschiedene Einrichtungstypen hinweg.
Segmentierung:
Nach Produkttyp
- Endovaskuläres Stent-Graft-System
- Synthetisches Graft-System
- Andere
Nach Material
- Polytetrafluorethylen (PTFE)
- Polyester
- Polyethylenterephthalat (PET)
- Polypropylen
- Bioabbaubare Materialien
Nach Fixierungsmethode
- Suprarenale Fixierung
- Infrarenale Fixierung
- Fenestrierte Fixierung
Nach Ort / Anatomie
- Infrarenales AAA
- Pararenales AAA
Nach Endverbraucher
- Krankenhäuser
- Ambulante Operationszentren
- Kliniken / Andere Endverbraucher
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält mit rund 38 % den größten Anteil am globalen Markt, unterstützt durch eine starke EVAR-Akzeptanz, fortschrittliche vaskuläre Versorgungsinfrastruktur und hohe Diagnoseraten. Große Krankenhausnetzwerke führen hohe Verfahrensvolumina durch, was die Nachfrage nach Grafts der nächsten Generation stärkt. Führende Hersteller unterhalten starke Vertriebsstrukturen in den Vereinigten Staaten und Kanada. Die Region profitiert von der breiten Verfügbarkeit von Hybrid-Operationssälen und bildgeführten Systemen. Regulatorische Genehmigungen schreiten stetig voran, was eine schnellere Integration von Geräteinnovationen ermöglicht. Der Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen ist in Nordamerika aufgrund des starken Patientenbewusstseins und der hohen Screening-Durchdringung gut etabliert.
Europa folgt mit einem Marktanteil von etwa 30 %, angetrieben durch günstige klinische Richtlinien und die weit verbreitete Akzeptanz minimalinvasiver Aneurysma-Reparaturen. Chirurgen in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern verwenden fortschrittliche fenestrierte und verzweigte Grafts für komplexe Fälle. Die meisten Länder unterhalten strukturierte Screening-Programme, die auf ältere Bevölkerungsgruppen abzielen. Krankenhäuser investieren in EVAR-fokussierte Schulungszentren, die die Verfahrenseffizienz unterstützen. Marktteilnehmer arbeiten mit regionalen Gesellschaften zusammen, um die Gerätebewertung zu stärken. Europa verzeichnet ein stetiges Wachstum, da Gesundheitssysteme frühzeitige Interventionen priorisieren.
Der asiatisch-pazifische Raum entwickelt sich mit einem Anteil von fast 22 % zur am schnellsten wachsenden Region, angetrieben durch steigende Investitionen im Gesundheitswesen und eine schnell wachsende ältere Bevölkerung. China, Japan, Indien und Südkorea erhöhen die Einführung moderner Stent-Graft-Systeme, da der Zugang zu Bildgebung verbessert wird. Krankenhäuser modernisieren ihre Abteilungen für Gefäßchirurgie, um höhere Aneurysma-Erkennungsraten zu bewältigen. Schwellenländer erweitern Erstattungswege, die eine breitere EVAR-Akzeptanz unterstützen. Hersteller konzentrieren sich auf lokale Partnerschaften, um die Produktreichweite zu verbessern. Der Markt für Reparaturgeräte bei Bauchaortenaneurysmen gewinnt im asiatisch-pazifischen Raum an Dynamik mit wachsender klinischer Expertise und breiterer Patientenberechtigung.
Analyse der Hauptakteure:
- Medtronic plc
- Cook Medical Inc.
- L. Gore & Associates, Inc.
- Terumo Corporation
- MicroPort Scientific Corporation
- Artivion Inc.
- Lombard Medical
- Cardinal Health, Inc.
- Endologix LLC
- Boston Scientific Corporation
Wettbewerbsanalyse:
Der Markt für Reparaturgeräte bei Bauchaortenaneurysmen zeichnet sich durch starken Wettbewerb unter globalen Medizinprodukteunternehmen aus, die sich auf die Verbesserung der Flexibilität von Grafts, der Abdichtungsleistung und der langfristigen Haltbarkeit konzentrieren. Zu den führenden Akteuren gehören Medtronic, Cook Medical, W. L. Gore & Associates, Terumo, Endologix und Cardinal Health. Jeder Wettbewerber erweitert sein Produktportfolio mit fortschrittlichen Stent-Graft-Designs, die für Standard- und komplexe Anatomien geeignet sind. Unternehmen investieren in klinische Register, um die Haltbarkeit zu validieren, das Migrationsrisiko zu reduzieren und die Integration von Seitenästen zu verbessern. Technologien für hybride Operationssäle stärken die Differenzierung der Anbieter, da Krankenhäuser eine nahtlose bildgesteuerte Bereitstellung anstreben. Wettbewerbsstrategien konzentrieren sich auf die Schulung von Ärzten, erweiterte IFU-Zulassungen und langfristige Überwachungsprogramme. Unternehmen arbeiten daran, die Reinterventionsraten zu senken und die Benutzerfreundlichkeit zu verbessern, um eine breitere EVAR-Akzeptanz zu unterstützen. Der Markt bewegt sich in Richtung Graft-Systeme mit fortschrittlicher Fixierung und verbesserter Abdichtung, die sicherere und vorhersehbarere Ergebnisse unterstützen.
Neueste Entwicklungen:
- Im Mai 2024 gab Endologix LLC klinische Fortschritte seines ChEVAS-Systems (Chimney Endovascular Aneurysm Sealing) bekannt, nachdem neue Studienergebnisse eine verbesserte Abdichtungsleistung in anspruchsvollen Anatomien zeigten. Die Entwicklung entsprach der Strategie von Endologix, Patienten anzusprechen, die außerhalb der konventionellen EVAR-Behandlungsbereiche fallen.
- Im Februar 2024 berichtete W. L. Gore & Associates über neue klinische Meilensteine für die GORE® EXCLUDER® Conformable AAA Endoprothese mit ACTIVE CONTROL System nach erfolgreicher Markteinführung in den USA. Das Unternehmen hob die breitere Akzeptanz bei Ärzten hervor, die durch verbesserte Repositionierbarkeit und verbesserte Abdichtungsergebnisse in schwierigen Halsanatomien getrieben wird.
- Im Januar 2024 kündigte Medtronic die kontinuierliche Erweiterung seiner klinischen Daten zum Endurant™ II/IIs Stentgraft-System durch neue Langzeitergebnisse aus dem ENGAGE-Register an. Das Update verstärkte das starke Haltbarkeitsprofil des Geräts in sowohl standardisierten als auch komplexen AAA-Anatomien und unterstützte das breitere klinische Vertrauen in die EVAR-Annahme in großen Gefäßzentren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Material, Befestigungsmethode, Ort / Anatomie und Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Perspektiven:
- Der Markt für Reparaturgeräte von abdominalen Aortenaneurysmen wird mit einer breiteren EVAR-Annahme voranschreiten, unterstützt durch verbesserte Abdichtungstechnologien und größere anatomische Kompatibilität.
- Das Wachstum wird sich ausweiten, da Krankenhäuser in hybride Operationssäle investieren, die die Genauigkeit bei komplexen Aneurysma-Reparaturen verbessern.
- Gerätehersteller werden sich darauf konzentrieren, die Indikationen zu erweitern, um Patienten zu behandeln, die außerhalb der standardmäßigen Eignungsprofile fallen.
- KI-gesteuerte Planungstools und Bildgebungsintegration werden eine präzisere Platzierung von Grafts in verschiedenen Anatomien unterstützen.
- Minimalinvasive Reparaturoptionen werden die Nachfrage in Regionen mit steigender Teilnahme an Screenings stärken.
- Neue Graft-Materialien werden auf verbesserte Flexibilität, Haltbarkeit und sicherere Langzeitergebnisse abzielen.
- Unternehmen werden die Investitionen in Programme zur Überwachung nach der Markteinführung erhöhen, um die Transparenz langfristiger Daten zu unterstützen.
- Ambulante EVAR-Wege werden an Dynamik gewinnen, da klinische Ergebnisse weiterhin eine frühzeitige Entlassung begünstigen.
- Schulungsprogramme werden erweitert, um die Kompetenz von Chirurgen in fenestrierten und verzweigten Graft-Systemen zu unterstützen.
- Strategische Partnerschaften werden zunehmen, da Unternehmen daran arbeiten, Bildgebung, Navigation und Einsatzinnovationen in einheitliche Plattformen zu integrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Geräte zur Reparatur von Bauchaortenaneurysmen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Geräte zur Reparatur von Bauchaortenaneurysmen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Reparaturgeräte von abdominalen Aortenaneurysmen hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Geräte zur Reparatur von Bauchaortenaneurysmen antreiben?
Wer sind die führenden Unternehmen im Markt für Geräte zur Reparatur von Bauchaortenaneurysmen?
Welche Region hatte 2025 den größten Anteil am Markt für Geräte zur Reparatur von Bauchaortenaneurysmen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2803.7 million → 2032: USD 4187.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Drivers
- 3.3 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Restraints & Challenges
- 3.4 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Geräte zur Reparatur von abdominalen Aortenaneurysmen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
