
Marktübersicht:
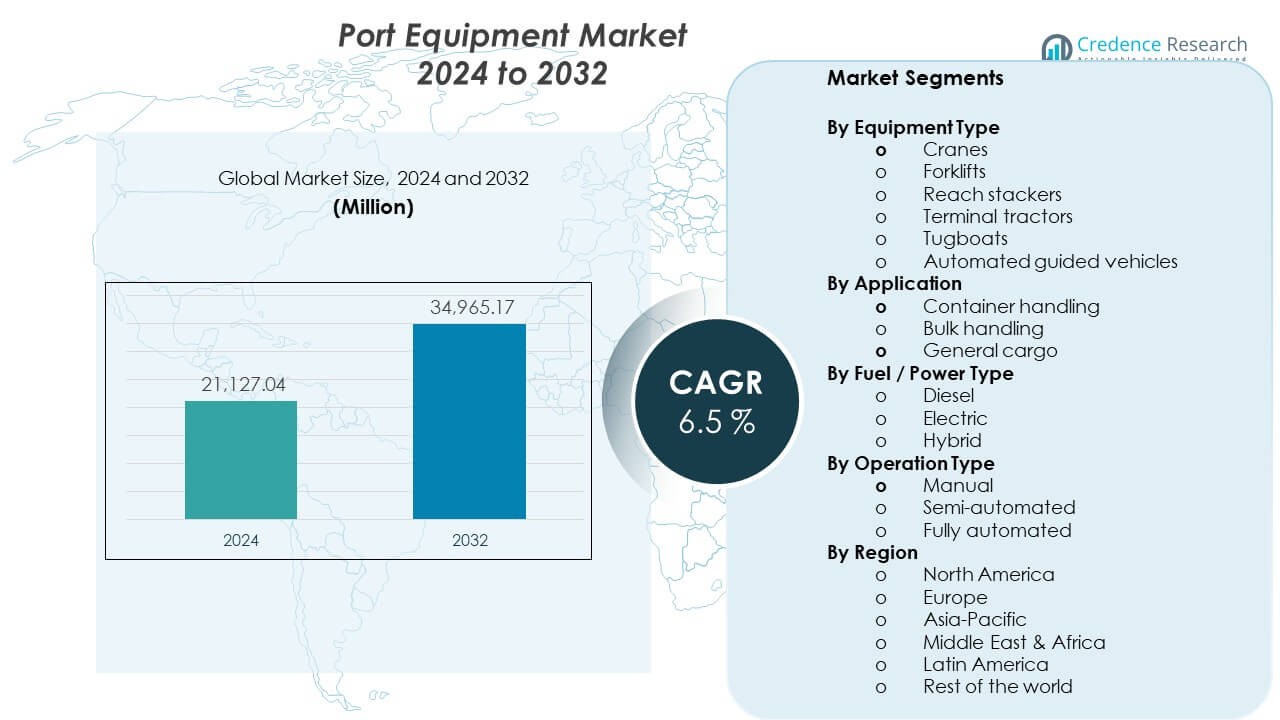
Der Markt für Hafenausrüstung wird voraussichtlich von 21.127,04 Millionen USD im Jahr 2024 auf 34.965,17 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt von 2024 bis 2032 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,5 % verzeichnet.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Hafenausrüstung 2024 | 21.127,04 Millionen USD |
| Markt für Hafenausrüstung, CAGR | 6,5% |
| Marktgröße für Hafenausrüstung 2032 | 34.965,17 Millionen USD |
Markteinblicke:
- Der Markt lag 2024 bei 21.127,04 Millionen USD und wird bis 2032 34.965,17 Millionen USD erreichen, mit einer CAGR von 6,5 %.
- Asien-Pazifik führt mit einem Anteil von etwa 45 % aufgrund großer Häfen und Handelsvolumina, gefolgt von Europa mit 25 % aufgrund des Modernisierungsfokus und Nordamerika mit 18 % durch Terminal-Upgrades.
- Der Nahe Osten & Afrika ist die am schnellsten wachsende Region mit einem Anteil von fast 8 %, angetrieben durch neue Hafen-Drehkreuze, Logistikkorridore und öffentliche-private Investitionen.
- Nach Anwendung hält die Containerabfertigung fast 60 % Anteil aufgrund hoher Durchsatzanforderungen, während die Schüttgutabfertigung etwa 25 % mit Unterstützung des Rohstoffhandels ausmacht.
- Nach Ausrüstungsart repräsentieren Kräne etwa 40 % Anteil aufgrund der Nachfrage nach Schwerlasthebungen, während Hofausrüstung und Fahrzeuge zusammen fast 45 % durch tägliche Terminaloperationen beitragen.
Markttreiber:
Erweiterung des globalen Handels und der Containerdurchsatzkapazität Steigende seegestützte Handelsvolumina veranlassen Häfen, die Umschlagskapazität zu erweitern. Der Markt für Hafenausrüstung profitiert von höheren Strömen containerisierter Fracht. Hafenbehörden investieren in Kräne und Hofausrüstung, um Staus zu reduzieren. Größere Schiffe erfordern höhere Hubkapazitäten und größere Reichweiten. Terminalbetreiber streben schnellere Schiffsabfertigung und Liegeplatzproduktivität an. Ausrüstungs-Upgrades unterstützen den 24/7-Betrieb der Häfen. Nationale Logistikpläne unterstützen große Hafeninfrastrukturprojekte. Diese Faktoren stärken die stetige Nachfrage nach Ausrüstung in großen Häfen.- Zum Beispiel hat ZPMC Schiff-zu-Land-Kräne mit einer Reichweite von über 24 Reihen und Hubkapazitäten über 65 Tonnen geliefert, die ultra-große Containerschiffe an großen asiatischen Häfen unterstützen.
- Zum Beispiel berichtet Konecranes, dass seine modernen gummibereiften Portalkräne Verfügbarkeitsraten von über 98 % erreichen, was den Häfen hilft, die Betriebszeit während der Flottenerneuerungsprogramme zu verbessern.
Markttrends:
Verschiebung hin zu automatisierten und halbautomatisierten Terminaloperationen Die Automatisierungsakzeptanz steigt in großen und mittelgroßen Häfen. Der Markt für Hafenausrüstung spiegelt diesen strukturellen Betriebsschub wider. Automatisierte Kräne verbessern Präzision und Zykluskonsistenz. Fernbedienung verbessert die Arbeitssicherheit und Kontrolle. Softwaregesteuerte Koordination verbessert den Verkehrsfluss im Hof. Terminalbetreiber schätzen vorhersehbare Leistungsniveaus. Die Automatisierungsakzeptanz breitet sich über Mega-Häfen hinaus aus. Dieser Trend verändert die Spezifikationen und Designprioritäten der Ausrüstung.- Zum Beispiel hat Kalmars AutoStrad™-Terminaltraktorsystem einen kontinuierlichen unbemannten Betrieb von über 20 Stunden pro Tag an automatisierten Containerterminals gezeigt, was die Konsistenz der Hofproduktivität verbessert.
- Zum Beispiel arbeiten Liebherrs elektrische mobile Hafenkräne mit null lokalen Emissionen und liefern Hubgeschwindigkeiten über 120 m/min, was sowohl Nachhaltigkeit als auch hohe Durchsatzanforderungen unterstützt.
Analyse der Marktchancen:
Hohe Kapitalinvestitionen und lange Amortisationszeiten der Ausrüstung Hafenausrüstung erfordert erhebliche Vorabkapitalaufwendungen. Der Markt für Hafenausrüstung steht unter Budgetdruck von Käufern. Lange Amortisationszeiten verzögern Kaufentscheidungen. Öffentliche Häfen sind auf staatliche Finanzierungszusagen angewiesen. Private Betreiber balancieren Renditen mit Finanzierungskosten. Wirtschaftliche Abschwünge beeinflussen Kapitalallokationspläne. Währungsrisiken beeinflussen die Preisgestaltung importierter Ausrüstung. Kostenbarrieren begrenzen die Akzeptanz in kleineren Häfen. Komplexe Wartungsanforderungen und Fachkräftemangel Fortschrittliche Ausrüstung erfordert qualifizierte technische Unterstützung. Der Markt für Hafenausrüstung stößt auf Servicefähigkeitlücken. Häfen kämpfen darum, ausgebildete Techniker zu rekrutieren. Wartungsverzögerungen erhöhen das Betriebsrisiko. Die Verfügbarkeit von Ersatzteilen beeinflusst die Betriebszeit. Schulungsprogramme erfordern Zeit und Investitionen. Die Komplexität der Ausrüstung erhöht die Abhängigkeit vom Service. Diese Faktoren stellen eine Herausforderung für den reibungslosen Betrieb der Ausrüstung dar.Marktchancen:
Hafenerweiterung in aufstrebenden Handelskorri doren und neuen Terminals Aufstrebende Volkswirtschaften investieren stark in die Hafenkapazität. Der Markt für Hafenausrüstung profitiert von Greenfield-Projekten. Neue Terminals erfordern die vollständige Installation von Ausrüstung. Die Entwicklung von Handelskorridoren unterstützt die anhaltende Nachfrage. Öffentlich-private Partnerschaften finanzieren große Hafenprojekte. Strategische Standorte ziehen Logistikinvestitionen an. Häfen in der Anfangsphase übernehmen moderne Ausrüstungsstandards. Erweiterungsprojekte eröffnen langfristige Liefermöglichkeiten. Technologie-Upgrades mit Fokus auf Sicherheit und betriebliche Resilienz Häfen priorisieren Sicherheits- und Resilienzverbesserungen. Der Markt für Hafenausrüstung profitiert von diesem Fokus. Fortschrittliche Kontrollsysteme reduzieren Unfallrisiken. Redundante Systeme verbessern die Zuverlässigkeit der Ausrüstung. Wetterfeste Designs unterstützen raue Umgebungen. Sicherheitsstandards beeinflussen Beschaffungsrichtlinien. Resiliente Ausrüstung unterstützt ununterbrochene Operationen. Diese Gelegenheit treibt die Nachfrage nach Premium-Ausrüstung an.Marktsegmentierungsanalyse:
Nach Ausrüstungsart Kräne spielen eine zentrale Rolle aufgrund von Schwerlast- und Schiffsreichweitenanforderungen. Gabelstapler unterstützen flexible Frachtbewegungen innerhalb von Terminals. Reach-Stacker ermöglichen schnelles Stapeln von Containern auf begrenztem Raum. Terminaltraktoren verbessern die Transporteffizienz im Hof. Schlepper unterstützen die Schiffsmanövrierung und Hafensicherheit. Automatisierte geführte Fahrzeuge unterstützen präzisen und kontrollierten Hofverkehr.- Zum Beispiel sind SANYs Reach-Stacker für das Heben von 45-Tonnen-Containern bis zu fünf Hochstapelungen ausgelegt und unterstützen Hochdichte-Containerhöfe mit gemischten Frachtvolumen.
Segmentierung:
Nach Ausrüstungsart- Kräne
- Gabelstapler
- Reach-Stacker
- Terminaltraktoren
- Schlepper
- Automatisierte geführte Fahrzeuge
- Containerabfertigung
- Schüttgutabfertigung
- Allgemeine Fracht
- Diesel
- Elektrisch
- Hybrid
- Manuell
- Halbautomatisiert
- Vollautomatisiert
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Großbritannien
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Leistung des Marktes in Asien-Pazifik und Europa Asien-Pazifik hält den größten Anteil am globalen Markt mit fast 45 %. Der Markt für Hafenausrüstung profitiert von großen Containerströmen in China. Japan und Südkorea unterstützen die Nachfrage durch fortschrittliche Terminalsysteme. Südostasien erweitert die Hafenkapazität, um das Exportwachstum zu unterstützen. Europa macht etwa 25 % des gesamten Marktanteils aus. Deutschland, die Niederlande und Spanien führen aufgrund der Hafenmodernisierung. Der regionale Fokus bleibt auf Automatisierung und Emissionsreduzierung. Marktposition in Nordamerika und Naher Osten &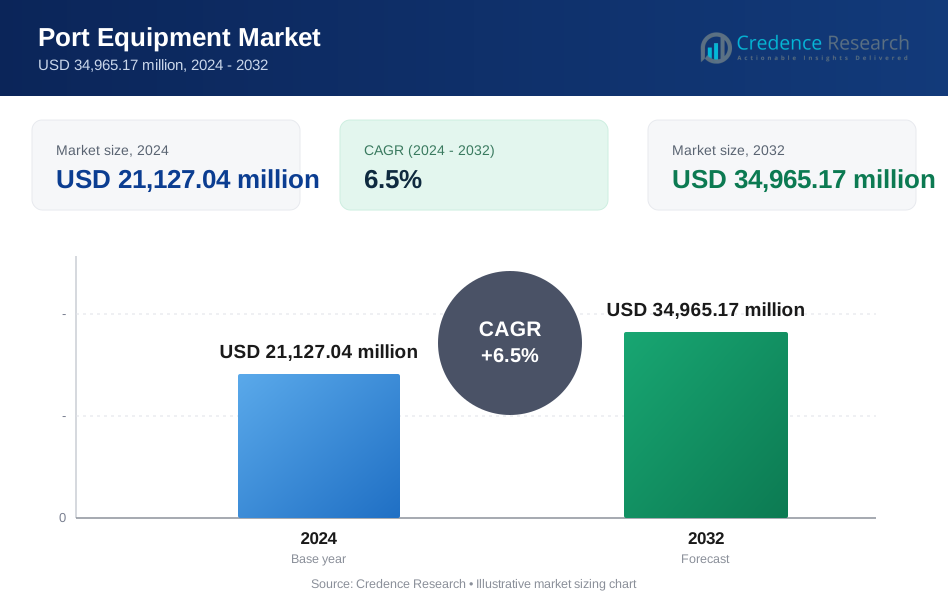
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hafenanlagen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Hafenanlagen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Hafenanlagen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Hafenanlagen antreiben?
Wer sind die führenden Unternehmen im Markt für Hafenanlagen?
Welche Region hatte 2024 den größten Anteil am Markt für Hafenanlagen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Hafenausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Hafenausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 21,127.04 million → 2032: USD 34,965.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Hafenausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Hafenausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Hafenausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Hafenausrüstung Market Drivers
- 3.3 Markt für Hafenausrüstung Market Restraints & Challenges
- 3.4 Markt für Hafenausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Hafenausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Hafenausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Hafenausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Hafenausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Hafenausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Hafenausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Hafenausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Hafenausrüstung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Hafenausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Hafenausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Hafenausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Hafenausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Hafenausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Hafenausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Hafenausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Hafenausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Hafenausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Hafenausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Hafenausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
