
Marktübersicht:
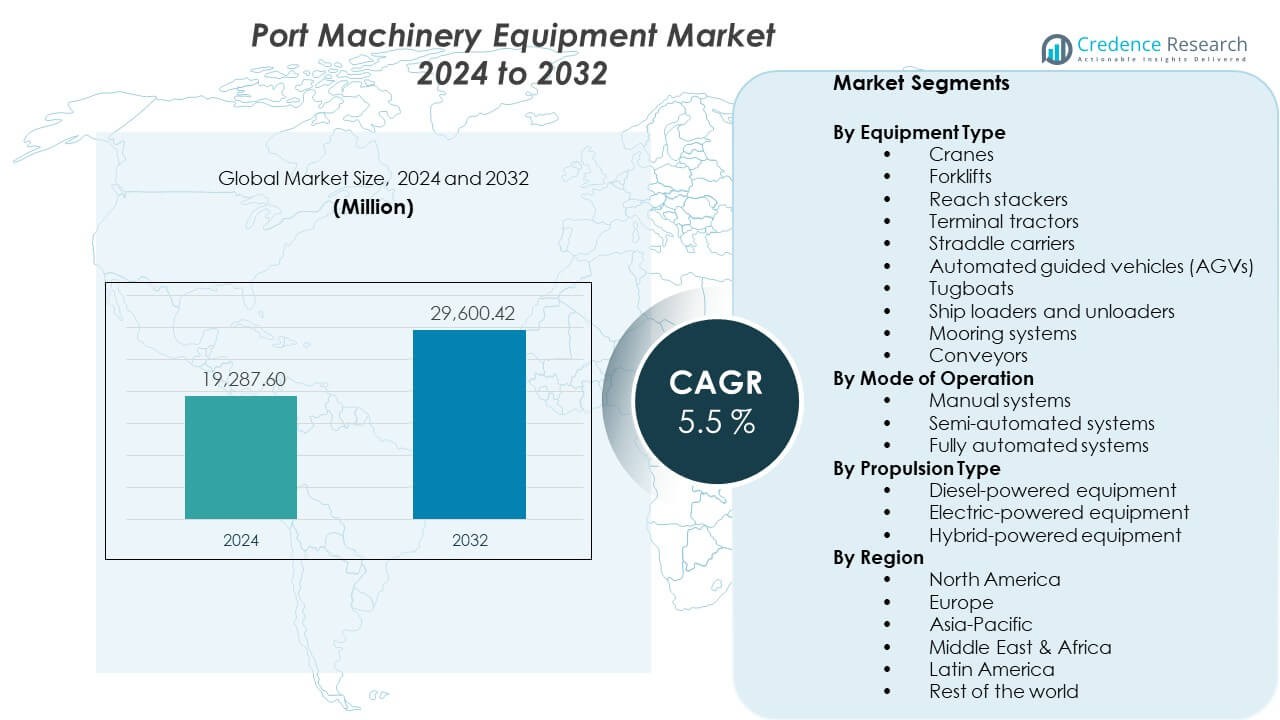
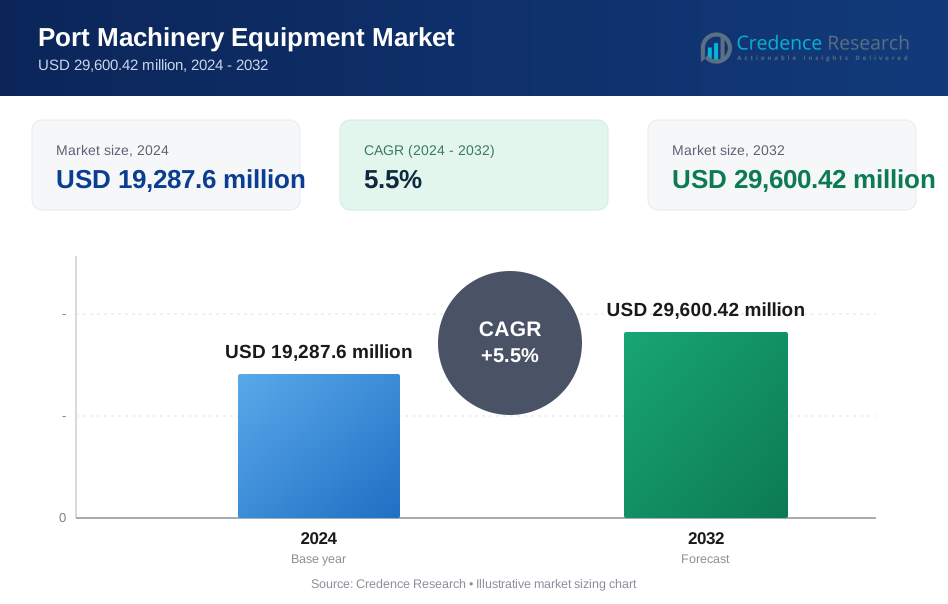
Der Markt für Hafenmaschinenausrüstung wird voraussichtlich von 19.287,6 Millionen USD im Jahr 2024 auf geschätzte 29.600,42 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt von 2024 bis 2032 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,5 % verzeichnet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Hafenmaschinenausrüstung 2024 | 19.287,6 Millionen USD |
| Markt für Hafenmaschinenausrüstung, CAGR | 5,5% |
| Marktgröße für Hafenmaschinenausrüstung 2032 | 29.600,42 Millionen USD |
Die Nachfrage steigt aufgrund des höheren Containerverkehrs und der Bewegung von Massengütern über große Häfen. Hafenbehörden konzentrieren sich auf Betriebseffizienz, Sicherheit und geringere Emissionen. Automatisierte Kräne und intelligente Handhabungssysteme reduzieren die Abhängigkeit von Arbeitskräften und Verzögerungen. Elektrifizierte Ausrüstung hilft Häfen, Umweltvorschriften zu erfüllen und Kraftstoffkosten zu senken. Die Erweiterung von Containerterminals unterstützt die Nachfrage nach fortschrittlichen Hebelösungen. Das Wachstum von Binnenhäfen erhöht ebenfalls den Bedarf an Maschinen. Diese kombinierten Treiber erhalten starke Ersatz- und Aufrüstungszyklen für Ausrüstung.
Der asiatisch-pazifische Raum führt den Markt aufgrund der großflächigen Hafeninfrastruktur in China und Südostasien an. China treibt die Nachfrage durch kontinuierliche Hafenmodernisierung und Exportwachstum an. Europa folgt mit Upgrades, die sich auf Automatisierung und grüne Häfen konzentrieren. Länder wie Deutschland und die Niederlande investieren in intelligente Terminals. Nordamerika zeigt ein stetiges Wachstum, das durch Kapazitätserweiterung und Effizienzbedürfnisse der Arbeitskräfte getrieben wird. Aufstrebende Regionen sind der Nahe Osten und Afrika, unterstützt durch neue Hafenprojekte und die Entwicklung von Handelskoridoren.
Markteinblicke:
Schreiben Sie Markteinblicke in 5 kurzen Punkten unter Verwendung dieser Informationen:
- Verwenden Sie die Marktübersicht mit den genauen Werten für 2024, 2032 und CAGR.
- Heben Sie die drei wichtigsten regionalen Anteile (mit Prozentsätzen) aus der regionalen Analyse hervor und erklären Sie kurz, warum sie dominieren.
- Fügen Sie einen Punkt für die am schnellsten wachsende Region mit ihrem Anteil und ihren Treibern hinzu.
- Nennen Sie in 2 Punkten die Verteilung der Segmentanteile (mit Prozentsätzen).
Markttreiber:
Steigende globale Handelsvolumina und Programme zur Erweiterung der Hafenkapazität
Der globale Seeverkehr nimmt in den Segmenten Container- und Massengut weiterhin zu. Häfen erweitern ihre Kapazität, um einen höheren Frachtumschlag mit besserer Effizienz zu bewältigen. Der Markt für Hafenmaschinenausrüstung profitiert von großangelegten Terminalerweiterungsprojekten weltweit. Größere Schiffe erfordern Kräne mit höherer Hebekapazität und größerer Reichweite. Häfen investieren in fortschrittliche Handhabungsausrüstung, um Liegeplatzstaus zu reduzieren. Kapazitätsupgrades unterstützen schnellere Umschlagszeiten von Schiffen. Strategische Handelskoridore erhöhen die Konsistenz des Frachtflusses. Infrastrukturinvestitionen stärken die langfristige Wettbewerbsfähigkeit der Häfen.
- Zum Beispiel hat ZPMC Containerbrücken mit einer Hubkapazität von über 80 Tonnen und einer Ausladung von über 70 Metern geliefert, die die Abfertigung von Mega-Schiffen in großen asiatischen und nahöstlichen Containerhäfen ermöglichen.
Fokus auf Betriebseffizienz und Produktivitätsverbesserungen im Frachtumschlag
Hafenbetreiber priorisieren eine höhere Produktivität pro Kran und Terminalfläche. Fortschrittliche Maschinen ermöglichen schnellere Lade- und Entladezyklen über Schiffe hinweg. Der Markt für Hafenausrüstung unterstützt effizienzgetriebene Beschaffungsentscheidungen. Automatisierte Handhabungssysteme reduzieren manuelle Fehler während des Betriebs. Verbesserte Nutzung der Ausrüstung hilft, Betriebskosten zu senken. Schnellere Frachtbewegungen unterstützen die Zuverlässigkeit von Schiffsfahrplänen. Leistungsstarke Terminals ziehen globale Schiffsallianzen an. Produktivitätsverbesserungen rechtfertigen kontinuierliche Ausrüstungsupgrades.
- Zum Beispiel berichtet Konecranes, dass seine automatisierten Stapelkrane Containerumschlagsraten von über 30 Bewegungen pro Stunde erreichen, was eine höhere Yard-Dichte und einen konsistenten Terminaldurchsatz unterstützt.
Wachsende Betonung auf Sicherheitsstandards und Zuverlässigkeit der Ausrüstung in Häfen
Häfen setzen strenge Sicherheitsstandards für Frachtumschlagsaktivitäten durch. Moderne Maschinen reduzieren Unfallrisiken für Bediener und Bodenpersonal. Ferngesteuerte Ausrüstung begrenzt die Exposition von Arbeitern gegenüber Gefahrenzonen. Der Markt für Hafenausrüstung stimmt mit sicherheitsorientierten Modernisierungsstrategien überein. Zuverlässige Maschinen helfen, unerwartete Ausfallzeiten zu minimieren. Zustandsüberwachung unterstützt geplante Wartungszyklen. Sicherere Terminals verbessern das Vertrauen der Belegschaft. Gute Sicherheitsbilanzen verbessern den Ruf des Hafens.
Umweltvorschriften treiben Modernisierungsinitiativen für Ausrüstung voran
Häfen stehen unter zunehmendem Druck, Emissionen und Lärmbelastung zu reduzieren. Elektrische und hybride Maschinen ersetzen traditionelle dieselbetriebene Ausrüstung. Energieeffiziente Systeme unterstützen Nachhaltigkeits- und Compliance-Ziele. Der Markt für Hafenausrüstung passt sich strengeren Umweltanforderungen an. Sauberere Ausrüstung verbessert die Luftqualität in der Nähe von Hafenstädten. Lärmminderung unterstützt den Betrieb in der Nähe von Wohngebieten. Grüne Initiativen beeinflussen Beschaffungspolitiken. Nachhaltigkeitsziele beschleunigen Pläne zum Austausch von Maschinen.
Markttrends:
Steigende Akzeptanz von intelligenten und digital vernetzten Hafenausrüstungssystemen
Häfen integrieren digitale Steuerungen und Sensoren in Handhabungsgeräte. Vernetzte Systeme bieten Echtzeit-Leistungs- und Nutzungsdaten. Der Markt für Hafenausrüstung spiegelt eine stetige digitale Transformation in den Terminals wider. Datenanalysen unterstützen bessere Entscheidungen zur Nutzung von Vermögenswerten. Fernüberwachung verbessert die Genauigkeit der vorausschauenden Wartung. Digitale Werkzeuge verbessern die betriebliche Transparenz. Intelligente Systeme unterstützen halbautomatisierte Terminals. Technologieakzeptanz verbessert die langfristige Effizienz.
- Zum Beispiel ermöglicht die ABB Ability™-Zustandsüberwachungsplattform Echtzeit-Diagnosen an Hafenkranen und hat durch vorausschauende Wartungsalgorithmen eine Reduzierung ungeplanter Ausfallzeiten um bis zu 20% demonstriert.
Übergang zu elektrifizierten und hybriden Flotten von Hafenhandhabungsgeräten
Häfen wechseln zu elektrisch betriebenen Kränen und Fahrzeugen. Hybridsysteme balancieren Leistungsanforderungen und Energieeffizienz aus. Der Markt für Hafenausrüstung folgt den Trends der sauberen Energieübernahme. Ladeinfrastruktur wird innerhalb der Terminalbereiche ausgebaut. Elektrische Flotten reduzieren die Abhängigkeit von Kraftstoff und Emissionen. Geringerer Betriebsgeräuschpegel kommt städtischen Hafenstandorten zugute. Energieeinsparungen verbessern die Kontrolle der Lebenszykluskosten. Die Elektrifizierung der Flotten gewinnt breitere Akzeptanz.
- Zum Beispiel arbeiten die vollständig elektrischen Terminal-Traktoren von Kalmar ohne Emissionen am Auspuff und unterstützen kontinuierliche Mehrschichtbetriebe mit Schnellladesystemen, die für Containerterminals mit hohem Durchsatz konzipiert sind.
Steigende Nachfrage nach modularen und flexiblen Gerätekonfigurationen
Häfen suchen nach Maschinen, die unterschiedliche Ladungstypen und -volumen unterstützen. Modulare Ausrüstung ermöglicht eine schnellere Anpassung an die Anforderungen des Terminals. Der Markt für Hafenmaschinenausrüstung profitiert von der Nachfrage nach anpassungsfähigen Systemen. Flexible Designs unterstützen Mehrzweck-Hafenoperationen. Platzoptimierung verbessert die Produktivität im Lagerbereich. Austauschbare Komponenten reduzieren Ausfallzeiten während der Wartung. Skalierbare Maschinen passen zu gestuften Expansionsplänen. Flexibilität verbessert die betriebliche Widerstandsfähigkeit.
Wachsende Vorliebe für Automatisierung in Containerterminals mit hohem Volumen
Containerterminals mit hohem Volumen übernehmen automatisierte Handhabungslösungen. Automatisierung verbessert die Konsistenz in den Ladungsbewegungsprozessen. Der Markt für Hafenmaschinenausrüstung stimmt mit Terminalautomatisierungsstrategien überein. Automatisierte Kräne unterstützen kontinuierliche Operationen mit minimalen Unterbrechungen. Arbeitskräftemangel fördert Investitionen in die Automatisierung. Präzisionssysteme reduzieren das Risiko von Ladungsschäden. Automatisierung verbessert die Vorhersagbarkeit des Durchsatzes. Große Häfen führen die Einführung von Automatisierung an.
Analyse der Marktchallenges:
Hohe Kapitalinvestitionsanforderungen und lange Amortisationszeiten für Ausrüstung
Hafenmaschinen erfordern erhebliche anfängliche Kapitalinvestitionen. Hohe Kosten begrenzen die Einführung in kleinen und mittelgroßen Häfen. Der Markt für Hafenmaschinenausrüstung steht vor budgetbezogenen Einschränkungen in öffentlichen Häfen. Lange Amortisationszeiten beeinflussen die Beschaffungsplanung. Der Zugang zu Finanzierungen variiert je nach Region. Wirtschaftliche Unsicherheit verzögert Upgrade-Entscheidungen. Kostendruck wirkt sich auf die Budgets der Hafenbehörden aus. Kapitalplanung bleibt eine große Herausforderung.
Komplexe Wartungsanforderungen und Fachkräftemangel
Fortschrittliche Maschinen erfordern qualifizierte Techniker und Ingenieure. Fachkräftemangel beeinträchtigt die Wartungsqualität und Reaktionszeit. Der Markt für Hafenmaschinenausrüstung stößt auf Einschränkungen bei der Verfügbarkeit von Talenten. Schulungsprogramme erfordern Zeit und Investitionen. Technische Komplexität erhöht die Abhängigkeit von Dienstleistungen. Der Zugang zu Ersatzteilen beeinflusst die Betriebszeit der Ausrüstung. Wartungsverzögerungen verringern die Produktivität des Terminals. Kompetenzlücken verlangsamen die Einführung von Technologien.
Marktchancen:
Erweiterung von aufstrebenden Häfen und Handelskoridoren in Entwicklungsländern
Entwicklungsländer investieren stark in neue Hafeninfrastrukturprojekte. Die Erweiterung von Handelskoridoren schafft neue Nachfrage nach Ausrüstung. Der Markt für Hafenmaschinenausrüstung gewinnt Chancen in aufstrebenden Volkswirtschaften. Neue Häfen übernehmen von Anfang an moderne Maschinen. Von der Regierung geleitete Projekte unterstützen große Beschaffungsvolumen. Exportwachstum stärkt Investitionspläne in die Infrastruktur. Aufstrebende Häfen suchen nach effizienten Handhabungssystemen. Frühe Einführung unterstützt langfristige Lieferantenbeziehungen.
Fortschritt der Automatisierung und digitalen Lösungen in mittelgroßen Häfen
Mittelgroße Häfen erkunden kostengünstige Automatisierungslösungen. Digitale Upgrades verbessern die Sichtbarkeit in den Terminaloperationen. Der Markt für Hafenmaschinenausrüstung profitiert von skalierbaren Technologien. Erschwingliche Automatisierung erweitert das Einführungspotenzial. Softwaregesteuerte Systeme verlängern die Lebensdauer der Ausrüstung. Digitale Werkzeuge unterstützen schrittweise Modernisierungspfade. Technologiepartnerschaften schaffen neue Einnahmequellen. Innovation unterstützt nachhaltige Wachstumschancen.
Analyse der Marktsegmentierung:
Nach Gerätetyp
Kräne stellen die zentrale Ausrüstung in Container- und Massengutterminals dar. Gabelstapler und Reach-Stacker unterstützen die flexible Frachtbewegung innerhalb der Lagerbereiche. Terminal-Traktoren spielen eine Schlüsselrolle im horizontalen Transport zwischen Kai und Lagerzonen. Portalhubwagen ermöglichen eine hochdichte Containerstapelung in großen Terminals. Automatisierte, geführte Fahrzeuge unterstützen den unbemannten Frachttransport in fortschrittlichen Häfen. Schlepperboote gewährleisten sicheres Manövrieren von Schiffen innerhalb der Hafengrenzen. Schiffslader und -entlader dienen den Anforderungen der Massenguthandhabung. Festmachersysteme verbessern die Stabilität der Schiffe während der Ladeoperationen. Förderbänder unterstützen den kontinuierlichen Fluss von Schüttgut. Der Markt für Hafenausrüstung stützt sich auf diesen vielfältigen Ausrüstungsmix, um verschiedene Hafenoperationen zu unterstützen.
- Zum Beispiel bieten die mobilen Hafenkräne von Liebherr Hebekapazitäten von bis zu 308 Tonnen und unterstützen sowohl die Container- als auch die Massenguthandhabung von einer einzigen Mehrzweckplattform aus.
Nach Betriebsmodus
Manuelle Systeme sind in kleinen und mittelgroßen Häfen mit begrenzten Automatisierungsbudgets weiterhin üblich. Halbautomatisierte Systeme bieten ein Gleichgewicht zwischen Kosteneffizienz und Produktivitätssteigerung. Vollautomatisierte Systeme finden in Containerterminals mit hohem Volumen zunehmend Anwendung. Automatisierung verbessert die betriebliche Konsistenz und Sicherheit. Digitale Steuerungssysteme unterstützen Präzision und Zuverlässigkeit. Fortgeschrittene Häfen priorisieren die Automatisierung, um den Durchsatz zu verbessern. Arbeitseffizienz bleibt ein wichtiger Aspekt über alle Betriebsmodi hinweg. Der Reifegrad der Technologie beeinflusst das Adoptionstempo.
- Zum Beispiel betreibt die Maasvlakte II-Anlage von APM Terminals vollautomatisierte Kai-Kräne und AGVs und erreicht hochkonsistente Containerumschlagszyklen unter zentralisierten digitalen Steuerungssystemen.
Nach Antriebsart
Dieselbetriebene Ausrüstung dient weiterhin schweren Hafenoperationen. Elektrisch betriebene Ausrüstung gewinnt aufgrund von Emissionsvorschriften an Bedeutung. Elektrische Systeme reduzieren Lärm und Betriebskosten. Hybridbetriebene Ausrüstung bietet Flexibilität über verschiedene Einsatzzyklen hinweg. Hybride Lösungen unterstützen den schrittweisen Flottenübergang. Energieeffizienz prägt Beschaffungsstrategien. Die Wahl des Antriebs hängt von der Hafengröße und den politischen Zielen ab. Umweltkonformität treibt langfristige Ausrüstungsupgrades an.
Segmentierung:
Nach Ausrüstungstyp
- Kräne
- Gabelstapler
- Reach-Stacker
- Terminal-Traktoren
- Portalhubwagen
- Automatisierte, geführte Fahrzeuge (AGVs)
- Schlepperboote
- Schiffslader und -entlader
- Festmachersysteme
- Förderbänder
Nach Betriebsmodus
- Manuelle Systeme
- Halbautomatisierte Systeme
- Vollautomatisierte Systeme
Nach Antriebsart
- Dieselbetriebene Ausrüstung
- Elektrisch betriebene Ausrüstung
- Hybridbetriebene Ausrüstung
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Der asiatisch-pazifische Raum hält mit etwa 45 % den größten Anteil am Markt für Hafenmaschinenausrüstung. China führt die Region aufgrund großer Containerhäfen und kontinuierlicher Infrastrukturverbesserungen an. Häfen wie Shanghai, Ningbo und Shenzhen treiben die starke Nachfrage nach Kränen und automatisierten Systemen an. Südostasiatische Länder erweitern Häfen, um exportorientiertes Wachstum zu unterstützen. Japan und Südkorea investieren in intelligente und energieeffiziente Hafenausrüstung. Öffentliche und private Finanzierung unterstützt Modernisierungsprogramme. Hohe Handelsvolumina erhalten die langfristige Nachfrage nach dem Austausch von Ausrüstung.
Nordamerika und Europa
Nordamerika macht fast 25 % des Marktanteils aus, unterstützt durch Kapazitätserweiterungen und Produktivitätssteigerungsprojekte. Die Vereinigten Staaten konzentrieren sich auf die Modernisierung von Häfen, um Staus zu reduzieren und die Umschlagszeiten zu verbessern. Die Einführung von Automatisierung nimmt zu, um Arbeitskräftebeschränkungen zu begegnen. Europa repräsentiert etwa 22 % des Marktanteils, angetrieben durch Umweltauflagen und Digitalisierungsziele. Länder wie Deutschland, die Niederlande und Spanien investieren in grüne Hafenausrüstung. Elektrifizierungstrends prägen Beschaffungsstrategien. Starke regulatorische Rahmenbedingungen beeinflussen Ausrüstungsupgrades.
Lateinamerika, Naher Osten und Afrika
Lateinamerika, der Nahe Osten und Afrika halten zusammen etwa 8 % des Marktanteils. Lateinamerikanische Häfen expandieren durch Privatisierung und Handelswiederherstellungsinitiativen. Brasilien und Mexiko führen die regionale Nachfrage nach Ausrüstung an. Der Nahe Osten profitiert von der Entwicklung von Logistikzentren und großen Hafenprojekten. Länder wie Saudi-Arabien und die VAE investieren in fortschrittliche Terminals. Afrika zeigt ein allmähliches Wachstum durch den Bau neuer Häfen. Aufkommende Handelskoridore unterstützen zukünftiges Nachfragewachstum.
Analyse der Hauptakteure:
- Liebherr Group
- Shanghai Zhenhua Heavy Industries (ZPMC)
- Sany Heavy Industry Co., Ltd.
- Konecranes
- Kalmar (Cargotec)
- Terex Corporation
Wettbewerbsanalyse:
Der Markt für Hafenmaschinenausrüstung zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern aus. Führende Unternehmen konzentrieren sich auf Produktzuverlässigkeit, Automatisierungsfähigkeit und Lebenszyklus-Serviceunterstützung. Große Akteure profitieren von breiten Portfolios, die Kräne, Fahrzeuge und digitale Lösungen abdecken. Es begünstigt Lieferanten mit nachgewiesener Lieferkapazität für große Hafenprojekte. Strategische Partnerschaften mit Hafenbehörden stärken langfristige Verträge. Technologische Fähigkeiten differenzieren Lieferanten in automatisierten Terminals. Der Preisdruck bleibt in aufstrebenden Regionen hoch. Markenreputation und After-Sales-Support beeinflussen Kaufentscheidungen. Die Wettbewerbsintensität bleibt in den wichtigsten Regionen moderat bis hoch.
Neueste Entwicklungen:
- Im November 2025 bestellte Luka Koper, ein langjähriger Kunde von Konecranes, vier zusätzliche elektrische gummibereifte Portalkrane (RTG), nach seiner Bestellung von vier identischen elektrischen RTGs im Jahr 2024. Die neue Bestellung wurde im dritten Quartal 2025 gebucht, mit geplanter Übergabe im zweiten Quartal 2026. Jeder Kran verfügt über die Truck Lift Prevention-Sicherheitstechnologie von Konecranes und wird von Kabeltrommelsystemen an das lokale Netz angeschlossen, mit an Bord befindlichen Batteriepacks für den Wechsel der Stapel.
- Im November 2025 gaben Terex Corporation und REV Group eine endgültige Fusionsvereinbarung bekannt, um einen führenden Hersteller von Spezialausrüstungen zu bilden. Die Fusion wird ein diversifiziertes Unternehmen schaffen, das Ausrüstungen für die Notfall-, Abfall-, Versorgungs-, Umwelt- und Materialverarbeitungsindustrien herstellt, mit erwarteten Pro-forma-Nettoverkäufen von 7,8 Milliarden Dollar. Terex-CEO Simon Meester wird als Präsident und CEO des kombinierten Unternehmens fungieren. Darüber hinaus hat Terex einen Prozess zur Beendigung seines Aerials-Segments, einschließlich des Genie-Geschäfts, durch einen möglichen Verkauf oder Spin-off eingeleitet.
- Im Oktober 2025 unterzeichnete Konecranes einen fünfjährigen Full-Service-Vertrag mit OPCSA im Hafen von Las Palmas, Spaniens größtem und geschäftigstem Seehafen. Der Vertrag umfasst präventive und korrektive Wartung sowie 24/7-Bereitschaftsdienst für die Hybrid-RTG-Flotte des Hafens, wobei acht zusätzliche Hybrid-Konecranes-RTGs für die Lieferung im zweiten Quartal 2026 geplant sind.
- Im September 2025 unterzeichnete Liebherr eine wegweisende zehnjährige Partnerschaftsvereinbarung mit Transnet Port Terminals in Südafrika, die eine bedeutende strategische Zusammenarbeit im Bereich der Hafenausrüstung darstellt. Die Vereinbarung umfasst die Lieferung von Schiff-zu-Land-Kranen (STS), gummibereiften Portalkranen (RTG) und schienengebundenen Portalkranen (RMG), um die Hafenbetriebe in den wichtigsten Terminals Südafrikas zu verbessern. Transnet hat bereits umfangreiche Bestellungen aufgegeben, darunter vier große STS-Krane für den Hafen von Durban, die derzeit in Südafrika montiert werden, und 48 RTG-Krane für mehrere Chargen, die für die Terminals in Durban und Kapstadt bestimmt sind. Die Partnerschaft geht über die Lieferung von Ausrüstungen hinaus und umfasst ein umfassendes 20-jähriges Asset-Management-Programm, das Lebenszyklusunterstützung, Wartung, Reparaturen und Teilemanagement sicherstellt. Liebherr investiert in ein neues Kompetenz- und Vertriebszentrum in Durban mit dem Liebherr Technology Campus, einem Schulungs- und Innovationszentrum für berufliche Entwicklung und maßgeschneiderte Lösungen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gerätetyp, Betriebsmodus und Antriebsart. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung der Hafenautomatisierung wird sich auf große Containerterminals ausweiten
- Die Elektrifizierung von Umschlaggeräten wird an Dynamik gewinnen
- Intelligente Wartungssysteme werden die Betriebszeit der Ausrüstung verbessern
- Aufstrebende Häfen werden in moderne Umschlaglösungen investieren
- Hybrider Antrieb wird Übergangsstrategien unterstützen
- Digitale Integration wird die betriebliche Transparenz verbessern
- Sicherheitsorientiertes Gerätdesign wird an Priorität gewinnen
- Modulare Maschinen werden flexible Hafenlayouts unterstützen
- Servicebasierte Geschäftsmodelle werden die Einnahmen stärken
- Nachhaltigkeitsziele werden Beschaffungsentscheidungen beeinflussen
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hafenmaschinen und welche Größe wird für 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Hafenmaschinen und -geräte zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Hafenmaschinen und -geräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Hafenmaschinen und -geräte antreiben?
Wer sind die führenden Unternehmen im Markt für Hafenmaschinen und -ausrüstungen?
Welche Region hatte 2024 den größten Anteil am Markt für Hafenmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Hafenmaschinenausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Hafenmaschinenausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 19,287.6 million → 2032: USD 29,600.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Hafenmaschinenausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Hafenmaschinenausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Hafenmaschinenausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Hafenmaschinenausrüstung Market Drivers
- 3.3 Markt für Hafenmaschinenausrüstung Market Restraints & Challenges
- 3.4 Markt für Hafenmaschinenausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Hafenmaschinenausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Hafenmaschinenausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Hafenmaschinenausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Hafenmaschinenausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Hafenmaschinenausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Hafenmaschinenausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Hafenmaschinenausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Hafenmaschinenausrüstung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Hafenmaschinenausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Hafenmaschinenausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Hafenmaschinenausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Hafenmaschinenausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Hafenmaschinenausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Hafenmaschinenausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Hafenmaschinenausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Hafenmaschinenausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Hafenmaschinenausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Hafenmaschinenausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Hafenmaschinenausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
