
Überblick über den Markt für Herzüberwachung:
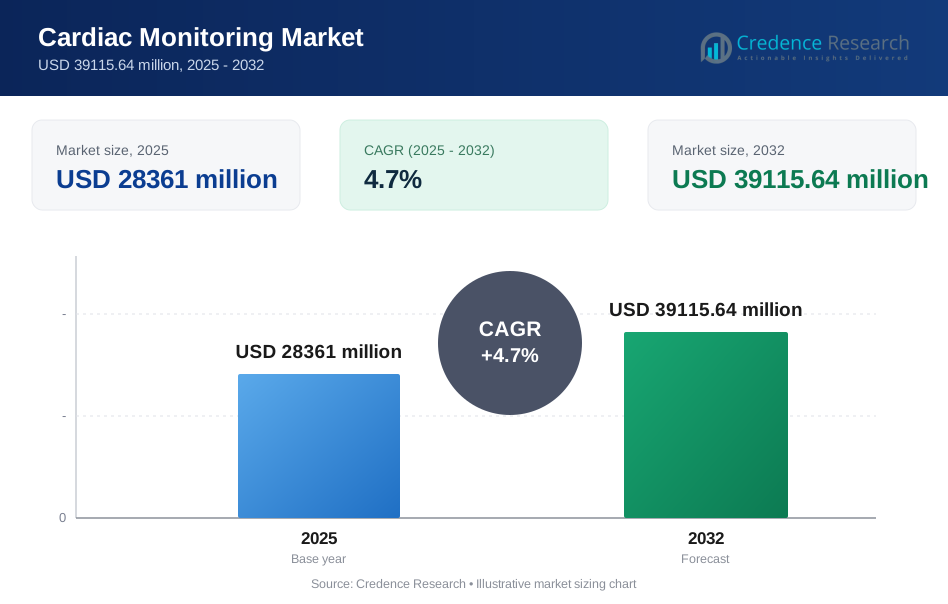
Die globale Marktgröße für Herzüberwachung wurde im Jahr 2025 auf 28.361 Millionen USD geschätzt und soll bis 2032 39.115,64 Millionen USD erreichen, was einem CAGR von 4,7 % von 2025 bis 2032 entspricht. Der stärkste Wachstumstreiber ist die Erweiterung ambulanter und fernmedizinischer Pfade, die eine längere Rhythmuserfassung über kurze Untersuchungen in Einrichtungen hinaus erfordern und die Nutzung der Überwachung in Screening, Diagnose, Überwachung nach der Entlassung und Nachsorge bei chronischen Krankheiten erhöhen. Nordamerika bleibt die Hauptnachfrage, unterstützt durch die hohe Akzeptanz vernetzter Überwachungsabläufe, während Europa und der asiatisch-pazifische Raum durch breiteren Zugang und Modernisierung der Herzversorgung eine inkrementelle Expansion beitragen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Herzüberwachung 2025 | 28.361 Millionen USD |
| Markt für Herzüberwachung, CAGR | 4,7% |
| Marktgröße für Herzüberwachung 2032 | 39.115,64 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Herzüberwachung soll von 28.361 Millionen USD im Jahr 2025 auf 39.115,64 Millionen USD bis 2032 bei einem CAGR von 4,7 % im Zeitraum 2025–2032 wachsen.
- Ruhe-EKG machte 2025 den größten Anteil von 33,4 % aus, was die grundlegende Rolle des EKGs bei Screening, Triage und langfristiger Rhythmusbewertung widerspiegelt.
- Konventionelle (verkabelte) Systeme hielten 2025 einen Umsatzanteil von 55,3 %, was auf die anhaltende Abhängigkeit von etablierten Überwachungsinfrastrukturen in Krankenhäusern hinweist.
- Krankenhäuser repräsentierten 2025 einen Anteil von 48,1 %, unterstützt durch den Bedarf an Telemetrie in der Akutversorgung, fachliche Aufsicht und höheren Patientendurchsatz für Herzbewertungen.
- Nordamerika hielt 2025 einen Anteil von 42,8 %, was den größten regionalen Umsatzbeitrag innerhalb des Marktes für Herzüberwachung anzeigt.

Segmentanalyse
Die Nachfrage auf dem Markt für Herzüberwachung wird zunehmend durch die Notwendigkeit geprägt, intermittierende und asymptomatische Ereignisse über längere Zeiträume zu erfassen, was die Akzeptanz ambulanter und tragbarer Modalitäten neben der etablierten Überwachung in Einrichtungen stärkt. Die Prioritäten der Anbieter verlagern sich hin zu Effizienz der Arbeitsabläufe, Signalqualität und umsetzbarer Interpretation, was den Wert von Konnektivität und Analytik im täglichen Betrieb erhöht. Die Neugestaltung der Versorgungspfade hin zu früherer Erkennung und kontinuierlicher Nachsorge erweitert die Überwachungsvolumina in Screening-Programmen, ambulanter Kardiologie und Überwachung nach Eingriffen. Kaufentscheidungen spiegeln auch Integrationsanforderungen über Unternehmenssysteme, personelle Engpässe und Erwartungen an skalierbare Fernüberwachung wider.
Die Produktpräferenz im Markt für kardiale Überwachung variiert je nach klinischem Umfeld und diagnostischem Zweck. Kurzzeitige diagnostische Anwendungsfälle unterstützen die routinemäßige Nutzung von EKGs, während vermutete paroxysmale Arrhythmien die Nachfrage nach längeren Überwachungszeiträumen durch Holter, Ereignisüberwachung und telemetriebasierte Lösungen erhöhen. Implantierbare Überwachung unterstützt die verlängerte Überwachung in schwer zu erfassenden Fällen, insbesondere wenn die Symptomfrequenz niedrig ist und der diagnostische Ertrag entscheidend ist. Tragbare Pflastermonitore gewinnen aufgrund der vereinfachten Patientenadhärenz und der betrieblichen Effizienz für Programme mit hohem Volumen weiterhin an Aufmerksamkeit in ambulanten Pfaden.
Einblicke nach Produkttyp
Ruhe-EKG machte 2025 den größten Anteil von 33,4% aus. Ruhe-EKG wird weiterhin weit verbreitet eingesetzt, da EKG-basierte Diagnosen in der Primärversorgung, Notfallbewertung, stationären Telemetrie-Workflows und routinemäßigen kardiologischen Nachuntersuchungen eingebettet sind. Die breite Verfügbarkeit, standardisierte Interpretationsprotokolle und die relativ geringe betriebliche Komplexität erhalten hohe Verfahrensvolumina in allen Versorgungseinstellungen aufrecht. Die Nachfrage profitiert auch von einer steigenden Screening-Intensität und strukturiertem Monitoring in chronischen kardiovaskulären Managementprogrammen.
Einblicke nach Technologie
Konventionell (verkabelt) machte 2025 den größten Anteil von 55,3% aus. Konventionelle Infrastruktur bleibt dominant aufgrund langer Ersatzzyklen für Krankenhausüberwachungssysteme und etablierter klinischer Workflows, die auf verkabelten Bett- und Telemetriearchitekturen basieren. Standardisiertes Gerätemanagement, klinische Vertrautheit und Kompatibilität mit bestehenden Krankenhaus-IT- und Überwachungsstationen helfen, die Nutzung aufrechtzuerhalten. Das Wachstum von drahtlosen und tragbaren Geräten setzt sich fort, aber die konventionelle Bereitstellung behält die größte installierte Basis in der Akutversorgung.
Einblicke nach Endbenutzer
Krankenhäuser machten 2025 den größten Anteil von 48,1% aus. Krankenhäuser führen die Nachfrage an, da die Telemetrieüberwachung die akute kardiale Bewertung, die peri-prozedurale Überwachung und Eskalationspfade für rhythmusbezogene Ereignisse unterstützt. Zentralisierte Personalbesetzung und Spezialistenverfügbarkeit ermöglichen kontinuierliche Überwachung und schnelle klinische Reaktion in risikoreicheren Populationen. Der Krankenhausbeschaffung tendiert auch dazu, integrierte Überwachungsökosysteme zu bevorzugen, die eine multiparametrische Überwachung und breitere Unternehmens-Workflows unterstützen.
Treiber des Marktes für kardiale Überwachung
Wachsende Belastung durch Herz-Kreislauf-Erkrankungen und Bedarf an Arrhythmie-Erkennung
Das Wachstum des Marktes für kardiale Überwachung wird durch einen steigenden klinischen Bedarf unterstützt, Arrhythmien früher zu erkennen und Hochrisikopatienten konsistenter zu überwachen. Die zunehmende Prävalenz chronischer kardiovaskulärer Erkrankungen erhöht die diagnostischen Volumina in ambulanten und stationären Umgebungen. Ein größerer klinischer Schwerpunkt auf der Identifizierung intermittierender Rhythmusstörungen erhöht die Nachfrage nach längeren Überwachungszeiträumen im Vergleich zu Einzelbesuchsbeurteilungen. Gesundheitssysteme priorisieren auch die Kontinuität der Versorgung, was die Überwachungshäufigkeit in Nachsorge- und Nachentlassungspfaden erhöht.
Verschiebung zu ambulanten und Fernüberwachungspfaden
Die Akzeptanz des Marktes für Herzüberwachung steigt, da die Versorgung von stationären Umgebungen zu ambulanten Einrichtungen und häuslichen Nachsorgeprogrammen verlagert wird. Programme zur Fernüberwachung reduzieren vermeidbare Besuche und ermöglichen frühere Eingriffe, wenn klinisch signifikante Rhythmusstörungen auftreten. Überlegungen zur Patientenbequemlichkeit und -adhärenz unterstützen den breiteren Einsatz von tragbaren und patchbasierten Lösungen in der Langzeitüberwachung. Der Fokus von Kostenträgern und Anbietern auf effiziente Nutzung beschleunigt weiter den Einsatz skalierbarer Überwachungsdienste.
Technologieintegration und analytikgetriebene Workflow-Effizienz
Die Differenzierung im Markt für Herzüberwachung hängt zunehmend von Konnektivität, Analytik und Signaltriage-Funktionen ab, die die Effizienz der Kliniker verbessern. Die Integration mit Unternehmenssystemen reduziert die Fragmentierung bei der EKG-Überprüfung, der Telemetrieüberwachung und der Koordination der Fernüberwachung. Analytik-unterstützte Interpretation verbessert die Priorisierung umsetzbarer Ereignisse und reduziert die betriebliche Belastung durch nicht umsetzbare Alarme. Gesundheitssysteme schätzen zunehmend Plattformen, die standardisierte Berichterstattung und den Einsatz an mehreren Standorten in Netzwerken unterstützen.
- Zum Beispiel verbindet sich das MUSE-Kardiologie-Informationsmanagementsystem von GE Healthcare — das von 87% der führenden Herzzentren in den Vereinigten Staaten genutzt wird — direkt mit den elektronischen Krankenakten der Krankenhäuser, um den Fluss von Herzinformationen und EKG-Daten in den Versorgungseinrichtungen zu verwalten und zu optimieren.
Wachstum der Verfahrensvolumina und Nachsorgeprogramme
Die Nachfrage auf dem Markt für Herzüberwachung profitiert von wachsenden Verfahrensvolumina und einem größeren Bedarf an Überwachung während der Erholung und des Langzeitmanagements. Die Überwachung nach dem Eingriff unterstützt die frühzeitige Erkennung von Komplikationen und stärkt die klinischen Ergebnisse durch rechtzeitige Eskalation. Klinische Pfade integrieren zunehmend strukturierte Nachsorge, was die Nutzung von Überwachung in Diagnosezentren und ambulanter Kardiologie erhöht. Die Expansion spezialisierter Herzdienste in aufstrebenden Märkten unterstützt weiter die schrittweise Einführung von Geräten und Dienstleistungen.
- Zum Beispiel zeigte der einsetzbare Herzmonitor Reveal LINQ von Medtronic, dass Kardiologen 3,6-mal häufiger eine Diagnose für ungeklärte Synkopen mit ICMs im Vergleich zu herkömmlichen Überwachungsstrategien stellen, und zwischen 70% und 86% der Patienten, die letztendlich mit einem ICM diagnostiziert wurden, wären unter herkömmlichen Überwachungsansätzen allein unentdeckt geblieben.
Herausforderungen des Marktes für Herzüberwachung
Die Umsetzung auf dem Markt für Herzüberwachung steht vor betrieblichen Herausforderungen im Zusammenhang mit Datenvolumen, Signalrauschen und Alarmbelastung in Umgebungen mit hohem Durchsatz. Zeitliche Einschränkungen der Kliniker und Personalmangel verstärken die Notwendigkeit für effiziente Triage- und optimierte Interpretationsprozesse. Interoperabilitätsbeschränkungen zwischen Geräten, Software und Unternehmenssystemen können die Einführung verlangsamen und die Vorteile des Workflows verringern. Herausforderungen bei der Patientenadhärenz beeinflussen auch die längerfristige ambulante Überwachung, was sich auf den diagnostischen Ertrag und die Programmeffizienz auswirkt.
- Zum Beispiel berichtet Philips, dass seine Cardiologs AI-Plattform auf mehr als 200 Millionen Aufnahmen aufgebaut wurde, zur Diagnose von mehr als 2 Millionen Patienten pro Jahr auf 5 Kontinenten verwendet wird, die Holter-Analysezeit um 42 % reduziert, mehr als 20 Ereignistypen erkennt und die Anzahl der falsch-positiven Vorhofflimmern von 17,2 % auf 1,5 % in Validierungsarbeiten gesenkt hat, was hervorhebt, wie Anbieter Automatisierung nutzen, um die Interpretationsbelastung und ineffiziente Arbeitsabläufe durch Lärm zu reduzieren.
Die Expansion des Marktes für Herzüberwachung wird durch die Erschwinglichkeit und die Variabilität der Erstattung in verschiedenen Regionen und Versorgungseinstellungen eingeschränkt. Beschaffungsentscheidungen erfordern oft eine klare Kosten-Nutzen-Rechtfertigung, insbesondere für vernetzte Ökosysteme und fortschrittliche Analysen. Regulatorische und Compliance-Anforderungen für softwaregestützte Überwachung können die Markteinführungszeit und Validierungskosten erhöhen. Die Skalierung von Dienstleistungen kann auch durch die operative Kapazität zur Datenüberprüfung und klinischen Aufsicht begrenzt sein.
Trends und Chancen im Markt für Herzüberwachung
Die Marktchancen für Herzüberwachung erweitern sich durch die breitere Akzeptanz von drahtloser und tragbarer Überwachung im Einklang mit dem Wachstum ambulanter Behandlungen. Versorgungsmodelle priorisieren zunehmend die kontinuierliche Überwachung für gezielte Kohorten und unterstützen neue Einsatzprogramme in Anbieternetzwerken. Die Integration von Überwachungsergebnissen in longitudinale Patientenakten verbessert die Koordination der Versorgung und stärkt die klinische Akzeptanz. Die Nachfrage nach einem vereinfachten Patientenerlebnis schafft Möglichkeiten für pflasterbasierte und optimierte mehrtägige Überwachungsabläufe.
- Zum Beispiel ist das Zio-Klebepflaster von iRhythm für bis zu 14 Tage kontinuierliche Überwachung vorgesehen; in 22 Studien betrug die ungewichtete durchschnittliche Tragezeit 10,4 Tage, und eine vergleichende Studie ergab, dass das Gerät 57 % mehr Arrhythmie-Ereignisse erkannte als eine 24-Stunden-Holter-Überwachung, während 81 % der Patienten Zio gegenüber Holter-Monitoren bevorzugten.
Die Entwicklung des Marktes für Herzüberwachung begünstigt zunehmend eine durch Analysen geführte Differenzierung und unternehmensweite Konnektivität. KI-gestützte Interpretation und Workflow-Automatisierung können die Überprüfungsbelastung reduzieren und schnellere Entscheidungsfindungen in ressourcenbeschränkten Umgebungen unterstützen. Überwachungsanbieter können den Wert durch integrierte Plattformen erweitern, die Diagnostik, Telemetrie und Fernüberwachung in einheitliche Arbeitsabläufe integrieren. Wachstumschancen ergeben sich auch aus Partnerschaften, die Geräte, Dienstleistungen und klinische Programme für eine skalierbare Überwachungsakzeptanz kombinieren.
Regionale Einblicke
Nordamerika
Nordamerika hatte 2025 einen Anteil von 42,8 %. Die Nachfrage nach Herzüberwachung in der Region wird durch eine fortschrittliche Versorgungsinfrastruktur und eine starke Akzeptanz vernetzter Überwachungsabläufe in Krankenhaus- und Ambulanzwegen gestützt. Hohe Screening-Intensität und strukturierte Nachsorgeprogramme erhöhen die Nutzung in diagnostischen und chronischen Managementumgebungen. Erwartungen an die Unternehmensintegration unterstützen Ersatz- und Upgrade-Zyklen für Überwachungsökosysteme. Der Fokus der Anbieter auf Fernwege unterstützt auch die anhaltende Akzeptanz von tragbaren und telemetriegestützten Dienstleistungen.
Europa
Europa machte 2025 einen Anteil von 25,9 % aus. Die Leistung des Marktes für Herzüberwachung wird durch etablierte Kardiologienetzwerke und breiten Zugang zu Diagnosediensten in den großen Volkswirtschaften unterstützt. Krankenhäuser und Diagnosezentren halten durch standardisierte Rhythmusbewertung und Nachuntersuchungspraktiken ein konstantes Überwachungsvolumen aufrecht. Die Nachfrage wird durch die Modernisierung der Überwachungsinfrastruktur und die Erweiterung ambulanter Wege gestärkt. Die Annahmemuster variieren je nach Land aufgrund von Unterschieden bei der Erstattung und den Beschaffungszyklen.
Asien-Pazifik
Asien-Pazifik machte 2025 einen Anteil von 21,7 % aus. Das Wachstum des Marktes für Herzüberwachung in der Region profitiert von einem erweiterten Zugang zu Krankenhausdiensten, einem gestiegenen Bewusstsein für kardiovaskuläre Risiken und einer zunehmenden Annahme ambulanter Pfade in Metropolen. Investitionen in die Infrastruktur unterstützen eine größere Verbreitung von Überwachungsgeräten in öffentlichen und privaten Systemen. Die Nachfrage beschleunigt sich, da spezialisierte Herzprogramme expandieren und die Überwachung stärker in die routinemäßige Versorgung integriert wird. Das Marktwachstum bleibt aufgrund von Unterschieden in der Erschwinglichkeit und klinischen Kapazität zwischen den Ländern ungleichmäßig.
Lateinamerika
Lateinamerika machte 2025 einen Anteil von 6,2 % aus. Die Annahme des Marktes für Herzüberwachung konzentriert sich auf größere Volkswirtschaften mit einer stärkeren Gesundheitskapazität des privaten Sektors und einem höheren Zugang zu Diagnosen. Budgetbeschränkungen und ungleiche Verteilung von Spezialdiensten begrenzen das Eindringen fortschrittlicher Überwachungstechnologien in kleineren Märkten. Diagnosezentren spielen eine wichtige Rolle bei der Erweiterung des Zugangs zur Überwachung in städtischen Gebieten. Der allmähliche Ausbau von Fernüberwachungsprogrammen schafft inkrementelle Möglichkeiten für private Anbieter.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2025 einen Anteil von 3,4 % aus. Der Einsatz des Marktes für Herzüberwachung wird durch den Ausbau von tertiären Versorgungszentren und Modernisierungsinitiativen in ausgewählten Ländern vorangetrieben. Die Annahme ist in Regionen mit höheren Gesundheitsausgaben und etablierten Spezialdiensten am stärksten. Zugangsbeschränkungen und Beschaffungslimitierungen verlangsamen weiterhin das breite Eindringen in viele Märkte. Pilotprojekte zur Fernüberwachung und Netzausbau schaffen langfristige Möglichkeiten, wenn die Infrastruktur reift.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Herzüberwachung konzentriert sich auf die Breite des Portfolios, die Integration von Unternehmen und differenzierte ambulante Überwachungsfähigkeiten in Krankenhaus-, Ambulanz- und häuslichen Pflegepfaden. Große Akteure konkurrieren durch integrierte Ökosysteme, die Geräte, Software und Dienstleistungen kombinieren, um die Workflow-Effizienz und die klinische Entscheidungsunterstützung zu verbessern. Die Differenzierung hängt zunehmend von Konnektivität, analytikgestützter Interpretation und skalierbaren Fernüberwachungsprogrammen ab. Partnerschaften, Produktaktualisierungszyklen und die Generierung klinischer Evidenz bleiben wichtige Hebel, um die Annahme in Anbieternetzwerken zu erweitern.
Abbott betont die Langzeitüberwachung und die Integration von Ökosystemen, die klinische Workflows über Diagnose, Nachuntersuchung und Fernüberwachung unterstützen. Abbott positioniert Überwachungslösungen, um die Fragmentierung zwischen Gerätedaten und klinischen Entscheidungswegen zu reduzieren. Abbott profitiert auch von einem breiten Medizintechnik-Fußabdruck, der Cross-Selling innerhalb der Kardiologie-Service-Linien unterstützt. Abbott richtet seine Überwachungsangebote weiterhin an den expandierenden ambulanten und häuslichen Pflegemodellen aus.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Abbott
- AliveCor, Inc.
- Baxter
- BIOTRONIK
- Boston Scientific Corporation
- GE HealthCare
- iRhythm Technologies, Inc.
- Koninklijke Philips N.V.
- Medtronic plc
- MicroPort Scientific Corporation
- NIHON KOHDEN CORPORATION
- OSI Systems, Inc.
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
- Stryker
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Anbieter, kategorieorientierte, branchenorientierte und diversifizierte Unternehmen zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im April 2025 brachte LifeSignals, Inc. das UbiqVue 2AYe Holter System in Zusammenarbeit mit UltraLinQ Healthcare Solutions auf der Heart Rhythm 2025 auf den Markt. Das Unternehmen erklärte, dass die neue Holter-Lösung entwickelt wurde, um Arbeitsabläufe bei der Herzüberwachung zu beschleunigen. Sie verwendet einen Einweg-Biosensor, der auf der Brust getragen wird, sammelt 2-Kanal-EKG- und Ereignisdaten für bis zu fünf Tage und überträgt verschlüsselte Patientendaten an eine cloudbasierte Analyseplattform für eine schnellere Berichterstellung.
- Im April 2025 erwarb CardioOne CardioDiagnostics, um seine Fähigkeiten in der virtuellen Kardiologie und der Fernüberwachung von Herzpatienten für Arztpraxen zu stärken. CardioOne erklärte später, dass die Übernahme dazu gedacht sei, ein breiteres wertorientiertes Kardiologie-Versorgungsmodell zu unterstützen, und die erworbenen Fähigkeiten wurden in die im Januar 2026 angekündigte CardioOne Connect Überwachungs- und Pflegeplattform integriert.
- Im September 2025 gaben Health-E Commerce und Biotricity eine Partnerschaft bekannt, um den Zugang zur tragbaren Herzüberwachungslösung Bioheart von Biotricity zu erweitern. Die Zusammenarbeit macht Bioheart für mehr als 70 Millionen Verbraucher verfügbar, die in FSA- und HSA-Programmen eingeschrieben sind, was den Zugang der Verbraucher zur kontinuierlichen 24/7-Herzüberwachungstechnologie erweitert.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | 28361 Millionen USD |
| Umsatzprognose im Jahr 2032 | 39115,64 Millionen USD |
| Wachstumsrate (CAGR) | 4,7% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Produkttyp-Ausblick: Ruhe-EKG, Belastungs-EKG, Holter-Monitore, Ereignismonitore, Mobile Herztelemetrie, Implantierbare Herzüberwachung, Tragbare Patch-Monitore, Andere; Nach Technologie-Ausblick: Konventionell (Verkabelt), Drahtlos & Tragbar, KI-gestützte Analyseplattformen; Nach Endnutzer-Ausblick: Krankenhäuser, Diagnosezentren, Ambulante Chirurgiezentren, Häusliche Pflege, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Abbott; AliveCor, Inc.; Baxter; BIOTRONIK; Boston Scientific Corporation; GE HealthCare; iRhythm Technologies, Inc.; Koninklijke Philips N.V.; Medtronic plc; MicroPort Scientific Corporation; NIHON KOHDEN CORPORATION; OSI Systems, Inc.; Shenzhen Mindray Bio-Medical Electronics Co., Ltd.; Stryker |
| Anzahl der Seiten | 324 |
Nach Segmentierung
Nach Produkttyp
- Ruhe-EKG
- Belastungs-EKG
- Holter-Monitore
- Ereignismonitore
- Mobile Herzüberwachung
- Implantierbare Herzüberwachung
- Tragbare Patch-Monitore
- Andere
Nach Technologie
- Konventionell (Kabelgebunden)
- Drahtlos & Tragbar
- KI-gestützte Analyseplattformen
Nach Endbenutzer
- Krankenhäuser
- Diagnosezentren
- Ambulante Operationszentren
- Häusliche Pflege
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für kardiologische Überwachung im Jahr 2025 und die Prognose für 2032?
Was ist die CAGR des Marktes für kardiologische Überwachung im Zeitraum von 2025 bis 2032?
Welches Segment hält den größten Anteil am Markt für Herzüberwachung?
Welche Faktoren treiben das Wachstum im Markt für Herzüberwachung an?
Wer sind die führenden Unternehmen im Markt für Herzüberwachung?
Welche Region führt den Markt für kardiologische Überwachung an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Herzüberwachung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Herzüberwachung Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 28361 million → 2032: USD 39115.64 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Herzüberwachung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Herzüberwachung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Herzüberwachung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Herzüberwachung Market Drivers
- 3.3 Markt für Herzüberwachung Market Restraints & Challenges
- 3.4 Markt für Herzüberwachung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Herzüberwachung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Herzüberwachung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Herzüberwachung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Herzüberwachung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Herzüberwachung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Herzüberwachung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Herzüberwachung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Herzüberwachung Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Herzüberwachung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Herzüberwachung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Herzüberwachung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Herzüberwachung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Herzüberwachung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Herzüberwachung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Herzüberwachung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Herzüberwachung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Herzüberwachung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Herzüberwachung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Herzüberwachung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
