
Marktübersicht:
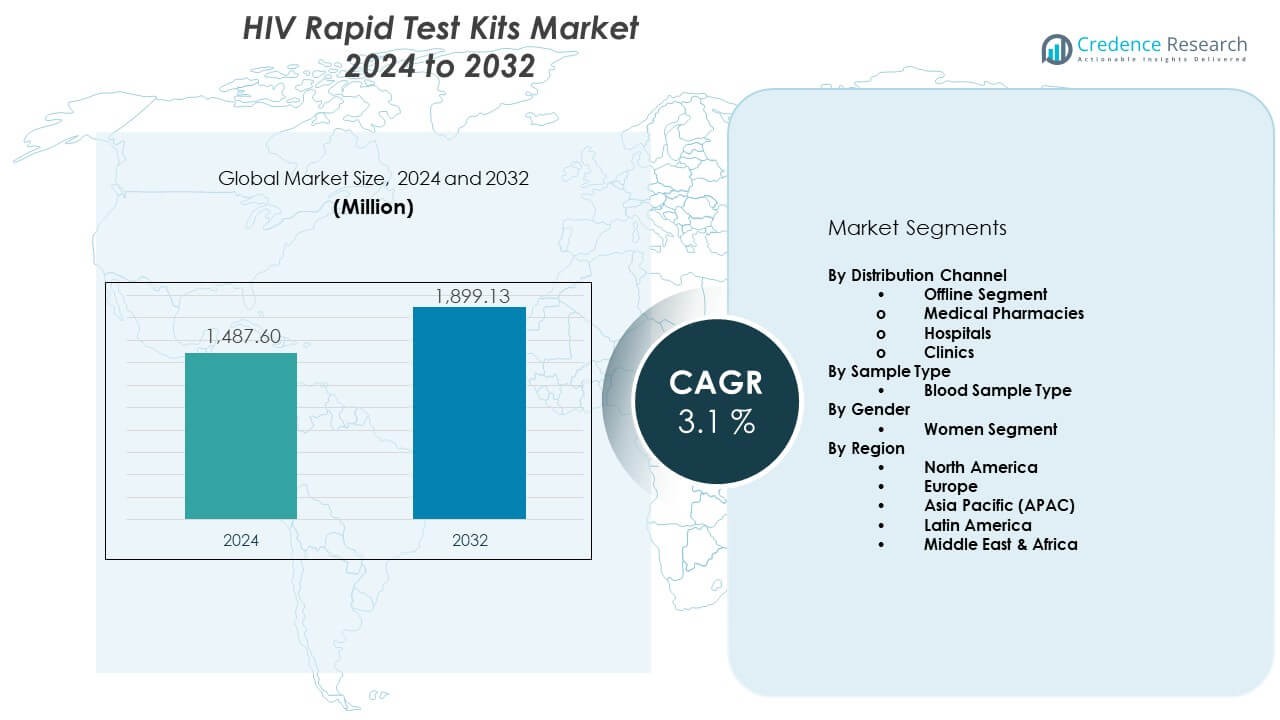
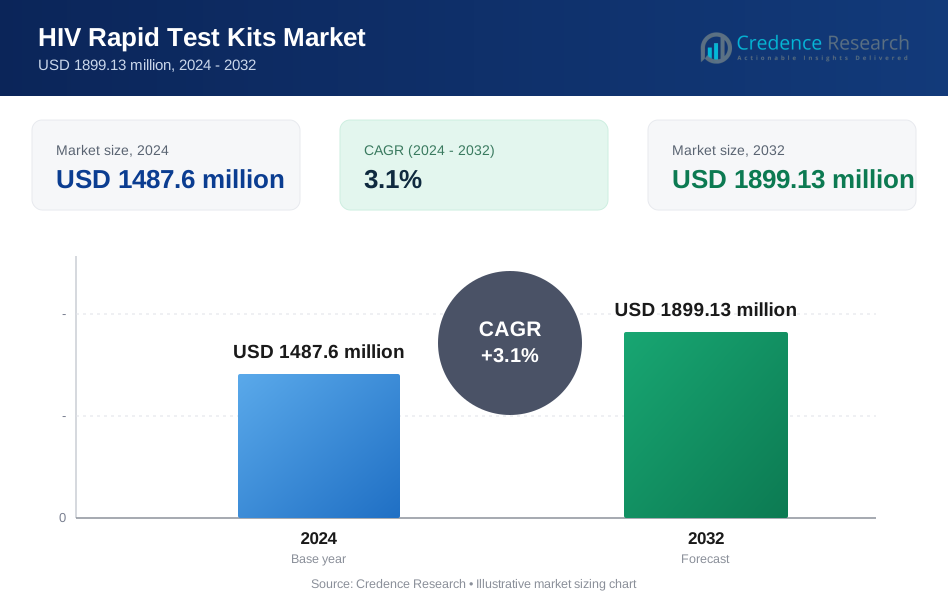
Es wird prognostiziert, dass der Markt für HIV-Schnelltestkits von 1.487,6 Millionen USD im Jahr 2024 auf geschätzte 1.899,13 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1% von 2024 bis 2032.
| BERICHTSEIGENSCHAFT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für HIV-Schnelltestkits 2024 | 1.487,6 Millionen USD |
| Markt für HIV-Schnelltestkits, CAGR | 3,1% |
| Marktgröße für HIV-Schnelltestkits 2032 | 1.899,13 Millionen USD |
Die steigende Nachfrage nach Früherkennung treibt den Markt für HIV-Schnelltestkits an. Regierungen führen Screening-Initiativen durch, um eine rechtzeitige Diagnose zu unterstützen. Gesundheitseinrichtungen investieren in Point-of-Care-Tools, die schnelle und zuverlässige Ergebnisse bieten. Gemeinschaftsgruppen fördern Selbsttestkits, um den Zugang in abgelegenen Regionen zu erweitern. Der zunehmende Fokus auf die Verhinderung von HIV-Fällen im Spätstadium drängt die Beteiligten dazu, benutzerfreundlichere Testformate zu verbreiten. Hersteller bringen verbesserte Kits mit kürzeren Wartezeiten und höherer Genauigkeit auf den Markt. Starke Lieferketten unterstützen eine breitere Testabdeckung in öffentlichen und privaten Programmen.
Nordamerika führt den Markt für HIV-Schnelltestkits aufgrund starker Screening-Programme und hohem Zugang zu Gesundheitseinrichtungen an. Europa folgt mit strukturierten Testrahmenwerken und starken Initiativen im Bereich der öffentlichen Gesundheit. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, da Länder ihre Outreach-Programme und gemeindebasierte Testnetzwerke erweitern. Afrika zeigt eine steigende Akzeptanz, unterstützt durch internationale Gesundheitsorganisationen und nationale HIV-Kontrollstrategien. Lateinamerika macht stetige Fortschritte, da Regierungen Aufklärungskampagnen verstärken und die diagnostische Kapazität verbessern. Jede Region entwickelt sich mit unterschiedlicher Geschwindigkeit, basierend auf der Bereitschaft des Gesundheitswesens und den Prioritäten der öffentlichen Gesundheit.
Markteinblicke:
- Der Markt für HIV-Schnelltestkits wurde 2024 auf 1.487,6 Millionen USD geschätzt und soll bis 2032 1.899,13 Millionen USD erreichen, mit einem CAGR von 1%, unterstützt durch die starke Akzeptanz von Schnelltest-Tools in globalen Gesundheitssystemen.
- Nordamerika hält 35%, Europa 28% und der asiatisch-pazifische Raum 25% des Marktanteils, angetrieben durch strukturierte Screening-Programme, starke diagnostische Infrastruktur und expandierende nationale Testinitiativen.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 25%, unterstützt durch groß angelegte Outreach-Programme, gemeindebasierte Testnetzwerke und steigendes Bewusstsein in unterversorgten Bevölkerungsgruppen.
- Das Segment der Blutproben führt mit dem höchsten Anteil, unterstützt durch höhere Genauigkeit und weit verbreitete klinische Nutzung in Umgebungen mit hohem Testvolumen.
- Das Frauensegment hält einen großen Anteil, angetrieben durch routinemäßige HIV-Tests in reproduktiven Gesundheitsprogrammen und konsequente Teilnahme an klinikbasierten Screening-Diensten.
 Markttreiber:
Wachsende Nachfrage nach schnellerem HIV-Screening in öffentlichen und privaten Gesundheitseinrichtungen
Der Markt für HIV-Schnelltestkits expandiert aufgrund des steigenden Bedarfs an schneller Diagnose in Kliniken, Krankenhäusern und Outreach-Programmen. Regierungen führen Screening-Kampagnen durch, um Infektionen in früheren Stadien zu identifizieren. Gesundheitsarbeiter bevorzugen Schnelltests, die die Wartezeit für Bestätigungsschritte verkürzen. Gemeinschaftsgruppen verwenden einfache Kits für Tür-zu-Tür-Aufklärungskampagnen. Dies hilft, die Testbereitschaft in Gebieten mit begrenzter Laboreinfrastruktur zu erhöhen. Selbsttestgeräte unterstützen einen breiteren Zugang für Menschen, die Besuche in Einrichtungen vermeiden. Gesundheitsbehörden konzentrieren sich darauf, die Zahl der unentdeckten Fälle durch eine breitere Verteilung zu reduzieren. Starke Akzeptanztrends treiben die Nachfrage in Regionen mit hoher Belastung an.
- Zum Beispiel liefert OraQuick von OraSure Technologies HIV-1/2-Ergebnisse innerhalb von 20 Minuten aus Mundflüssigkeit, Plasma oder Vollblut, sodass Patienten ihren Status bei einem einzigen Besuch erfahren können.
Steigende Präferenz für Point-of-Care-Tests, die sofortige klinische Entscheidungsfindung unterstützen
Point-of-Care-Methoden stärken die Früherkennung und Behandlungsplanung im Markt für HIV-Schnelltestkits. Kliniken verwenden Schnelltests, um die Wartezeit der Patienten zu verkürzen und die Beratungsabläufe zu verbessern. Notaufnahmen verlassen sich auf schnelle Ergebnisse in sensiblen Fällen. Mobile Gesundheitsteams führen kompakte Geräte für Fernuntersuchungen mit sich. Es unterstützt effiziente Verbindungen zur Versorgung nach dem Screening. Regierungen fördern Point-of-Care-Tools, um nationale Testziele zu verbessern. Hersteller entwerfen benutzerfreundliche Formate, um die Akzeptanz zu erweitern. Das Wachstum beschleunigt sich durch Finanzierungsprogramme, die schnelle Diagnostik priorisieren.
- Zum Beispiel verwenden Notaufnahmen und mobile Gesundheitseinheiten kompakte Kits wie OraQuick, um schnelle Screenings ohne Laboreinrichtung durchzuführen. Gesundheitsarbeiter vertrauen auf Kits mit über 99% Sensitivität und Spezifität.
Zunehmender Fokus auf Selbsttest-Tools, die Privatsphäre, Kontrolle und Zugänglichkeit verbessern
Selbsttests gewinnen aufgrund des steigenden Interesses an privater Diagnose starke Aufmerksamkeit. Der Markt für HIV-Schnelltestkits profitiert von der breiteren Akzeptanz bei jungen Erwachsenen und Hochrisikogruppen. Menschen verwenden Heimkits, um das soziale Unbehagen im Zusammenhang mit Tests in der Klinik zu vermeiden. Benutzeranleitungen sind vereinfacht, um eine genaue Selbstuntersuchung zu unterstützen. Dies hilft, die Abdeckung in ländlichen und halb-urbanen Regionen mit weniger Einrichtungen zu erweitern. Globale Gesundheitsorganisationen unterstützen Selbsttest-Vertriebsmodelle. Hersteller verbessern die Sensitivitätsstufen in neuen Selbsttest-Versionen. Eine breitere Verfügbarkeit im Einzelhandel und online stärkt das Wachstumsmomentum.
Wachsende Unterstützung durch globale Gesundheitsagenturen und nationale HIV-Eliminierungsprogramme
Internationale Agenturen unterstützen Schnelltestinitiativen, um Spätstadieninfektionen zu reduzieren. Der Markt für HIV-Schnelltestkits schreitet durch öffentliche Finanzierung und Unterstützung der Lieferkette voran. Viele Regierungen integrieren Schnelltests in nationale HIV-Präventionsziele. Ausschreibungsbasierte Beschaffung hilft, große Kit-Mengen im großen Maßstab zu verteilen. Dies verbessert die Testhäufigkeit in Hochprävalenzzonen. Schulungsprogramme statten Gesundheitsarbeiter mit korrekten Kit-Handhabungsfähigkeiten aus. Gemeinschaftsbasierte Organisationen erweitern die Reichweite durch strukturierte Testveranstaltungen. Langfristige Gesundheitsbudgets unterstützen weiterhin die Beschaffung schneller Diagnostik.
Markttrends:
Steigende Nutzung digitaler Konnektivitätsfunktionen, die bessere Testergebnisse und Datenverfolgung unterstützen
Die digitale Integration erweist sich als bedeutender Wandel im Markt für HIV-Schnelltestkits. Neue Plattformen verbinden Schnelltests mit mobilen Apps für automatisierte Berichterstattung. Gesundheitsarbeiter laden Ergebnisse auf zentrale Dashboards hoch, um eine Echtzeitverfolgung zu ermöglichen. Dies unterstützt eine stärkere Überwachung in abgelegenen Bezirken. Nationen nutzen digitale Erkenntnisse, um hochpriorisierte Screening-Zonen zu planen. Technologiegestützte Lösungen helfen, manuelle Fehler bei der Aufzeichnung zu reduzieren. Innovationen drängen Unternehmen dazu, Kits mit Bluetooth-fähigem Zubehör zu kombinieren. Verbesserungen im Datenmanagement gestalten zukünftige Vertriebsstrategien um.
- Zum Beispiel kombinieren moderne Selbsttestprogramme die Nutzung von Kits mit Apps, um Ergebnisse in zentrale Datenbanken hochzuladen und so die Nachverfolgung zu beschleunigen. Aktuelle Bewertungen beschreiben zukünftige HIV-Selbsttesttechnologien mit verbesserten Biosensoren und miniaturisierten Instrumenten, die eine bessere Empfindlichkeit und einfacheres Ablesen der Ergebnisse in verschiedenen Umgebungen ermöglichen.
Zunehmende Produktdiversifizierung durch Multiplex-Testkits für umfassendere Gesundheitsuntersuchungen
Unternehmen entwickeln Multiplex-Kits, die HIV zusammen mit anderen Infektionen in einer einzigen Probe nachweisen. Der Markt für HIV-Schnelltestkits profitiert von einer breiteren Anwendbarkeit in Primärversorgungszentren. Kliniken bevorzugen Multi-Marker-Tools, um während der Stoßzeiten Zeit zu sparen. Dies verbessert die Effizienz des diagnostischen Workflows für Frontline-Teams. Entwickler verbessern das Kartuschendesign für bessere Empfindlichkeit. Regierungen evaluieren den Einsatz von Multiplex für kombinierte Krankheitsscreenings. Dies hilft, die Kosten im Zusammenhang mit mehreren Testrunden zu reduzieren. Das Wachstum entspricht der Nachfrage nach integrierten Gesundheitslösungen.
- Zum Beispiel zielen einige sich in Entwicklung befindende Schnelldiagnosetools darauf ab, HIV zusammen mit anderen Krankheiten in einer Probe zu erkennen. Bewertungen vermerken das Wachstum von dualen HIV/Syphilis-RDTs und kombinierten Screening-Tools.
Wachsende Verschiebung hin zu ultra-sensitiven Kits, die für die Identifizierung früher Infektionen entwickelt wurden
Die Früherkennung gewinnt durch fortschrittliche Kit-Formulierungen an Bedeutung. Der Markt für HIV-Schnelltestkits übernimmt Designs, die in der Lage sind, niedrige Virusmarker zu erkennen. Neue Materialien verbessern die Genauigkeit der Antikörpererkennung. Dies hilft, falsch-negative Ergebnisse in frühen Stadien zu reduzieren. Krankenhäuser bevorzugen ultra-sensitive Kits für Hochrisikopatientengruppen. Forschungsprogramme evaluieren Formate der nächsten Generation mit verbesserter Nachweischemie. Kits mit verkürzter Reaktionszeit ziehen starkes Regierungsinteresse an. Präzisionsorientierte Upgrades setzen neue Leistungsstandards.
Erweiterung der Distribution durch Apotheken, E-Commerce-Plattformen und Community-Kanäle
Das Einzelhandels- und Online-Ökosystem hilft, den Zugang zu HIV-Screening-Tools zu erweitern. Der Markt für HIV-Schnelltestkits wächst durch die steigende E-Commerce-Durchdringung. Apotheken führen Selbsttestkits, um den Kauf vor Ort zu unterstützen. Dies verbessert den Zugang für Nutzer, die diskrete Kaufoptionen suchen. Online-Plattformen erweitern die Distribution in ländlichen Gebieten. Gemeinschaftsorganisationen fügen während Aufklärungskampagnen Pop-up-Kioske hinzu. Eine breitere Verfügbarkeit verbessert die Testhäufigkeit unter unterversorgten Gruppen. Cross-Channel-Versorgungsmodelle stärken die langfristige Akzeptanz.
Analyse der Marktchancen:
Beständige Probleme bei der Testgenauigkeit, falschen Ergebnissen und begrenztem Benutzerbewusstsein in Regionen mit hoher Belastung
Genauigkeitsbedenken beeinflussen die Akzeptanz in bestimmten Segmenten des Marktes für HIV-Schnelltestkits. Benutzer interpretieren Ergebnisse oft falsch aufgrund eines geringen Bewusstseins. Gemeinschaftsprogramme haben Schwierigkeiten, große Freiwilligengruppen zu schulen. Dies schafft Herausforderungen bei Massenscreening-Kampagnen. Abgelegene Regionen haben keinen konstanten Zugang zu hochwertigen Kits. Einige Länder kämpfen mit gefälschten Produkten, die in informelle Märkte gelangen. Regierungen arbeiten daran, strengere Qualitätskontrollregeln durchzusetzen. Insgesamt erfordern Zuverlässigkeitsprobleme anhaltende Verbesserungsbemühungen.
Ungleicher Zugang, regulatorische Lücken und Lieferkettenbeschränkungen, die das Marktwachstum verlangsamen
Ungleichmäßige Infrastruktur verzögert das Wachstum in vielen Entwicklungsländern. Regulierungsrahmen unterscheiden sich stark, was zu Genehmigungsverzögerungen für neue Kits im Markt für HIV-Schnelltestkits führt. Dies erhöht die Kosten für Unternehmen, die in neue Gebiete eintreten. Probleme in der Lieferkette stören die Verteilung während Notfällen. Gesundheitsbehörden stehen vor Budgetbeschränkungen während der Beschaffungszyklen. Ländliche Gebiete fehlen Kühlsysteme für bestimmte Formate. Begrenzte Gesundheitsmitarbeiter verlangsamen die Einführung von Testinitiativen. Die Marktexpansion hängt von einer stärkeren strukturellen Unterstützung ab.
Marktchancen:
Erweiterung von Selbsttestmodellen, Netzwerken für Gemeinschaftsarbeit und Einzelhandelsgetriebene Verteilung in aufstrebenden Märkten
Die zunehmende Akzeptanz von Selbsttestformaten bietet großes Potenzial für den Markt für HIV-Schnelltestkits. Der breitere Einsatz von Apotheken und Online-Plattformen erweitert die Reichweite. Es unterstützt Menschen, die private Testoptionen bevorzugen. Gemeindegesundheitsarbeiter helfen bei der Verteilung von Kits in unterversorgten Gebieten. Hersteller entwickeln kompakte Kits, die für Reisen und den Notfalleinsatz geeignet sind. Schnellere Genehmigungen für Selbsttestformate unterstützen den Ausbau. Private Marken investieren in breitere Verpackungsoptionen, um neue Nutzer anzuziehen. Aufstrebende Märkte bieten starkes Potenzial für zukünftige Durchdringung.
Zunehmende Akzeptanz von Diagnosetechnologien der nächsten Generation und hochsensiblen Lösungen für frühere Erkennung
Fortschrittliche Materialien und verbesserte Nachweischemie schaffen starke Chancen. Der Markt für HIV-Schnelltestkits profitiert von Innovationen, die auf ultra-frühe Diagnosen abzielen. Es unterstützt klinische Teams in sensiblen Screening-Szenarien. Automatisierte Leser verbessern die Genauigkeit der Ergebnisinterpretation. Entwickler erstellen robustere Kits, die für raue Bedingungen geeignet sind. Regierungen suchen nach kosteneffizienten hochsensiblen Werkzeugen, um nationale Programme zu stärken. Bessere Leistungskennzahlen unterstützen die langfristige Testexpansion. Technologieorientierte Upgrades eröffnen neue Wachstumswege.
Marktsegmentierungsanalyse:
Nach Vertriebskanal
Der Markt für HIV-Schnelltestkits erhält starke Unterstützung vom Offline-Segment, das von der hohen Abhängigkeit von etablierten Gesundheitszentren angetrieben wird. Medizinische Apotheken liefern Schnellkits an Laufkundschaft, die sofortigen Zugang ohne Termine bevorzugt. Krankenhäuser bewältigen große Testmengen während routinemäßiger Screenings und Notfallversorgung. Kliniken integrieren Schnellkits in Präventionsprogramme und Nachuntersuchungen. Es stärkt Patientenpfade, indem es sofortige Ergebnisse bietet, die Beratung und Behandlungsentscheidungen leiten. Der Offline-Vertrieb hat aufgrund von Vertrauen, Zugänglichkeit und überwachten Testumgebungen einen starken Fußabdruck. Breite persönliche Unterstützung verankert weiterhin die Nachfrage über verschiedene Nutzergruppen hinweg.
- Zum Beispiel vertrauen viele Krankenhäuser auf Schnelltests am Point-of-Care wie den Determine HIV-1/2 (der Vollblut, Serum oder Plasma verwendet) oder den OraQuick-Test (der orale Flüssigkeit oder Blut verwenden kann) für konsistente Genauigkeit in der routinemäßigen Diagnostik.
Nach Probentyp
Blutprobentests behalten ihre Dominanz aufgrund starker Genauigkeitsniveaus und konsistenter Leistung in verschiedenen Szenarien. Gesundheitsteams verlassen sich auf blutbasierte Kits während Outreach-Aktionen und strukturierten Screening-Programmen. Es unterstützt empfindliche Erkennung in frühen und späten Infektionsstadien. Viele nationale Richtlinien befürworten Blutformate für standardisierten Einsatz. Hersteller verfeinern weiterhin Designs, die die Reaktionszeiten verkürzen. Gemeindearbeiter bevorzugen Blutkits für Testsitzungen mit hohem Volumen. Krankenhäuser übernehmen Blutformate während routinemäßiger Diagnostik, um zuverlässige Ergebnisse zu gewährleisten. Das Blutsegment behält die Führung durch starke klinische Akzeptanz und bewährte Zuverlässigkeit.
- Zum Beispiel hat der Determine HIV-1/2-Test von Abbott in verschiedenen Feldevaluierungen eine Sensitivität und Spezifität von nahezu 99–100% gezeigt.
Nach Geschlecht
Frauen stellen einen großen Marktanteil dar, da gezielte Testprogramme während der Besuche zur reproduktiven Gesundheit durchgeführt werden. Kliniken führen routinemäßige HIV-Screenings während der pränatalen Betreuung, Familienplanung und allgemeinen Gesundheitschecks durch. Dies verbessert die Frühdiagnoseraten in weiblichen Bevölkerungsgruppen. Öffentliche Gesundheitskampagnen richten starke Aufmerksamkeit auf Frauen in Regionen mit hoher Belastung. Gemeindearbeiter führen Hausbesuche durch, um eine breite Testabdeckung zu unterstützen. Krankenhäuser integrieren HIV-Screenings in umfassendere Pakete zur Müttergesundheit. Steigendes Bewusstsein stärkt das Testverhalten unter Frauen. Das Segment wächst weiterhin durch strukturierte Gesundheitsversorgung und priorisierte Teststrategien.
Segmentierung:
Nach Vertriebskanal
- Offline-Segment
- Medizinische Apotheken
- Krankenhäuser
- Kliniken
Nach Probentyp
- Blutprobentyp
Nach Geschlecht
- Frauensegment
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika und Europa
Nordamerika führt den Markt für HIV-Schnelltestkits mit einem Anteil von fast 35% an, unterstützt durch eine starke diagnostische Infrastruktur und ein hohes Bewusstsein für Screening. Gesundheitssysteme führen strukturierte Testprogramme in Krankenhäusern, Kliniken und Gemeindezentren durch. Es gewinnt an Dynamik durch die Einführung von Selbsttests und eine starke Erstattungsabdeckung. Regierungsbehörden fördern routinemäßige HIV-Tests in Hochrisikogruppen. Europa folgt mit einem Anteil von etwa 28%, angetrieben durch nationale Präventionsstrategien und breite Versorgungsnetze. Öffentliche Gesundheitsinstitutionen integrieren Schnellkits in Frühdiagnosemodelle. Starke regulatorische Standards helfen, eine konsistente Produktqualität in beiden Regionen aufrechtzuerhalten.
Asien-Pazifik
Asien-Pazifik hält etwa 25% Anteil und rangiert als die am schnellsten wachsende Region aufgrund expandierender Outreach-Kampagnen und großer unterversorgter Bevölkerungen. Regierungen fördern Tests auf Gemeindeebene, um Spätinfektionen zu reduzieren. Es profitiert von steigenden Investitionen in die Primärgesundheitsversorgung und städtische Screening-Initiativen. Viele Länder fügen Schnellkits zu landesweiten Aufklärungsprogrammen für hochbelastete Bezirke hinzu. Die Akzeptanz von Selbsttests wächst unter jüngeren Gruppen, die Privatsphäre suchen. Krankenhäuser integrieren Schnellkits in digitale Berichtsplattformen, um den Fortschritt des Screenings zu verfolgen. Das Wachstum wird durch verbesserte Verteilung in ländlichen und halb-urbanen Gebieten gestärkt.
Lateinamerika und Naher Osten & Afrika
Lateinamerika macht fast 7 % Anteil aus, unterstützt durch öffentliche Gesundheitskampagnen und expandierende Kliniknetzwerke. Länder übernehmen Schnelltests, um die Früherkennung bei gefährdeten Gruppen zu verbessern. Es schreitet stetig durch Partnerschaften zwischen Regierungsstellen und gemeinnützigen Gesundheitsorganisationen voran. Die Region Naher Osten & Afrika hält fast 5 % Anteil, doch die Nachfrage steigt aufgrund der hohen Infektionsprävalenz in mehreren Ländern. Internationale Gesundheitsorganisationen unterstützen bei Beschaffung, Schulung und Sensibilisierungsmaßnahmen. Gemeindetester verlassen sich stark auf Schnelltests während mobiler Outreach-Programme. Allmähliche Verbesserungen in den Lieferketten helfen, den Zugang in abgelegenen Gebieten zu erweitern.
Analyse der Hauptakteure:
- Abbott Laboratories
- Bio-Rad Laboratories
- bioMérieux
- OraSure Technologies
- Biosynex SA
- ChemBio Diagnostics
- Beckman Coulter
- Hoffmann-La Roche Ltd
- QIAGEN GmbH
- Siemens Healthineers AG
- Meridian Bioscience Inc.
- Hologic Inc.
- DiaSorin S.p.A.
Wettbewerbsanalyse:
Der Markt für HIV-Schnelltestkits zeigt starken Wettbewerb, angetrieben von globalen Diagnostikunternehmen mit großen Produktportfolios und breiter Vertriebsreichweite. Führende Akteure konzentrieren sich auf die Genauigkeit der schnellen Erkennung, kürzere Ergebniszeiten und verbesserte Benutzerfreundlichkeit. Er profitiert von stetigen Investitionen in Point-of-Care-Technologien und Selbsttestlösungen. Unternehmen erweitern ihre Präsenz durch behördliche Zulassungen und gezielte Partnerschaften. Innovationen in ultra-sensitiven Detektionsmaterialien bleiben ein entscheidender Differenzierungsfaktor. Hersteller stärken ihre Wettbewerbsposition durch den Ausbau der Lieferketten in Regionen mit hoher Belastung. Beschaffungsprogramme des öffentlichen Sektors beeinflussen Preis- und Mengenwettbewerb. Wachsende Betonung auf digitalem Reporting und integrierten Plattformen prägt weiter die Rivalität auf dem Markt.
Neueste Entwicklungen:
- Im Februar 2025 veröffentlichte die Weltgesundheitsorganisation Version 5.0 des öffentlichen Berichts für den Murex HIV Ag/Ab Combination Assay von DiaSorin S.p.A., der seine fortgesetzte Aufnahme in das WHO-qualifizierte In-vitro-Diagnostik-Verzeichnis bestätigt und ihn als qualitativen 4. Generation Sandwich-Enzymimmunoassay für HIV p24 Antigen und HIV‑1/2 Antikörper beschreibt, der für die Spenderuntersuchung und Diagnose verwendet wird; obwohl es sich nicht um ein brandneues Produkt handelt, stärkt dieses Prequalifikations-Update von 2025 die Rolle von Murex in globalen HIV-Screening-Programmen innerhalb des HIV-Diagnostikmarktes.
- Im November 2024 erhielt Siemens Healthineers AG die Zulassung der US-amerikanischen FDA für seinen Atellica IM HIV Ag/Ab Combo (CHIV) Assay auf dem Atellica CI Analyzer, mit der 510(k)-Zusammenfassung, die am 6. November 2024 erstellt wurde, und erweiterte seinen 4. Generation Chemilumineszenz-HIV-Kombinationsassay (gleichzeitige p24 Antigen- und HIV‑1/2 Antikörpererkennung) auf die Atellica CI-Plattform und demonstrierte eine klinische Sensitivität von etwa 99,78% und eine klinische Spezifität von etwa 99,76% in Studien mit niedrigen und hohen Risikopopulationen in mehreren Zentren.
- Im April 2024 erhielt QIAGEN GmbH die nationale Zulassung in Thailand für den NeuMoDx HIV‑1 Quant Assay, der das Testmenü für blutübertragene Viren (HIV‑1, HBV, HCV) auf seiner vollautomatisierten NeuMoDx-Molekularplattform in diesem Land vervollständigt und quantitative HIV‑1 RNA-Tests für Diagnose, Erkennung akuter Infektionen und Überwachung der antiretroviralen Therapie mit Random-Access, Sample-to-Result-Automatisierung für klinische Labore ermöglicht.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf nach Vertriebskanal, nach Probentyp und nach Geschlecht. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren. [ersetzen Sie alle Segmente in der Berichtsabdeckung].
Zukunftsausblick:
- Eine breitere Abhängigkeit von Selbsttest-Tools wird die starke Akzeptanz bei neuen Benutzergruppen unterstützen.
- Die Erweiterung der digitalen Ergebnisinterpretation wird die Genauigkeit verbessern und Berichtsfehler reduzieren.
- Stärkere staatliche Beschaffungsprogramme werden die stetige Nachfrage in Regionen mit hoher Belastung antreiben.
- Neue ultrasensitive Kits werden die Früherkennung verbessern und das klinische Vertrauen stärken.
- Der Einzelhandels- und Online-Vertrieb wird den Zugang für benachteiligte Bevölkerungsgruppen erweitern.
- Gesundheitskampagnen in der Gemeinschaft werden das Bewusstsein und die Testhäufigkeit erhöhen.
- Produktinnovationen werden sich auf kürzere Reaktionszeiten und einfachere Anweisungen konzentrieren.
- Regulatorische Unterstützung wird helfen, die Markteinführungszeiten für aktualisierte Testformate zu beschleunigen.
- Die Integration mit mobilen Datensystemen wird die Koordination der Krankheitsüberwachung verbessern.
- Die Marktpräsenz globaler Diagnostikunternehmen wird durch gezielte Partnerschaften erweitert.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für HIV-Schnelltest-Kits und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für HIV-Schnelltest-Kits voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der HIV-Schnelltest-Kits hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für HIV-Schnelltest-Kits antreiben?
Wer sind die führenden Unternehmen im Markt für HIV-Schnelltest-Kits?
Welche Region hatte 2024 den größten Anteil am Markt für HIV-Schnelltest-Kits?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für HIV-Schnelltestkits Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für HIV-Schnelltestkits Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1487.6 million → 2032: USD 1899.13 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für HIV-Schnelltestkits Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für HIV-Schnelltestkits Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für HIV-Schnelltestkits Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für HIV-Schnelltestkits Market Drivers
- 3.3 Markt für HIV-Schnelltestkits Market Restraints & Challenges
- 3.4 Markt für HIV-Schnelltestkits Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für HIV-Schnelltestkits Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für HIV-Schnelltestkits Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für HIV-Schnelltestkits category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für HIV-Schnelltestkits Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für HIV-Schnelltestkits Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für HIV-Schnelltestkits market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für HIV-Schnelltestkits Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für HIV-Schnelltestkits Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für HIV-Schnelltestkits Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für HIV-Schnelltestkits (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für HIV-Schnelltestkits Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für HIV-Schnelltestkits Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für HIV-Schnelltestkits Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für HIV-Schnelltestkits Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für HIV-Schnelltestkits Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für HIV-Schnelltestkits Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für HIV-Schnelltestkits Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für HIV-Schnelltestkits Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für HIV-Schnelltestkits Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
