
Marktübersicht
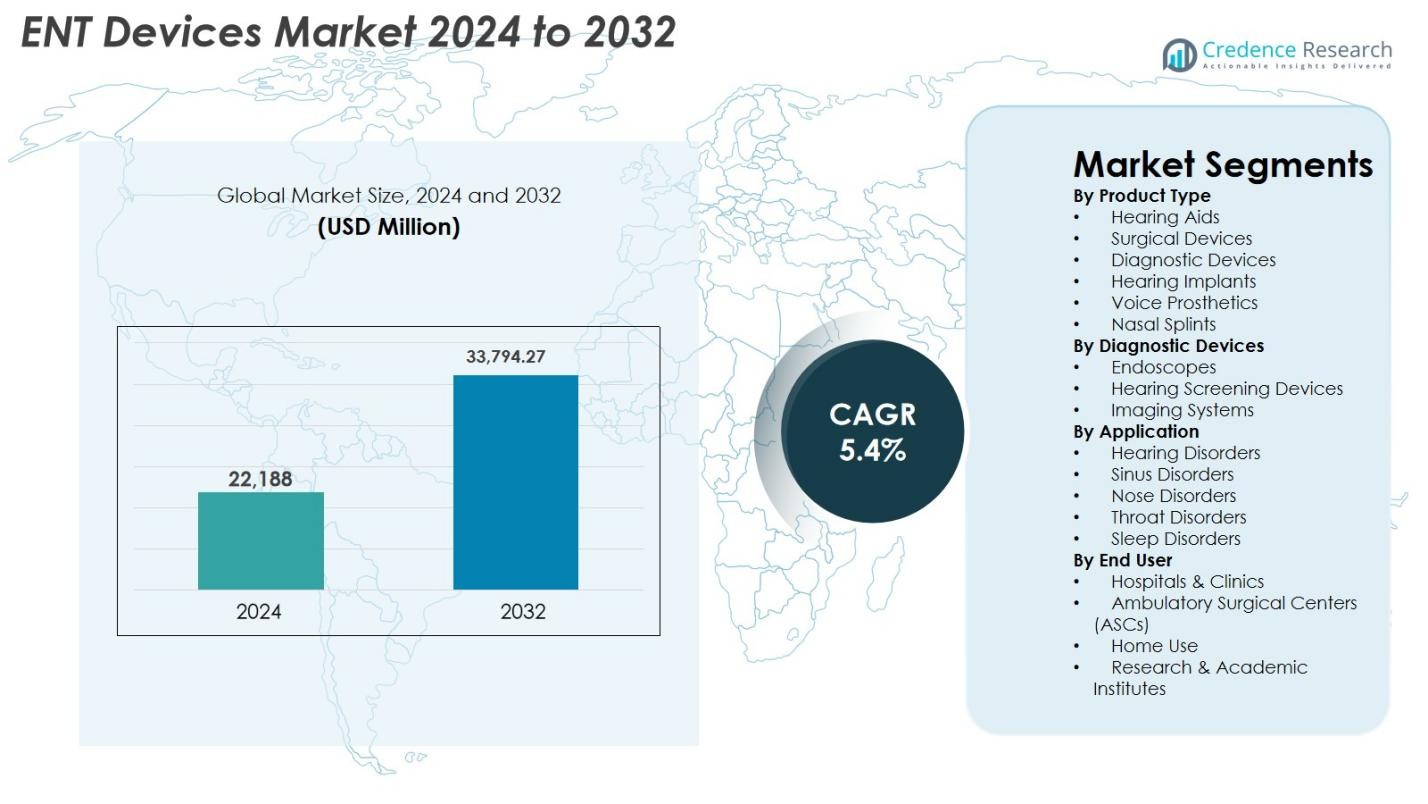
Der Markt für HNO-Geräte wurde 2024 mit 22.188 Millionen USD bewertet und wird voraussichtlich bis 2032 33.794,27 Millionen USD erreichen, bei einer CAGR von 5,4 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für HNO-Geräte 2024 | 22.188 Millionen USD |
| Markt für HNO-Geräte, CAGR | 5,4 % |
| Marktgröße für HNO-Geräte 2032 | 33.794,27 Millionen USD |
Der Markt für HNO-Geräte wird von einer starken Gruppe globaler Hersteller geprägt, die kontinuierlich diagnostische, chirurgische und Hörtechnologien vorantreiben. Führende Akteure wie Ambu A/S, Cochlear Ltd., Demant A/S, Sonova, GN Store Nord A/S, Olympus Corporation, Karl Storz, PENTAX Medical, Richard Wolf GmbH und Rion Co., Ltd. treiben Innovationen durch digitale Hörlösungen, hochauflösende endoskopische Systeme und minimalinvasive chirurgische Werkzeuge voran. Nordamerika blieb mit einem Anteil von 38,2 % im Jahr 2024 die führende Region, unterstützt durch eine robuste Gesundheitsinfrastruktur und eine hohe Akzeptanz fortschrittlicher HNO-Technologien. Europa hielt 27,6 %, während der asiatisch-pazifische Raum 24,1 % ausmachte, was auf eine rasche Expansion der Hör- und Diagnosefähigkeiten hinweist.
 Markteinblicke
- Der Markt für HNO-Geräte wurde 2024 mit 22.188 Millionen USD bewertet und soll bis 2032 auf 33.794,27 Millionen USD steigen, wobei während des Prognosezeitraums eine CAGR von 5,4 % verzeichnet wird.
- Das Marktwachstum wird durch die steigende Prävalenz von Hörstörungen, die zunehmende Akzeptanz minimalinvasiver HNO-Verfahren und die rasche Einführung digitaler Hörgeräte und vernetzter Diagnosesysteme angetrieben.
- Zu den wichtigsten Trends gehören die Erweiterung der KI-gestützten Endoskopie, das Wachstum der Cochlea-Implantat-Akzeptanz und die steigende Nachfrage nach ambulanten HNO-Operationen, unterstützt durch fortschrittliche Visualisierungs- und Navigationstechnologien.
- Führende Akteure wie Ambu A/S, Cochlear Ltd., Demant A/S, Sonova, Olympus Corporation, Karl Storz, PENTAX Medical, Richard Wolf GmbH und GN Store Nord A/S erweitern ihre Portfolios durch Innovation und strategische Partnerschaften und stärken ihre globale Präsenz.
- Nordamerika hielt 2024 einen Anteil von 38,2 %, gefolgt von Europa mit 27,6 % und dem asiatisch-pazifischen Raum mit 24,1 %, während Hörgeräte das Produktsegment mit einem Anteil von 38,6 % dominierten, aufgrund der steigenden Nachfrage nach digitalen und KI-gestützten Lösungen.
Analyse der Marktsegmentierung
Nach Produkttyp
Der Markt für HNO-Geräte zeigt eine starke Nachfrage in mehreren Produktkategorien, wobei Hörgeräte das Segment dominieren und 2024 einen Anteil von 38,6% erreichen. Diese Führungsposition wird durch die zunehmende Prävalenz von altersbedingtem Hörverlust, die steigende Akzeptanz von digitalen und Bluetooth-fähigen Geräten sowie eine breitere Erstattungsunterstützung in entwickelten Märkten angetrieben. Chirurgische Geräte und Diagnosesysteme gewinnen weiterhin an Bedeutung aufgrund der zunehmenden HNO-Verfahren und technologischer Verbesserungen wie hochauflösende Visualisierung und minimalinvasive Werkzeuge. Die zunehmende Nutzung von Hörimplantaten, Stimmprothesen und Nasensplints unterstützt die Segmenterweiterung weiter, insbesondere mit dem Anstieg ambulanter HNO-Eingriffe.
- Zum Beispiel führte Widex sein SmartRIC-Hörgerät ein, ein modernes, diskretes, wiederaufladbares Modell hinter dem Ohr, das natürlichen Klang und drahtlose Konnektivität betont und den Trend zu fortschrittlichen digitalen Hörlösungen unterstreicht.
Nach Diagnostikgeräten
Innerhalb der Diagnostikgeräte machten Endoskope 2024 mit 42,3% den größten Anteil aus, angetrieben durch die höhere Nutzung bei Untersuchungen der Nebenhöhlen, des Rachens und der Stimmbänder. Fortschritte bei flexiblen und starren Endoskopen, die Integration von HD- und 4K-Bildgebung und die erweiterte Nutzung in ambulanten Einrichtungen stärken diese Dominanz. Hörscreening-Geräte expandieren weiter aufgrund von Neugeborenen-Screening-Vorgaben, während Bildgebungssysteme mit der steigenden Akzeptanz von CT und MRT für komplexe HNO-Bewertungen wachsen. Verbesserte diagnostische Genauigkeit, verkürzte Durchlaufzeiten und erhöhte Workflow-Effizienz bleiben wichtige Faktoren für das Segmentwachstum.
- Zum Beispiel aktualisierte Natus sein ALGO Neugeborenen-Hörscreening-System, um sich an automatisierte ABR-Protokolle anzupassen, die in nationalen Früherkennungsprogrammen verwendet werden, und unterstützt schnellere Screenings und reduzierte Wiederholungstestraten.
Nach Anwendung
Hörstörungen dominierten das Anwendungssegment des HNO-Gerätemarkts mit einem Anteil von 44,8% im Jahr 2024, unterstützt durch die zunehmenden globalen Fälle von Hörbeeinträchtigungen, Früherkennungsinitiativen und die Verfügbarkeit fortschrittlicher Verstärkungs- und implantierbarer Lösungen. Nasennebenhöhlenerkrankungen stellen den zweitgrößten Bereich dar, bedingt durch die zunehmende Häufigkeit von chronischer Sinusitis und die Akzeptanz von Ballonsinuplastik und minimalinvasiven chirurgischen Werkzeugen. Auch Nasen-, Rachen- und Schlafstörungen tragen erheblich bei, da die Nachfrage nach einer genauen Diagnose und Behandlung von Atemwegsverstopfungen, Stimmstörungen und Schlafapnoe steigt. Technologische Verbesserungen in diagnostischen und chirurgischen Systemen treiben die Akzeptanz in allen Anwendungen weiter voran.
Wichtige Wachstumsfaktoren
Zunehmende Prävalenz von Hörstörungen
Die steigende globale Belastung durch Hörverlust ist ein wesentlicher Treiber, der den Markt für HNO-Geräte antreibt. Zunehmende Fälle von altersbedingter Hörbeeinträchtigung, lärmbedingtem Hörverlust und angeborenen Hörstörungen haben eine anhaltende Nachfrage nach Hörgeräten, Implantaten und Screening-Systemen geschaffen. Die rapide Alterung der Bevölkerung, insbesondere in Regionen wie Europa, Japan und Nordamerika, stärkt die Geräteakzeptanz weiter. Bewusstseinsprogramme, die von der WHO und nationalen Gesundheitsbehörden initiiert wurden, fördern die frühzeitige Diagnose und Behandlung und erweitern den Patientenpool. Technologische Innovationen, einschließlich KI-gestützter Hörgeräte, drahtloser Konnektivität, Miniaturisierung und wiederaufladbarer Batterien, verbessern den Benutzerkomfort und die Zufriedenheit und steigern die Akzeptanzraten. Darüber hinaus reduzieren erweiterte Erstattungsdeckungen und verbesserte Erschwinglichkeit in Entwicklungsmärkten die Zugangshürden und unterstützen das langfristige Marktwachstum.
- Zum Beispiel betonte die WHO-Kampagne zum Welttag des Hörens die frühzeitige Untersuchung und Prävention, was dazu führte, dass mehrere Länder ihre nationalen Audiologieprogramme und Initiativen zur Neugeborenen-Höruntersuchung ausweiteten.
Fortschritte bei minimal-invasiven HNO-Verfahren
Die beschleunigte Einführung minimal-invasiver HNO-Verfahren trägt erheblich zur Marktexpansion bei. Innovationen bei Endoskopen, chirurgischen Navigationssystemen, Ballondilatationswerkzeugen und Mikrodebridern ermöglichen es Chirurgen, Eingriffe an den Nebenhöhlen, im Rachen und im Mittelohr mit größerer Präzision, weniger Gewebeschäden, kürzeren Erholungszeiten und weniger Komplikationen durchzuführen. Die steigende Patientenpräferenz für ambulante und ambulante Operationen steht im Einklang mit diesem Wandel und erhöht die Nachfrage nach kompakten, effizienten und leistungsstarken Geräten. Die Integration von 4K- und 3D-Bildgebung, Robotik und KI-gesteuerten Visualisierungstools stärkt die klinischen Ergebnisse weiter und ermutigt Krankenhäuser, ihre Ausrüstung aufzurüsten. Das wachsende HNO-Fachwissen in aufstrebenden Märkten und die laufende Schulung von Ärzten unterstützen die breitere Einführung minimal-invasiver Techniken.
- Zum Beispiel erweiterte Medtronic die Verwendung seines NuVent™ EM Balloon Sinus Dilation-Systems, indem es die elektromagnetische Navigation integrierte, um sicherere und genauere minimal-invasive Nasennebenhöhleninterventionen zu unterstützen.
Steigende Akzeptanz digitaler und vernetzter HNO-Lösungen
Die digitale Transformation beschleunigt sich im Markt für HNO-Geräte, da Gesundheitsdienstleister zunehmend intelligente und vernetzte Technologien übernehmen. KI-gestützte Audiologiewerkzeuge, ferngesteuerte Diagnosesysteme und Tele-Otolaryngologie-Plattformen verbessern die klinische Genauigkeit, die Effizienz der Arbeitsabläufe und das Patientenengagement. Digitale Hörgeräte mit Smartphone-Konnektivität, adaptiver Klangverarbeitung und personalisierter Abstimmung gewinnen weltweit an Bedeutung. Während der Pandemie erweiterte Fernversorgungsmodelle bleiben relevant, ermöglichen kontinuierliche Überwachung und reduzieren Klinikbesuche. Mit maschinellem Lernen verbesserte Bildgebungs- und Screening-Geräte unterstützen eine frühere Diagnose und verbessern die Behandlungsplanung. Diese Entwicklungen schaffen starke Wachstumschancen und ermutigen Hersteller, softwaregetriebene Innovationen zu priorisieren.
Wichtige Trends und Chancen:
Erweiterung von KI, Robotik und intelligenter Visualisierung in der HNO-Versorgung
Künstliche Intelligenz, robotergestützte Systeme und Visualisierungstechnologien der nächsten Generation transformieren die HNO-Diagnostik und -Chirurgie. KI-basierte Sprach- und Hörbewertungstools, automatisierte Bildanalysen und die Erkennung von Anomalien in Echtzeit verbessern die diagnostische Präzision und reduzieren menschliche Fehler. Robotergestützte Eingriffe verbessern die chirurgische Genauigkeit, reduzieren Ermüdung und ermöglichen komplexe Eingriffe an der Schädelbasis, den Nebenhöhlen und im Kehlkopf. Hochauflösende Bildgebung, einschließlich 4K- und 8K-Endoskopie, Augmented-Reality-Overlays und fluoreszenzgeführte Visualisierung, bieten überlegene anatomische Details und verbessern die chirurgische Entscheidungsfindung. Diese Trends eröffnen neue Möglichkeiten für Hersteller, sich durch intelligente Systeme und fortschrittliche Softwarefähigkeiten zu differenzieren.
- Zum Beispiel führte Sony seine neuesten 4K/8K-Medizinbildgebungslösungen für endoskopische Anwendungen ein, die eine verbesserte Farbgenauigkeit und Tiefenwahrnehmung für hochpräzise HNO-Visualisierung bieten.
Wachsendes Marktpotenzial in aufstrebenden Volkswirtschaften
Aufstrebende Märkte bieten erhebliche Wachstumschancen, da die Investitionen im Gesundheitswesen steigen und die HNO-Infrastruktur sich schnell verbessert. Länder in Asien-Pazifik, Lateinamerika und dem Nahen Osten stärken Screening-Programme, erweitern HNO-Kliniken und übernehmen fortschrittliche Diagnose- und chirurgische Systeme. Die zunehmende Häufigkeit von Hörverlust, Nasennebenhöhlenerkrankungen und Atemwegserkrankungen im Zusammenhang mit städtischer Verschmutzung treibt die Nachfrage nach Geräten weiter an. Regierungsinitiativen zur Förderung des frühzeitigen Hörscreenings und die Verfügbarkeit kostengünstiger digitaler Hörgeräte verbessern die Zugänglichkeit für unterversorgte Bevölkerungsgruppen. Hersteller, die auf lokale Produktion, Vertriebspartnerschaften und maßgeschneiderte Produktportfolios setzen, können in diesen Regionen einen erheblichen Marktanteil erobern.
- Zum Beispiel beschleunigte Saudi-Arabien die Aufrüstung der HNO-Infrastruktur durch Investitionen in fortschrittliche endoskopische und chirurgische Navigationsplattformen im Rahmen umfassenderer Modernisierungsinitiativen im Gesundheitswesen unter Vision 2030.
Wichtige Herausforderungen:
Hohe Kosten für fortschrittliche HNO-Technologien
Die hohen Kosten für fortschrittliche HNO-Geräte bleiben ein erhebliches Hindernis für die weitverbreitete Einführung. Systeme wie 4K/8K-Endoskope, bildgeführte chirurgische Plattformen und Cochlea-Implantate erfordern große Kapitalinvestitionen, was ihre Zugänglichkeit einschränkt, insbesondere für kleinere Krankenhäuser und Kliniken. In vielen Regionen erhöht die unzureichende Erstattung für Premium-Hörgeräte und Implantate die finanzielle Belastung der Patienten, was zu verzögerter Behandlung oder Unterauslastung führt. Hohe Wartungs- und Betriebskosten entmutigen zusätzlich die Einführung. Die Balance zwischen technologischer Raffinesse und Erschwinglichkeit ist entscheidend, um den Zugang zu erweitern und es Gesundheitsdienstleistern zu ermöglichen, qualitativ hochwertige HNO-Versorgung zu bieten.
Mangel an qualifizierten HNO-Spezialisten und Technikern
Der weltweite Mangel an ausgebildeten HNO-Chirurgen, Audiologen und technischen Fachleuten stellt eine operative Herausforderung für den HNO-Gerätemarkt dar. Fortgeschrittene Diagnose- und chirurgische Systeme erfordern spezielle Schulungen, Zertifizierungen und kontinuierliche Kompetenzentwicklung, die viele Gesundheitssysteme, insbesondere in Entwicklungsregionen, derzeit nicht bieten. Selbst in entwickelten Märkten übersteigt das steigende Patientenaufkommen oft die Verfügbarkeit von Spezialisten, was zu Behandlungsverzögerungen und verringerter operativer Effizienz führt. Diese Talentlücke begrenzt die Nutzung von High-End-Technologien und beeinflusst die Patientenergebnisse. Die Ausweitung von Ausbildungsprogrammen, die Stärkung akademischer Partnerschaften und die Gestaltung benutzerfreundlicher, automatisierter Geräte sind entscheidend, um diese Lücke zu schließen.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für HNO-Geräte im Jahr 2024 mit einem Anteil von 38,2 % an, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, starke Akzeptanz minimalinvasiver HNO-Verfahren und hohe Nachfrage nach digitalen Hörgeräten und Implantaten. Die Region profitiert von günstigen Erstattungspolitiken, umfangreichen Neugeborenen-Hörscreening-Programmen und einer starken Durchdringung von KI-gestützten Diagnose- und Chirurgiesystemen. Die Präsenz führender Hersteller und kontinuierliche Produktinnovationen stärken ihre Dominanz weiter. Die steigende Prävalenz altersbedingter Hörverluste und chronischer Nasennebenhöhlenerkrankungen trägt ebenfalls erheblich zur Geräteakzeptanz bei, während wachsende ambulante HNO-Operationen die anhaltende Marktexpansion in den USA und Kanada unterstützen.
Europa
Europa hatte im Jahr 2024 einen Anteil von 27,6 %, unterstützt durch eine wachsende geriatrische Bevölkerung, expandierende HNO-Fachkliniken und starke Akzeptanz von Cochlea-Implantaten und fortschrittlichen endoskopischen Systemen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen die regionale Nachfrage aufgrund gut etablierter Gesundheitssysteme und zunehmender Akzeptanz digitaler und vernetzter Audiologielösungen an. Der regulatorische Schwerpunkt auf frühem Hörscreening und verbesserter Zugang zu minimalinvasiven Verfahren beschleunigt die Geräteverwendung. Wachsende Behandlungsraten für Sinusitis, Halskrankheiten und schlafbezogene Erkrankungen tragen weiter zum Marktwachstum bei. Ständige Technologie-Upgrades und starke F&E-Investitionen stärken Europas Position auf dem globalen Markt.
Asien-Pazifik
Asien-Pazifik erfasste im Jahr 2024 einen Anteil von 24,1 % und entwickelte sich zur am schnellsten wachsenden Region aufgrund großer Patientenzahlen, steigender Einkommensniveaus und rascher Verbesserung der Gesundheitsinfrastruktur. Die zunehmende Prävalenz von Hörstörungen, chronischer Sinusitis und umweltbedingten Atemwegserkrankungen treibt die starke Nachfrage nach diagnostischen und therapeutischen HNO-Geräten an. Länder wie China, Indien, Japan und Südkorea verzeichnen erhebliche Investitionen in HNO-Abteilungen, erweiterte chirurgische Kapazitäten und wachsende Akzeptanz digitaler Hörgeräte. Von der Regierung geführte Neugeborenen-Screening-Initiativen und verbesserter Zugang zu erschwinglicher Hörversorgung fördern zusätzliches Wachstum. Steigender Medizintourismus und technologische Modernisierung stärken weiter den regionalen Ausblick.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von 6,7 %, wobei die Marktexpansion durch verbesserte Diagnosefähigkeiten, breitere Verfügbarkeit von HNO-Spezialisten und steigende Nachfrage nach minimalinvasiven Verfahren vorangetrieben wurde. Brasilien und Mexiko sind wichtige Beitragsleister aufgrund wachsender öffentlicher und privater Gesundheitsinvestitionen, zunehmendem Bewusstsein für Hörverlust und der Akzeptanz moderner endoskopischer Technologien. Wirtschaftliche Einschränkungen begrenzen den Zugang zu Premium-Geräten, aber die erweiterte Versicherungdeckung und von der Regierung geführte HNO-Gesundheitskampagnen verbessern allmählich die Zugänglichkeit. Die steigende Prävalenz chronischer HNO-Erkrankungen und die zunehmende Akzeptanz digitaler Hörgeräte unterstützen das stetige Marktwachstum in der Region.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika machte im Jahr 2024 einen Anteil von 3,4% aus, unterstützt durch die wachsende Modernisierung des Gesundheitswesens, steigende Volumina von HNO-Verfahren und zunehmendes Bewusstsein für Hör- und Nasennebenhöhlenerkrankungen. Länder wie die VAE, Saudi-Arabien und Südafrika investieren in fortschrittliche Diagnosesysteme, HNO-Chirurgieeinheiten und Neugeborenen-Screening-Programme. Während der Zugang zu High-End-Geräten in der Region ungleichmäßig bleibt, treiben expandierende private Gesundheitsnetzwerke und Medizintourismus die Einführung fortschrittlicher HNO-Technologien voran. Allmähliche Verbesserungen der Erschwinglichkeit, stärkere Regierungsinitiativen und verbesserte Ausbildungsinfrastruktur werden voraussichtlich das kontinuierliche Marktwachstum unterstützen.
Marktsegmentierungen
Nach Produkttyp
- Hörgeräte
- Chirurgische Geräte
- Diagnosegeräte
- Hörimplantate
- Stimmprothesen
- Nasenschienen
Nach Diagnosegeräten
- Endoskope
- Hörscreening-Geräte
- Bildgebungssysteme
Nach Anwendung
- Hörstörungen
- Nasennebenhöhlenerkrankungen
- Nasenstörungen
- Halsstörungen
- Schlafstörungen
Nach Endverbraucher
- Krankenhäuser & Kliniken
- Ambulante Chirurgiezentren (ASCs)
- Heimanwendung
- Forschungs- & Akademische Institute
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für HNO-Geräte zeichnet sich durch eine vielfältige und innovationsgetriebene Landschaft aus, in der globale Hersteller den Fokus auf Produktfortschritt, strategische Kooperationen und die Erweiterung klinischer Anwendungen legen. Schlüsselakteure wie Ambu A/S, Cochlear Ltd., Demant A/S, Sonova, GN Store Nord A/S, Olympus Corporation, Karl Storz, PENTAX Medical, Richard Wolf GmbH und Rion Co., Ltd. stärken aktiv ihre Portfolios durch nächste Generation von Hörgeräten, Cochlea-Implantaten, chirurgischen Navigationswerkzeugen und hochauflösenden Endoskopiesystemen. Viele Unternehmen priorisieren Miniaturisierung, Konnektivität und KI-gestützte Diagnostik, um Präzision und Patientenergebnisse zu verbessern. Wachsende Investitionen in F&E unterstützen die Entwicklung digitaler Audiologieplattformen, minimalinvasiver chirurgischer Geräte und integrierter Bildgebungslösungen. Partnerschaften mit Krankenhäusern, HNO-Spezialisten und Technologieanbietern beschleunigen die Einführung und erweitern die globale Reichweite, während aufstrebende Akteure Nischensegmente wie Tele-Audiologie und Stimmprothesen anvisieren. Mit zunehmendem Wettbewerb differenzieren sich Hersteller zunehmend durch Softwarefähigkeiten, benutzerfreundliche Designs und kosteneffiziente Lösungen, die sowohl für fortschrittliche als auch für aufstrebende Gesundheitsmärkte maßgeschneidert sind.
Analyse der Hauptakteure
- Richard Wolf GmbH
- GN Store Nord A/S
- Cochlear Ltd.
- Olympus Corporation
- Sonova
- Rion Co., Ltd.
- PENTAX Medical
- Ambu A/S
- Karl Storz
- Demant A/S
Neueste Entwicklungen
- Im Juli 2025 schloss Innovia Medical die Übernahmen von Grace Medical und Hurricane Medical ab und erweiterte damit sein Geschäft mit HNO- und ophthalmologischen chirurgischen Produkten.
- Im April 2024 schloss Integra LifeSciences die Übernahme von Acclarent, Inc. ab, um sein Portfolio an HNO-chirurgischen Lösungen zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Diagnostikgeräten, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine verstärkte Einführung von KI-gestützten diagnostischen und chirurgischen HNO-Systemen zur Verbesserung der Genauigkeit und klinischen Effizienz erleben.
- Das Wachstum bei digitalen und vernetzten Hörgeräten wird sich beschleunigen, da Verbraucher personalisierte und smartphone-integrierte Lösungen bevorzugen.
- Minimalinvasive HNO-Verfahren werden sich rasch ausweiten, unterstützt durch Fortschritte in der Endoskopie, Bildführung und chirurgischer Navigation.
- Die Nachfrage nach Cochlea-Implantaten und implantierbaren Hörlösungen wird steigen, da das Bewusstsein und die Zugänglichkeit weltweit zunehmen.
- Ambulante und ambulante HNO-Verfahren werden zunehmen, da sich das Gesundheitswesen hin zu schnelleren Erholungs- und kostengünstigeren Versorgungsmodellen entwickelt.
- Schwellenmärkte werden aufgrund verbesserter Gesundheitsinfrastrukturen und eines breiteren Zugangs zu fortschrittlichen HNO-Technologien ein starkes Wachstum verzeichnen.
- Die Integration von Robotik und 4K/8K-Bildgebungssystemen wird die Präzision bei komplexen HNO-Operationen verbessern.
- Tele-Audiologie und Fern-HNO-Diagnostik werden an Fahrt gewinnen und die Versorgung und Patientenüberwachung verbessern.
- Hersteller werden kompakte, benutzerfreundliche und kosteneffiziente Geräte priorisieren, um unterschiedliche Gesundheitsumgebungen zu bedienen.
- Kollaborative Partnerschaften zwischen Geräteherstellern und Gesundheitsdienstleistern werden die Innovation stärken und die globale Marktexpansion beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für HNO-Geräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für HNO-Geräte zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für HNO-Geräte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für HNO-Geräte antreiben?
Wer sind die führenden Unternehmen im Markt für HNO-Geräte?
Welche Region hatte 2024 den größten Anteil am Markt für HNO-Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für HNO-Geräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für HNO-Geräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 22,188 Million → 2032: USD 33,794.27 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für HNO-Geräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für HNO-Geräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für HNO-Geräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für HNO-Geräte Market Drivers
- 3.3 Markt für HNO-Geräte Market Restraints & Challenges
- 3.4 Markt für HNO-Geräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für HNO-Geräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für HNO-Geräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für HNO-Geräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für HNO-Geräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für HNO-Geräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für HNO-Geräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für HNO-Geräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für HNO-Geräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für HNO-Geräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für HNO-Geräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für HNO-Geräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für HNO-Geräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für HNO-Geräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für HNO-Geräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für HNO-Geräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für HNO-Geräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für HNO-Geräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für HNO-Geräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für HNO-Geräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
