
Marktübersicht:
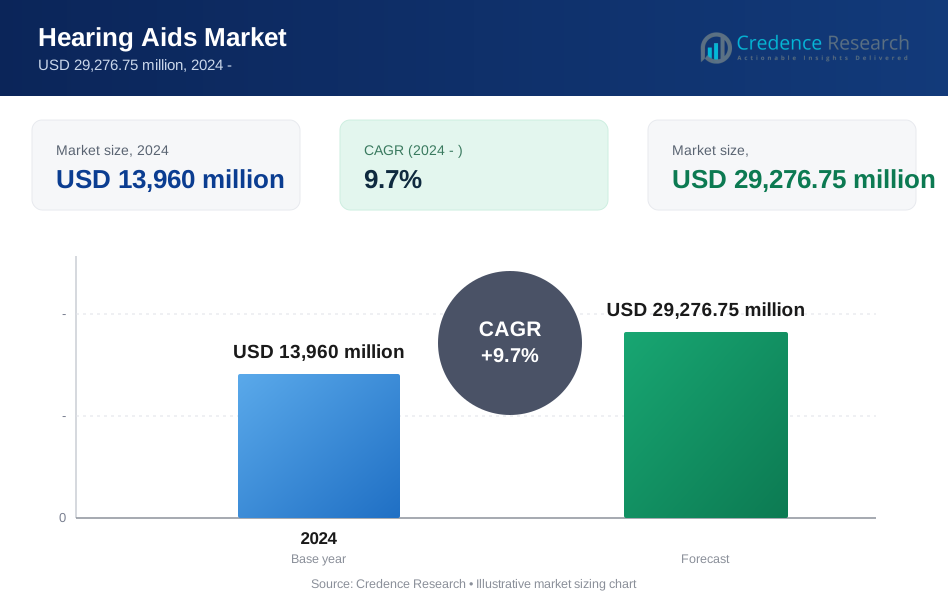
Der Hörgerätemarkt wird voraussichtlich von 13.960 Millionen USD im Jahr 2024 auf 29.276,75 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt im Prognosezeitraum mit einer CAGR von 9,7% expandiert. Die zunehmende Prävalenz von Hörverlust und ein besserer Zugang zur Hörversorgung unterstützen das stetige Marktwachstum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Hörgerätemarktgröße 2024 | USD 13.960 Millionen |
| Hörgerätemarkt, CAGR | 9,7% |
| Hörgerätemarktgröße 2032 | USD 29.276,75 Millionen |
Die Nachfrage steigt aufgrund alternder Bevölkerungen und einer längeren Lebenserwartung weltweit. Lärmbelastung durch Arbeit und städtisches Leben erhöht die Fälle von Hörverlust. Früherkennungsprogramme verbessern die Diagnoseraten in allen Altersgruppen. Digitale Hörgeräte bieten bessere Klangklarheit und Benutzerkomfort. Wiederaufladbare Geräte reduzieren den Wartungsbedarf und verbessern die tägliche Nutzung. Miniaturisierte Designs verbessern die Akzeptanz bei Erstnutzern. Smartphone-Konnektivität verbessert die Benutzersteuerung und Personalisierung. Öffentlichkeitskampagnen verringern das soziale Stigma im Zusammenhang mit Hörgeräten. Versicherungsschutz verbessert die Erschwinglichkeit in mehreren Gesundheitssystemen.
Nordamerika führt dank starkem Zugang zur Gesundheitsversorgung und hoher Geräteakzeptanz. Europa folgt mit breiter Erstattungsunterstützung und alternder Demografie. Der asiatisch-pazifische Raum wächst schnell aufgrund großer Bevölkerungen und steigender Einkommensniveaus. Japan und China zeigen starke Nachfrage von älteren Bürgern. Indien gewinnt durch den Ausbau der städtischen Gesundheitsversorgung an Bedeutung. Lateinamerika zeigt allmähliches Wachstum durch private Kliniken. Die Akzeptanz im Nahen Osten verbessert sich mit besseren Audiologiediensten. Afrika befindet sich noch im Anfangsstadium, zeigt aber langfristiges Potenzial.

Markteinblicke:
- Der Markt für Hörgeräte wurde 2024 mit 13.960 Millionen USD bewertet und soll bis 2032 29.276,75 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 9,7 %, unterstützt durch die zunehmende Prävalenz von Hörverlust und die Einführung von Technologien.
- Nordamerika führt mit einem Anteil von etwa 38 % aufgrund des guten Zugangs zur Gesundheitsversorgung, hoher Bewusstseinsbildung und Versicherungsunterstützung, während Europa fast 30 % hält, angetrieben durch alternde Bevölkerungen und Erstattungssysteme, und der asiatisch-pazifische Raum macht etwa 22 % aus, unterstützt durch eine große Bevölkerungsbasis und einen wachsenden Zugang zur Gesundheitsversorgung.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von fast 22 %, unterstützt durch schnelle Urbanisierung, steigendes verfügbares Einkommen, alternde Demografien in China und Japan sowie verbesserte Diagnoseinfrastruktur in Indien und Südostasien.
- Nach Produkttyp halten Hinter-dem-Ohr-Geräte fast 35 % Marktanteil aufgrund ihrer Haltbarkeit und Eignung für verschiedene Hörverluststufen, während Modelle mit Empfänger-im-Ohr / Empfänger-im-Kanal etwa 30 % ausmachen, angetrieben durch Komfort und Klangqualität.
- Nach Technologie dominieren digitale Hörgeräte mit einem Anteil von rund 85 % aufgrund fortschrittlicher Klangverarbeitung und Konnektivitätsfunktionen, während analoge Geräte fast 15 % Marktanteil halten, hauptsächlich in kostenempfindlichen Märkten.
Markttreiber:
Zunehmende Prävalenz von altersbedingtem und lärmbedingtem Hörverlust
Der Markt für Hörgeräte profitiert von der steigenden Zahl von Hörbehinderungen weltweit. Alternde Bevölkerungen erleben im Laufe der Zeit einen natürlichen Hörverlust. Längere Lebensspannen erhöhen den Bedarf an Hörkorrekturgeräten. Urbane Lebensstile setzen Menschen konstanten Lärmpegeln aus. Industrielle Arbeitsumgebungen erhöhen das Risiko von beruflich bedingten Hörschäden. Freizeitlärm durch Kopfhörer betrifft jüngere Nutzer. Frühe Diagnosen erhöhen die Behandlungsakzeptanz. Öffentliche Gesundheitsdaten unterstützen breitere Screening-Programme. Die Nachfrage wächst in Senioren- und Erwachsenengruppen.
- Zum Beispiel berichtet die WHO, dass weltweit über 430 Millionen Menschen Rehabilitation für behindernden Hörverlust benötigen.
Verbesserter Zugang zu Audiologiediensten und Hörpflegeinfrastruktur
Der Markt für Hörgeräte gewinnt durch besseren Zugang zur Gesundheitsversorgung an Stärke. Krankenhäuser erweitern Audiologieabteilungen in städtischen Regionen. Private Kliniken investieren in moderne Diagnosegeräte. Ausgebildete Audiologen verbessern die Anpassungsgenauigkeit und Patientenergebnisse. Mobile Hörkliniken erreichen unterversorgte Gemeinschaften. Tele-Audiologie verbessert die Effizienz der Nachsorge. Einzelhandels-Hörzentren expandieren in Einkaufsstandorten. Schnellere Servicebereitstellung verbessert das Benutzervertrauen. Der Zugang zur Pflege unterstützt die kontinuierliche Nutzung von Geräten.
- Zum Beispiel betreibt Sonova weltweit mehr als 3.000 Einzelhandels-Audiologiestandorte über sein Hörpflegenetzwerk.
Technologische Fortschritte verbessern Benutzererfahrung und Geräteleistung
Der Markt für Hörgeräte entwickelt sich durch stetige Produktinnovationen weiter. Digitale Signalverarbeitung verbessert die Klangklarheit. Rauschunterdrückungsfunktionen verbessern das Sprachverständnis. Richtmikrofone verbessern das Hören in überfüllten Räumen. Kleinere Formfaktoren verbessern Komfort und Akzeptanz. Wiederaufladbare Batterien reduzieren den täglichen Handhabungsaufwand. Drahtlose Konnektivität ermöglicht die Anpassung von Geräten. Software-Updates verlängern den Produktlebenszyklus. Technologie unterstützt eine höhere Benutzerzufriedenheit.
Wachsende Bewusstseinsbildung und gesellschaftliche Akzeptanz von Hörkorrekturlösungen
Der Markt für Hörgeräte gewinnt durch steigendes Bewusstsein an Bedeutung. Gesundheitskampagnen heben die Vorteile frühzeitiger Hörpflege hervor. Medizinische Fachkräfte fördern die rechtzeitige Nutzung von Geräten. Verbesserte Ästhetik verringert soziale Hemmungen. Unauffällige Designs sprechen jüngere Nutzer an. Bildungsprogramme reduzieren das Stigma rund um Hörverlust. Familiäre Unterstützung verbessert Kaufentscheidungen. Medienarbeit normalisiert die Nutzung von Hörgeräten. Bewusstsein treibt ein stetiges Nachfragewachstum an.
Markttrends:
Integration von intelligenten Funktionen und personalisierten Klangsteuerungsmöglichkeiten
Der Markt für Hörgeräte legt starken Fokus auf intelligente Funktionalität. Geräte verbinden sich über Apps mit Smartphones. Benutzer passen Lautstärke und Profile leicht an. Personalisierte Klangeinstellungen verbessern den Komfort. Datenverfolgung unterstützt die Überwachung der Hörgesundheit. Fernabstimmung reduziert Klinikbesuche. Firmware-Updates verbessern die Geräteleistung. Intelligente Funktionen ziehen technikaffine Verbraucher an. Anpassung wird zu einem wichtigen Kaufkriterium.
Verschiebung hin zu rezeptfreien und direkt an den Verbraucher gerichteten Vertriebsmodellen
Der Markt für Hörgeräte erlebt Veränderungen in den Vertriebskanälen. Rezeptfreie Optionen verbessern den Zugang für Nutzer mit leichtem Verlust. Einzelhandelsapotheken erweitern die Verfügbarkeit von Hörgeräten. Online-Plattformen vereinfachen den Produktvergleich. Direkter Verkauf reduziert die Abhängigkeit von Kliniken. Niedrigere Eintrittsbarrieren ziehen Erstkäufer an. Komfort verbessert die Akzeptanzraten. Die Verbraucherwahl erweitert sich über verschiedene Preispunkte. Vertriebsflexibilität verändert das Kaufverhalten.
- Zum Beispiel hat die US-amerikanische FDA die Vorschriften für rezeptfreie Hörgeräte abgeschlossen, die den direkten Einzelhandelsverkauf ohne Verschreibungen ermöglichen.
Steigende Nachfrage nach unsichtbaren und ästhetisch ansprechenden Hörgeräten
Der Markt für Hörgeräte zeigt eine starke Präferenz für unauffällige Produkte. Im-Ohr-Geräte finden breitere Akzeptanz. Hautfarbene Anpassungen verbessern die optische Anziehungskraft. Kleinere Komponenten verringern Sichtbarkeitsbedenken. Stilbewusste Nutzer zeigen größeres Interesse. Jüngere Erwachsene bevorzugen dezente Hörlösungen. Designinnovationen beeinflussen die Markenunterscheidung. Komfort und Aussehen leiten Kaufentscheidungen. Ästhetik bleibt ein starker Trendtreiber.
Erhöhter Fokus auf präventive Hörpflege und frühzeitige Intervention
Der Markt für Hörgeräte orientiert sich an präventiven Gesundheitstrends. Nutzer suchen frühzeitige Korrekturlösungen. Regelmäßige Hörtests gewinnen an Popularität. Arbeitgeber fördern Programme zur Hörgesundheit. Schulen ermutigen zu Untersuchungen bei Kindern. Geräte für frühe Stadien unterstützen die allmähliche Anpassung. Präventive Pflege senkt das Risiko langfristiger Beeinträchtigungen. Gesundheitssysteme unterstützen proaktives Management. Frühzeitige Intervention prägt die zukünftige Nachfrage.
Analyse der Marktchancen:
Hohe Gerätekosten und begrenzte Erschwinglichkeit in preissensiblen Regionen
Der Markt für Hörgeräte steht unter Preisdruck in Schwellenländern. Fortschrittliche Geräte haben hohe Kosten. Die Versicherungsdeckung bleibt in verschiedenen Ländern ungleichmäßig. Ausgaben aus eigener Tasche begrenzen die Akzeptanzraten. Ländliche Nutzer stehen vor Erschwinglichkeitsbarrieren. Günstigere Geräte bieten begrenzte Funktionen. Preissensibilität verzögert Kaufentscheidungen. Kostenwahrnehmung beeinflusst Ersatzzyklen. Erschwinglichkeit bleibt eine wesentliche Einschränkung.
Probleme mit der Benutzerkonformität und Anpassungsschwierigkeiten nach dem Gerätekauf
Der Hörgerätemarkt steht vor nutzungsbedingten Herausforderungen. Neue Benutzer benötigen Zeit zur Anpassung. Die Klangwahrnehmung fühlt sich anfangs unnatürlich an. Unzureichende Beratung beeinflusst die Zufriedenheit. Schlechte Anpassung führt zu Unbehagen. Wartungsanforderungen schrecken einige Benutzer ab. Der Umgang mit Batterien verursacht Unannehmlichkeiten. Lücken in der Nachsorge verringern die langfristige Nutzung. Compliance-Probleme beeinflussen die Beibehaltungsraten.
Marktchancen:
Expansionspotenzial in aufstrebenden Volkswirtschaften mit großen unerschlossenen Bevölkerungen
Der Hörgerätemarkt bietet starke Chancen in Entwicklungsregionen. Die alternde Bevölkerung wächst in Asien schnell. Die Urbanisierung verbessert den Zugang zur Gesundheitsversorgung. Mittelschichtgruppen erhöhen die Gesundheitsausgaben. Staatliche Gesundheitsprogramme unterstützen das Screening. Private Kliniken expandieren in Städten der zweiten Kategorie. Das Bewusstsein steigt durch digitale Kanäle. Unerschlossene Nachfrage bietet langfristiges Wachstum. Aufstrebende Märkte ziehen neue Investitionen an.
Produktinnovation für leichte Hörverluste und jüngere Nutzersegmente
Der Hörgerätemarkt kann durch neue Benutzerkategorien expandieren. Leichte Hörverluste bleiben unterdiagnostiziert. Jugendfreundliche Designs ziehen Berufstätige an. Lifestyle-orientierte Geräte unterstützen den täglichen Gebrauch. Kompakte Wearables verwischen die Wahrnehmung als medizinisches Gerät. Abonnementmodelle verbessern die Erschwinglichkeit. Einstiegsprodukte fördern die Markentreue. Frühe Adoption erhöht den Lebenszeitwert. Innovation eröffnet neue Einnahmequellen.
Marktsegmentierungsanalyse:
Produkttyp
Der Hörgerätemarkt zeigt klare Unterschiede zwischen den Produktkategorien. Hinter-dem-Ohr-Geräte führen aufgrund von Langlebigkeit und hoher Leistungsabgabe. Empfänger-im-Ohr- und Empfänger-im-Kanal-Modelle gewinnen an Nachfrage für Komfort und Klangqualität. Im-Ohr-Geräte ziehen Benutzer an, die kompakte Lösungen bevorzugen. Im-Kanal-Produkte bedienen Fälle von leichtem bis mittlerem Hörverlust. Komplett-im-Kanal-Modelle sprechen Benutzer an, die Wert auf Diskretion legen. Die Produktwahl hängt von der Schwere des Hörverlusts und den Lebensstilbedürfnissen ab. Designflexibilität unterstützt die breite Akzeptanz in allen Altersgruppen.
- Zum Beispiel stellt Starkey HdO- und RiC-Geräte her, die für schweren Hörverlust mit Hochleistungsoptionen ausgelegt sind.
Technologie
Digitale Technologie dominiert aufgrund präziser Klangverarbeitung und Geräuschkontrolle. Sie verbessert die Sprachklarheit in verschiedenen Umgebungen. Benutzerdefinierte Klangprofile unterstützen benutzerspezifische Hörbedürfnisse. Konnektivitätsfunktionen verbessern die tägliche Nutzbarkeit. Analoge Geräte behalten eine begrenzte Präsenz in kostenempfindlichen Märkten. Diese Modelle bieten grundlegende Verstärkungsfunktionen. Die Technologiewahl spiegelt Budget- und Leistungserwartungen wider. Digitale Lösungen prägen weiterhin die Marktstruktur.
- Zum Beispiel verwenden Widex-Digitalhörgeräte Algorithmen zur Echtzeit-Klangverarbeitung, um die Sprachwahrnehmung zu verbessern.
Patiententyp / Endbenutzer
Erwachsene Benutzer machen den größten Anteil aufgrund altersbedingter Hörverluste aus. Berufliche Lärmbelastung unterstützt das Wachstum der Erwachsenennachfrage. Regelmäßige Screenings verbessern die frühe Adoption bei Berufstätigen. Die pädiatrische Nachfrage hängt von Frühdiagnoseprogrammen ab. Schulen und Krankenhäuser unterstützen Hörtests bei Kindern. Die Anpassung der Geräte konzentriert sich auf Sicherheit und Komfort für Kinder. Benutzerspezifisches Design treibt die langfristige Nutzung an. Die Bedürfnisse der Endbenutzer beeinflussen die Produkt- und Technologiepräferenzen.
Segmentierung:
Produkttyp
- Hinter-dem-Ohr (BTE)
- Empfänger-im-Ohr (RIE) / Empfänger-im-Kanal (RIC)
- Im-Ohr (ITE)
- Im-Kanal (ITC)
- Komplett-im-Kanal (CIC)
Technologie
- Digital
- Analog
Patiententyp / Endbenutzer
- Erwachsene
- Pädiatrie
Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Hörgeräte in Nordamerika hält mit etwa 38% den größten Anteil. Eine starke Gesundheitsinfrastruktur unterstützt die frühzeitige Diagnose und Behandlung. Hohe Bewusstseinsniveaus verbessern die Akzeptanz in allen Altersgruppen. Versicherungsschutz unterstützt die Erschwinglichkeit der Geräte für Senioren. Die Vereinigten Staaten führen aufgrund fortschrittlicher Audiologiedienste. Kanada unterstützt die stetige Nachfrage durch öffentliche Gesundheitsprogramme. Es profitiert von der starken Präsenz führender Hersteller.
Europa
Der Markt für Hörgeräte in Europa macht fast 30% des Marktanteils aus. Alternde Bevölkerungsentwicklungen unterstützen die anhaltende Nachfrage nach Geräten. Erstattungspolitiken verbessern den Zugang in den wichtigsten Ländern. Deutschland, das Vereinigte Königreich und Frankreich führen die regionale Einführung an. Öffentliche Gesundheitssysteme fördern routinemäßige Hörtests. Die Technologieakzeptanz bleibt in Westeuropa hoch. Es hält ein stabiles Wachstum durch strukturierte Versorgungswege aufrecht.
Asien-Pazifik, Lateinamerika und Mittlerer Osten & Afrika
Der Markt für Hörgeräte im Asien-Pazifik-Raum repräsentiert etwa 22% Anteil und zeigt eine schnelle Expansion. Große Bevölkerungen und steigende Einkommen unterstützen das Nachfragewachstum. China und Japan führen aufgrund der alternden Demografie. Indien gewinnt durch den Ausbau der städtischen Gesundheitsversorgung an Bedeutung. Lateinamerika hält fast 6% Anteil mit Wachstum durch private Kliniken. Der Mittlere Osten & Afrika machen etwa 4% Anteil mit allmählicher Einführung aus. Es profitiert von verbessertem Zugang und Bewusstseinsinitiativen.
Analyse der Hauptakteure:
- Sonova (Schweiz)
- WS Audiology (Dänemark)
- Demant A/S (Dänemark)
- GN Store Nord A/S (Dänemark)
- Starkey Laboratories (USA)
- Cochlear Ltd. (Australien)
Wettbewerbsanalyse:
Der Hörgerätemarkt zeichnet sich durch starken Wettbewerb unter globalen Herstellern mit breiten Portfolios aus. Führende Unternehmen konzentrieren sich auf Produktzuverlässigkeit, Markenvertrauen und klinische Partnerschaften. Innovation bleibt zentral für die Wettbewerbspositionierung. Unternehmen investieren in digitale Klangverarbeitung und Konnektivitätsfunktionen. Die Vertriebsstärke über Kliniken und Einzelhandelskanäle unterstützt die Skalierung. Strategische Preisgestaltung adressiert sowohl Premium- als auch Einstiegssegmente. F&E-Ausgaben unterstützen häufige Produktaktualisierungszyklen. Fusionen und Partnerschaften helfen, die geografische Reichweite zu erweitern. Der Markt bleibt mäßig konsolidiert mit globalen Führern und regionalen Spezialisten.
Neueste Entwicklungen:
- Im August 2024 kündigte Sonova die Einführung von zwei neuen Hörgeräteplattformen an, die einen historischen Meilenstein in den Bemühungen der Branche markieren, das "Sprache-im-Lärm"-Problem anzugehen, das nach wie vor die drängendste Herausforderung für Menschen mit Hörverlust darstellt. Das Unternehmen stellte die Phonak Audéo Infinio-Plattform vor, die vom neuen ultra-reaktiven Phonak ERA-Chip angetrieben wird, zusammen mit dem Flaggschiff Phonak Audéo Sphere Infinio, das über eine proprietäre Dual-Chip-Technologie verfügt, die sowohl den ERA-Chip als auch einen speziellen Echtzeit-AI/Deep Neural Network-Chip namens DEEPSONIC umfasst. Klinische Studien zeigten, dass Benutzer ihr Sprachverständnis in lauten Umgebungen im Vergleich zu aktuellen Produkten auf dem Markt mehr als verdoppeln konnten. Das Unternehmen erweiterte sein Produktportfolio im August 2025 durch die Einführung des Phonak Virto R Infinio, was Sonovas Einstieg in das wachsende Marktsegment der wiederaufladbaren Im-Ohr-Hörgeräte (ITE) mit dem kleinsten und ersten wiederaufladbaren maßgefertigten Hörgerät des Unternehmens markiert. Zuletzt setzte Phonak im Oktober 2025 seine AI-Revolution fort, indem es die Infinio Ultra-Serie einführte, die Infinio Ultra Sphere und Infinio Ultra R umfasst und entwickelt wurde, um die Kernherausforderungen der Sprachklarheit aus jeder Richtung und des Ohrenschmalzmanagements zu bewältigen.
- Im Mai 2024 schloss Cochlear die Übernahme des Cochlea-Implantatgeschäfts von Oticon Medical von Demant zu einem Null-Kaufpreis ab, wobei die Integrationskosten für das Geschäftsjahr 2024 auf etwa A$30 Millionen vor Steuern geschätzt wurden. Diese strategische Übernahme, die auf Demants Entscheidung folgte, sich aus dem Hörimplantatgeschäft zurückzuziehen, positionierte Cochlear, um über 20.000 Oticon Medical Cochlea-Implantatkunden zu unterstützen und gleichzeitig das Engagement für die Bereitstellung kontinuierlicher Unterstützung mit Reparaturen und Ersatzteilen der aktuellen Oticon Medical Cochlea-Implantattechnologie aufrechtzuerhalten. In einer transformativen Ankündigung am 8. Juli 2025 erhielt Cochlear die FDA-Zulassung für das Nucleus Nexa System, das weltweit erste und einzige intelligente Cochlea-Implantatsystem mit upgradefähiger Firmware auf dem Implantat – ein Branchenneuheit, die es Empfängern ermöglicht, durch Firmware-Updates, ähnlich wie bei Smartphones, auf zukünftige Innovationen zuzugreifen. Das neue System umfasst das Nucleus Nexa Implantat mit innovativen Funktionen, den Nucleus Kanso 3 Nexa Sound Processor und den Nucleus 8 Nexa Sound Processor, der der kleinste und leichteste Soundprozessor der Welt mit ganztägiger Batterielaufzeit ist und Dynamic Power Management-Algorithmen enthält, die intuitiv auf die sich ändernden Bedürfnisse der Empfänger im Laufe des Tages reagieren und gleichzeitig die Batterielaufzeit maximieren. Darüber hinaus können diejenigen mit Cochlears älteren Nucleus-Systemen auf den neuen Kanso 3 Sound Processor upgraden, um die Rückwärtskompatibilität sicherzustellen und den Benutzern den Zugang zu den neuesten Innovationen zu ermöglichen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Patiententyp und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und -beschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren. [replace all segments in report coverage].
Zukunftsausblick:
- Alternde Bevölkerungen werden die langfristige Nachfrage nach Hörgeräten weiterhin unterstützen.
- Früherkennungsprogramme werden die diagnostizierte und behandelte Patientenbasis erweitern.
- Digitale Hörgeräte werden aufgrund überlegener Klangverarbeitung und -kontrolle dominieren.
- Die Verfügbarkeit von rezeptfreien Produkten wird den Zugang für Nutzer mit leichtem Hörverlust verbessern.
- Intelligente Konnektivitätsfunktionen werden die Kaufpräferenzen der Verbraucher beeinflussen.
- Schwellenländer werden durch einen breiteren Zugang zur Gesundheitsversorgung höhere Stückzahlen beitragen.
- Pädiatrische Hörprogramme werden die frühe und nachhaltige Nutzung von Geräten stärken.
- Verbesserungen im Produktdesign werden das soziale Stigma reduzieren und die Akzeptanz erhöhen.
- Die Erweiterung von Einzelhandels- und Online-Kanälen wird die Marktreichweite verbessern.
- Präventive Hörpflege wird stärkere Unterstützung durch Gesundheitspolitiken erhalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hörgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Hörgeräte-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment im Bereich Hörgeräte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Hörgeräte antreiben?
Wer sind die führenden Unternehmen im Hörgeräte-Markt?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für Hörgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Hörgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Hörgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 13,960 million → forecast year: USD 29,276.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Hörgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Hörgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Hörgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Hörgeräte Market Drivers
- 3.3 Markt für Hörgeräte Market Restraints & Challenges
- 3.4 Markt für Hörgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Hörgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Hörgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Hörgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Hörgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Hörgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Hörgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Hörgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Hörgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Hörgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Hörgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Hörgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Hörgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Hörgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Hörgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Hörgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Hörgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Hörgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Hörgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Hörgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
