
Marktübersicht für Hyperbare Sauerstofftherapie (HBOT) Geräte:
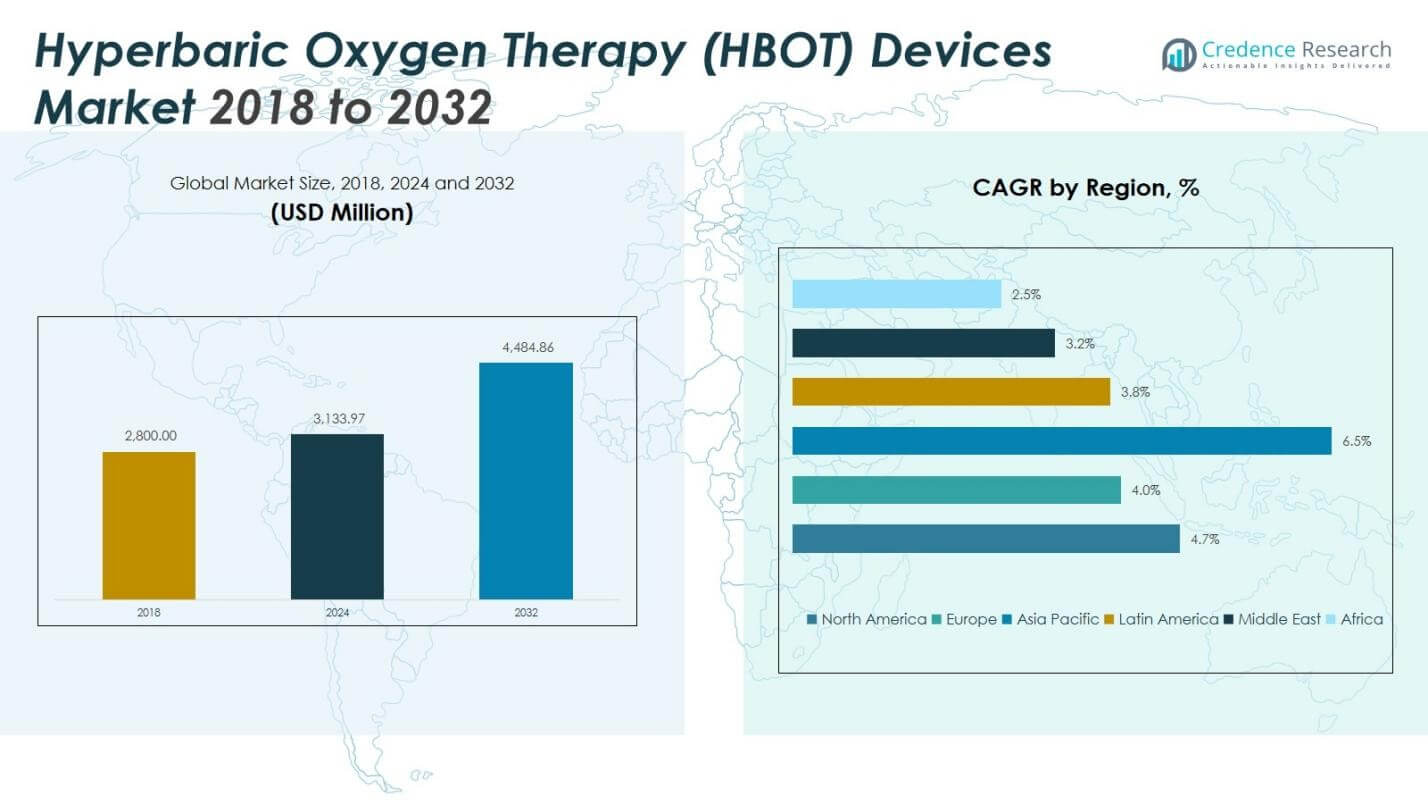
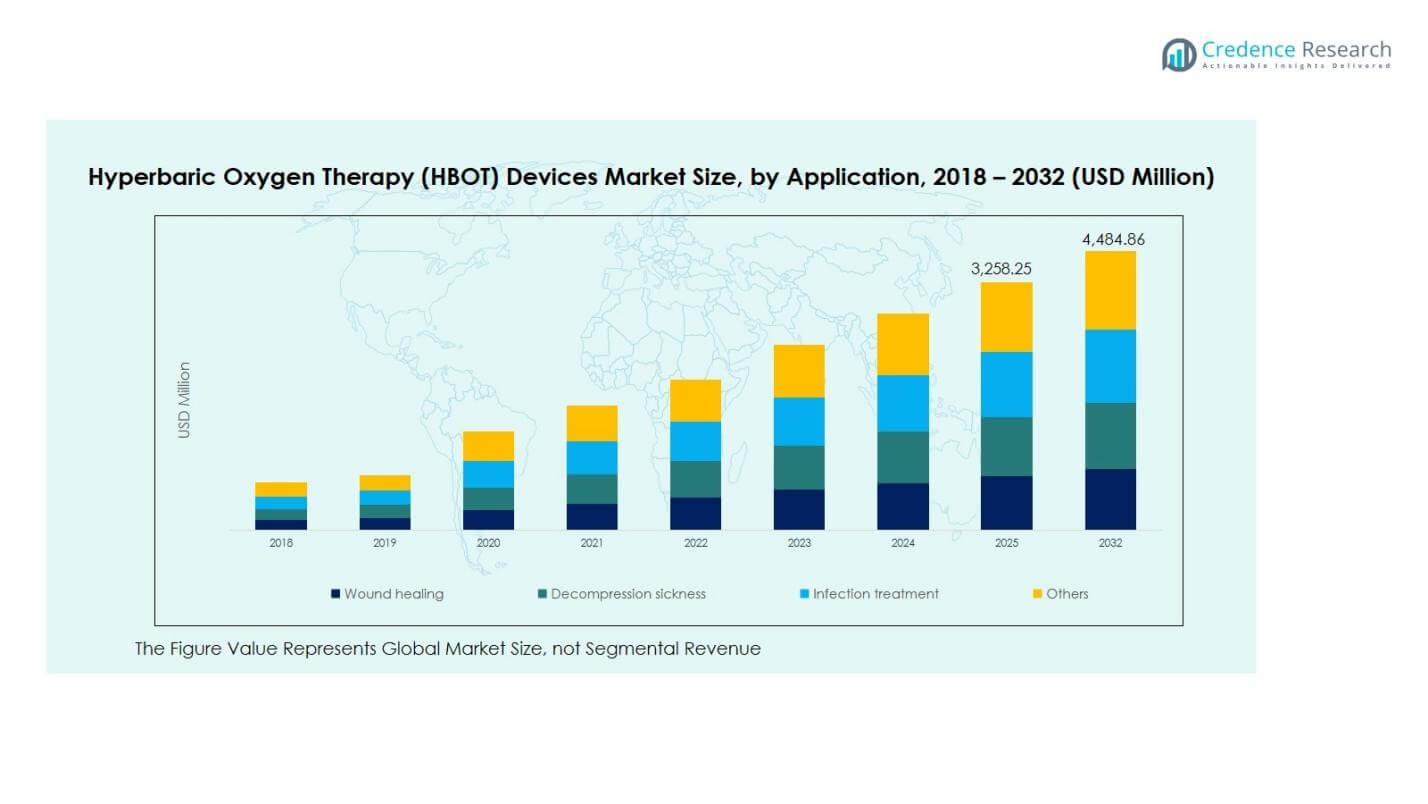
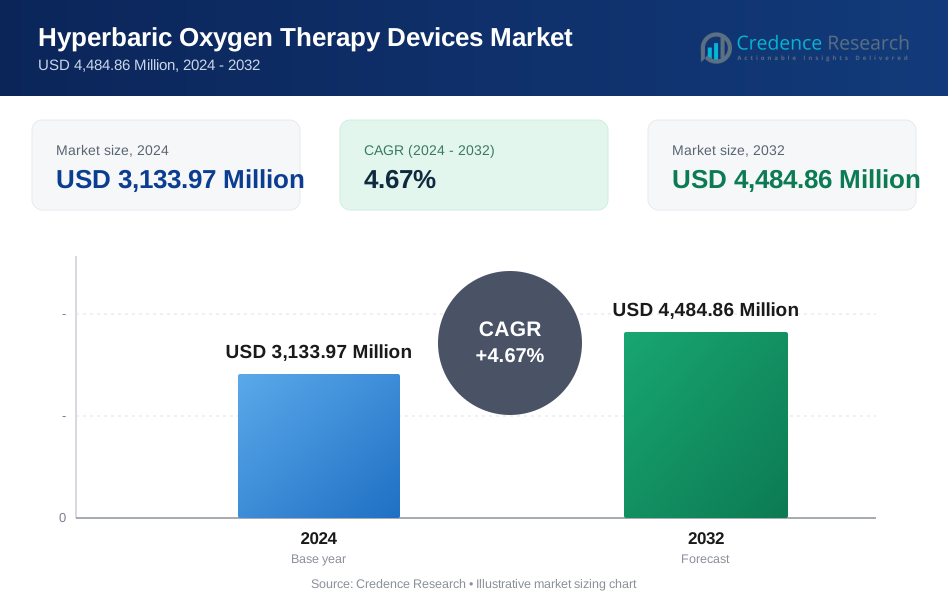
Die Marktgröße für Hyperbare Sauerstofftherapie (HBOT) Geräte wurde 2018 auf 2.800,00 Millionen USD geschätzt und stieg bis 2024 auf 3.133,97 Millionen USD. Es wird erwartet, dass sie bis 2032 4.484,86 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 4,67 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Hyperbare Sauerstofftherapie (HBOT) Geräte 2024 | 3.133,97 Millionen USD |
| Markt, CAGR für Hyperbare Sauerstofftherapie (HBOT) Geräte | 4,67% |
| Marktgröße für Hyperbare Sauerstofftherapie (HBOT) Geräte 2032 | 4.484,86 Millionen USD |
Einblicke in den Markt für Hyperbare Sauerstofftherapie (HBOT) Geräte
- Die Marktübersicht hebt die zunehmende Einführung von HBOT-Systemen in Wundpflegezentren und Krankenhäusern hervor, angetrieben durch das Wachstum chronischer Wunden, diabetischer Geschwüre, Strahlenverletzungen und ischämischer Gewebekomplikationen, die fortschrittliche therapeutische Unterstützung erfordern.
- Markttreiber sind unter anderem steigende Investitionen in spezialisierte Behandlungsinfrastrukturen, erweiterte klinische Zulassungen und die wachsende Nachfrage nach Monoplace-HBOT-Geräten, die 2024 einen Segmentanteil von 58,6 % hielten, aufgrund niedrigerer Betriebskosten und einfacher Handhabung.
- Die Marktanalyse zeigt eine starke Präsenz von Schlüsselherstellern, die sich auf Technologieverbesserung, Automatisierung, Sicherheitsmerkmale und Stärkung der Servicefähigkeit konzentrieren, um die Behandlungseffizienz und Systemzuverlässigkeit zu unterstützen.
- Die regionale Analyse zeigt, dass Nordamerika 2024 mit einem Anteil von 43,06 % führend ist, gefolgt von Europa mit 26,10 % und dem asiatisch-pazifischen Raum mit 17,44 %, während Lateinamerika, der Nahe Osten und Afrika durch schrittweise Modernisierung des Gesundheitswesens und die Einführung von Spezialpflege expandieren.
Analyse der Marktsegmentierung für Hyperbare Sauerstofftherapie (HBOT) Geräte:
Nach Produkt
Der Markt für Hyperbare Sauerstofftherapie (HBOT) Geräte nach Produktsegment wird von Monoplace-HBOT-Geräten dominiert, die 2024 einen Marktanteil von 58,6 % ausmachten, angetrieben durch ihre niedrigeren Installationskosten, vereinfachte Bedienung und wachsende Akzeptanz in ambulanten Wundpflegezentren. Multiplace-HBOT-Geräte hielten einen Anteil von 31,4 %, unterstützt durch die steigende Nachfrage in krankenhausbasierten Einrichtungen zur gleichzeitigen Behandlung mehrerer Patienten, insbesondere in Intensivpflegeumgebungen. Topische HBOT-Geräte repräsentierten einen Anteil von 10,0 % und gewinnen an Bedeutung in lokalisierten Wundanwendungen. Die zunehmende Prävalenz von diabetischen Fußgeschwüren, Verbrennungen, Strahlenverletzungen und chronischen nicht heilenden Wunden stärkt weiterhin die Nachfrage in allen Produktkategorien.
- Zum Beispiel verfügt die BARA-MED-Einkammerdruckkammer von ETC Biomedical Systems über die SMOOTH RIDE-Kompression, die das Mittelohr-Barotrauma um zwei Drittel reduziert und sichere Behandlungen bis zu 3 ATA in Wundversorgungszentren ermöglicht.
Nach Anwendung
Der Markt für HBOT-Geräte wird im Anwendungssegment von der Wundheilung angeführt, die 42,3 % Marktanteil im Jahr 2024 ausmachte, hauptsächlich getrieben durch die steigende Belastung durch diabetesbedingte Geschwüre, Druckgeschwüre und traumatische Wunden, die fortschrittliche therapeutische Unterstützung erfordern. Die Dekompressionskrankheit machte einen Anteil von 18,6 % aus, getrieben durch die zunehmenden Anwendungen in der Tauch- und Flugsicherheit. Die Infektionsbehandlung erfasste einen Anteil von 15,9 %, unterstützt durch die zunehmende klinische Nutzung bei nekrotisierenden Infektionen und ischämischen Geweben. Gasembolien machten einen Anteil von 12,5 % aus, während das Segment Andere einen Anteil von 10,7 % hielt, was eine breitere therapeutische Expansion in der Neurologie, bei Sportverletzungen und der postoperativen Genesung widerspiegelt.
- Zum Beispiel hatten in einer Analyse der U.S. National Inpatient Sample von 60.481 Patienten mit nekrotisierenden Weichteilinfektionen die 600, die nach der Operation eine ergänzende HBOT erhielten, eine reduzierte Sterblichkeit (AOR 0,22) und ein geringeres Amputationsrisiko (AOR 0,73), trotz längerer Aufenthalte.
Wichtige Wachstumstreiber
Steigende Inzidenz chronischer und nicht heilender Wunden
Der Markt für Hyperbare Sauerstofftherapie (HBOT)-Geräte erlebt ein starkes Wachstum aufgrund der zunehmenden Prävalenz chronischer und nicht heilender Wunden, einschließlich diabetischer Fußgeschwüre, Strahlenschäden, Druckgeschwüre und traumatischer Wunden. Der globale Anstieg von Diabetes und altersbedingten Komplikationen hat die klinische Einführung von HBOT als ergänzende Therapie beschleunigt, die die Gewebesauerstoffversorgung verbessert, die Angiogenese stimuliert und die Heilungsergebnisse bei komplexen Wundfällen verbessert. Krankenhäuser, Wundpflegekliniken und Fachzentren investieren in HBOT-Infrastruktur, um fortschrittliche Behandlungsprotokolle zu unterstützen, während günstige Erstattungen für zugelassene Indikationen weiterhin den Patientenzugang erweitern und die Marktnachfrage in entwickelten und aufstrebenden Gesundheitssystemen stärken.
- Zum Beispiel behandelte Hyperbaric Medical Solutions 2.538 Patienten mit strahleninduzierten Verletzungen in Einkammer-HBOT-Kammern und berichtete, dass sich die Symptome in 76,7 % bis 92,6 % der Fälle in Kopf-, Hals-, Anus- und Rektumgeweben verbesserten oder auflösten.
Erweiterung klinischer Anwendungen und therapeutischer Zulassungen
Das Wachstum des HBOT-Gerätemarktes wird weiter durch die Erweiterung der therapeutischen Anwendungen über traditionelle tauchbezogene Bedingungen hinaus angetrieben, um Infektionsmanagement, ischämische Gewebereparatur, Transplantatunterstützung, Kohlenmonoxidvergiftung und postoperative Genesungsfälle einzuschließen. Wachsende klinische Beweise, die die Rolle von HBOT bei der Verbesserung der Sauerstoffversorgung und der zellulären Regeneration unterstützen, haben die Akzeptanz in multidisziplinären Versorgungseinrichtungen gefördert. Die zunehmende Sensibilisierung der Ärzte, die Aufnahme in Behandlungsrichtlinien für ausgewählte Indikationen und die breitere Anerkennung von HBOT als Teil umfassender Wundmanagementpfade stimulieren höhere Nutzungsraten. Darüber hinaus ermutigen technologische Fortschritte im Kammerdesign und in Sicherheitsmerkmalen Gesundheitsdienstleister, moderne HBOT-Systeme in spezialisierte Behandlungseinrichtungen zu integrieren.
- Zum Beispiel reduziert HBOT bei einem absoluten Druck von 3 Atmosphären die Halbwertszeit von Carboxyhämoglobin im Blut auf 23 Minuten, beschleunigt die Eliminierung und verhindert in bis zu 77 % der Fälle im Vergleich zu normobarem Sauerstoff verzögerte neurologische Folgen.
Steigende Investitionen in fortschrittliche Gesundheitsinfrastrukturen
Der Markt profitiert auch von steigenden Investitionen in die Gesundheitsinfrastruktur, insbesondere in Schwellenländern, die spezialisierte Wundpflege- und hyperbare Therapiezentren entwickeln. Regierungen, private Krankenhäuser und spezialisierte Pflegenetzwerke integrieren HBOT-Einheiten als Teil von integrierten Programmen zur chronischen Versorgung, um die Patientenergebnisse zu verbessern und die langfristigen Behandlungskosten zu senken. Die wachsende Präferenz für ambulante Behandlungsmodelle, gepaart mit der verbesserten Verfügbarkeit von geschultem Klinikpersonal und Technikern, stärkt den operativen Einsatz von HBOT-Geräten. Die Erweiterung akkreditierter hyperbarer Einrichtungen, zusammen mit unterstützenden regulatorischen Rahmenbedingungen und strategischen Beschaffungsinitiativen, trägt zur anhaltenden Nachfrage und Kapazitätserweiterung in regionalen Gesundheitsökosystemen bei.
Wichtige Trends & Chancen
Technologische Fortschritte und Einführung moderner HBOT-Kammerdesigns
Ein wichtiger Trend, der den Markt für Hyperbare Sauerstofftherapie (HBOT)-Geräte prägt, ist der rasche Fortschritt in der Kammertechnologie, einschließlich verbesserter Sicherheitsmerkmale, automatisierter Druckkontrollsysteme, digitaler Überwachungsschnittstellen und verbesserter Patientenkonfort-Designs. Hersteller entwickeln kompakte Monoplace- und skalierbare Multiplace-Systeme, um diverse klinische Umgebungen zu unterstützen, einschließlich ambulanter Wundpflegezentren und integrierter Krankenhauseinheiten. Der Trend zu modularen und energieeffizienten HBOT-Geräten bietet Möglichkeiten für kostengünstige Installation und betriebliche Optimierung. Darüber hinaus unterstützt das zunehmende Interesse an tele-gestützter Patientenüberwachung und datengesteuerten Therapieprotokollen die Innovation und ermöglicht es Gesundheitsdienstleistern, präzisere, standardisierte und ergebnisorientierte hyperbare Behandlungsprogramme bereitzustellen.
- Zum Beispiel integriert die Revitalair 430 Monoplace-Kammer von Biobarica mehrere sequentielle Sicherheitssysteme, einschließlich doppelter Entlastungs- und Abluftventile, die auf 1,45 ATA reguliert sind, und 10 transparente Fenster für eine 360-Grad-Sicht zur Überwachung des Patientenkomforts.
Wachsende Marktdurchdringung in Schwellenländern und unerschlossenen therapeutischen Bereichen
Eine weitere wichtige Chance liegt in der zunehmenden Einführung von HBOT-Geräten in Schwellenmärkten, wo steigende Gesundheitsinvestitionen und verbesserte klinische Bewusstseinsbildung neue Nachfrage nach fortschrittlichen Wundpflege-Lösungen schaffen. Länder in Asien-Pazifik, Lateinamerika, dem Nahen Osten und Afrika verzeichnen ein Wachstum in spezialisierten Behandlungszentren und privaten Gesundheitsnetzwerken, die zunehmend HBOT-Fähigkeiten integrieren. Gleichzeitig eröffnet die laufende Forschung zur neurologischen Erholung, Rehabilitation von Sportverletzungen und unterstützender Onkologie neue Wege für zukünftige therapeutische Expansionen. Diese Entwicklungen bieten starke Möglichkeiten für Hersteller, mit Gesundheitsdienstleistern, Ausbildungseinrichtungen und Regulierungsbehörden zusammenzuarbeiten, um die Marktdurchdringung und klinische Integration zu beschleunigen.
- Zum Beispiel startete Tansania seine erste HBOT-Maschine im Muhimbili National Hospital, der ersten Einrichtung in Ostafrika und der zweiten in Subsahara-Afrika, geliefert durch eine Partnerschaft zwischen Sechrist Industries und Dartmouth.
Wichtige Herausforderungen
Hohe Investitionskosten und begrenzte Erstattung in bestimmten Regionen
Trotz seines klinischen Wertes steht der Markt für Hyperbare Sauerstofftherapie (HBOT)-Geräte vor Herausforderungen in Bezug auf hohe Investitionskosten, Installationskosten und Wartungsanforderungen, insbesondere für Mehrplatzkammer-Systeme. Kleinere Krankenhäuser und Kliniken in kostenempfindlichen Regionen verzögern oft die Einführung aufgrund von Budgetbeschränkungen und Infrastrukturbegrenzungen. Die Erstattungsabdeckung bleibt in verschiedenen Gesundheitssystemen uneinheitlich, wobei viele Regionen nur für einen eingeschränkten Satz von Indikationen Vorteile bieten. Diese finanziellen und politischen Barrieren schränken den Zugang sowohl für Anbieter als auch für Patienten ein, verlangsamen die Einrichtung von HBOT-Zentren und begrenzen die breitere Marktexpansion in sich entwickelnden und unterfinanzierten Gesundheitsumgebungen.
Betriebskomplexität und Mangel an qualifiziertem klinischem Personal
Der Betrieb von HBOT-Geräten erfordert strenge Sicherheitsprotokolle, spezialisierte Anlagengestaltung und geschultes medizinisches Personal zur Verwaltung der Druckregulierung, Patientenüberwachung und Notfallmaßnahmen. Viele Gesundheitseinrichtungen stehen vor einem Mangel an zertifizierten hyperbaren Technikern, Ärzten und Wundversorgungsspezialisten, was betriebliche Lücken schafft und die Verfügbarkeit der Therapie einschränkt. Darüber hinaus tragen Bedenken im Zusammenhang mit der Gerätehandhabung, Infektionskontrolle und Patientensicherheit während der Behandlung zu administrativen und Compliance-Druck bei. Der Bedarf an kontinuierlicher Schulung des Personals, Einhaltung von Akkreditierungen und klinischen Governance-Rahmen bleibt eine große Herausforderung, die die Einführungsraten und die betriebliche Skalierbarkeit in Gesundheitseinrichtungen beeinflusst.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für Hyperbare Sauerstofftherapie (HBOT)-Geräte und hält 43,06% Marktanteil im Jahr 2024, unterstützt durch fortschrittliche Wundversorgungsinfrastruktur, starke Erstattungsrahmen und hohe klinische Akzeptanz in Krankenhäusern und spezialisierten Therapiezentren. Der Markt stieg von 1.218,00 Millionen USD im Jahr 2018 auf 1.349,47 Millionen USD im Jahr 2024 und wird voraussichtlich 1.928,95 Millionen USD bis 2032 erreichen, mit einer CAGR von 4,7%. Das Wachstum wird durch steigende diabetesbedingte chronische Wunden, die Ausweitung ambulanter HBOT-Kliniken und laufende Investitionen in moderne Mehrplatz- und Einzelplatzkammerinstallationen in den USA und Kanada angetrieben.
Europa
Europa hielt 26,10 % Marktanteil im Jahr 2024 im Markt für hyperbare Sauerstofftherapie (HBOT)-Geräte, angetrieben durch die zunehmende klinische Integration von HBOT in Wundversorgungsprotokolle, Traumazentren und Nachbehandlungsprogramme nach Bestrahlung. Der regionale Markt wuchs von 759,36 Millionen USD im Jahr 2018 auf 817,88 Millionen USD im Jahr 2024 und wird voraussichtlich 1.107,55 Millionen USD bis 2032 erreichen, mit einer CAGR von 4,0 %. Das Wachstum wird durch unterstützende regulatorische Standards, die Erweiterung spezialisierter Therapieeinrichtungen in Deutschland, Großbritannien, Frankreich und Italien sowie die zunehmende Nutzung von HBOT zur Infektionsbehandlung, Reparatur ischämischen Gewebes und komplexer chirurgischer Erholungsfälle unterstützt.
Asien-Pazifik
Der Asien-Pazifik-Raum stellt eine der am schnellsten wachsenden Regionen dar und macht 17,44 % Marktanteil im Jahr 2024 aus, unterstützt durch den schnellen Ausbau der Gesundheitsinfrastruktur und das steigende Bewusstsein für fortschrittliche Wundversorgungstherapien. Der Markt stieg von 458,08 Millionen USD im Jahr 2018 auf 546,71 Millionen USD im Jahr 2024 und wird voraussichtlich 901,01 Millionen USD bis 2032 erreichen, mit einem Wachstum von 6,5 % CAGR. Die zunehmende Prävalenz von diabetesbedingten Geschwüren, staatliche Investitionen in Spezialpflegeeinrichtungen und die wachsende Verfügbarkeit von HBOT in China, Japan, Indien und Südkorea stärken die Geräteakzeptanz in Krankenhaus- und ambulanten Behandlungsumgebungen.
Lateinamerika
Lateinamerika machte 7,14 % Marktanteil im Jahr 2024 im Markt für hyperbare Sauerstofftherapie (HBOT)-Geräte aus, angetrieben durch die allmähliche Expansion privater Gesundheitsnetzwerke und die zunehmende klinische Akzeptanz in Wundversorgung und Tauchmedizin-Einrichtungen. Der Markt wuchs von 201,60 Millionen USD im Jahr 2018 auf 223,73 Millionen USD im Jahr 2024 und wird voraussichtlich 299,90 Millionen USD bis 2032 erreichen, mit einer CAGR von 3,8 %. Das Wachstum wird durch verbesserten Zugang zu Spezialpflege in Brasilien und Mexiko, steigendes Bewusstsein für die Vorteile von HBOT und Investitionen in moderne Monoplace-Kammer-Installationen in städtischen Gesundheitszentren unterstützt.
Naher Osten
Der Nahe Osten erfasste 3,16 % Marktanteil im Jahr 2024, angetrieben durch die steigende Nachfrage nach fortschrittlicher Wundversorgungstherapie und wachsende Investitionen in tertiäre Krankenhauseinrichtungen und spezialisierte Behandlungszentren. Der regionale Markt stieg von 95,20 Millionen USD im Jahr 2018 auf 99,01 Millionen USD im Jahr 2024 und wird voraussichtlich 126,05 Millionen USD bis 2032 erreichen, mit einer Expansion von 3,2 % CAGR. Starke Modernisierungsprogramme im Gesundheitswesen in den GCC-Ländern, die Erweiterung der hyperbaren Behandlungskapazität in Trauma- und Verbrennungseinheiten und die zunehmende Verfügbarkeit von ausgebildeten Klinikern tragen zur stetigen Akzeptanz von HBOT-Geräten in der Region bei.
Afrika
Afrika machte 3,10 % Marktanteil im Jahr 2024 aus, was eine allmählich zunehmende Verbreitung von HBOT-Geräten in ausgewählten städtischen Krankenhäusern und spezialisierten Wundpflegeeinrichtungen widerspiegelt. Der Markt wuchs von 67,76 Millionen USD im Jahr 2018 auf 97,17 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 121,40 Millionen USD erreichen, mit einer CAGR von 2,5 %. Das Wachstum wird durch steigende diabetesbedingte Wundfälle, den Ausbau privater Gesundheitsinfrastrukturen und die Einführung von HBOT-Systemen auf Pilotebene in Südafrika und nordafrikanischen Ländern unterstützt, obwohl der Zugang zu Geräten in ländlichen Regionen aufgrund von Finanzierungs- und Ressourcenbeschränkungen begrenzt bleibt.
Marktsegmentierungen für Hyperbare Sauerstofftherapie (HBOT)-Geräte:
Nach Produkt
- Einzelplatz-HBOT-Geräte
- Mehrplatz-HBOT-Geräte
- Topische HBOT-Geräte
Nach Anwendung
- Wundheilung
- Dekompressionskrankheit
- Infektionsbehandlung
- Gasembolie
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse des Marktes für Hyperbare Sauerstofftherapie (HBOT)-Geräte umfasst Fink Engineering, ETC Hyperbaric Chambers (Environmental Tectonics Corporation), HAUX-LIFE-SUPPORT, Gulf Coast Hyperbarics, Inc., HEARMEC, IHC Hytech B.V. (Royal IHC), Hyperbaric SAC, Sechrist Industries, Inc., OxyHeal International und SOS Group Global Ltd. Der Markt zeichnet sich durch eine Mischung aus weltweit etablierten Kammerherstellern und spezialisierten Ingenieurbüros aus, die sich auf fortschrittliches Design von Einzel- und Mehrplatzsystemen, Patientensicherheit und klinische Leistungszuverlässigkeit konzentrieren. Unternehmen stärken ihre Positionen durch Innovationen in automatisierten Druckkontrollsystemen, ergonomischer Kammerarchitektur und integrierten Überwachungsschnittstellen zur Unterstützung komplexer Wundpflege- und Intensivpflegeumgebungen. Strategische Prioritäten umfassen die Erweiterung der Installationsstandorte in Krankenhäusern und ambulanten Wundpflegezentren, die Bildung von Partnerschaften mit Gesundheitsdienstleistern und die Verbesserung von After-Sales-Service-Netzwerken für Wartung und Bedienerschulung. Der zunehmende Fokus auf regulatorische Compliance, Qualitätssicherung und maßgeschneiderte Integrationslösungen für Einrichtungen prägt den Wettbewerb weiter, da Anbieter Skalierbarkeit, Betriebseffizienz und langfristige klinische Wertschöpfung für Gesundheitseinrichtungen priorisieren.
Analyse der Hauptakteure
- Fink Engineering
- ETC Hyperbaric Chambers (Environmental Tectonics Corporation)
- HAUX-LIFE-SUPPORT
- Gulf Coast Hyperbarics, Inc.
- HEARMEC
- IHC Hytech B.V. (Royal IHC)
- Hyperbaric SAC
- Sechrist Industries, Inc.
- OxyHeal International
- SOS Group Global Ltd
Jüngste Entwicklungen
- Im Dezember 2025 erweiterte NexGen Hyperbaric seine nationale Präsenz und ging eine Partnerschaft mit den Philadelphia Phillies ein, als erstes MLB-Team, das hyperbare Sauerstofftherapie in die Erholungsprotokolle der Spieler für die Saison 2025 integrierte.
- Im Januar 2025 eröffnete das HCG Manavata Cancer Centre seine Abteilung für hyperbare Sauerstofftherapie (HBOT) mit fortschrittlicher Infrastruktur, um bis zu vier Patienten gleichzeitig bei chronischen Wunden und Hirnverletzungen zu behandeln.
- Im Oktober 2025 erwarb RestorixHealth den Spezialisten für Mehrpersonen-Hyperbarik CūtisCare, um seine Dienstleistungen im Wundmanagement zu verbessern und sein Partnernetzwerk in US-Krankenhäusern und akademischen medizinischen Zentren zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich ausweiten, da die Häufigkeit von chronischen Wunden, Diabeteskomplikationen und Strahlenschäden weltweit weiter zunimmt.
- Gesundheitsdienstleister werden HBOT zunehmend in multidisziplinäre Wundversorgungsprotokolle und fortschrittliche Therapieprogramme integrieren.
- Die Einführung von kompakten Monoplace- und skalierbaren Multiplace-Kammern wird in ambulanten Kliniken und spezialisierten Pflegezentren zunehmen.
- Hersteller werden sich darauf konzentrieren, die Sicherheit der Kammern, Automatisierung, digitale Überwachung und Patientenkomfortfunktionen zu verbessern, um die klinische Effizienz zu steigern.
- Aufstrebende Volkswirtschaften werden eine stärkere Marktdurchdringung erleben, da die Investitionen in die Infrastruktur der Spezialgesundheitsversorgung zunehmen.
- Klinische Forschung wird die therapeutischen Anwendungen erweitern und die breitere Akzeptanz von HBOT bei der Infektionskontrolle und der Erholung von ischämischem Gewebe unterstützen.
- Strategische Partnerschaften zwischen Geräteherstellern und Gesundheitsorganisationen werden das Service-, Schulungs- und Wartungsökosystem stärken.
- Regulatorische Angleichung und Akkreditierungserweiterung werden standardisierte Betriebspraktiken und die Verbesserung der Behandlungsqualität unterstützen.
- Technologische Innovation wird eine datengesteuerte Therapiemanagement, Unterstützung bei der Fernüberwachung und ergebnisorientierte Behandlungsmodelle ermöglichen.
- Das Marktwachstum wird sich zunehmend auf die Einführung einer wertorientierten Versorgung verlagern, wobei der Schwerpunkt auf kosteneffizienter Behandlungsbereitstellung und langfristigen Vorteilen für die Patientenwiederherstellung liegt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hyperbare Sauerstofftherapie (HBOT) Geräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für hyperbare Sauerstofftherapie (HBOT)-Geräte zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für hyperbare Sauerstofftherapie (HBOT) hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für hyperbare Sauerstofftherapie (HBOT) Geräte antreiben?
Wer sind die führenden Unternehmen im Markt für hyperbare Sauerstofftherapie (HBOT)-Geräte?
Welche Region hatte 2024 den größten Anteil am Markt für hyperbare Sauerstofftherapie (HBOT)-Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für hyperbare Sauerstofftherapiegeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für hyperbare Sauerstofftherapiegeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,133.97 Million → 2032: USD 4,484.86 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für hyperbare Sauerstofftherapiegeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für hyperbare Sauerstofftherapiegeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für hyperbare Sauerstofftherapiegeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für hyperbare Sauerstofftherapiegeräte Market Drivers
- 3.3 Markt für hyperbare Sauerstofftherapiegeräte Market Restraints & Challenges
- 3.4 Markt für hyperbare Sauerstofftherapiegeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für hyperbare Sauerstofftherapiegeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für hyperbare Sauerstofftherapiegeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für hyperbare Sauerstofftherapiegeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für hyperbare Sauerstofftherapiegeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für hyperbare Sauerstofftherapiegeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für hyperbare Sauerstofftherapiegeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für hyperbare Sauerstofftherapiegeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für hyperbare Sauerstofftherapiegeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für hyperbare Sauerstofftherapiegeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für hyperbare Sauerstofftherapiegeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für hyperbare Sauerstofftherapiegeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für hyperbare Sauerstofftherapiegeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für hyperbare Sauerstofftherapiegeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für hyperbare Sauerstofftherapiegeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für hyperbare Sauerstofftherapiegeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für hyperbare Sauerstofftherapiegeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für hyperbare Sauerstofftherapiegeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für hyperbare Sauerstofftherapiegeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für hyperbare Sauerstofftherapiegeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
