
Marktübersicht
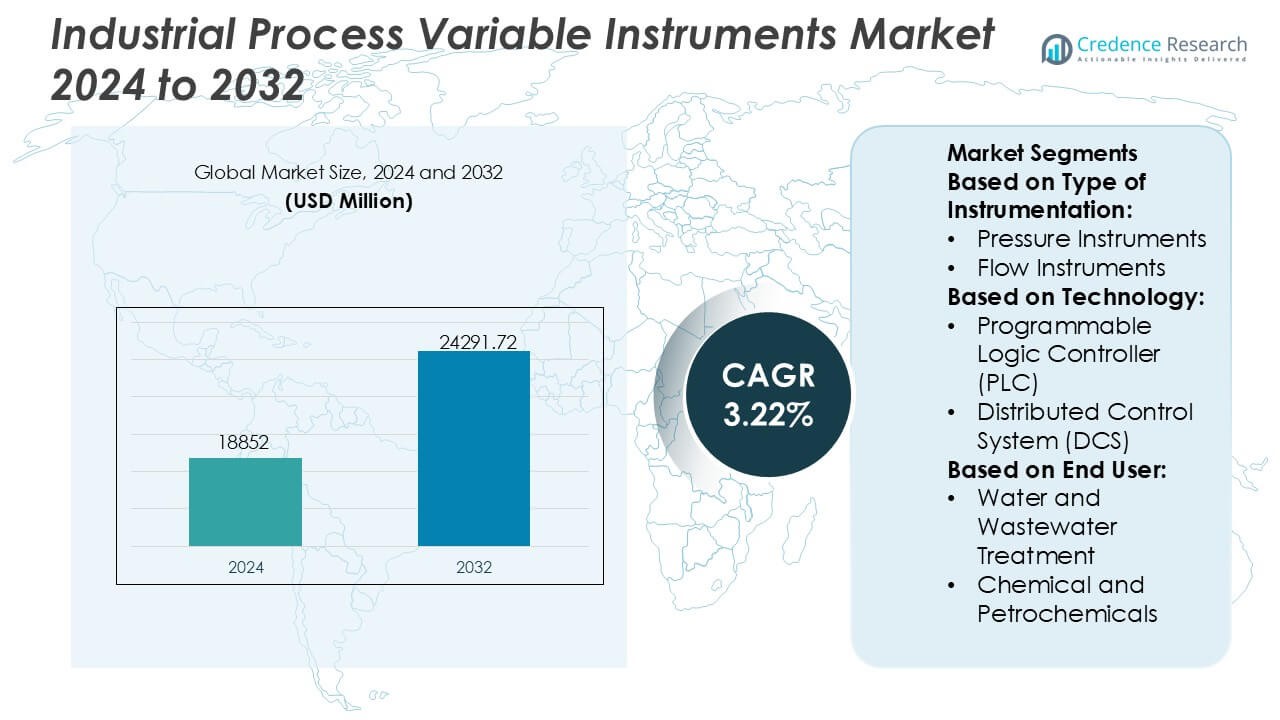
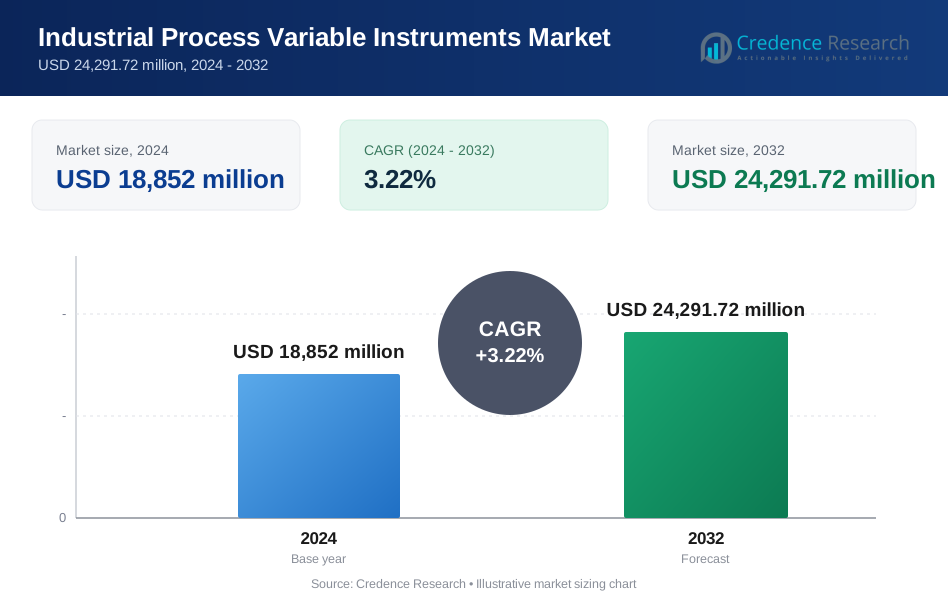
Der Markt für industrielle Prozessvariableninstrumente wurde 2024 auf 18.852 Millionen USD geschätzt und soll bis 2032 24.291,72 Millionen USD erreichen, mit einer CAGR von 3,22 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für industrielle Prozessvariableninstrumente 2024 | 18.852 Millionen USD |
| Markt für industrielle Prozessvariableninstrumente, CAGR | 3,22 % |
| Marktgröße für industrielle Prozessvariableninstrumente 2032 | 24.291,72 Millionen USD |
Der Markt für industrielle Prozessvariableninstrumente zeichnet sich durch einen wettbewerbsintensiven Mix globaler Automatisierungsführer aus, die die Präzision der Sensorik, die digitale Integration und die Echtzeit-Prozessintelligenz in verschiedenen Branchen vorantreiben. Diese Unternehmen stärken ihre Positionen, indem sie in intelligente Sender, Analysesysteme und Steuerungslösungen investieren, die mit IIoT, Cloud-Analysen und prädiktiven Wartungsrahmenwerken übereinstimmen. Ihre Strategien konzentrieren sich darauf, die Messgenauigkeit zu verbessern, die Systeminteroperabilität zu erhöhen und die digitale Nachrüstung von Altanlagen zu unterstützen. Regional führt der asiatisch-pazifische Raum den Markt mit einem genauen Anteil von 34 % an, angetrieben durch schnelle industrielle Expansion, starke Fertigungsleistung und beschleunigte Einführung fortschrittlicher Instrumentierung in Chemie-, Versorgungs- und Prozessindustrien.
Markteinblicke
- Der Markt erreichte 2024 18.852 Millionen USD und wird bis 2032 auf 24.291,72 Millionen USD bei einer CAGR von 3,22 % wachsen, unterstützt durch anhaltende Investitionen in Automatisierung und fortschrittliche Messtechnologien.
- Die steigende Nachfrage nach intelligenten Sendern, Analyseinstrumenten und IIoT-fähigen Überwachungslösungen treibt die technologische Einführung in kontinuierlichen und diskreten Prozessindustrien voran.
- Die Wettbewerbsintensität nimmt zu, da globale Automatisierungsanbieter sich auf Messgenauigkeit, Systeminteroperabilität und prädiktive Wartungsfähigkeiten konzentrieren, um ihre Branchenpräsenz zu stärken.
- Hohe Integrationskosten und Komplexitäten von Altsystemen behindern die schnellere Einführung moderner Instrumentierung, insbesondere in kostenempfindlichen Sektoren.
- Der asiatisch-pazifische Raum hält einen führenden Anteil von 34 %, während Druckinstrumente mit einem Anteil von 28 % die Instrumentierungstypen dominieren, was starke regionale und segmentbezogene Beiträge zum globalen Wachstum verstärkt.
Marktsegmentierungsanalyse:
Nach Instrumentierungstyp
Druckinstrumente stellen das dominierende Teilsegment dar und halten einen genauen Marktanteil von 28 %, unterstützt durch die steigende Einführung in Hochdruckprozessumgebungen und den wachsenden Bedarf an Sicherheitskonformität in kritischen Industrien. Ihre Nachfrage steigt, da Einrichtungen fortschrittliche Sender und digitale Messgeräte für Leckageerkennung, Geräteschutz und prädiktive Wartung einsetzen. Durch die Erweiterung von Automatisierungsprojekten gewinnen Durchfluss- und Füllstandsinstrumente an Bedeutung, während Analyseinstrumente von strengeren Qualitäts- und Emissionsstandards profitieren. Das Segment insgesamt entwickelt sich durch die Integration mit intelligenter Diagnostik, verbesserter Sensorikgenauigkeit und industriellen IoT-fähigen Überwachungssystemen weiter.
- Zum Beispiel integrierte Hexagons PPM-Abteilung (jetzt Teil von Hexagon Asset Lifecycle Intelligence) ihre Smart Instrumentation-Plattform mit Kundendaten aus Anlagen, die über 69.000 Tags (Instrumentierungspunkte) in globalen Prozessanlagen (wie Nynas in Schweden) verwalten, und ihre Intergraph Smart® API ermöglicht umfangreiche automatisierte Datenaustauschfunktionen über verschiedene Druck-, Durchfluss- und Analysegeräte hinweg, was groß angelegte digitale Instrumentierungsverwaltungskapazitäten demonstriert.
Nach Technologie
Programmierbare Logiksteuerungen (PLC) führen das Technologiesegment mit einem genauen Marktanteil von 36% an, angetrieben durch ihre Zuverlässigkeit, Modularität und einfache Integration in diskrete und Prozessautomatisierungsumgebungen. Industrien priorisieren PLCs für Echtzeitsteuerung, vereinfachte Fehlersuche und Kompatibilität mit modernen Kommunikationsprotokollen, was ihre Akzeptanz in sowohl Brownfield- als auch Greenfield-Projekten verstärkt. Verteilte Steuerungssysteme (DCS) wachsen stetig in kontinuierlichen Prozessoperationen, während die SCADA-Erweiterung mit dem Fernanlagenmanagement und der Digitalisierung der Infrastruktur übereinstimmt. Manufacturing Execution Systems (MES) gewinnen an Dynamik mit steigender Nachfrage nach Produktionssichtbarkeit, Qualitätsrückverfolgbarkeit und Betriebsintelligenz.
- Zum Beispiel verarbeitete die FieldNET®-Plattform von Lindsay Corporation zur Fernüberwachung und -steuerung in einer einzigen Wachstumsperiode mehr als 49 Milliarden einzelne Datenpunkte von Bewässerungssystemen, und ihre intelligente Steuerungshardware erreichte eine Pumpenoptimierung, die die Betriebszeit pro Installation jährlich um bis zu 500 Stunden reduzierte, was die Effizienz der PLC-gekoppelten Automatisierung unterstützt durch überprüfbare Systemtelemetrie demonstriert.
Nach Endbenutzer
Energie & Versorgungsunternehmen treten als dominantes Teilsegment mit einem genauen Marktanteil von 31% hervor, unterstützt durch groß angelegte Modernisierung von Stromerzeugungsanlagen, Netzwerkinfrastruktur-Upgrades und strengere Zuverlässigkeitsvorgaben. Versorgungsunternehmen setzen zunehmend Präzisionsmessinstrumente und automatisierte Steuerungslösungen ein, um das Lastmanagement, die Effizienz und die Einhaltung von Vorschriften zu verbessern. Die Wasser- und Abwasserbehandlung expandiert mit zunehmender Urbanisierung und Nachhaltigkeitsinitiativen, während Chemie, Petrochemie und Öl & Gas auf fortschrittliche Instrumentierung für sichere Betriebsabläufe angewiesen sind. Metalle und Bergbau übernehmen ebenfalls robuste Geräte für raue Umgebungen, was die breite Marktdurchdringung in industriellen Ökosystemen verstärkt.
Wichtige Wachstumstreiber
- Beschleunigte industrielle Automatisierung und digitale Transformation
Automatisierungsinitiativen beschleunigen die Nachfrage nach fortschrittlichen Prozessvariableninstrumenten, da Industrien höhere Effizienz, verbesserte Anlagenzuverlässigkeit und reduzierte Betriebsrisiken anstreben. Hersteller integrieren intelligente Sensoren, digitale Transmitter und intelligente Steuergeräte, um Echtzeitüberwachung und prädiktive Wartungsrahmen zu unterstützen. Die zunehmende Akzeptanz von IIoT, Maschinenkonnektivität und Edge-Intelligenz fördert weit verbreitete Upgrades von Legacy-Instrumentierungen. Der Übergang zu autonomen Anlagenbetrieben, unterstützt durch kompakte, hochpräzise Messtechnologien, stärkt die Ersatzzyklen und treibt das anhaltende Marktwachstum in kontinuierlichen und diskreten Industrieumgebungen voran.
- Zum Beispiel verwendet der autonome 8R-Traktor von Deere & Company ein Edge-Computing-Modul, um etwa 15 Millionen Sensormessungen pro Sekunde zu verarbeiten, und nutzt sechs Paare von Stereo-Kameras (insgesamt 12), um Hindernisse zu klassifizieren, mit einer Genauigkeit von weniger als einem Zoll (Zentimeter-genaue Präzision).
- Strenge regulatorische Standards und Qualitätsanforderungen
Die Verschärfung der globalen Vorschriften zur Produktqualität, zu Umweltemissionen und zur Arbeitssicherheit erhöht erheblich die Notwendigkeit für präzise Mess- und Kontrollinstrumente. Industrien setzen fortschrittliche Druck-, Temperatur-, Durchfluss- und Analysegeräte ein, um die Einhaltung der regulatorischen Rahmenbedingungen sicherzustellen und Zertifizierungsstandards zu wahren. Erhöhte Überwachungspflichten in Branchen wie Pharmazie, Lebensmittelverarbeitung, Wasseraufbereitung und Petrochemie verstärken die Einführung leistungsstarker Instrumentierung. Die Anforderung an Rückverfolgbarkeit, konsistente Chargenqualität und sichere Betriebsschwellen beschleunigt weiter die Investitionen in automatisierte Messlösungen, die Abweichungen minimieren und die betriebliche Integrität gewährleisten.
- Zum Beispiel haben die NOx-Reduktionssysteme von Yara International nachweislich jährliche Reduzierungen von mehr als 200.000 Tonnen NOx-Emissionen weltweit in Industrieanlagen erreicht, indem kontinuierliche Emissionsüberwachungsinstrumente eingesetzt wurden, und seine digitalen Ammoniakbetriebe integrieren fortschrittliche Zustandsüberwachungs- und Prozesskontrollsysteme, um Millionen an Betriebskosten zu sparen, was die messbare Einhaltung von Vorschriften durch Instrumentierung demonstriert.
- Ausbau der Energieinfrastruktur und Prozessindustrien
Großinvestitionen in die Stromerzeugung, Projekte für erneuerbare Energien, chemische Verarbeitung und Öl- &-Gas-Infrastruktur schaffen eine starke Nachfrage nach zuverlässigen Prozessvariableninstrumenten. Wachsende Aktivitäten im Upstream- und Midstream-Bereich verstärken die Notwendigkeit für robuste, hochpräzise Geräte, die in korrosiven und hochtemperaturigen Umgebungen betrieben werden können. Raffinerieerweiterungen, LNG-Terminalentwicklungen und der steigende globale Stromverbrauch unterstützen kontinuierliche Instrumentierungs-Upgrades. Die Modernisierung von Versorgungssystemen und Industrieanlagen treibt auch die Einführung von intelligenten Transmittern, Regelventilen und Analysesystemen voran, die den Durchsatz, die Anlagenleistung und die Betriebskontinuität verbessern.
Wichtige Trends & Chancen
- Schnelle Einführung von IIoT-fähiger intelligenter Instrumentierung
Die Branche erlebt eine schnelle Migration hin zu IIoT-fähigen intelligenten Instrumenten, die Selbstdiagnosen, Echtzeit-Zustandsüberwachung und cloudbasierte Analysen bieten. Diese Systeme verbessern die betriebliche Sichtbarkeit und reduzieren Ausfallzeiten durch prädiktive Einblicke. Drahtlose Messplattformen und Sensoren mit geringem Stromverbrauch erweitern die Einsatzflexibilität und unterstützen abgelegene und gefährliche Standorte. Die Chancen intensivieren sich, da Industrien nach skalierbaren digitalen Ökosystemen suchen, die mit modernen Kommunikationsprotokollen kompatibel sind. Das Wachstum in vernetzten Anlagen, KI-gesteuerter Prozessoptimierung und datengesteuerten Wartungsstrategien positioniert intelligente Instrumentierung als kritischen Ermöglicher der nächsten Generation industrieller Leistung.
- Zum Beispiel sammelt die KSAS (Kubota Smart Agriculture System) Telematikplattform der Kubota Corporation täglich umfangreiche Maschinendatenpunkte über verbundene Flotten, und ihr autonomer Agri-Robo-Traktor verwendet zwei integrierte GNSS-Empfänger und eine Positionierungsgenauigkeit von 1 Zentimeter, um die Steuerung der Anbaugeräte zu automatisieren, unterstützt durch kontinuierliche Statusüberwachung, die eine verifizierte, sensorreiche IIoT-Integration demonstriert.
- Zunehmender Trend zu modularen und integrierten Steuerungsarchitekturen
Industrien wechseln zunehmend von isolierten Steuerungskomponenten zu integrierten, modularen Architekturen, die SPS, DCS-Plattformen und SCADA-Umgebungen vereinen. Dieser Wandel ermöglicht eine synchronisierte Prozessüberwachung, schnellere Konfiguration und optimierte Geräteinteroperabilität. Der Übergang zu ganzheitlichen Automatisierungsrahmen unterstützt den nahtlosen Datenaustausch über Produktionsebenen hinweg und eröffnet Chancen für fortschrittliche Instrumentierung, die für die Integration mehrerer Systeme konzipiert ist. Hersteller nutzen die Nachfrage nach skalierbaren, Plug-and-Play-Messlösungen, die die Komplexität der Technik reduzieren und den Lebenszyklus-Support stärken. Dieser Trend fördert Innovationen in modularen Transmittern, hybriden Steuerungssystemen und adaptiven Messtechnologien.
- Zum Beispiel vereint das integrierte Steuerungssystem FendtONE der AGCO Corporation Onboard- und Offboard-Datenströme und steuert bis zu 74 verschiedene Funktionen über zuweisbare Tasten und Auslöser auf Fendt 700 Vario Traktoren, während seine CAN-Bus-verbundene modulare Architektur eine robuste und effiziente Steuerung der Anbaugeräte ermöglicht, unterstützt durch standardisierte landwirtschaftliche Kommunikationsprotokolle (wie ISOBUS), was eine verifizierte, sensorreiche IIoT-Integration demonstriert.
- Wachstum der Nachhaltigkeitsgetriebenen Prozessoptimierung
Nachhaltigkeitsziele schaffen Möglichkeiten für Instrumentierung, die die Energieeffizienz verbessert, Abfall reduziert und industrielle Abläufe mit geringerem Einfluss unterstützt. Fortschrittliche Durchfluss-, Druck- und Analyseinstrumente helfen, den Ressourcenverbrauch zu optimieren, Emissionen zu erkennen und die gesamte Umweltleistung zu verbessern. Industrien übernehmen grüne Prozessinitiativen, die präzise Messungen erfordern, um die Einhaltung von Kohlenstoffreduktionszielen sicherzustellen. Das steigende Interesse an Abfall-zu-Energie-Anlagen, erneuerbaren Brennstoffen und zirkulärer Fertigung stärkt die Nachfrage nach Instrumentierung, die auf Umweltverantwortung ausgerichtet ist. Anbieter, die Lösungen mit messbaren Nachhaltigkeitsvorteilen anbieten, gewinnen einen Wettbewerbsvorteil auf globalen Märkten.
Hauptherausforderungen
- Hohe Installationskosten und Integrationskomplexitäten
Großangelegte Automatisierungs- und Instrumentierungsupgrades erfordern erhebliche Kapitalinvestitionen, insbesondere für prozessintensive Industrien mit veralteter Infrastruktur. Integrationsherausforderungen treten auf, wenn moderne intelligente Geräte mit veralteten Steuerungsarchitekturen zusammengeführt werden, was zusätzliche technische, Kalibrierungs- und Kompatibilitätsprobleme schafft. Komplexe Installationsverfahren, Ausfallrisiken und Interoperabilitätsprobleme mit mehreren Anbietern behindern weiter die nahtlose Implementierung. Kleine und mittelständische Unternehmen verzögern oft die Modernisierung aufgrund begrenzter Budgets, was die Technologieverbreitung verlangsamt. Diese Kosten- und Integrationshürden begrenzen das Tempo der digitalen Transformation und verlängern die Abhängigkeit von älteren, weniger effizienten Instrumentierungssystemen.
- Mangel an qualifizierten Technikern und Wartungsexpertise
Die Einführung fortschrittlicher Instrumentierung erfordert Techniker, die in digitaler Kalibrierung, vernetzten Kommunikationssystemen, Cybersicherheit und prädiktiver Diagnostik geschult sind. Allerdings stehen die Industrien vor einer wachsenden Lücke in der Belegschaft, da erfahrenes Personal in den Ruhestand geht und die Verfügbarkeit qualifizierter Arbeitskräfte abnimmt. Begrenzte Schulungsressourcen und sich schnell entwickelnde Technologielandschaften verschärfen diese Herausforderung, was zu längeren Fehlersuche-Zyklen, höheren Betriebsrisiken und einer Unterausnutzung der Fähigkeiten fortschrittlicher Geräte führt. Personalmangel behindert die effektive Wartung komplexer Messsysteme, verzögert Upgrades und verringert die Gesamtzuverlässigkeit des Systems. Dieser Fachkräftemangel bleibt ein hartnäckiges Hindernis für den umfassenden Fortschritt der Instrumentierung.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt mit einem genauen Anteil von 32% an, unterstützt durch eine starke Automatisierungsübernahme in den Bereichen Öl & Gas, Chemie, Pharmazie und Energieerzeugung. Industrielle Betreiber priorisieren fortschrittliche Messinstrumente, um die Betriebssicherheit, Sicherheit und regulatorische Konformität zu verbessern. Die weit verbreitete Integration von IIoT, Cloud-Analytik und intelligenten Sensoren stärkt Modernisierungsinitiativen in Raffinerien, Fertigungsanlagen und Versorgungsunternehmen. Der Ausbau der sauberen Energieinfrastruktur und die digitale Nachrüstung von Altanlagen beschleunigen die Nachfrage weiter. Die starke Präsenz globaler Instrumentenhersteller und robuste Investitionen in Prozessoptimierung stärken weiterhin die Führungsposition der Region.
Europa
Europa hält einen genauen Anteil von 27% , angetrieben durch strenge Umweltvorschriften, starke Fertigungsaktivität und hohen Fokus auf Prozesseffizienz. Industrien übernehmen fortschrittliche Druck-, Durchfluss- und Analyseinstrumente, um Emissionsnormen, Energieeffizienzrichtlinien und Qualitätskontrollrahmen zu erfüllen. Das Wachstum in den Bereichen chemische Verarbeitung, Pharmazie und Lebensmittel & Getränke unterstützt stetige Instrumentierungsupgrades. Der Übergang der Region zu Industrie 4.0 beschleunigt die Einführung von DCS-, PLC- und IIoT-fähigen Überwachungssystemen. Investitionen in nachhaltige industrielle Betriebe und die Modernisierung von Wasseraufbereitungsanlagen steigern die Nachfrage nach präzisen Mess- und automatisierten Steuerungslösungen weiter.
Asien-Pazifik
Asien-Pazifik dominiert mit einem genauen Anteil von 34% , angetrieben durch rasche industrielle Expansion, zunehmende Automatisierungsinvestitionen und starke Fertigungsausgaben in China, Indien, Japan und Südostasien. Das Wachstum in Chemikalien, Petrochemie, Energieerzeugung und Wasseraufbereitung treibt den großflächigen Einsatz fortschrittlicher Prozessvariableninstrumente an. Die steigende Einführung intelligenter Fabriken und von der Regierung geführte Programme zur industriellen Modernisierung stärken die technologische Transformation der Region. Bedeutende Infrastrukturentwicklungen und der Ausbau von Schwerindustrien verstärken die Nachfrage nach präziser Messung, fortschrittlichen Steuerungen und Echtzeit-Überwachungstools. Wettbewerbsfähige lokale Fertigung und kostengünstige Instrumentierungsangebote stärken weiter ihre Führungsposition.
Lateinamerika
Lateinamerika hat einen genauen Anteil von 4% , unterstützt durch die Ausweitung der Öl- und Gasexploration, Bergbauaktivitäten und chemische Verarbeitungsprozesse. Industrien übernehmen zunehmend automatisierte Mess- und Kontrollsysteme, um die Produktionseffizienz zu verbessern, betriebliche Risiken zu reduzieren und sich an die sich entwickelnden regulatorischen Anforderungen anzupassen. Die Modernisierung von Versorgungsunternehmen und Wasseraufbereitungsnetzen trägt ebenfalls zur stetigen Nachfrage nach Instrumentierung bei. Allerdings moderieren wirtschaftliche Volatilität und inkonsistente industrielle Investitionszyklen das Wachstumstempo. Trotz Einschränkungen schaffen steigende Digitalisierungsinitiativen und der verstärkte Einsatz von IIoT-fähigen Überwachungslösungen Chancen für fortschrittliche Transmitter, Sensoren und Steuergeräte in wichtigen Sektoren.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen genauen Anteil von 3% , hauptsächlich getrieben durch starke Öl- und Gasaktivitäten, den Ausbau der Stromerzeugung und laufende Programme zur industriellen Diversifizierung. Raffinerien und petrochemische Anlagen investieren in Hochleistungsinstrumentierung, um die Prozessgenauigkeit, Sicherheit und Betriebskontinuität zu verbessern. Die wachsende Nachfrage nach zuverlässigen Durchfluss-, Druck- und Analysegeräten unterstützt die Modernisierung von Versorgungs- und Entsalzungsanlagen. Die Einführung von Industrieautomatisierung nimmt zu, da Regierungen Energieeffizienz und Infrastrukturverbesserungen fördern. Während politische und wirtschaftliche Schwankungen die breitere Einführung einschränken, stärken gezielte Investitionen in digitale Überwachung die langfristigen Marktaussichten.
Marktsegmentierungen:
Nach Art der Instrumentierung:
- Druckinstrumente
- Durchflussinstrumente
Nach Technologie:
- Programmierbare Logiksteuerung (PLC)
- Verteiltes Steuerungssystem (DCS)
Nach Endverbraucher:
- Wasser- und Abwasserbehandlung
- Chemie und Petrochemie
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für industrielle Prozessvariableninstrumente umfasst Akteure wie Hexagon, Lindsay Corporation, Deere & Company, Yara International, Kubota Corporation, AGCO Corporation (US), Trimble Inc., CNH Industrial NV, Valmont Industries, Inc. und Topcon Corporation. Der Markt für industrielle Prozessvariableninstrumente wird durch eine Mischung aus globalen Automatisierungsführern und spezialisierten Instrumentierungsanbietern definiert, die kontinuierlich ihre Fähigkeiten erweitern, um fortschrittliche Prozessüberwachung und -steuerung zu unterstützen. Unternehmen konzentrieren sich darauf, die Messgenauigkeit, die Haltbarkeit der Sensoren und die Systeminteroperabilität zu verbessern und ihre Portfolios mit Industrie 4.0, IIoT-Konnektivität und Anforderungen an die vorausschauende Wartung in Einklang zu bringen. Anbieter investieren zunehmend in intelligente Diagnostik, cloudfähige Analysen und integrierte Steuerungsplattformen, um die Entscheidungsfindung in Echtzeit in komplexen Industrieumgebungen zu verbessern. Strategische Initiativen betonen die digitale Nachrüstung von Altanlagen, Lebenszyklus-Serviceangebote und branchenspezifische Anpassungen, die es den Lieferanten ermöglichen, das Kundenengagement zu stärken und die langfristige Wettbewerbsfähigkeit in stark regulierten Sektoren zu erhalten.
Analyse der Hauptakteure
- Hexagon
- Lindsay Corporation
- Deere & Company
- Yara International
- Kubota Corporation
- AGCO Corporation (US)
- Trimble Inc.
- CNH Industrial NV
- Valmont Industries, Inc.
- Topcon Corporation
Jüngste Entwicklungen
- Im Juni 2025 gab die Bruker Corporation die Übernahme der Biocrates Life Sciences AG bekannt, einem führenden Anbieter von massenspektrometriebasierten quantitativen Metabolomiklösungen mit Sitz in Innsbruck, Österreich. Finanzielle Einzelheiten wurden nicht bekannt gegeben.
- Im Mai 2025 erwarb die Waters Corporation Halo Labs und erweiterte damit ihre Fähigkeiten in der biologischen Analyse. Die Aura-Plattform von Halo Labs bietet fortschrittliche Bildgebungstechnologien zur Erkennung und Analyse von Partikeln in therapeutischen Produkten wie Zell-, Protein- und Gentherapien.
- Im Januar 2025 kündigten ABB Robotics und Agilent Technologies eine strategische Zusammenarbeit zur Förderung der Laborautomatisierung an. Diese Partnerschaft zielt darauf ab, die fortschrittlichen Analyseinstrumente und Software von Agilent mit der Robotertechnologie von ABB zu integrieren, um sich wiederholende Aufgaben wie Probenhandhabung, Tests und Datenverarbeitung zu automatisieren.
- Im Oktober 2024 brachte Thermo Fisher Scientific die iCAP MX Series ICP-MS-Instrumente auf den Markt, bestehend aus den Modellen iCAP MSX mit einfachem Quadrupol und iCAP MTX mit dreifachem Quadrupol. Diese Instrumente wurden für Umwelt-, Lebensmittelsicherheits-, Industrie- und Forschungslabors entwickelt und bieten hohe Empfindlichkeit und Präzision bei der Analyse von Spurenelementen in komplexen Matrizen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Art der Instrumentierung, Technologie, Endnutzer und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird die Einführung von intelligenten, IIoT-fähigen Messinstrumenten für Echtzeit-Transparenz und vorausschauende Wartung beschleunigen.
- Industrien werden ihre Investitionen in die digitale Transformation erhöhen, was die Nachfrage nach automatisierten Prozessüberwachungslösungen stärkt.
- Fortschrittliche Analyseinstrumente werden breitere Akzeptanz finden, da die Anforderungen an die Einhaltung von Vorschriften und die Qualitätssicherung zunehmen.
- Drahtlose Sensoren und Fernüberwachungsplattformen werden sich in verteilten und gefährlichen Industrieumgebungen ausbreiten.
- Die Integration von KI-gesteuerten Diagnosen wird die Entscheidungsfindung verbessern und ungeplante Ausfallzeiten reduzieren.
- Das Wachstum im Bereich erneuerbare Energien und die Modernisierung von Versorgungsunternehmen werden neue Chancen für Präzisionsinstrumente schaffen.
- Prozessindustrien werden hochpräzise, robuste Geräte priorisieren, die für raue Betriebsbedingungen geeignet sind.
- Fortschrittliche Regelventile und intelligente Aktuatoren werden in komplexen Automatisierungsarchitekturen zunehmend eingesetzt.
- Schwellenländer werden ihre industrielle Infrastruktur ausbauen und die Nachfrage nach skalierbaren Instrumentierungslösungen erhöhen.
- Cloud-basierte Prozessoptimierungsplattformen werden an Bedeutung gewinnen, da sich die Industrien hin zu datenzentrierten Betriebsmodellen bewegen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für industrielle Prozessvariableninstrumente und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für industrielle Prozessvariableninstrumente zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Instrumente für industrielle Prozessvariablen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für industrielle Prozessvariableninstrumente antreiben?
Wer sind die führenden Unternehmen im Markt für industrielle Prozessvariableninstrumente?
Welche Region hatte 2024 den größten Anteil am Markt für industrielle Prozessvariableninstrumente?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für industrielle Prozessvariableninstrumente Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für industrielle Prozessvariableninstrumente Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18,852 million → 2032: USD 24,291.72 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für industrielle Prozessvariableninstrumente Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für industrielle Prozessvariableninstrumente Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für industrielle Prozessvariableninstrumente Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für industrielle Prozessvariableninstrumente Market Drivers
- 3.3 Markt für industrielle Prozessvariableninstrumente Market Restraints & Challenges
- 3.4 Markt für industrielle Prozessvariableninstrumente Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für industrielle Prozessvariableninstrumente Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für industrielle Prozessvariableninstrumente Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für industrielle Prozessvariableninstrumente category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für industrielle Prozessvariableninstrumente Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für industrielle Prozessvariableninstrumente Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für industrielle Prozessvariableninstrumente market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für industrielle Prozessvariableninstrumente Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für industrielle Prozessvariableninstrumente Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für industrielle Prozessvariableninstrumente Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für industrielle Prozessvariableninstrumente (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für industrielle Prozessvariableninstrumente Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für industrielle Prozessvariableninstrumente Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für industrielle Prozessvariableninstrumente Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für industrielle Prozessvariableninstrumente Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für industrielle Prozessvariableninstrumente Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für industrielle Prozessvariableninstrumente Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für industrielle Prozessvariableninstrumente Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für industrielle Prozessvariableninstrumente Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für industrielle Prozessvariableninstrumente Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
