
Marktübersicht
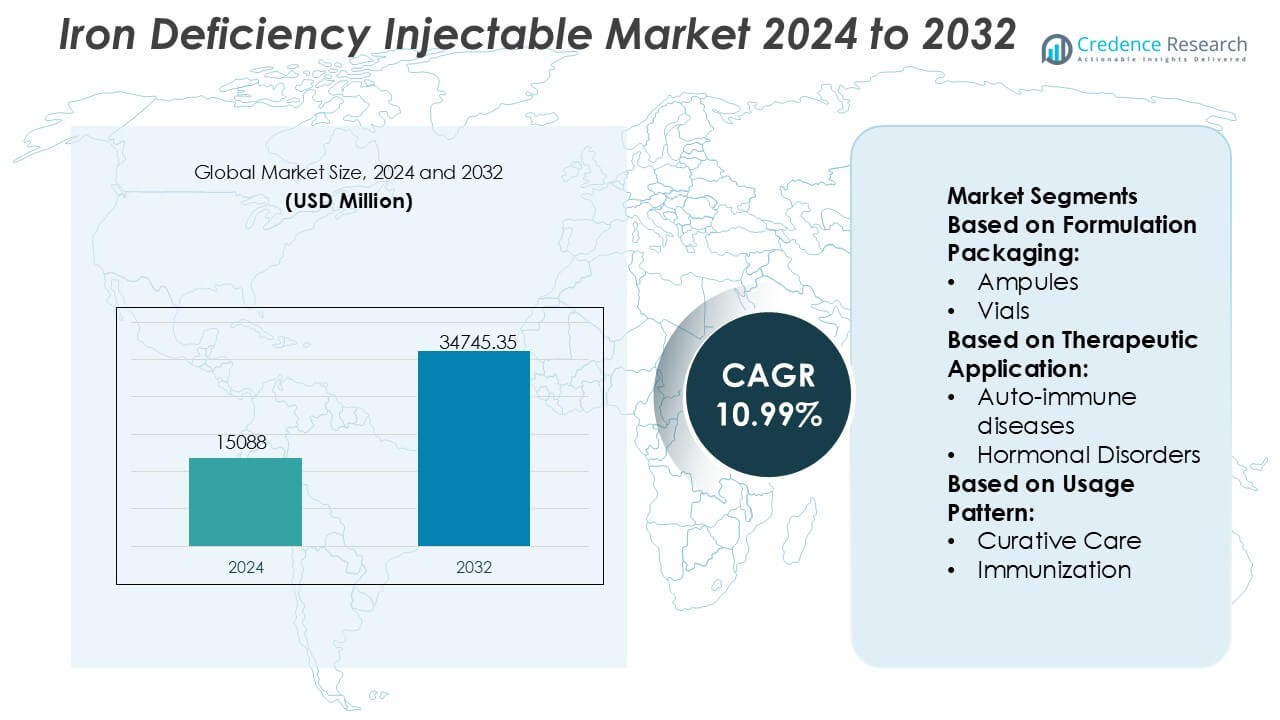
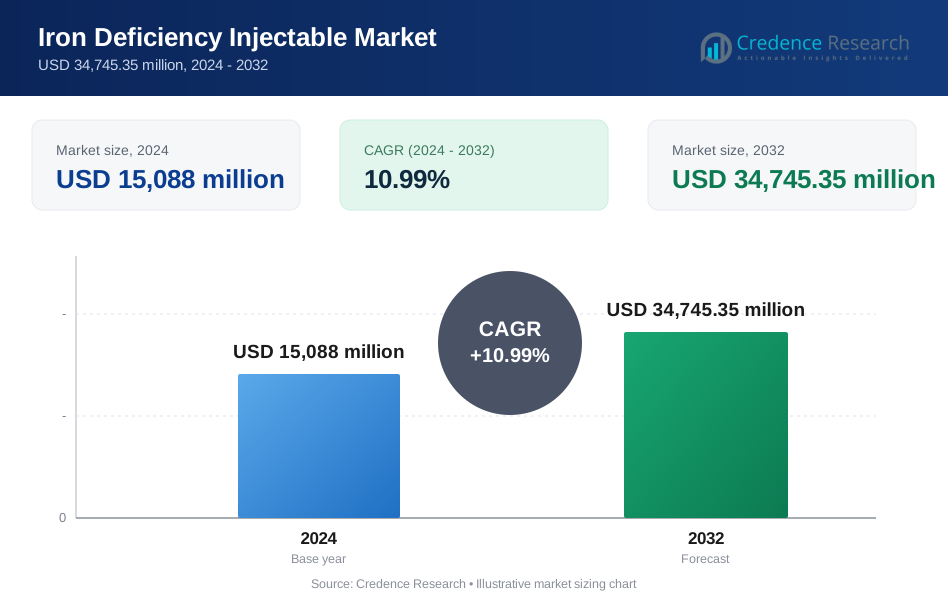
Der Markt für injizierbare Eisenpräparate wurde im Jahr 2024 mit 15.088 Millionen USD bewertet und soll bis 2032 voraussichtlich 34.745,35 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,99 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für injizierbare Eisenpräparate 2024 | 15.088 Millionen USD |
| Markt für injizierbare Eisenpräparate, CAGR | 10,99 % |
| Marktgröße für injizierbare Eisenpräparate 2032 | 34.745,35 Millionen USD |
Der Markt für injizierbare Eisenpräparate wird von einer Mischung aus globalen Pharmaunternehmen und spezialisierten Therapieanbietern angeführt, die durch starke klinische Portfolios, regulatorische Expertise und etablierte Krankenhauspräsenz konkurrieren. Marktteilnehmer konzentrieren sich auf hochwirksame Formulierungen, Sicherheitsoptimierung und erweiterte Indikationen in den Bereichen Nephrologie, Onkologie, Gastroenterologie und Frauengesundheit. Strategische Prioritäten umfassen das Lebenszyklusmanagement, die geografische Expansion und die Ausrichtung an evidenzbasierten Anämiebehandlungsprotokollen, um die Akzeptanz durch Ärzte zu stärken. Regional dominiert Nordamerika den Markt mit einem genauen Anteil von 38 %, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, weit verbreitete Anwendung parenteraler Therapien, günstige Erstattungsrahmen und hohe Diagnoseraten chronischer und eisenmangelbedingter Erkrankungen. Diese Kombination aus starken Akteuren und regionaler Führung erhält die Wettbewerbsintensität und die langfristige Marktstabilität aufrecht.
Markteinblicke
- Der Markt für injizierbare Eisenpräparate wurde im Jahr 2024 mit 15.088 Millionen USD bewertet und soll bis 2032 voraussichtlich 34.745,35 Millionen USD erreichen, mit einer CAGR von 10,99 %, angetrieben durch die steigende klinische Präferenz für schnelle und zuverlässige Eisenauffüllungstherapien.
- Die zunehmende Prävalenz von Eisenmangelanämie bei chronischen Nierenerkrankungen, Onkologie, gastrointestinalen Störungen und Frauengesundheit treibt weiterhin die Nachfrage an, wobei injizierbare Formulierungen für mittelschwere bis schwere Fälle aufgrund schnellerer Wirksamkeit und besserer Verträglichkeit bevorzugt werden.
- Hochdosierte, niedrigfrequente injizierbare Formulierungen stellen das dominierende Segment dar und machen den größten Anteil aus, da sie Infusionsbesuche reduzieren, die Patientencompliance verbessern und die Nutzung von Krankenhausressourcen optimieren.
- Das Wettbewerbsumfeld bleibt moderat konsolidiert, wobei führende Akteure sich auf Sicherheitsoptimierung, erweiterte Indikationen, Lebenszyklusmanagement und geografische Expansion konzentrieren, um die Durchdringung von Krankenhäusern und Infusionszentren zu stärken.
- Regional führt Nordamerika mit einem genauen Marktanteil von 38 %, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, starke Erstattungsabdeckung und hohe Diagnoseraten, während der asiatisch-pazifische Raum eine beschleunigte Akzeptanz zeigt, angetrieben durch große Patientengruppen und erweiterten Zugang zur Gesundheitsversorgung.
Marktsegmentierungsanalyse:
Nach Formulierungsverpackung
Im Bereich der Formulierungsverpackung stellen Fläschchen das dominierende Teilsegment dar und machen aufgrund ihrer weit verbreiteten Verwendung in Krankenhausapotheken, Infusionszentren und ambulanten Kliniken den größten Marktanteil aus. Fläschchen unterstützen die Verabreichung von Mehrfach- und Einzeldosen und ermöglichen flexible Dosierungsregime für injizierbare Therapien bei Eisenmangel in verschiedenen Patientengruppen. Ihre Kompatibilität mit standardmäßigen intravenösen Infusionssystemen, längere Haltbarkeit und das reduzierte Kontaminationsrisiko bei kontrollierter Handhabung verstärken die Nachfrage. Ampullen und Kartuschen bedienen Nischenmärkte, während Flaschen nur begrenzt verwendet werden, hauptsächlich in spezialisierten institutionellen Umgebungen.
- Beispielsweise betreibt die Zydus-Gruppe von der US FDA und EMA zugelassene Produktionsstätten für Injektionsmittel, in denen Hochgeschwindigkeits-Abfülllinien für aseptische Fläschchen eine Produktionskapazität von über 18.000 Fläschchen pro Stunde erreichen, unterstützt von automatisierten visuellen Inspektionssystemen, die Partikelfehler von nur 50 Mikrometern erkennen können.
Nach therapeutischer Anwendung
Unter den therapeutischen Anwendungen hält die Onkologie den dominierenden Marktanteil, angetrieben durch die hohe Prävalenz von Eisenmangelanämie bei Krebspatienten, die sich einer Chemotherapie, Strahlentherapie und zielgerichteten Therapien unterziehen. Injektierbares Eisen ermöglicht eine schnelle Korrektur des Hämoglobins, wenn orales Eisen unwirksam oder schlecht verträglich ist. Der starke klinische Fokus auf die Aufrechterhaltung der Behandlungsintensität und die Reduzierung der Abhängigkeit von Transfusionen unterstützt die Aufnahme weiter. Autoimmunerkrankungen und hormonelle Störungen folgen, was auf chronische entzündungsbedingte Eisenfehlregulation hinweist, während seltene Krankheiten und andere Indikationen kleinere, aber klinisch wichtige Volumina beitragen.
- Zum Beispiel wurde CSL Vifors Eisen(III)-Carboxymaltose (Injectafer®) durch onkologieinklusive klinische Programme unterstützt, in denen einzelne Infusionen Dosen von bis zu 1.000 mg Eisen innerhalb von 15 Minuten lieferten, und multizentrische Studien wie FAIR-HF und CONFIRM-HF rekrutierten zusammen mehr als 750 Patienten und generierten über 18.000 individuelle Hämoglobinmessungen mit dokumentierten Anstiegen von über 1,0 g/dL innerhalb von 4 Wochen nach der Verabreichung.
Nach Nutzungsmuster
Nach Nutzungsmuster führt die kurative Versorgung den Markt mit dem höchsten Anteil an, unterstützt durch ihre zentrale Rolle bei der Korrektur von moderatem bis schwerem Eisenmangel und Anämie bei akuten und chronischen Erkrankungen. Injektierbares Eisen liefert eine schnellere hämatologische Reaktion im Vergleich zu oralen Alternativen und ist daher in krankenhausbasierten und spezialistengeleiteten Behandlungswegen unerlässlich. Der kurative Einsatz dominiert in den Bereichen Onkologie, Nephrologie und Gastroenterologie. Die immunisierungsbezogene Nutzung bleibt begrenzt, während andere Nutzungsmuster unterstützende Therapien im perioperativen und chronischen Krankheitsmanagement umfassen.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von Eisenmangel und Anämie
Die wachsende globale Belastung durch Eisenmangelanämie treibt die Nachfrage nach injizierbaren Eisenpräparaten erheblich an. Hohe Inzidenzraten bei schwangeren Frauen, Säuglingen, älteren Menschen und Patienten mit chronischen Erkrankungen wie chronischer Nierenerkrankung, entzündlicher Darmerkrankung und Krebs erhöhen den Bedarf an schneller und effektiver Eisenzufuhr. Injektionsformulierungen bieten eine schnellere Wiederherstellung des Hämoglobins und verbesserte Eisenspeicher im Vergleich zu oralen Alternativen, insbesondere bei Malabsorption oder Unverträglichkeit. Erweiterte diagnostische Screenings und ein größeres klinisches Bewusstsein beschleunigen die Einführung in Krankenhaus- und Spezialversorgungseinrichtungen weiter.
- Zum Beispiel hat Teoxane in den letzten zehn Jahren weltweit mehr als 12 Millionen RHA®-Spritzen geliefert, wobei klinische Daten aus 18-monatigen Nachuntersuchungen eine anhaltende Volumenkorrektur bei dynamischen Falten und Furchen sowie bis zu *1 Jahr Haltbarkeit bei Lippenvergrößerungen† zeigen, unterstützt durch mehrere von Experten begutachtete Studien und behördliche Zulassungen.
Klinische Präferenz für schnelle und zuverlässige Eisenauffüllung
Gesundheitsdienstleister bevorzugen zunehmend injizierbare Eisenprodukte aufgrund ihrer vorhersehbaren Pharmakokinetik, kontrollierten Dosierung und schnelleren therapeutischen Ergebnisse. Diese Therapien verkürzen die Behandlungsdauer und minimieren gastrointestinale Nebenwirkungen, die häufig mit oralen Eisenpräparaten verbunden sind. In der Akutversorgung, perioperativen Management und Onkologie unterstützen Injektionspräparate eine schnellere Stabilisierung der Patienten und eine verbesserte Therapieadhärenz. Der wachsende Fokus auf evidenzbasierte Protokolle und standardisierte Anämie-Management-Pfade verstärkt die Rolle von injizierbarem Eisen als bevorzugte Intervention bei moderatem bis schwerem Eisenmangel.
- Zum Beispiel wird Akebias führende Therapie Vafseo® (Vadadustat), zugelassen für Erwachsene mit dialyseabhängiger CKD-Anämie, durch umfassende kommerzielle Liefervereinbarungen unterstützt, die nahezu 100 % der US-Dialysepatienten abdecken, sowie durch kollaborative klinische Einschreibungen, die in den VOICE-Studien über 650 Patienten überschritten haben, mit einer geplanten Phase-3-Studie, die etwa 1.500 späte nicht-dialysepflichtige CKD-Patienten anstrebt, wie in behördlichen Einreichungen und Unternehmensmitteilungen dargelegt.
Erweiterung der Gesundheitsinfrastruktur und Zugang zu parenteralen Therapien
Die Verbesserung der Gesundheitsinfrastruktur, insbesondere in aufstrebenden Volkswirtschaften, unterstützt einen breiteren Zugang zu injizierbaren Eisenpräparaten. Investitionen in Krankenhäuser, Infusionszentren und Spezialkliniken verbessern die Verfügbarkeit parenteraler Behandlungen. Von der Regierung geführte Programme zur Müttergesundheit, Nierenpflegeinitiativen und Onkologiedienste integrieren zunehmend injizierbares Eisen in Standardversorgungsprotokolle. Parallel dazu stärken günstige Erstattungsrahmen und die Aufnahme von Eiseninjektionen in Listen essenzieller Medikamente die Marktdurchdringung und unterstützen nachhaltiges Wachstum in öffentlichen und privaten Gesundheitssystemen.
Wichtige Trends & Chancen
Verschiebung zu hochdosierten, niedrigfrequenten injizierbaren Formulierungen
Ein bemerkenswerter Trend auf dem Markt ist die Einführung hochdosierter injizierbarer Eisenformulierungen, die eine vollständige Eisenauffüllung mit weniger Verabreichungen ermöglichen. Diese Produkte verbessern den Patientenkomfort, reduzieren Klinikbesuche und senken die Gesamtkosten der Behandlung für Gesundheitsdienstleister. Die reduzierte Infusionsfrequenz verbessert auch die Compliance und optimiert die Ressourcennutzung in hochfrequentierten Versorgungseinrichtungen. Dieser Trend schafft Möglichkeiten für Hersteller, Produkte durch verbesserte Sicherheitsprofile, kürzere Infusionszeiten und vereinfachte Dosierungsregime zu differenzieren.
- Zum Beispiel betreibt AbbVie Inc. über sein Allergan Aesthetics und das Netzwerk zur Herstellung von Spezialinjektionen FDA-zugelassene sterile Abfüllanlagen, die mit hochpräzisen peristaltischen Pumpen und isolatorbasierten aseptischen Systemen ausgestattet sind, die in der Lage sind, mehr als 15.000 injizierbare Einheiten pro Stunde abzufüllen, mit In-Line-Gewichtskontrollen bei 100 % der abgefüllten Einheiten und Chargenfreigabe, unterstützt durch über 25 validierte kritische Qualitätstests, einschließlich Partikelgehalt, Endotoxingrenzen und Behälter-Verschluss-Integrität.
Integration in umfassende Anämie-Management-Programme
Injektionsfähige Eisenpräparate sind zunehmend Teil integrierter Anämie-Management-Strategien in der Nephrologie, Onkologie und Frauengesundheit. Multidisziplinäre Versorgungsmodelle betonen die frühzeitige Diagnose, gezielte Behandlung und Ergebnisüberwachung und positionieren Injektionspräparate als zentrale therapeutische Option. Digitale Gesundheitstools und klinische Entscheidungsunterstützungssysteme unterstützen zusätzlich die angemessene Patientenauswahl und Dosisoptimierung. Diese Integration erweitert die Nutzung über die Akutversorgung hinaus in das Langzeitkrankheitsmanagement und schafft Chancen für ein nachhaltiges Nachfragewachstum.
- Beispielsweise hat Sanofi seine Fertigungsinfrastruktur durch den Einsatz seines globalen Netzwerks für digitale Gesundheit und Fertigung, das mehr als 70 Produktionsstätten weltweit umfasst, weiterentwickelt.
Wachstumsmöglichkeiten in aufstrebenden und unterversorgten Märkten
Aufstrebende Volkswirtschaften bieten erhebliche Chancen aufgrund der hohen Anämieprävalenz und des verbesserten Zugangs zu fortschrittlichen Therapien. Steigende Gesundheitsausgaben, erweiterte Versicherungsschutz und ein verstärkter Fokus auf die Gesundheit von Müttern und Kindern fördern die Aufnahme von injizierbaren Eisenprodukten. Lokale Fertigungspartnerschaften und regulatorische Harmonisierung erleichtern ebenfalls den Markteintritt. Unternehmen, die Preisstrategien und Vertriebsmodelle an ressourcenbeschränkte Umgebungen anpassen, können ungenutzte Nachfrage erschließen und ihre regionale Marktpräsenz stärken.
Wichtige Herausforderungen
Sicherheitsbedenken und Überwachungsanforderungen
Trotz klinischer Vorteile stehen injizierbare Eisenpräparate vor Herausforderungen im Zusammenhang mit Sicherheitswahrnehmungen und Verabreichungsanforderungen. Risiken von Überempfindlichkeitsreaktionen und infusionsbedingten Nebenwirkungen erfordern medizinische Aufsicht und Überwachung nach der Verabreichung. Diese Anforderungen schränken die Nutzung in der Primärversorgung ein und erhöhen die Abhängigkeit von krankenhausbasierter Infrastruktur. Bedenken hinsichtlich der Patientensicherheit können die Einführung verlangsamen, insbesondere in Regionen mit begrenztem geschultem Personal oder unzureichender Notfallunterstützung, was die breitere Marktexpansion einschränkt.
Kostenbeschränkungen und Erstattungsvariabilität
Höhere Anschaffungs- und Verwaltungskosten im Vergleich zu oralen Eisenpräparaten stellen eine Herausforderung dar, insbesondere in kostenempfindlichen Gesundheitssystemen. Erstattungsrichtlinien variieren stark zwischen Regionen und Kostenträgern und beeinflussen das Verschreibungsverhalten und den Patientenzugang. In Märkten mit begrenztem Versicherungsschutz können Ausgaben aus eigener Tasche die Nutzung einschränken. Hersteller müssen diese Barrieren durch wertbasierte Preisgestaltung, Generierung von realen Evidenzen und Engagement mit politischen Entscheidungsträgern überwinden, um eine günstige Erstattung und langfristige Einführung zu unterstützen.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für injizierbare Eisenpräparate an und hält einen geschätzten 38% Marktanteil, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur und starke klinische Akzeptanz parenteraler Therapien. Die hohe Prävalenz von chronischer Nierenerkrankung, krebsbedingter Anämie und Eisenmangel bei alternden Bevölkerungen treibt die konstante Nachfrage an. Ärzte bevorzugen injizierbares Eisen aufgrund der schnelleren Korrektur der Eisenspeicher und vorhersehbaren Ergebnisse. Günstige Erstattungsrichtlinien, etablierte Infusionszentren und die starke Präsenz von Markenprodukten verstärken die Marktdominanz weiter. Laufende Aktualisierungen klinischer Leitlinien und proaktive Anämie-Screening-Programme unterstützen weiterhin die Nutzung in Krankenhaus- und ambulanten Versorgungseinrichtungen.
Europa
Europa hält etwa 29% des globalen Marktanteils, angetrieben durch strukturierte Anämie-Managementprotokolle und starke öffentliche Gesundheitssysteme. Länder wie Deutschland, Frankreich und das Vereinigte Königreich betonen den evidenzbasierten Einsatz von injizierbarem Eisen in der Nephrologie, Onkologie und Frauengesundheit. Nationale Gesundheitsdienste unterstützen den Zugang durch standardisierte Erstattungen, während das steigende Bewusstsein für Eisenmangel über Anämie hinaus die Behandlungseinführung erweitert. Der zunehmende Einsatz von Hochdosisformulierungen, die die Infusionshäufigkeit reduzieren, verbessert die Kosteneffizienz. Die regulatorische Harmonisierung in der Region und der wachsende Fokus auf Patientensicherheit und -ergebnisse stärken die Marktstabilität weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentiert fast 22% des Marktanteils und zeigt die schnellste Expansion aufgrund der hohen Anämieprävalenz und des verbesserten Zugangs zur Gesundheitsversorgung. Große Patientengruppen in China, Indien und Südostasien treiben die erhebliche Nachfrage an, insbesondere in der Müttergesundheit und im Management chronischer Krankheiten. Regierungen priorisieren zunehmend die Anämiekontrolle durch öffentliche Gesundheitsinitiativen und den Ausbau der Krankenhauskapazitäten. Die wachsende Durchdringung von injizierbaren Therapien in städtischen Krankenhäusern, zusammen mit steigenden Investitionen in die private Gesundheitsversorgung, unterstützt die Einführung. Verbesserte diagnostische Reichweite und die allmähliche Einbeziehung von Injektionen in Behandlungsprotokolle beschleunigen das regionale Marktwachstum.
Lateinamerika
Lateinamerika macht etwa 7% des globalen Marktanteils aus, unterstützt durch allmähliche Verbesserungen der Gesundheitsinfrastruktur und ein steigendes Bewusstsein für die Behandlung von Eisenmangel. Brasilien und Mexiko führen die regionale Nachfrage aufgrund expandierender Krankenhausnetzwerke und einer verstärkten Behandlung chronischer Erkrankungen an. Die Einführung von injizierbarem Eisen wächst stetig in tertiären Pflegezentren, insbesondere für Nieren- und Onkologiepatienten. Uneinheitliche Erstattungsabdeckung und Budgetbeschränkungen begrenzen jedoch die weit verbreitete Durchdringung. Laufende Gesundheitsreformen und eine erweiterte Versicherung deckung sollen den Zugang verbessern und ein moderates langfristiges Marktwachstum unterstützen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält etwa 4% Marktanteil, was eine begrenzte, aber stetig verbesserte Einführung von injizierbaren Eisenpräparaten widerspiegelt. Die Nachfrage konzentriert sich auf die Länder des Golfkooperationsrats, wo Investitionen in fortschrittliche Krankenhäuser und Spezialpflege den Einsatz vorantreiben. Eine hohe Prävalenz von Ernährungsanämie und chronischen Krankheiten schafft einen ungedeckten klinischen Bedarf in der gesamten Region. Zugangshürden bestehen jedoch in Teilen Afrikas aufgrund von Infrastrukturmängeln und Kostenbarrieren. Internationale Gesundheitsinitiativen, staatliche Finanzierung und die schrittweise Erweiterung von Infusionsdiensten unterstützen die inkrementelle Marktentwicklung.
Marktsegmentierungen:
Nach Formulierungsverpackung:
- Ampullen
- Fläschchen
Nach Therapeutischer Anwendung:
- Autoimmunerkrankungen
- Hormonelle Störungen
Nach Verwendungsmuster:
- Kurative Pflege
- Immunisierung
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Marktteilnehmer für injizierbare Eisenmangelpräparate wie Novartis AG, Zydus Group, CSL Vifor, Johnson & Johnson Services, Inc., Teoxane, Bayer AG, Akebia Therapeutics, Inc., GSK plc, AbbVie Inc. (Allergan), Sanofi üben anhaltenden Wettbewerbsdruck aus. Der Markt für injizierbare Eisenmangelpräparate zeigt ein moderat konsolidiertes Wettbewerbsumfeld, das durch Produktdifferenzierung, klinische Leistung und Marktstrategien geprägt ist. Unternehmen konkurrieren, indem sie Formulierungstechnologien vorantreiben, die höhere Eisendosierungen mit reduzierter Infusionsfrequenz ermöglichen und die Sicherheit und Patienten-Compliance verbessern. Starker Fokus auf behördliche Zulassungen, Generierung von realen Evidenzen und Einhaltung klinischer Richtlinien unterstützt eine breitere Akzeptanz bei Ärzten. Marktteilnehmer investieren in den Ausbau der Produktionskapazitäten, die Stärkung der Lieferketten und die Optimierung der Vertriebsnetze in Krankenhäusern und Infusionszentren. Strategischer Fokus auf therapeutische Bereiche wie Nephrologie, Onkologie, Gastroenterologie und Frauengesundheit intensiviert den Wettbewerb weiter. Parallel dazu verfolgen die Akteure geografische Expansion, Preisoptimierung und Partnerschaften, um die Reichweite in aufstrebenden Märkten zu erhöhen und kontinuierliche Innovation zu fördern.
Schlüsselspieler-Analyse
- Novartis AG
- Zydus Group
- CSL Vifor
- Johnson & Johnson Services, Inc.
- Teoxane
- Bayer AG
- Akebia Therapeutics, Inc.
- GSK plc
- AbbVie Inc. (Allergan)
- Sanofi
Neueste Entwicklungen
- Im Februar 2025 führte Selkirk Pharma, Inc. ClinFAST ein, einen spezialisierten Fill-Finish-Service für klinische Prüfpräparate (unter 10.000 Vials), der lange Wartezeiten bei großen CMOs durch Parallelisierung von Prozessen, die Verwendung vorab gelagerter Materialien und einen Vorlagenansatz zur Beschleunigung der frühen Arzneimittelversorgung für Biotech-/Pharma-Kunden adressiert.
- Im Juli 2024 führte Schott AG neue 10-ml-Gebrauchsfertige Kartuschen ein, die zur Lagerung von Medikamenten für verschiedene Krankheiten wie Krebs, genetische Störungen, Stoffwechselstörungen, Herz-Kreislauf-Erkrankungen und immunologische Erkrankungen entwickelt wurden.
- Im April 2024 kündigte Baxter an, sein Produktangebot in den USA zu erweitern. Das Unternehmen brachte kürzlich fünf neue injizierbare Medikamente auf den Markt, darunter vorgefüllte Spritzen und gebrauchsfertige intravenöse Lösungen.
- Im April 2024 erwarb Eli Lilly and Company eine Produktionsstätte von Nexus Pharmaceuticals, um seine Produktion von injizierbaren Medikamenten zu steigern. Diese von der FDA zugelassene Anlage befindet sich in Wisconsin und wird Lilly helfen, die steigende Nachfrage nach seinen Medikamenten zu decken. Dieser Schritt stärkt Lillys Position auf dem Markt für injizierbare Medikamente.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Formulierungsverpackung, therapeutischer Anwendung, Nutzungsmuster und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Injektions-Eisentherapien werden weiterhin bevorzugt, da sie eine schnellere Korrektur der Eisenspeicher und eine verbesserte Therapietreue bieten.
- Klinische Leitlinien werden zunehmend injizierbare Formulierungen für mittelschwere bis schwere Eisenmangelzustände bei verschiedenen Indikationen empfehlen.
- Hochdosierte, niedrigfrequente Produkte werden breiter angenommen, um die Infusionsbelastung zu reduzieren und Gesundheitsressourcen zu optimieren.
- Die Integration von injizierbarem Eisen in umfassende Anämiemanagementprogramme wird sich in Krankenhäusern und ambulanten Einrichtungen ausweiten.
- Das zunehmende Bewusstsein für Eisenmangel jenseits der Anämie wird eine frühere Diagnose und rechtzeitige Intervention unterstützen.
- Der Ausbau von Infusionszentren und Fachkliniken wird den Zugang zu parenteralen Eisentherapien verbessern.
- Aufstrebende Märkte werden durch Initiativen zur Müttergesundheit und Programme zum Management chronischer Krankheiten eine steigende Akzeptanz erfahren.
- Hersteller werden sich darauf konzentrieren, Sicherheitsprofile zu verbessern und infusionsbedingte Risiken zu reduzieren, um das Vertrauen der Ärzte zu stärken.
- Digitale Gesundheitstools werden eine bessere Patientenauswahl, Dosisoptimierung und Behandlungsüberwachung unterstützen.
- Der Wettbewerbsdruck wird zunehmen, da Unternehmen Portfolioerweiterungen, geografische Reichweite und Strategien zum Lebenszyklusmanagement verfolgen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Eisenmangel-Injektionen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Eisenmangel-Injektionspräparate zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des injizierbaren Eisenmangelmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Eisenmangel-Injektionen antreiben?
Wer sind die führenden Unternehmen im Markt für injizierbare Eisenmangelprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für Eisenmangel-Injektionspräparate?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für injizierbare Eisenpräparate Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für injizierbare Eisenpräparate Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 15,088 million → 2032: USD 34,745.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für injizierbare Eisenpräparate Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für injizierbare Eisenpräparate Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für injizierbare Eisenpräparate Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für injizierbare Eisenpräparate Market Drivers
- 3.3 Markt für injizierbare Eisenpräparate Market Restraints & Challenges
- 3.4 Markt für injizierbare Eisenpräparate Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für injizierbare Eisenpräparate Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für injizierbare Eisenpräparate Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für injizierbare Eisenpräparate category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für injizierbare Eisenpräparate Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für injizierbare Eisenpräparate Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für injizierbare Eisenpräparate market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für injizierbare Eisenpräparate Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für injizierbare Eisenpräparate Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für injizierbare Eisenpräparate Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für injizierbare Eisenpräparate (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für injizierbare Eisenpräparate Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für injizierbare Eisenpräparate Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für injizierbare Eisenpräparate Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für injizierbare Eisenpräparate Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für injizierbare Eisenpräparate Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für injizierbare Eisenpräparate Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für injizierbare Eisenpräparate Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für injizierbare Eisenpräparate Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für injizierbare Eisenpräparate Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
