
Marktübersicht:
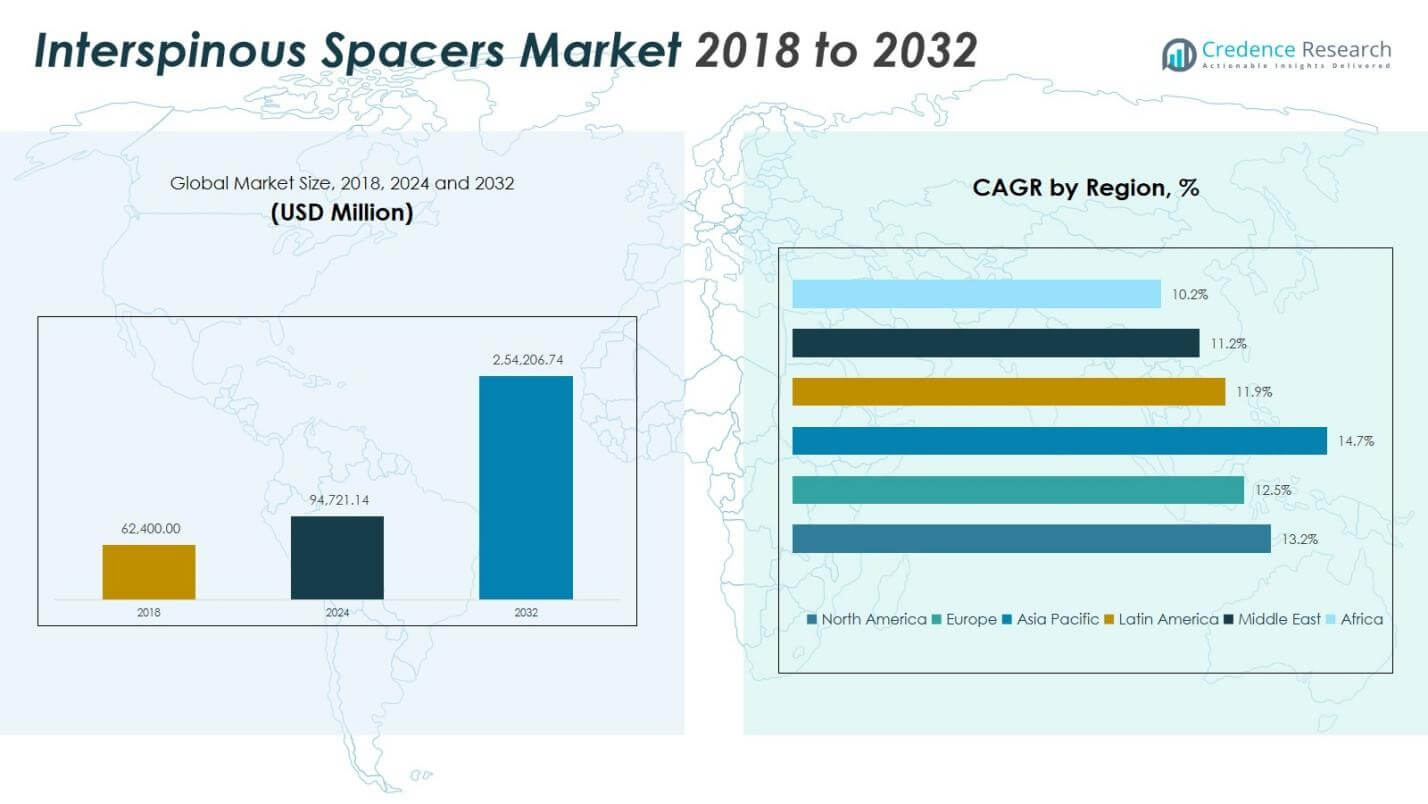
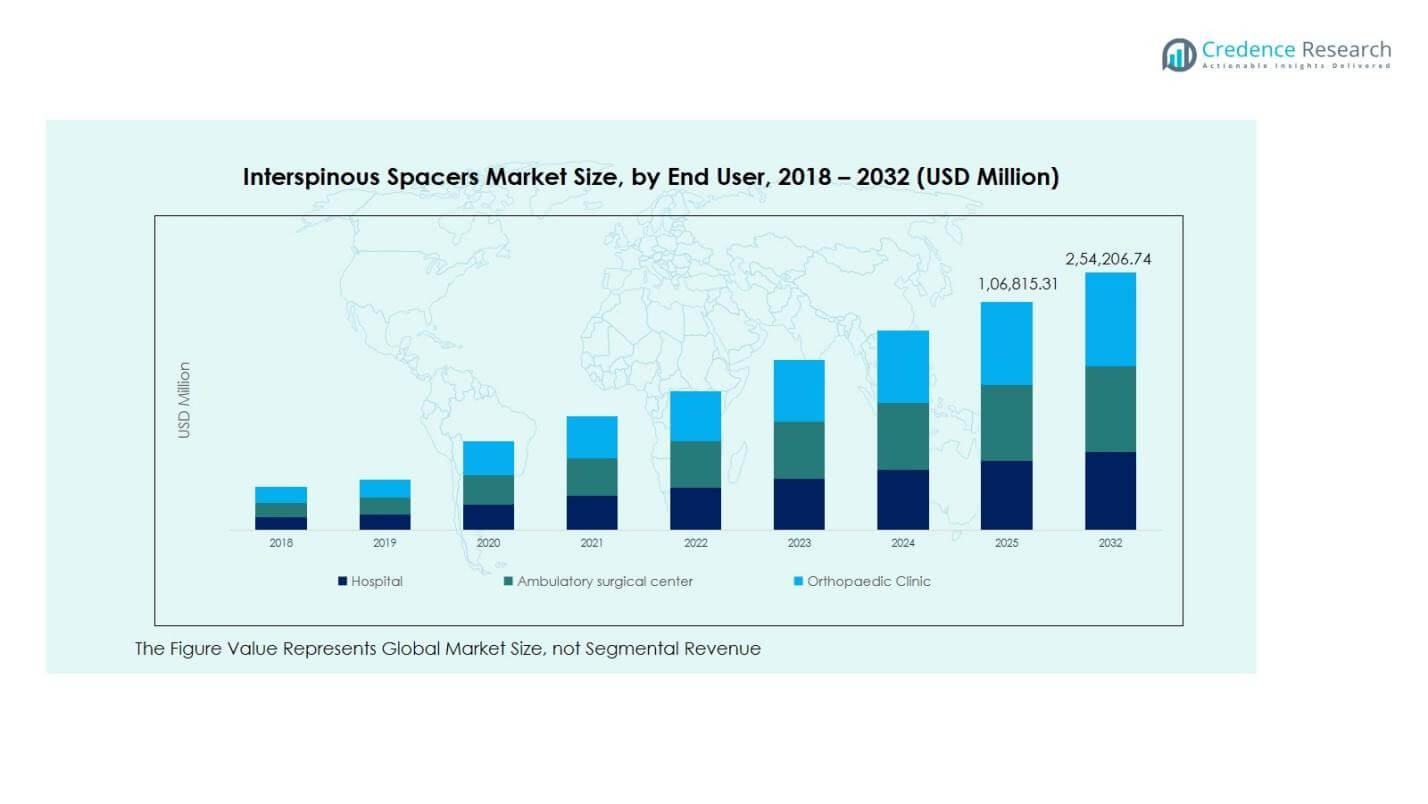
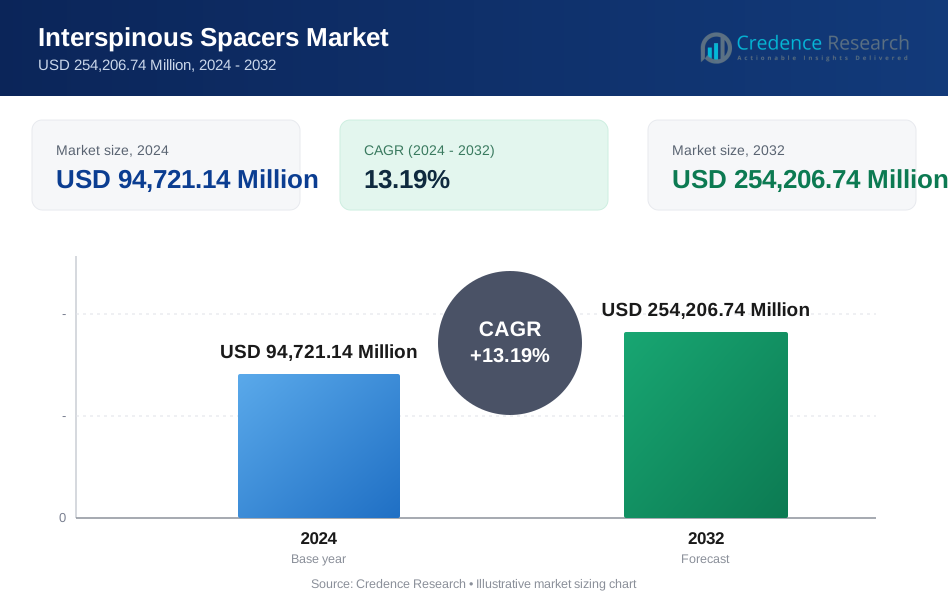
Die Marktgröße für Interspinöse Spacer wurde im Jahr 2018 auf 62.400,00 Millionen USD geschätzt und stieg bis 2024 auf 94.721,14 Millionen USD; es wird erwartet, dass sie bis 2032 254.206,74 Millionen USD erreichen wird, mit einem CAGR von 13,19% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Interspinöse Spacer 2024 | 94.721,14 Millionen USD |
| Interspinöse Spacer Markt, CAGR | 13,19% |
| Marktgröße für Interspinöse Spacer 2032 | 254.206,74 Millionen USD |
Markteinblicke
- Starkes Marktwachstum wird durch steigende Fälle von lumbaler Spinalstenose und degenerativer Bandscheibenerkrankung, zunehmende Nachfrage nach minimalinvasiven Wirbelsäulenverfahren und die wachsende Akzeptanz von Statischen (Nicht-komprimierbaren Spacern) mit einem Anteil von 57,8 Prozent im Jahr 2024 angetrieben.
- Markttrends spiegeln die zunehmende Nutzung von bewegungserhaltenden Implantaten, technologische Fortschritte im Spacer-Design und zunehmende Verlagerungen von Verfahren hin zu ambulanten chirurgischen Zentren wider, unterstützt durch günstige klinische Ergebnisse und die Präferenz der Chirurgen.
- Marktdynamiken werden durch Innovationsstrategien der Hauptakteure und die laufende Erweiterung des Produktportfolios beeinflusst, neben Preisdruck und Erstattungsunterschieden, die nach wie vor wichtige Hindernisse in kostenempfindlichen Gesundheitsumgebungen darstellen.
- Die regionale Leistung wird von Nordamerika mit einem Anteil von 34,8% im Jahr 2024 angeführt, gefolgt von Europa mit 29,5% und dem asiatisch-pazifischen Raum mit 22,7%, wobei aufstrebende Regionen eine allmähliche Verfahrensübernahme und Investitionserweiterung zeigen.
Analyse der Marktsegmentierung:
Nach Produkt
Der Markt für Interspinöse Spacer nach Produkt wird von Statischen (Nicht-komprimierbaren Spacern) angeführt, die 2024 einen Marktanteil von 57,8% ausmachten, angetrieben durch ihre nachgewiesene langfristige Stabilität, geringeres mechanisches Ausfallrisiko und starke Akzeptanz bei Patienten, die eine anhaltende Wirbelabstandserhaltung benötigen. Die Nachfrage wird weiter durch günstige klinische Ergebnisse, breitere Vertrautheit der Chirurgen und höhere Nutzung bei älteren Patienten mit fortgeschrittener lumbaler Degeneration unterstützt. Dynamische (Komprimierbare Spacer) hielten den verbleibenden 42,2% Anteil, profitieren von ihrer bewegungserhaltenden Fähigkeit und zunehmender Präferenz bei jüngeren, aktiven Patienten, obwohl die Akzeptanz aufgrund höherer Gerätekosten und variabler klinischer Evidenz vergleichsweise niedriger bleibt.
- Zum Beispiel bietet Medtronics X-STOP, ein statischer Titan-Spacer, eine indirekte Dekompression, indem er die Wirbelsäulenstreckung begrenzt. In klinischen Studien zeigt er signifikante Verbesserungen gegenüber nicht-operativen Behandlungen mit Erfolgsraten, die mit der Laminektomie vergleichbar sind, jedoch mit geringerer Morbidität.
Nach Anwendung
Basierend auf der Anwendung hat sich Lumbale Spinalstenose als dominierendes Segment mit einem Marktanteil von 65,4% im Jahr 2024 herausgestellt, unterstützt durch die zunehmende Häufigkeit altersbedingter Wirbelsäulenverengungen, hohe Verfahrensvolumina und die starke klinische Akzeptanz von interspinösen Spacern als minimalinvasive Alternative zur Dekompressionschirurgie. Degenerative Bandscheibenerkrankung machte einen Anteil von 24,7% aus, angetrieben durch die wachsende Belastung durch chronische Rückenschmerzen und den zunehmenden Fokus auf bewegungserhaltende Eingriffe, während die Kategorie Andere einen Anteil von 9,9% darstellte, der traumabedingte Indikationen und Revisionsverfahren mit vergleichsweise niedrigerer Verfahrenshäufigkeit abdeckt.
- Zum Beispiel behandelt das Superion Indirect Decompression System von Boston Scientific moderate lumbale Spinalstenose und erreicht in einer klinischen Studie mit 89 Patienten 84,3% klinischen Erfolg über die Domänen des Zürich Claudication Questionnaire 4 Jahre nach der Implantation.
Nach Endnutzer
In Bezug auf den Endnutzer dominierten Krankenhäuser den Markt für interspinöse Spacer mit einem Marktanteil von 56,3% im Jahr 2024, unterstützt durch fortschrittliche chirurgische Infrastruktur, höheren Patientenzufluss, starken Zugang zu Erstattungen und die Verfügbarkeit multidisziplinärer Wirbelsäulenpflege-Teams. Ambulante Chirurgiezentren machten einen Anteil von 28,5% aus, angetrieben durch den Trend zu tagesklinischen minimalinvasiven Wirbelsäulenverfahren, kürzere Erholungszeiten und kosteneffiziente operative Umgebungen. Orthopädische Kliniken hielten einen Anteil von 15,2%, hauptsächlich durch die prä- und postoperative Betreuung und selektive ambulante Eingriffe, obwohl die Verfahrenskapazität im Vergleich zu krankenhausbasierten chirurgischen Umgebungen niedriger bleibt.
Wichtige Wachstumsfaktoren
Zunehmende Häufigkeit degenerativer Wirbelsäulenerkrankungen
Der Markt für interspinöse Spacer erfährt starkes Wachstum aufgrund der zunehmenden Häufigkeit degenerativer Wirbelsäulenerkrankungen, insbesondere lumbale Spinalstenose und degenerative Bandscheibenerkrankung bei alternden Bevölkerungen. Chirurgen und Patienten bevorzugen zunehmend interspinöse Spacer als minimalinvasive Alternative zur Wirbelsäulenfusion und Laminektomie, da diese Geräte postoperative Schmerzen reduzieren, die Beweglichkeit erhalten und eine schnellere Erholung unterstützen. Wachsende sitzende Lebensstile, Fettleibigkeitstrends und eine höhere Lebenserwartung erweitern zudem das Patientenspektrum, das Wirbelsäulenstabilisierungsverfahren benötigt. Darüber hinaus verstärkt der verbesserte Zugang zu spezialisierter Wirbelsäulenpflege und das größere klinische Bewusstsein unter Gesundheitsfachleuten weiterhin die Nachfrage in sowohl entwickelten als auch aufstrebenden Gesundheitsmärkten.
- Zum Beispiel erzielte das interspinöse-interlaminare Fixationsgerät von InSpan niedrige Revisionsraten von 1,8 % bei L4-5 und 4,4 % bei L5-S1 über fünf Jahre bei Patienten mit Spinalkanalstenose, die ohne Fusion behandelt wurden. Die Patienten erfuhren eine Verbesserung der VAS-Schmerzwerte um bis zu 80 %.
Verschiebung hin zu minimalinvasiven Wirbelsäuleninterventionen
Das Marktwachstum wird durch den beschleunigten Übergang zu minimalinvasiven Wirbelsäulenchirurgietechniken vorangetrieben, die durch kürzere Krankenhausaufenthalte, reduzierte Rehabilitationszeiten und niedrigere Komplikationsraten unterstützt werden. Interspinöse Spacer passen gut zu wertorientierten Versorgungsmodellen und ersetzen zunehmend konventionelle offene Operationen in geeigneten Patientengruppen. Ständige Produktverbesserungen, wie verbesserte biomechanische Festigkeit und verfeinerte Implantatmaterialien, verbessern weiter die klinischen Ergebnisse und das Vertrauen der Chirurgen. Das Wachstum wird auch durch die zunehmende Verfahrensübernahme in ambulanten chirurgischen Zentren und orthopädischen Tageskliniken unterstützt, insbesondere dort, wo Patienten und Kostenträger kosteneffiziente, bewegungserhaltende Behandlungsansätze gegenüber auf Fusion basierenden Stabilisationsverfahren bevorzugen.
- Zum Beispiel zeigte das Superion Indirect Decompression System von Boston Scientific, ein interspinöser Spacer für lumbale Spinalkanalstenose, eine 80%ige Patientenzufriedenheit nach 12 Monaten in einem realen Register von über 1.500 Patienten, wobei die Schwere der Rückenschmerzen um 48% gegenüber den präoperativen Werten verbessert wurde.
Technologische Fortschritte und Produktinnovation
Fortschritte im Implantatdesign, bildgeführte Platzierungstechniken und Materialwissenschaften stärken die Marktexpansion für interspinöse Spacer erheblich. Hersteller entwickeln zunehmend anpassbare Spacer-Plattformen mit verbesserter Haltbarkeit, dynamischer Stabilisierungskapazität und größerer anatomischer Kompatibilität, was zu reduzierten Revisionsraten und verbesserter Patientenzufriedenheit führt. Laufende Investitionen in F&E unterstützen neue Produkteinführungen, die auf breitere Indikationen abzielen, einschließlich frühstadiumdegenerativer Erkrankungen und mehrstufiger Stabilisationsverfahren. Starke klinische Forschungspipelines und unterstützende regulatorische Zulassungen verbessern die Akzeptanz bei Chirurgen weltweit, während die erweiterte Zusammenarbeit zwischen Geräteherstellern und Wirbelsäuleneinrichtungen weiterhin Innovationen vorantreibt und die Akzeptanz im gesamten Gesundheitssystem erweitert.
Wichtige Trends & Chancen
Zunehmende Akzeptanz in ambulanten und tageschirurgischen Einrichtungen
Ein wichtiger Markttrend ist der zunehmende Übergang von interspinösen Spacer-Verfahren von Krankenhausoperationssälen zu ambulanten und tageschirurgischen Zentren. Kürzere Erholungszeiten, reduzierte Anästhesieanforderungen und optimierte Entlassungsmodelle machen diese Geräte besonders geeignet für tageschirurgische Wirbelsäulenverfahren. Dieser Wandel schafft Möglichkeiten für Hersteller, Implantate zu entwerfen, die für einen effizienten Arbeitsablauf, schnellere Implantationszeiten und minimalinvasiven chirurgischen Zugang optimiert sind. Der steigende Kostendruck seitens der Kostenträger fördert die ambulante Akzeptanz, während Fortschritte in Protokollen für die Erholung am selben Tag die Behandlungsakzeptanz sowohl bei Chirurgen als auch bei Patienten, die risikoärmere Wirbelsäuleninterventionsalternativen suchen, erweitern.
- Zum Beispiel unterstützt das InSpan Interspinous Process Device (IPD) von InSpan LLC die ambulante L4-L5-Fixierung bei degenerativer Spinalkanalstenose in ambulanten Operationszentren.
Erweiterte Nutzung in bewegungserhaltenden und Frühinterventionstherapien
Der Markt profitiert von einem wachsenden Trend zu bewegungserhaltenden Wirbelsäulenlösungen, die Chancen für interspinöse Spacer in der frühzeitigen Behandlung degenerativer Wirbelsäulenerkrankungen schaffen. Chirurgen bevorzugen zunehmend Eingriffe, die die Notwendigkeit einer Wirbelsäulenfusion verzögern oder verringern, insbesondere bei aktiven und mittelalten Patientengruppen. Die erweiterte Forschung zu dynamischen Stabilisierungstechnologien unterstützt Innovationen in kompressiblen Spacersystemen mit verbesserter biomechanischer Anpassungsfähigkeit. Hersteller erforschen auch hybride Behandlungsansätze, bei denen Spacer Dekompressionsverfahren ergänzen und so eine breitere klinische Anwendung ermöglichen. Diese Entwicklungen eröffnen neue therapeutische Wege und stärken die Rolle des Marktes innerhalb sich entwickelnder konservativ-chirurgischer Wirbelsäulenbehandlungsrahmen.
- Zum Beispiel verbesserte die X-STOP-Implantation von Medtronic bei 175 Patienten mit lumbaler Spinalkanalstenose die Oswestry Disability Index-Werte von 32,6 % präoperativ auf 20,3 % nach 24 Monaten, wobei 59 % nach einem Jahr klinisch signifikante Verbesserungen erzielten.
Wichtige Herausforderungen
Variabilität der klinischen Ergebnisse und Risiko von Revisionsverfahren
Eine der größten Herausforderungen, die den Markt für interspinöse Spacer beeinflussen, ist die Variabilität der langfristigen klinischen Ergebnisse bei unterschiedlichen Patientenprofilen und Gerätetypen. Einige Patientengruppen erleben ein Wiederauftreten der Symptome oder eine Migration des Geräts, was zu Revisionsverfahren führt, die die Behandlungskosten und die Genesungsbelastung erhöhen. Unterschiede in der chirurgischen Expertise, der Implantatauswahl und der anatomischen Eignung tragen zu inkonsistenten Ergebnissen bei, die die breitere Akzeptanz in komplexen oder mehrstufigen degenerativen Fällen einschränken können. Kostenträger und Regulierungsbehörden prüfen zunehmend Ergebnisdaten und erfordern stärkere Langzeitnachweise, um Erstattungszulassungen und eine breitere klinische Positionierung der interspinösen Spacer-Technologien zu unterstützen.
Erstattungsbeschränkungen und Kostendruck in Gesundheitssystemen
Erstattungsbeschränkungen in mehreren Märkten erschweren weiterhin die Akzeptanz, insbesondere dort, wo Kostenträger interspinöse Spacer als alternative oder optionale Behandlungsoptionen einstufen. Inkonsistente Deckungspolitiken, Kosten-Nutzen-Bewertungen und Budgetbeschränkungen in öffentlichen und privaten Gesundheitssystemen verlangsamen oft die Verfahrensvolumina trotz klinischer Vorteile. Krankenhäuser und ambulante Zentren müssen die Ausgaben für die Gerätebeschaffung gegen chirurgische Produktivitätsziele abwägen, was die Nutzung in kostenempfindlichen Regionen einschränken kann. Der Preiswettbewerb unter den Herstellern verschärft den Margendruck weiter. Die Stärkung der Erstattungspfade, die gesundheitsökonomische Validierung und das Engagement der Kostenträger bleiben entscheidend, um finanzielle Barrieren zu überwinden und eine breitere Marktexpansion aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Marktanteil von 34,8 % im Jahr 2024 und blieb die führende Region im Markt für Interspinöse Spacer, unterstützt durch die starke Akzeptanz minimalinvasiver Wirbelsäulenverfahren und fortschrittliche klinische Infrastruktur. Der regionale Markt wuchs von 25.091,04 Millionen USD im Jahr 2018 auf 37.670,03 Millionen USD im Jahr 2024 und wird voraussichtlich 100.971,37 Millionen USD bis 2032 erreichen, was einer CAGR von 13,2 % entspricht. Das Wachstum wird durch hohe Diagnosequoten von lumbaler Spinalkanalstenose, robuste Erstattungssysteme und die zunehmende Verwendung von bewegungserhaltenden Spacer-Implantaten in Krankenhäusern und ambulanten chirurgischen Zentren gestärkt.
Europa
Europa machte einen Marktanteil von 29,5 % im Jahr 2024 aus, angetrieben durch die weit verbreitete klinische Akzeptanz von interspinösen Spacer-Verfahren und die starke Präsenz führender Hersteller orthopädischer Geräte. Der Markt stieg von 17.721,60 Millionen USD im Jahr 2018 auf 25.932,06 Millionen USD im Jahr 2024 und wird voraussichtlich 66.030,88 Millionen USD bis 2032 erreichen, was einer CAGR von 12,5 % entspricht. Das Wachstum in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien wird durch strukturierte Wirbelsäulenpflegewege, günstige behördliche Genehmigungen und die zunehmende Akzeptanz minimalinvasiver Stabilisierungstechniken bei alternden Patientengruppen unterstützt.
Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnete einen Marktanteil von 22,7 % im Jahr 2024 und stellt die am schnellsten wachsende Region dar, bedingt durch steigende Investitionen im Gesundheitswesen und den erweiterten Zugang zu fortschrittlicher Wirbelsäulenversorgung. Der Markt stieg von 13.416,00 Millionen USD im Jahr 2018 auf 21.392,37 Millionen USD im Jahr 2024 und wird voraussichtlich 64.136,56 Millionen USD bis 2032 erreichen, was einer CAGR von 14,7 % entspricht. Das Wachstum wird durch große Patientengruppen in China, Japan, Indien und Südkorea, die zunehmende Diagnose degenerativer Wirbelsäulenerkrankungen und die steigende Verfahrensakzeptanz in Krankenhäusern und durch Medizintourismus unterstützte Gesundheitseinrichtungen angetrieben.
Lateinamerika
Lateinamerika repräsentierte einen Marktanteil von 6,1 % im Jahr 2024, unterstützt durch die schrittweise Ausweitung minimalinvasiver Wirbelsäulenverfahren und die verbesserte Verfügbarkeit spezialisierter chirurgischer Dienstleistungen. Der Markt stieg von 3.282,24 Millionen USD im Jahr 2018 auf 4.924,55 Millionen USD im Jahr 2024 und wird voraussichtlich 12.067,19 Millionen USD bis 2032 erreichen, mit einem Wachstum von 11,9 % CAGR. Brasilien, Mexiko und Argentinien führen die Verfahrensakzeptanz an, bedingt durch die Stärkung privater Gesundheitsnetzwerke und das steigende Bewusstsein für bewegungserhaltende Wirbelsäulenbehandlungen, obwohl Erstattungslücken die allgemeine Behandlungsaufnahme weiterhin beeinflussen.
Mittlerer Osten
Der Nahe Osten machte einen Marktanteil von 3,4 % im Jahr 2024 aus, angetrieben durch steigende Investitionen in erstklassige Krankenhausinfrastruktur und die zunehmende Akzeptanz minimalinvasiver Wirbelsäulenchirurgie. Der Markt stieg von 1.803,36 Millionen USD im Jahr 2018 auf 2.509,49 Millionen USD im Jahr 2024 und wird voraussichtlich 5.848,15 Millionen USD bis 2032 erreichen, was einer CAGR von 11,2 % entspricht. Länder wie Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar erweitern die Akzeptanz durch spezialisierte orthopädische Zentren und Medizintourismusprogramme, obwohl ungleichmäßige Erstattungsabdeckungen die breitere Marktdurchdringung einschränken.
Afrika
Afrika trug 3,5 % Marktanteil im Jahr 2024 bei, wobei das Wachstum hauptsächlich in Regionen mit sich entwickelnder tertiärer Versorgungsinfrastruktur konzentriert war. Der Markt expandierte von 1.085,76 Millionen USD im Jahr 2018 auf 2.292,64 Millionen USD im Jahr 2024 und wird voraussichtlich 5.152,58 Millionen USD bis 2032 erreichen, mit einer CAGR von 10,2 %. Die zunehmende Häufigkeit von Wirbelsäulenerkrankungen, die allmähliche Erweiterung privater Krankenhäuser und die selektive Einführung kostengünstiger Spacer-Lösungen unterstützen den Marktforschritt, obwohl die begrenzte Verfügbarkeit von Spezialisten und eingeschränkte Gesundheitsbudgets weiterhin die Verfahrensvolumina in mehreren Ländern einschränken.
Marktsegmentierungen:
Nach Produkt
- Statisch (Nicht komprimierbare Spacer)
- Dynamisch (Komprimierbare Spacer)
Nach Anwendung
- Lumbale Spinalkanalstenose
- Degenerative Bandscheibenerkrankung
- Andere
Nach Endverbraucher
- Krankenhäuser
- Ambulante Operationszentren
- Orthopädische Kliniken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft im Markt für Interspinous Spacer wird von führenden Unternehmen wie Boston Scientific Corporation, Medtronic Plc, Stryker Corporation, Zimmer Biomet Holdings Inc., Globus Medical Inc., NuVasive Inc., Orthofix Medical Inc. und Alphatec Holdings Inc. geprägt, die gemeinsam Produktinnovationen, klinische Akzeptanz und globale Vertriebsstrategien beeinflussen. Der Markt ist durch kontinuierliche Investitionen in minimalinvasive Wirbelsäulentechnologien, dynamische Stabilisierungsvorrichtungen und fortschrittliche Implantatmaterialien gekennzeichnet, die darauf abzielen, die Verfahrensresultate zu verbessern und Revisionsraten zu reduzieren. Die Akteure konkurrieren um die Generierung klinischer Evidenz, Schulungsprogramme für Chirurgen und regulatorische Zulassungen, um die Markenvertrauenswürdigkeit und Krankenhauspartnerschaften zu stärken. Strategische Initiativen wie Portfolioerweiterungen, Fusionen und Übernahmen sowie Kooperationen mit Wirbelsäulenzentren unterstützen die Marktdurchdringung in wachstumsstarken Regionen. Der zunehmende Fokus auf bewegungserhaltende Lösungen, patientenspezifische Implantate und kosteneffiziente Spacersysteme intensiviert den Wettbewerb weiter, während aufstrebende regionale Hersteller ihre Präsenz durch wertorientierte Angebote und gezielte Vertriebsnetze in sich entwickelnden Gesundheitsmärkten stärken.
Analyse der Hauptakteure
- Boston Scientific Corporation (USA)
- Globus Medical Inc. (USA)
- Johnson & Johnson (USA)
- Life Spine, Inc. (USA)
- Alphatec Holdings Inc. (USA)
- Medtronic Plc (Irland)
- NuVasive, Inc. (USA)
- Zimmer Biomet Holdings Inc. (USA)
- Mikai S.p.A. (Italien)
- Stryker Corporation (USA)
- Aurora Spine, Inc. (USA)
- Orthofix Medical Inc. (USA)
- Arca Medica GmbH (Deutschland)
- BM Korea Co., Ltd. (Südkorea)
Neueste Entwicklungen
- Im März 2025 schloss Aurora Spine Corporation die Patientenaufnahme in ihrer REFINE-Studie zum ZIP™ Interspinous Fixation Gerät ab, was einen Fortschritt bei der Bewertung von Sicherheit und Wirksamkeit für Patienten mit degenerativer Bandscheibenerkrankung markiert.
- Im März 2025 erhielt das Minuteman® G5 Interspinous Fusion Gerät von Spinal Simplicity die behördliche Zulassung für den kommerziellen Einsatz in Australien und Neuseeland, was seine globale Marktreichweite erweitert.
- Im Januar 2025 kündigte Stryker eine endgültige Vereinbarung zum Verkauf seines US-amerikanischen Geschäfts mit Wirbelsäulenimplantaten an, einschließlich Operationen im Zusammenhang mit Interspinous-Spacern, wobei der Abschluss der Transaktion in der ersten Hälfte des Jahres 2025 erwartet wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine zunehmende Akzeptanz von minimal-invasiven Wirbelsäulenstabilisierungsverfahren in Krankenhäusern und ambulanten chirurgischen Zentren erleben.
- Die steigende Prävalenz degenerativer Wirbelsäulenerkrankungen und die alternde Bevölkerung werden die Nachfrage nach Verfahren weiterhin antreiben.
- Bewegungserhaltende und dynamische Spacer-Technologien werden in geeigneten Patientengruppen stärkere klinische Akzeptanz finden.
- Hersteller werden sich auf Produktinnovation, Haltbarkeitsverbesserung und verbesserte anatomische Kompatibilität konzentrieren.
- Die Ausweitung der ambulanten Wirbelsäulenchirurgie wird Möglichkeiten für kosteneffiziente und tagesklinische Spacer-Implantationen schaffen.
- Wachsende Investitionen in klinische Forschung und Langzeitergebnisse werden eine breitere Erstattungsaufnahme unterstützen.
- Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten werden eine beschleunigte Akzeptanz erfahren.
- Strategische Partnerschaften zwischen Geräteherstellern und spezialisierten Wirbelsäulenzentren werden Schulung und Verfahrensexpertise stärken.
- Digitale chirurgische Planungstools und bildgeführte Implantationstechniken werden die Verfahrenspräzision verbessern.
- Der Wettbewerbsvorteil wird sich zunehmend auf patientenspezifische Lösungen und wertorientierte Versorgungsmodelle verlagern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Interspinous Spacers und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Interspinous Spacers zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Interspinous Spacers hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für interspinöse Spacer antreiben?
Wer sind die führenden Unternehmen im Markt für interspinöse Spacer?
Welche Region hatte 2024 den größten Anteil am Markt für Interspinous Spacers?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für interspinöse Spacer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für interspinöse Spacer Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 94,721.14 Million → 2032: USD 254,206.74 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für interspinöse Spacer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für interspinöse Spacer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für interspinöse Spacer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für interspinöse Spacer Market Drivers
- 3.3 Markt für interspinöse Spacer Market Restraints & Challenges
- 3.4 Markt für interspinöse Spacer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für interspinöse Spacer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für interspinöse Spacer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für interspinöse Spacer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für interspinöse Spacer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für interspinöse Spacer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für interspinöse Spacer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für interspinöse Spacer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für interspinöse Spacer Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für interspinöse Spacer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für interspinöse Spacer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für interspinöse Spacer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für interspinöse Spacer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für interspinöse Spacer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für interspinöse Spacer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für interspinöse Spacer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für interspinöse Spacer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für interspinöse Spacer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für interspinöse Spacer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für interspinöse Spacer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
