
Marktübersicht
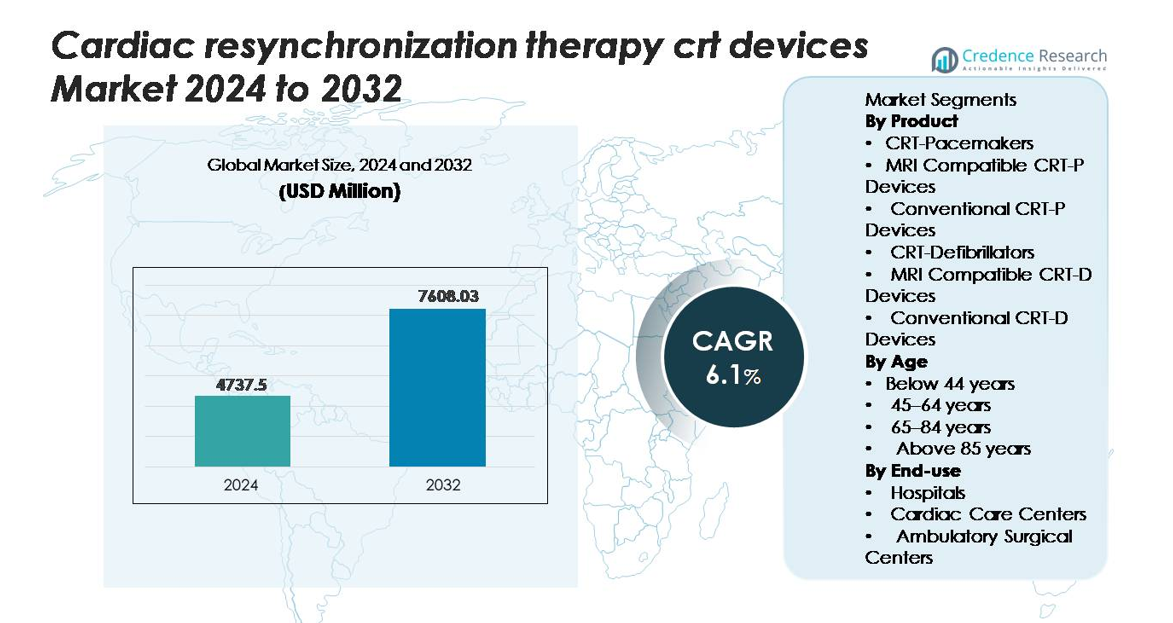
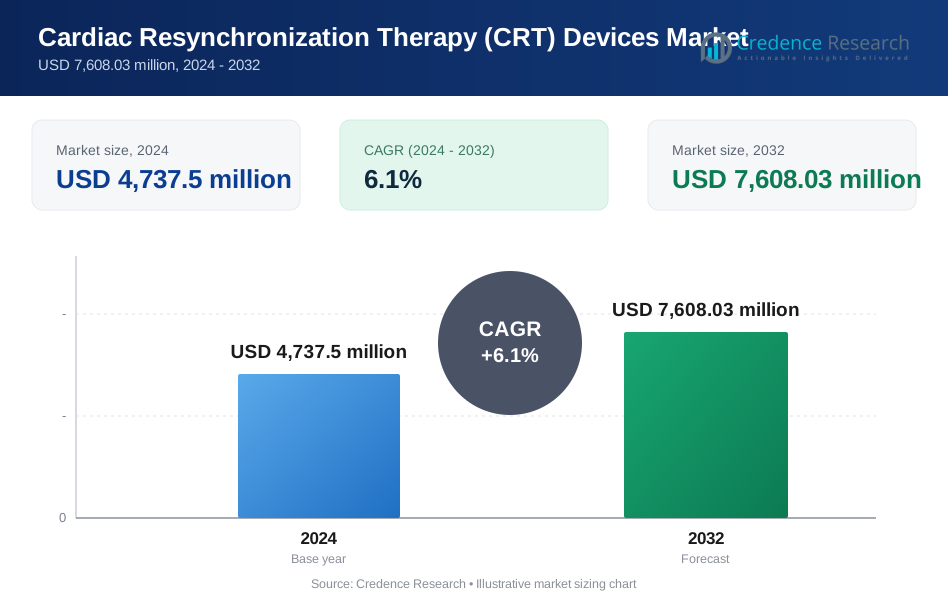
Der globale Markt für Kardiale Resynchronisationstherapie (CRT)-Geräte wurde im Jahr 2024 auf 4.737,5 Millionen USD geschätzt und soll bis 2032 7.608,03 Millionen USD erreichen, was einem CAGR von 6,1 % während des Prognosezeitraums (2025–2032) entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kardiale Resynchronisationstherapie (CRT)-Geräte 2024 | 4.737,5 Millionen USD |
| Markt für Kardiale Resynchronisationstherapie (CRT)-Geräte, CAGR | 6,1% |
| Marktgröße für Kardiale Resynchronisationstherapie (CRT)-Geräte 2032 | 7.608,03 Millionen USD |
Führende Akteure auf dem Markt für Kardiale Resynchronisationstherapie (CRT)-Geräte sind Medtronic, Abbott, Boston Scientific, Biotronik und MicroPort, die jeweils fortschrittliche CRT-P- und CRT-D-Plattformen mit verbesserten Pacing-Algorithmen, MRT-Kompatibilität und Fernüberwachungsfunktionen anbieten. Diese Unternehmen haben starke globale Präsenz durch robuste Elektrophysiologie-Portfolios und kontinuierliche Geräteinnovationen. Nordamerika erweist sich als die dominierende Region mit einem genauen Marktanteil von 39,2 %, unterstützt durch eine hohe Prävalenz von Herzinsuffizienz, starke Erstattungssysteme und umfangreiche Einführung von CRT-D-Systemen der nächsten Generation. Europa folgt als zweitgrößter Markt, während der asiatisch-pazifische Raum aufgrund des Ausbaus der kardiologischen Infrastruktur und der steigenden Patienteneignung das schnellste Wachstum zeigt.
Markteinblicke
- Der Markt für Kardiale Resynchronisationstherapie (CRT)-Geräte wurde im Jahr 2024 auf 4.737,5 Millionen USD geschätzt und soll bis 2032 7.608,03 Millionen USD erreichen, was einem CAGR von 6,1 % während des Prognosezeitraums entspricht.
- Die zunehmende Inzidenz von fortgeschrittener Herzinsuffizienz und eine breitere leitlinienbasierte Eignung treiben weiterhin die Einführung von CRT-D und CRT-P voran, wobei CRT-Defibrillatoren den größten Produktanteil aufgrund ihrer dualen therapeutischen Funktion halten.
- Markttrends heben die starke Nachfrage nach MRT-kompatiblen Systemen und die schnelle Integration von Fernüberwachung und adaptiven Pacing-Algorithmen hervor, die langfristige klinische Ergebnisse verbessern.
- Der Wettbewerb bleibt intensiv, angeführt von Medtronic, Abbott, Boston Scientific, Biotronik und MicroPort, die alle die Batterielebensdauer, die quadripolare Leittechnologie und die digitale Konnektivität vorantreiben, um die Marktposition zu stärken.
- Regional führt Nordamerika mit einem Anteil von 39,2 %, gefolgt von Europa mit etwa 31 %, während der asiatisch-pazifische Raum etwa 21 % ausmacht und am schnellsten wächst; Krankenhäuser dominieren die Endnutzung mit dem höchsten Implantationsvolumen in allen wichtigen Regionen.
Analyse der Marktsegmentierung:
Nach Produkt:
CRT-Defibrillatoren bleiben die dominierende Produktkategorie, angetrieben durch ihre doppelte therapeutische Fähigkeit, die Rhythmusresynchronisation mit lebensrettender Defibrillation kombiniert. MRT-kompatible CRT-D-Geräte machen den größten Anteil in dieser Gruppe aus, unterstützt durch die steigende Nachfrage nach fortschrittlicher Bildgebungskompatibilität bei Herzinsuffizienzpatienten, die häufige MRT-Untersuchungen benötigen. Ihre breitere klinische Akzeptanz wird durch verbesserte Schockabgabealgorithmen, verlängerte Batterielebensdauer und verbesserte diagnostische Telemetrie gefördert. CRT-Schrittmacher zeigen ebenfalls eine stabile Nachfrage, insbesondere MRT-sichere Varianten, aber CRT-D-Systeme führen den Markt an, da Kliniker umfassenden Schutz bei mittelschweren bis schweren Herzinsuffizienzfällen priorisieren.
- Zum Beispiel bietet die RESONATE™ CRT-D-Plattform von Boston Scientific eine dokumentierte Batterielebensdauer von bis zu 13,7 Jahren und integriert die HeartLogic™ Multisensor-Überwachung, die fünf physiologische Signale analysiert, um eine frühe Verschlechterung der Herzinsuffizienz mit klinisch validierter Genauigkeit zu erkennen.
Nach Alter:
Das Segment der 65–84-Jährigen stellt den dominierenden Anteil der CRT-Geräteimplantationen dar, was die höchste Prävalenz von chronischer Herzinsuffizienz und Leitungsstörungen in dieser Altersgruppe widerspiegelt. Erhöhte Diagnoseraten, breitere leitlinienbasierte Berechtigung und verbesserte Überlebensraten in alternden Bevölkerungen verstärken die Führungsposition des Segments weiter. Patienten in dieser Gruppe profitieren am meisten von optimiertem biventrikulärem Pacing, das die Lebensqualität verbessert und die Häufigkeit von Krankenhausaufenthalten reduziert. Während die Akzeptanz bei jüngeren Kohorten aufgrund des begrenzten klinischen Bedarfs geringer bleibt, unterstützen die steigende ältere Bevölkerung und die wachsende Akzeptanz früher Interventionen starke Verfahrensvolumina in der Gruppe der 65–84-Jährigen.
- Zum Beispiel zeigte der AdaptivCRT™-Algorithmus von Medtronic eine 59%ige Reduzierung von Vorhofflimmer-Episoden und eine 6%ige Verbesserung der linksventrikulären Ejektionsfraktion bei Patienten, von denen die meisten über 65 Jahre alt waren, laut klinischen Daten von mehr als 7.000 implantierten Personen.
Nach Endnutzung:
Krankenhäuser stellen das führende Endnutzungssegment dar und erfassen den größten Marktanteil aufgrund ihres Zugangs zu Elektrophysiologielabors, Herzchirurgieeinheiten und fortschrittlichen Bildgebungssystemen, die für die CRT-Implantation und die Nachsorgeüberwachung erforderlich sind. Die Dominanz des Segments wird durch die zunehmende Hospitalisierung von Herzinsuffizienzpatienten, robuste Erstattungswege und die Präsenz spezialisierter Kardiologieteams angetrieben. Herzpflegezentren zeigen ein stetiges Wachstum, da sie ihre gerätebasierte Therapiekompetenz erweitern, während ambulante chirurgische Zentren durch regulatorische und infrastrukturelle Einschränkungen begrenzt bleiben. Krankenhäuser bleiben das zentrale Element des Marktes als primärer Knotenpunkt für komplexe CRT-D- und CRT-P-Verfahren.
Wichtige Wachstumstreiber
Wachsende Belastung durch Herzinsuffizienz und steigende Eignung für gerätebasierte Therapie
Die zunehmende weltweite Prävalenz von chronischer Herzinsuffizienz bleibt ein primärer Katalysator für die Einführung von CRT-Geräten. Eine wachsende Zahl von Patienten zeigt eine reduzierte Ejektionsfraktion, einen Linksschenkelblock und Leitungsverzögerungen, die sie klinisch für die Implantation von CRT-D oder CRT-P qualifizieren. Aktualisierte internationale Richtlinien empfehlen zunehmend CRT für symptomatische Patienten mit persistierender elektrischer Dyssynchronie, was die breitere Anwendung bei mittelschwerer bis schwerer Herzinsuffizienz verstärkt. Verbesserungen in der diagnostischen Bildgebung, der EKG-Präzision und in Risikostratifizierungstools ermöglichen es Klinikern, CRT-Kandidaten früher zu identifizieren, was die Akzeptanz in verschiedenen Patientengruppen verbessert. Alternde Bevölkerungsgruppen verstärken die Nachfrage weiter, da Personen im Alter von 65 Jahren und älter die höchste Inzidenz von fortgeschrittener Herzinsuffizienz aufweisen. In Kombination mit dem erweiterten Zugang zu fortschrittlichen Herzpflegezentren und Elektrophysiologie-Einheiten positionieren diese Faktoren CRT-Geräte fest als zentrale therapeutische Lösung im Management von fortschreitenden herzinsuffizienzbedingten elektrischen Dysfunktionen.
- Zum Beispiel wurde der HeartLogic™ Multisensor-Index von Boston Scientific klinisch validiert, um bevorstehende Herzinsuffizienz-Ereignisse im Median 34 Tage früher als Symptome zu erkennen, basierend auf Daten von über 900 Patienten in der MultiSENSE-Studie, was rechtzeitige Interventionen ermöglicht und die Eignung für das CRT-basierte Management erweitert.
Technologische Fortschritte in CRT-D- und CRT-P-Systemen
Innovationen in der Batterielebensdauer, der Haltbarkeit von Elektroden und in Defibrillationsalgorithmen beschleunigen erheblich die Einführung von CRT-Geräten der nächsten Generation. Moderne CRT-D-Systeme integrieren verbesserte Arrhythmie-Erkennungslogik, Echtzeit-Hämodynamiküberwachung und adaptive Pacing-Funktionen, die die Patientenergebnisse verbessern. MRT-kompatible CRT-P- und CRT-D-Geräte gewinnen ebenfalls stark an Bedeutung, da die MRT-Bildgebung in der langfristigen kardialen und nicht-kardialen Krankheitsverwaltung zur Routine wird. Drahtlose Fernüberwachungsplattformen verbessern die frühzeitige Ereigniserkennung, reduzieren Wiederaufnahmen ins Krankenhaus und unterstützen datengetriebene klinische Entscheidungen. Fortschritte in der kabellosen Stimulation und quadripolare Elektrodentechnologie erhöhen weiter den Implantationserfolg, reduzieren die phrenische Nervenstimulation und optimieren die ventrikuläre Resynchronisation. Diese Innovationen verbessern die prozedurale Effizienz für Elektrophysiologen und erhöhen die langfristige Zuverlässigkeit, wodurch technologisch fortschrittliche CRT-Systeme als bevorzugte Wahl im komplexen Herzinsuffizienzmanagement positioniert werden. Mit der Weiterentwicklung der Gerätefähigkeiten erweitert sich die Einführung sowohl in hochakuten Krankenhausumgebungen als auch in spezialisierten Herzpflegezentren.
- Zum Beispiel verwendet das Percepta™ Quad CRT-P System von Medtronic seinen VectorExpress™-Algorithmus, um bis zu 16 linksventrikuläre Stimulationsvektoren in weniger als 2 Minuten zu testen, während der AdaptivCRT™-Algorithmus die Stimulation alle 60 Sekunden automatisch anpasst. Klinische Bewertungen haben gezeigt, dass dies die Episoden von Vorhofflimmern bei über 7.000 Patienten um 59 % reduzieren kann.
Erweiterung des Zugangs zur kardiologischen Versorgung und zu qualifizierten Elektrophysiologen
Wachsende Investitionen in kardiologische Fachzentren, elektrophysiologische Labore und fortschrittliche Bildgebungsinfrastrukturen beeinflussen die Akzeptanz von CRT stark. Krankenhäuser weltweit verbessern ihre Fähigkeiten für biventrikuläre Stimulationsverfahren durch Investitionen in hybride Operationssäle, 3D-Kartierungssysteme und perioperative Überwachungswerkzeuge. Gleichzeitig verbessert der wachsende Pool an Elektrophysiologen, die in der Implantation komplexer Geräte ausgebildet sind, die Verfügbarkeit der CRT-Therapie sowohl in entwickelten als auch in aufstrebenden Gesundheitsmärkten. Öffentliche und private Gesundheitsprogramme unterstützen zunehmend die Erstattung und Versicherung für gerätebasierte Herzinsuffizienz-Management, wodurch finanzielle Barrieren für berechtigte Patienten reduziert werden. In aufstrebenden Regionen fördern groß angelegte Programme zur Herzkrankheitsscreening und Verbesserungen in Überweisungsnetzwerken die frühzeitige Erkennung von CRT-geeigneten Fällen. Diese systemischen Entwicklungen gewährleisten einen konsistenteren Patientenzugang zu rechtzeitiger Geräteimplantation und Nachsorge, stärken das gesamte Verfahrensvolumen und unterstützen das langfristige Marktwachstum.
Wichtige Trends & Chancen
Steigende Akzeptanz von Fernüberwachung und KI-gestützter prädiktiver Pflege
Die Fernüberwachung ist zentral für das Langzeitmanagement von CRT-Patienten geworden, da Kliniker die frühzeitige Erkennung von Arrhythmien, Gerätefehlfunktionen und Verschlechterungen der Herzinsuffizienz priorisieren. KI-gesteuerte Analysen helfen nun bei der Vorhersage von Dekompensationsereignissen und der Personalisierung von Stimulationsalgorithmen basierend auf patientenspezifischen physiologischen Mustern. Einheitliche digitale Plattformen ermöglichen die kontinuierliche Datenübertragung, verbessern die Aufsicht durch Kliniker und reduzieren Notfallkrankenhausbesuche. Diese Fähigkeiten verbessern die Therapietreue und ermöglichen proaktive Interventionen, insbesondere in Hochrisikopopulationen. Die zunehmende Integration von cloudverbundenen Plattformen, algorithmischen Risikobewertungen und Leistungsanalysen von Geräten schafft bedeutende Möglichkeiten für Hersteller, ihre Produkte zu differenzieren. Da sich digitale Gesundheitsökosysteme erweitern, wird erwartet, dass die KI-unterstützte CRT-Überwachung zu einer Standarderwartung in der Klinik wird, die großen Wert für Gesundheitsdienstleister bietet, die Effizienz und genauere prognostische Werkzeuge suchen.
- Zum Beispiel zeigte das Home Monitoring®-System von BIOTRONIK eine mediane Übertragungszeit von 1 Tag für klinisch relevante Ereignisse im Vergleich zu 35 Tagen bei herkömmlicher Nachsorge, laut der TRUST-Studie mit 1.339 Patienten, was eine signifikant frühere klinische Intervention ermöglicht.
Verschiebung hin zu MRT-kompatiblen und minimalinvasiven CRT-Systemen
Die zunehmende klinische Abhängigkeit von MRT als diagnostischem Standard hat die Nachfrage nach vollständig MRT-bedingten CRT-P- und CRT-D-Geräten beschleunigt. Hersteller entwickeln zunehmend Systeme mit sicherer Bildgebungskompatibilität, die es Patienten, die wiederholte MRT-Scans benötigen, ermöglichen, CRT ohne Sicherheitsbeschränkungen zu erhalten. Darüber hinaus schafft der Trend zu minimalinvasiven Implantationen, unterstützt durch quadripolare Elektroden, verbesserte Liefersysteme und kleinere Geräteabdrücke, neue Möglichkeiten für eine breitere Patientenakzeptanz und prozedurale Effizienz. Diese Fortschritte stimmen mit dem Wandel des Gesundheitssektors hin zu reduzierter chirurgischer Traumatisierung, schnellerer Genesung und verbesserter prozeduraler Präzision überein. Die Fähigkeit, Bildsicherheit, miniaturisierte Designs und vereinfachte Implantation zu kombinieren, positioniert MRT-kompatible minimalinvasive CRT-Systeme als wachstumsstarke Produktkategorien.
- Zum Beispiel ist das Gallant™ CRT-D-System von Abbott für Ganzkörper-1,5T-Scans bereit, wenn es im MRT-Modus platziert wird, gemäß seiner von der FDA zugelassenen Kennzeichnung. Das Gerät unterstützt Ganzkörper-SAR-Grenzen bis zu 2,0 W/kg unter genehmigten Scan-Bedingungen und gewährleistet sicheren Bildzugang für CRT-Patienten.
Wichtige Herausforderungen
Komplexität der CRT-Implantation und Variabilität in der Patientenreaktion
Die CRT-Implantation erfordert hohe elektrophysiologische Expertise, präzise Elektrodenplatzierung und fortschrittliche Bildgebungsunterstützung, was eine prozedurale Komplexität schafft, die nicht alle Zentren bewältigen können. Eine bedeutende Herausforderung ist die Variabilität in der Patientenreaktion, wobei ein erheblicher Teil der Personen trotz Erfüllung der Richtlinien nur begrenzte oder keine Verbesserung nach der Implantation erfährt. Anatomische Variationen, suboptimale Platzierung der linken Ventrikelelektrode und Komorbiditäten können alle die therapeutischen Ergebnisse beeinflussen. Diese Nicht-Ansprecherraten erschweren die klinische Entscheidungsfindung und können die Einführung in Grenzfällen entmutigen. Darüber hinaus erhöht die Notwendigkeit einer spezialisierten postoperativen Überwachung und Nachsorge die operative Belastung der Gesundheitssysteme und unterstreicht den Bedarf an besseren Vorhersagewerkzeugen und optimierten prozeduralen Arbeitsabläufen.
Hohe prozedurale und Geräte-Kosten in ressourcenbeschränkten Umgebungen
CRT-D- und CRT-P-Geräte, insbesondere fortschrittliche MRT-kompatible Varianten, tragen hohe Beschaffungskosten, die die Einführung in einkommensschwachen und mittleren Regionen einschränken. Zusätzliche Kosten im Zusammenhang mit der Implantation wie Infrastruktur für elektrophysiologische Labore, Bildführung, Möglichkeiten zur Elektrodenrevision und Langzeitüberwachung schaffen finanzielle Barrieren für sowohl Krankenhäuser als auch Patienten. Begrenzte Erstattung und ungleicher Versicherungszugang schränken die Verfügbarkeit der Therapie weiter ein. Diese kostenbedingten Hindernisse reduzieren die Marktdurchdringung in Regionen, in denen die Belastung durch Herzinsuffizienz wächst, die Gesundheitsbudgets jedoch begrenzt bleiben. Die Überwindung dieser Herausforderung erfordert erweiterte Erstattungspolitiken, kostenoptimierte Gerätekonstruktionen und größere Investitionen in die Infrastruktur der Herzversorgung, um den Zugang zur CRT-Therapie weltweit zu erweitern.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für CRT-Geräte und macht etwa 38–40% aus, unterstützt durch die starke Akzeptanz von CRT-D-Systemen, hohe Diagnosequoten bei fortgeschrittener Herzinsuffizienz und gut ausgestattete elektrophysiologische Labore. Die Vereinigten Staaten treiben die meiste regionale Nachfrage an, dank umfassender Erstattung, weit verbreiteter Nutzung von MRT-kompatiblen Systemen und umfangreicher Integration von Fernüberwachungsplattformen für das Herz. Ständige Infrastrukturverbesserungen in Herzzentren, die Verfügbarkeit qualifizierter Elektrophysiologen und die schnelle Einführung von Algorithmen der nächsten Generation zur Schrittmachersteuerung stärken die dominierende Position der Region und gewährleisten eine anhaltende Führungsrolle bei der globalen Nutzung von CRT-Geräten.
Europa
Europa stellt den zweitgrößten regionalen Markt dar und trägt etwa 30–32% der weltweiten Nachfrage nach CRT-Geräten bei. Die starke Einhaltung der ESC-Richtlinien, robuste Erstattungspolitiken in Westeuropa und hohe Verfahrensexpertise unterstützen die weit verbreitete Implantation von sowohl CRT-P- als auch CRT-D-Systemen. Deutschland, das Vereinigte Königreich, Frankreich und Italien führen die Akzeptanz an, dank fortschrittlicher Netzwerke für Herzversorgung und etablierter Nachverfolgungspfade für Geräte. Die zunehmende Präferenz für MRT-bedingte CRT-Geräte, die Erweiterung elektrophysiologischer Einheiten in Sekundärkrankenhäusern und die steigende Prävalenz altersbedingter Herzinsuffizienz stärken weiterhin die stabile und wertvolle Marktgrundlage Europas.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region und macht etwa 20–22% des globalen Marktanteils aus, angetrieben durch die zunehmende Modernisierung des Gesundheitswesens, verbesserten Zugang zur Herzversorgung und das wachsende Bewusstsein für die klinischen Vorteile von CRT. China, Japan, Indien und Südkorea dominieren das regionale Volumen, da tertiäre Versorgungszentren ihre elektrophysiologischen Fähigkeiten ausbauen. Investitionen der Regierung in die Herzkrankheitsscreening und die zunehmende Akzeptanz von MRT-kompatiblen CRT-P-Systemen unterstützen eine breitere Patientenberechtigung. Obwohl die Nutzung von CRT-D in einigen aufstrebenden Volkswirtschaften kostenbeschränkt bleibt, positionieren die rasche Alterung der Bevölkerung und die Stärkung der Erstattungsrahmen Asien-Pazifik als wichtigen langfristigen Wachstumsmotor.
Lateinamerika
Lateinamerika trägt etwa 5–6% zum globalen Markt für CRT-Geräte bei, unterstützt durch den erweiterten Zugang zu fortschrittlichen Herzverfahren in großen Volkswirtschaften wie Brasilien, Mexiko, Argentinien und Chile. Wachsende urbane Krankenhausinfrastruktur, zunehmende Prävalenz von Leitungsstörungen und verbesserte Spezialistenausbildung unterstützen die allmähliche Ausweitung der Therapie. CRT-P-Systeme verzeichnen eine stärkere Akzeptanz aufgrund von Kostenvorteilen, während die Akzeptanz von CRT-D durch Erstattungslücken begrenzt bleibt. Fortgesetzte Investitionen der Regierung in Kardiologiedienste und Partnerschaften mit globalen Geräteherstellern stärken allmählich die regionale Verfahrenskapazität und verbessern den Patientenzugang.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält etwa 3–4% des Marktanteils, wobei das Wachstum hauptsächlich von den Ländern des Golfkooperationsrates (GCC) getrieben wird. Saudi-Arabien, die VAE und Katar investieren stark in fortschrittliche Kardiologiezentren, was höhere Implantationsvolumina von CRT-P und CRT-D ermöglicht. Afrika befindet sich in der frühen Akzeptanzphase, wobei der Zugang größtenteils auf private oder spezialisierte tertiäre Krankenhäuser beschränkt ist. Kostenbeschränkungen, begrenzte Erstattung und ein Mangel an elektrophysiologischer Expertise bleiben wichtige Hindernisse. Dennoch schaffen die steigende Herzinsuffizienzbelastung, die Modernisierung des regionalen Gesundheitswesens und die Stärkung des Medizintourismus im Nahen Osten stetige, inkrementelle Chancen für die Expansion von CRT-Geräten.
Marktsegmentierungen:
Nach Produkt
- CRT-Schrittmacher
- MRT-kompatible CRT-P-Geräte
- Konventionelle CRT-P-Geräte
- CRT-Defibrillatoren
- MRT-kompatible CRT-D-Geräte
- Konventionelle CRT-D-Geräte
Nach Alter
- Unter 44 Jahren
- 45–64 Jahre
- 65–84 Jahre
- Über 85 Jahre
Nach Endnutzung
- Krankenhäuser
- Herzpflegezentren
- Ambulante Operationszentren
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für kardiale Resynchronisationstherapie (CRT)-Geräte wird durch eine konzentrierte Gruppe globaler Medizintechnologieführer definiert, die die Leistung, Sicherheit und langfristige Zuverlässigkeit der Geräte kontinuierlich verbessern. Zu den Hauptakteuren gehören Medtronic, Abbott, Boston Scientific, Biotronik und MicroPort, die durch Innovationen in der Batterielebensdauer, quadripolaren und formbaren Leitungsdesigns, verbesserten Arrhythmie-Erkennungsalgorithmen und vollständig MRT-bedingten CRT-P- und CRT-D-Plattformen konkurrieren. Unternehmen differenzieren sich zunehmend durch Fernüberwachungssysteme, die Echtzeit-Einblicke in physiologische Daten und prädiktives Herzinsuffizienzmanagement ermöglichen. Strategische Prioritäten umfassen die Erweiterung klinischer Evidenz, die Stärkung von Elektrophysiologie-Trainingsprogrammen und den Aufbau integrierter Herzpflegeportfolios, die die Loyalität der Ärzte stärken. Die geografische Expansion in den asiatisch-pazifischen Raum und Lateinamerika bleibt ebenfalls ein Schwerpunkt, da die zunehmende Prävalenz von Herzinsuffizienz den berechtigten Patientenpool erweitert. Partnerschaften mit Krankenhäusern, digitalen Gesundheitsplattformen und Erstattungsstellen verstärken die Marktdurchdringung weiter und schaffen ein wettbewerbsorientiertes Umfeld, das sich auf technologische Führerschaft, klinische Leistung und umfassende Unterstützung nach der Implantation konzentriert.
Schlüsselspieler-Analyse
- Boston Scientific Corporation
- LivaNova PLC
- Medico S.p.A
- Medtronic PLC
- MicroPort Scientific Corporation
- Abbott Laboratories
- Biotronik
Neueste Entwicklungen
- Im Juli 2024 brachte BIOTRONIK den Amvia Sky HF-T QP-Schrittmacher und CRT-P in Kanada auf den Markt, wobei das erste Implantat im Centre Hospitalier de l'Université durchgeführt wurde.
- Im Juli 2024 führte Abbott Laboratories ein verbessertes CRT-D-System ein, das über verbesserte Herz-Synchronisation und fortschrittliche Fernüberwachungsfunktionen für Herzinsuffizienzpatienten verfügt.
- Im Februar 2024 brachte MicroPort Scientific Corporation einen neuen CRT-D-Defibrillator zusammen mit seinem GALI SonR CRT-System und dem NAVIGO 4LV linksventrikulären Pacing-Lead in Japan auf den Markt und erweiterte damit seine Präsenz in der CRT-Therapie.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Alter, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- CRT-D-Systeme werden eine stärkere Akzeptanz erfahren, da Kliniker die kombinierten Resynchronisations- und Defibrillationsfähigkeiten für fortgeschrittene Herzinsuffizienzpatienten priorisieren.
- MRT-kompatible CRT-P- und CRT-D-Plattformen werden zum Standard der Versorgung, da bildsichere Designs universelle klinische Präferenz gewinnen.
- Fernüberwachung und KI-gesteuerte prädiktive Analysen werden zunehmend die Therapieoptimierung und die Früherkennung von Herzinsuffizienzverschlechterungen leiten.
- Kabellose und minimalinvasive Pacing-Technologien werden an Bedeutung gewinnen, die Verfahrenskomplexität reduzieren und den Patientenkomfort verbessern.
- Batterieinnovationen und verbesserte Energiemanagement-Algorithmen werden die Lebensdauer der Geräte verlängern und Austauschverfahren reduzieren.
- Quadripolare Leitsysteme und adaptive Pacing-Technologien werden die Ansprecherraten verbessern und die klinische Wirksamkeit stärken.
- Der Ausbau der Elektrophysiologie-Infrastruktur in aufstrebenden Märkten wird den Patientenzugang zu CRT-Implantationen erweitern.
- Verbesserungen bei der Erstattung und wertbasierte Versorgungsmodelle werden die Therapieakzeptanz in unterversorgten Regionen beschleunigen.
- Die Integration von CRT-Daten in digitale Kardiologieplattformen wird die langfristige Pflegekoordination und Patientenüberwachung verbessern.
- Die Zusammenarbeit zwischen Geräteherstellern und Herzkliniken wird intensiviert, um Schulungen, klinische Studien und personalisierte Therapiepfade zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Geräte zur kardialen Resynchronisationstherapie (CRT), und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für kardiale Resynchronisationstherapie (CRT)-Geräte zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für kardiale Resynchronisationstherapie (CRT) hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für kardiale Resynchronisationstherapie (CRT)-Geräte antreiben?
Wer sind die führenden Unternehmen im Markt für Geräte zur kardialen Resynchronisationstherapie (CRT)?
Welche Region hatte 2024 den größten Anteil am Markt für kardiale Resynchronisationstherapie (CRT)-Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,737.5 million → 2032: USD 7,608.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Drivers
- 3.3 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Restraints & Challenges
- 3.4 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kardiale Resynchronisationstherapie (CRT)-Geräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kardiale Resynchronisationstherapie (CRT)-Geräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kardiale Resynchronisationstherapie (CRT)-Geräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kardiale Resynchronisationstherapie (CRT)-Geräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
