
Marktübersicht für Körperkonturierungsgeräte:
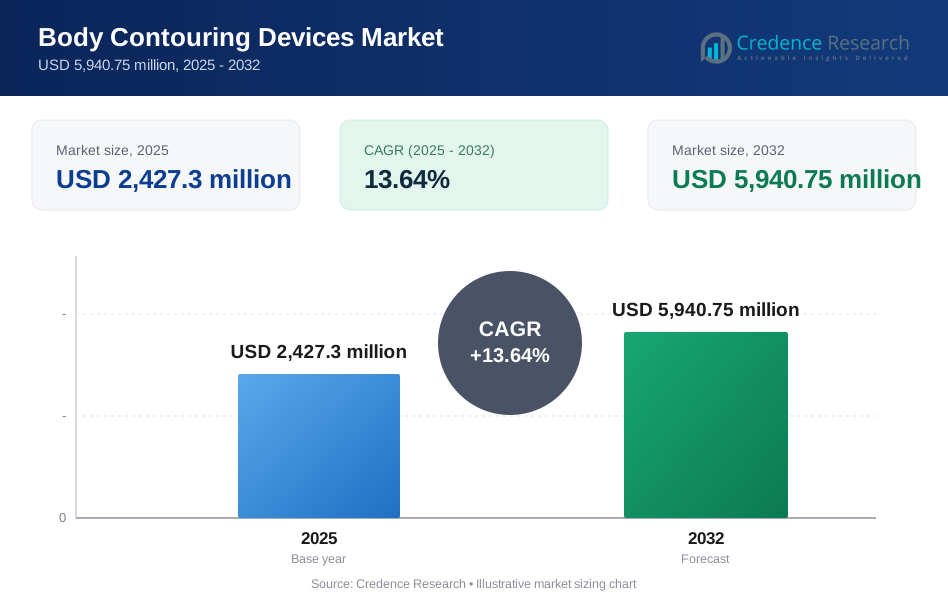
Die globale Marktgröße für Körperkonturierungsgeräte wurde im Jahr 2025 auf 2.427,3 Millionen USD geschätzt und soll bis 2032 5.940,75 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,64% von 2025 bis 2032. Die steigende Präferenz für nicht-chirurgische ästhetische Behandlungen unterstützt die Marktexpansion, da Verbraucher zunehmend sichtbare Ergebnisse mit kürzerer Ausfallzeit und geringerem wahrgenommenem Verfahrensrisiko im Vergleich zur traditionellen Chirurgie priorisieren. Die Nachfrage wird auch durch eine breitere Anbieter-Verfügbarkeit in Fachkliniken und medizinischen Spas unterstützt, zusammen mit kontinuierlichen Technologie-Upgrades, die die Konsistenz der Behandlung bei Fettabbau, Hautstraffung und Muskelstraffung verbessern.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Körperkonturierungsgeräte 2025 | 2.427,3 Millionen USD |
| Markt für Körperkonturierungsgeräte, CAGR | 13,64% |
| Marktgröße für Körperkonturierungsgeräte 2032 | 5.940,75 Millionen USD |
Wichtige Markttrends & Einblicke
- Nicht-invasive & minimalinvasive Geräte führten die Nachfrage nach Produkttypen mit einem Anteil von 56,84% im Jahr 2025 an, was den Markttrend hin zu körperformenden Verfahren mit geringer Ausfallzeit widerspiegelt.
- Hautstraffung & Cellulite-Reduktion machten 40,62% der Anwendungsumsätze im Jahr 2025 aus, unterstützt durch die breite Verbraucherrelevanz über Altersgruppen und Körperbereiche hinweg.
- Krankenhäuser machten 62,47% der Endnutzer-Umsätze im Jahr 2025 aus, angetrieben durch das breite Verfahrensspektrum und die etablierte Infrastruktur für ästhetische und chirurgische Arbeitsabläufe.
- Nordamerika trug 38,11% der Umsätze im Jahr 2025 bei, unterstützt durch hohe Geräteverbreitung und starke Kliniknetzwerke in großen Metropolmärkten.
- Es wird erwartet, dass der Markt während 2025–2032 mit einer CAGR von 13,64% expandiert, da Anbieter ihre installierten Basen erneuern und multimodale Behandlungsangebote standardisieren.

Segmentanalyse
Die Nachfrage nach Körperkonturierung wird zunehmend durch die Verbraucherpräferenz für nicht-chirurgische Wege geprägt, die mit Lebensstileinschränkungen und Budgetvorhersehbarkeit übereinstimmen. Kliniken und medizinische Spas bieten weiterhin Behandlungen in Mehrsitzungsprogrammen an, was den Anbietern hilft, die Nutzung zu stabilisieren und die Patientenbindung für Geräte zu verbessern, die bei Fettabbau, Muskelstraffung und Straffungsprotokollen eingesetzt werden. Technologische Differenzierung bleibt zentral für Kaufentscheidungen, da Anbieter klinische Ergebnisse, Komfortprofile und Durchsatzpotenzial über verschiedene Energiemodalitäten hinweg vergleichen. Auch die Produkt-Roadmap-Frequenz ist wichtig, da Anbieter Plattformen bevorzugen, die Zusatzindikationen und softwaregesteuerte Verbesserungen über den Lebenszyklus der Ausrüstung unterstützen können.
Die Anwendungsvielfalt des Marktes spiegelt einen Wandel von Einzelziel-Interventionen hin zu kombinierten Ergebnissen wider, die Fettvolumen, Gewebelaxität und Konturdefinition adressieren. Hautstraffungs- und Cellulite-Programme erfreuen sich großer Beliebtheit, da sie auf eine breite Basis jenseits von Gewichtsverlustpatienten anwendbar sind und mit Fettabbau für umfassendere Körperformungswege kombiniert werden können. Muskelstraffung hat sich als angrenzende Kategorie der „ästhetischen Fitness“ erweitert und unterstützt eine häufigere Nutzung in ambulanten Einrichtungen. Die Annahme durch Anbieter wird auch von betrieblichen Bedürfnissen wie Raumumschlag, Schulungsanforderungen für das Personal und vorhersehbarer Protokollausführung über diverse Patientenprofile hinweg beeinflusst.
Unter den Endnutzern bleiben Krankenhäuser wichtig für integrierte prozedurale Fähigkeiten, insbesondere dort, wo invasive Optionen und anästhesiegestützte Arbeitsabläufe neben gerätebasierten Therapien angeboten werden. Fachkliniken und Dermatologiezentren konzentrieren das Volumen durch ästhetischen Fokus und höhere Termindichte. Medizinische Spas erweitern den Zugang durch verbraucherfreundliche Modelle wie Mitgliedschaften und Aktionen, die wiederholtes Engagement unterstützen. Die Nutzung zu Hause bleibt selektiv und ist stärker durch Wirksamkeitserwartungen, Sicherheitskontrollen und regulatorische Positionierung eingeschränkt.
Nach Produkttyp-Einblicken
Nicht-invasive & minimalinvasive Geräte machten 2025 den größten Anteil von 56,84% aus. Dieses Segment führt, weil es eine breitere Verbraucherbasis anspricht, die minimale Ausfallzeiten und ein geringeres wahrgenommenes Risiko im Vergleich zur Chirurgie priorisiert. Anbieter bevorzugen auch diese Plattformen für Protokolle mit wiederholten Sitzungen, die eine vorhersehbare Planung und wiederkehrende Einnahmen durch Behandlungspakete unterstützen. Laufende technologische Verbesserungen und die Fähigkeit zu mehreren Indikationen stärken den ROI der Klinik und treiben Ersatz- und Upgrade-Zyklen an.
Nach Anwendungseinblicken
Hautstraffung & Cellulite-Reduktion machten 2025 den größten Anteil von 40,62% aus. Diese Anwendung führt, weil Hautlaxität und Cellulite-Bedenken über Gewichtsverlustkohorten hinausgehen und auf eine breitere demografische Basis anwendbar sind. Die Nachfrage wird durch Kombinationsprotokolle unterstützt, die Straffung mit Fettabbau kombinieren, um das gesamte Kontur-Erscheinungsbild zu verbessern. Kliniken profitieren auch von starken visuellen Vorher-Nachher-Marketing-Ergebnissen, die den Beratungsfluss und wiederholte Sitzungen unterstützen.
Nach Endnutzer-Einblicken
Krankenhäuser machten 2025 den größten Anteil von 62,47% aus. Krankenhäuser führen aufgrund ihrer Fähigkeit, ein breiteres Versorgungskontinuum anzubieten, das sowohl gerätebasierte Behandlungen als auch invasive Verfahren, wo angemessen, umfasst. Die Kapazität zur Kapitalbeschaffung, standardisierte klinische Governance und der Zugang zu geschultem Personal unterstützen eine höhere Geräteverfügbarkeit und konsistente Protokollausführung. Krankenhäuser profitieren auch von etablierten Überweisungswegen, die helfen, den Fallfluss für konturierungsbezogene Verfahren und ergänzende Therapien aufrechtzuerhalten.
Markttreiber für Körperkonturierungsgeräte
Steigende Nachfrage nach ästhetischen Verfahren mit geringer Ausfallzeit
Die Nachfrage steigt, da Verbraucher Behandlungen priorisieren, die sich in Arbeits- und Lebensstilpläne mit begrenzter Erholungszeit integrieren lassen. Nicht-chirurgische Wege erweitern die Eignung für Patienten, die mit chirurgischen Risiken oder längeren Ausfallzeiten nicht einverstanden sind. Das Marketing der Anbieter betont allmähliche, natürlich aussehende Ergebnisse, die wiederholte Besuche und Mehrfachsitzungsprogramme unterstützen. Diese Dynamiken unterstützen die Nutzung von Plattformen, die Fettabbau, Straffung und Tonisierung im ambulanten Workflow adressieren können.
- Zum Beispiel hat Allergans CoolSculpting-Plattform durchschnittliche Fettreduzierungen von etwa 20–25 % in behandelten Bereichen innerhalb weniger Monate gezeigt, was wiederholte nicht-invasive Sitzungen unterstützt, die in ambulanten Einrichtungen ohne Anästhesie durchgeführt werden können.
Technologieinnovation und Einführung von Multi-Modality-Plattformen
Produktinnovationen verbessern die Präzision der Energielieferung, Komfortprofile und Protokollkonsistenz über Körperbereiche hinweg. Multi-Modality-Systeme ermöglichen es Anbietern, mehrere Indikationen mit weniger Plattformen zu adressieren, was die Wirtschaftlichkeit der Klinik und die Effizienz der Mitarbeiterschulung verbessert. Technologieroadmaps unterstützen auch Upgrades durch Softwarefunktionen und neue Applikatoren, verlängern Produktlebenszyklen und stimulieren inkrementelle Investitionen. Diese Faktoren erhöhen die Wettbewerbsintensität in Bezug auf differenzierte Leistung und Plattformvielfalt.
Erweiterung der Anbieterkanäle und Zugänglichkeit ästhetischer Dienstleistungen
Das Wachstum wird durch die Verbreitung von Spezialkliniken, Dermatologiezentren und medizinischen Spas unterstützt, die den Zugang über Krankenhausumgebungen hinaus erweitern. Diese Kanäle arbeiten oft mit verbraucherfreundlichen Kaufmodellen, einschließlich Mitgliedschaften und Paketangeboten, die wiederholte Engagements unterstützen. Anbieternetzwerke erhöhen auch die lokale Verfügbarkeit und reduzieren die Hürden für Beratungen und Nachsorgetermine. Größerer Zugang trägt zu höheren Verfahrensvolumina und einer breiteren installierten Basis von Geräten bei.
- Zum Beispiel berichtet die Hydrafacial-Franchise von BeautyHealth über eine installierte Basis von über 35.000 Geräten weltweit und Millionen von jährlich durchgeführten Behandlungen in medizinischen Praxen, Medspas, Spa- und Einzelhandelsstandorten, was zeigt, wie Omnichannel-Anbieternetzwerke die lokale Verfügbarkeit erhöhen und die Hürden für Beratungen und Nachsorgebesuche reduzieren.
Zunehmender Fokus auf Körperformungsergebnisse neben Wellness und Gewichtsmanagement
Die Nachfrage nach Körperkonturierung wird durch das Verbraucherinteresse an auf Erscheinung fokussierten Ergebnissen unterstützt, selbst wenn Gewichtsverlust durch Lebensstilprogramme verfolgt wird. Patienten suchen oft nach Konturverfeinerung für hartnäckige Fettpolster, Muskeldefinition und Hauterschlaffung, die möglicherweise nicht vollständig durch Diät und Bewegung allein adressiert werden. Post-Gewichtsverlust- und Post-Bariatrie-Kohorten tragen ebenfalls zu einer zusätzlichen Nachfrage nach Straffungs- und Umformungswegen bei. Diese Faktoren unterstützen einen diversifizierten Anwendungs-Mix und eine anhaltende Nachfrage über mehrere Behandlungsziele hinweg.
Herausforderungen des Marktes für Körperformungsgeräte
Der Markt steht vor Herausforderungen in Bezug auf Ergebnisvariabilität und das Management von Verbrauchererwartungen über verschiedene Körpertypen und Ausgangsbedingungen hinweg. Die Ergebnisse können von der Einhaltung des Protokolls, den Geräteeinstellungen und der Technik des Klinikers abhängen, was zu ungleichmäßiger Zufriedenheit führen kann, wenn Behandlungspläne nicht gut verwaltet werden. Preisdruck ist auch in der ästhetischen Selbstzahlerbranche bedeutend, wo Verbraucher Alternativen vergleichen und während schwächerer diskretionärer Zyklen möglicherweise freiwillige Ausgaben verzögern. Anbieter müssen Werbeaktivitäten mit Rentabilität ausbalancieren, um den langfristigen ROI der Geräte zu schützen.
- Zum Beispiel haben klinische Studien zur CoolSculpting-Kryolipolyse-Plattform von Allergan/AbbVie gezeigt, dass die subkutane Fettschicht nach einem einzigen Behandlungszyklus im Durchschnitt um etwa 20–25 % reduziert wird. Die individuellen Reaktionen in veröffentlichten Serien reichen jedoch von unter 10 % bis über 30 % Dickenreduktion bei einer Nachuntersuchung nach 2–3 Monaten, abhängig von der Platzierung des Applikators und der Einhaltung des empfohlenen Protokolls. Dies verdeutlicht, wie Technik und Einstellungen die wahrgenommenen Ergebnisse und Zufriedenheitsraten maßgeblich beeinflussen können.
Der Wettbewerbsdruck schafft zusätzliche Herausforderungen, da Anbieter häufig Plattformverbesserungen und neue Applikatoren einführen, was das Risiko der Obsoleszenz älterer Systeme erhöht. Kleinere Anbieter könnten Käufe verzögern, da Unsicherheit darüber besteht, welche Modalität für bestimmte Indikationen bevorzugt bleibt. Regulatorische Anforderungen und Sicherheitsüberwachung erhöhen auch die betriebliche Komplexität, insbesondere bei der Positionierung von Geräten für breitere klinische Ansprüche. Diese Faktoren können Beschaffungsentscheidungen verlangsamen und die Verkaufszyklen für Investitionsgüter verlängern.
Markttrends und Chancen bei Körperkonturierungsgeräten
Die Nachfrage verschiebt sich zunehmend hin zu kombinierten Behandlungswegen, die Fettvolumen, Schlaffheit und Muskeldefinition in integrierten Programmen ansprechen. Anbieter entwerfen Protokolle, die mehrere Energiemodalitäten kombinieren, um das gesamte Kontur-Erscheinungsbild zu verbessern und das Patientenengagement über die Sitzungen hinweg aufrechtzuerhalten. Dies unterstützt Chancen für Multi-Anwendungsplattformen und Zusatzaccessoires, die adressierbare Indikationen erweitern. Anbieter, die standardisierte Arbeitsabläufe und vereinfachte Schulungen ermöglichen, können Marktanteile in Kliniknetzwerken mit mehreren Standorten gewinnen.
- Zum Beispiel kombiniert die Emsculpt Neo-Plattform von BTL Radiofrequenz und hochintensive fokussierte elektromagnetische (HIFEM) Energie, wobei klinische Daten eine Fettreduktion von bis zu 30 % und eine Muskelmassenzunahme von bis zu 25 % nach einem Standardprotokoll mit vier Sitzungen zeigen. Dies demonstriert, wie Multimodalitätssysteme die Gesamtkonturergebnisse in einem einzigen Programm verbessern können.
Chancen entstehen auch in verteilten Liefermodellen, bei denen Kliniken und medizinische Spas ihre Standorte auf sekundäre Städte und wachstumsstarke urbane Korridore ausweiten. Anbietergruppen konzentrieren sich zunehmend auf die Optimierung der Nutzung, die Erweiterung der Service-Linien und das Cross-Selling über ästhetische Indikationen hinweg. Dies erhöht das Interesse an Plattformen, die zuverlässigen Durchsatz und vorhersehbare Ergebnisse über alle Kompetenzstufen des Personals hinweg liefern. Im Prognosezeitraum sind Anbieter, die Finanzierungsoptionen, Servicezuverlässigkeit und Protokollbibliotheken unterstützen, gut positioniert, um von einer breiteren Kanalakzeptanz zu profitieren.
Regionale Einblicke
Nordamerika
Nordamerika machte 38,11 % des Umsatzes im Jahr 2025 aus, unterstützt durch die hohe Akzeptanz von energiegestützten Ästhetiksystemen und die starke Nachfrage nach nicht-chirurgischer Körperformung. Die Anbieterdichte in Fachkliniken und medizinischen Spas gewährleistet eine hohe Verfügbarkeit von Verfahren in großen Metropolregionen. Patienten zeigen auch eine starke Bereitschaft, für elektive ästhetische Ergebnisse zu zahlen, was die Nutzung und Ersatzzyklen unterstützt. Technologie-Upgrades und Produktaktualisierungen bleiben wichtig, da Anbieter konsistente Ergebnisse und höheren Durchsatz anstreben.
Europa
Europa repräsentierte 26,37% des Umsatzes im Jahr 2025, angetrieben durch eine anhaltende Nachfrage nach nicht-invasiven ästhetischen Behandlungen und eine etablierte Infrastruktur für Dermatologie und ästhetische Medizin. Die Märkte in Westeuropa unterstützen konstante Verfahrensvolumina und eine strukturierte klinische Einführung, insbesondere für Straffungs- und Konturverfeinerungsprotokolle. Anbieter betonen Sicherheit und vorhersehbare Ergebnisse, was die Nachfrage nach Plattformen mit starker klinischer Positionierung und Serviceunterstützung fördert. Auch grenzüberschreitender ästhetischer Tourismus und Premium-Stadtkliniken tragen zur Nutzung der Ausrüstung bei.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 24,58% des Umsatzes im Jahr 2025, was den zunehmenden Zugang zu ästhetischen Dienstleistungen und die steigenden Verbraucherausgaben in wachstumsstarken städtischen Märkten widerspiegelt. Die Region profitiert von einer wachsenden Basis von Fachkliniken und wellnessorientierten Dienstleistungsmodellen, die Programme mit wiederholten Sitzungen fördern. Die Akzeptanz wird auch durch die zunehmende soziale Akzeptanz ästhetischer Verfahren und eine breitere digitale Marketingreichweite unterstützt. Wettbewerbsfähige Preise und lokale Partnerschaften beeinflussen den Erfolg der Anbieter in den verschiedenen Ländermärkten.
Lateinamerika
Lateinamerika machte 6,29% des Umsatzes im Jahr 2025 aus, unterstützt durch konzentrierte Verfahrenszentren und eine starke ästhetische Kultur in wichtigen Ländern. Die Nachfrage wird von ambulanten Kliniken angetrieben, die sichtbare Ergebnisse und paketbasierte Preisgestaltung betonen. Allerdings können ungleichmäßige Kaufkraft und Finanzierungsbeschränkungen die Aufrüstung von Kapitalequipment verlangsamen. Anbieter, die zuverlässige Serviceabdeckung und flexible kommerzielle Modelle bieten, können ihren Anteil in Netzwerken mit hohem Klinikvolumen ausbauen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika trug 4,65% des Umsatzes im Jahr 2025 bei, wobei das Wachstum durch Premium-Privatkliniken und ästhetische Kliniken in einkommensstärkeren Märkten unterstützt wurde. Die Nachfrage konzentriert sich auf städtische Zentren, in denen die Akzeptanz von Wahlästhetik am stärksten ist. Die Marktexpansion hängt von der Schulungskapazität der Anbieter, der Serviceinfrastruktur und dem Zugang der Patienten zu barzahlenden Verfahren ab. Partnerschaften mit regionalen Distributoren und Klinikgruppen spielen eine wichtige Rolle bei der Skalierung der installierten Basis.
Wettbewerbslandschaft
Der Wettbewerb wird durch technologische Differenzierung, Plattformbreite und die Fähigkeit definiert, Workflows für mehrere Indikationen in den Bereichen Fettabbau, Straffung und Muskeltoning zu unterstützen. Anbieter konkurrieren in Bezug auf klinische Ergebnisse, Komfortprofile, Behandlungszeit und Zuverlässigkeit sowie Service-Reaktionsfähigkeit und Verbrauchsmaterialökonomie. Kommerzielle Strategien betonen die Kanalabdeckung in Krankenhäusern, Fachkliniken und medizinischen Spas, wobei Finanzierungs- und Aufrüstungswege genutzt werden, um die Einführung zu beschleunigen. Markenstärke und Schulungsökosysteme bleiben entscheidend für die Aufrechterhaltung der Nutzung und den Wiederkauf.
AbbVie Inc. (Allergan Aesthetics) konkurriert typischerweise durch die Ausrichtung eines breiten ästhetischen Portfolios und Nachfragegenerierungsprogramme, die den Beratungsfluss der Anbieter für nicht-chirurgische Körperformung unterstützen. Der Ansatz des Unternehmens profitiert von etablierten Klinikbeziehungen und einer strukturierten Kommerzialisierung, die die Nutzung und Sichtbarkeit der Plattform fördert. Die Portfoliointegration über ästhetische Kategorien hinweg unterstützt Cross-Selling und gebündelte Behandlungsreisen. Laufende kommerzielle Aktivierung hilft, das Engagement der installierten Basis in wettbewerbsintensiven ambulanten Kanälen aufrechtzuerhalten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- AbbVie Inc. (Allergan Aesthetics)
- Bausch Health Companies Inc. (Solta Medical)
- Hologic, Inc. (Cynosure)
- Candela Medical (Candela Corporation)
- InMode Ltd.
- Alma Lasers
- Lumenis (Boston Scientific Corp.)
- Cutera, Inc.
- Venus Concept
- Lutronic Corporation
- BTL Aesthetics
- Fotona
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure-Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Februar 2025 stellte InMode Australia QuantumRF vor und beschrieb es als eine Technologie der nächsten Generation für Gesichts- und Körperbehandlungen, die Hautstraffung, Fettreduktion und Konturierung unterstützt. Das Unternehmen positionierte diesen Start als Teil seiner Innovationspipeline 2025, die auf minimalinvasive ästhetische Verfahren mit reduzierter Ausfallzeit abzielt.
- Im Mai 2025 gab Apyx Medical bekannt, dass es die FDA 510(k)-Zulassung für das AYON Body Contouring System erhalten hat, das als die erste von der FDA zugelassene All-in-One-Plattform für den ästhetischen chirurgischen Bereich beschrieben wird. Apyx erklärte auch, dass es sich auf einen kommerziellen Start von AYON in der zweiten Hälfte des Jahres 2025 vorbereitet und dabei führende Chirurgen in wichtigen Regionen anvisiert.
- Im Juli 2025 brachte InMode India IgniteRF auf den Markt, eine Radiofrequenzplattform der nächsten Generation, die für Hautstraffung, Körperkonturierung und Geweberejuvenation mit minimaler Invasivität und ohne Ausfallzeit entwickelt wurde. Der Start spiegelt die kontinuierliche Produktinnovation im minimalinvasiven Körperkonturierungssegment wider.
- Im September 2025 startete Apyx Medical den landesweiten kommerziellen Start des AYON Body Contouring Systems nach der vorherigen behördlichen Zulassung. Das Unternehmen beschrieb AYON als eine von Chirurgen entworfene All-in-One-Plattform, die Fettentfernung, geschlossene Konturierung, Gewebekontraktion und elektrochirurgische Fähigkeiten für umfassende Körperkonturierungsverfahren integriert.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 2.427,3 Millionen |
| Umsatzprognose im Jahr 2032 | USD 5.940,75 Millionen |
| Wachstumsrate (CAGR) | 13,64% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp-Ausblick: Nicht-invasive & minimalinvasive Geräte (Nicht-chirurgische Hauterneuerung, Nicht-chirurgische Hautstraffung, Cellulite-Behandlung, Andere); Invasive Geräte (Liposuktion). Nach Anwendungs-Ausblick: Fettreduktion; Hautstraffung & Cellulite-Reduktion; Muskelstraffung & -definition; Post-bariatrische Körperkonturierung; Andere Nischenanwendungen. Nach Endnutzer-Ausblick: Krankenhäuser; Fachkliniken & Dermatologiezentren; Medizinische Spas; Ambulante chirurgische Zentren (ASCs); Heimgebrauch / Benutzer zu Hause. |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | AbbVie Inc. (Allergan Aesthetics); Bausch Health Companies Inc. (Solta Medical); Hologic, Inc. (Cynosure); Candela Medical (Candela Corporation); InMode Ltd.; Alma Lasers; Lumenis (Boston Scientific Corp.); Cutera, Inc.; Venus Concept; Lutronic Corporation; BTL Aesthetics; Fotona |
| Anzahl der Seiten | 327 |
Segmentierung
Nach Produkttyp
- Nicht-invasive & minimal-invasive Geräte
- Nicht-chirurgische Hauterneuerung
- Nicht-chirurgische Hautstraffung
- Zellulite-Behandlung
- Andere
- Invasive Geräte
- Liposuktion
Nach Anwendung
- Fettabbau
- Hautstraffung & Zellulite-Reduktion
- Muskelstraffung & -definition
- Körperkonturierung nach bariatrischen Eingriffen
- Andere Nischenanwendungen
Nach Endnutzer
- Krankenhäuser
- Fachkliniken & Dermatologiezentren
- Medizinische Spas
- Ambulante chirurgische Zentren (ASCs)
- Heimanwender / Anwender zu Hause
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Körperformungsgeräte im Jahr 2025?
Was ist der prognostizierte Wert des Marktes für Körperformungsgeräte bis 2032?
Was ist die CAGR für den Markt für Körperformungsgeräte im Zeitraum 2025–2032?
Was ist das größte Produktsegment im Jahr 2025?
Wer sind die wichtigsten Unternehmen im Markt für Körperformungsgeräte?
Welche Region führt den Markt für Körperformungsgeräte im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Körperkonturierungsgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Körperkonturierungsgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,427.3 million → 2032: USD 5,940.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Körperkonturierungsgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Körperkonturierungsgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Körperkonturierungsgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Körperkonturierungsgeräte Market Drivers
- 3.3 Markt für Körperkonturierungsgeräte Market Restraints & Challenges
- 3.4 Markt für Körperkonturierungsgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Körperkonturierungsgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Körperkonturierungsgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Körperkonturierungsgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Körperkonturierungsgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Körperkonturierungsgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Körperkonturierungsgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Körperkonturierungsgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Körperkonturierungsgeräte Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Körperkonturierungsgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Körperkonturierungsgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Körperkonturierungsgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Körperkonturierungsgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Körperkonturierungsgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Körperkonturierungsgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Körperkonturierungsgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Körperkonturierungsgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Körperkonturierungsgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Körperkonturierungsgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Körperkonturierungsgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
