
Marktübersicht
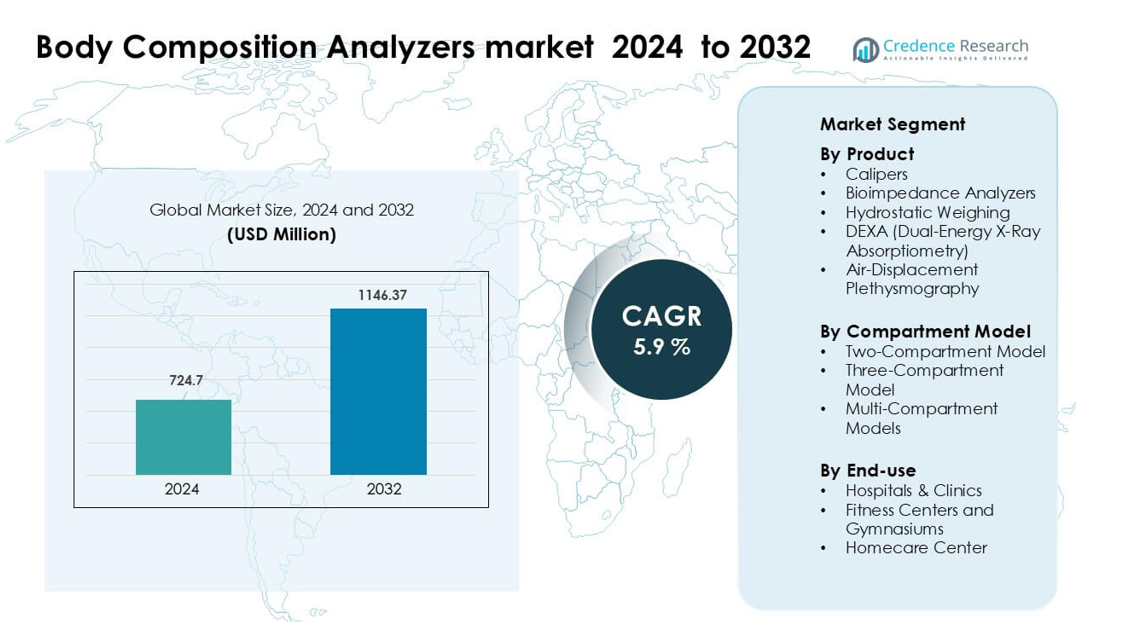
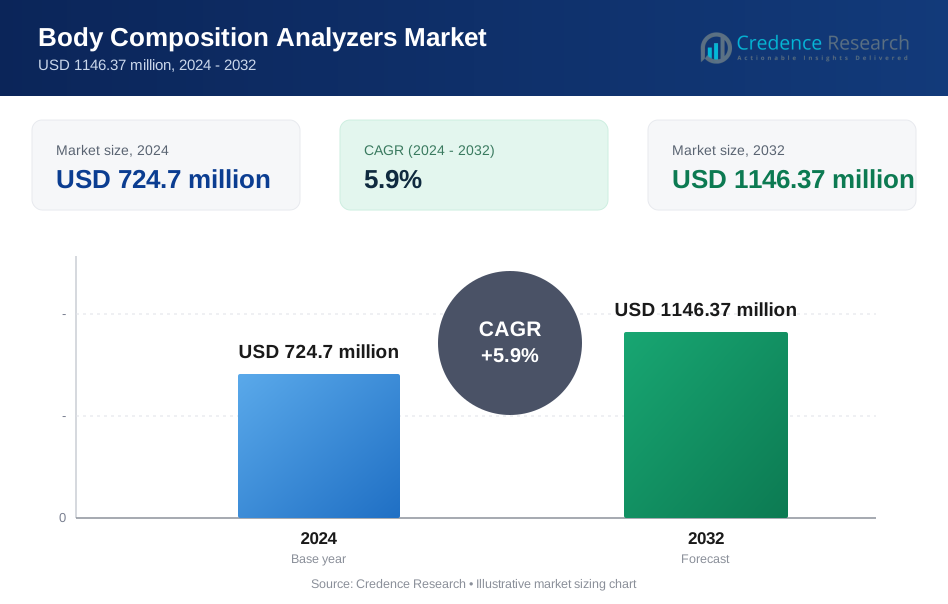
Der Markt für Körperzusammensetzungsanalysatoren wurde im Jahr 2024 auf 724,7 Millionen USD geschätzt und soll bis 2032 1146,37 Millionen USD erreichen, was einem CAGR von 5,9 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Körperzusammensetzungsanalysatoren 2024 | 724,7 Millionen USD |
| Markt für Körperzusammensetzungsanalysatoren, CAGR | 5,9% |
| Marktgröße für Körperzusammensetzungsanalysatoren 2032 | 1146,37 Millionen USD |
Zu den führenden Akteuren auf dem globalen Markt für Körperzusammensetzungsanalysatoren gehören Hologic Inc., GE Healthcare, InBody Co. Ltd, Omron Corporation, Tanita Corporation, SECA GmbH, Bodystat Ltd, COSMED Srl, Maltron International und Charder Electronic Co. Ltd. Diese Unternehmen konkurrieren in den Bereichen Innovation, Algorithmusgenauigkeit, Mehrfrequenz-Bioimpedanz und Konnektivitätsfunktionen. Die führende Region auf dem Markt ist Nordamerika, das im Jahr 2024 etwa 39,4 % des weltweiten Umsatzes hielt.
Markteinblicke
- Der Markt für Körperzusammensetzungsanalysatoren erreichte im Jahr 2024 etwa 724,7 Millionen USD und soll bis 2032 über 1146,37 Millionen USD hinauswachsen, mit einem CAGR von etwa 5,9 %.
- Die Nachfrage stieg, da Kliniken, Fitnesszentren und Wellnessprogramme vermehrt BIA- und DEXA-Geräte für die Adipositasversorgung, Sportbewertung und präventive Diagnostik einsetzten.
- Trends konzentrierten sich auf Mehrfrequenzanalysatoren, Cloud-Dashboards und Smart-Scale-Ökosysteme, die Fernüberwachung der Gesundheit und personalisierte Ernährungspläne unterstützen.
- Der Wettbewerb verschärfte sich unter InBody, GE Healthcare, Hologic, Tanita, Omron, SECA, COSMED, Maltron, Bodystat und Charder, da Unternehmen die Algorithmusgenauigkeit verbesserten und tragbare sowie professionelle Systeme erweiterten; Premium-DEXA hielt mit etwa 31 % Segmentanteil starke Traktion.
- Nordamerika führte den Markt mit einem Anteil von etwa 39 % im Jahr 2024 an, aufgrund einer starken klinischen Infrastruktur und der schnellen Einführung digitaler Gesundheitstechnologien, während der asiatisch-pazifische Raum schnelles Wachstum zeigte, da Krankenhäuser und Fitnessstudios diagnostische und Körperüberwachungsdienste ausbauten.
Marktsegmentierungsanalyse:
Nach Produkt
Bioimpedanzanalysatoren führten das Produktsegment im Jahr 2024 mit einem Anteil von etwa 54 % an. Marken bevorzugten dieses System, da die Methode schnelle Messungen, niedrige Betriebskosten und breite Einsatzmöglichkeiten in medizinischen und Fitnessumgebungen bietet. Die Technologie fand stärkere Verbreitung, da Kliniken und Fitnessstudios schnelle Körperfettmessungen und Hydrationsüberwachung für Routinebewertungen benötigten. DEXA- und Luftverdrängungswerkzeuge wuchsen in spezialisierten Bereichen aufgrund höherer Genauigkeit, während Kaliper und hydrostatische Wägungen nur begrenzt eingesetzt wurden. Das Wachstum in der führenden Bioimpedanzkategorie resultierte aus tragbaren Designs und steigenden Wellnessprogrammen in städtischen Regionen.
- Zum Beispiel verwendet InBodys BWA 2.0 eine fortschrittliche 3 MHz-Bioimpedanztechnologie, die 40 Impedanzmessungen über 8 Frequenzen durchführt, einschließlich einer ultra-hohen Frequenz, die eine präzise Flüssigkeitsanalyse selbst bei Ödempatienten ermöglicht.
Nach Kompartimentmodell
Das Zwei-Kompartiment-Modell dominierte diesen Bereich im Jahr 2024 mit einem Anteil von fast 58 %. Benutzer bevorzugten diesen Ansatz, da er den Körper in Fettmasse und fettfreie Masse unterteilt, was eine einfache Interpretation für routinemäßige Gesundheitschecks unterstützt. Das Modell gewann in Krankenhäusern, Fitnessstudios und Forschungseinrichtungen aufgrund der einfachen Bedienung und Kompatibilität mit BIA-Geräten starke Traktion. Multi-Kompartiment- und Drei-Kompartiment-Systeme expandierten in der Sportwissenschaft und klinischen Forschung, wo tiefere Genauigkeit erforderlich ist. Das führende Zwei-Kompartiment-Modell wuchs, da Wellness-Plattformen groß angelegte Screening-Programme verstärkten.
- Zum Beispiel messen InBodys multifrequente BIA-Geräte (wie das InBody 770) die Impedanz an 15 Punkten über 5 Körpersegmente hinweg mit sechs Frequenzen (1 kHz, 5 kHz, 50 kHz, 250 kHz, 500 kHz und 1000 kHz), um das gesamte Körperwasser zu schätzen und fettfreie Masse und Fettmasse abzuleiten, ohne sich auf empirische Schätzungen zu stützen.
Nach Endnutzung
Krankenhäuser und Kliniken hielten im Jahr 2024 mit etwa 46 % den größten Anteil. Medizinische Zentren führten Analysatoren ein, um Ernährungsberatung, Adipositas-Management und präoperative Bewertungen zu unterstützen. Die Nachfrage stieg, da Pflegekräfte schnelle und nicht-invasive Tracking-Tools für das Management chronischer Krankheiten benötigten. Fitnesszentren zeigten aufgrund steigender Mitgliedschaften und personalisierter Trainingspläne starken Aufschwung, während Heimgeräte Nutzer gewannen, die eine Fernüberwachung der Gesundheit suchten. Das Wachstum im Krankenhaussegment resultierte aus einer höheren Patientenzahl, steigenden Stoffwechselstörungen und einer breiteren Integration diagnostischer Körperzusammensetzungs-Tools.
Wichtige Wachstumsfaktoren
Steigender Fokus auf Adipositas und Stoffwechselstörungen
Die globalen Adipositasraten stiegen stark an, und dieser Trend führte zu einer stärkeren Nachfrage nach präzisen Körperzusammensetzungs-Screenings. Krankenhäuser nutzten Analysatoren, um Fettmasse, Muskelverlust und Stoffwechselrisiken in der Routineversorgung zu verfolgen. Patienten erhielten schnellere Beratung, da Kliniker sich bei Konsultationen auf klare Biomarker-Daten stützten. Versicherungsprogramme in mehreren Regionen förderten auch die Früherkennung, was die Akzeptanz verbesserte. Fitnessketten fügten Körperzusammensetzungs-Checks zu Mitgliedschaftsplänen und Wellnesspaketen hinzu. Verbraucher wurden aufmerksamer, nachdem große Gesundheitsorganisationen auf steigende Lebensstilkrankheiten hingewiesen hatten. Regierungen förderten zudem Screening-Initiativen zur frühen Diagnose. Diese Faktoren führten zu einem nachhaltigen Wachstum für klinische Analysatoren in fortgeschrittenen und aufstrebenden Märkten.
- Zum Beispiel ergab eine retrospektive Studie mit 2.404 Erwachsenen mit Typ-2-Diabetes, die das InBody 770 (Multi-Frequenz-BIA) verwendeten, dass 71,5 % der Teilnehmer fettleibig waren, wenn der Körperfettanteil (PBF) verwendet wurde, was weit über der geschätzten Adipositasrate von 32,4 % lag, die über den BMI ermittelt wurde, und verdeutlicht, wie das Screening der Körperzusammensetzung ein metabolisches Risiko aufdeckt, das der BMI übersieht.
Erweiterung der Fitness-, Sport- und Präventivgesundheits-Ökosysteme
Fitnessstudios, Sportzentren und Sporttrainings-Einrichtungen haben schnell Messgeräte übernommen, um Leistungsziele zu unterstützen. Trainer nutzten diese Systeme, um personalisierte Routinen basierend auf fettfreier Masse und Hydrationswerten zu entwerfen. Junge Erwachsene zeigten aufgrund des weltweit steigenden Fitnessengagements ein höheres Interesse. Tragbare Geräte erhöhten auch das Bewusstsein für Körpertracking und drängten die Nutzer zu genaueren Geräten. Betriebliche Gesundheitsprogramme fügten Zusammensetzungstests für Mitarbeitergesundheitschecks hinzu. Viele Premium-Fitnessstudios integrierten intelligente Analysatoren mit mobilen Dashboards, was das Engagement steigerte. Die wachsende Teilnahme an Gewichtsmanagement- und Körperrekonstitutionsprogrammen verlieh zusätzlichen Schwung. Diese kombinierten Kräfte erhöhten die Nachfrage in nicht-klinischen Umgebungen.
- Zum Beispiel misst das InBody 770-Gerät, das in Elite-Sporttrainingsumgebungen verwendet wird, 30 Impedanzmessungen über 6 Frequenzen (1, 5, 50, 250, 500 und 1000 kHz) über fünf Körpersegmente, sodass Trainer die intrazellulären und extrazellulären Wasserverschiebungen, die für Hydration und Erholung entscheidend sind, präzise überwachen können.
Technologische Fortschritte bei intelligenten und vernetzten Analysatoren
Hersteller führten fortschrittliche Multi-Frequenz- und segmentale Bioimpedanzsysteme mit höherer Genauigkeit ein. Cloud-Konnektivität unterstützte die Langzeitüberwachung und Trendanalyse für medizinische Teams und Trainer. KI-unterstützte Vorhersagemodelle verbesserten die Früherkennung von Gesundheitsrisiken. Tragbare Analysatoren gewannen aufgrund ihrer kompakten Größe und einfachen Einrichtung an Bedeutung. Mobile Apps ermöglichten es den Nutzern, Ergebnisse zu vergleichen, Ziele zu setzen und Fortschritte im Laufe der Zeit zu verfolgen. Intelligente DEXA- und 3D-Scanning-Tools wurden auch für hochpräzise Kliniken zugänglicher. Diese Verbesserungen trieben die schnelle Modernisierung voran und förderten die breitere Einführung in Krankenhäusern, Fitnessstudios und häuslichen Umgebungen.
Wichtige Trends & Chancen
Verschiebung hin zu Fern- und Heim-Wellness-Lösungen
Die Einführung von Fernpflege nahm zu, nachdem digitale Gesundheitsplattformen ihre Dienste erweitert hatten. Heimnutzer bevorzugten kompakte Analysatoren, da die Geräte häufige Überprüfungen ohne Klinikbesuche ermöglichten. Mehrere Marken brachten Bluetooth-fähige Systeme auf den Markt, die direkt mit mobilen Dashboards synchronisiert wurden. Telemedizin-Anbieter nutzten diese Daten, um Patienten durch Gewichtsverlust- und Ernährungspläne zu führen. Das Wachstum von Smart Homes und Consumer-IoT verbesserte die Gerätepenetration. Diese Faktoren schufen neue Chancen für Unternehmen, die auf Heim-Wellness-, chronische Krankheitsunterstützungs- und Lifestyle-Management-Märkte abzielen.
- Zum Beispiel nimmt die InBody H20N (InBodyDial) Waage 10 Impedanzmessungen (20 kHz & 100 kHz) über fünf Körpersegmente in etwa 8 Sekunden vor und überträgt Daten über Bluetooth an die InBody App, sodass Benutzer Metriken wie Skelettmuskelmasse, Körperfettanteil und viszerales Fett von ihren Telefonen aus verfolgen können.
Wachsende Nutzung fortschrittlicher Mehrkomponenten-Modelle
Sportwissenschaftliche Labore und Spezialkliniken wandten sich hochpräzisen Modellen für detaillierte Forschung zu. Diese Modelle maßen Knochenmasse, Körperwasser und Gewebedichte mit besserer Präzision. Die wachsende Forschung in den Bereichen Sarkopenie, Altern und Athletenleistung erhöhte die Nachfrage. Akademische Institute rüsteten auch Labore mit neuer Ausrüstung für Ausbildungsprogramme auf. Diese Trends schufen Chancen für Marken, die Mehrkomponenten- und Hybridsysteme mit verbesserter Genauigkeit anbieten.
- Zum Beispiel berichtete eine Validierungsstudie des InBody 770 Bioelektrische-Impedanz-Geräts im Vergleich zu einem Vier-Kompartiment (4C) Goldstandard-Modell von einem Gesamtfehler von 2,4 kg sowohl für Fettmasse als auch für fettfreie Masse.
Wichtige Herausforderungen
Hohe Gerätekosten und begrenzter Zugang in aufstrebenden Regionen
Fortschrittliche DEXA- und Multifrequenz-Analysatoren erforderten hohe Investitionen. Viele kleinere Kliniken und Fitnessstudios vermieden diese Systeme aufgrund begrenzter Budgets. Ersatzteile und Kalibrierung erhöhten den Kostendruck weiter. Mehrere aufstrebende Regionen standen vor Infrastrukturproblemen, die die Einführung verlangsamten. Der Mangel an qualifizierten Technikern schränkte die Nutzung in abgelegenen Gebieten ebenfalls ein. Diese Barrieren reduzierten die Marktdurchdringung für Premiumsysteme.
Genauigkeitsvariabilität bei verschiedenen Technologien
Bioimpedanz-Ergebnisse änderten sich manchmal aufgrund von Hydratationsniveaus oder Messbedingungen. Dies führte zu Vertrauensproblemen bei medizinischen Fachleuten und Nutzern, die präzise Daten suchten. Kliniken bevorzugten standardisierte Systeme, aber viele Verbrauchergeräte hatten keine strengen Genauigkeitsrichtlinien. Hersteller benötigten starke Kalibrierungs- und Qualitätskontrollprozesse, um die Zuverlässigkeit zu gewährleisten. Diese Genauigkeitsbedenken verlangsamten die Einführung in einigen medizinischen und Forschungseinrichtungen.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für Körperzusammensetzungsanalysatoren im Jahr 2024 mit einem Anteil von etwa 37% an. Krankenhäuser förderten die Einführung aufgrund steigender Fettleibigkeitsfälle, erweiterter bariatrischer Programme und starker Versicherungsunterstützung für diagnostische Bewertungen. Fitnessketten fügten intelligente Analysatoren zu Mitgliedsplänen hinzu, was die kommerzielle Nachfrage erhöhte. Hohe Präventionsbewusstsein ermutigte Hausanwender, vernetzte Geräte zu kaufen. Starke Präsenz führender Hersteller und fortschrittliche klinische Infrastruktur unterstützten kontinuierliche Upgrades. Forschungsinstitute nutzten auch Mehrkompartiment-Systeme für Sportwissenschaft und Altersstudien. Diese Faktoren hielten Nordamerika sowohl in klinischen als auch nicht-klinischen Anwendungen an der Spitze.
Europa
Europa hielt 2024 einen Anteil von fast 29%, unterstützt durch starke öffentliche Gesundheitsprogramme und zunehmenden Fokus auf metabolisches Screening. Kliniken nutzten Analysatoren zur Unterstützung von Ernährungsberatung, Überwachung chronischer Krankheiten und Rehabilitationsdiensten. Fitnessstudios und Sportakademien erweiterten die Nutzung, da das Fitnessengagement in wichtigen Ländern zunahm. Regulatorische Unterstützung für medizinische Genauigkeit stärkte die Nachfrage nach Premium-Analysatoren. Alternde Bevölkerungen in Deutschland, Italien und Frankreich erhöhten den Bedarf an Werkzeugen zur Muskelmassenbewertung. Die Expansion der digitalen Gesundheit, kombiniert mit der steigenden Einführung von Segmentalsystemen, hielt Europa als starken Sekundärmarkt mit stabiler langfristiger Nachfrage.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 2024 etwa 25% des Anteils aus und verzeichnete die schnellste Expansion. Schnelle Urbanisierung und steigende Lebensstilkrankheiten trieben starke Installationsraten in Krankenhäusern und Diagnostikketten an. Fitnessstudios und Wellness-Studios gewannen bei jungen Bevölkerungen an Popularität, was die kommerzielle Nachfrage erhöhte. Lokale Hersteller führten erschwingliche Bioimpedanzsysteme ein, was den Zugang in Indien, China und Südostasien verbesserte. Wachsende Interesse an sportlicher Leistung und Präventivgesundheit unterstützte die Einführung in akademischen und sportlichen Zentren. Regierungsbewusstseinsprogramme zu Fettleibigkeit und Diabetes beschleunigten die Marktdurchdringung in der gesamten Region weiter.
Lateinamerika
Lateinamerika erreichte 2024 einen Anteil von fast 6 %, da Krankenhäuser und Fitnesszentren ihre Diagnose- und Wellnessfähigkeiten verbesserten. Steigende Fettleibigkeitsraten, insbesondere in Mexiko und Brasilien, förderten die Einführung von Körperzusammensetzungswerkzeugen für routinemäßige Gesundheitschecks. Fitnessstudios integrierten Analysatoren in personalisierte Trainingspläne, während private Kliniken Ernährungs- und Gewichtsmanagementprogramme anboten. Wirtschaftliche Zwänge begrenzten die Akzeptanz von High-End-DEXA-Systemen, aber erschwingliche BIA-Geräte gewannen an Bedeutung. Wachsende Investitionen in medizinische Infrastruktur und digitale Gesundheit verbesserten die langfristigen Wachstumsaussichten in der gesamten Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 etwa 3 % Anteil, wobei das Wachstum durch höhere Investitionen in private Gesundheits- und Wellnesszentren vorangetrieben wurde. Golfstaaten führten fortschrittliche Analysatoren in Krankenhäusern ein, um Programme zur Bewältigung chronischer Krankheiten zu unterstützen. Fitnessclubs expandierten in großen Städten, was die kommerzielle Nachfrage nach BIA-Geräten ankurbelte. Begrenztes Bewusstsein und Kostenbarrieren verlangsamten die Einführung in mehreren afrikanischen Ländern, aber urbane Zentren zeigten steigendes Interesse an präventiver Gesundheit. Regierungsinitiativen zur Förderung von Früherkennung und Lebensstilmanagement unterstützten die allmähliche Marktexpansion in der gesamten Region.
Marktsegmentierungen:
Nach Produkt
- Kaliper
- Bioimpedanz-Analysatoren
- Hydrostatisches Wiegen
- DEXA (Dual-Energie-Röntgenabsorptiometrie)
- Luftverdrängungs-Plethysmographie
Nach Kompartimentmodell
- Zwei-Kompartiment-Modell
- Drei-Kompartiment-Modell
- Multi-Kompartiment-Modelle
Nach Endnutzung
- Krankenhäuser & Kliniken
- Fitnesszentren und Turnhallen
- Heimpflegezentrum
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Körperzusammensetzungsanalysatoren zeichnet sich durch starke Aktivitäten globaler Akteure aus, die sich auf Genauigkeit, medizinische Zuverlässigkeit und die Akzeptanz in mehreren Segmenten konzentrieren. Unternehmen wie InBody, GE Healthcare, Hologic Inc., Tanita Corporation, Omron Corporation, COSMED Srl, Seca GmbH, Bodystat Ltd, Maltron International und Charder Electronic Co. Ltd konkurrieren, indem sie die Messgenauigkeit verbessern, multifrequente BIA-Systeme optimieren und die Integration mit digitalen Gesundheitsplattformen erweitern. Führende Marken investieren in fortschrittliche Algorithmen, cloud-verbundene Dashboards und klinisch hochwertige Sensoren, um Krankenhäuser, Fitnesszentren und Wellnessprogramme zu unterstützen. Viele Hersteller stärken auch ihre Portfolios durch tragbare Analysatoren, vernetzte intelligente Waagen und professionelle Geräte für Forschung und medizinische Diagnostik. Produkteinführungen stimmen mit der steigenden Nachfrage nach Adipositasmanagement, Sportleistungsevaluierung und Überwachung chronischer Krankheiten überein. Strategische Partnerschaften mit Kliniken und Fitnessstudios helfen, Vertriebskanäle in Nordamerika, Europa und Asien-Pazifik zu erweitern. Kontinuierliche F&E-Ausgaben und die Einhaltung von Vorschriften prägen die langfristige Wettbewerbsfähigkeit in wichtigen Regionen.
Analyse der Hauptakteure
- InBody Co. Ltd
- Bodystat Ltd
- Maltron International
- GE Healthcare
- COSMED Srl
- Omron Corporation
- Tanita Corporation
- Hologic Inc.
- Seca GmbH
- Charder Electronic Co. Ltd
Neueste Entwicklungen
- Im Mai 2025 brachte Seca GmbH seinen mBCA Alpha Scanner für die Körperzusammensetzungsanalyse in der Primärversorgung auf den Markt, der eine Bewertung in nur 24 Sekunden abschließt.
- Im März 2025 führte Seca seinen Treatment Tracker ein, eine KI-gestützte Plattform, die den Behandlungsplan eines Patienten mit seinen Körperzusammensetzungsdaten verknüpft und eine Echtzeitüberwachung und -anpassung ermöglicht.
- Im Jahr 2024 präsentierte Charder Electronic Co., Ltd. seinen MA801 Body Composition Analyzer auf der Healthcare+ Expo in Taiwan und betonte fortschrittliche Metriken wie Phasenwinkel und Muskelqualitätsbewertung.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Kompartimentmodell, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Akzeptanz wird steigen, da Krankenhäuser ihre metabolischen und Adipositas-Management-Dienste erweitern.
- Multifrequenz-BIA-Systeme werden für höhere klinische Genauigkeit an Bedeutung gewinnen.
- KI-gesteuerte Analysen werden personalisierte Ernährungs- und Fitnessprogramme unterstützen.
- Cloud-verbundene Geräte werden die langfristige Patientenüberwachung stärken.
- DEXA-Systeme werden in der Sportwissenschaft und Knochen-Gesundheitsüberwachung breiter eingesetzt.
- Tragbare Analysatoren werden wachsen, da Fitnessstudios und Wellnesszentren die Testnachfrage erhöhen.
- Die Integration mit digitalen Gesundheitsakten wird die diagnostischen Arbeitsabläufe verbessern.
- Hersteller werden sich auf Technologien mit geringerer Strahlung und schnelleren Scans konzentrieren.
- Schwellenmärkte im asiatisch-pazifischen Raum werden stark in fortschrittliche Diagnosetools investieren.
- Unternehmens-Wellness-Programme werden die Akzeptanz in großen Belegschaftsgruppen fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Körperzusammensetzungsanalysatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Körperzusammensetzungsanalysatoren voraussichtlich zwischen 2025 und 2032 wachsen?
Welcher ist der führende Markt für Körperzusammensetzungsanalysatoren?
Was sind die Hauptfaktoren für das Wachstum des Marktes für Körperzusammensetzungsanalysatoren?
Wer sind die führenden Unternehmen im Markt für Körperzusammensetzungsanalysatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Körperzusammensetzungsanalysatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Körperzusammensetzungsanalysatoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 724.7 million → 2032: USD 1146.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Körperzusammensetzungsanalysatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Körperzusammensetzungsanalysatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Körperzusammensetzungsanalysatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Körperzusammensetzungsanalysatoren Market Drivers
- 3.3 Markt für Körperzusammensetzungsanalysatoren Market Restraints & Challenges
- 3.4 Markt für Körperzusammensetzungsanalysatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Körperzusammensetzungsanalysatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Körperzusammensetzungsanalysatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Körperzusammensetzungsanalysatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Körperzusammensetzungsanalysatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Körperzusammensetzungsanalysatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Körperzusammensetzungsanalysatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Körperzusammensetzungsanalysatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Körperzusammensetzungsanalysatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Körperzusammensetzungsanalysatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Körperzusammensetzungsanalysatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Körperzusammensetzungsanalysatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Körperzusammensetzungsanalysatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Körperzusammensetzungsanalysatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Körperzusammensetzungsanalysatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Körperzusammensetzungsanalysatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Körperzusammensetzungsanalysatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Körperzusammensetzungsanalysatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Körperzusammensetzungsanalysatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Körperzusammensetzungsanalysatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
