
Marktübersicht
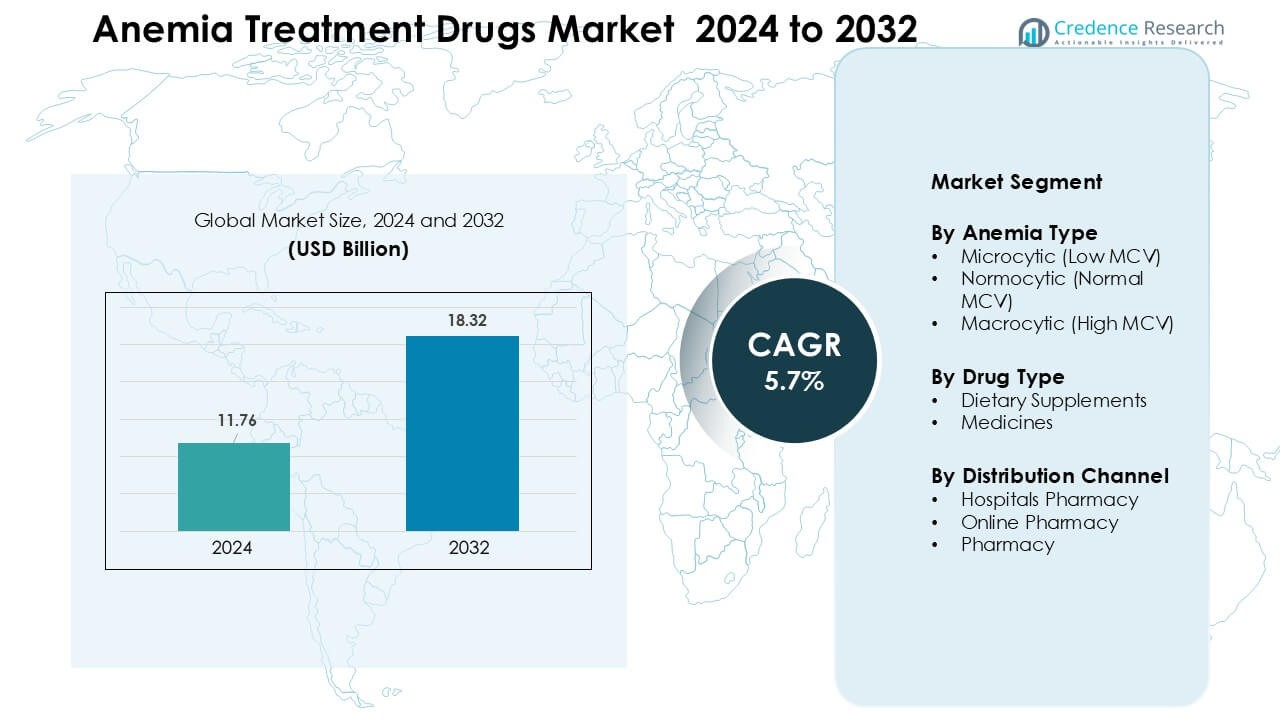
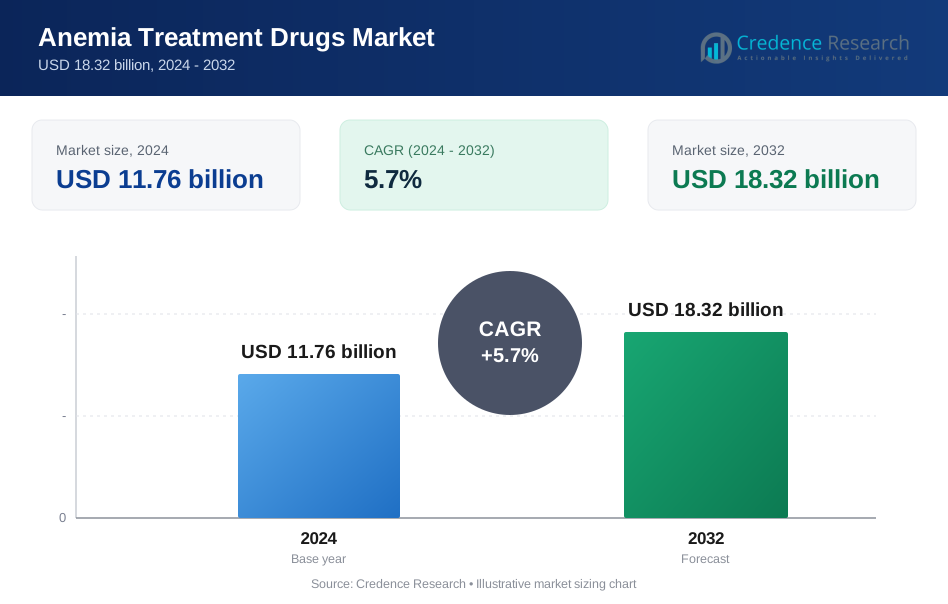
Der Markt für Anämiebehandlungsmedikamente wurde im Jahr 2024 auf 11,76 Milliarden USD geschätzt und soll bis 2032 18,32 Milliarden USD erreichen, was einem CAGR von 5,7 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Anämiebehandlungsmedikamente 2024 | 11,76 Milliarden USD |
| Markt für Anämiebehandlungsmedikamente, CAGR | 5,7% |
| Marktgröße für Anämiebehandlungsmedikamente 2032 | 18,32 Milliarden USD |
Der Markt für Anämiebehandlungsmedikamente wird von Schlüsselakteuren wie Amgen Inc., Hoffmann-La Roche Ltd, Novartis AG, Pfizer Inc, Janssen Pharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd, AMAG Pharmaceuticals, Rockwell Medical, Akebia Therapeutics und Vifor Pharma Management Ltd geprägt. Diese Unternehmen stärken ihre Präsenz durch fortschrittliche IV-Eisentherapien, verbesserte orale Formulierungen und erythropoese-stimulierende Mittel, die in der Behandlung chronischer Nierenerkrankungen und in der Onkologie weit verbreitet sind. Nordamerika blieb 2024 mit einem Anteil von 34 % die führende Region, unterstützt durch hohe Diagnosequoten, eine starke Gesundheitsinfrastruktur und breiten Zugang zu innovativen Behandlungsoptionen.
Markteinblicke
- Der globale Markt für Anämiebehandlungsmedikamente wurde 2024 auf 11,76 Milliarden USD geschätzt und soll bis 2032 mit einem CAGR von 5,7 % wachsen.
- Der Anstieg der eisenmangelbedingten Anämie, insbesondere mikrozytischer Fälle bei Frauen und Kindern, treibt die starke Nachfrage nach Nahrungsergänzungsmitteln und Therapien an.
- Die zunehmende Akzeptanz von intravenösen Eisentherapien und erythropoese-stimulierenden Mitteln spiegelt einen Wandel von oralen Behandlungen hin zu schnelleren, im Krankenhaus durchgeführten Optionen wider.
- Große Akteure wie Amgen, Novartis, Pfizer, Roche und Vifor Pharma intensivieren den Wettbewerb mit verbesserten Formulierungen, globaler Distribution und regulatorischen Zulassungen, was ihre globale Präsenz stärkt.
- Nordamerika hielt 2024 etwa 34 % des regionalen Anteils, während mikrozytische Anämiebehandlungen fast 62 % der Nachfrage nach Anämietypen ausmachten, was auf eine hohe Konzentration in diesen führenden Segmenten hinweist.
Analyse der Marktsegmentierung:
Nach Anämietyp
Mikrozytische Anämie führte das Segment 2024 mit einem Anteil von etwa 62 % an, aufgrund ihrer hohen globalen Prävalenz, die weitgehend durch Eisenmangel bei Frauen, Kindern und einkommensschwachen Gruppen verursacht wird. Die Nachfrage nach Behandlungen stieg, da Kliniker die Früherkennung mittels CBC- und Ferritin-Tests priorisierten. Regierungen erweiterten Ernährungsprogramme, um Fälle von Eisenmangel zu reduzieren, was den Bedarf an Nahrungsergänzungsmitteln und funktionellen Therapien weiter vorantrieb. Das starke Volumen diagnostizierter Patienten hielt die mikrozytische Anämie vor normozytischen und makrozytischen Formen, die eine stetige, aber geringere Behandlungsaufnahme zeigten.
- Zum Beispiel betraf laut einer systematischen Überprüfung, die 33.869 schwangere Frauen umfasste, die eisenmangelbedingte Anämie 18,98 % von ihnen.
Nach Medikamententyp
Diätetische Ergänzungsmittel dominierten dieses Segment mit einem Anteil von fast 58 % im Jahr 2024, da Eisen-, Folsäure- und Vitamin-B12-Ergänzungen bei den meisten Patientengruppen die Erstlinientherapie blieben. Ärzte bevorzugten Ergänzungsmittel für Frühstadien, leichte Mängel und präventive Pflege, was starke Verkäufe sowohl im Einzelhandel als auch in klinischen Einrichtungen unterstützte. Der zunehmende Gebrauch von rezeptfreien Eisentabletten und angereicherten Formulierungen erhöhte die Akzeptanz bei selbstverwaltenden Personen. Medikamente folgten mit steigender Nachfrage nach erythropoese-stimulierenden Mitteln und intravenösem Eisen für mittelschwere bis schwere Fälle.
- Zum Beispiel empfiehlt die Weltgesundheitsorganisation (WHO) eine intermittierende Eisen- und Folsäureergänzung für menstruierende Frauen in Gebieten mit hoher Anämieprävalenz, was die weit verbreitete Abhängigkeit von oralen Ergänzungen bei Frauen im gebärfähigen Alter unterstreicht.
Nach Vertriebskanal
Krankenhausapotheken hielten mit rund 49 % Anteil im Jahr 2024 die führende Position, da Krankenhäuser schwere Anämie, anämiebedingte chronische Nierenerkrankungen und Fälle, die IV-Eisen oder Transfusionen erfordern, behandelten. Starke ärztliche Aufsicht und gesicherte Produktverfügbarkeit unterstützten einen höheren Patientenfluss. Online-Apotheken expandierten schnell, da Verbraucher sich für die Lieferung nach Hause und einen breiteren Produkzugang entschieden. Einzelhandelsapotheken blieben wichtig für wiederkehrende Ergänzungskäufe, aber Krankenhausapotheken dominierten weiterhin aufgrund komplexer Fallmanagements, diagnostischer Integration und auf Adhärenz fokussierter Pflegewege.
 Wichtige Wachstumsfaktoren
Steigende globale Prävalenz von Eisenmangelanämie
Eisenmangelanämie nimmt weltweit weiter zu, und dieser Trend treibt die starke Nachfrage nach Anämiebehandlungsmedikamenten an. Höhere Fälle bei Frauen im gebärfähigen Alter, Kleinkindern und einkommensschwachen Gruppen erhöhen den Bedarf an Eisenergänzungen, Folsäuretabletten und Vitamin-B12-Therapien. Viele Regionen berichten von wachsenden Ernährungslücken aufgrund begrenzter Nährstoffaufnahme und sich ändernder Essgewohnheiten, was die Behandlung weiter beschleunigt. Erweiterte Screening-Programme in Schulen, Mutter-Kind-Kliniken und Gemeindezentren stärken die Früherkennung und fördern den rechtzeitigen Medikamenteneinsatz. Gesundheitsdienstleister übernehmen auch aktualisierte klinische Richtlinien, die eine strukturierte Ergänzung für Risikogruppen empfehlen, was das Behandlungsvolumen verbessert. Zusammen sorgen diese Faktoren für eine anhaltende Nachfrage nach primären und fortgeschrittenen Therapien auf globalen Märkten.
- Zum Beispiel hatten laut der Weltgesundheitsorganisation (WHO) im Jahr 2023 etwa 30,7 % der Frauen im Alter von 15-49 Jahren weltweit Anämie.
Fortschritte in therapeutischen Ansätzen und Arzneimittelformulierungen
Innovationen in Arzneimittelformulierungen wirken als Haupttreiber im Markt für Anämiebehandlungsmedikamente. Hersteller konzentrieren sich auf die Entwicklung von schnell absorbierendem oralem Eisen, Ergänzungen mit reduzierten Nebenwirkungen und verbesserten intravenösen Eisentherapien, die die Patientencompliance erhöhen. Moderne Formulierungen bieten eine bessere Bioverfügbarkeit und kürzere Behandlungsdauern, was hilft, die Resistenz gegenüber traditionellen Eisensalzen zu reduzieren. Biopharmazeutische Unternehmen erweitern auch erythropoese-stimulierende Mittel für Anämie im Zusammenhang mit chronischer Nierenerkrankung, Krebstherapie und Autoimmunerkrankungen. Diese Innovationen unterstützen eine breitere klinische Akzeptanz und ermöglichen es Ärzten, Behandlungen effektiver anzupassen. Da die Sicherheit durch kontrollierte Freisetzungstabletten und neue Generationen von IV-Eisen verbessert wird, steigt die Patientenakzeptanz, was die globale Therapiepenetration bei leichten, mittelschweren und schweren Anämiefällen stärkt.
- Zum Beispiel ermöglichen fortschrittliche intravenöse Formulierungen wie Ferricarboxymaltose und Ferric Derisomaltose eine Hochdosis-Eisenauffüllung mit weniger Infusionen und einem geringeren Risiko infusionsbedingter Nebenwirkungen, was sie praktischer für Patienten macht, die orales Eisen nicht vertragen.
Ernährungsprogramme der Regierung und Initiativen im Bereich der öffentlichen Gesundheit
Groß angelegte Programme im Bereich der öffentlichen Gesundheit sind zu starken Treibern des Marktes für Anämiebehandlungsmedikamente geworden. Regierungen investieren in nationale Eisenanreicherungsprogramme, Programme zur Ernährung von Müttern, Initiativen zur Nahrungsergänzung in Schulen und Gesundheitsmaßnahmen in ländlichen Gebieten, die alle die frühzeitige Erkennung und den Zugang zur Behandlung erhöhen. Viele Länder schreiben eisenangereichertes Mehl, Reis oder Salz vor, um die Anämiefälle auf Bevölkerungsebene zu reduzieren. Partnerschaften zwischen Gesundheitsministerien, NGOs und globalen Agenturen verbessern die Ressourcenverteilung und erhöhen das Bewusstsein für die Risiken von Ernährungsdefiziten. Kostenlose oder subventionierte Nahrungsergänzungsmittel für schwangere Frauen und Jugendliche stärken die Therapietreue und steigern die konstante Nachfrage nach Medikamenten. Mit der Ausweitung dieser Initiativen wächst die Akzeptanz der Behandlung sowohl in städtischen als auch in unterversorgten Regionen, was das gesamte Marktwachstum anhebt.
Wichtige Trends & Chancen
Verlagerung hin zu fortschrittlichen intravenösen Eisentherapien
Ein wichtiger Trend, der den Markt für Anämiebehandlungsmedikamente prägt, ist die zunehmende Verlagerung von traditionellen oralen Ergänzungsmitteln hin zu fortschrittlichen intravenösen Eisenformulierungen. Patienten mit chronischer Nierenerkrankung, entzündlichen Erkrankungen oder Absorptionsproblemen benötigen zunehmend intravenöses Eisen aufgrund der schnelleren Auffüllung und reduzierten gastrointestinalen Nebenwirkungen. Gesundheitssysteme übernehmen diese Therapien, um der klinischen Nachfrage nach vorhersehbarer Dosierung und verbesserten Hämoglobin-Korrekturraten gerecht zu werden. Dieser Trend eröffnet Herstellern Chancen, sicherere Hochdosis-IV-Eisenoptionen einzuführen, die die Infusionszeit und Krankenhausbesuche reduzieren. Die wachsende Vorliebe von Ärzten für effiziente Therapien stärkt die langfristige Akzeptanz in der spezialisierten Versorgung.
- Zum Beispiel ergab eine randomisierte Studie, die IV Ferricarboxymaltose (FCM) mit oralem Eisensulfat bei nicht-dialysepflichtigen CKD-Patienten verglich, dass diejenigen, die FCM erhielten, fast doppelt so häufig einen Hämoglobinanstieg von ≥ 1,0 g/dL erreichten als die Empfänger von oralem Eisen.
Wachsende Verbraucherpräferenz für Nutraceuticals und OTC-Ergänzungen
Ein weiterer wichtiger Trend ist das steigende Verbraucherinteresse an nutraceutical-basierten Anämieprodukten, einschließlich pflanzlichem Eisen, Kräutermischungen und funktionellen Ergänzungen. Das gestiegene Bewusstsein für präventive Gesundheit ermutigt Einzelpersonen, leichte Mängel ohne direkte klinische Intervention selbst zu managen. Online-Handelsplattformen erweitern diese Möglichkeiten, indem sie eine große Produktvielfalt und einfache Verfügbarkeit bieten. Hersteller reagieren darauf, indem sie angereicherte Gummis, Sprays und flüssige Formulierungen auf den Markt bringen, die jüngere Nutzer und ältere Patienten mit Schluckbeschwerden ansprechen. Dieser Wandel eröffnet neue kommerzielle Wege jenseits traditioneller verschreibungspflichtiger Medikamente.
- Zum Beispiel zeigte eine kürzlich durchgeführte Überprüfung, dass pflanzliche Eisenergänzungen (insbesondere in Kombination mit Vitamin C) das Hämoglobin und andere hämatologische Parameter bei Erwachsenen mit Eisenmangel signifikant verbesserten, was auf Wirksamkeit auch außerhalb formaler klinischer Verschreibungen hinweist.
Chancen im Bereich der digitalen Gesundheit und Fernüberwachung
Die Erweiterung digitaler Gesundheitsplattformen bietet erhebliche Chancen für diesen Markt. Telemedizinische Konsultationen unterstützen schnellere Diagnosen, routinemäßige Überwachung und eine verbesserte Patientenadhärenz. Mobile Apps helfen, Hämoglobinwerte, Nahrungsergänzungsmittelaufnahme und Ernährungsgewohnheiten zu verfolgen, um bessere Behandlungsergebnisse zu gewährleisten. Pharmaunternehmen arbeiten mit Digital-Health-Firmen zusammen, um Erinnerungen, Symptomprüfer und virtuelles Ernährungscoaching zu integrieren. Diese digitalen Werkzeuge verringern Behandlungslücken und fördern die konsequente Medikamenteneinnahme, was sowohl bei der Behandlung von chronischer als auch milder Anämie einen Mehrwert schafft.
Wichtige Herausforderungen
Nebenwirkungen und geringe Verträglichkeit von oralen Eisenpräparaten
Eine der größten Herausforderungen auf dem Markt für Anämiebehandlungsmedikamente ist die geringe Verträglichkeit von oralen Eisenpräparaten. Viele Patienten erleben Verstopfung, Übelkeit, metallischen Geschmack oder Magenreizungen, was die Adhärenz verringert und die Erholungszeit verlängert. Diese Nebenwirkungen führen dazu, dass Patienten die Therapie abbrechen oder zu Alternativen wechseln, was die Aufnahme traditioneller Eisensalze beeinträchtigt. Ärzte müssen oft die Dosierung anpassen oder Medikamente wechseln, was die Behandlungspläne komplexer macht. Obwohl neuere Formulierungen mit kontrollierter Freisetzung helfen, bleibt die Intoleranz ein großes Hindernis für eine konsequente Behandlungstreue.
Eingeschränkter Zugang zu fortschrittlichen Therapien in einkommensschwachen Regionen
Zugangslücken bleiben eine erhebliche Herausforderung für fortschrittliche Anämietherapien, insbesondere intravenöses Eisen und erythropoese-stimulierende Mittel. Hohe Behandlungskosten, begrenzte Versicherungsdeckung und ungleichmäßige Verteilung spezialisierter Gesundheitseinrichtungen schränken die Einführung in ländlichen und einkommensschwachen Regionen ein. Viele Patienten sind auf grundlegende Nahrungsergänzungsmittel angewiesen, die für schwere Fälle möglicherweise nicht ausreichen, was zu verlängerten Symptomen und wiederholten Klinikbesuchen führt. Gesundheitssysteme stehen vor Ressourceneinschränkungen, die den Einsatz von Screening, Diagnostik und fortschrittlichen Behandlungsoptionen verlangsamen. Diese Ungleichheit begrenzt die Gesamtmarktdurchdringung und verlangsamt den Fortschritt hin zu einer verbesserten Anämiemanagement weltweit.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 mit etwa 34% den führenden Anteil aufgrund einer starken Gesundheitsinfrastruktur, hoher Diagnoseraten und breiter Nutzung fortschrittlicher Therapien wie intravenösem Eisen und erythropoese-stimulierenden Mitteln. Die USA meldeten steigende Anämiefälle im Zusammenhang mit chronischen Nierenerkrankungen, Krebstherapien und alternden Bevölkerungen, was die Medikamentennachfrage stärkte. Eine weit verbreitete Versicherungsdeckung und konsistente Behandlungsrichtlinien unterstützten die hohe Akzeptanz in Krankenhäusern und Fachkliniken. Die Ausweitung der Forschung zu verbesserten Formulierungen und starke Vertriebsnetze hielten Nordamerika vor anderen Regionen.
Europa
Europa machte 2024 etwa 28% des Anteils aus, unterstützt durch starke öffentliche Gesundheitsprogramme, angereicherte Lebensmittelrichtlinien und etablierte Screening-Systeme in großen Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich. Ein hohes Bewusstsein für Nährstoffmängel und der stetige Einsatz von oralen Eisen- und B12-Präparaten trugen zu einem stabilen Wachstum bei. Die Nachfrage stieg, als chronische Krankheiten und ältere Bevölkerungen in der Region zunahmen. Von der Regierung geleitete Programme zur Gesundheit von Müttern und strukturierte Anämiemanagement-Rahmenwerke stärkten die Behandlungstreue. Eine starke pharmazeutische Produktion unterstützte auch die breite Produktverfügbarkeit über Einzelhandels- und klinische Kanäle.
Asien-Pazifik
Asien-Pazifik sicherte sich im Jahr 2024 einen Anteil von rund 26 %, angetrieben durch die hohe Anämieprävalenz bei Frauen und Kindern sowie wachsende Investitionen in nationale Ernährungsprogramme. Länder wie Indien, China und Indonesien erweiterten Ergänzungsprogramme und Initiativen zur Anreicherung von Lebensmitteln, um der weit verbreiteten Eisenmangelanämie entgegenzuwirken. Steigende Einkommen, verbesserter Zugang zur Gesundheitsversorgung und das schnelle Wachstum von Online-Apotheken erhöhten den Medikamentenkonsum. Städtische Krankenhäuser führten mehr IV-Eisentherapien ein, da sich die diagnostischen Fähigkeiten verbesserten. Die große Bevölkerungszahl und die sich ausweitenden Gesundheitsreformen positionierten Asien-Pazifik als die am schnellsten wachsende Region auf dem Markt.
Lateinamerika
Lateinamerika erlangte im Jahr 2024 einen Anteil von fast 7 %, unterstützt durch steigende Aufklärungskampagnen, Programme zur Ernährung von Müttern und verbesserten Zugang zur Primärversorgung. Brasilien und Mexiko verzeichneten steigende Diagnoseraten aufgrund der erweiterten Untersuchungen in öffentlichen Krankenhäusern und Gesundheitszentren der Gemeinden. Wirtschaftliche Ungleichheiten schränkten den einheitlichen Zugang zu fortschrittlichen Therapien ein, aber die Nachfrage nach kostengünstigen oralen Ergänzungsmitteln blieb stark. Wachsende Partnerschaften zwischen Regierungsstellen und NGOs halfen, das Management von Anämie bei Kindern und Müttern zu verbessern. Einzelhandelsapotheken spielten ebenfalls eine wichtige Rolle bei der Unterstützung der Verfügbarkeit von Ergänzungsmitteln in städtischen und halb-städtischen Gebieten.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte im Jahr 2024 etwa 5 % des Anteils aus, beeinflusst durch die hohe Anämieprävalenz, aber begrenzten Zugang zu spezialisierten Behandlungen in mehreren Ländern. Erhöhte humanitäre Gesundheitsprogramme und ernährungsfokussierte Initiativen halfen, die Nachfrage nach Eisen- und Folsäureergänzungen zu verbessern. Märkte wie Saudi-Arabien, VAE und Südafrika verzeichneten eine steigende Einführung fortschrittlicher Therapien dank verbesserter Gesundheitsinfrastruktur. Ländliche Gebiete waren jedoch weiterhin stark auf grundlegende Ergänzungen angewiesen, da die Erschwinglichkeit eingeschränkt war. Der allmähliche Ausbau von Krankenhauseinrichtungen und digitalen Gesundheitswerkzeugen unterstützte ein stetiges, aber moderates Wachstum in der Region.
Marktsegmentierungen:
Nach Anämietyp
- Mikrozytisch (Niedriger MCV)
- Normozytisch (Normaler MCV)
- Makrozytisch (Hoher MCV)
Nach Medikamententyp
- Nahrungsergänzungsmittel
- Medikamente
Nach Vertriebskanal
- Krankenhausapotheke
- Online-Apotheke
- Apotheke
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Anämie-Behandlungsmedikamente zeichnet sich durch starken Wettbewerb unter großen Pharmaunternehmen wie Amgen Inc., Hoffmann-La Roche Ltd, Novartis AG, Pfizer Inc, Janssen Pharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd, AMAG Pharmaceuticals, Rockwell Medical, Akebia Therapeutics und Vifor Pharma Management Ltd aus. Diese Unternehmen erweitern ihre Portfolios durch fortschrittliche orale Ergänzungen, verbesserte intravenöse Eisen-Therapien und Next-Generation-Erythropoese-stimulierende Mittel, die bei chronischer Nierenerkrankung und onkologiebedingter Anämie eingesetzt werden. Unternehmen konzentrieren sich auf klinische Forschung, Sicherheitsverbesserungen und Partnerschaften mit Krankenhäusern, um die Akzeptanz der Behandlung zu stärken. Viele Akteure investieren in Formulierungen mit kontrollierter Freisetzung und hochdosierte IV-Optionen, um die Behandlungszeit zu verkürzen und die Patienten-Compliance zu verbessern. Die Erweiterung globaler Vertriebsnetze, strategische Übernahmen und regulatorische Genehmigungen prägen weiterhin die Marktdynamik und intensivieren den Wettbewerb in aufstrebenden und entwickelten Regionen.
Analyse der Hauptakteure
- Rockwell Medical
- Novartis AG
- Akebia Therapeutics
- Pfizer Inc
- Teva Pharmaceutical Industries Ltd
- AMAG Pharmaceuticals
- Janssen Pharmaceuticals, Inc.
- Hoffmann-La Roche Ltd
- Vifor Pharma Management Ltd.
- Amgen Inc
Aktuelle Entwicklungen
- Im Juni 2025 genehmigte Hoffmann-La Roche Ltd: Health Canada PiaSky (Crovalimab) als erste monatliche SC-Behandlung für PNH, eine seltene hämolytische Anämie, die eine Selbstinjektion zu Hause alle vier Wochen ermöglicht, um die Behandlungsbelastung zu reduzieren.
- Im Mai 2024 genehmigte Amgen Inc.: Die US FDA BKEMV, Amgens Biosimilar zu Soliris, für PNH und atypisches hämolytisch-urämisches Syndrom, beides seltene Blutkrankheiten, die schwere Anämie und Nierenschäden verursachen können.
- Im März 2024 genehmigte Vifor Pharma Management Ltd. (CSL Vifor): Health Canada Ferinject (Eisen-Carboxymaltose) für die intravenöse Behandlung von Eisenmangelanämie bei Erwachsenen und Kindern, einschließlich Patienten mit Herzinsuffizienz, die eine verbesserte körperliche Leistungsfähigkeit benötigen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anämietyp, Medikamententyp, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichen IV-Eisentherapien wird steigen, da Krankenhäuser schnellere und sicherere Infusionsoptionen übernehmen.
- Orale Eisenformulierungen werden sich mit besserer Absorptionstechnologie und weniger gastrointestinalen Nebenwirkungen verbessern.
- Erythropoese-stimulierende Mittel werden in der Behandlung von chronischer Nierenerkrankung und Onkologie häufiger eingesetzt.
- Digitale Werkzeuge werden die Fernüberwachung, Behandlungserinnerungen und die verbesserte Patientenadhärenz unterstützen.
- Nutraceutical-basierte Anämie-Ergänzungen werden im Einzelhandel und in Online-Kanälen expandieren.
- Öffentliche Ernährungsprogramme werden die Früherkennung und den Zugang zur Behandlung in Entwicklungsregionen stärken.
- Die Forschung zu Kombinationstherapien wird zunehmen, um die Behandlungsergebnisse bei komplexen Anämiefällen zu verbessern.
- Hersteller werden sich auf patientenfreundliche Darreichungsformen wie Flüssigkeiten, Gummis und Sprays konzentrieren.
- Klinische Richtlinien werden sich weiterentwickeln, um eine strukturierte Anämiemanagement über alle Bevölkerungsgruppen hinweg zu unterstützen.
- Der Marktwettbewerb wird sich intensivieren, da globale und regionale Unternehmen ihre Produktportfolios erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Anämie-Behandlungsmedikamente und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Anämie-Behandlungsmedikamente voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Anämie-Behandlungsmedikamente hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Anämiebehandlungsmedikamente antreiben?
Wer sind die führenden Unternehmen im Markt für Anämie-Behandlungsmedikamente?
Welche Region hatte den größten Anteil am Markt für Anämie-Behandlungsmedikamente?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Medikamente zur Behandlung von Anämie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Medikamente zur Behandlung von Anämie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11.76 billion → 2032: USD 18.32 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Medikamente zur Behandlung von Anämie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Medikamente zur Behandlung von Anämie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Medikamente zur Behandlung von Anämie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Medikamente zur Behandlung von Anämie Market Drivers
- 3.3 Markt für Medikamente zur Behandlung von Anämie Market Restraints & Challenges
- 3.4 Markt für Medikamente zur Behandlung von Anämie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Medikamente zur Behandlung von Anämie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Medikamente zur Behandlung von Anämie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Medikamente zur Behandlung von Anämie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Medikamente zur Behandlung von Anämie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Medikamente zur Behandlung von Anämie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Medikamente zur Behandlung von Anämie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Medikamente zur Behandlung von Anämie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Medikamente zur Behandlung von Anämie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Medikamente zur Behandlung von Anämie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Medikamente zur Behandlung von Anämie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Medikamente zur Behandlung von Anämie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Medikamente zur Behandlung von Anämie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Medikamente zur Behandlung von Anämie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Medikamente zur Behandlung von Anämie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Medikamente zur Behandlung von Anämie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Medikamente zur Behandlung von Anämie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Medikamente zur Behandlung von Anämie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Medikamente zur Behandlung von Anämie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Medikamente zur Behandlung von Anämie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
