
Marktübersicht für medizinische Absauggeräte:
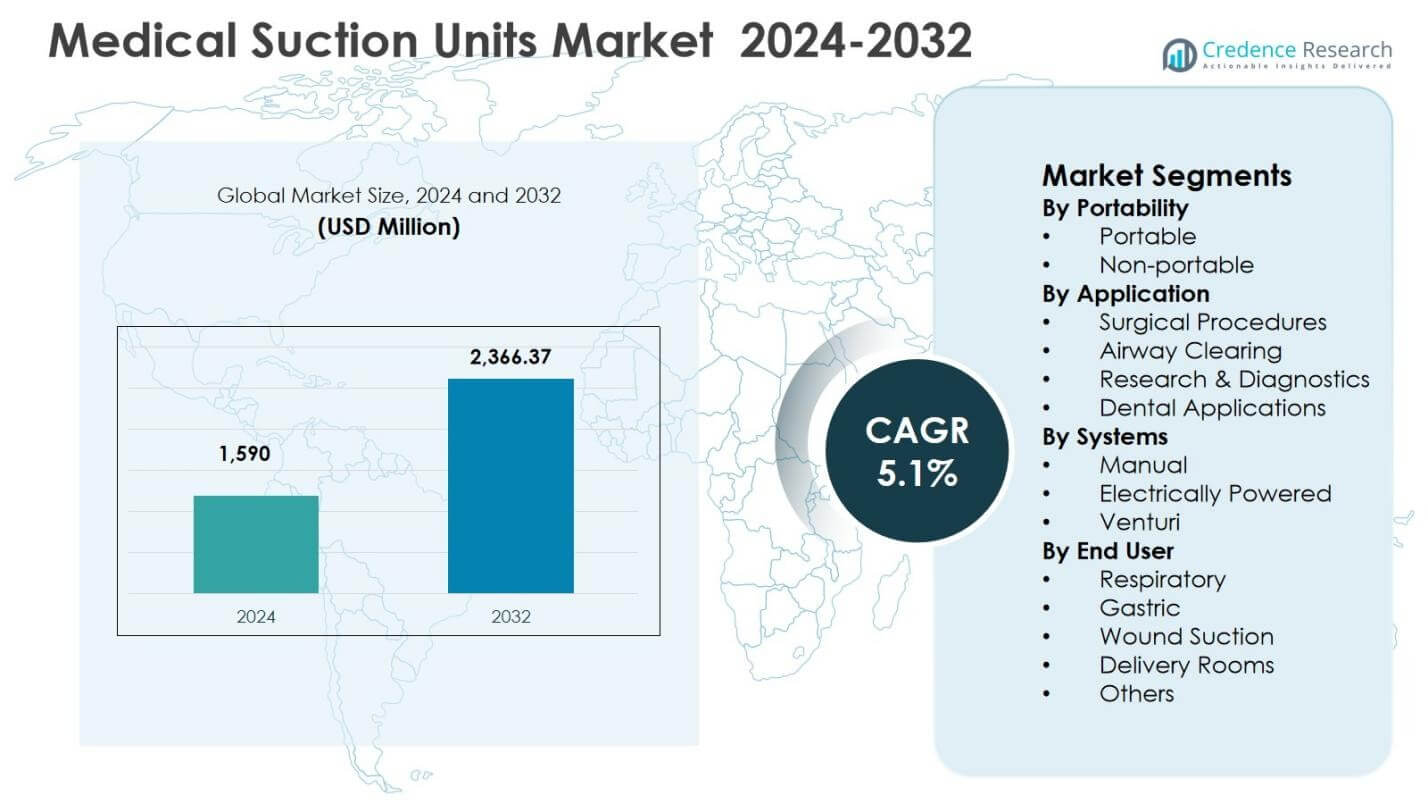
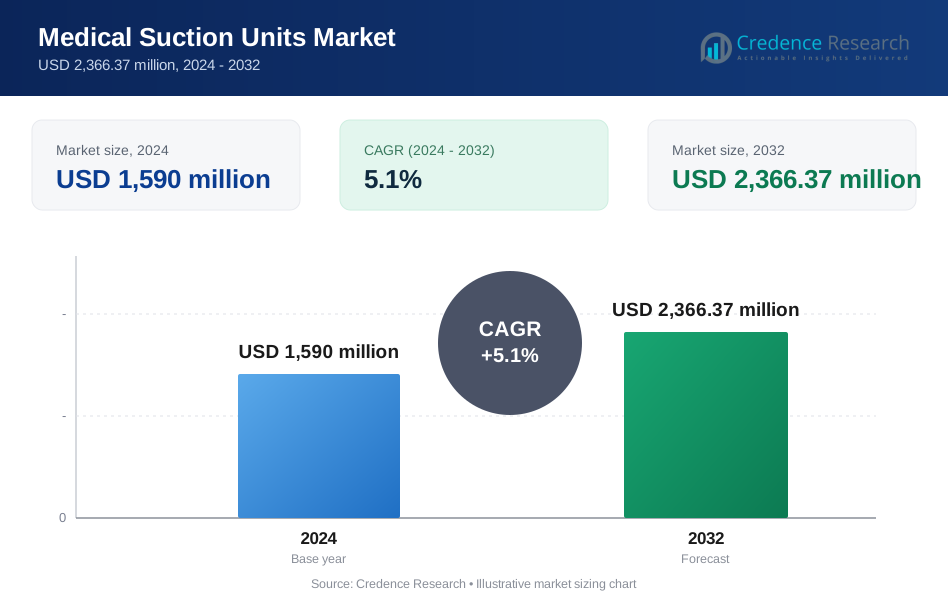
Der Markt für medizinische Absauggeräte wurde 2024 auf 1.590 Millionen USD geschätzt und soll bis 2032 voraussichtlich 2.366,37 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Absauggeräte 2024 | USD 1,590 Millionen |
| Markt für medizinische Absauggeräte, CAGR | 5,1% |
| Marktgröße für medizinische Absauggeräte 2032 | USD 2,366.37 Millionen |
Einblicke in den Markt für medizinische Absauggeräte
- Das Marktwachstum wird durch steigende Volumina in der Chirurgie und Notfallversorgung, den Ausbau der Krankenhausinfrastruktur und die zunehmende Einführung von Absauggeräten in Operationssälen, Intensivstationen und Notfalldiensten angetrieben.
- Zu den wichtigsten Markttrends gehören die steigende Nachfrage nach tragbaren Absauggeräten, die 2024 einen Segmentanteil von 61,8 % ausmachten, und elektrisch betriebene Systeme, die mit einem Anteil von 68,5 % dominieren, aufgrund ihrer zuverlässigen und kontinuierlichen Leistung.
- Marktbeschränkungen umfassen hohe Geräte- und Wartungskosten, begrenzte Budgets im öffentlichen Gesundheitswesen und betriebliche Herausforderungen in ressourcenarmen Umgebungen, die die Einführung fortschrittlicher Geräte beeinträchtigen.
- Regional führte Nordamerika mit einem Anteil von 38,4 % im Jahr 2024, gefolgt von Europa mit 29,1 % und dem asiatisch-pazifischen Raum mit 22,6 %, während Lateinamerika und der Nahe Osten & Afrika jeweils 6,1 % und 3,8 % ausmachten, unterstützt durch den allmählichen Ausbau des Gesundheitswesens.
Analyse der Marktsegmentierung für medizinische Absauggeräte:
Nach Tragbarkeit:
Der Markt für medizinische Absauggeräte nach Tragbarkeit wird vom tragbaren Segment dominiert, das 2024 einen Marktanteil von 61,8 % ausmachte, angetrieben durch die steigende Nachfrage nach Point-of-Care-, Notfall- und häuslichen Pflegediensten. Tragbare medizinische Absauggeräte bieten ein kompaktes Design, Batteriebetrieb und einfache Transportmöglichkeiten, was sie besonders geeignet für Krankenwagen, Notaufnahmen und ambulante Umgebungen macht. Die Zunahme von Notfalleinweisungen, das Wachstum der häuslichen Pflege und die breitere Einführung tragbarer Geräte in militärischen und Katastrophenhilfeanwendungen unterstützen die Führungsposition des Segments weiter. Das nicht tragbare Segment bedient weiterhin Operationssäle und Intensivstationen, wo hohe Absaugkapazität und kontinuierlicher Betrieb erforderlich sind.
- Zum Beispiel bietet Laerdals Compact Suction Unit (LCSU 4) ein leichtes Design von 1,5 kg mit einer Batterielaufzeit von 45 Minuten und einem Vakuumbereich von 50-550 mmHg, das eine Einhandbedienung in Krankenwagen und Notfällen im Feld ermöglicht.
Nach Anwendung:
Nach Anwendung hielten chirurgische Verfahren im Jahr 2024 den größten Anteil von 46,2 %, unterstützt durch das weltweit steigende Volumen an stationären und ambulanten Operationen. Medizinische Absauggeräte sind entscheidend, um klare Operationsfelder zu erhalten, indem sie Blut, Flüssigkeiten und Ablagerungen entfernen, was direkt die Sicherheit und Effizienz der Verfahren beeinflusst. Die steigende Prävalenz chronischer Krankheiten, zunehmende elektive Operationen und der Ausbau der Krankenhausinfrastruktur treiben die Nachfrage in diesem Segment an. Anwendungen zur Atemwegsreinigung werden durch Notfall- und Atemwegspflegebedürfnisse unterstützt, während zahnmedizinische Anwendungen sowie Forschung & Diagnostik durch Kliniken und Labore, die präzises Flüssigkeitsmanagement erfordern, eine stetige Nachfrage beitragen.
- Zum Beispiel liefert das chirurgische Absauggerät C 451 von ATMOS MedizinTechnik einen Durchfluss von 45 l/min bei einem maximalen Vakuum von -91 kPa, was einen schnellen Vakuumaufbau für Operationssäle und Intensivstationen ermöglicht.
Nach Systemen:
Basierend auf Systemen dominierten elektrisch betriebene medizinische Absauggeräte das Segment mit einem Marktanteil von 68,5 % im Jahr 2024, aufgrund ihrer konstanten Absaugleistung, höheren Effizienz und Eignung für den kontinuierlichen klinischen Einsatz. Diese Systeme werden in Krankenhäusern, chirurgischen Zentren und Intensivstationen weit verbreitet eingesetzt, wo Zuverlässigkeit und präzise Druckkontrolle entscheidend sind. Technologische Fortschritte wie geräuscharmer Betrieb, Energieeffizienz und integrierte Sicherheitsmerkmale fördern die Akzeptanz weiter. Manuelle und Venturi-Systeme finden weiterhin Verwendung in ressourcenarmen Umgebungen und Notfallszenarien, aber begrenzte Absaugkontrolle schränkt eine breitere Akzeptanz ein.
Wichtige Wachstumsfaktoren
Steigende Volumina bei chirurgischen und Notfallbehandlungen
Der Markt für medizinische Absauggeräte wird durch das steigende Volumen an chirurgischen Eingriffen und Notfallbehandlungen weltweit angetrieben. Die zunehmende Prävalenz chronischer Krankheiten, Traumafälle und altersbedingter Erkrankungen hat den Bedarf an effizienter Flüssigkeitsentfernung während Operationen und Notfallbehandlungen verstärkt. Medizinische Absauggeräte sind entscheidend, um klare Operationsfelder zu erhalten und die Patientensicherheit in Operationssälen, Notaufnahmen und Intensivstationen zu gewährleisten. Der Ausbau der Krankenhausinfrastruktur, das Wachstum ambulanter chirurgischer Zentren und erhöhte Investitionen in Notfallmedizinische Dienste in entwickelten und aufstrebenden Volkswirtschaften unterstützen weiterhin die anhaltende Nachfrage nach fortschrittlichen Absaugsystemen.
- Zum Beispiel ermöglichten tragbare Absauggeräte von SSCOR Neonatologie-Teams, dicken Mekonium aus den Atemwegen eines schlaffen Neugeborenen abzusaugen, nachdem die Wandabsaugung versagt hatte, wodurch die Wiederbelebung effektiv fortgesetzt werden konnte.
Erweiterung der häuslichen Gesundheitsversorgung und Point-of-Care-Umgebungen
Die Erweiterung der häuslichen Gesundheitsversorgung und Point-of-Care-Umgebungen trägt erheblich zum Wachstum des Marktes für medizinische Absauggeräte bei. Patienten und Gesundheitsdienstleister bevorzugen zunehmend die Behandlung zu Hause aufgrund von Kosteneffizienz, verkürzten Krankenhausaufenthalten und verbessertem Patientenkomfort. Tragbare Absauggeräte unterstützen die Atemwegspflege, die postoperative Genesung und das Management chronischer Krankheiten in nicht-klinischen Umgebungen. Das Wachstum der älteren Bevölkerung, die steigende Prävalenz von Atemwegserkrankungen und die breitere Akzeptanz von medizinischen Geräten für den Heimgebrauch durch Pflegekräfte und Pflegedienste beschleunigen die Nachfrage nach kompakten, leichten und einfach zu bedienenden Absauggeräten weiter.
- Zum Beispiel bietet die tragbare Absaugpumpe VacuAide 7305 von Drive DeVilbiss Healthcare, die für den Heimgebrauch und unterwegs konzipiert ist, einen Vakuumbereich von 80-550 mmHg und einen Luftstrom von bis zu 27 L/min mit einem wiederaufladbaren Akku, der 60 Minuten Laufzeit bietet.
Technologische Fortschritte in medizinischen Absaugsystemen
Technologische Fortschritte spielen eine entscheidende Rolle bei der Förderung des Marktes für medizinische Absauggeräte. Hersteller konzentrieren sich auf verbesserte Absauggenauigkeit, leiseren Betrieb, verbesserte Energieeffizienz und integrierte Sicherheitsmerkmale, um den sich entwickelnden klinischen Anforderungen gerecht zu werden. Innovationen wie digitale Drucksteuerung, wiederaufladbare Batteriesysteme und ergonomische Designs verbessern die Zuverlässigkeit der Geräte und die Benutzererfahrung. Diese Fortschritte unterstützen die Einführung in Krankenhäusern, ambulanten chirurgischen Zentren und Notfalldiensten und entsprechen gleichzeitig strengen regulatorischen und Infektionskontrollstandards, wodurch das langfristige Marktwachstum gestärkt wird.
Wichtige Trends & Chancen
Wachsende Akzeptanz tragbarer und batteriebetriebener Geräte
Ein wichtiger Trend auf dem Markt für medizinische Absauggeräte ist die zunehmende Akzeptanz tragbarer und batteriebetriebener Absauggeräte. Gesundheitsdienstleister priorisieren Mobilität und Flexibilität, um den Notfalleinsatz, den Patiententransport und die häusliche Pflege zu unterstützen. Tragbare Geräte ermöglichen einen schnellen Einsatz in Krankenwagen, Katastrophenhilfeoperationen und abgelegenen Gesundheitseinrichtungen. Dieser Trend schafft starke Möglichkeiten für Hersteller, leichte Geräte mit verlängerter Akkulaufzeit, robuster Bauweise und vereinfachter Bedienung zu entwickeln, die dezentrale Gesundheitsversorgungsmodelle unterstützen und die Marktreichweite erweitern.
- Zum Beispiel bietet das tragbare Absauggerät SU60.08 von Inspital 30 Minuten kontinuierlichen Batteriebetrieb neben Netzstrom, mit präziser Absaugsteuerung und leichtem Design, das sich für schnelle Eingriffe in der Ersten Hilfe, bei kleineren Operationen und in Notdiensten eignet.
Steigende Nachfrage aus aufstrebenden Gesundheitsmärkten
Aufstrebende Volkswirtschaften bieten erhebliche Wachstumschancen für den Markt für medizinische Absauggeräte aufgrund des Ausbaus der Gesundheitsinfrastruktur und steigender Gesundheitsausgaben. Regierungen und private Investoren verbessern die Krankenhauskapazität, die Verfügbarkeit von Notfallversorgung und den Zugang zur Gesundheitsversorgung in ländlichen Gebieten. Das wachsende Bewusstsein für Infektionskontrolle und Patientensicherheitsstandards treibt die Nachfrage nach zuverlässigen Absauggeräten weiter an. Hersteller, die kostengünstige, langlebige und einfach zu wartende Geräte anbieten, sind gut positioniert, um diese Chancen zu nutzen, insbesondere durch lokale Partnerschaften und regionsspezifische Produktstrategien.
- Zum Beispiel produziert Anand Medicaids, ein führender indischer Hersteller, Hochvakuum-Sauggeräte in einer 1100 Quadratmeter großen, staubfreien Anlage, die für die Online-Montage und -Prüfung ausgestattet ist und die Bedürfnisse von Krankenhäusern und Kliniken mit bis zu 10 Jahren Ersatzteilverfügbarkeit unterstützt.
Wichtige Herausforderungen
Hohe Gerätekosten und Budgetbeschränkungen
Hohe Gerätekosten bleiben eine große Herausforderung für den Markt für medizinische Sauggeräte, insbesondere in ressourcenbeschränkten Gesundheitseinrichtungen. Fortschrittliche elektrisch betriebene Sauggeräte erfordern erhebliche Anfangsinvestitionen, was die Einführung in kleinen Krankenhäusern, Kliniken und ländlichen Gesundheitseinrichtungen einschränkt. Begrenzte öffentliche Gesundheitsbudgets schränken die Beschaffung technologisch fortschrittlicher Systeme weiter ein. Zusätzliche Ausgaben für Wartung, regulatorische Compliance und Ersatzteile erhöhen die Gesamtkosten des Eigentums und ermutigen einige Anbieter, sich für einfache oder generalüberholte Geräte zu entscheiden.
Wartung, Schulung und betriebliche Einschränkungen
Wartungsanforderungen und der Bedarf an qualifiziertem Personal stellen anhaltende Herausforderungen im Markt für medizinische Sauggeräte dar. Unzureichende Schulung kann zu unsachgemäßer Nutzung, verringerter Geräteeffizienz und potenziellen Sicherheitsrisiken führen. Regelmäßige Wartung ist entscheidend, um eine gleichbleibende Saugleistung sicherzustellen, kann jedoch in ressourcenarmen Umgebungen schwierig umzusetzen sein. Die Abhängigkeit von stabilen Stromquellen für elektrisch betriebene Geräte und die begrenzte Saugsteuerung in manuellen Systemen schränken die Einführung weiter ein. Die Bewältigung dieser Probleme erfordert verbesserte Schulungsprogramme, vereinfachte Gerätekonstruktionen und starken After-Sales-Support.
Regionale Analyse
Nordamerika
Der Markt für medizinische Sauggeräte in Nordamerika hielt 38,4 % Marktanteil im Jahr 2024, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur und eine hohe Akzeptanz technologisch anspruchsvoller medizinischer Geräte. Hohe chirurgische Volumina, gut etablierte Notfallmedizinische Dienste und der weit verbreitete Einsatz von Sauggeräten in Krankenhäusern und ambulanten chirurgischen Zentren treiben die regionale Nachfrage an. Das Wachstum im Bereich der häuslichen Gesundheitsversorgung und die zunehmende Präferenz für tragbare Sauggeräte stärken den Markt weiter. Günstige Erstattungsrahmen, hohe Gesundheitsausgaben und kontinuierliche Produktinnovationen führender Hersteller unterstützen die anhaltende Einführung in den Vereinigten Staaten und Kanada.
Europa
Europa machte 29,1 % Marktanteil im Jahr 2024 im Markt für medizinische Sauggeräte aus, angetrieben durch ein starkes öffentliches Gesundheitssystem und ein wachsendes Augenmerk auf Patientensicherheit und Infektionskontrolle. Zunehmende chirurgische Eingriffe, alternde Bevölkerungen und der Ausbau der Notfallversorgung unterstützen eine stetige Nachfrage. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung aufgrund fortschrittlicher Krankenhausnetzwerke und günstiger regulatorischer Umgebungen an. Die zunehmende Nutzung von Sauggeräten in Zahnarztpraxen und ambulanten Einrichtungen, kombiniert mit staatlichen Investitionen in die Modernisierung des Gesundheitswesens, trägt weiter zum regionalen Marktwachstum bei.
Asien-Pazifik
Der Asien-Pazifik-Raum erlangte 22,6% Marktanteil im Jahr 2024 im Markt für medizinische Absauggeräte, was die rasche Expansion der Gesundheitsinfrastruktur und die steigende Akzeptanz von Medizinprodukten widerspiegelt. Der zunehmende Krankenhausbau, das Wachstum bei chirurgischen Eingriffen und die Verbesserung der Notfallmedizin in China, Indien und Südostasien treiben die Nachfrage an. Das steigende Bewusstsein für fortschrittliche medizinische Geräte und die zunehmenden Gesundheitsausgaben unterstützen das Marktwachstum weiter. Die Region profitiert auch von der Ausweitung der häuslichen Gesundheitsdienste und der zunehmenden Akzeptanz kostengünstiger tragbarer Absauggeräte, insbesondere in städtischen und halb-urbanen Gesundheitseinrichtungen.
Lateinamerika
Lateinamerika hielt 6,1% Marktanteil im Jahr 2024 im Markt für medizinische Absauggeräte, unterstützt durch allmähliche Verbesserungen der Gesundheitsinfrastruktur und den Ausbau des Zugangs zu medizinischen Dienstleistungen. Länder wie Brasilien und Mexiko sind wichtige Beitragszahler, angetrieben durch zunehmende chirurgische Eingriffe und Investitionen in Notfallversorgungseinrichtungen. Initiativen des öffentlichen und privaten Sektors zur Verbesserung der Krankenhauskapazität und zur Modernisierung medizinischer Geräte unterstützen die Nachfrage. Die zunehmende Akzeptanz von Absauggeräten in Zahnarztpraxen und ambulanten Pflegeeinrichtungen verbessert die Marktdurchdringung in der gesamten Region weiter.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte 3,8% Marktanteil im Jahr 2024 im Markt für medizinische Absauggeräte aus, angetrieben durch die laufende Entwicklung der Gesundheitsinfrastruktur und den zunehmenden Fokus auf Notfallmedizin. Die Golfstaaten führen die regionale Nachfrage aufgrund höherer Gesundheitsausgaben und Investitionen in fortschrittliche Krankenhauseinrichtungen an. Zunehmende Traumafälle und die Erweiterung chirurgischer Dienstleistungen unterstützen das Marktwachstum. In Afrika tragen allmähliche Verbesserungen des Zugangs zur Gesundheitsversorgung und die zunehmende Akzeptanz von grundlegenden und tragbaren Absauggeräten zu einem stetigen regionalen Wachstum bei.
Marktsegmentierungen für medizinische Absauggeräte:
Nach Portabilität
- Tragbar
- Nicht tragbar
Nach Anwendung
- Chirurgische Verfahren
- Atemwegsklärung
- Forschung & Diagnostik
- Zahnanwendungen
Nach Systemen
- Manuell
- Elektrisch betrieben
- Venturi
Nach Endbenutzer
- Respiratorisch
- Gastrisch
- Wundabsaugung
- Entbindungsräume
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für medizinische Absauggeräte hebt die Präsenz etablierter globaler und regionaler Hersteller wie Medtronic plc, ZOLL Medical Corporation, Drive DeVilbiss Healthcare, Allied Healthcare Products, Inc., Precision Medical, Inc., ATMOS MedizinTechnik GmbH & Co. KG, Laerdal Medical, Welch Allyn, HERSILL S.L. und Laubscher Präzision AG hervor. Der Markt ist mäßig konsolidiert, wobei führende Akteure sich auf Produktzuverlässigkeit, technologische Fortschritte und breite Vertriebsnetze konzentrieren, um ihre Marktposition zu stärken. Unternehmen investieren aktiv in tragbare und elektrisch betriebene Absaugsysteme, um der wachsenden Nachfrage aus der Notfallversorgung, chirurgischen Zentren und häuslichen Gesundheitsversorgung gerecht zu werden. Strategische Initiativen umfassen Produktverbesserungen, behördliche Zulassungen, regionale Expansion und Partnerschaften mit Krankenhäusern und Vertriebspartnern. Der Schwerpunkt auf kompaktem Design, Geräuschreduzierung, Energieeffizienz und Einhaltung der Infektionskontrolle bleibt zentral für die Differenzierung. Kleinere Hersteller konkurrieren durch kostengünstige Angebote und lokale Präsenz, insbesondere in aufstrebenden Märkten, während etablierte Akteure ihre Markenstärke und umfassenden Produktportfolios nutzen, um ihre Dominanz zu bewahren.
Analyse der Hauptakteure
- Laerdal Medical
- HERSILL S.L.
- Drive DeVilbiss Healthcare
- ATMOS MedizinTechnik GmbH & Co. KG
- Welch Allyn
- Precision Medical, Inc
- ZOLL Medical Corporation
- Laubscher Präzision AG
- Medtronic plc
- Allied Healthcare Products, Inc.
Neueste Entwicklungen
- Im Juli 2025 sicherte sich die Dyne Medical Group exklusive Vertriebsrechte in Korea für das „ROSI“ robotische Saug-Spülsystem von Vascular Technology Inc., das darauf abzielt, die Sichtbarkeit und Leistung bei laparoskopischen Operationen zu verbessern.
- Im September 2024 führte Baxter International Inc. das Vest Advanced Pulmonary Experience System ein, das die Reinigung der Atemwege mit verbessertem Komfort und benutzerfreundlichen Funktionen für saugbezogene Atempflege verbessert.
- Im Oktober 2022 brachte Drive DeVilbiss Healthcare die aktualisierte Vacu-Aide 7325 Absaugeinheit auf den Markt, ein kompaktes und leises tragbares Modell mit einer langlebigeren Lithium-Ionen-Batterie und verbesserter Tragbarkeit unter 4 Pfund.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Portabilität, Anwendung, System, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für medizinische Absauggeräte wird voraussichtlich ein stetiges Wachstum verzeichnen, angetrieben durch die Zunahme chirurgischer Eingriffe und die Nachfrage nach Notfallversorgung.
- Die steigende Akzeptanz von tragbaren und batteriebetriebenen Absauggeräten wird die breitere Nutzung in der häuslichen Pflege und in ambulanten Einrichtungen unterstützen.
- Technologische Fortschritte, die sich auf einen leiseren Betrieb und eine verbesserte Saugkontrolle konzentrieren, werden die Produktakzeptanz erhöhen.
- Die wachsende alternde Bevölkerung wird die Nachfrage nach Atemunterstützung und Lösungen für das Management chronischer Erkrankungen erhöhen.
- Der Ausbau der Gesundheitsinfrastruktur in aufstrebenden Volkswirtschaften wird neue Wachstumschancen für Hersteller schaffen.
- Ein verstärkter Fokus auf Infektionskontrolle und Patientensicherheit wird die Nachfrage nach Ersatz für fortschrittliche Absaugsysteme ankurbeln.
- Modelle der häuslichen Gesundheitsversorgung und der Behandlung am Ort der Pflege werden weiterhin das Produktdesign und die Portabilitätsmerkmale beeinflussen.
- Hersteller werden sich auf kosteneffektive Lösungen konzentrieren, um Budgetbeschränkungen im öffentlichen Gesundheitssystem zu begegnen.
- Strategische Partnerschaften und die Erweiterung der regionalen Verteilung werden die Marktdurchdringung weltweit stärken.
- Regulatorische Compliance und Qualitätsstandards werden weiterhin entscheidende Faktoren für die Produktentwicklung und den Markteintritt sein.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische Absauggeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Sauggeräte zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der medizinischen Absauggeräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für medizinische Absauggeräte antreiben?
Wer sind die führenden Unternehmen im Markt für medizinische Absauggeräte?
Welche Region hatte 2024 den größten Anteil am Markt für medizinische Absauggeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für medizinische Absauggeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für medizinische Absauggeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,590 million → 2032: USD 2,366.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für medizinische Absauggeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für medizinische Absauggeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für medizinische Absauggeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für medizinische Absauggeräte Market Drivers
- 3.3 Markt für medizinische Absauggeräte Market Restraints & Challenges
- 3.4 Markt für medizinische Absauggeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für medizinische Absauggeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für medizinische Absauggeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für medizinische Absauggeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für medizinische Absauggeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für medizinische Absauggeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für medizinische Absauggeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für medizinische Absauggeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für medizinische Absauggeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für medizinische Absauggeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für medizinische Absauggeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für medizinische Absauggeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für medizinische Absauggeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für medizinische Absauggeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für medizinische Absauggeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für medizinische Absauggeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für medizinische Absauggeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für medizinische Absauggeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für medizinische Absauggeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für medizinische Absauggeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
