
Marktübersicht
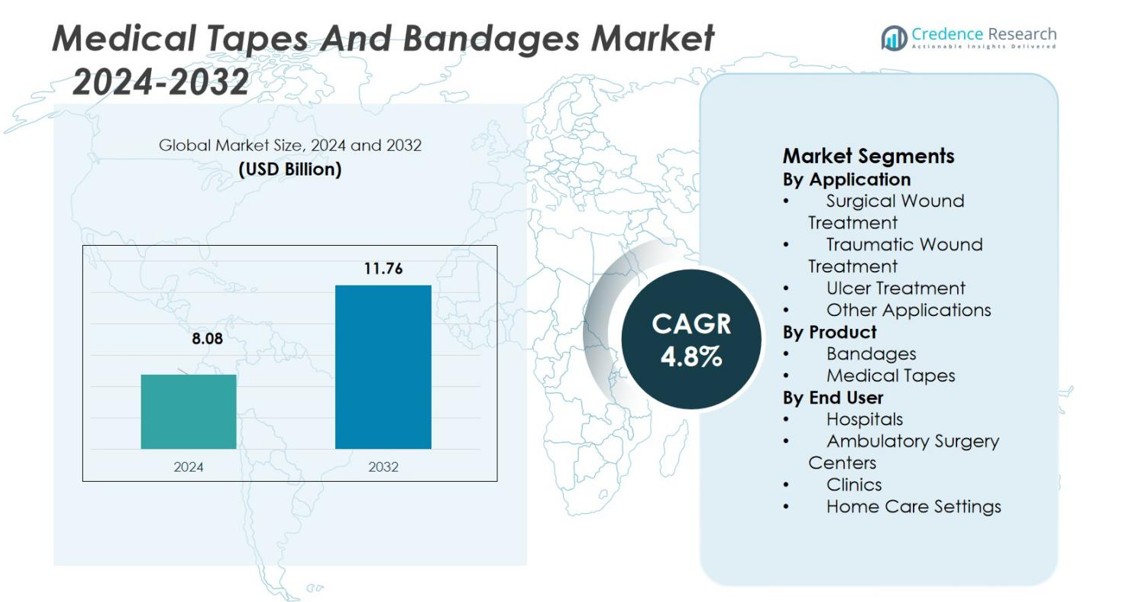
Die Größe des Marktes für medizinische Klebebänder und Verbände wurde 2024 auf 8,08 Milliarden USD geschätzt und soll bis 2032 11,76 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Klebebänder und Verbände 2024 | 8,08 Milliarden USD |
| Markt für medizinische Klebebänder und Verbände, CAGR | 4,8% |
| Marktgröße für medizinische Klebebänder und Verbände 2032 | 11,76 Milliarden USD |
Der Markt für medizinische Klebebänder und Verbände umfasst prominente Akteure wie 3M Company, Johnson&Johnson, Cardinal Health Inc., Medline Industries Inc., Essity, McKesson Corporation, Integra Lifesciences Holdings Corporation, Smith & Nephew Plc., B. Braun Melsungen AG und PAUL HARTMANN AG, die aktiv ihre Produktportfolios durch Innovation und geografische Expansion vorantreiben. Regional führt Nordamerika mit einem Marktanteil von 45,5 %, angetrieben durch robuste chirurgische Volumina und eine gut etablierte Gesundheitsinfrastruktur. Europa folgt mit einem Anteil von 28,2 %, unterstützt durch ausgereifte Systeme und ein hohes Bewusstsein für Wundversorgung. Der asiatisch-pazifische Raum hält einen Anteil von 18,9 % und bietet das schnellste Wachstumspotenzial aufgrund steigender Investitionen im Gesundheitswesen und wachsendem Zugang in aufstrebenden Märkten.
Markteinblicke
- Der Markt für medizinische Klebebänder und Verbände wurde 2024 auf 8,08 Milliarden USD geschätzt und soll bis 2032 11,76 Milliarden USD erreichen, mit einem Wachstum von 4,8 % CAGR.
- Die zunehmende Anzahl chirurgischer Eingriffe weltweit und die steigende Prävalenz chronischer und traumatischer Wunden sind die Hauptwachstumstreiber, die die Nachfrage nach medizinischen Klebebändern und Verbänden steigern.
- Innovationen bei Wundpflegeprodukten, einschließlich antimikrobieller und hypoallergener Eigenschaften, verändern den Markt und bieten Möglichkeiten für die Einführung fortschrittlicher Produkte.
- Preissensibilität und regulatorische Hürden sind wesentliche Einschränkungen, die das Wachstum von hochwertigen, innovativen Produkten in aufstrebenden Märkten begrenzen und Hersteller dazu zwingen, sich auf kosteneffiziente Lösungen zu konzentrieren.
- Nordamerika hält den größten Marktanteil mit 45,5 %, angetrieben durch hohe chirurgische Volumina und Gesundheitsinfrastruktur, gefolgt von Europa mit 28,2 % und dem asiatisch-pazifischen Raum mit 18,9 %, wobei in aufstrebenden Volkswirtschaften ein schnelles Wachstum erwartet wird.
Marktanalyse der Segmentierung:
Nach Anwendung
Der Markt für medizinische Klebebänder und Verbände ist nach Anwendung in chirurgische Wundbehandlung, traumatische Wundbehandlung, Geschwürbehandlung und andere Anwendungen unterteilt. Im Jahr 2024 hält das Segment chirurgische Wundbehandlung den dominierenden Anteil und macht 38,5 % des Marktes aus. Diese Dominanz wird durch die steigende Anzahl chirurgischer Eingriffe weltweit angetrieben, die den Einsatz von medizinischen Klebebändern und Verbänden zur Wundverschluss und -schutz erfordern. Die wachsende Nachfrage nach chirurgischen Behandlungen, gepaart mit Fortschritten in der Chirurgietechnik, treibt das Wachstum des Segments voran.
- Beispielsweise berichtete Ethicon (Johnson & Johnson MedTech), dass seine absorbierbaren hämostatischen Produkte SURGICEL in mehr als 100 Millionen chirurgischen Eingriffen weltweit eingesetzt wurden, um das Schnittmanagement zu unterstützen und intraoperative Blutungen in verschiedenen Fachgebieten zu reduzieren.
Nach Produkt
Der Markt ist in Verbände und medizinische Klebebänder unterteilt, wobei das Segment medizinische Klebebänder führend ist und 2024 einen Anteil von 56,7 % hält. Medizinische Klebebänder sind unerlässlich für die Wundsicherung und postoperative Pflege, was ihre erhebliche Nachfrage in Gesundheitseinrichtungen antreibt. Ihre Vielseitigkeit, Klebekraft und einfache Handhabung machen sie zur bevorzugten Wahl für medizinisches Fachpersonal, insbesondere in der chirurgischen und traumatischen Wundversorgung. Der anhaltende Trend zu fortschrittlichen, hautfreundlichen und hypoallergenen Klebebändern befeuert das Wachstum des Segments weiter.
- Beispielsweise ist Nitto Denko ein führender Hersteller von medizinischen Klebeprodukten und -bändern und wird als einer der wichtigsten globalen Akteure im Markt für medizinische Klebebänder anerkannt.
Nach Endverbraucher
Der Markt für medizinische Klebebänder und Verbände ist in Krankenhäuser, ambulante Chirurgiezentren, Kliniken und häusliche Pflegeeinrichtungen kategorisiert. Das Segment Krankenhäuser dominiert mit einem Marktanteil von 43,2 % im Jahr 2024. Dies wird hauptsächlich durch das hohe Volumen an Wundbehandlungen und Operationen in Krankenhäusern angetrieben, die eine stetige Versorgung mit medizinischen Klebebändern und Verbänden erfordern. Die kontinuierlichen Fortschritte in der Krankenhausinfrastruktur sowie die erhöhte Patientenaufnahme tragen zum starken Wachstum dieses Segments bei.
Wichtige Wachstumstreiber
Steigende chirurgische Eingriffe
Die zunehmende Häufigkeit chirurgischer Eingriffe weltweit ist ein wichtiger Wachstumstreiber für den Markt für medizinische Klebebänder und Verbände. Da die Anzahl der Operationen aufgrund einer alternden Bevölkerung, lebensstilbedingter Krankheiten und Fortschritten in der Medizintechnik weiter zunimmt, wächst die Nachfrage nach medizinischen Klebebändern und Verbänden zur Sicherung und zum Schutz von Wunden nach der Operation. Krankenhäuser und chirurgische Zentren sind stark auf diese Produkte angewiesen, um eine ordnungsgemäße Heilung zu gewährleisten und Komplikationen zu reduzieren, was zur Expansion des Marktes beiträgt.
- Beispielsweise berichtete die International Society of Aesthetic Plastic Surgery (ISAPS) in ihrer Global Survey 2024, dass weltweit mehr als 17,4 Millionen chirurgische kosmetische Eingriffe im Jahr 2024 durchgeführt wurden, die alle postoperative Wundmanagementmaterialien wie Klebebänder und Verbände erforderten.
Traumatische und chronische Wundversorgung
Die zunehmende Prävalenz traumatischer Verletzungen und chronischer Erkrankungen, wie diabetesbedingte Wunden und Geschwüre, treibt die Nachfrage nach medizinischen Klebebändern und Verbänden erheblich an. Da die globale Inzidenz dieser Erkrankungen, insbesondere in älteren Bevölkerungsgruppen, steigt, besteht ein zunehmender Bedarf an effektiven Wundversorgungslösungen. Medizinische Klebebänder und Verbände spielen eine entscheidende Rolle bei der Behandlung dieser Wunden, fördern eine schnellere Heilung und verhindern Infektionen, was das Marktwachstum sowohl in Gesundheitseinrichtungen als auch in der häuslichen Pflege unterstützt.
- Zum Beispiel berichtet die Weltgesundheitsorganisation, dass Verkehrsunfälle jährlich etwa 50 Millionen nicht-tödliche Verletzungen verursachen, was zu einem erheblichen Volumen an Fällen führt, die Wundverbände und Befestigungsmaterialien erfordern.
Fortschritte in der Produktinnovation
Innovationen bei medizinischen Klebebändern und Verbänden sind ein weiterer wichtiger Wachstumstreiber für den Markt. Unternehmen entwickeln kontinuierlich Produkte mit fortschrittlichen Eigenschaften, wie antimikrobiellen Eigenschaften, Atmungsaktivität und hypoallergenen Klebstoffen, um den sich wandelnden Gesundheitsbedürfnissen gerecht zu werden. Diese Fortschritte verbessern nicht nur den Heilungsprozess, sondern erhöhen auch den Patientenkomfort und reduzieren Komplikationen. Die Entwicklung von intelligenten Verbänden, die die Wundheilung überwachen und Medikamente abgeben können, wird voraussichtlich die Nachfrage weiter steigern und das Marktwachstum vorantreiben.
Wichtige Trends & Chancen
Verlagerung hin zu häuslichen Pflegeumgebungen
Die zunehmende Verlagerung hin zur häuslichen Pflege und Selbstverwaltung von Wunden bietet eine bedeutende Wachstumschance im Markt für medizinische Klebebänder und Verbände. Da Gesundheitssysteme weltweit darauf abzielen, Kosten zu senken und Patientenergebnisse zu verbessern, werden immer mehr Patienten in häuslichen Pflegeumgebungen behandelt. Dieser Trend schafft eine wachsende Nachfrage nach benutzerfreundlichen, effektiven Wundpflegeprodukten, wie medizinischen Klebebändern und Verbänden, die von Patienten oder Pflegekräften zu Hause unabhängig verwendet werden können.
- Zum Beispiel berichteten die U.S. Centers for Medicare & Medicaid Services, dass jährlich über 3,5 Millionen Patienten häusliche Gesundheitsdienste erhalten, von denen viele regelmäßige Wundverbände und Befestigungsmaterialien benötigen.
Annahme von umweltfreundlichen und biologisch abbaubaren Produkten
Nachhaltigkeit wird zu einem prominenten Trend im Markt für medizinische Produkte. Die Nachfrage nach umweltfreundlichen und biologisch abbaubaren medizinischen Klebebändern und Verbänden steigt, da Verbraucher und Gesundheitsdienstleister stärker auf die Reduzierung der Umweltbelastung achten. Unternehmen reagieren darauf, indem sie Produkte aus nachhaltigen Materialien entwickeln, die die gleiche Leistung wie herkömmliche Produkte bieten, und bieten so eine bedeutende Wachstumschance im Markt, da umweltbewusste Verbraucher nach grüneren Alternativen suchen.
- Zum Beispiel entwickelte Lohmann & Rauscher biologisch abbaubare Vliesstoffe, die sich unter industriellen Kompostierungsbedingungen in weniger als 90 Tagen zersetzen können, und fördert so die Verwendung nachhaltiger Substrate in medizinischen Verbänden.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Produkte
Die hohen Kosten für fortschrittliche medizinische Klebebänder und Verbände, insbesondere solche mit zusätzlichen Funktionen wie antimikrobiellen Eigenschaften oder intelligenter Verbandtechnologie, stellen eine erhebliche Herausforderung im Markt dar. Diese Produkte sind oft mit einem höheren Preisschild versehen, was ihre Verbreitung einschränken kann, insbesondere in aufstrebenden Märkten, in denen die Gesundheitsbudgets stärker eingeschränkt sind. Die Kostenunterschiede zwischen einfachen und fortschrittlichen Produkten können auch die weitverbreitete Nutzung in einigen Gesundheitseinrichtungen behindern und stellen eine Herausforderung für das Marktwachstum dar.
Regulatorische Hürden und Produktzulassung
Eine weitere große Herausforderung im Markt für medizinische Klebebänder und Verbände ist die Navigation durch komplexe regulatorische Anforderungen für die Produktzulassung. Hersteller müssen strenge Vorschriften einhalten und Genehmigungen von Gesundheitsbehörden wie der FDA und EMA einholen, was Produkteinführungen verzögern und die Kosten erhöhen kann. Diese regulatorische Belastung, zusammen mit den unterschiedlichen Standards in verschiedenen Regionen, kann die Marktexpansion verlangsamen und eine Eintrittsbarriere für neue und innovative Produkte darstellen.
Regionale Analyse
Nordamerika
Die Region Nordamerika hält einen dominanten Marktanteil von 45,5% am globalen Markt für medizinische Klebebänder und Verbände im Jahr 2023. Dieser beherrschende Anteil spiegelt die fortschrittliche Gesundheitsinfrastruktur der Region, hohe Mengen an chirurgischen Eingriffen und die weitverbreitete Nutzung von Wundpflegeprodukten in postoperativen und Trauma-Situationen wider. Eine gut etablierte Erstattungslandschaft und die starke Präsenz wichtiger Branchenakteure unterstützen diese Führungsposition zusätzlich. Die Prävalenz chronischer Erkrankungen wie Diabetes und Fettleibigkeit in der Region treibt die Nachfrage nach Verbänden und sicheren Klebebändern an und stärkt Nordamerikas Position als größter regionaler Markt.
Europa
In Europa hält der Markt für medizinische Klebebänder und Verbände einen Marktanteil von 28,2% und profitiert von ausgereiften Gesundheitssystemen und starker regulatorischer Aufsicht. Der Anteil der Region liegt dicht hinter Nordamerika, mit hohen Mengen an chirurgischer Wundpflege, Traumabehandlung und Geschwürmanagement. Das Wachstum resultiert aus der alternden Bevölkerung und steigenden Raten chronischer Wundfälle, was Gesundheitsdienstleister dazu veranlasst, in fortschrittliche Verbände und Klebstoffe zu investieren. Hersteller zielen mit Innovationen wie antimikrobiellen Verbänden und hautfreundlichen Klebebändern auf europäische Ausschreibungen ab, was es der Region ermöglicht, eine stetige Nachfrage aufrechtzuerhalten und einen erheblichen Teil des globalen Marktes zu halten.
Asien-Pazifik
Die Region Asien-Pazifik macht 18,9% des globalen Marktes aus und entwickelt sich zu einem Wachstumsbereich, der durch steigende Gesundheitsausgaben, erweiterte Infrastruktur und zunehmende Inzidenz von Trauma- und chronischen Wunden angetrieben wird. Während ihr Marktanteil niedriger bleibt als der von Nordamerika oder Europa, beschleunigt die rasche Expansion in Ländern wie China, Indien und Südostasien ihren Beitrag. Zu den Haupttreibern gehören wachsende chirurgische Volumina, eine steigende geriatrische Bevölkerung und ein wachsender Zugang zu ambulanten Wundpflegediensten. Die Region bietet erhebliches Aufwärtspotenzial, da lokale Hersteller mit globalen Akteuren zusammenarbeiten, um die steigende Nachfrage zu bedienen.
Lateinamerika
Lateinamerika hält einen Marktanteil von 4,3% am globalen Markt für medizinische Klebebänder und Verbände, wobei das Wachstum durch zunehmende chirurgische Eingriffe und Traumaversorgung angetrieben wird. Obwohl ihr Marktanteil im Vergleich zu den großen Märkten kleiner ist, steigern Faktoren wie steigende Gesundheitsausgaben, verbesserter Zugang zu Wundpflegeprodukten und wachsendes Bewusstsein für das Management chronischer Wunden die regionale Nachfrage. Krankenhäuser und ambulante Pflegezentren in Brasilien, Mexiko und anderen Ländern übernehmen zunehmend fortschrittliche Verbände und medizinische Klebebänder, was Wachstumschancen für globale und regionale Anbieter schafft, um stärkere Standbeine zu etablieren.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält einen bescheidenen Anteil von 3,1% am globalen Markt für medizinische Klebebänder und Verbände, ist jedoch für stetiges Wachstum gerüstet, da sich die Gesundheitsinfrastruktur verbessert und die chirurgischen Volumina zunehmen. Die Nachfrage wird durch expandierende Krankenhausnetzwerke, steigende Inzidenz von diabetesbedingten Geschwüren und einen verstärkten Fokus auf Wundpflegedienste in aufstrebenden Märkten unterstützt. Obwohl die Pro-Kopf-Adoption niedriger bleibt als in entwickelten Regionen, engagieren sich internationale Akteure zunehmend mit regionalen Vertriebspartnern und staatlichen Krankenhaussystemen, um Zugang zu erhalten, und positionieren die Region als zukünftige Wachstumsgrenze für Wundpflegeprodukte.
Marktsegmentierungen
Nach Anwendung
- Behandlung chirurgischer Wunden
- Behandlung traumatischer Wunden
- Behandlung von Geschwüren
- Andere Anwendungen
Nach Produkt
- Verbände
- Medizinische Klebebänder
Nach Endverbraucher
- Krankenhäuser
- Ambulante Operationszentren
- Kliniken
- Häusliche Pflegeumgebungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für medizinische Klebebänder und Verbände umfasst wichtige Akteure wie 3M Company, Johnson & Johnson, Cardinal Health Inc., Medline Industries Inc., Essity, McKesson Corporation, Integra Lifesciences Holdings Corporation, Smith & Nephew Plc., B. Braun Melsungen AG und PAUL HARTMANN AG. Diese Unternehmen konkurrieren aktiv durch Produktinnovationen, strategische Partnerschaften und geografische Expansion, um ihre Position in diesem hochkompetitiven Bereich zu stärken. Der Markt ist durch hohe Eintrittsbarrieren aufgrund von regulatorischen Anforderungen und starken Markenreputationen gekennzeichnet, was kleinere Akteure dazu zwingt, sich auf Nischeninnovationen oder regionales Wachstum zu konzentrieren. Unternehmen investieren zunehmend in fortschrittliche Klebetechnologien, antimikrobielle Verbände und nachhaltige Materialien, um ihre Angebote zu differenzieren und einen größeren Marktanteil zu erobern. Sie betonen auch Kosteneffizienz und wertbasierte Produkte, um preissensible Märkte anzusprechen und gleichzeitig die Margen zu halten.
Analyse der Hauptakteure
- Medline Industries Inc.
- PAUL HARTMANN AG
- Cardinal Health Inc.
- McKesson Corporation
- Integra Lifesciences Holdings Corporation
- B. Braun Melsungen AG
- Essity
- Smith & Nephew Plc.
- 3M Company
- Johnson & Johnson
Neueste Entwicklungen
- Im März 2025 brachte Medline das Synthetic Ligament Augmentation-Implantat auf den Markt, das auf orthopädische Operationszentren abzielt
- Im Dezember 2023 teilte Lohmann & Rauscher (L&R) einen Social-Media-Beitrag zu Rosidal K und Kreativität zu Weihnachten, brachte jedoch kein neues "Smart"-System auf den Markt.
- Im Februar 2023 brachte die 3M Company ihr neues medizinisches Klebebandprodukt 3M Medical Tape 4578 auf den Markt, das eine Tragezeit von bis zu 28 Tagen für hautgebundene medizinische Geräte unterstützt und damit den bisherigen Industriestandard verdoppelt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Produkt, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird von der zunehmenden globalen geriatrischen Bevölkerung profitieren, was die Nachfrage nach wundversorgungsbezogenen Materialien wie Klebebändern und Verbänden erhöhen wird.
- Chirurgen und Gesundheitssysteme werden weltweit mehr operative Eingriffe durchführen, was die Nutzung von medizinischen Klebebändern und Verbänden für das Management von chirurgischen Wunden und die postoperative Pflege erhöhen wird.
- Die Einführung fortschrittlicher Wundversorgungsprodukte mit antimikrobiellen Eigenschaften, Feuchtigkeitsmanagement und hautfreundlichen Klebstoffen wird beschleunigt, was das Marktwachstum vorantreibt.
- Die Ausweitung von häuslicher Pflege und ambulanten Einrichtungen wird neue Kanäle für Klebebänder und Verbände eröffnen, da Patienten von der krankenhausbasierten zur selbstverwalteten Wundversorgung übergehen.
- Nachhaltige und umweltfreundliche Produktvarianten wie biologisch abbaubare Trägermaterialien und lösungsmittelfreie Klebstoffe werden an Bedeutung gewinnen, da Gesundheitsdienstleister den Umwelteinfluss priorisieren.
- Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und Nahost & Afrika werden starke Wachstumschancen bieten, da sich die Gesundheitsinfrastruktur verbessert und das Bewusstsein für Wundversorgungsbedürfnisse steigt.
- Die digitale Integration und „intelligente“ Verbände mit Sensoren oder Konnektivität werden den Bereich der Klebebänder und Verbände transformieren, indem sie die Überwachung der Wundheilung ermöglichen und die Ergebnisse verbessern.
- Preisdruck und Erstattungsbeschränkungen werden Hersteller dazu veranlassen, kosteneffiziente Lösungen und wertbasierte Produkte zu optimieren, um die Akzeptanz in verschiedenen Gesundheitseinrichtungen zu sichern.
- Regulatorische Rahmenbedingungen und Qualitätsstandards werden verschärft, was Gesundheitsdienstleister dazu ermutigt, auf zertifizierte und leistungsstarke Klebebänder und Verbände umzusteigen und die Hürde für minderwertige Importe zu erhöhen.
- Konsolidierung und strategische Partnerschaften zwischen wichtigen Branchenakteuren und regionalen Teilnehmern werden zunehmen, was Innovation, Vertriebsstärke und globale Reichweite für differenzierte Produkte vorantreibt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische Klebebänder und Verbände, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Klebebänder und Verbände zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Region ist der führende Markt für medizinische Klebebänder und Verbände?
Was sind die Hauptfaktoren für das Wachstum des Marktes für medizinische Klebebänder und Verbände?
Welches ist das wichtigste Segment im Markt für medizinische Klebebänder und Verbände nach Anwendung?
Wer sind die führenden Unternehmen im Markt für medizinische Klebebänder und Verbände?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für medizinische Klebebänder und Verbände Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für medizinische Klebebänder und Verbände Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.08 Billion → 2032: USD 11.76 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für medizinische Klebebänder und Verbände Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für medizinische Klebebänder und Verbände Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für medizinische Klebebänder und Verbände Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für medizinische Klebebänder und Verbände Market Drivers
- 3.3 Markt für medizinische Klebebänder und Verbände Market Restraints & Challenges
- 3.4 Markt für medizinische Klebebänder und Verbände Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für medizinische Klebebänder und Verbände Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für medizinische Klebebänder und Verbände Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für medizinische Klebebänder und Verbände category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für medizinische Klebebänder und Verbände Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für medizinische Klebebänder und Verbände Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für medizinische Klebebänder und Verbände market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für medizinische Klebebänder und Verbände Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für medizinische Klebebänder und Verbände Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für medizinische Klebebänder und Verbände Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für medizinische Klebebänder und Verbände (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für medizinische Klebebänder und Verbände Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für medizinische Klebebänder und Verbände Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für medizinische Klebebänder und Verbände Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für medizinische Klebebänder und Verbände Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für medizinische Klebebänder und Verbände Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für medizinische Klebebänder und Verbände Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für medizinische Klebebänder und Verbände Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für medizinische Klebebänder und Verbände Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für medizinische Klebebänder und Verbände Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
