
Marktübersicht
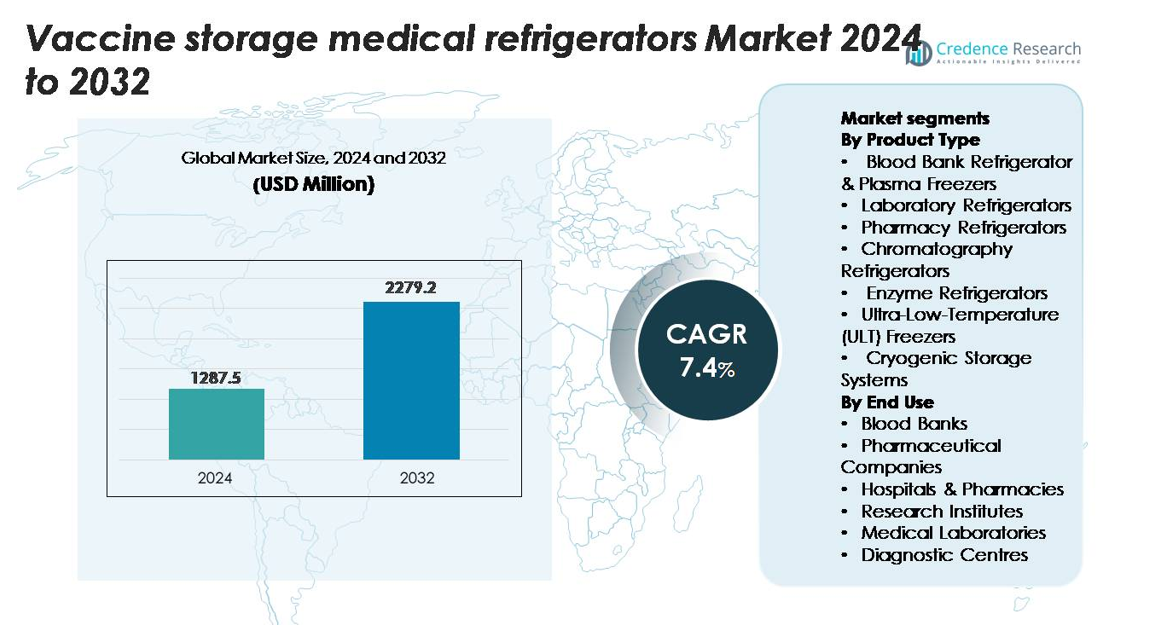
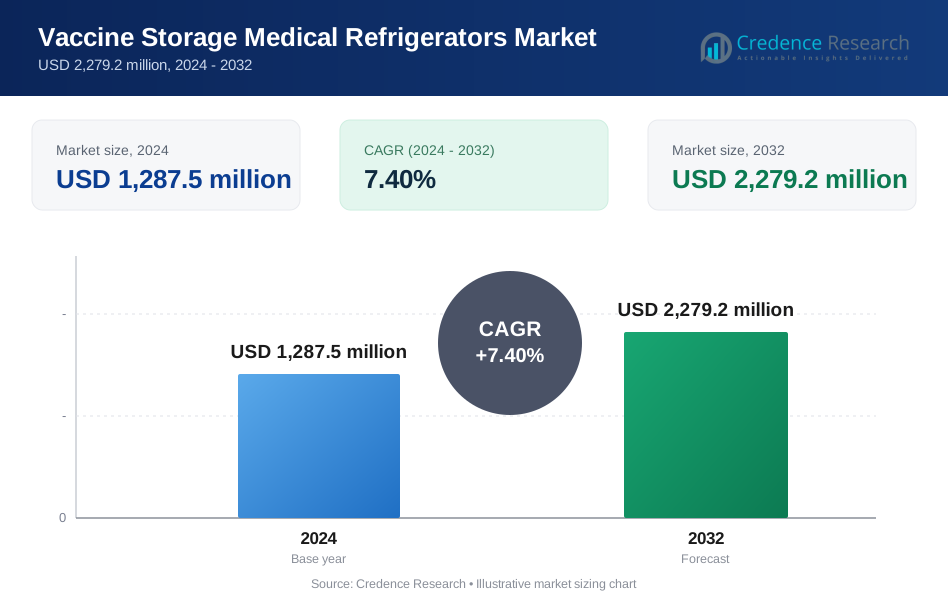
Der globale Markt für medizinische Impfstoffkühlschränke wurde im Jahr 2024 auf 1.287,5 Millionen USD geschätzt und soll bis 2032 2.279,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,4 % im gesamten Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Impfstoffkühlschränke 2024 | 1.287,5 Millionen USD |
| Markt für medizinische Impfstoffkühlschränke, CAGR | 7,4 % |
| Marktgröße für medizinische Impfstoffkühlschränke 2032 | 2.279,2 Millionen USD |
Der Markt für medizinische Impfstoffkühlschränke wird durch die starke Beteiligung globaler Hersteller wie ARCTIKO, Cardinal Health, Blue Star Limited, Thermo Fisher Scientific, Dulas, Eppendorf, PHC Holdings Corporation, Standex International Corporation, Azenta und EVERMED geprägt, die jeweils durch Fortschritte in der Temperaturstabilität, ULT-Leistung und vernetzten Überwachungstechnologien konkurrieren. Nordamerika führt den Markt mit einem geschätzten Anteil von 32–34 % an, unterstützt durch strenge Kühlkettenvorschriften und hohe Akzeptanz von medizinischen und ULT-Systemen. Europa folgt mit etwa 28–30 %, angetrieben durch harmonisierte Compliance-Standards, robuste Gesundheitsinfrastruktur und anhaltende Investitionen in die Biologika-Forschung und -Entwicklung, wodurch beide Regionen als zentrale Nachfragezentren für fortschrittliche Impfstofflagerlösungen positioniert werden.
Markteinblicke
- Der Markt für medizinische Impfstoffkühlschränke erreichte 2024 1.287,5 Millionen USD und soll bis 2032 2.279,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,4 % im Prognosezeitraum.
- Das Marktwachstum wird durch die Ausweitung globaler Impfprogramme, die steigende Produktion von Biologika und mRNA-Impfstoffen sowie strengere Temperaturkontrollvorschriften in Krankenhäusern, Apotheken und pharmazeutischen Produktionsstätten angetrieben.
- Zu den wichtigsten Trends gehören die beschleunigte Einführung von ULT- und kryogenen Systemen, die zunehmende Integration von IoT-basierter Temperaturüberwachung und die höhere Nachfrage nach energieeffizienten, WHO-PQ-bereiten medizinischen Einheiten in verschiedenen Gesundheitsumgebungen.
- Der Wettbewerb verschärft sich, da Akteure wie Thermo Fisher Scientific, PHC Holdings Corporation, ARCTIKO, Eppendorf, Azenta und Blue Star Limited sich auf Präzisionskontrolltechnologien konzentrieren, während Einschränkungen hohe Installationskosten und Herausforderungen bei der Aufrechterhaltung der Lagerzuverlässigkeit in strominstabilen Regionen umfassen.
- Regional hält Nordamerika 32–34 %, gefolgt von Europa mit 28–30 % und dem asiatisch-pazifischen Raum mit 25–27 %; nach Produkttyp führen Blutbank- und Plasmakühlschränke mit einem Anteil von ~34–36 %, was die allgemeine Marktdynamik stärkt.
Marktsegmentierungsanalyse:
Nach Produkttyp
Über die Produkttypen hinweg halten Blutbank-Kühlschränke & Plasma-Gefrierschränke den dominierenden Anteil am Markt für medizinische Impfstoff-Kühlschränke, der auf geschätzte 34–36 % geschätzt wird, aufgrund ihrer wesentlichen Rolle bei der Handhabung temperaturempfindlicher Blutderivate und Impfstoffe im Bereich von 2–8°C. Labor- und Apothekenkühlschränke folgen, profitieren von der Ausweitung der Krankenhausabgabestellen. Währenddessen zeigen ULT-Gefrierschränke und kryogene Lagersysteme das schnellste Wachstum, da mRNA-, virale Vektor- und fortschrittliche biologische Impfstoffe Bedingungen von −70°C bis −150°C erfordern. Der zunehmende regulatorische Fokus auf validierte Kühlkettenausrüstung stärkt die Nachfrage in allen hochpräzisen Lagerkategorien weiter.
- Zum Beispiel hält der MDF-U731M Plasma-Gefrierschrank von PHC Holdings Corporation ein gleichmäßiges –30°C-Profil mit ±1,0°C Stabilität aufrecht und verfügt über eine Abkühlzeit von 25 Minuten für eine schnelle Temperaturwiederherstellung, um die Integrität bei häufigem Zugriff zu gewährleisten.
Nach Endnutzung
Innerhalb der Endnutzungssegmentierung stellen Krankenhäuser & Apotheken den führenden Anteil mit etwa 40–42 % dar, angetrieben durch ihre zentrale Rolle bei der Impfstoffverabreichung und kontinuierlichen Immunisierungsarbeitslasten. Pharmaunternehmen bilden das nächste große Segment, unterstützt durch steigende Biologika-Herstellung und strenge Lagerungskonformität in F&E- und Produktionsstätten. Blutbanken halten eine stabile Nachfrage nach kontrollierter Plasma- und Impfstofflagerung aufrecht, während Forschungsinstitute, medizinische Labore und Diagnostikzentren zunehmend ULT- und kryogene Systeme übernehmen, um Impfstoffstudien und die Konservierung von Bioproben zu unterstützen. Das Wachstum in diesen Segmenten wird durch expandierende Immunisierungsprogramme und obligatorische Temperaturüberwachungsstandards angetrieben.
- Zum Beispiel verwendet der TSG505 Apotheken-Kühlschrank von Thermo Scientific eine Kühlung im Festkörperbereich mit Temperaturstabilität innerhalb von ±1°C und unterstützt eine zuverlässige Lagerung für klinische, Forschungs- und industrielle Anwendungen.
Wichtige Wachstumsfaktoren
Erweiterung globaler Immunisierungsprogramme und Modernisierung der Kühlkette
Wachsende nationale und internationale Impfinitiativen stärken weiterhin die Nachfrage nach medizinischen Impfstoff-Kühlschränken, da Regierungen die Kühlketteninfrastruktur aufrüsten, um eine breitere Abdeckung zu unterstützen. Großangelegte Immunisierungskampagnen für Polio, HPV, Pneumokokken, Influenza und COVID-19-Booster erfordern eine zuverlässige 2–8°C Lagerung auf allen Verteilungsebenen, von zentralen Knotenpunkten bis hin zu lokalen Kliniken. Gesundheitsministerien und globale Allianzen investieren in standardisierte Kühlflotten, die Temperaturstabilität über verschiedene Klimazonen und abgelegene Gebiete hinweg gewährleisten. Der Trend zu elektronisch überwachten Kühlkettenanlagen, die mit digitalen Sensoren, integriertem Datenlogging und Fernalarmierung ausgestattet sind, beschleunigt die Einführung weiter. In Schwellenländern verleihen durch Spender finanzierte Programme zur Stärkung der Kühlkette zusätzlichen Anreiz, insbesondere in ländlichen und peri-urbanen Einrichtungen. Da sich Impfpläne erweitern und mehr Mehrdosenfläschchen in den Routineeinsatz gelangen, wird der Bedarf an validierten, energieeffizienten und kontinuierlich überwachten Lagerlösungen zu einem strukturellen Wachstumstreiber für den Markt weltweit.
- Zum Beispiel hat Dulas seinen Solar Direct Drive VC150SDD Kühlschrank in abgelegenen Regionen eingesetzt, der eine Impfstoffkapazität von 150 Litern bietet und über 72 Stunden bei Stromausfällen eine Stabilität von +4°C aufrechterhält, um ununterbrochene Kühlkettenoperationen zu gewährleisten.
Steigende Nachfrage nach Biologika, mRNA-Impfstoffen und fortschrittlichen Therapeutika
Der rasche Fortschritt in der Biologika- und der nächsten Generation von Impfstofftechnologien erhöht die Nachfrage nach spezialisierten Kühlsystemen und Lagereinrichtungen mit extrem niedrigen Temperaturen erheblich. mRNA-Impfstoffe, virale Vektorplattformen und zellbasierte Formulierungen erfordern eine präzise Temperaturkontrolle im Bereich von −20°C bis −150°C, was die Beschaffung von ULT-Gefrierschränken und kryogenen Einheiten in Pharmaunternehmen, CROs und Biotechnologielabors vorantreibt. Während sich die Biotech-Pipelines diversifizieren, werden die Lageranforderungen strenger, wobei der Schwerpunkt auf thermischer Gleichmäßigkeit, schneller Abkühlfähigkeit und minimalem Risiko von Temperaturschwankungen liegt. Die steigenden globalen Investitionen in mRNA-Impfstoffanlagen, Genomforschung und klinische Entwicklungszentren fördern ebenfalls die Installation von Geräten. Dieser Wandel hin zu temperaturempfindlichen Biologika erhöht die Bedeutung von validierten Lagereinrichtungen, die den regulatorischen Anforderungen zur Potenzerhaltung entsprechen. Folglich sind leistungsstarke Kühlsysteme zu einer unverzichtbaren Infrastruktur für die moderne Impfstoffentwicklung und -herstellung geworden, wobei das wachstumsgetriebene Biologika als kritischer langfristiger Marktkatalysator positioniert wird.
- Zum Beispiel unterstützt der TSX60086A ULT-Gefrierschrank von Thermo Fisher Scientific –86°C Sollwerte mit einem Energieverbrauch von 9,1 kWh/Tag und einer Temperaturgleichmäßigkeit von ±5°C, was eine zuverlässige Lagerung von mRNA-Impfstoffmaterialien ermöglicht.
Stärkung der behördlichen Aufsicht über Impfstoffsicherheit und Temperaturkonformität
Strengere globale Vorschriften zur Impfstoffintegrität und Temperaturerhaltung zwingen Gesundheitseinrichtungen dazu, auf zertifizierte medizinische Kühlschränke aufzurüsten. Agenturen verlangen nun eine kontinuierliche Überwachung, Kalibrierung und dokumentierte Nachweise der Kühlkettenkonformität, was den Austausch von haushaltsüblichen Einheiten durch speziell entwickelte medizinische Modelle erforderlich macht. Akkreditierungsstellen fordern Merkmale wie gleichmäßigen Luftstrom, Mikroprozessorsteuerungen, digitale Alarme, abschließbare Fächer und stabilisierte Temperaturzonen, um die Risiken von Einfrieren, Überhitzung oder abweichungsbedingten Verlusten zu eliminieren. Diese Konformitätsstandards gelten nicht nur für Krankenhäuser, sondern auch für Apotheken, Diagnostikzentren und Impfprogramme. Da Qualitätsprüfungen intensiver werden und Strafen für Impfstoffverderb zunehmen, investieren Gesundheitsdienstleister zunehmend in fortschrittliche Kühlsysteme, die validierte Leistung bieten. Die steigende Priorisierung der Impfstoffsicherheit, gepaart mit einer breiteren Verantwortung für Lagerbedingungen, sichert eine anhaltende Nachfrage nach hochpräzisen, regulierungskonformen Kühlkettenausrüstungen.
Wichtige Trends & Chancen
Schnelle Einführung von intelligenten, vernetzten und energieeffizienten Speichertechnologien
Ein bedeutender Trend, der die Impfstofflagerungsindustrie umgestaltet, ist die Integration von digitalen und IoT-fähigen Technologien für Echtzeitüberwachung und automatisierte Compliance. Medizinische Kühlschränke nutzen jetzt cloud-verbundene Temperaturprotokollierung, Fernalarme, vorausschauende Wartung und fortschrittliche Diagnosefunktionen, die menschliche Fehler reduzieren und wertvolle Impfstoffe schützen. Diese Konnektivität unterstützt die zentrale Überwachung über Krankenhausnetzwerke mit mehreren Standorten und nationale Impfprogramme. Gleichzeitig schaffen energieeffiziente Kompressoren, natürliche Kältemittel und adaptive Kühltechnologien Möglichkeiten für Einrichtungen, die niedrigere Betriebskosten und umweltfreundlichere Infrastrukturen anstreben. Hersteller, die in intelligente Funktionen wie Touchscreen-Schnittstellen, batteriegestützte Datenspeicherung und automatisierte Ausflugsberichte investieren, sind gut positioniert, um die Nachfrage von technologisch fortschrittlichen Gesundheitssystemen zu erfassen. Da die Nachhaltigkeitsstandards strenger werden und digitale Rückverfolgbarkeit obligatorisch wird, bietet das Segment der intelligenten Kühlung erhebliches Wachstumspotenzial.
- Zum Beispiel verwenden die GX Solutions Impfstoffkühlschränke von Helmer Scientific die i.C³® Pro-Überwachung mit 1-Minuten-Datenprotokollierung und Fernalarmbenachrichtigungen, während sie eine Temperaturgleichmäßigkeit von ±1°C liefern, die unter NSF/ANSI 456 Leistungstests verifiziert wurde.
Wachsende Chancen in aufstrebenden Märkten und Ausbau der letzten Meile der Kühlkette
Aufstrebende Volkswirtschaften stellen eine bedeutende Chance dar, da Regierungen die Modernisierung von primären Gesundheitseinrichtungen und Impfstellen priorisieren. Abgelegene Kliniken, ländliche Apotheken und Gemeinde-Gesundheitszentren benötigen zuverlässige Kühlschränke, die in der Lage sind, präzise Temperaturen unter instabilen Netzbedingungen zu halten. Dies hat die Nachfrage nach solarbetriebenen medizinischen Kühlschränken, batteriebetriebenen Einheiten und hybriden Energiesystemen, die für ressourcenarme Umgebungen konzipiert sind, beschleunigt. Internationale Finanzierungsstellen unterstützen weiterhin den Ausbau der Kühlkette und stellen Kapital für Beschaffung, Installation und Schulung vor Ort bereit. Während Nationen routinemäßige Impfprogramme ausweiten und neue Impfstofftypen integrieren, wird die Kühlung der letzten Meile zu einer strategischen Priorität. Hersteller, die langlebige, transportfreundliche und klimaresistente Lösungen anbieten, profitieren erheblich von diesem langfristigen Expansionstrend.
- Zum Beispiel liefert der VC65-SDD Solar Direct Drive Kühlschrank von B Medical Systems eine Impfstoffladung von 64,5 Litern und hält eine stabile Temperatur von +4°C für über 100 Stunden Autonomie bei schwachen Sonnenbedingungen aufrecht, eine Leistung, die unter dem WHO PQS Code E003/044 getestet wurde, was ihn für Kliniken der letzten Meile geeignet macht.
Wichtige Herausforderungen
Hohe Installations-, Besitz- und Wartungskosten in ressourcenbegrenzten Umgebungen
Eine der hartnäckigsten Herausforderungen für den Impfstofflagerungsmarkt sind die hohen Kosten für Beschaffung, Installation und langfristige Wartung von medizinischen Kühlsystemen. Gesundheitseinrichtungen – insbesondere in einkommensschwachen oder ländlichen Regionen – kämpfen mit Budgetbeschränkungen, begrenztem Zugang zu Ersatzteilen und unzureichender technischer Kapazität für die Wartung der Ausrüstung. ULT-Gefrierschränke und kryogene Systeme erfordern eine robuste elektrische Infrastruktur, eine stabile Spannungsversorgung und spezialisiertes Wartungswissen, was die betriebliche Komplexität erhöht. Zusätzlich erhöhen der Energieverbrauch und die Kalibrierungsanforderungen die Gesamtkosten des Besitzes. Diese finanziellen und logistischen Barrieren verlangsamen die Einführung, insbesondere dort, wo die Finanzierung der Kühlkette unregelmäßig oder spendenabhängig ist. Die Überwindung dieser Herausforderung erfordert kostenoptimierte Modelle, modulare Serviceprogramme und einen breiteren Zugang zu technischen Unterstützungsnetzwerken.
Risiko von Temperaturschwankungen aufgrund von Strominstabilität und menschlichem Versagen
Temperaturschwankungen bleiben eine große Herausforderung in Gesundheitseinrichtungen, oft verursacht durch unzuverlässige Stromversorgung, veraltete Ausrüstung, unzureichende Überwachungspraktiken oder menschliche Fehler. Stromausfälle, unsachgemäßes Öffnen von Türen, schlechte Lastverteilung und falsche Thermostateinstellungen können die Wirksamkeit von Impfstoffen innerhalb von Minuten beeinträchtigen. Selbst mit fortschrittlicher Ausrüstung können Mängel in der Prozessdisziplin oder fehlende Schulungen des Personals zu unbemerkten Temperaturschwankungen führen. Einrichtungen ohne automatisierte Überwachung sind einem höheren Risiko von Impfstoffverderb, Verschwendung und Verstößen gegen Vorschriften ausgesetzt. Diese Herausforderung ist besonders akut in Regionen mit fragilen Stromnetzen. Mit der Expansion von Kühlketten erfordert die Sicherstellung durchgehend zuverlässiger Lagerbedingungen Investitionen in Notstromversorgung, kontinuierliche Überwachungstools und laufende Schulungen der Belegschaft.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für medizinische Impfstoffkühlschränke, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, strenge CDC-konforme Temperaturstandards und die schnelle Einführung von ULT- und intelligent vernetzten Kühlsystemen. Starke Impfprogramme, umfangreiche pharmazeutische Forschung und Entwicklung sowie der kontinuierliche Austausch von veralteten Kühlkettenanlagen erhalten die Nachfrage in Krankenhäusern, Apotheken und Biotechnologieeinrichtungen aufrecht. Die Präsenz führender Hersteller und die weit verbreitete Integration digitaler Überwachungsplattformen stärken die Marktdominanz weiter. Von der Regierung unterstützte Impfinitiativen und der regulatorische Fokus auf validierte medizinische Lagerung halten Nordamerika an der Spitze leistungsstarker Impfstoffkühlungslösungen.
Europa
Europa hält einen bedeutenden Anteil, angetrieben durch strenge regulatorische Rahmenbedingungen, hohe Impfabdeckung und die schnelle Modernisierung der Kühlketteninfrastruktur in öffentlichen Gesundheitssystemen. Krankenhäuser und Forschungsinstitute setzen zunehmend ULT- und kryogene Geräte ein, um die expandierende Produktion von Biologika und fortgeschrittenen Therapien zu unterstützen. Die Region profitiert von starker staatlicher Finanzierung, Energieeffizienzvorgaben und Anforderungen zur Temperaturvalidierung auf Einrichtungsebene. Die weit verbreitete Digitalisierung und harmonisierte EU-Standards fördern die Einführung von überwachten, konformitätsbereiten Kühlschränken. Die Nachfrage konzentriert sich auf Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder, wo Investitionen im Gesundheitswesen und die Forschung und Entwicklung in den Lebenswissenschaften konstant hoch sind.
Asien-Pazifik
Asien-Pazifik zeigt das schnellste Wachstum, angetrieben durch expandierende Impfprogramme, steigende Gesundheitsausgaben und groß angelegte Investitionen in die Impfstoffproduktionskapazität in China, Indien, Südkorea und Japan. Von der Regierung unterstützte Initiativen zur Stärkung der Kühlkette fördern die Einführung von medizinischen Kühlschränken in primären und sekundären Gesundheitseinrichtungen. Die steigende Produktion von Biologika und die klinische Forschungstätigkeit erhöhen die Nachfrage nach ULT-Gefrierschränken und kryogenen Systemen. Die wachsende Bevölkerung der Region, die Urbanisierung und das Outsourcing in der Pharmaindustrie beschleunigen die Marktdurchdringung. Verbesserte Elektrifizierung und die Einführung von solarbetriebenen Einheiten in abgelegenen Gebieten tragen weiter zur wachsenden Marktposition Asien-Pazifiks bei.
Lateinamerika
Lateinamerika erweitert weiterhin seinen Anteil, unterstützt durch nationale Impfpläne, erhöhte Gesundheitsausgaben und die Modernisierung der Impfstoffverteilungsnetze. Brasilien, Mexiko und Argentinien führen die Nachfrage nach medizinischen Kühlschränken an, insbesondere in öffentlichen Krankenhäusern und regionalen Impfzentren. Herausforderungen im Zusammenhang mit unzuverlässiger Stromversorgung haben das Interesse an energie-stabilen und batteriebetriebenen Einheiten erhöht. Internationale Finanzierungsprogramme unterstützen den Ausbau der Kühlkette in ländlichen und unterversorgten Regionen. Die wachsende Präsenz der pharmazeutischen Produktion und klinischen Studienaktivitäten unterstützt ebenfalls die Einführung von ULT-Systemen, was allmählich den Beitrag der Region zum globalen Markt stärkt.
Naher Osten & Afrika
Der Markt im Nahen Osten & Afrika wächst stetig, da Regierungen den Zugang zu Impfungen priorisieren, die Infrastruktur der Primärgesundheitsversorgung stärken und in temperaturkontrollierte Lagerung im Rahmen regionaler Impfprogramme investieren. Golfstaaten treiben die Nachfrage nach fortschrittlichen medizinischen Kühlschränken an, während afrikanische Länder sich auf solarbetriebene und spannungsstabilisierte Einheiten konzentrieren, um Netzinstabilitäten zu begegnen. Internationale Agenturen unterstützen weiterhin groß angelegte Kühlketten-Upgrades, insbesondere für Kinderimpfstoffe und die Vorbereitung auf Ausbrüche. Die wachsende pharmazeutische Präsenz in der Region und die steigende Zahl diagnostischer Labors tragen zur schrittweisen Einführung von ULT- und kryogenen Geräten bei, obwohl die Gesamtverbreitung vergleichsweise geringer bleibt.
Marktsegmentierungen:
Nach Produkttyp
- Blutbank-Kühlschrank & Plasma-Gefrierschränke
- Laborkühlschränke
- Apothekenkühlschränke
- Chromatographie-Kühlschränke
- Enzym-Kühlschränke
- Ultra-Tieftemperatur (ULT) Gefrierschränke
- Kryogene Lagersysteme
Nach Endverbrauch
- Blutbanken
- Pharmaunternehmen
- Krankenhäuser & Apotheken
- Forschungsinstitute
- Medizinische Labore
- Diagnosezentren
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für medizinische Kühlschränke zur Impfstofflagerung ist durch eine Mischung aus globalen Herstellern und spezialisierten regionalen Anbietern gekennzeichnet, die in Bezug auf Leistungszuverlässigkeit, Temperaturgenauigkeit, regulatorische Compliance und Energieeffizienz konkurrieren. Führende Akteure konzentrieren sich darauf, medizinische Einheiten mit fortschrittlichen Mikroprozessorsteuerungen, gleichmäßigem Luftstrom und integrierten Datenaufzeichnungstechnologien zu entwickeln, um strenge WHO-, CDC- und ISO-Standards zu erfüllen. Unternehmen differenzieren sich zunehmend durch IoT-fähige Überwachungsplattformen, Fernalarmsysteme und cloudbasierte Compliance-Berichterstattung, die das Risiko von Temperaturschwankungen minimieren. Die Expansion in die Kategorien ULT und kryogene Lagerung hat den Wettbewerb intensiviert, da biologische und mRNA-Plattformen an Bedeutung gewinnen. Große Hersteller investieren auch in nachhaltige Designs mit natürlichen Kältemitteln und stromsparenden Kompressoren, um die Energieeinsparungsziele von Krankenhäusern zu erreichen. Strategische Partnerschaften mit Pharmaunternehmen, Krankenhäusern und Impfprogrammen ermöglichen eine tiefere Marktdurchdringung, während Distributoren und Dienstleister die Wettbewerbsfähigkeit durch schnelle Installation, Kalibrierung und Wartungsunterstützung erhöhen. Insgesamt definieren innovationsgetriebene Produktentwicklung und Servicequalität die Marktführerschaft.
Analyse der Hauptakteure
- ARCTIKO
- Cardinal Health
- Blue Star Limited
- Thermo Fisher Scientific
- Dulas
- Eppendorf
- PHC Holdings Corporation
- Standex International Corporation
- Azenta
- EVERMED
Neueste Entwicklungen
- Im Mai 2025 brachte ARCTIKO seine Flexaline+ Serie als erweitertes biomedizinisches Kühlsortiment auf den Markt, das Präzision, Effizienz und Compliance für klinische und pharmazeutische Kaltlagerungsbedürfnisse in Einklang bringt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich zunehmend auf intelligente, vernetzte Kühlschränke mit Echtzeit-Temperaturüberwachung und automatisierter Compliance-Berichterstattung verlagern.
- Die Einführung von Ultra-Tiefkühl- und kryogenen Systemen wird beschleunigt, da mRNA-, virale Vektor- und zellbasierte Impfstoffe weltweit expandieren.
- Gesundheitseinrichtungen werden haushaltsübliche Einheiten durch medizinische Modelle ersetzen, um strengeren regulatorischen und Prüfanforderungen gerecht zu werden.
- Solarbetriebene und hybride Energiekühlschränke für Impfstoffe werden in Regionen mit instabiler Strominfrastruktur breiter eingesetzt.
- Hersteller werden sich auf energieeffiziente Kompressoren und natürliche Kältemittel konzentrieren, um Nachhaltigkeitsziele zu erreichen.
- Die Integration von KI-gesteuerter prädiktiver Wartung wird Ausfallzeiten reduzieren und die Zuverlässigkeit der Kühlkette verbessern.
- Pharmaunternehmen werden ihre Lagerflotten erweitern, um wachsende Biologika-Pipelines und dezentrale Produktionsmodelle zu unterstützen.
- Krankenhäuser und Apotheken werden zentrale digitale Plattformen übernehmen, um Lagerbestände an mehreren Standorten zu überwachen.
- Schwellenmärkte werden ihre Investitionen in die Infrastruktur der letzten Meile der Kühlkette erhöhen, um die Impfstoffabdeckung zu stärken.
- Servicebasierte Modelle, einschließlich Fernüberwachungsunterstützung und langfristiger Wartungsverträge, werden an Bedeutung gewinnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische Kühlschränke zur Impfstofflagerung und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Kühlschränke zur Impfstofflagerung voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Region führt den Markt für medizinische Kühlschränke zur Impfstofflagerung an?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für medizinische Kühlschränke zur Impfstofflagerung?
Welches ist das wichtigste Segment im Markt für medizinische Kühlschränke zur Impfstofflagerung nach Anwendung?
Wer sind die führenden Unternehmen im Markt für medizinische Kühlschränke zur Impfstofflagerung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für medizinische Kühlschränke zur Impfstofflagerung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für medizinische Kühlschränke zur Impfstofflagerung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,287.5 million → 2032: USD 2,279.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für medizinische Kühlschränke zur Impfstofflagerung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für medizinische Kühlschränke zur Impfstofflagerung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für medizinische Kühlschränke zur Impfstofflagerung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für medizinische Kühlschränke zur Impfstofflagerung Market Drivers
- 3.3 Markt für medizinische Kühlschränke zur Impfstofflagerung Market Restraints & Challenges
- 3.4 Markt für medizinische Kühlschränke zur Impfstofflagerung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für medizinische Kühlschränke zur Impfstofflagerung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für medizinische Kühlschränke zur Impfstofflagerung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für medizinische Kühlschränke zur Impfstofflagerung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für medizinische Kühlschränke zur Impfstofflagerung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für medizinische Kühlschränke zur Impfstofflagerung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für medizinische Kühlschränke zur Impfstofflagerung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für medizinische Kühlschränke zur Impfstofflagerung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für medizinische Kühlschränke zur Impfstofflagerung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für medizinische Kühlschränke zur Impfstofflagerung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für medizinische Kühlschränke zur Impfstofflagerung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für medizinische Kühlschränke zur Impfstofflagerung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für medizinische Kühlschränke zur Impfstofflagerung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für medizinische Kühlschränke zur Impfstofflagerung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für medizinische Kühlschränke zur Impfstofflagerung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für medizinische Kühlschränke zur Impfstofflagerung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für medizinische Kühlschränke zur Impfstofflagerung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für medizinische Kühlschränke zur Impfstofflagerung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für medizinische Kühlschränke zur Impfstofflagerung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für medizinische Kühlschränke zur Impfstofflagerung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
