
Marktübersicht
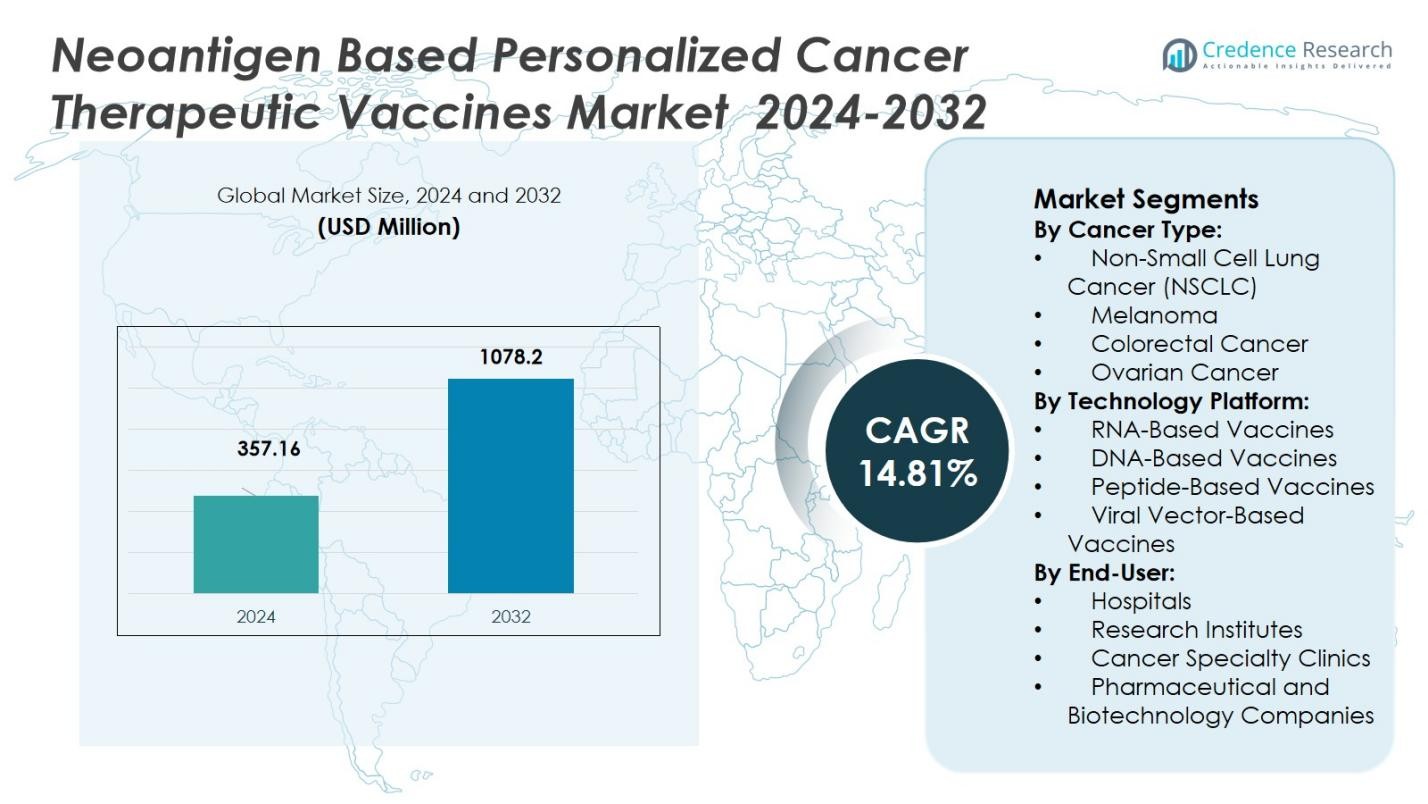
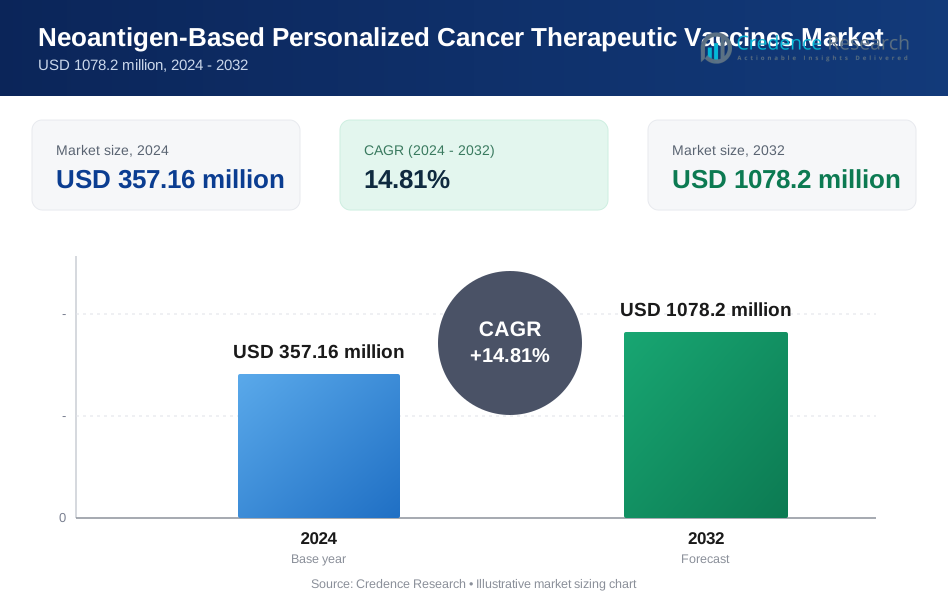
Der Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe wurde im Jahr 2024 auf 357,16 Millionen USD geschätzt und wird voraussichtlich bis 2032 1078,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,81 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe 2024 | USD 357,16 Millionen |
| Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe, CAGR | 14,81% |
| Marktgröße für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe 2032 | USD 1078,2 Millionen |
Der Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe umfasst prominente Akteure wie BioNTech SE, Moderna, Inc., CureVac AG, Gritstone Bio, Inc., Transgene S.A., Evaxion Biotech, Elicio Therapeutics, Agenus Inc., Imugene Ltd. und OSE Immunotherapeutics. Nordamerika erweist sich als führende Region mit einem Marktanteil von 45%, unterstützt durch sein fortschrittliches biotechnologisches Ökosystem, eine robuste F&E-Infrastruktur und die frühe Einführung personalisierter Immuntherapien. Diese Unternehmen nutzen modernste mRNA-, virale Vektor- und Peptidplattformen, um patientenspezifische Neoantigen-Impfstoffe zu entwickeln. Während diese Unternehmen ihre klinischen Pipelines vorantreiben und die Produktionskapazitäten ausbauen, wird die Dominanz Nordamerikas voraussichtlich gestärkt, was seine Position als Haupttreiber des globalen Marktwachstums festigt.
Markteinblicke
- Der Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe wurde im Jahr 2024 auf 357,16 Millionen USD geschätzt und wird voraussichtlich bis 2032 1078,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,81 % im Prognosezeitraum.
- Die zunehmende Krebsprävalenz, insbesondere bei nicht-kleinzelligem Lungenkrebs (NSCLC), Melanom und Darmkrebs, treibt das Marktwachstum voran. Personalisierte Behandlungen auf Basis von Neoantigenen bieten Potenzial für verbesserte Patientenergebnisse.
- Die Nachfrage nach personalisierten Krebsbehandlungen beschleunigt sich aufgrund von Fortschritten in der mRNA-Technologie, KI-gesteuerter Neoantigen-Vorhersage und der zunehmenden Akzeptanz von Immuntherapien in der Onkologie.
- Wichtige Marktteilnehmer, darunter BioNTech, Moderna und CureVac, führen die Entwicklung von Neoantigen-Impfstoffen unter Verwendung von RNA-basierten, DNA-basierten und Peptidplattformen an, um die Behandlungseffizienz zu verbessern.
- Nordamerika hält 2024 den größten Marktanteil von 45 %, angetrieben durch eine starke Gesundheitsinfrastruktur, während der asiatisch-pazifische Raum die am schnellsten wachsende Region ist, mit steigenden Investitionen und zunehmender Krebsinzidenz.
 Marktsegmentierungsanalyse:
Nach Krebstyp:
Der Markt für Neoantigen-basierte personalisierte Krebsimpfstoffe ist nach Krebsart segmentiert, wobei das nicht-kleinzellige Lungenkarzinom (NSCLC) das Segment anführt und 2024 einen dominanten Anteil von 40 % hält. Dies wird durch die hohe Prävalenz von NSCLC und den erheblichen ungedeckten medizinischen Bedarf an personalisierten Behandlungen angetrieben. Weitere wichtige Krebsarten sind Melanom, Darmkrebs und Eierstockkrebs, die alle ein starkes Wachstumspotenzial zeigen. Die zunehmende Anzahl klinischer Studien und FDA-Zulassungen für NSCLC-Impfstoffe sind entscheidende Treiber für die Dominanz dieses Segments auf dem Markt.
- Zum Beispiel hat der personalisierte Neoantigen-Impfstoff NEO-PV-01 in Kombination mit Anti-PD-1-Antikörpern in frühen klinischen Studien für fortgeschrittenes NSCLC an Institutionen wie der University of California und dem Massachusetts General Hospital Sicherheit und Wirksamkeit der Immunantwort gezeigt.
Nach Technologieplattform:
In Bezug auf Technologieplattformen halten RNA-basierte Impfstoffe mit einem Anteil von 45 % den größten Anteil am Markt für Neoantigen-basierte personalisierte Krebsimpfstoffe. Diese Dominanz wird dem Erfolg von mRNA-Plattformen zugeschrieben, der durch die schnelle Entwicklung von COVID-19-Impfstoffen demonstriert wurde, und ihrem Potenzial für die personalisierte Krebsimmuntherapie. DNA-basierte Impfstoffe folgen mit einem Anteil von 30 %, während Peptid-basierte und virale Vektor-basierte Impfstoffe jeweils 15 % und 10 % ausmachen. Die Flexibilität und Skalierbarkeit von RNA-Impfstoffen treiben weiterhin ihre Marktführerschaft voran und ermöglichen eine schnellere Entwicklung und Produktion personalisierter Behandlungen.
- Zum Beispiel haben Pfizer-BioNTech und Moderna die schnelle Entwicklung und den großflächigen Einsatz von COVID-19-mRNA-Impfstoffen demonstriert und damit die Geschwindigkeit und Wirksamkeit der Plattform für Anwendungen in der personalisierten Medizin validiert.
Nach Endverbraucher:
Der Markt für Neoantigen-basierte personalisierte Krebsimpfstoffe ist nach Endverbraucher segmentiert, wobei Krankenhäuser 2024 mit einem Anteil von 50 % den Markt anführen. Krankenhäuser sind die primäre Gesundheitseinrichtung für personalisierte Krebsimpfstoffbehandlungen, angetrieben durch die wachsende Nachfrage nach fortschrittlicher Onkologieversorgung und die Integration personalisierter Therapien. Forschungsinstitute und spezialisierte Krebsambulanzen folgen mit Anteilen von 25 % bzw. 15 %. Pharma- und Biotechnologieunternehmen halten einen Anteil von 10 % und tragen erheblich durch Impfstoffentwicklung und Vermarktungsbemühungen in Zusammenarbeit mit Gesundheitsdienstleistern bei.
Wichtige Wachstumstreiber
Zunehmende Prävalenz von Krebs
Die steigende globale Inzidenz von Krebs, insbesondere nicht-kleinzelliges Lungenkarzinom (NSCLC), Melanom und Darmkrebs, ist ein wesentlicher Wachstumstreiber für den Markt für Neoantigen-basierte personalisierte Krebsimpfstoffe. Mit einer alternden Bevölkerung und Lebensstilfaktoren, die zu höheren Krebsraten beitragen, gibt es eine wachsende Nachfrage nach zielgerichteten, personalisierten Behandlungen. Personalisierte Krebsimpfstoffe auf Basis von Neoantigenen bieten Hoffnung auf verbesserte Patientenergebnisse durch Stärkung der Immunantworten und treiben so Investitionen und Innovationen in diesem Bereich voran. Dieser Anstieg der Krebsfälle wird voraussichtlich das langfristige Marktwachstum unterstützen.
- Zum Beispiel berichteten Moderna und Merck 2023, dass ihr personalisierter mRNA-Krebsimpfstoff, mRNA-4157 (V940), in Kombination mit Pembrolizumab das Risiko eines Melanomrezidivs oder Todes in Phase-2-Studien um 44 Prozent reduzierte.
Fortschritte in der mRNA-Technologie
Der Erfolg von mRNA-Impfstoffen gegen COVID-19 hat die Entwicklung mRNA-basierter Therapien in der Krebsbehandlung erheblich beschleunigt. Die Fähigkeit, Impfstoffe mithilfe der mRNA-Technologie an individuelle Tumoren anzupassen, bietet einen vielversprechenden Weg für personalisierte Krebsimmuntherapien. Dieser Fortschritt hat zu einem erhöhten Vertrauen in die Wirksamkeit von Neoantigen-basierten Impfstoffen geführt und erhebliche Investitionen in Forschung und klinische Studien generiert. Die wachsende Akzeptanz von mRNA-basierten Plattformen für die Krebsbehandlung wird voraussichtlich weiterhin den Markt vorantreiben, insbesondere bei der Entwicklung schnellerer und skalierbarer Behandlungen.
- Zum Beispiel treibt BioNTech sein BNT122-Programm voran, das individualisierte mRNA-Impfstoffe liefert, die auf spezifische Tumor-Neoantigene abzielen und derzeit in Phase-II-Studien für Bauchspeicheldrüsenkrebs evaluiert werden.
Unterstützung und Finanzierung durch die Regierung
Regierungsinitiativen und -finanzierungen für Krebsforschung und personalisierte Medizin sind entscheidende Wachstumstreiber im Markt für Neoantigen-basierte personalisierte therapeutische Krebsimpfstoffe. Verschiedene Regulierungsbehörden, wie die FDA und EMA, priorisieren zunehmend die Entwicklung personalisierter Krebstherapien aufgrund ihres Potenzials zur Verbesserung der Patientenergebnisse. Dies hat zu günstigen Richtlinien geführt, einschließlich Zuschüssen und Anreizen für klinische Studien und Innovationen in der Impfstofftechnologie. Anhaltende finanzielle Unterstützung sorgt für ein förderliches Umfeld zur Beschleunigung der Entwicklung und Kommerzialisierung personalisierter Krebsimpfstoffe.
Wichtige Trends & Chancen
Wachsende Nachfrage nach personalisierter Medizin
Personalisierte Medizin wird zunehmend zu einem wichtigen Trend in der Onkologie, und Neoantigen-basierte personalisierte therapeutische Krebsimpfstoffe stehen an der Spitze dieses Wandels. Die Fähigkeit, Behandlungen basierend auf dem genetischen Profil und den Krebsmutationen eines Individuums anzupassen, wird als nächste Grenze in der Krebsversorgung angesehen. Dieser Trend gewinnt an Dynamik, da Patienten und Gesundheitsdienstleister effektivere, zielgerichtete Therapien fordern, die Nebenwirkungen minimieren. Wachstumschancen liegen in der Entwicklung von Impfstoffen, die leicht für verschiedene Krebsarten und individuelle Patienten angepasst werden können, was die zukünftige Marktexpansion vorantreibt.
- Zum Beispiel zeigte Modernas mRNA-4157 (V940), entwickelt in Zusammenarbeit mit Merck, eine 49%ige Reduktion des Risikos eines Rückfalls oder Todes bei Melanompatienten, wenn es mit Pembrolizumab kombiniert wurde, laut Phase-2b-Klinikdaten, die 2023 in The Lancet veröffentlicht wurden.
Integration von Künstlicher Intelligenz (KI) in die Impfstoffentwicklung
Künstliche Intelligenz (KI) revolutioniert die Entwicklung personalisierter Krebsimpfstoffe, indem sie die Identifizierung von Neoantigenen verbessert. KI- und maschinelle Lernalgorithmen können riesige Datensätze aus der Genomsequenzierung analysieren, um die effektivsten Neoantigene für einzelne Patienten vorherzusagen. Diese Integration verbessert die Genauigkeit der Impfstoffentwicklung, beschleunigt den Entdeckungsprozess und senkt die Kosten. Der wachsende Einsatz von KI im Impfstoffdesign bietet Unternehmen eine spannende Gelegenheit, die Präzision und Wirksamkeit personalisierter Impfstoffe zu verbessern und Wettbewerbsvorteile auf dem Markt zu erlangen.
- Zum Beispiel waren KI-Algorithmen entscheidend beim Design von mRNA-Impfstoffen, die auf das SARS-CoV-2-Spike-Protein abzielen, was die Immunogenität erheblich verbesserte und die Entwicklungszeiten von Jahren auf Monate verkürzte.
Wichtige Herausforderungen
Hohe Entwicklungskosten
Eine der größten Herausforderungen im Markt für neoantigenbasierte personalisierte Krebsimpfstoffe ist die hohen Entwicklungskosten. Die Erstellung personalisierter Impfstoffe erfordert fortschrittliche Technologie, umfangreiche klinische Studien und erhebliche F&E-Investitionen. Der Prozess der Sequenzierung von Patiententumoren, der Identifizierung von Neoantigenen und der Entwicklung maßgeschneiderter Impfstoffe ist ressourcenintensiv. Diese hohen Kosten können die Zugänglichkeit personalisierter Impfstoffe einschränken, insbesondere in Regionen mit weniger Gesundheitsfinanzierung. Um diese Herausforderung zu überwinden, müssen Unternehmen sich darauf konzentrieren, die Produktionskosten zu senken, während sie Wirksamkeit und Sicherheit beibehalten, um einen breiteren Marktzugang zu ermöglichen.
Regulatorische Hürden und Zulassungsverzögerungen
Regulatorische Herausforderungen bleiben ein bedeutendes Hindernis für die weitverbreitete Einführung von neoantigenbasierten personalisierten Krebsimpfstoffen. Der Zulassungsprozess für personalisierte Impfstoffe ist komplex und langwierig und umfasst mehrere Phasen klinischer Tests, um Sicherheit und Wirksamkeit zu demonstrieren. Regulierungsbehörden müssen jede Behandlung individuell bewerten, was zu Verzögerungen bei der Markteinführung führen kann. Die Straffung regulatorischer Prozesse und die Sicherstellung klarer Richtlinien für personalisierte Behandlungen werden entscheidend sein, um diese Verzögerungen zu bewältigen und den Patienten einen rechtzeitigen Zugang zu diesen Therapien zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika führt den globalen Markt für neoantigenbasierte personalisierte Krebsimpfstoffe an und wird 2024 einen Marktanteil von 45% ausmachen. Die Dominanz der Region wird durch ihre robuste Gesundheitsinfrastruktur, ein fortschrittliches Immuntherapie-F&E-Ökosystem und die hohe Akzeptanz von Next-Generation-Sequencing und personalisierter Medizin angetrieben. Große Biotech- und Pharmaunternehmen treiben die Impfstoffentwicklung und -kommerzialisierung voran, unterstützt durch starke regulatorische Rahmenbedingungen und erhebliche öffentliche-private Investitionen. Hohe Krebsinzidenzraten, insbesondere bei soliden Tumoren wie Lunge und Melanom, fördern die Nachfrage nach neoantigenbasierten Therapien weiter und unterstützen das Marktwachstum in der Region.
Europa
Europa nimmt eine bedeutende Position im Markt für neoantigene Krebsimpfstoffe ein und wird 2024 einen Marktanteil von 30% haben. Die Region profitiert von gut etablierten Onkologiezentren, integrierter Diagnostik und zunehmender Akzeptanz von Immuntherapien. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen in klinischen Studien und der Impfstoffentwicklung. Gesundheitssysteme und das steigende Bewusstsein für Präzisionsonkologie unterstützen die Nachfrage nach personalisierten Impfstoffen weiter. Europäische Biotech-Unternehmen und Forschungseinrichtungen spielen eine entscheidende Rolle bei der Weiterentwicklung der Neoantigen-Impfstoffforschung und tragen zum stetigen Wachstum der Region auf dem Markt bei.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region für neoantigene Krebsimpfstoffe und wird 2024 voraussichtlich einen Marktanteil von 15% erreichen. Das Wachstum der Region wird durch steigende Krebsinzidenzen, den Ausbau der Gesundheitsinfrastruktur und wachsende Investitionen in die Biotechnologie angetrieben. Länder wie China, Indien und Japan sind zunehmend in klinische Forschung und regulatorische Zulassungen für personalisierte Immuntherapien involviert. Regierungsinitiativen zur Verbesserung der Bioproduktion und wachsende öffentliche-private Finanzierung werden voraussichtlich die Einführung neoantigenbasierter Impfstoffe beschleunigen und Asien-Pazifik als wichtigen Beitrag zur Expansion des globalen Marktes in den kommenden Jahren positionieren.
Lateinamerika
Lateinamerika hält im Jahr 2024 einen relativ kleinen Marktanteil von 5% am globalen Markt für Neoantigen-Krebsimpfstoffe. Dennoch verzeichnet die Region einen Aufwärtstrend in der Onkologiepflege mit zunehmenden Investitionen in fortschrittliche Krebstherapien. Verbesserungen in den diagnostischen Kapazitäten und ein steigendes Bewusstsein für personalisierte Medizin werden voraussichtlich das Wachstum von Neoantigen-basierten Impfstoffen allmählich fördern. Kooperationen zwischen lokalen Forschungsinstituten und globalen Biotech-Unternehmen deuten darauf hin, dass Lateinamerika eine bedeutendere Präsenz auf dem Markt erleben könnte, während es Fortschritte bei der Einführung personalisierter Krebstherapien macht.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika tragen einen kleineren Anteil von 5% zum globalen Markt für Neoantigen-Krebsimpfstoffe bei, wobei anhaltende Herausforderungen im Zusammenhang mit der Gesundheitsinfrastruktur und dem begrenzten Zugang zu fortschrittlichen Onkologiebehandlungen bestehen. Dennoch zeigt die Region ein wachsendes Potenzial durch zunehmende staatliche Gesundheitsinvestitionen, Kooperationen mit globalen Biotech-Unternehmen und verbesserte diagnostische Fähigkeiten. Mit steigendem Bewusstsein für personalisierte Krebstherapien und verbesserter Immuntherapie-Infrastruktur wird erwartet, dass die Region in den kommenden Jahren ihren Marktanteil schrittweise erhöhen wird, was zum globalen Wachstum von Neoantigen-basierten Krebsimpfstoffen beiträgt.
Marktsegmentierungen:
Nach Krebsart:
- Nicht-kleinzelliges Lungenkarzinom (NSCLC)
- Melanom
- Darmkrebs
- Eierstockkrebs
Nach Technologieplattform:
- RNA-basierte Impfstoffe
- DNA-basierte Impfstoffe
- Peptid-basierte Impfstoffe
- Viral-Vektor-basierte Impfstoffe
Nach Endverbraucher:
- Krankenhäuser
- Forschungsinstitute
- Krebsspezialkliniken
- Pharma- und Biotechnologieunternehmen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Neoantigen-basierte personalisierte Krebsimpfstoffe wird von führenden Akteuren wie BioNTech SE, Moderna, CureVac AG, Gritstone Bio, Transgene S.A., Evaxion Biotech, Elicio Therapeutics, Agenus Inc., Nouscom und anderen geprägt. Diese Organisationen nutzen fortschrittliche mRNA-, Viral-Vektor- und Peptid-Plattformen, um individuelle Krebsimpfstoffe zu entwickeln, die auf patientenspezifische Tumormutationen zugeschnitten sind. Die Wettbewerbsintensität ergibt sich aus der schnellen Pipeline-Erweiterung über mehrere Krebsarten hinweg und aggressiven Investitionen in Genomsequenzierung, Bioinformatik und Produktionsinfrastruktur, um eine skalierbare Produktion von Neoantigen-Impfstoffen zu ermöglichen. Strategische Partnerschaften zwischen großen Pharmaunternehmen und Biotech-Firmen beschleunigen die F&E, während Erfolge in klinischen Studien und regulatorische Fortschritte die Marktglaubwürdigkeit erhöhen. Infolgedessen sind Unternehmen mit bewährten technischen Plattformen, starker F&E-Kapazität und flexiblen Produktionsprotokollen am besten positioniert, um Marktanteile in diesem sich schnell entwickelnden Bereich zu erobern.
Analyse der Hauptakteure
- BioNTech SE
- Moderna, Inc.
- CureVac AG
- Gritstone Bio, Inc.
- Elicio Therapeutics
- Evaxion Biotech
- Agenus Inc.
- Transgene S.A.
- Imugene Ltd.
- OSE Immunotherapeutics SA
Aktuelle Entwicklungen
- Im März 2025 dosierte Everest Medicines den ersten Patienten mit seinem intern entwickelten personalisierten mRNA-Krebsimpfstoff EVM16.
- Im Januar 2025 ging myNEO Therapeutics eine Partnerschaft mit der University of Liverpool ein, um eine Phase-1-Studie eines personalisierten therapeutischen Krebsimpfstoffs gegen nicht-kleinzelligen Lungenkrebs zu starten.
- Im Juni 2025 berichteten Transgene S.A. und sein Partner NEC über ein dauerhaftes 24-monatiges krankheitsfreies Überleben und anhaltende T-Zell-Antworten bei Patienten, die mit ihrem individualisierten Krebsimpfstoff TG4050 behandelt wurden.
- Im Jahr 2025 setzte Moderna, Inc. in Partnerschaft mit Merck & Co. die Weiterentwicklung ihres individualisierten Neoantigen-Impfstoffs mRNA-4157/V940 fort, der sich nun in der Phase-III-Bewertung für verschiedene Tumortypen befindet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Krebsart, Technologieplattform, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Anzahl der klinischen Studien für personalisierte Neoantigen-Impfstoffe wird voraussichtlich erheblich zunehmen, wodurch das Spektrum der behandelten Krebsarten erweitert wird.
- Fortschritte in der Bioinformatik, der Next-Generation-Sequenzierung und der maschinellen Lernmethoden zur Neoantigen-Vorhersage werden die Genauigkeit und Geschwindigkeit der Antigenauswahl verbessern, wodurch die Zeit von der Tumorentnahme bis zur Impfstoffverabreichung verkürzt wird.
- Technologien zur Impfstoffverabreichung (z. B. Lipid-Nanopartikel, dendritische Zell- oder liposomale Plattformen) werden sich weiterentwickeln, um die Immunogenität und Sicherheit zu verbessern und effizientere und patientenfreundlichere Behandlungsregime zu ermöglichen.
- Die Kombination von Neoantigen-Impfstoffen mit immunmodulatorischen Therapien (z. B. Immun-Checkpoint-Inhibitoren) wird die therapeutische Gesamtwirksamkeit erhöhen und helfen, Mechanismen der Tumorimmunresistenz zu überwinden.
- Die Ausweitung auf Anwendungen in der adjuvanten und Erhaltungstherapie (nach Operationen oder zur Verhinderung eines Rückfalls) wird die Anwendungsfälle über fortgeschrittenen Krebs hinaus erweitern und die Patientenzahl vergrößern.
- Neue regulatorische Rahmenbedingungen und die wachsende Anerkennung personalisierter Immuntherapien werden die Zulassungspfade beschleunigen und die Markteinführungszeit für neue Neoantigen-Impfstoffe verkürzen.
- Erhöhte Zusammenarbeit zwischen Biotechnologieunternehmen und akademischen Forschungszentren weltweit wird Innovationen vorantreiben, die geografische Verteilung klinischer Studien diversifizieren und die globale Akzeptanz beschleunigen.
- Reduzierte Herstellungskosten, bedingt durch den Ausbau von Produktionsanlagen für mRNA- und peptidbasierte Impfstoffe, werden die Erschwinglichkeit verbessern und den Zugang in aufstrebenden Märkten erhöhen.
- Das zunehmende Bewusstsein von Patienten und Ärzten für Präzisionsonkologie und personalisierte Immuntherapie wird die Marktnachfrage und Akzeptanz von Neoantigen-basierten Behandlungen steigern.
- Die kontinuierliche Demonstration eines langanhaltenden Immungedächtnisses und dauerhafter Reaktionen in klinischen Studien wird das Vertrauen in Neoantigen-Impfstoffe als eine gängige therapeutische Option stärken und die Akzeptanz fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für neoantigenbasierte personalisierte Krebs-Therapeutika-Impfstoffe und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für neoantigenbasierte personalisierte Krebsimmuntherapeutika zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der auf Neoantigenen basierenden personalisierten Krebs-Therapeutika-Impfstoffe hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für neoantigenbasierte personalisierte Krebs-Therapeutika-Impfstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für neoantigenbasierte personalisierte Krebs-Therapeutika-Impfstoffe?
Welche Region hatte 2024 den größten Anteil am Markt für neoantigenbasierte personalisierte Krebs-Therapeutika-Impfstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 357.16 million → 2032: USD 1078.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Drivers
- 3.3 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Restraints & Challenges
- 3.4 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für neoantigenbasierte personalisierte therapeutische Krebsimpfstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
