
Marktübersicht:
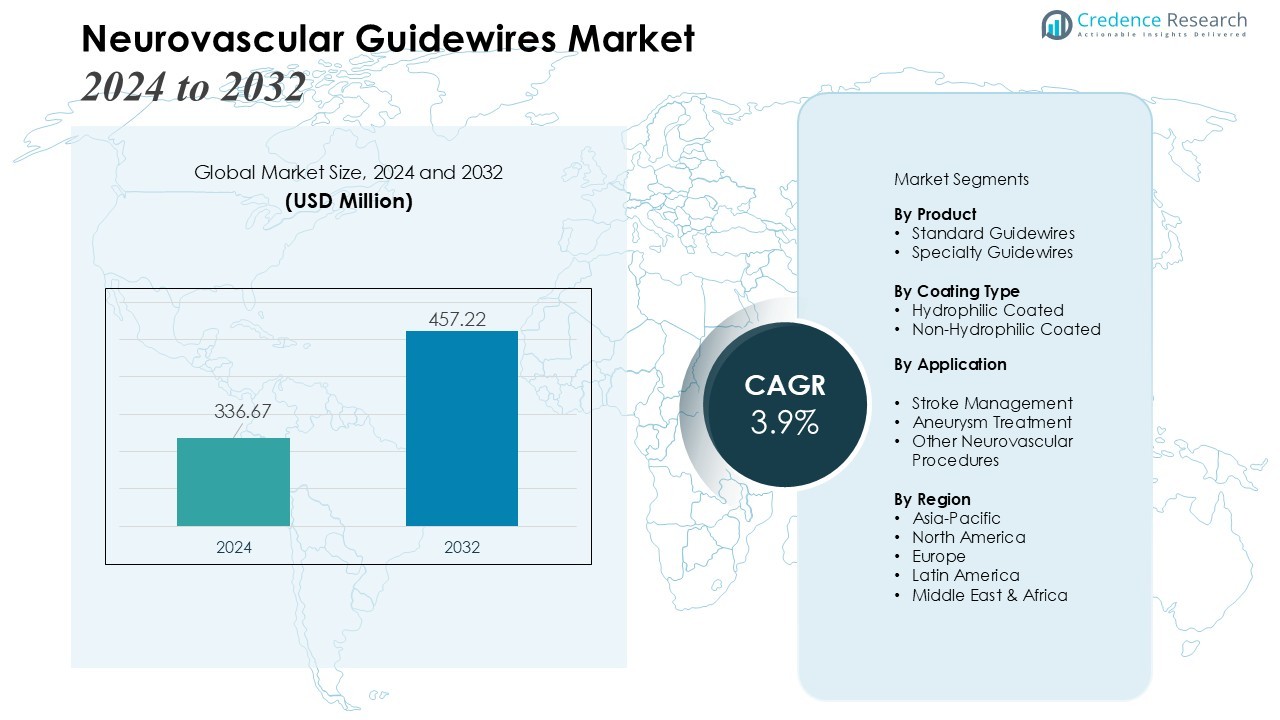
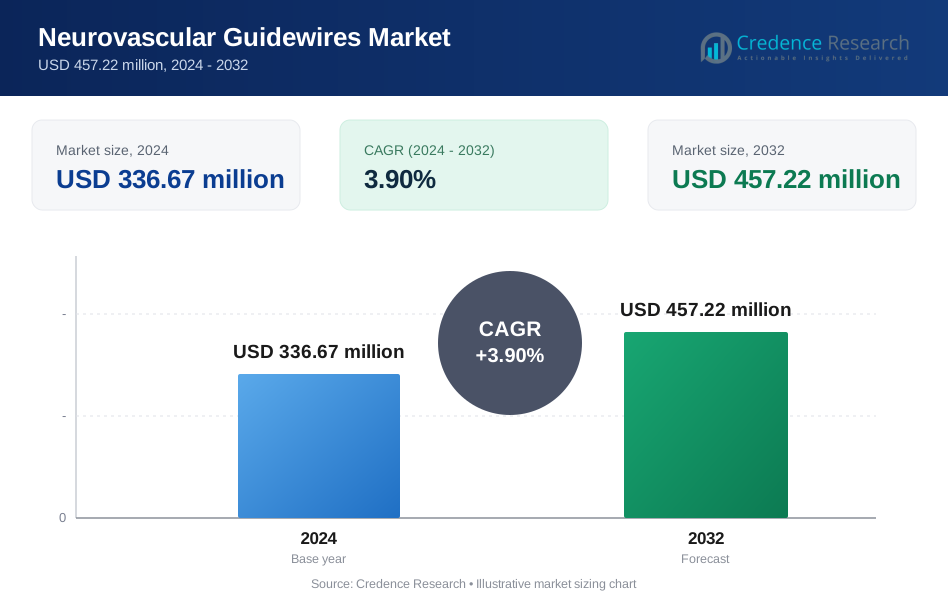
Die Marktgröße für neurovaskuläre Führungsdrähte wurde im Jahr 2024 auf 336,67 Millionen USD geschätzt und wird voraussichtlich bis 2032 457,22 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 3,9 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für neurovaskuläre Führungsdrähte 2024 | USD 336,67 Millionen |
| Neurovaskuläre Führungsdrähte Markt, CAGR | 3,9% |
| Marktgröße für neurovaskuläre Führungsdrähte 2032 | USD 457,22 Millionen |
Der Markt wird durch die zunehmende Akzeptanz minimalinvasiver Verfahren, technologische Fortschritte im Design von Führungsdrähten und verbesserte Bildgebungstechniken, die die Verfahrenssicherheit und -ergebnisse verbessern, angetrieben. Steigendes Bewusstsein für neurovaskuläre Erkrankungen, zunehmende Gesundheitsausgaben und günstige regulatorische Rahmenbedingungen unterstützen die Marktexpansion weiter. Darüber hinaus treibt die Nachfrage nach patientenspezifischen und leistungsstarken Führungsdrähten in komplexen neurointerventionellen Eingriffen Innovation und Akzeptanz in Krankenhäusern und spezialisierten Kliniken weltweit voran.
Regional dominiert Nordamerika den Markt, was auf eine ausgereifte neurointerventionelle Infrastruktur, eine hohe Inzidenz von neurovaskulären Erkrankungen und unterstützende Erstattungspolitiken zurückzuführen ist. Europa hält den zweitgrößten Anteil, angetrieben durch fortschrittliche Gesundheitseinrichtungen und die zunehmende Akzeptanz endovaskulärer Verfahren. Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, unterstützt durch steigende Gesundheitsinvestitionen, zunehmende Prävalenz neurovaskulärer Erkrankungen und wachsendes Bewusstsein in Ländern wie China und Indien.
Markteinblicke:
- Der Markt für neurovaskuläre Führungsdrähte wurde im Jahr 2024 auf 336,67 Millionen USD geschätzt und soll bis 2032 457,22 Millionen USD erreichen, was einem CAGR von 3,9 % entspricht.
- Die steigende Inzidenz von Schlaganfällen, zerebralen Aneurysmen und anderen neurovaskulären Erkrankungen treibt die Nachfrage nach präzisen und zuverlässigen Führungsdrähten in Krankenhäusern und spezialisierten Kliniken an.
- Technologische Fortschritte verbessern Flexibilität, Drehmomentkontrolle und Nachverfolgbarkeit, ermöglichen eine sicherere Navigation durch komplexe Gefäßstrukturen und reduzieren prozedurale Komplikationen.
- Die Einführung minimal-invasiver neuro-interventioneller Verfahren ermöglicht es Ärzten, Eingriffe mit geringerem Patiententrauma, kürzeren Erholungszeiten und höherer Effizienz durchzuführen.
- Der Ausbau der Gesundheitsinfrastruktur, staatliche Initiativen und Erstattungspolitiken unterstützen einen breiteren Zugang zu fortschrittlichen Führungsdrähten, insbesondere in aufstrebenden Märkten.
- Hohe Kosten für fortschrittliche Führungsdrähte und strenge regulatorische Anforderungen stellen Herausforderungen dar, die die Einführung in budgetempfindlichen Krankenhäusern einschränken und die Produktzulassungszeiten verlängern.
- Nordamerika hält 38 % des Marktes aufgrund der ausgereiften Gesundheitsinfrastruktur, Europa trägt 28 % bei, angetrieben durch die Endovaskular-Adoption, und der asiatisch-pazifische Raum macht 22 % aus und entwickelt sich zur am schnellsten wachsenden Region mit steigenden Investitionen und Bewusstsein.
 Markttreiber:
Steigende Prävalenz neurovaskulärer Erkrankungen und zunehmende Patientennachfrage
Der Markt für neurovaskuläre Führungsdrähte verzeichnet starkes Wachstum aufgrund der zunehmenden Inzidenz von Schlaganfällen, zerebralen Aneurysmen und anderen neurovaskulären Erkrankungen weltweit. Krankenhäuser und spezialisierte Kliniken benötigen präzise und zuverlässige Führungsdrähte, um den Erfolg von Eingriffen und die Patientenergebnisse zu verbessern. Sie ermöglichen es Ärzten, komplexe Gefäßstrukturen sicher und effizient zu navigieren und so der steigenden Nachfrage nach fortschrittlichen neuro-interventionellen Verfahren gerecht zu werden. Die wachsende Patientenzahl, die minimal-invasive Behandlungen sucht, unterstützt die Marktexpansion weiter.
- Zum Beispiel berichtete die Website der National Institutes of Health (NIH), dass der Artiria Medical SmartGUIDE 0,014-Zoll-Führungsdraht erfolgreich verwendet wurde, um das Zielgefäß in 24 von 25 Fällen unabhängig zu erreichen, was eine technische Erfolgsquote von 96 % bei verschiedenen komplexen neurointerventionellen Verfahren, einschließlich Aneurysma- und AVM-Embolisation, erreichte.
Fortschritte in der Führungsdrahttechnologie und verbesserte Geräteleistung
Technologische Innovationen treiben den Markt an, indem sie die Flexibilität, Drehmomentkontrolle und Nachverfolgbarkeit von Führungsdrähten verbessern. Hersteller entwickeln kontinuierlich Hochleistungsgeräte, die eine sichere Navigation durch gewundene Gefäßwege ermöglichen. Dies hilft, prozedurale Komplikationen zu reduzieren und die Operationszeiten zu verkürzen, was die Vorliebe der Ärzte für Premiumprodukte erhöht. Verbesserte Haltbarkeit und Biokompatibilität machen Führungsdrähte besser geeignet für komplexe Eingriffe und stärken die Marktakzeptanz.
- Zum Beispiel integrieren viele Allzweck-hydrophile Führungsdrähte (wie solche mit Beschichtungen aus Polyvinylpyrrolidon (PVP) oder das Medtronic Dura-Trac-System) eine biokompatible Polymerbeschichtung, die bei Nässe den Reibungskoeffizienten dramatisch auf bis zu 0,01 reduziert (im Vergleich zu 0,3-0,4 bei unbeschichteten Drähten), was eine reibungslosere Geräteführung bei empfindlichen Gefäßverfahren erleichtert.
Zunehmende Einführung minimal-invasiver neuro-interventioneller Verfahren
Der Markt profitiert von der globalen Umstellung auf minimalinvasive neurovaskuläre Behandlungen. Sie ermöglicht es Ärzten, Eingriffe mit weniger Patiententrauma, kürzeren Erholungszeiten und einem geringeren Risiko von Komplikationen durchzuführen. Krankenhäuser übernehmen zunehmend diese Verfahren, um Effizienz und Patientenzufriedenheit zu verbessern. Das steigende Bewusstsein unter Klinikern für die Vorteile endovaskulärer Behandlungen unterstützt die stetige Nachfrage nach fortschrittlichen Führungsdrähten.
Erweiterung der Gesundheitsinfrastruktur und staatliche Unterstützung
Das Wachstum von Gesundheitseinrichtungen, insbesondere in aufstrebenden Volkswirtschaften, treibt die Nachfrage nach spezialisierten Medizinprodukten an. Es gewährleistet eine breitere Verfügbarkeit von neuro-interventionellen Diensten und den Zugang zu fortschrittlichen Führungsdrähten. Regierungsinitiativen zur Förderung der Schlaganfallversorgung, Finanzierung von neurovaskulärer Forschung und Erstattungspolitiken ermutigen Krankenhäuser, in hochwertige Geräte zu investieren. Dieses Rahmenwerk stärkt die Marktdurchdringung und das langfristige Wachstumspotenzial.
Markttrends:
Zunehmender Fokus auf hochpräzise und patientenspezifische neurovaskuläre Führungsdrähte
Der Markt für neurovaskuläre Führungsdrähte zeigt einen klaren Trend zu hochpräzisen Geräten, die für patientenspezifische Anwendungen entwickelt wurden. Sie ermöglichen es Ärzten, komplexe Gefäßstrukturen mit größerer Genauigkeit zu navigieren, was Verfahrenskomplikationen reduziert und klinische Ergebnisse verbessert. Hersteller investieren in Forschung und Entwicklung, um Führungsdrähte mit verbesserter Flexibilität, Drehmomentkontrolle und Biokompatibilität zu produzieren. Krankenhäuser und spezialisierte Kliniken bevorzugen diese fortschrittlichen Produkte, um der steigenden Nachfrage nach sichereren und effektiveren neuro-interventionellen Verfahren gerecht zu werden. Die Einführung von Geräten, die auf spezifische Bedingungen wie Aneurysmen und ischämische Schlaganfälle zugeschnitten sind, nimmt weiter zu.
- Zum Beispiel bietet Abbotts Hi-Torque-Führungsdraht eine hervorragende Drehmomentkontrolle und Spitzenhaltbarkeit, die die Navigation durch herausfordernde koronare Läsionen erleichtern und Verfahren potenziell straffen kann.
Integration fortschrittlicher Bildgebungstechniken und digitaler Lösungen in neurovaskuläre Verfahren
Der Markttrend betont die Integration fortschrittlicher Bildgebungstechnologien mit Führungsdrahtsystemen, um die Verfahrenspräzision zu verbessern. Es unterstützt die Echtzeit-Visualisierung während der Eingriffe, sodass Ärzte fundierte Entscheidungen treffen und die Behandlungseffizienz verbessern können. Die wachsende Akzeptanz von robotergestützten Neuro-Interventionen und digitalen Navigationsplattformen erhöht die Nachfrage nach kompatiblen Führungsdrähten. Gesundheitsdienstleister investieren in Lösungen, die die Operationszeiten verkürzen und das Patientenrisiko minimieren. Kontinuierliche technologische Kooperationen zwischen Geräteherstellern und medizinischen Einrichtungen treiben Innovationen voran und erweitern das Produktangebot. Der Fokus auf digital unterstützte Verfahren spiegelt das Engagement der Branche wider, die Qualität der Patientenversorgung und die klinischen Ergebnisse zu verbessern.
- Zum Beispiel verfügt Strykers Synchro 2 Führungsdraht über eine Platin/Wolfram-Legierungsspule für die fluoroskopische Visualisierung, die eine Echtzeit-Gefäßnavigation ermöglicht, und hat einen Durchmesser von 0,014 Zoll für die Kompatibilität mit Mikrokathetern.
Analyse der Marktchancen und -herausforderungen:
Hohe Kosten für fortschrittliche neurovaskuläre Führungsdrähte begrenzen die Akzeptanz
Der Markt für neurovaskuläre Führungsdrähte steht vor Herausforderungen aufgrund der hohen Kosten für fortschrittliche und spezialisierte Geräte. Dies begrenzt die Akzeptanz, insbesondere in kleineren Krankenhäusern und Kliniken mit Budgetbeschränkungen. Die Kosten für die Integration hochpräziser Führungsdrähte mit Bildgebungssystemen können die weit verbreitete Nutzung einschränken. Gesundheitsdienstleister müssen die Gerätekosten mit der Verfahrenseffizienz und den Patientenergebnissen in Einklang bringen. Preisempfindliche Märkte in Entwicklungsländern könnten aufgrund des begrenzten Zugangs zu Premiumprodukten ein langsameres Wachstum erfahren.
Strenge regulatorische Anforderungen und komplexe Zulassungsverfahren
Der Markt setzt sich mit strengen regulatorischen Rahmenbedingungen auseinander, die medizinische Geräte in mehreren Regionen betreffen. Hersteller müssen strenge Sicherheits-, Wirksamkeits- und Qualitätsstandards erfüllen, bevor ein Produkt zugelassen wird. Verlängerte Test- und Zertifizierungsprozesse können Produkteinführungen verzögern und die Markteintrittszeiten beeinflussen. Die Navigation durch unterschiedliche Vorschriften in verschiedenen Regionen erhöht die betriebliche Komplexität und Kosten. Unternehmen müssen in Compliance und klinische Validierung investieren, um die Marktglaubwürdigkeit zu erhalten und Wachstum zu sichern.
Marktchancen:
Expansion in aufstrebende Märkte mit wachsender Gesundheitsinfrastruktur
Der Markt für neurovaskuläre Führungsdrähte bietet erhebliche Chancen in aufstrebenden Regionen mit wachsender Gesundheitsinfrastruktur. Er ermöglicht es Krankenhäusern und Kliniken, fortschrittliche neurointerventionelle Verfahren zu übernehmen und die Patientenergebnisse zu verbessern. Das steigende Bewusstsein für Schlaganfälle und zerebrale Aneurysmen schafft Nachfrage nach hochwertigen Führungsdrähten. Regierungen in Entwicklungsländern unterstützen Investitionen in die neurovaskuläre Versorgung und bieten Anreize für die Modernisierung des Gesundheitswesens. Unternehmen können diese Märkte nutzen, um die Durchdringung zu erhöhen und strategische Partnerschaften mit lokalen Anbietern aufzubauen. Die Erweiterung der Versicherungsschutz- und Erstattungsschemata erleichtert zusätzlich die Einführung von Premium-Geräten.
Innovation im Gerätdesign und Integration mit digitalen Gesundheitslösungen
Der Markt profitiert von Chancen bei der Entwicklung von Führungsdrähten der nächsten Generation mit verbesserter Leistung und Kompatibilität mit digitalen Gesundheitstechnologien. Er unterstützt Echtzeit-Bildgebung, robotergestützte Eingriffe und patientenspezifische Verfahrensplanung. Forschung und Entwicklung, die sich auf biokompatible Materialien und hochpräzise Navigation konzentrieren, erweitern die Produktportfolios. Kooperationen zwischen Herstellern und medizinischen Einrichtungen fördern Innovation und klinische Validierung. Unternehmen können sich durch spezialisierte Angebote für komplexe neurovaskuläre Verfahren differenzieren. Die Nachfrage nach sichereren, schnelleren und effizienteren Eingriffen stärkt das langfristige Wachstumspotenzial.
Marktsegmentierungsanalyse:
Nach Produkt
Der Markt für neurovaskuläre Führungsdrähte umfasst Standard-Führungsdrähte und Spezial-Führungsdrähte, die für komplexe Eingriffe entwickelt wurden. Es gibt eine starke Akzeptanz von Spezial-Führungsdrähten aufgrund ihrer verbesserten Flexibilität und Drehmomentkontrolle, die es Ärzten ermöglichen, gewundene Gefäßwege sicher zu navigieren. Standard-Führungsdrähte halten eine stetige Nachfrage bei Routineverfahren aufrecht und bieten kostengünstige Lösungen für Krankenhäuser und Kliniken. Hochleistungsprodukte, die für patientenspezifische Behandlungen entwickelt wurden, treiben weiterhin Innovation und Differenzierung auf dem Markt voran.
- Zum Beispiel verbessert der neurovaskuläre Führungsdraht CHIKAI X10 von Asahi Intecc den Zugang und die Kontrolle durch verbesserte Drehmomentreaktion bei komplexen Verfahren.
Nach Beschichtungsart
Führungsdrähte werden in hydrophile und nicht-hydrophile Beschichtungen unterteilt. Hydrophil beschichtete Führungsdrähte werden für komplexe neurointerventionelle Verfahren bevorzugt, da sie eine reibungslosere Navigation durch Gefäße ermöglichen, die Reibung reduzieren und die Erfolgsraten der Verfahren verbessern. Nicht-hydrophile Führungsdrähte bleiben für Standardinterventionen relevant und bieten zuverlässige Leistung zu niedrigeren Kosten. Die Wahl der Beschichtung beeinflusst die Akzeptanz, die Effizienz der Verfahren und die allgemeinen klinischen Ergebnisse, was die Notwendigkeit maßgeschneiderter Lösungen für verschiedene Interventionsarten unterstreicht.
- Zum Beispiel verbessert der für den neurovaskulären Einsatz konzipierte Avigo Hydrophilic Guidewire von Medtronic die Nachverfolgung und Unterstützung beim Überqueren mit seiner stabilen hydrophilen Beschichtung über eine Länge von 200 cm.
Nach Anwendung
Der Markt segmentiert Anwendungen in Aneurysma-Behandlung, Schlaganfall-Management und andere neurovaskuläre Verfahren. Es gibt eine steigende Nachfrage im Schlaganfall-Management aufgrund steigender Inzidenzraten und der Präferenz für minimalinvasive Eingriffe. Auch die Aneurysma-Behandlung trägt erheblich bei, angetrieben durch technologische Fortschritte und höhere Anforderungen an die Verfahrenspräzision. Andere Anwendungen, einschließlich arteriovenöser Malformationen und Gefäßrekanalisation, bieten Wachstumspotenzial durch spezialisierte Führungsdraht-Designs. Krankenhäuser und spezialisierte Kliniken investieren in anwendungsspezifische Führungsdrähte, um Behandlungsergebnisse zu optimieren und die Verfahrenssicherheit zu erhöhen.
Segmentierungen:
Nach Produkt
- Standard-Führungsdrähte
- Spezial-Führungsdrähte
Nach Beschichtungstyp
- Hydrophil beschichtet
- Nicht-hydrophil beschichtet
Nach Anwendung
- Schlaganfall-Management
- Aneurysma-Behandlung
- Andere neurovaskuläre Verfahren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- UK
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Nordamerika führt mit größtem Marktbeitrag
Nordamerika macht 38% des globalen Neurovaskulären Führungsdrahtmarktes aus und hält den größten regionalen Beitrag. Die Region profitiert von einem ausgereiften Gesundheitssystem und einer hohen Prävalenz neurovaskulärer Störungen. Sie nutzt gut etablierte neuro-interventionelle Einrichtungen und eine umfangreiche Einführung minimalinvasiver Verfahren. Starke Erstattungsrahmen ermutigen Krankenhäuser und Kliniken, in fortschrittliche Führungsdrähte zu investieren. Forschungsinstitutionen und Kooperationen mit Medizinprodukteherstellern treiben kontinuierliche Innovationen voran. Das steigende Bewusstsein unter Klinikern für Präzisionsgeräte stärkt die Nachfrage weiter.
Europa zeigt starke Präsenz bei der Einführung neurovaskulärer Geräte
Europa hält 28% des globalen Neurovaskulären Führungsdrahtmarktes und zeigt ein stetiges Wachstum aufgrund der weit verbreiteten Nutzung endovaskulärer Techniken. Es bietet Gesundheitsdienstleistern Zugang zu innovativen Führungsdrahttechnologien, die die Verfahrensausgänge verbessern. Regierungsinitiativen zur Förderung der Schlaganfallversorgung und neurovaskulärer Forschung verbessern die Geräteakzeptanz. Klinische Schulungsprogramme für Ärzte erleichtern die breitere Nutzung minimalinvasiver Eingriffe. Der Fokus auf Patientensicherheit und verbesserte Verfahrenseffizienz erhält die Nachfrage. Deutschland, Frankreich und das Vereinigte Königreich tragen erheblich zum regionalen Umsatz bei.
Asien-Pazifik wird zur am schnellsten wachsenden Region mit expandierenden Möglichkeiten
Der asiatisch-pazifische Raum trägt 22% zum globalen Markt für neurovaskuläre Führungsdrähte bei und erweist sich als die am schnellsten wachsende Region. Es gibt eine steigende Prävalenz von neurovaskulären Erkrankungen und eine expandierende Gesundheitsinfrastruktur. Regierungsprogramme und erhöhte Investitionen im Gesundheitswesen unterstützen die Einführung fortschrittlicher neuro-interventioneller Verfahren. Schulungsinitiativen für medizinisches Fachpersonal verbessern die Nutzung der Geräte und den Erfolg der Verfahren. Steigendes Patientenbewusstsein und wachsende städtische Gesundheitszentren stärken das Marktpotenzial. China, Indien und Japan treiben die regionale Expansion und das langfristige Wachstum voran.
Analyse der Hauptakteure:
- Bristol-Myers Squibb
- F. Hoffmann-La Roche Ltd
- Novartis AG
- Pfizer
- Teva Pharmaceuticals
- Viatris
- Baxter
- Hikma Pharmaceuticals
- Sun Pharmaceutical Industries
- Cipla
Wettbewerbsanalyse:
Der Markt für neurovaskuläre Führungsdrähte zeichnet sich durch eine wettbewerbsintensive Landschaft aus, in der sich die Hauptakteure auf Innovation, Produktdifferenzierung und strategische Kooperationen konzentrieren. Er umfasst führende Unternehmen wie Medtronic, Stryker Corporation, Boston Scientific Corporation, Terumo Corporation und MicroVention, die das Marktwachstum durch Forschung und Entwicklung von Hochleistungsführungsdrähten vorantreiben. Unternehmen legen Wert auf fortschrittliche Designs, verbesserte Flexibilität und Kompatibilität mit bildgebenden und robotergestützten Interventionen, um den klinischen Anforderungen gerecht zu werden. Strategische Partnerschaften mit Krankenhäusern und Gesundheitseinrichtungen ermöglichen es den Herstellern, ihre Marktreichweite zu erweitern und die Markenpräsenz zu stärken. Wettbewerbsfähige Preisgestaltung, starke Vertriebsnetze und kontinuierliche Produkteinführungen verbessern die Marktpositionierung weiter. Regionale Akteure konzentrieren sich auch auf die lokale Produktion und Schulungsprogramme, um die Akzeptanz in aufstrebenden Märkten zu erhöhen. Insgesamt fördert der Wettbewerb auf dem Markt für neurovaskuläre Führungsdrähte Innovationen, verbessert die Verfahrensresultate und gewährleistet die Verfügbarkeit spezialisierter Lösungen für komplexe neurovaskuläre Interventionen weltweit.
Jüngste Entwicklungen:
- Im Juli 2025 ging Bristol-Myers Squibb eine Partnerschaft mit Bain Capital ein, um ein neues Unternehmen zu gründen, das sich auf innovative Immuntherapien konzentriert.
- Im Juni 2025 ging Bristol-Myers Squibb eine globale strategische Partnerschaft mit BioNTech ein, um den bispezifischen Antikörper BNT327 für solide Tumore gemeinsam zu entwickeln und zu vermarkten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Beschichtungstyp, Anwendung und Region. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in Italien auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird eine fortgesetzte Einführung minimal-invasiver neurovaskulärer Verfahren in Krankenhäusern und spezialisierten Kliniken erleben.
- Leistungsstarke Führungsdrähte mit verbesserter Flexibilität und Drehmomentkontrolle werden die Präferenz unter Ärzten antreiben.
- Die Integration von Führungsdrähten mit fortschrittlichen Bildgebungssystemen und digitalen Navigationsplattformen wird die Verfahrensgenauigkeit verbessern.
- Die Entwicklung patientenspezifischer Führungsdrähte für komplexe Eingriffe wird die Behandlungsoptionen erweitern.
- Aufstrebende Märkte werden aufgrund der wachsenden Gesundheitsinfrastruktur und des gestiegenen Bewusstseins für neurovaskuläre Erkrankungen ein schnelles Wachstum erleben.
- Strategische Kooperationen zwischen Herstellern und medizinischen Einrichtungen werden Innovation und klinische Validierung beschleunigen.
- Schulungsprogramme für Kliniker zu fortgeschrittenen neuro-interventionellen Techniken werden die breitere Einführung spezialisierter Führungsdrähte unterstützen.
- Biokompatible Materialien und langlebige Beschichtungen werden die Sicherheit und Erfolgsraten von Verfahren verbessern.
- Krankenhäuser werden zunehmend in Premium-Führungsdrähte investieren, um die Effizienz zu steigern, Komplikationen zu reduzieren und Patientenergebnisse zu optimieren.
- Technologische Fortschritte, gepaart mit steigender Nachfrage nach sichereren und schnelleren Eingriffen, werden das langfristige Marktpotenzial stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße des Neurovaskulären Führungsdrahtmarktes und welches Wachstum wird bis 2032 erwartet?
Welche Faktoren treiben das Wachstum des Marktes für neurovaskuläre Führungsdrähte an?
Welche Produktsegmente werden im Neurovaskulären Führungsdrähte-Markt am häufigsten verwendet?
Welche Regionen halten bedeutende Anteile am Markt für neurovaskuläre Führungsdrähte?
Wer sind die Hauptakteure auf dem Markt für neurovaskuläre Führungsdrähte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für neurovaskuläre Führungsdrähte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für neurovaskuläre Führungsdrähte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 336.67 million → 2032: USD 457.22 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für neurovaskuläre Führungsdrähte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für neurovaskuläre Führungsdrähte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für neurovaskuläre Führungsdrähte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für neurovaskuläre Führungsdrähte Market Drivers
- 3.3 Markt für neurovaskuläre Führungsdrähte Market Restraints & Challenges
- 3.4 Markt für neurovaskuläre Führungsdrähte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für neurovaskuläre Führungsdrähte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für neurovaskuläre Führungsdrähte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für neurovaskuläre Führungsdrähte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für neurovaskuläre Führungsdrähte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für neurovaskuläre Führungsdrähte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für neurovaskuläre Führungsdrähte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für neurovaskuläre Führungsdrähte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für neurovaskuläre Führungsdrähte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für neurovaskuläre Führungsdrähte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für neurovaskuläre Führungsdrähte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für neurovaskuläre Führungsdrähte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für neurovaskuläre Führungsdrähte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für neurovaskuläre Führungsdrähte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für neurovaskuläre Führungsdrähte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für neurovaskuläre Führungsdrähte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für neurovaskuläre Führungsdrähte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für neurovaskuläre Führungsdrähte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für neurovaskuläre Führungsdrähte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für neurovaskuläre Führungsdrähte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
