
Marktübersicht
Die Größe des Marktes für orthopädische orthotische Geräte wurde im Jahr 2024 auf 63,03 Milliarden USD geschätzt und soll bis 2032 87,19 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,14 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für orthopädische orthotische Geräte 2024 | 63,03 Milliarden USD |
| Markt für orthopädische orthotische Geräte, CAGR | 4,14% |
| Marktgröße für orthopädische orthotische Geräte 2032 | 87,19 Milliarden USD |
Der Markt für orthopädische orthotische Geräte wird von wichtigen Akteuren wie Össur, DJO Global, Ottobock, Breg, Inc., DeRoyal Industries, Thuasne Group, Hanger, Inc., Fillauer LLC, Allard USA und Bauerfeind AG angeführt. Diese Unternehmen dominieren den Markt durch ihre umfangreichen Produktportfolios, fortschrittliche Technologieintegration und globale Präsenz. Nordamerika hält mit 38,6 % im Jahr 2024 den größten Marktanteil, angetrieben durch die hohe Prävalenz von Muskel-Skelett-Erkrankungen, eine alternde Bevölkerung und eine robuste Gesundheitsinfrastruktur. Europa folgt mit 30,2 %, angetrieben durch eine zunehmende ältere Bevölkerung und ein steigendes Gesundheitsbewusstsein. Die Region Asien-Pazifik verzeichnet ein rapides Wachstum und macht 20,4 % des Marktanteils aus, was auf die Verbesserung der Gesundheitssysteme und die steigende Nachfrage nach orthopädischen Lösungen in aufstrebenden Volkswirtschaften zurückzuführen ist. Diese Regionen, zusammen mit bedeutenden Investitionen in technologische Fortschritte, werden voraussichtlich das kontinuierliche Wachstum des Marktes für orthopädische orthotische Geräte vorantreiben.
Markteinblicke
- Die Größe des Marktes für orthopädische orthotische Geräte wurde 2024 auf 63,03 Milliarden USD geschätzt und soll bis 2032 87,19 Milliarden USD erreichen, bei einer CAGR von 4,14 %.
- Die zunehmende Belastung durch muskuloskelettale Erkrankungen und alternde Bevölkerungen weltweit treibt die Nachfrage an, wobei Fußorthesen 2024 mit einem Anteil von 32,5 % führend sind.
- Das steigende Interesse an präventiver Pflege und verbesserter Mobilität fördert die Akzeptanz von leichten, anpassbaren orthotischen Geräten, insbesondere bei älteren und körperlich aktiven Bevölkerungsgruppen.
- Große Unternehmen wie Össur, DJO Global, Ottobock, Breg, Inc. und andere erweitern ihre globale Präsenz und Produktinnovationen und stärken ihre Führungsposition in wichtigen Märkten.
- Regionale Dynamiken spiegeln wider, dass Nordamerika 2024 einen Anteil von 38,6 %, Europa 30,2 % und der asiatisch-pazifische Raum 20,4 % hält; Einschränkungen umfassen hohe Gerätekosten und begrenzte Versicherungsdeckung in aufstrebenden Regionen.
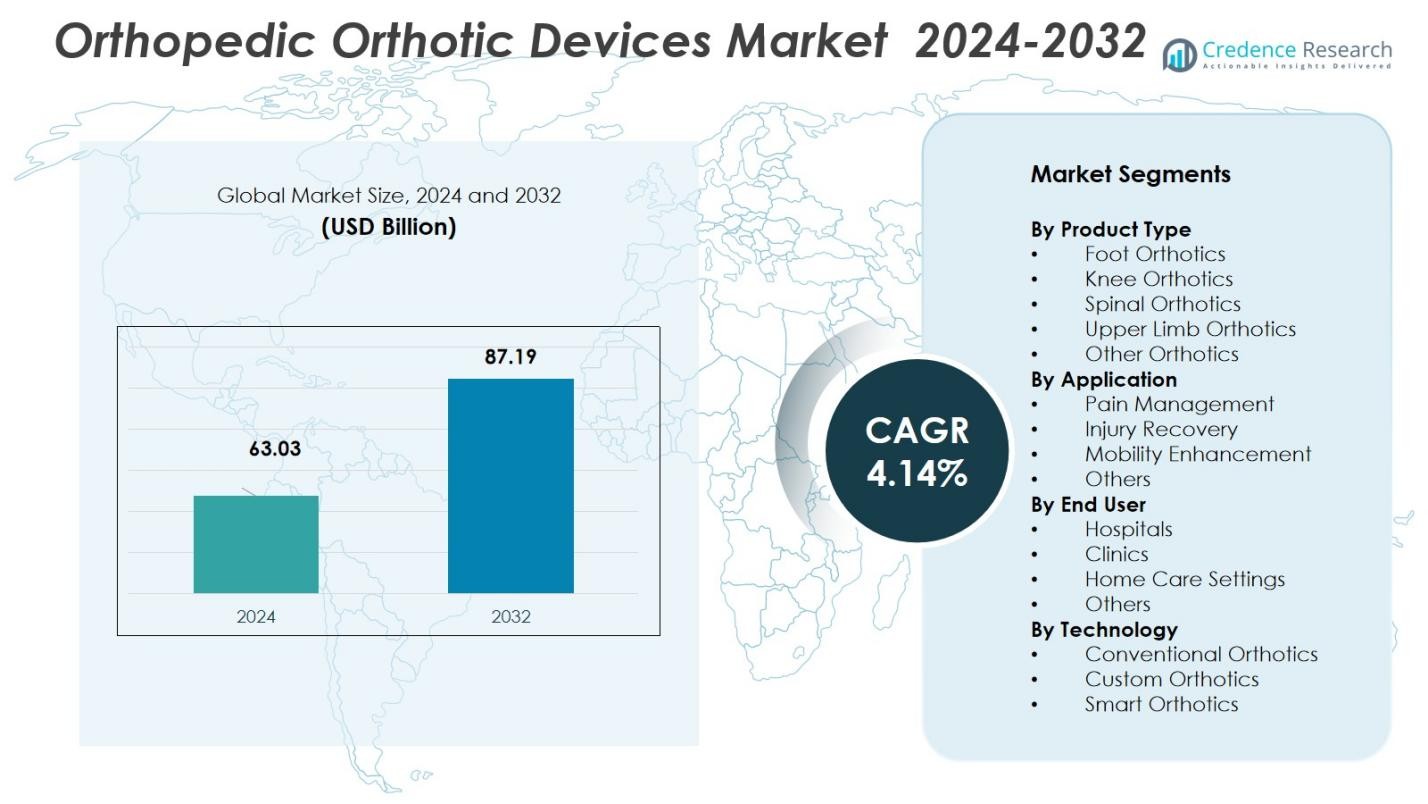 Marktsegmentierungsanalyse:
Nach Produkttyp
Das Fußorthesen-Teilsegment hält einen dominanten Anteil und macht 2024 nach Produkttyp 32,5 % des Marktes aus, angetrieben durch das wachsende Bewusstsein der Verbraucher für Fußgesundheit und die steigende Nachfrage nach Einlagen zur Vorbeugung oder Behandlung von Plantarfasziitis, Plattfüßen und diabetesbedingten Fußkomplikationen. Der zunehmende Fokus auf nicht-invasive muskuloskelettale Unterstützung und präventive orthopädische Pflege fördert die Akzeptanz von Fußorthesen sowohl bei Patienten als auch bei komfortsuchenden Verbrauchern. Gleichzeitig tragen die steigende Prävalenz von Fettleibigkeit, alternde Bevölkerungen und sportbedingte Fußverletzungen erheblich zum Nachfragewachstum für Fußorthesen weltweit bei.
- Zum Beispiel hat Superfeet maßgeschneiderte Einlagen mit 3D-Drucktechnologie eingeführt, um den Plantardruck zu reduzieren und den Komfort zu erhöhen, insbesondere für Diabetespatienten und Sportler, die präzise biomechanische Unterstützung benötigen.
Nach Anwendung
Innerhalb der Anwendungsssegmentierung erweist sich Schmerzmanagement als dominantes Teilsegment und hält 41,2 % des Marktanteils, angetrieben durch die steigende Inzidenz chronischer muskuloskelettaler Erkrankungen, Osteoarthritis und degenerativer Zustände weltweit. Die nicht-invasive Natur von orthotischen Geräten macht sie zu einer bevorzugten Erstlinienintervention, um Schmerzen zu lindern, die Gelenkausrichtung zu verbessern und Unterstützung zu bieten, ohne dass eine Operation erforderlich ist. Darüber hinaus verstärken die zunehmende geriatrische Bevölkerung und verlängerte sitzende Lebensstile die Nachfrage nach orthotischen Geräten, die darauf abzielen, Schmerzen zu managen und eine weitere Verschlechterung der muskuloskelettalen Gesundheit zu verhindern.
- Zum Beispiel ist die Unloader One-Knieorthese von Össur klinisch erwiesen, um Schmerzen zu reduzieren und die Mobilität für Osteoarthritis-Patienten zu verbessern, indem der Druck vom betroffenen Gelenk entlastet wird.
Nach Endbenutzer
Das Krankenhäuser-Endbenutzersegment behauptet seine Führungsposition als dominanter Kanal für orthopädische orthotische Geräte und hält 2024 47,3 % des Marktes, dank seiner gut etablierten Infrastruktur, der Verfügbarkeit von ausgebildeten orthopädischen Fachkräften und des hohen Patientenzuflusses für die Diagnose und Behandlung von muskuloskelettalen Erkrankungen. Krankenhäuser bleiben die primäre Empfehlung für orthotische Verschreibungen und Anpassungen, was ihre Position als größter Endbenutzer stärkt. Darüber hinaus stärken steigende orthopädische Fälle, die Nachfrage nach postoperativer Rehabilitation und die zunehmende Akzeptanz der orthotischen Therapie in Krankenhausumgebungen, insbesondere in entwickelten Gesundheitsmärkten, die Dominanz des Krankenhaussegments weiter.
Wichtige Wachstumsfaktoren
Zunehmende Häufigkeit von muskuloskelettalen Erkrankungen
Die steigende Häufigkeit von muskuloskelettalen Erkrankungen, wie Osteoarthritis, rheumatoide Arthritis und degenerative Gelenkerkrankungen, ist ein wesentlicher Wachstumsfaktor für den Markt für orthopädische Orthesen. Mit der Alterung der Weltbevölkerung nimmt die Inzidenz dieser Erkrankungen weiter zu, was zu einem größeren Patientenpool führt, der eine langfristige Betreuung und Unterstützung benötigt. Orthesen werden zunehmend zu einem integralen Bestandteil von Behandlungsplänen, da sie nicht-invasive Lösungen für Schmerzlinderung, Mobilitätsverbesserung und Verletzungsprävention bieten und somit die Nachfrage nach diesen Produkten in verschiedenen Regionen ankurbeln.
- Zum Beispiel sieht die GenuTrain-Kniebandage von Bauerfeind, die klinisch anerkannt ist für die Verbesserung der Stabilität und Unterstützung der Rehabilitation bei degenerativen Gelenkerkrankungen, eine zunehmende Verbreitung unter orthopädischen Patienten, die nicht-invasive Linderung suchen.
Wachsende Bewusstseinsbildung für präventive Gesundheitsversorgung
Mit einem zunehmenden Fokus auf präventive Gesundheitsversorgung werden Individuen proaktiver in der Verwaltung ihrer Gesundheit, insbesondere in Bezug auf das muskuloskelettale Wohlbefinden. Die Nachfrage nach Orthesen wird durch Aufklärungskampagnen und Bildung über die Vorteile frühzeitiger Interventionen bei der Behandlung von Gelenkschmerzen und der Prävention zukünftiger Verletzungen angetrieben. Da Verbraucher bestrebt sind, aktive Lebensstile zu pflegen und invasive Behandlungen oder Operationen zu vermeiden, steigt die Akzeptanz von orthopädischen Orthesen als präventive Maßnahme weiter an, was erheblich zur Marktexpansion beiträgt.
Fortschritte in der Materialtechnologie
Innovationen in Materialien und Fertigungstechniken revolutionieren den Markt für orthopädische Orthesen. Die Entwicklung von leichten, atmungsaktiven und langlebigen Materialien hat zu komfortableren und effektiveren Orthesen geführt. Neue Technologien, wie der 3D-Druck, verbessern die Anpassungsoptionen, was eine bessere Passform und verbesserte Leistung ermöglicht. Diese Fortschritte bieten erhöhten Komfort, bessere Patienten-Compliance und schnellere Erholungszeiten, was die Nachfrage nach orthopädischen Orthesen in verschiedenen demografischen Gruppen, insbesondere in der alternden Bevölkerung, weiter antreibt.
- Zum Beispiel hat Ottobock die C-Brace® entwickelt, eine mikroprozessorgesteuerte Orthese, die dynamische Unterstützung bietet und sich an unterschiedliche Gehbedingungen anpasst, wodurch Mobilität und Erholungsergebnisse verbessert werden.
Wichtige Trends & Chancen
Integration von Smart-Technologie
Einer der wichtigsten Trends auf dem Markt für orthopädische Orthesen ist die Integration von Smart-Technologie in Geräte zur Verbesserung der Funktionalität. Tragbare Orthesen, wie intelligente Einlagen und Bandagen, werden mit Sensoren ausgestattet, um Bewegung, Druck und andere relevante Metriken in Echtzeit zu verfolgen. Diese Daten werden verwendet, um den Fortschritt der Patienten zu überwachen, Behandlungspläne anzupassen und sogar weitere Verletzungen zu verhindern. Das wachsende Interesse an digitalen Gesundheitslösungen bietet Unternehmen eine bedeutende Gelegenheit, zu innovieren und intelligentere, personalisierte orthopädische Versorgung anzubieten.
- Zum Beispiel hat Zimmer Biomet intelligente orthopädische Implantate mit FDA-zugelassenen intelligenten Knieimplantaten entwickelt, die Echtzeitdaten liefern, um die Genesung der Patienten zu überwachen und Behandlungspläne zu optimieren.
Wachsende Nachfrage in aufstrebenden Märkten
Mit der Verbesserung der Gesundheitssysteme in aufstrebenden Volkswirtschaften wächst die Nachfrage nach orthopädischen Lösungen, einschließlich Orthesen. Steigende verfügbare Einkommen, der Ausbau der Gesundheitsinfrastruktur und ein zunehmender Fokus auf Lebensqualität haben zu einer Zunahme der Akzeptanz von orthopädischen Produkten in Regionen wie dem asiatisch-pazifischen Raum, Lateinamerika und dem Nahen Osten beigetragen. Mit der zunehmenden Häufigkeit chronischer Krankheiten, lebensstilbedingter Verletzungen und alternder Bevölkerungen in diesen Regionen gibt es erhebliches ungenutztes Potenzial für Wachstum im Markt für orthopädische Orthesen.
- Zum Beispiel bietet DePuy Synthes von Johnson & Johnson weltweit genutzte, hochwertige Knieimplantatsysteme in Indien an, wie die Modelle ATTUNE und SIGMA, die aufgrund ihres fortschrittlichen Designs und ihrer bewährten klinischen Ergebnisse weit verbreitet sind.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche orthopädische Geräte
Eine der größten Herausforderungen auf dem Markt für orthopädische Orthesen ist der hohe Preis für fortschrittliche, maßgeschneiderte orthopädische Lösungen. Während Innovationen in Materialien und intelligenter Technologie die Wirksamkeit und den Komfort der Geräte verbessern, erhöhen sie auch die Produktionskosten. Dies kann orthopädische Orthesen für einkommensschwächere Bevölkerungsgruppen und in Regionen mit begrenzten Gesundheitsbudgets weniger zugänglich machen. Die Notwendigkeit von Erschwinglichkeit und Versicherungsschutz bleibt ein bedeutendes Hindernis für die weitverbreitete Einführung, insbesondere in Entwicklungsländern.
Regulatorische Herausforderungen und Compliance
Der Markt für orthopädische Orthesen steht vor regulatorischen Herausforderungen, die je nach Region variieren. Die Einhaltung unterschiedlicher regulatorischer Anforderungen, wie sie von der FDA, dem CE-Zeichen und anderen globalen Gesundheitsbehörden festgelegt werden, kann die Produktentwicklung und den Markteintritt verzögern. Die Sicherstellung, dass Geräte Sicherheits-, Wirksamkeits- und Qualitätsstandards erfüllen, erfordert erhebliche Investitionen in Forschung und Tests. Die Komplexität der regulatorischen Zulassungen, insbesondere bei neuen und aufkommenden Technologien, kann Innovationen und Marktdurchdringung verlangsamen und stellt eine wesentliche Herausforderung für Hersteller dar.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für orthopädische Orthesen und macht 38,6% des globalen Marktanteils im Jahr 2024 aus. Die starke Marktposition der Region wird durch die zunehmende Verbreitung von Muskel-Skelett-Erkrankungen, eine alternde Bevölkerung und hohe Gesundheitsausgaben angetrieben. Eine fortschrittliche Gesundheitsinfrastruktur sowie eine hohe Akzeptanzrate innovativer orthopädischer Lösungen fördern die Nachfrage weiter. Die Präsenz wichtiger Branchenakteure und ein gut etabliertes Erstattungssystem für orthopädische Geräte in den USA fördern das Marktwachstum. Darüber hinaus werden laufende Fortschritte in Material- und 3D-Drucktechnologie voraussichtlich die Marktexpansion in der Region weiter beschleunigen.
Europa
Europa hält einen bedeutenden Anteil am Markt für orthopädische Orthesen und repräsentiert 30,2% des Gesamtmarktes im Jahr 2024. Faktoren wie eine wachsende ältere Bevölkerung, steigende Gesundheitsausgaben und ein zunehmendes Bewusstsein für die Gesundheit des Bewegungsapparates tragen zum Marktwachstum bei. Die Region profitiert von einem robusten Gesundheitssystem und einer weit verbreiteten Verfügbarkeit orthopädischer Dienstleistungen. Darüber hinaus treiben technologische Fortschritte bei Gerätematerialien und ein zunehmender Fokus auf präventive Gesundheitsversorgung die Nachfrage an. Der Markt wird voraussichtlich ein stetiges Wachstum erleben, angetrieben durch staatliche Investitionen in die Gesundheitsinfrastruktur und die steigende Akzeptanz fortschrittlicher orthopädischer Lösungen.
Asien-Pazifik
Die Region Asien-Pazifik wird voraussichtlich ein signifikantes Wachstum im Markt für orthopädische Orthesen verzeichnen und im Jahr 2024 20,4% des Marktanteils einnehmen. Dieses Wachstum wird der steigenden Inzidenz chronischer Krankheiten, lebensstilbedingter Verletzungen und einer alternden Bevölkerung in wichtigen Ländern wie China, Indien und Japan zugeschrieben. Die wachsende Mittelschicht, die verbesserte Gesundheitsinfrastruktur und das gestiegene verfügbare Einkommen treiben die Nachfrage nach orthopädischen Lösungen an. Darüber hinaus wird erwartet, dass das zunehmende Bewusstsein für Muskel-Skelett-Erkrankungen und die Einführung präventiver Pflegemaßnahmen zur Expansion des Marktes in dieser Region beitragen.
Lateinamerika
Lateinamerika macht 6,3% des Marktes für orthopädische orthotische Geräte im Jahr 2024 aus. Der Markt in dieser Region wächst aufgrund der zunehmenden Verbreitung von muskuloskelettalen Erkrankungen, der alternden Bevölkerung und des steigenden Gesundheitsbewusstseins. Regierungen in wichtigen Ländern wie Brasilien und Mexiko investieren in Gesundheitsreformen, um den Zugang zu orthopädischen Behandlungen zu verbessern. Der Markt steht jedoch vor Herausforderungen wie Erschwinglichkeit und Einschränkungen der Gesundheitsinfrastruktur. Trotz dieser Hindernisse gibt es erhebliches Wachstumspotenzial, angetrieben durch erhöhte Gesundheitsausgaben und die Nachfrage nach fortschrittlichen medizinischen Geräten in städtischen und halb-städtischen Gebieten.
Mittlerer Osten & Afrika
Die Region Naher Osten und Afrika (MEA) hält 4,5% des Marktanteils für orthopädische orthotische Geräte im Jahr 2024. Der Markt verzeichnet ein moderates Wachstum aufgrund von Faktoren wie einer zunehmenden Häufigkeit von muskuloskelettalen Störungen und steigendem Gesundheitsbewusstsein in Ländern wie den VAE, Saudi-Arabien und Südafrika. Die wachsende Gesundheitsinfrastruktur der Region, kombiniert mit Regierungsinitiativen zur Verbesserung des Zugangs zu orthopädischen Behandlungen, wird voraussichtlich weiteres Wachstum fördern. Herausforderungen wie wirtschaftliche Ungleichheiten, mangelnder flächendeckender Zugang zu Gesundheitsversorgung in ländlichen Gebieten und hohe Kosten für fortschrittliche Geräte könnten jedoch eine schnellere Marktexpansion in bestimmten Regionen behindern.
Marktsegmentierungen:
Nach Produkttyp
- Fußorthesen
- Knieorthesen
- Wirbelsäulenorthesen
- Orthesen für die oberen Gliedmaßen
- Andere Orthesen
Nach Anwendung
- Schmerzmanagement
- Verletzungsheilung
- Mobilitätsverbesserung
- Andere
Nach Endverbraucher
- Krankenhäuser
- Kliniken
- Häusliche Pflege
- Andere
Nach Technologie
- Konventionelle Orthesen
- Maßgefertigte Orthesen
- Intelligente Orthesen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse im Markt für orthopädische Orthesen zeigt eine dynamische Landschaft mit Schlüsselakteuren wie Össur, DJO Global, Ottobock, Breg, Inc., DeRoyal Industries, Thuasne Group, Hanger, Inc., Fillauer LLC, Allard USA und Bauerfeind AG, die die Branche dominieren. Diese Unternehmen nutzen fortschrittliche Technologien wie 3D-Druck und intelligente Sensoren, um hochgradig angepasste und effektive Orthesenlösungen zu entwickeln. Der Markt ist geprägt von starkem Wettbewerb, der durch Produktinnovationen, strategische Übernahmen und Kooperationen angetrieben wird. Führende Akteure konzentrieren sich darauf, ihr Produktangebot durch die Integration intelligenter Technologie in Orthesen zu verbessern, die Funktionalität zu steigern und die Patientencompliance zu erhöhen. Darüber hinaus erweitern Unternehmen ihre Marktpräsenz, indem sie auf Schwellenländer abzielen, in denen die Nachfrage nach orthopädischen Lösungen schnell wächst. Der Markt erlebt auch Fusionen und Partnerschaften, die es den Schlüsselakteuren ermöglichen, ihre Produktportfolios zu erweitern und ihre Reichweite zu vergrößern. Preiswettbewerb und der Bedarf an kostengünstigen Lösungen bleiben wichtige Überlegungen in der Wettbewerbsdynamik des Marktes.
Schlüsselakteursanalyse
- DeRoyal Industries
- Hanger, Inc.
- Ottobock
- Fillauer LLC
- Bauerfeind AG
- Breg, Inc.
- Allard USA
- DJO Global
- Thuasne Group
- Össur
Neueste Entwicklungen
- Im Januar 2025 erwarb Aspen Medical Products Advanced Orthopaedics und erweiterte damit sein Portfolio an Wirbelsäulen- und orthopädischen Weichwaren.
- Im Januar 2024 erwarb OrthoPediatrics Corp. Boston Orthotics & Prosthetics und stärkte damit sein Geschäft mit pädiatrischen Orthesen.
- Im November 2025 wurde Advita Ortho offiziell als neues globales Medizintechnikunternehmen mit Fokus auf orthopädische Technologien gegründet, was auf neuen Wettbewerb und potenzielle Innovationen in Orthesen- und Implantatlösungen hinweist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher, Technologie und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für orthopädische Orthesen wird voraussichtlich weiterhin stetig wachsen, bedingt durch die zunehmende Verbreitung von muskuloskelettalen Erkrankungen und eine alternde Bevölkerung weltweit.
- Fortschritte in Materialtechnologien, wie leichte, langlebige und atmungsaktive Materialien, werden die Entwicklung von komfortableren und effektiveren Geräten vorantreiben.
- Die Integration von intelligenten Technologien, einschließlich Sensoren und tragbaren Geräten, wird die Funktionalität und Personalisierung von Orthesen verbessern und die Patientenergebnisse optimieren.
- Die steigende Nachfrage nach präventiver Gesundheitsversorgung und nicht-invasiven Behandlungen wird die Einführung von orthopädischen Orthesen weiter fördern.
- Ein zunehmendes Gesundheitsbewusstsein, insbesondere in aufstrebenden Märkten, wird neue Möglichkeiten für Marktexpansion und Produktdurchdringung schaffen.
- Die Einführung von 3D-Druck- und Anpassungstechnologien wird eine präzisere Passform und maßgeschneiderte orthopädische Lösungen für Patienten ermöglichen.
- Strategische Kooperationen, Partnerschaften und Übernahmen unter den Hauptakteuren werden zur Entwicklung innovativer Produkte und einer breiteren Marktreichweite führen.
- Ein wachsender Fokus auf Rehabilitation und Nachsorge wird die zunehmende Nutzung von orthopädischen Orthesen unterstützen.
- Der Markt wird voraussichtlich eine stärkere Integration digitaler Gesundheitslösungen erleben, wobei Geräte Echtzeitüberwachung und Feedback bieten.
- Steigende verfügbare Einkommen und verbesserter Zugang zur Gesundheitsversorgung in Entwicklungsländern werden erheblich zum Wachstum des Marktes in diesen Regionen beitragen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für orthopädische orthopädische Hilfsmittel und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für orthopädische orthopädische Hilfsmittel zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für orthopädische orthopädische Hilfsmittel hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für orthopädische orthopädische Hilfsmittel anheizen?
Wer sind die führenden Unternehmen im Markt für orthopädische Orthesen?
Welche Region hatte 2024 den größten Anteil am Markt für orthopädische Orthesen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für orthopädische Orthesen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für orthopädische Orthesen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 63.03 billion → 2032: USD 87.19 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für orthopädische Orthesen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für orthopädische Orthesen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für orthopädische Orthesen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für orthopädische Orthesen Market Drivers
- 3.3 Markt für orthopädische Orthesen Market Restraints & Challenges
- 3.4 Markt für orthopädische Orthesen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für orthopädische Orthesen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für orthopädische Orthesen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für orthopädische Orthesen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für orthopädische Orthesen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für orthopädische Orthesen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für orthopädische Orthesen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für orthopädische Orthesen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für orthopädische Orthesen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für orthopädische Orthesen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für orthopädische Orthesen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für orthopädische Orthesen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für orthopädische Orthesen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für orthopädische Orthesen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für orthopädische Orthesen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für orthopädische Orthesen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für orthopädische Orthesen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für orthopädische Orthesen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für orthopädische Orthesen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für orthopädische Orthesen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
