
Marktübersicht:
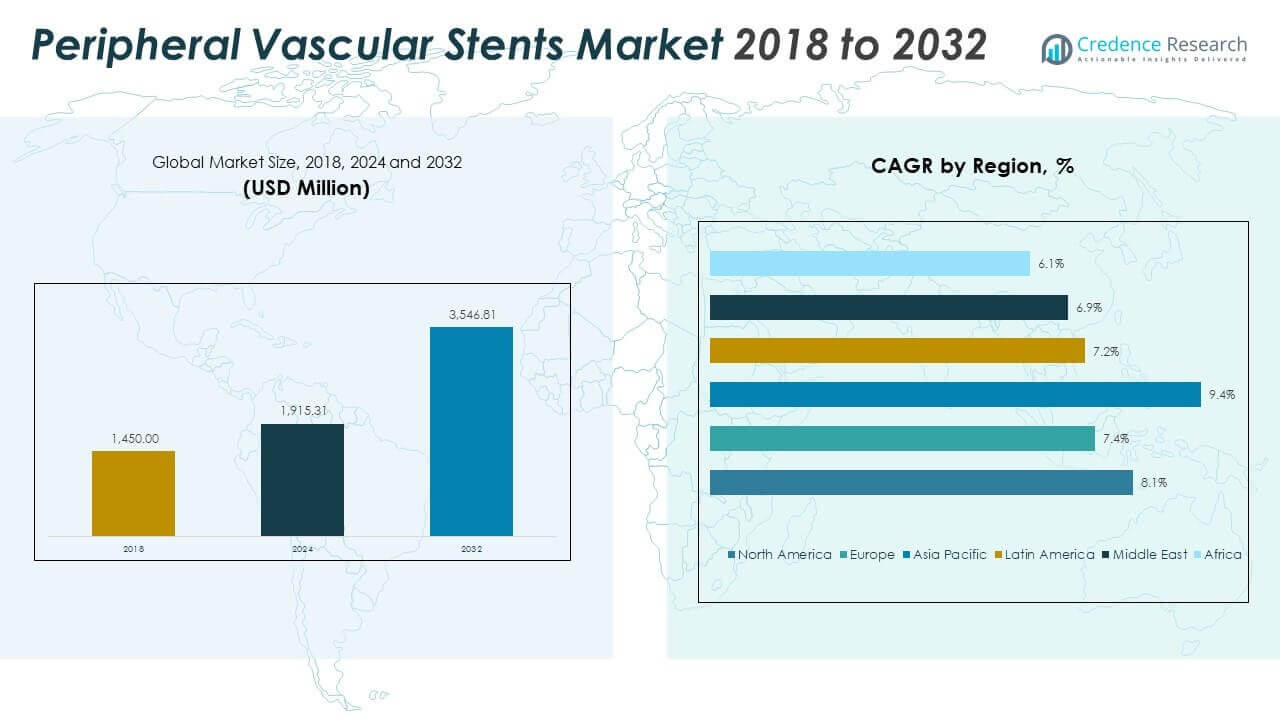
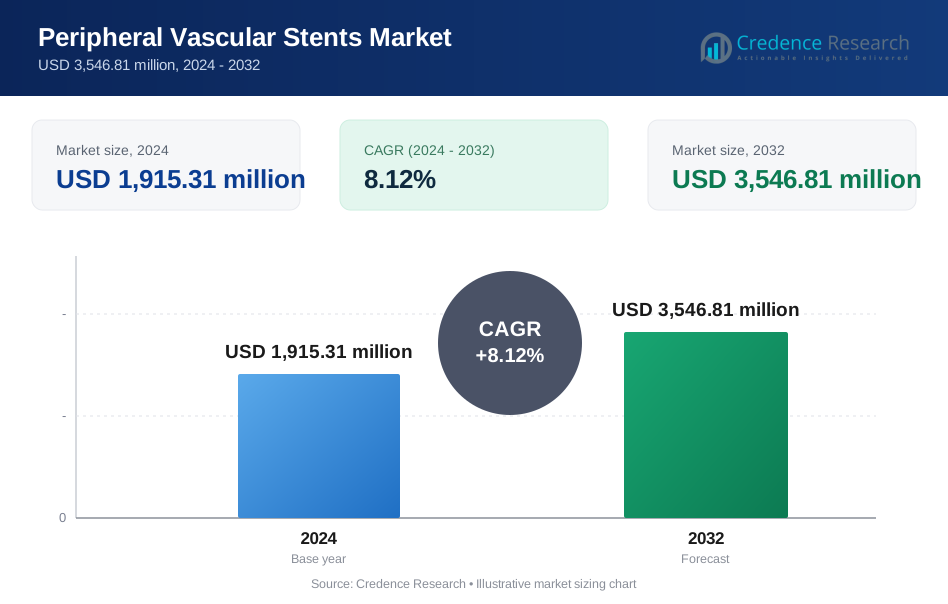
Die Marktgröße für periphere Gefäßstents wurde 2018 auf 1.450,00 Millionen USD geschätzt, stieg 2024 auf 1.915,31 Millionen USD und wird voraussichtlich bis 2032 3.546,81 Millionen USD erreichen, mit einer CAGR von 8,12 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für periphere Gefäßstents 2024 | USD 1.915,31 Millionen |
| Markt für periphere Gefäßstents, CAGR | 8,12% |
| Marktgröße für periphere Gefäßstents 2032 | USD 3.546,81 Millionen |
Der Markt wird hauptsächlich durch die steigende Prävalenz der peripheren Arterienerkrankung und den wachsenden Bedarf an minimalinvasiven Gefäßinterventionen angetrieben. Eine alternde Bevölkerung, zusammen mit erhöhten Raten von Diabetes, Fettleibigkeit und Rauchen, erweitert weiterhin die Patientengruppe. Fortschritte in der Stenttechnologie, einschließlich medikamentenfreisetzender und bioresorbierbarer Geräte, unterstützen bessere klinische Ergebnisse. Krankenhäuser und ambulante Zentren übernehmen zunehmend Stentverfahren aufgrund verkürzter Erholungszeiten und geringerer Komplikationsrisiken. Der Markt profitiert von verbesserten Diagnosen, besserem Zugang zur Gesundheitsversorgung und erweiterten Erstattungen für Gefäßinterventionen.
Nordamerika führt aufgrund starker Infrastruktur, hoher Bewusstseinsbildung und weit verbreitetem Zugang zu Gefäßverfahren. Europa folgt mit stabiler Akzeptanz in großen Gesundheitssystemen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch Urbanisierung, Lebensstiländerungen und verbesserte Gesundheitsinvestitionen in Ländern wie China und Indien. Lateinamerika und der Nahe Osten sind im Aufschwung, unterstützt durch öffentliche Gesundheitsprogramme und besseren Zugang zu interventioneller Versorgung. Afrika birgt ungenutztes Potenzial mit laufenden Investitionen in diagnostische und chirurgische Fähigkeiten.
Markteinblicke:
- Der Markt für periphere Gefäßstents wurde 2018 mit 1.450,00 Millionen USD bewertet, erreichte 2024 1.915,31 Millionen USD und soll bis 2032 3.546,81 Millionen USD erreichen, mit einer CAGR von 8,12 %.
- Nordamerika führte 2024 mit einem Anteil von etwa 33,8 %, gefolgt von Europa mit fast 26,4 % und dem asiatisch-pazifischen Raum mit etwa 25,8 %, unterstützt durch eine starke Gesundheitsinfrastruktur, ein hohes Bewusstsein für PAD und etablierte Interventionsvolumina.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und hält 2024 einen Anteil von etwa 25,8 %, angetrieben durch den schnellen Ausbau des Gesundheitswesens, steigende Lebensstilkrankheiten und verbesserten Zugang zu Gefäßinterventionen in China und Indien.
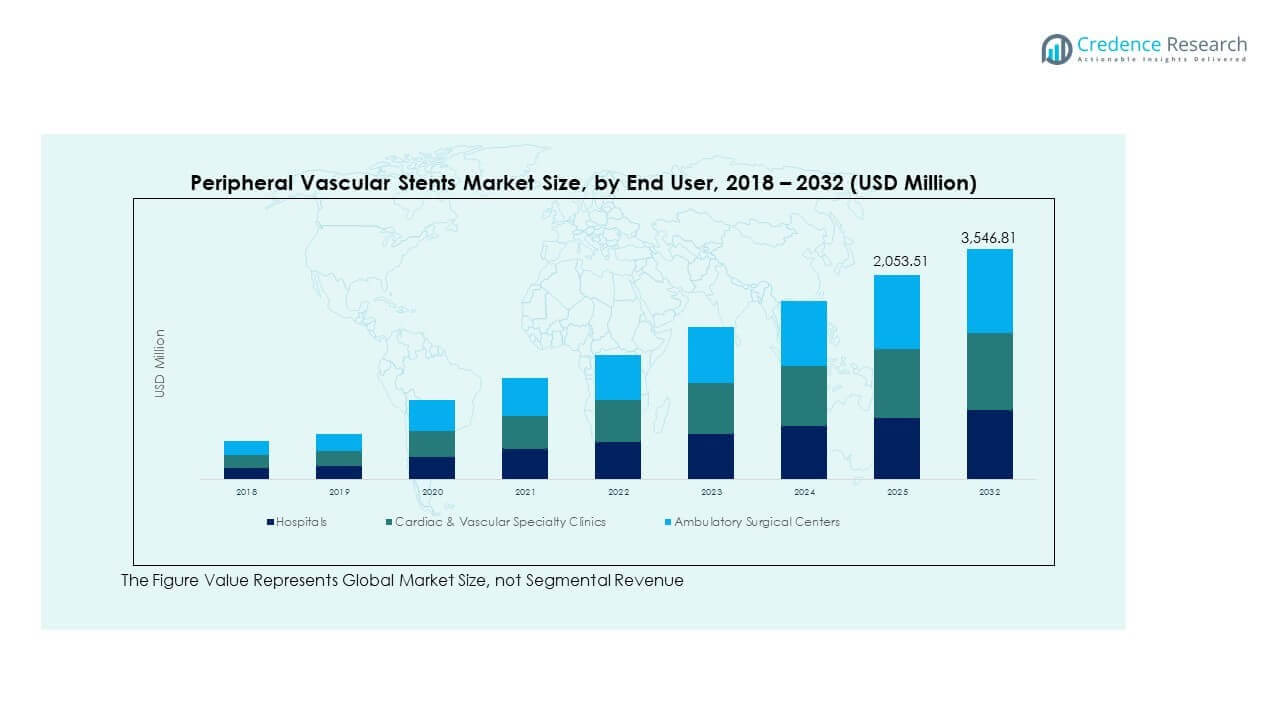
- Nach Endnutzern entfielen auf Krankenhäuser der größte Anteil mit etwa 40 %, was die Dominanz bei komplexen Verfahren, Hybridlaboren und der Verfügbarkeit von Spezialisten widerspiegelt.
- Kardiologische und gefäßspezifische Kliniken hielten fast 35 % Anteil, während ambulante chirurgische Zentren etwa 25 % beitrugen, unterstützt durch das Wachstum bei ambulanten Verfahren und schnelleren Patientenumschlag.
Markttreiber
Steigende Prävalenz von peripherer arterieller Verschlusskrankheit bei alternden und diabetischen Bevölkerungsgruppen
Die zunehmende Belastung durch periphere arterielle Verschlusskrankheit (PAD) treibt den Markt für periphere Gefäßstents erheblich an. Alternde Bevölkerungsgruppen sind aufgrund reduzierter Gefäßelastizität und erhöhter Komorbiditäten höheren Risiken ausgesetzt. Diabetes, Fettleibigkeit und Rauchen erhöhen die PAD-Inzidenz, was zu einer größeren Patientenbasis führt, die Interventionen benötigt. Kliniker setzen Stents ein, um arterielle Blockaden mit minimalem Trauma zu behandeln. Die Nachfrage steigt sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften, in denen Lebensstilkrankheiten zunehmen. Gesundheitsdienstleister konzentrieren sich auf frühzeitige Erkennung und Intervention. Öffentliche Gesundheitsinitiativen fördern auch Gefäßscreenings. Diese Bemühungen erhöhen die Diagnosequoten und Behandlungsvolumina.
- Zum Beispiel erreichte Medtronics EverFlex selbstexpandierender peripherer Stent im DURABILITY II Trial für komplexe femoropopliteale Läsionen bis zu 200 mm eine Freiheit von 77,9 % von primärem Patency-Verlust nach 1 Jahr (PSVR <2,0, keine klinisch getriebene Reintervention).
Steigende Präferenz für minimalinvasive Interventionen in der Gefäßtherapie
Gesundheitssysteme verlagern sich hin zu minimalinvasiven Ansätzen für schnellere Genesung und reduzierte Komplikationen. Periphere Stentimplantationen bieten präzise Platzierung mit kleineren Einschnitten, kürzeren Krankenhausaufenthalten und geringeren Verfahrensrisiken. Ärzte bevorzugen diese Optionen für ältere und hochrisikobehaftete Patienten. Endovaskuläre Techniken gewinnen in ambulanten und ambulanten Pflegeeinrichtungen an Beliebtheit. Klinische Leitlinien unterstützen Stentimplantationen als Erstlinienbehandlung in ausgewählten PAD-Fällen. Technologische Verbesserungen erhöhen die Genauigkeit und den Erfolg der Verfahren. Dies treibt die Marktnachfrage in den Bereichen Gefäßchirurgie, Radiologie und Kardiologie an. Der Markt für periphere Gefäßstents profitiert von der konstanten Akzeptanz in verschiedenen Fachgebieten.
Technologische Fortschritte im Stentdesign und in der Materialzusammensetzung
Die Innovation bei Stents stärkt weiterhin den Wert für periphere Gefäßanwendungen. Medikamentenfreisetzende Stents reduzieren die Restenoseraten und verbessern die langfristige Offenheit der Gefäße. Selbstexpandierende Stents auf Nitinol-Basis bieten Flexibilität in gewundenen Gefäßen. Bioabbaubare Stents zeigen vielversprechende Ansätze zur Reduzierung langfristiger Komplikationen. Hersteller integrieren bildgebungsfähige Materialien für eine verbesserte Visualisierung. Diese Verbesserungen führen zu besseren Patientenergebnissen und reduzieren Revisionsverfahren. Klinische Studien unterstützen die Sicherheit und Wirksamkeit von Produkten der nächsten Generation. F&E-Pipelines bleiben aktiv, wobei globale Akteure in neuartige Lösungen investieren. Solche Innovationen prägen das Wachstum des Marktes für periphere Gefäßstents.
Regierungsinitiativen und erweiterte Versicherungsschutz für die Behandlung von PAD
Politische Initiativen konzentrieren sich darauf, die Belastung durch Herz-Kreislauf-Erkrankungen durch Zugang und Erschwinglichkeit anzugehen. Regierungen investieren in Programme zur Bekämpfung nichtübertragbarer Krankheiten, die eine frühzeitige Diagnose und Behandlung von PAD ermöglichen. Erstattungsregelungen werden erweitert, um endovaskuläre Verfahren abzudecken und so einen breiteren Zugang zu unterstützen. Öffentliche Krankenhäuser in aufstrebenden Märkten beginnen, fortschrittliche Gefäßtherapien anzubieten. Private Versicherer erkennen ebenfalls die langfristigen Kosteneinsparungen durch minimalinvasive Eingriffe an. Schulungsprogramme für Ärzte verbessern die Fähigkeiten und Ergebnisse bei der Stentplatzierung. Der Markt für periphere Gefäßstents gewinnt durch abgestimmte politische und zahlende Umgebungen an Dynamik. Das Marktwachstum ist eng mit nationalen Gesundheitsprioritäten und der Finanzierung der Gefäßgesundheit verbunden.
- Zum Beispiel erreichte der Supera-Geflecht-Nitinol-Stent von BD im SUPERB-Versuch für femoropopliteale Erkrankungen eine primäre Offenheit von 89,3% nach 12 Monaten, was die Erstattung des Verfahrens unterstützt. Schulungsprogramme für Ärzte verbessern die Fähigkeiten und Ergebnisse bei der Stentplatzierung.
Markttrends
Aufkommen von bildgeführten und robotergestützten peripheren Gefäßverfahren
Präzisionsgeführte Techniken gestalten die Arbeitsabläufe in der Gefäßchirurgie neu. Robotergestützte Plattformen helfen Klinikern, Stents mit höherer Genauigkeit in komplexen Anatomien zu positionieren. Bildfusion und intravaskulärer Ultraschall leiten die Platzierung in Echtzeit. Diese Werkzeuge reduzieren Komplikationsraten und den Bedarf an Reinterventionen. Krankenhäuser übernehmen hybride Operationssäle mit fortschrittlicher Bildunterstützung. Interventionelle Radiologen gewinnen Vertrauen in die Behandlung kleinerer, schwer zugänglicher Gefäße. Das Wachstum bildgeführter Lösungen erweitert das periphere Stenting auf mehr klinische Umgebungen. Der Markt für periphere Gefäßstents entwickelt sich mit diesem Wandel hin zu datengetriebenen Interventionen.
- Zum Beispiel unterstützt die Azurion-Plattform von Philips komplexe periphere und neurovaskuläre Verfahren durch Echtzeit-3D-Fusionsbildgebung und Kegelstrahl-CT. Sie wird in klinischen Umgebungen weit verbreitet eingesetzt, um Präzision und Effizienz der Arbeitsabläufe zu verbessern.
Steigende Integration von künstlicher Intelligenz in die Planung peripherer Interventionen
KI-gesteuerte Planungstools unterstützen die präoperative Analyse bei PAD-Fällen. Maschinelle Lernalgorithmen helfen bei der Gefäßsegmentierung, Stentgrößenbestimmung und Verfahrenssimulation. Krankenhäuser nutzen prädiktive Analysen, um Hochrisikopatienten für frühzeitige Interventionen zu identifizieren. KI-Plattformen verkürzen die Planungszeit und verbessern die Verfahrenspräzision. Entwickler trainieren KI-Systeme mit angiografischen und CT-Datensätzen. Gesundheitssysteme in Nordamerika und Europa führen bei der Integration von KI. KI-Tools tragen zu einer personalisierteren und effizienteren Versorgung bei. Der Markt für periphere Gefäßstents spiegelt diese digitale Transformation wider.
- Zum Beispiel bietet die cvi42-Software von Circle Cardiovascular Imaging KI-gestützte Automatisierung für die Analyse von Herz-CT- und MR-Bildern, einschließlich Gefäßsegmentierung und Quantifizierung. Sie ist von der FDA zugelassen und wird weltweit eingesetzt, um die Effizienz des Workflows und die diagnostische Konsistenz in der kardiovaskulären Bildgebung zu verbessern.
Entwicklung von ambulanten und mobilen endovaskulären Zentren in verschiedenen Regionen
Ambulante Einrichtungen unterstützen nun eine wachsende Zahl von Fällen peripherer Gefäßstentungen. Spezialisierte Gefäßsuiten senken die Behandlungskosten und verringern den Druck auf stationäre Einrichtungen. Ärzte empfinden diese Umgebungen als effizienter für Standardverfahren. Regulierungsbehörden genehmigen den ambulanten Einsatz zugelassener Stent-Technologien. Die Nachfrage der Patienten nach Entlassungen am selben Tag treibt diesen Wandel an. Aufstrebende Märkte folgen diesem Trend mit hybriden öffentlich-privaten Modellen. Ambulante Zentren in Asien-Pazifik und Lateinamerika gewinnen in städtischen Regionen an Bedeutung. Der Markt für periphere Gefäßstents passt sich diesem dezentralen Pflegeansatz an.
Zunehmender Fokus auf personalisierte Gefäßbehandlung durch Biomarker- und genetische Profilierung
Die personalisierte Medizin prägt die Protokolle der Gefäßbehandlung. Forscher untersuchen genetische Marker für die Stentreaktion und das Risiko einer Restenose. Klinische Labore unterstützen Biomarkertests zur Vorhersage der Behandlungseffizienz. Programme der Präzisionsmedizin integrieren Stentungen mit patientenspezifischen Gefäßprofilen. Einige Unternehmen entwickeln beschichtete Stents, die auf entzündliche oder diabetische Zustände abgestimmt sind. Personalisierte Ansätze reduzieren das Ausprobieren in komplexen PAD-Fällen. Dieser Ansatz hilft Klinikern, die Stentauswahl zu optimieren und langfristige Komplikationen zu reduzieren. Der Markt für periphere Gefäßstents spiegelt diese Bewegung hin zu individueller Versorgung wider.
Analyse der Marktchancen
Risiko von Restenose, Stentbruch und langfristigen Komplikationen begrenzt die Akzeptanz
Trotz klinischer Vorteile gibt es bei der peripheren Gefäßstentung Bedenken hinsichtlich Haltbarkeit und Sicherheit. Restenose bleibt in bestimmten arteriellen Bereichen, insbesondere bei langen Läsionen, eine Herausforderung. Mechanischer Stress, anatomische Komplexität und Begleiterkrankungen der Patienten erhöhen das Risiko eines Stentbruchs. Bioabbaubare Stents reduzieren die langfristige Präsenz, stehen jedoch in Frage hinsichtlich ihrer Wirksamkeit. In einigen Regionen fehlt es an Nachsorgeinfrastruktur, was zu unkontrollierten Risiken nach dem Eingriff führt. Ärzte zögern manchmal, Stentungen in Grenzfällen zu empfehlen. Regulierungsbehörden setzen strenge Sicherheitsstandards und Nachmarktüberwachung durch. Der Markt für periphere Gefäßstents muss diese Leistungsbedenken angehen, um das Wachstum aufrechtzuerhalten.
Hohe Kosten für fortschrittliche Stentsysteme und ungleicher Zugang in ressourcenarmen Gebieten
Moderne medikamentenfreisetzende und hybride Stents sind mit hohen Kosten verbunden. Öffentliche Gesundheitssysteme in Ländern mit niedrigem und mittlerem Einkommen haben oft Schwierigkeiten, sie sich zu leisten. Ausgaben aus eigener Tasche schrecken Patienten in Regionen ohne Versicherungsschutz ab. Krankenhäuser könnten aufgrund von Budgetbeschränkungen den Einkauf fortschrittlicher Stents einschränken. Zugangslücken bestehen weiterhin in ländlichen und unterversorgten Gebieten. Preisempfindliche Märkte verlassen sich stark auf generische oder ältere Stentgenerationen. Diese Barrieren verringern die Gesamtverbreitung von Hochleistungslösungen. Der Markt für periphere Gefäßstents muss Preis- und Vertriebshürden überwinden, um sein volles Potenzial zu erreichen.
Marktchancen
Erweiterung von PAD-Aufklärungsprogrammen und ländlicher Reichweite steigert die Screening-Volumina
Öffentliche Gesundheitsbehörden priorisieren jetzt das Bewusstsein und die Früherkennung von PAD. Mobile Diagnostikeinheiten und Outreach-Camps bringen Dienstleistungen in unterversorgte Gebiete. NGOs und private Akteure arbeiten zusammen, um Wissen durch lokale Kampagnen zu verbreiten. Screening erhöht die Erkennung und Überweisungen für vaskuläre Interventionen. Krankenhäuser erweitern Gemeinschaftsprogramme für Gefäße mit Stent-Fähigkeiten. Medizinische Vereinigungen unterstützen CME für Landärzte zu endovaskulären Techniken. Der Markt für periphere Gefäßstents profitiert von diesem erweiterten Diagnosenetz.
Strategische Kooperationen und Produkteinführungen in aufstrebenden Märkten schaffen neue Wachstumskanäle
Unternehmen bilden Allianzen, um Stents in Afrika, Südostasien und Lateinamerika zu vertreiben. Lokale Partnerschaften helfen, Vorschriften und Gesundheitssysteme zu navigieren. Neue Produktzulassungen in regionalen Märkten eröffnen frische Einnahmequellen. Stenthersteller passen Angebote an regionenspezifische Krankheitsprofile an. Hybride Preisstrategien erweitern die Reichweite über Einkommensgruppen hinweg. Ausbildungszentren in aufstrebenden Ländern verbessern die Verfahrensqualität. Diese Dynamiken erschließen neue kommerzielle Möglichkeiten für globale Akteure.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Markt für periphere Gefäßstents zeigt eine klare Differenzierung über Produktkategorien hinweg. Bare-Metal-Stents für periphere Gefäße bleiben aufgrund ihrer Kosteneffizienz und bewährten klinischen Vertrautheit weit verbreitet. Medikamentenfreisetzende periphere Gefäßstents gewinnen an Bedeutung, wo das Risiko einer Restenose hoch ist und langfristige Offenheit wichtig ist. Gedeckte Stents unterstützen die Behandlung von Gefäßrupturen, Aneurysma-Reparaturen und komplexen Läsionen. Bioabbaubare und bioresorbierbare Stents wecken Interesse für temporäre Gefäßunterstützung ohne dauerhafte Implantate. Die Produktwahl hängt vom Läsionstyp, dem Patientenrisikoprofil und den klinischen Zielen ab. Innovationen verfeinern weiterhin Sicherheit und Haltbarkeit.
- Zum Beispiel erreichte Abbotts Supera-Stent, ein Bare-Metal-geflochtenes Nitinol-Design, eine primäre Offenheit von 91% nach einem Jahr, wenn er im SUPERB-Versuch nominal eingesetzt wurde. Medikamentenfreisetzende periphere Gefäßstents gewinnen an Bedeutung, wo das Risiko einer Restenose hoch ist und langfristige Offenheit wichtig ist.
Nach Material
Die Materialauswahl spielt eine entscheidende Rolle für die Leistung des Geräts. Nitinol führt die Akzeptanz aufgrund von Flexibilität, Formgedächtnis und Ermüdungsbeständigkeit in peripheren Gefäßen an. Edelstahl unterstützt den Einsatz in einfacheren Anatomien mit stabilen strukturellen Anforderungen. Kobalt-Chrom bietet höhere radiale Festigkeit für anspruchsvolle Gefäßsegmente. Polymerbasierte Materialien erfüllen Nischenanforderungen, die mit absorbierbaren Designs verbunden sind. Jedes Material balanciert Stärke, Flexibilität und Biokompatibilität. Die klinische Präferenz stimmt eng mit der anatomischen Komplexität und den Verfahrenszielen überein.
Nach Anwendung
Die Anwendungsnachfrage spiegelt die Krankheitsprävalenz und die Verfahrenskomplexität wider. Femoral-popliteale Erkrankungen stellen aufgrund der hohen PAD-Inzidenz einen wichtigen Anwendungsbereich dar. Iliakalarterienerkrankungen folgen mit konstanten Interventionsvolumina. Läsionen unterhalb des Knies erfordern präzise Stentplatzierung und flexible Designs. Nierenarterienstenose und Karotisarterienerkrankungen erfordern fortschrittliche Genauigkeits- und Sicherheitsprofile. Venöse Obstruktionen erweitern die Stentanwendung über die arterielle Versorgung hinaus. Die Anwendungsvielfalt unterstützt eine stetige Verfahrensnachfrage.
- Zum Beispiel erreichte der Supera-Stent in der SUPERSUB II-Studie 100% technischen Erfolg und 100% Extremitätenerhalt nach einem Jahr bei Patienten mit langen chronischen Totalverschlüssen. Die Studie validierte seine Verwendung bei komplexen femoropoplitealen Interventionen.
Nach Endnutzer
Die Akzeptanz durch Endnutzer variiert je nach Versorgungseinrichtung. Krankenhäuser dominieren die Nutzung aufgrund des Zugangs zu fortschrittlicher Bildgebung und multidisziplinären Teams. Kardiologische und vaskuläre Fachkliniken unterstützen fokussierte Interventionsabläufe. Ambulante chirurgische Zentren gewinnen an Akzeptanz für Routinefälle mit schnelleren Entlassungszyklen. Kostenersparnis und Patientenkomfort treiben diesen Wandel voran. Die Wahl der Versorgungseinrichtung hängt von der Komplexität des Eingriffs und dem Risikoniveau des Patienten ab.
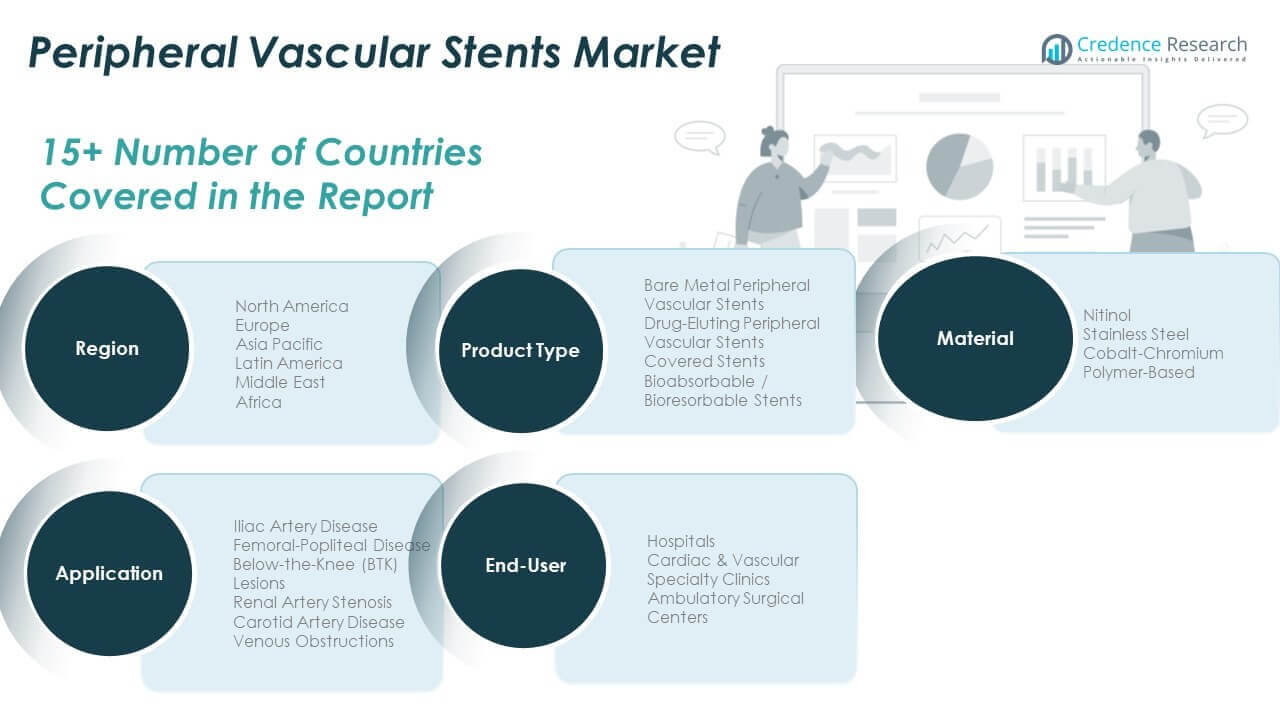
Segmentierung:
Nach Produkttyp
- Unbeschichtete periphere Gefäßstents
- Medikamentenfreisetzende periphere Gefäßstents
- Gedeckte Stents
- Bioabbaubare / Bioresorbierbare Stents
Nach Material
- Nitinol
- Edelstahl
- Kobalt-Chrom
- Polymerbasiert
Nach Anwendung
- Erkrankungen der Iliakalarterie
- Femoral-Popliteale Erkrankungen
- Unterhalb-des-Knies (BTK) Läsionen
- Nierenarterienstenose
- Karotisarterienerkrankung
- Venöse Obstruktionen
Nach Endnutzer
- Krankenhäuser
- Kardiologische & Vaskuläre Fachkliniken
- Ambulante Chirurgische Zentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für periphere Gefäßstents in Nordamerika wurde 2018 auf 495,90 Millionen USD geschätzt, wuchs bis 2024 auf 646,60 Millionen USD und wird voraussichtlich bis 2032 1.195,64 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,1% während des Prognosezeitraums. Er hielt 2024 den größten Marktanteil von etwa 33,76%. Die Region profitiert von einem hohen Bewusstsein für Krankheiten, günstigen Erstattungen und der frühen Einführung fortschrittlicher endovaskulärer Technologien. Krankenhäuser und ambulante Zentren in den USA führen eine große Anzahl peripherer Stentverfahren durch. Schlüsselakteure bringen aktiv neue Generationen von Stents auf den Markt, unterstützt durch FDA-Zulassungen. Klinische Leitlinien bevorzugen das Stenting bei femoralen und iliakalen Läsionen, was die Nachfrage antreibt. Die alternde Bevölkerung und die hohe Prävalenz von Diabetes und Fettleibigkeit erweitern die Patientenbasis weiter. Forschungsfinanzierung und starke Vertriebsnetzwerke stärken die Marktstärke. Nordamerika behauptet seine Führungsposition durch Innovation und Infrastruktur.
Europa
Der Markt für periphere Gefäßstents in Europa wurde 2018 mit 398,03 Millionen USD bewertet, stieg bis 2024 auf 506,16 Millionen USD und wird voraussichtlich bis 2032 887,60 Millionen USD erreichen, bei einer CAGR von 7,4%. Er repräsentierte rund 26,42% des globalen Marktes im Jahr 2024. Europa zeigt eine starke Akzeptanz in Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Öffentliche und private Krankenhäuser führen routinemäßig stentbasierte Interventionen für PAD durch. Europäische Vorschriften für Medizinprodukte unterstützen Qualität und Sicherheit bei der Stent-Zulassung. Lokale Hersteller und globale Akteure bieten eine breite Palette von CE-gekennzeichneten Geräten an. Klinische Studien und akademische Forschungseinrichtungen unterstützen die Produktentwicklung. Die zunehmende geriatrische Bevölkerung und der Zugang zur Gesundheitsversorgung fördern das langfristige Wachstum. Aufklärungskampagnen und Screening-Programme treiben die Früherkennung voran. Europa bleibt ein reifer und wettbewerbsfähiger Markt.
Asien-Pazifik
Der Markt für periphere Gefäßstents im Asien-Pazifik-Raum betrug 2018 357,86 Millionen USD, erreichte 2024 493,47 Millionen USD und soll bis 2032 1.007,65 Millionen USD erreichen, mit einer CAGR von 9,4%. Er erfasste etwa 25,77% des globalen Marktanteils im Jahr 2024. Die steigende Inzidenz von peripherer arterieller Verschlusskrankheit und der Ausbau der Gesundheitsinfrastruktur treiben das Wachstum an. Länder wie China, Indien und Japan führen bei den Verfahrensvolumina. Regierungen erhöhen die Gesundheitsausgaben und die Versicherungsdeckung für kardiovaskuläre Versorgung. Inländische Hersteller erhalten Zulassungen für kostengünstige Stents. Städtische Krankenhäuser bieten fortschrittliche Gefäßdienste an, während die ländliche Reichweite die Diagnostik erweitert. Schulungsprogramme und Konferenzen fördern die Fachkompetenz der Ärzte. Ausländische Investitionen und Partnerschaften unterstützen den regionalen Zugang. Der Asien-Pazifik-Raum entwickelt sich zu einem wachstumsstarken Markt mit hohem Potenzial.
Lateinamerika
Der Markt für periphere Gefäßstents in Lateinamerika betrug 2018 98,60 Millionen USD, wuchs bis 2024 auf 129,07 Millionen USD und wird bis 2032 voraussichtlich 222,99 Millionen USD erreichen, bei einer CAGR von 7,2%. Er machte etwa 6,74% des globalen Marktes im Jahr 2024 aus. Brasilien und Mexiko führen das regionale Wachstum aufgrund hoher Urbanisierung und zunehmender Lebensstilkrankheiten an. Reformen im öffentlichen Gesundheitswesen erweitern die Fähigkeiten der Gefäßversorgung. Krankenhäuser in großen Städten übernehmen medikamentenfreisetzende und selbstexpandierende Stents. Kostenbeschränkungen beeinflussen die Produktauswahl und begünstigen wertorientierte Angebote. Distributoren spielen eine Schlüsselrolle bei der Marktdurchdringung von Geräten. Multinationale Unternehmen erhöhen ihre Präsenz durch Partnerschaften und Ausschreibungen. Das Bewusstsein für Verfahren verbessert sich durch fortlaufende Schulungen von Ärzten. Lateinamerika zeigt weiterhin ein stetiges Wachstum in den wichtigsten Märkten.
Mittlerer Osten
Der Markt für periphere Gefäßstents im Mittleren Osten betrug 2018 59,45 Millionen USD, erreichte 2024 73,92 Millionen USD und soll bis 2032 124,51 Millionen USD erreichen, mit einer CAGR von 6,9%. Er hielt etwa 3,86% des globalen Marktes im Jahr 2024. Golfstaaten wie Saudi-Arabien und die VAE führen die Akzeptanz aufgrund starker Investitionen in tertiäre Versorgungszentren an. Steigende Fettleibigkeits- und Diabetesraten erhöhen die Prävalenz von PAD. Krankenhäuser implementieren Screening- und Interventionsprogramme zur Behandlung von Gefäßerkrankungen. Importierte Stents dominieren den Markt aufgrund begrenzter lokaler Produktion. Private Krankenhäuser bieten minimalinvasive Behandlungen für eine wachsende Patientenbasis an. Die Ausweitung der Versicherungen unterstützt endovaskuläre Verfahren. Schulungen und internationale Kooperationen verbessern die Verfahrensqualität. Der Mittlere Osten zeigt moderates, aber strategisches Wachstum.
Afrika
Der Markt für periphere Gefäßstents in Afrika hatte 2018 eine Größe von 40,16 Millionen USD, wuchs bis 2024 auf 66,09 Millionen USD und wird voraussichtlich bis 2032 108,42 Millionen USD erreichen, bei einer CAGR von 6,1 %. Afrika repräsentierte etwa 3,45 % des globalen Anteils im Jahr 2024. Südafrika führt den Markt mit wachsender kardiologischer Infrastruktur an. Gefäßinterventionen sind in ländlichen Gebieten begrenzt, aber in städtischen Krankenhäusern im Ausbau. Kostenbarrieren schränken die Nutzung fortschrittlicher Stents ein und begünstigen grundlegende metallische Optionen. NGOs und öffentliche Gesundheitsbehörden unterstützen das Bewusstsein für PAD und den Zugang zur Behandlung. Importierte Geräte dominieren die Lieferketten. Ausbildungslücken und begrenzte Verfügbarkeit von Spezialisten bleiben Herausforderungen. Regierungen beginnen, in Programme für chronische Krankheiten zu investieren. Afrika hat langfristiges Potenzial mit Infrastrukturverbesserungen.
Analyse der Hauptakteure:
- Medtronic plc
- Boston Scientific Corporation
- Abbott Laboratories
- Terumo Corporation
- Cook Medical
Wettbewerbsanalyse:
Der Markt für periphere Gefäßstents zeichnet sich durch starken Wettbewerb zwischen globalen Marktführern im Bereich Medizintechnik und regionalen Spezialisten aus. Große Akteure konzentrieren sich auf ein breites Portfolio an medikamentenfreisetzenden, unbeschichteten und beschichteten Stents. Unternehmen investieren stark in klinische Nachweise zur Unterstützung von Sicherheits- und Langzeitdurchlässigkeitsansprüchen. Die Produktdifferenzierung konzentriert sich auf Flexibilität, radiale Stärke und Lieferfähigkeit in komplexen Anatomien. Unternehmen streben regulatorische Zulassungen in wichtigen Regionen an, um die geografische Reichweite zu erweitern. Strategische Übernahmen stärken Technologiepipelines und den Zugang zur Distribution. Preisstrategien balancieren zwischen Premium-Innovation und wertorientierten Angeboten für kostenempfindliche Märkte. Krankenhäuser bevorzugen Anbieter mit Schulungsunterstützung und zuverlässigen Lieferketten. Die Wettbewerbsintensität bleibt hoch aufgrund häufiger Produktaktualisierungen und ausschreibungsbasierter Beschaffung. Innovationszyklen bleiben kurz, was Unternehmen dazu zwingt, Designs häufig zu erneuern. Markenreputation und klinisches Vertrauen beeinflussen Kaufentscheidungen stark. Der Markt wird durch technologische Führerschaft, Größenvorteile und Verfahrensakzeptanztrends geprägt.
Neueste Entwicklungen:
- Im Februar 2025 kündigte Teleflex Pläne an, das Geschäft mit vaskulären Interventionen von BIOTRONIK für etwa 760 Millionen Euro zu übernehmen und sich damit Vermögenswerte für medikamentenbeschichtete Ballons und Stents zu sichern, wobei 25 % des Umsatzes an periphere Interventionen gebunden sind.
- Im Januar 2025 schloss Medtronic plc eine exklusive US-Vertriebsvereinbarung mit Contego Medical für das von der FDA zugelassene Neuroguard IEP System ab, eine Drei-in-Eins-Plattform für Karotisstenting, die für periphere Gefäßinterventionen relevant ist.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Anwendung und Endnutzer. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftiger Ausblick:
- Die Nachfrage wird mit einer alternden Weltbevölkerung und einer zunehmenden Inzidenz von peripherer Arterienerkrankung stetig steigen.
- Medikamentenfreisetzende und bioresorbierbare Stents werden aufgrund klinischer Vorteile und Innovationen Marktanteile gewinnen.
- Der asiatisch-pazifische Raum wird das schnellste Wachstum zeigen, bedingt durch den Ausbau des Gesundheitswesens, Urbanisierung und ein höheres Krankheitsbewusstsein.
- Krankenhäuser und Fachkliniken werden die wichtigsten Endnutzer bleiben, unterstützt durch das Volumen der Eingriffe und die Infrastruktur.
- Nitinol wird weiterhin das führende Materialsegment bleiben, dank seiner Flexibilität und Gefäßkompatibilität.
- Die Ausweitung der Erstattungen in aufstrebenden Volkswirtschaften wird den Zugang zu fortschrittlichen Stentverfahren verbessern.
- Anbieter werden sich auf Kostenoptimierung konzentrieren, um in Lateinamerika, Afrika und Südostasien Fuß zu fassen.
- KI-gesteuerte Diagnosewerkzeuge und bildgestützte Navigation werden die Erfolgsraten von Eingriffen erhöhen.
- Die Marktkonsolidierung wird durch strategische Übernahmen und Technologielizenzen zunehmen.
- Regulatorische Klarheit und schnellere Gerätezulassungen werden die Einführung neuer Produkte weltweit vereinfachen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für periphere Gefäßstents und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für periphere Gefäßstents zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für periphere Gefäßstents hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für periphere Gefäßstents antreiben?
Wer sind die führenden Unternehmen im Markt für periphere vaskuläre Stents?
Welche Region hatte 2024 den größten Anteil am Markt für periphere Gefäßstents?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für periphere Gefäßstents Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für periphere Gefäßstents Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,915.31 million → 2032: USD 3,546.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für periphere Gefäßstents Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für periphere Gefäßstents Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für periphere Gefäßstents Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für periphere Gefäßstents Market Drivers
- 3.3 Markt für periphere Gefäßstents Market Restraints & Challenges
- 3.4 Markt für periphere Gefäßstents Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für periphere Gefäßstents Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für periphere Gefäßstents Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für periphere Gefäßstents category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für periphere Gefäßstents Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für periphere Gefäßstents Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für periphere Gefäßstents market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für periphere Gefäßstents Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für periphere Gefäßstents Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für periphere Gefäßstents Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für periphere Gefäßstents (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für periphere Gefäßstents Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für periphere Gefäßstents Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für periphere Gefäßstents Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für periphere Gefäßstents Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für periphere Gefäßstents Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für periphere Gefäßstents Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für periphere Gefäßstents Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für periphere Gefäßstents Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für periphere Gefäßstents Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
