
Marktübersicht
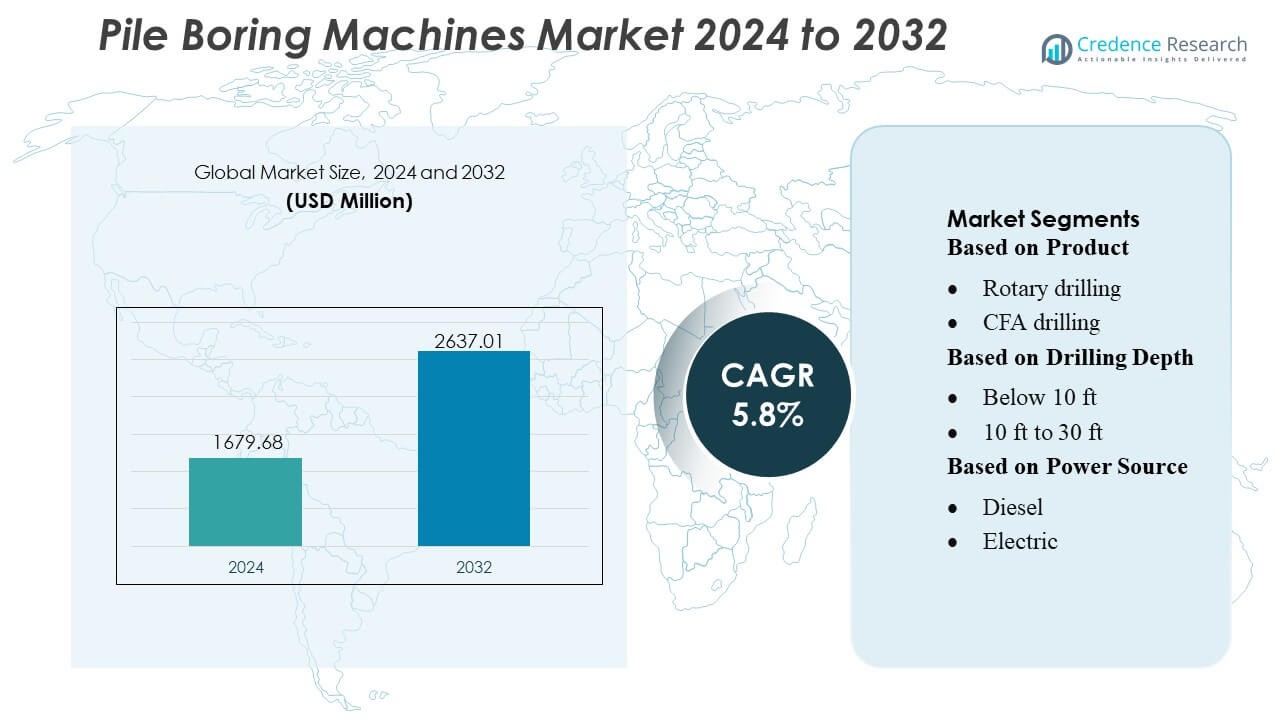
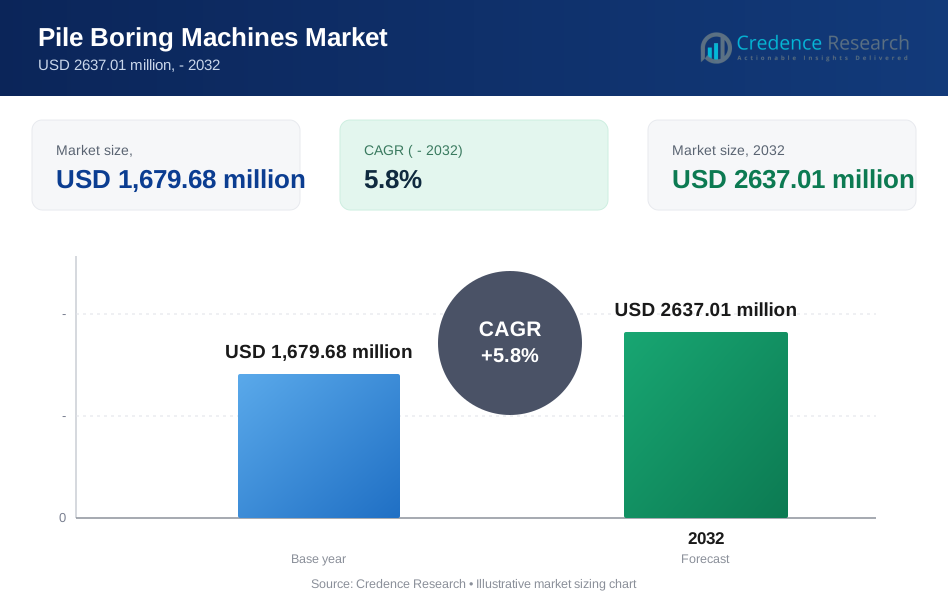
Der Markt für Pfahlbohrmaschinen wurde im Jahr 2024 mit 1679,68 Millionen USD bewertet und wird voraussichtlich bis 2032 2637,01 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pfahlbohrmaschinen 2024 | USD 1679,68 Millionen |
| Markt für Pfahlbohrmaschinen, CAGR | 5,8% |
| Marktgröße für Pfahlbohrmaschinen 2032 | USD 2637,01 Millionen |
Der Markt für Pfahlbohrmaschinen zeichnet sich durch ein wettbewerbsintensives Umfeld aus, das von globalen Herstellern geprägt ist, die auf Hochdrehmoment-Bohrsysteme, Automatisierung und langlebige Komponenten setzen, um großangelegte Infrastruktur- und Hochhausprojekte zu unterstützen. Unternehmen konzentrieren sich darauf, Produktportfolios zu erweitern, die die Bohrpräzision verbessern, die Kraftstoffeffizienz steigern und Vibrationen reduzieren, um den unterschiedlichen Anforderungen an Boden und Tiefe gerecht zu werden. Die technologische Integration, einschließlich Telematik und Echtzeitüberwachung, stärkt die Zuverlässigkeit der Ausrüstung und die Produktivität auf der Baustelle. Nordamerika führt den globalen Markt mit einem genauen Anteil von 38 % an, unterstützt durch starke Bautätigkeit, fortschrittliche Maschinenakzeptanz und anhaltende Investitionen in Transport-, Gewerbe- und energienahe Fundamentprojekte.
Markteinblicke
- Der Markt für Pfahlbohrmaschinen erreichte 2024 1679,68 Millionen USD und soll bis 2032 bei einer CAGR von 5,8 % auf 2637,01 Millionen USD steigen, was eine stetige Nachfrage im Bereich Infrastruktur- und Gewerbebau widerspiegelt.
- Das Marktwachstum wird durch steigende Investitionen in Hochhäuser, Verkehrskorridore und tiefere Fundamentanforderungen angetrieben, was die Akzeptanz von Rotary- und CFA-Bohrsystemen mit starker Segmentpräferenz im Bereich von 10 bis 30 Fuß Tiefe stärkt.
- Fortschrittliche Technologien wie Automatisierung, Telematik und Echtzeitüberwachung erhöhen die Effizienz der Ausrüstung und verstärken die Wettbewerbslandschaft, da Hersteller die Haltbarkeit und Bohrgenauigkeit verbessern.
- Wichtige Einschränkungen umfassen hohe Anschaffungskosten für Ausrüstung, komplexe Wartungsanforderungen und betriebliche Herausforderungen in städtischen Gebieten mit Lärm-, Emissions- und Vibrationsbeschränkungen.
- Regional führt Nordamerika mit einem Anteil von 38 %, gefolgt von Europa und dem asiatisch-pazifischen Raum, unterstützt durch starke Bautätigkeit und steigende Nachfrage nach leistungsstarken, kraftstoffeffizienten Pfahlanlagen in unterschiedlichen Bodenbedingungen.
Analyse der Marktsegmentierung:
Nach Produkt
Die Produktlandschaft des Marktes für Pfahlbohrmaschinen wird von Rotary-Bohrungen dominiert, die aufgrund ihrer Vielseitigkeit in Infrastruktur-, Gewerbe- und Tiefbauprojekten den größten Anteil ausmachen. Ihre Fähigkeit, verschiedene Bodenbedingungen zu bewältigen und ein hohes Drehmoment zu liefern, stärkt die Akzeptanz bei großen Brücken-, Metro- und Hochhausprojekten. Die Nachfrage beschleunigt sich, da Auftragnehmer Ausrüstung priorisieren, die schnellere Eindringraten, reduzierte Vibrationen und Kompatibilität mit großen Durchmesserpfählen unterstützt. CFA-Bohrungen und Mikropfähle folgen, unterstützt durch städtische Sanierung und Anforderungen an geräuscharme Baustellen, während hydraulische Pfahlrammen und Kelly-Bohrungen Nischenrollen in spezialisierten geotechnischen Anwendungen beibehalten.
- Zum Beispiel hat Revlon ein 62.000 Quadratfuß großes Innovationszentrum in Kenilworth, New Jersey, eingerichtet und seine Forschungs- und Entwicklungsaktivitäten in das Northeast Science and Technology (NEST) Center verlagert.
Nach Bohrtiefe
Das Segment mit einer Tiefe von 10 bis 30 Fuß hält den höchsten Marktanteil, angetrieben durch seine weit verbreitete Relevanz in mitteltiefen Fundamentarbeiten für Industrieanlagen, Wohnprojekte und Verkehrsinfrastruktur. Auftragnehmer bevorzugen Maschinen, die für diesen Bereich optimiert sind, da sie den Betriebseffizienz, den Kraftstoffverbrauch und die Manövrierfähigkeit der Ausrüstung ausbalancieren, insbesondere in überfüllten städtischen Gebieten. Wachsende globale Investitionen in Straßenerweiterungen, Versorgungsnetze und modulare Bauweise erhöhen die Nachfrage weiter. Maschinen unter 10 Fuß bleiben für leichte Bauarbeiten unerlässlich, während Ausrüstungen über 30 Fuß in Megaprojekten an Bedeutung gewinnen, die tiefe tragende Fundamente erfordern.
- Zum Beispiel enthüllte die Verbrauchergesundheitssparte von Johnson & Johnson 16 neue Hautpflegeforschungsstudien auf dem virtuellen Treffen der American Academy of Dermatology 2021. Die Präsentationen, die 3 mündliche Veröffentlichungen und 13 Posterpräsentationen umfassten, hoben gezielte Innovationen in verschiedenen Aspekten der Hautgesundheit hervor, einschließlich für Frauen, Krebspatienten und multikulturelle Bevölkerungsgruppen.
Nach Energiequelle
Dieselbetriebene Maschinen dominieren den Markt mit dem größten Anteil, unterstützt durch ihre hohe Leistungsabgabe, Eignung für kontinuierliche Schwerlastzyklen und Zuverlässigkeit in abgelegenen oder netzfernen Bauzonen. Ihre starke Durchdringung in Entwicklungsländern, wo die Elektrifizierung von Baustellen begrenzt bleibt, verstärkt die Führungsposition des Segments. Die Nachfrage bleibt in großen Infrastrukturprogrammen bestehen, einschließlich Autobahnen, Häfen und bergbaubezogenen Pfahlaufgaben. Elektrische und hydraulische Energiequellen expandieren stetig, da Auftragnehmer emissionsärmere und präzisionsgesteuerte Alternativen übernehmen, während hybride Lösungen und andere aufkommende Technologien in Projekten, die Nachhaltigkeit und reduzierte Betriebsgeräusche priorisieren, Interesse wecken.
Wichtige Wachstumstreiber
- Anstieg der globalen Infrastrukturentwicklung Groß angelegte Infrastrukturprogramme beschleunigen die Nachfrage nach Pfahlbohrmaschinen, da Regierungen Transportkorridore, Smart Cities und Energieanlagen ausbauen. Wachsende Investitionen in Brücken, Metrosysteme und Industriegebiete erhöhen den Bedarf an Hochleistungsausrüstung, die tiefere und präzisere Fundamente liefern kann. Auftragnehmer bevorzugen Maschinen, die schnellere Zykluszeiten, größere Pfahldurchmesser und reduzierte Ausfallzeiten unterstützen, was die Beschaffung in entwickelten und aufstrebenden Volkswirtschaften stärkt. Der Übergang zu widerstandsfähiger und klimabereiter Infrastruktur verstärkt die anhaltende Ausrüstungsadoption weiter.
- Zum Beispiel integriert das FOREO LUNA 4 Reinigungsgerät 16 T-Sonic-Pulsationsintensitäten und ultra-hygienische Silikon-Kontaktpunkte. Es bietet bis zu 600 Anwendungen pro vollständiger Ladung und verbessert sowohl die Reinigungspräzision als auch die Langlebigkeit für den Benutzer.
- Wachsende Urbanisierung und Hochhausbau Die schnelle Urbanisierung erhöht den Bau von Hochhaus-Wohngebäuden, Gewerbegebäuden und gemischt genutzten Komplexen, was die Nachfrage nach fortschrittlichen Pfahlausrüstungen antreibt, die effizient in eingeschränkten städtischen Gebieten arbeiten können. Maschinen mit kompaktem Design, vibrationsarmen Systemen und verbesserter Bohrgenauigkeit gewinnen starke Präferenz. Der Bedarf an tieferen, lasttragenden Fundamenten in seismischen oder instabilen Bodenbereichen beschleunigt die Einführung von Dreh- und CFA-Bohrsystemen. Die kontinuierliche Umgestaltung alternder städtischer Infrastruktur verstärkt die Nachfrage nach zuverlässigen und leistungsstarken Pfahlbohrtechnologien weiter.
- Zum Beispiel erstreckt sich das neue Nordamerika-Forschungs- und Innovationszentrum von L’Oréal über 250.000 Quadratfuß und beherbergt ein 26.000 Quadratfuß großes modulares Labor, eine Mini-Fabrik vor Ort und Kapazitäten für tägliche Benutzertests mit bis zu 400 Verbrauchern.
- Fortschritte in der Bohrtechnologie und Automatisierung Technologische Fortschritte fördern das Marktwachstum erheblich, da Hersteller Automatisierung, Telematik und Echtzeit-Überwachungssysteme in moderne Pfahlbohrmaschinen integrieren. Funktionen wie automatisierte Bohrsteuerung, Drehmomentoptimierung und vorausschauende Wartung verbessern die Produktivität und reduzieren Betriebsfehler. Hochleistungs-Hydrauliksysteme, emissionsarme Motoren und modulare Anbaugeräte-Designs erhöhen die Vielseitigkeit der Maschinen in verschiedenen Bodenbedingungen. Auftragnehmer nutzen diese Innovationen, um die Sicherheit zu verbessern, den Kraftstoffverbrauch zu senken und Projektzeitpläne zu optimieren, was die schnelle technologische Einführung auf globalen Baustellen unterstützt.
Wichtige Trends & Chancen
- Steigende Akzeptanz von emissionsarmen und elektrischen Pfahlausrüstungen Nachhaltigkeitsorientierte Vorschriften und grüne Bauinitiativen fördern das starke Interesse an elektrischen und hybriden Pfahlbohrmaschinen. Auftragnehmer bewerten zunehmend geräuscharme, emissionsarme Alternativen für Metro-Korridore, städtische Umgestaltungszonen und umweltsensible Projekte. Batteriebetriebene Systeme und energieeffiziente Hydraulikantriebe schaffen Möglichkeiten für Hersteller, in aufstrebende umweltfreundliche Geräteportfolios einzusteigen. Da Städte die Emissionsnormen verschärfen, wächst die Nachfrage nach Maschinen, die den Tier 4- und Stage V-Standards entsprechen können, während sie die Bohrleistung und Betriebszuverlässigkeit beibehalten.
- Zum Beispiel hat Krones über die CENTERSIGHT / Device Insight Plattform Fernwartung für mehr als 20.000 Maschinen weltweit bereitgestellt, was Fernwartungsdiagnosen und rechtlich konforme Zugriffsprotokollierung ermöglicht.
- Erweiterung der Integration intelligenter Baustellen Die Integration digitaler Technologien – wie GPS-basierte Positionierung, IoT-fähige Leistungsüberwachung und automatisierte Tiefenprotokollierung – schafft Möglichkeiten für eine verbesserte Baustelleneffizienz. Diese Werkzeuge helfen Auftragnehmern, die Produktivität zu überwachen, Bohrparameter zu optimieren und menschliche Fehler zu reduzieren. Die zunehmende Akzeptanz von BIM-verbundenen Bohrdaten und Ferndiagnosen ermöglicht eine bessere Projektplanung und schnellere Fehlerbehebung. Da große Auftragnehmer vernetzte Geräteökosysteme priorisieren, steigt die Nachfrage nach Pfahlbohrmaschinen, die nahtlos in digitale Bauabläufe integriert werden können.
- Zum Beispiel ist PackSys Global bekannt für den Bau modularer Maschinen und konfigurierbarer Linien. Die Mini 300 ist eine spezielle Rohrproduktionslinie, die von dem Unternehmen angeboten wird. Die Mini 300-Linie hat eine "bemerkenswerte Produktionskapazität von 300 Rohren pro Minute" für Laminatrohre mit kleinem Durchmesser.
- Wachstum bei unterirdischen Versorgungs- und erneuerbaren Energieprojekten Die Erweiterung unterirdischer Versorgungsleitungen, wie Wasserleitungen, Netzmodernisierung und Glasfasernetze, schafft neue Anwendungen für kompakte und mitteltiefe Pfahlbohrmaschinen. Windparks, Solarparks und Unterstationen erfordern ebenfalls stabile Fundamente, was Möglichkeiten für spezialisierte Bohrsysteme schafft. Steigende Investitionen in erneuerbare Energieinfrastruktur stärken den Markt für Maschinen, die in gemischten Geländen und abgelegenen Standorten, insbesondere in Asien-Pazifik, Europa und Nordamerika, arbeiten können.
Wichtige Herausforderungen
- Hohe Gerätekosten und Wartungsbelastung Pfahlbohrmaschinen erfordern erhebliche Kapitalinvestitionen, was die Einführung bei kleinen und mittelgroßen Auftragnehmern einschränkt. Hoher Wartungsbedarf – insbesondere für Motoren, Hydrauliksysteme und verschleißintensive Bohrkomponenten – erhöht die Betriebskosten weiter. Unvorhersehbare Bauzyklen und schwankende Rohstoffpreise belasten die Finanzplanung für Geräteflotten. Diese Kostendrucke drängen Auftragnehmer oft zu Mieten statt zu Neukäufen, was die Marktexpansion einschränkt.
- Betriebliche Einschränkungen in urbanen und sensiblen Umgebungen Städtische Bauzonen setzen strenge Einschränkungen in Bezug auf Lärm, Vibrationen, Emissionen und Platzverfügbarkeit, was betriebliche Herausforderungen für traditionelle Pfahlmaschinen schafft. Regulatorische Beschränkungen und Bedenken hinsichtlich der Auswirkungen auf die Gemeinschaft können Bohraktivitäten verzögern oder einschränken. Bodenvariabilität unter dichten Stadtlandschaften erschwert die Leistungsvorhersagbarkeit weiter und erfordert spezialisierte Anbaugeräte und fortschrittliche Steuerungen. Auftragnehmer stehen Produktivitätsverlusten gegenüber, wenn sie diese Einschränkungen navigieren, was die Nachfrage nach spezialisierten, vibrationsarmen, kompakten und umweltkonformen Maschinen erhöht und die Einführung von Altsystemen herausfordert.
Regionale Analyse
Nordamerika
Nordamerika hält die führende Position auf dem Markt für Pfahlbohrmaschinen mit einem Marktanteil von rund 38% , unterstützt durch umfangreiche Investitionen in den Ausbau des Verkehrswesens, der Energieinfrastruktur und des kommerziellen Bauwesens in den USA und Kanada. Die starke Akzeptanz fortschrittlicher Dreh- und CFA-Bohrsysteme spiegelt den Fokus der Region auf hocheffiziente Ausrüstung und strikte Einhaltung von Emissions- und Sicherheitsvorschriften wider. Hersteller profitieren von der hohen Beschaffungskapazität großer Auftragnehmer, während die Sanierung alternder Brücken, Eisenbahnkorridore und Versorgungsnetze die langfristige Nachfrage stärkt. Die technologische Integration – wie Telematik und automatisierte Bohrsteuerungen – beschleunigt die Marktexpansion in großen städtischen Bauzonen weiter.
Europa
Europa macht etwa 27% des Marktanteils aus, angetrieben durch strenge Nachhaltigkeitsvorschriften, schnelle urbane Neuentwicklung und den Ausbau unterirdischer Versorgungsnetze. Länder in Westeuropa und Nordeuropa priorisieren emissionsarme und geräuscharme Pfahlbohrmaschinen, um den Umweltstandards und Anforderungen des städtischen Bauwesens gerecht zu werden. Die starke Ingenieurkompetenz der Region unterstützt die Einführung fortschrittlicher hydraulischer und elektrisch betriebener Systeme in großen Bauprojekten, einschließlich Tunnel, U-Bahn-Linien und erneuerbaren Energiegrundlagen. Das Wachstum wird durch öffentliche Investitionen in intelligente Infrastrukturen und grenzüberschreitende Verkehrskorridore verstärkt, die eine konstante Nachfrage nach hochpräzisen, geräuschkontrollierten Pfahltechnologien in dicht besiedelten Umgebungen schaffen.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentiert etwa 24% des globalen Marktes, angetrieben durch schnelle Urbanisierung, Mega-Infrastrukturentwicklung und großflächigen Wohn- und Industriebau in China, Indien, Japan und Südostasien. Die hohe Nachfrage nach tiefen Fundamenten in Hochhausstrukturen, Hafenerweiterungen und Verkehrsmegaprojekten fördert die Einführung von Dreh- und Kelly-Bohrsystemen. Infrastrukturinitiativen wie Wirtschaftskorridore, U-Bahn-Netze und erneuerbare Energieinstallationen stimulieren die Beschaffung weiter. Wettbewerbsfähige Preise, ein starkes Auftragnehmer-Ökosystem und die zunehmende Verfügbarkeit von Hochleistungs-Diesel- und Hydraulikmaschinen positionieren die Region als den am schnellsten wachsenden Markt, unterstützt durch steigende ausländische Investitionen und staatlich geförderte Bauprogramme.
Lateinamerika
Lateinamerika hält einen Marktanteil von fast 7% , unterstützt durch Bemühungen zur Modernisierung der Infrastruktur in Brasilien, Mexiko, Chile und Kolumbien. Steigende Investitionen in Bergbauoperationen, Straßenanbindung und Industrieanlagen treiben den Bedarf an langlebigen und drehmomentstarken Pfahlbohrmaschinen, die in schwierigem Gelände arbeiten können. Der Fokus der Regierungen auf die Verbesserung der Logistiknetze und der Hafeninfrastruktur fördert die Einführung von Mittel- und Tiefbohrsystemen. Das Marktwachstum ist stabil, aber durch wirtschaftliche Schwankungen und unterschiedliche Bauhaushalte eingeschränkt. Dennoch schaffen wachsende städtische Bevölkerungen und zunehmende öffentlich-private Partnerschaften Möglichkeiten für Auftragnehmer, fortschrittliche Pfahltechnologien in wichtigen Entwicklungszonen einzusetzen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika macht etwa 4% des Marktanteils aus, unterstützt durch bedeutende Fundamentanforderungen für große Gewerbekomplexe, Energieanlagen und Verkehrsinfrastruktur. Im Nahen Osten treiben Hochhäuser, intelligente Städte und industrielle Freizonen eine konstante Nachfrage nach Hochleistungs-Rotations- und CFA-Maschinen an. Afrika erlebt ein allmähliches Wachstum durch den Ausbau von Straßen, Brücken und Versorgungsunternehmen, angetrieben durch internationale Investitionen. Raue Bodenbedingungen, abgelegene Projektstandorte und hohe Importkosten für Ausrüstung stellen eine Herausforderung für eine schnellere Durchdringung dar, doch das steigende Interesse an langlebigen, dieselbetriebenen und hybriden Systemen unterstützt die zukünftige Marktexpansion in strategischen Baukorridoren.
Marktsegmentierungen:
Nach Produkt
- Rotationsbohren
- CFA-Bohrungen
Nach Bohrtiefe
- Unter 10 ft
- 10 ft bis 30 ft
Nach Energiequelle
- Diesel
- Elektrisch
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft der Pfahlbohrmaschinen-Anbieter wie HEUFT Systemtechnik GmbH, Keyence Corporation, Anritsu Corporation, Körber AG, Cognex Corporation, Ishida Co., Ltd., Mettler-Toledo International Inc., ANTERAS VISION, ACG Group und Omron Corporation. Der Markt für Pfahlbohrmaschinen wird von Herstellern geprägt, die sich auf fortschrittliche Bohrleistung, präzise Steuerung und Gerätelebensdauer konzentrieren, um den Anforderungen moderner Infrastruktur- und Hochhausbauprojekte gerecht zu werden. Unternehmen betonen Innovationen in Hochdrehmoment-Rotationssystemen, automatisierter Tiefenkontrolle, vibrationsarmen Mechanismen und energieeffizienten Antriebssträngen, die die Betriebsgenauigkeit verbessern und Ausfallzeiten reduzieren. Der Markt profitiert auch von der zunehmenden Integration von Telematik, Echtzeitdiagnosen und sicherheitsfördernden Funktionen, die die Produktivität in komplexen Bodenverhältnissen und dicht besiedelten städtischen Umgebungen unterstützen. Der Wettbewerbsvorteil konzentriert sich zunehmend auf Produktzuverlässigkeit, Anpassungsoptionen und After-Sales-Service-Netzwerke, die es Auftragnehmern ermöglichen, die Leistung zu optimieren und die Lebenszyklen der Ausrüstung zu verlängern.
Schlüsselspieleranalyse
- HEUFT Systemtechnik GmbH
- Keyence Corporation
- Anritsu Corporation
- Körber AG
- Cognex Corporation
- Ishida Co., Ltd.
- Mettler-Toledo International Inc.
- ANTERAS VISION
- ACG Group
- Omron Corporation
Aktuelle Entwicklungen
- Im November 2024 führte Mindray innovative Upgrades für seine A7- und A5-Anästhesiesysteme unter der A-Serie Anästhesie ein, die modernste Technologien integrieren, um Anästhesisten bei der präzisen Anästhesie zu unterstützen, was letztendlich die Patientensicherheit und die Betriebseffizienz während der perioperativen Phase verbessert.
- Im September 2024 brachte Okuma America Corporation CNC-Horizontal-Bearbeitungszentren – die MA-4000H – auf den Markt. Die MA-4000H verfügt über eines der größten Bearbeitungsbereiche und hat Spindelleistung und Geschwindigkeit für maximale Effizienz und Produktivität.
- Im Mai 2024 führte Walker's Shortbread den weltweit ersten interaktiven Shortbread-Automaten am Flughafen Edinburgh ein, in Zusammenarbeit mit World Duty Free (Avolta), der es Passagieren ermöglicht, ein Quiz zu machen, um ihr perfektes Shortbread für jeden Anlass zu finden und ein einzigartiges, sinnliches schottisches Erlebnis zu bieten.
- Im April 2024 kündigte Dispension Industries Inc. die Einführung des Konturdeckel-SmartServ an. Dies ist ein spezialisierter Verkaufsautomat, der für den Verkauf von Bier und trinkfertigen (RTD) alkoholischen Getränken konzipiert ist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Bohrtiefe, Energiequelle und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine steigende Akzeptanz von automatisierten und digital gesteuerten Ramm-Systemen erleben, um die Bohrgenauigkeit und Produktivität zu verbessern.
- Die Nachfrage nach emissionsarmen und hybriden Antriebssystemen wird zunehmen, da die Nachhaltigkeitsvorschriften in wichtigen Baugebieten verschärft werden.
- Kompakte und geräuscharme Bohrgeräte werden in städtischen und beengten Projekten starke Nachfrage erfahren.
- Modernisierungsprogramme für die Infrastruktur werden weiterhin den Einkauf von Hochleistungs-Rotations- und CFA-Bohrgeräten antreiben.
- Hersteller werden die Integration von Telematik, vorausschauender Wartung und Echtzeit-Leistungsüberwachung ausweiten.
- Das Wachstum von Projekten im Bereich erneuerbare Energien und Versorgungsnetzausbau wird neue Chancen für spezialisierte Ramm-Systeme schaffen.
- Fortschritte bei hochfesten Materialien und verschleißfesten Komponenten werden die Lebensdauer von Maschinen verlängern und Betriebskosten senken.
- Aufstrebende asiatische und afrikanische Märkte werden aufgrund steigender Investitionen in den Transport- und Industriebau eine beschleunigte Akzeptanz erfahren.
- Die Expansion von Mietflotten wird zunehmen, da Auftragnehmer flexiblen Zugang zu fortschrittlichen Ramm-Technologien suchen.
- Die Zusammenarbeit zwischen Geräte-OEMs und Softwareanbietern wird die Entwicklung intelligenter, vernetzter Ramm-Lösungen stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pfahlbohrmaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Bohrmaschinen für Pfähle zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Pfahlbohrmaschinen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Pfahlbohrmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für Pfahlbohrmaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für Pfahlbohrmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Pfahlbohrmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Pfahlbohrmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 1,679.68 million → 2032: USD 2637.01 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Pfahlbohrmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Pfahlbohrmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Pfahlbohrmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Pfahlbohrmaschinen Market Drivers
- 3.3 Markt für Pfahlbohrmaschinen Market Restraints & Challenges
- 3.4 Markt für Pfahlbohrmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Pfahlbohrmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Pfahlbohrmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Pfahlbohrmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Pfahlbohrmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Pfahlbohrmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Pfahlbohrmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Pfahlbohrmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Pfahlbohrmaschinen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Pfahlbohrmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Pfahlbohrmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Pfahlbohrmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Pfahlbohrmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Pfahlbohrmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Pfahlbohrmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Pfahlbohrmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Pfahlbohrmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Pfahlbohrmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Pfahlbohrmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Pfahlbohrmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
