
Marktübersicht:
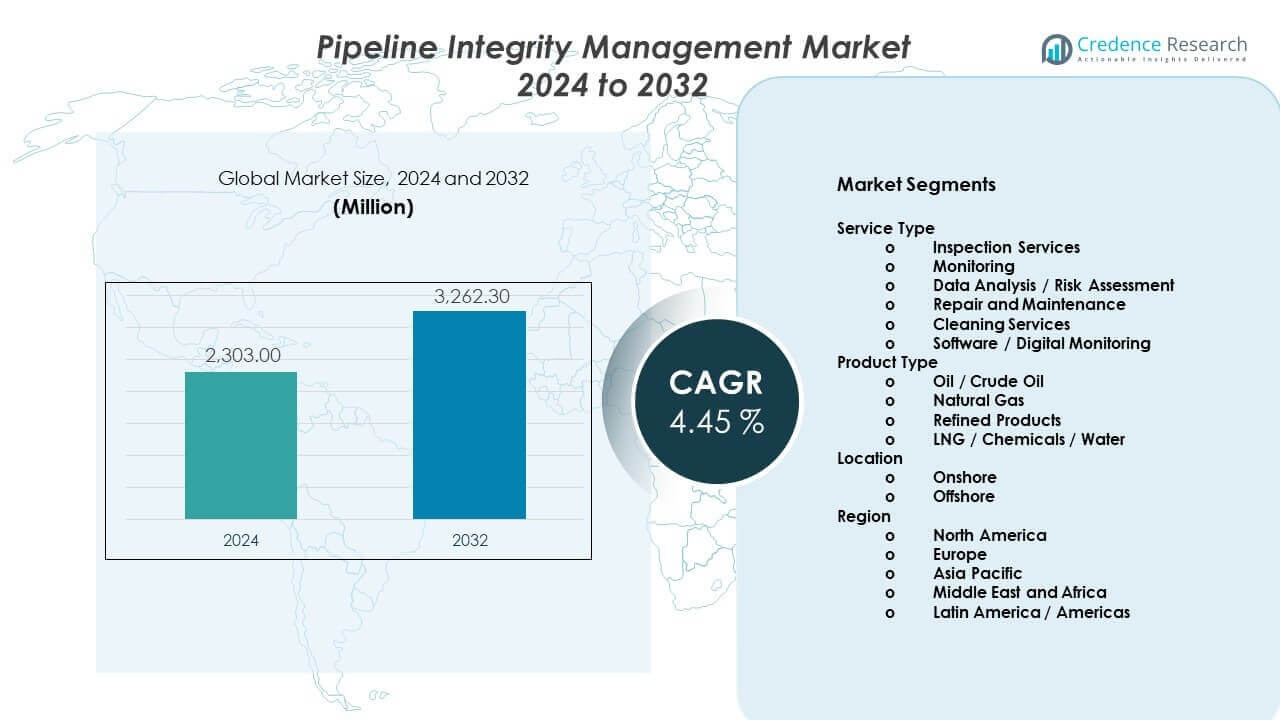
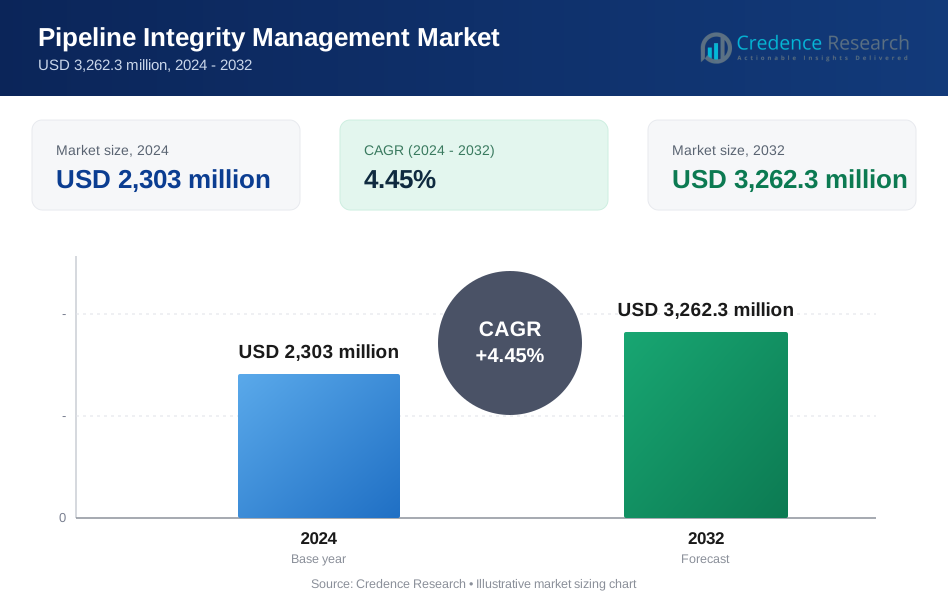
Der Markt für Pipeline-Integritätsmanagement wird voraussichtlich von 2.303 Millionen USD im Jahr 2024 auf 3.262,3 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,45% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pipeline-Integritätsmanagement 2024 | 2.303 Millionen USD |
| Markt für Pipeline-Integritätsmanagement, CAGR | 4,45% |
| Marktgröße für Pipeline-Integritätsmanagement 2032 | 3.262,3 Millionen USD |
Der Markt für Pipeline-Integritätsmanagement wächst aufgrund alternder Pipelines und steigender Ausfallrisiken. Korrosion, mechanische Belastung und Schäden durch Dritte erhöhen die Sicherheitsbedenken. Regierungen setzen strenge Umwelt- und Sicherheitsvorschriften in der Energieinfrastruktur durch. Betreiber implementieren proaktive Integritätsprogramme, um Lecks und Stillstände zu vermeiden. Inline-Inspektion, Sensoren und Analysen verbessern die Defekterkennung und Reaktionszeit. Höhere Nachfrage nach Öl, Gas und Wasser erhöht den Druck auf die Pipeline-Nutzung. Dieses Umfeld unterstützt die Einführung kontinuierlicher Überwachung. Kosteneinsparungen durch Risikoprävention stärken langfristige Investitionsentscheidungen.
Nordamerika führt den Markt für Pipeline-Integritätsmanagement aufgrund umfangreicher Pipeline-Netzwerke an. Starke behördliche Aufsicht treibt die Einführung fortschrittlicher Inspektions- und Überwachungstechnologien voran. Die Vereinigten Staaten zeigen eine hohe Nutzung von intelligenten Diagnose- und Analysetools. Europa folgt mit Fokus auf Sicherheit, Nachhaltigkeit und Compliance. Länder wie Deutschland und das Vereinigte Königreich investieren in digitale Integritätssysteme. Der asiatisch-pazifische Raum entwickelt sich als Wachstumsregion mit neuem Pipelinebau. China und Indien erweitern die Energie- und Wassertransportinfrastruktur. Der Nahe Osten hält die Nachfrage aufgrund von Öl- und Gasübertragungsbedürfnissen aufrecht.
Markteinblicke:
- Der Marktüberblick zeigt ein Wachstum von 2.303 Millionen USD im Jahr 2024 auf 3.262,3 Millionen USD bis 2032, mit einer jährlichen Wachstumsrate (CAGR) von 4,45%, unterstützt durch Sicherheitsvorgaben und alternde Pipeline-Anlagen.
- Nordamerika (38%), Europa (27%) und der asiatisch-pazifische Raum (22%) dominieren aufgrund großer Pipeline-Netzwerke, strenger Vorschriften und stetiger Infrastrukturinvestitionen.
- Der asiatisch-pazifische Raum, mit einem Anteil von 22%, ist die am schnellsten wachsende Region, angetrieben durch neue Öl-, Gas- und Wasserpipeline-Projekte in China und Indien.
- Nach Dienstleistungstyp machen Inspektionsdienste etwa 34% des Anteils aus, während Überwachungs- und Datenanalysedienste zusammen fast 28% halten, was den Fokus auf präventive Wartung widerspiegelt.
- Nach Standort und Produktmix repräsentieren Onshore-Pipelines etwa 72% des Anteils, während Öl- und Rohölpipelines fast 40% beitragen, getrieben durch Volumen und Sicherheitsrisikoexposition.
Markttreiber:
Steigende Alterung der Pipeline-Infrastruktur in Energienetzen
Der Markt für Pipeline-Integritätsmanagement gewinnt an Dynamik durch alternde Pipeline-Anlagen in globalen Energienetzen. Viele Öl- und Gaspipelines operieren über die ursprüngliche Lebensdauer hinaus. Materialermüdung erhöht das Risiko von Lecks und Brüchen. Betreiber tragen eine höhere Verantwortung für den sicheren Betrieb. Integritätsprogramme unterstützen die frühzeitige Fehlererkennung. Präventive Inspektionen senken das Risiko ungeplanter Ausfälle. Anlagenbesitzer konzentrieren sich auf die Verlängerung der Anlagenlebensdauer. Dieser Faktor erhält eine konstante Nachfrage aufrecht.
- Zum Beispiel berichtete TC Energy über mehr als 90.000 km Pipelines unter Integritätsprogrammen, die Inline-Inspektionswerkzeuge verwenden, um Korrosionswachstumstrends zu verfolgen und die Häufigkeit von Vorfällen zu reduzieren.
Zunehmende regulatorische Aufsicht und Compliance-Anforderungen
Der Markt für Pipeline-Integritätsmanagement reagiert auf strenge regulatorische Aufsicht weltweit. Regierungen erzwingen definierte Inspektionszyklen und Berichtspflichten. Umweltgesetze erfordern starke Leckverhütungskontrollen. Nichteinhaltung führt zu Strafen und Betriebsschließungen. Integritätsrahmen unterstützen die Audit-Bereitschaft. Dokumentationsanforderungen fördern die strukturierte Überwachung. Digitale Compliance-Tools verbessern die Berichtsgenauigkeit. Der Regulierungsdruck stärkt Integritätsinvestitionen.
- Zum Beispiel betreibt Enbridge mehr als 28.000 km Flüssigkeitspipelines in Nordamerika unter regulatorisch vorgeschriebenen Integritäts- und Inline-Inspektionsplänen.
Wachsende Nachfrage nach Risikominderung und Ausfallprävention
Der Markt für Pipeline-Integritätsmanagement profitiert von einem steigenden Fokus auf Risikokontrolle. Pipeline-Ausfälle verursachen finanzielle und reputationsschädigende Schäden. Betreiber priorisieren die frühzeitige Erkennung von Defekten. Integritätswerkzeuge identifizieren Korrosions- und Spannungszonen. Risikobewertung verbessert die Wartungsplanung. Prädiktive Analysen leiten den Inspektionsfokus. Starke Sicherheitsaufzeichnungen senken die Versicherungsexposition. Dieser Treiber unterstützt stabile Investitionen.
Erweiterung der Energie- und Wasserübertragungsnetze
Der Markt für Pipeline-Integritätsmanagement wächst mit der Erweiterung der Übertragungsnetze. Die Energienachfrage treibt neue Öl- und Gasleitungen an. Die Wasserinfrastruktur erweitert sich in städtischen Regionen. Neue Anlagen erfordern eine Lebenszyklus-Integritätsplanung. Betreiber setzen frühzeitig Überwachungstools ein. Hohe Auslastung erhöht den Inspektionsbedarf. Grenzüberschreitende Pipelines erfordern einheitliche Sicherheitskontrollen. Die Expansion unterstützt ein nachhaltiges Wachstum.
Markttrends:
Verlagerung hin zu datengetriebenen Entscheidungsrahmen für Integrität
Der Markt für Pipeline-Integritätsmanagement zeigt einen steigenden Einsatz datenbasierter Entscheidungen. Betreiber verlassen sich auf Analysen für die Inspektionsplanung. Historische Daten verbessern die Vorhersagen des Defektwachstums. Dashboards ermöglichen eine schnellere Risikobewertung. Teams richten Maßnahmen an Risikobewertungen aus. Datenmodelle verringern Beurteilungslücken. Digitale Zwillinge unterstützen die Leistungssimulation. Dieser Trend verbessert die Kostenkontrolle.
- Zum Beispiel wendet die ROSEN Group hochauflösende Inline-Inspektionsdaten von über 1 Terabyte pro Durchlauf an, um das Korrosionswachstum zu modellieren und Wartungsmaßnahmen zu priorisieren.
Zunehmende Akzeptanz von Fernüberwachungstechnologien
Der Markt für Pipeline-Integritätsmanagement übernimmt Fernüberwachungslösungen. Betreiber setzen Sensoren entlang von Langstreckenpipelines ein. Echtzeitwarnungen verbessern die Reaktionsgeschwindigkeit. Fernzugriff reduziert manuelle Inspektionen. Kontinuierliche Sichtbarkeit unterstützt das Zustandsbewusstsein. Faser- und Satellitensensorik gewinnt Akzeptanz. Fernwerkzeuge verbessern die Abdeckung in abgelegenen Gebieten. Effizienzgewinne unterstützen die Akzeptanz.
- Zum Beispiel verwendet Shell faseroptische Sensorik über Offshore-Pipelines, um Temperatur- und akustische Veränderungen über Entfernungen von über 50 km zu erkennen, was eine frühzeitige Leckerkennung ermöglicht.
Integration des Integritätsmanagements mit Unternehmenssystemen
Der Markt für Pipeline-Integritätsmanagement stimmt Werkzeuge mit Unternehmensplattformen ab. Betreiber verknüpfen Integritätsdaten mit Anlagensystemen. Einheitliche Plattformen verbessern die Teamkoordination. Wartung und Sicherheit teilen gemeinsame Datenansichten. Workflow-Automatisierung reduziert Berichtsverzögerungen. Integration verbessert die Ressourcenplanung. Digitale Ökosysteme unterstützen die Skalierbarkeit. Dieser Trend erhöht die Betriebseffizienz.
Steigende Nutzung risikobasierter Inspektionsmethoden
Der Markt für Pipeline-Integritätsmanagement übernimmt risikobasierte Inspektionsmodelle. Inspektionspläne verschieben sich von festen Intervallen. Hochrisikobereiche erhalten Priorität. Niedrigrisikoanlagen folgen optimierten Zyklen. Risikomodelle balancieren Sicherheits- und Kostenziele aus. Betreiber setzen Ressourcen effizient ein. Regulierungsbehörden akzeptieren strukturierte Rahmenwerke. Dieser Trend verbessert die Flexibilität.
Analyse der Marktchallenges:
Hohe Implementierungskosten und Budgetbeschränkungen für Betreiber
Der Markt für Pipeline-Integritätsmanagement steht unter Kostendruck. Fortgeschrittene Inspektionswerkzeuge erfordern hohe Anfangsinvestitionen. Kleine Betreiber stoßen an Kapitalgrenzen. Fachkräfte erhöhen die Betriebskosten. Die Systemintegration erhöht die Projektkomplexität. Amortisationszeiten verlängern sich. Budgetbeschränkungen verzögern Upgrades. Kostenempfindlichkeit verlangsamt die Akzeptanz.
Komplexität bei der Verwaltung großer und vielfältiger Pipeline-Netzwerke
Der Markt für Pipeline-Integritätsmanagement bewältigt operative Komplexität. Pipelines unterscheiden sich nach Alter und Material. Die Standardisierung von Daten bleibt schwierig. Altsysteme begrenzen die digitale Integration. Weite geografische Gebiete erschweren die Inspektionsplanung. Große Datenmengen stellen eine Herausforderung für die Analyse dar. Qualifizierte Analysten sind rar. Diese Probleme erhöhen die Managementbelastung.
Marktchancen:
Steigende Nachfrage nach digitalen und automatisierten Integritätslösungen
Der Markt für Pipeline-Integritätsmanagement sieht Chancen in der Automatisierung. Betreiber suchen nach automatisierten Inspektionsplattformen. Software reduziert die manuelle Arbeitsbelastung. Automatisierung verbessert Geschwindigkeit und Konsistenz. Cloud-Systeme ermöglichen skalierbaren Zugriff. Digitale Werkzeuge unterstützen die vorausschauende Wartung. Anbieter erweitern integrierte Angebote. Dieser Wandel treibt zukünftiges Wachstum an.
Schwellenmärkte erweitern Investitionen in die Pipeline-Infrastruktur
Der Markt für Pipeline-Integritätsmanagement profitiert von aufstrebenden Regionen. Asien und Afrika investieren in die Pipeline-Infrastruktur. Urbanes Wachstum erhöht die Transportnachfrage. Neue Projekte übernehmen frühzeitig Integritätsplanung. Regierungen fördern sicherere Infrastruktur. Globale Betreiber bringen Best Practices ein. Dienstleister betreten neue Märkte. Diese Regionen bieten langfristige Chancen.
Analyse der Marktsegmentierung:
Analyse der Dienstleistungstypen
Der Markt für Pipeline-Integritätsmanagement zeigt starke Nachfrage in verschiedenen Dienstleistungskategorien. Inspektionsdienste bilden die Grundlage und unterstützen die Fehlererkennung und Zustandsbewertung. Überwachungsdienste ermöglichen kontinuierliche Kontrolle von Druck, Korrosion und Strömungsverhalten. Datenanalyse und Risikobewertung unterstützen eine fundierte Wartungsplanung und Priorisierung. Reparatur- und Wartungsdienste beheben erkannte Fehler und stellen die Systemzuverlässigkeit wieder her. Reinigungsdienste helfen, Ablagerungen und Rückstände zu entfernen, die die Strömungseffizienz beeinträchtigen. Software- und digitale Überwachungslösungen verbessern die Datensichtbarkeit und Entscheidungsfindungsgeschwindigkeit. Diese Dienstleistungen unterstützen zusammen ein proaktives Asset-Management.
- Zum Beispiel führt T.D. Williamson jährlich Pigging- und Reparaturdienste in mehr als 500 Pipeline-Systemen weltweit durch.
Analyse der Produkttypen
Der Markt für Pipeline-Integritätsmanagement bedient unterschiedliche Produkttransportbedürfnisse. Öl- und Rohölpipelines dominieren aufgrund hoher Volumina und Sicherheitsrisiken. Erdgasleitungen erfordern strenge Integritätskontrollen aufgrund der Druckempfindlichkeit. Raffinierte Produktpipelines verlangen Qualitätssicherung und Kontaminationsvermeidung. LNG-Pipelines erfordern fortschrittliche Überwachung aufgrund kryogener Bedingungen. Chemie- und Wasserleitungen übernehmen Integritätsprogramme, um Sicherheits- und Reinheitsstandards zu erfüllen. Jeder Produkttyp treibt spezifische Inspektions- und Überwachungsbedürfnisse an. Serviceanpassung unterstützt die betriebliche Zuverlässigkeit.
- Zum Beispiel setzt NDT Global Ultraschall-Inspektionswerkzeuge ein, die in der Lage sind, Defekte in Gasleitungen zu erkennen, die bei einem Druck von über 100 bar betrieben werden.
Standortanalyse
Der Markt für Pipeline-Integritätsmanagement unterscheidet sich je nach Betriebsumgebung. Onshore-Pipelines machen den größten Anteil aus, da sie ein umfangreiches Netzwerk abdecken. Diese Anlagen sind Korrosion, Schäden durch Dritte und Landnutzung ausgesetzt. Offshore-Pipelines erfordern aufgrund der Tiefwasserbedingungen spezielle Inspektionen. Meeresumgebungen erhöhen die Korrosion und den Zugang zu Herausforderungen. Offshore-Operationen erfordern fortschrittliche Werkzeuge und qualifizierte Teams. Höhere Risikoprofile erhöhen den Inspektionsbedarf. Standortbezogene Strategien verbessern die Sicherheit und die Lebensdauer der Anlagen.
Segmentierung:
Nach Dienstleistungstyp
- Inspektionsdienste
- Überwachung
- Datenanalyse / Risikobewertung
- Reparatur und Wartung
- Reinigungsdienste
- Software / Digitale Überwachung
Nach Produkttyp
- Öl / Rohöl
- Erdgas
- Raffinierte Produkte
- LNG / Chemikalien / Wasser
Nach Standort
- Onshore
- Offshore
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am Markt für Pipeline-Integritätsmanagement und macht 38% der weltweiten Nachfrage aus. Die Vereinigten Staaten führen aufgrund umfangreicher Öl-, Gas- und Raffinerieprodukt-Pipelinenetze. Strenge Sicherheits- und Umweltvorschriften treiben kontinuierliche Inspektions- und Überwachungsaktivitäten an. Betreiber investieren stark in digitale Diagnostik und prädiktive Werkzeuge. Kanada unterstützt die Nachfrage durch grenzüberschreitende Übertragungssysteme. Reife Infrastruktur erhöht den Bedarf an Integritätsausgaben. Diese Region behält die Führung durch Technologieanpassung und regulatorische Durchsetzung.
Europa
Europa hält etwa 27% des Marktanteils für Pipeline-Integritätsmanagement. Länder wie Deutschland, das Vereinigte Königreich und Frankreich verankern die regionale Nachfrage. Alternde Pipeline-Anlagen erfordern strukturierte Inspektions- und Risikobewertungsprogramme. Umweltschutzrichtlinien erhöhen die Compliance-Anforderungen. Betreiber nutzen digitale Plattformen, um grenzüberschreitende Netzwerke zu verwalten. Offshore-Aktivitäten in der Nordsee unterstützen spezialisierte Dienstleistungen. Regulatorische Angleichung sichert einen stabilen Marktbeitrag.
Asien-Pazifik, Mittlerer Osten und Lateinamerika
Der asiatisch-pazifische Raum macht fast 22% des Anteils aus und zeigt ein starkes Wachstumsmomentum. China und Indien erweitern ihre Öl-, Gas- und Wasserpipelines schnell. Neue Infrastrukturprojekte integrieren von Anfang an Integritätsplanung. Der Nahe Osten repräsentiert etwa 8% des Anteils aufgrund der Bedürfnisse im Öl- und Gastransport. Offshore-Pipelines erhöhen die Nachfrage nach fortschrittlichen Inspektionswerkzeugen. Lateinamerika hält etwa 5% des Anteils mit der Modernisierung bestehender Anlagen. Diese Regionen unterstützen die langfristige Marktexpansion.
Analyse der Hauptakteure:
- Baker Hughes
- Emerson Electric
- SGS
- D. Williamson
- Rosen
- Schneider Electric
- NDT Global
- Applus+
- IKM Gruppen
- Lin Scan
Wettbewerbsanalyse:
Der Markt für Pipeline-Integritätsmanagement zeigt eine moderat konsolidierte Wettbewerbsstruktur. Globale Dienstleister konkurrieren in Bezug auf Technologietiefe, Serviceabdeckung und digitale Fähigkeiten. Führende Akteure konzentrieren sich auf Inspektionsgenauigkeit, Datenanalyse und Lebenszyklusunterstützung. Unternehmen erweitern ihre Portfolios durch Softwareintegration und fortschrittliche Überwachungswerkzeuge. Strategische Partnerschaften stärken den Zugang zu Langstrecken- und Offshore-Projekten. Die Service-Differenzierung hängt von Zuverlässigkeit, Reaktionsgeschwindigkeit und regulatorischer Expertise ab. Regionale Akteure konkurrieren durch Kosteneffizienz und lokales Compliance-Wissen. Der Markt für Pipeline-Integritätsmanagement bevorzugt Unternehmen mit starker Felderfahrung und skalierbaren digitalen Plattformen. Er belohnt Anbieter, die Inspektion, Analyse und Wartung in einheitlichen Servicemodellen kombinieren. Die Wettbewerbsintensität bleibt aufgrund langfristiger Verträge und hoher Wechselkosten stabil.
Neueste Entwicklungen:
- Im März 2025 gab Baker Hughes eine strategische Technologievereinbarung mit Petrobras bekannt, um eine endgültige Lösung für Spannungsrisskorrosion durch CO2 (SCC-CO2) in flexiblen Rohrsystemen zu entwickeln. Diese Partnerschaft konzentriert sich auf die Entwicklung und Erprobung von flexiblen Rohren der nächsten Generation, die eine verlängerte Lebensdauer von bis zu 30 Jahren in CO2-reichen Umgebungen bieten sollen. Die vorkommerzielle Vereinbarung beinhaltet auch eine Kaufoption für die resultierende Technologie, die darauf abzielt, die Sicherheit und Effizienz der Energieproduktion in tiefen Gewässern zu verbessern und gleichzeitig Initiativen zur Kohlenstoffabscheidung und -speicherung zu unterstützen.
- Im März 2025 schloss Emerson Electric die Übernahme der restlichen ausstehenden Anteile von AspenTech ab und festigte damit die vollständige Eigentümerschaft des führenden Unternehmens für Industriedesignsoftware. Dieser strategische Schritt erweitert Emersons Portfolio um fortschrittliche Software für Pipeline-Management und Anlagenoptimierung und ermöglicht End-to-End-Automatisierungslösungen von Sensoren bis zur Cloud. Die Integration ermöglicht es Emerson, umfassendere digitale Zwillinge und Technologien zur vorausschauenden Wartung für Pipeline-Betreiber anzubieten, was die betriebliche Effizienz und Nachhaltigkeit im Energiesektor steigert.
- Im Juni 2024 präsentierte SGS seine neuesten Fortschritte im Asset Integrity Management auf der AIMCS Middle East-Konferenz, einschließlich der Einführung eines neuen Magnetic Flux Leakage (MFL) Pipe Scanners. Dieses hochmoderne Werkzeug ist darauf ausgelegt, Korrosion und Lochfraß in Pipelines mit hoher Präzision zu erkennen und stellt einen bedeutenden Fortschritt zur Sicherstellung der Langlebigkeit und Sicherheit kritischer Infrastrukturen dar. Darüber hinaus hob das Unternehmen seine erweiterten Fähigkeiten in risikobasierter Inspektion und nicht-intrusiven Inspektionsmethoden hervor und festigte seine Position als führender Anbieter von technischer Verifizierung und Integritätsdienstleistungen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungstyp, Produkttyp und Standortsegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Digitale Integritätsplattformen werden weltweit von Pipeline-Betreibern stärker angenommen.
- Prädiktive Analysen werden die Planung von Inspektionen und Wartungsentscheidungen leiten.
- Lösungen zur Fernüberwachung werden sich über Langstrecken- und Hochrisikopipelines ausweiten.
- Offshore-Pipeline-Integritätsdienste werden aufgrund komplexer Betriebsbedingungen ein stetiges Wachstum verzeichnen.
- Regulatorische Compliance-Anforderungen werden die Nachfrage nach strukturierten Integritätsprogrammen stärken.
- Die Integration mit Unternehmens-Asset-Management-Systemen wird bei Betreibern zunehmen.
- Schwellenmärkte werden frühzeitig Integritätsplanung in neuen Pipeline-Projekten übernehmen.
- Die Nachfrage nach qualifizierten technischen Fachkräften wird mit fortschrittlichen Diagnosetools steigen.
- Lebenszyklusbasierte Dienstleistungsverträge werden bei Pipeline-Besitzern an Beliebtheit gewinnen.
- Technologiegetriebene Differenzierung wird weiterhin die Wettbewerbsstrategien prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pipeline-Integritätsmanagement und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pipeline-Integritätsmanagement zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Pipeline-Integritätsmanagement hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Pipeline-Integritätsmanagement antreiben?
Wer sind die führenden Unternehmen im Markt für Pipeline-Integritätsmanagement?
Welche Region hatte 2024 den größten Anteil am Markt für Pipeline-Integritätsmanagement?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Pipeline-Integritätsmanagement Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Pipeline-Integritätsmanagement Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,303 million → 2032: USD 3,262.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Pipeline-Integritätsmanagement Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Pipeline-Integritätsmanagement Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Pipeline-Integritätsmanagement Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Pipeline-Integritätsmanagement Market Drivers
- 3.3 Markt für Pipeline-Integritätsmanagement Market Restraints & Challenges
- 3.4 Markt für Pipeline-Integritätsmanagement Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Pipeline-Integritätsmanagement Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Pipeline-Integritätsmanagement Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Pipeline-Integritätsmanagement category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Pipeline-Integritätsmanagement Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Pipeline-Integritätsmanagement Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Pipeline-Integritätsmanagement market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Pipeline-Integritätsmanagement Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Pipeline-Integritätsmanagement Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Pipeline-Integritätsmanagement Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Pipeline-Integritätsmanagement (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Pipeline-Integritätsmanagement Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Pipeline-Integritätsmanagement Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Pipeline-Integritätsmanagement Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Pipeline-Integritätsmanagement Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Pipeline-Integritätsmanagement Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Pipeline-Integritätsmanagement Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Pipeline-Integritätsmanagement Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Pipeline-Integritätsmanagement Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Pipeline-Integritätsmanagement Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
