
Marktübersicht
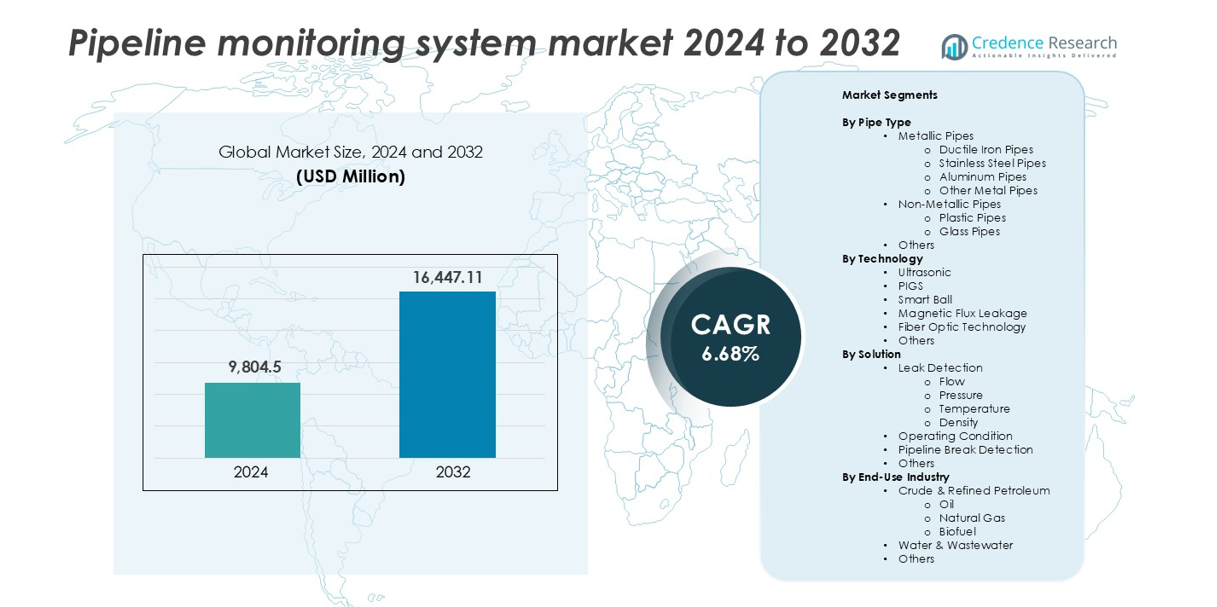
Der Markt für Pipeline-Überwachungssysteme wurde 2024 mit 9.804,5 Millionen USD bewertet und wird voraussichtlich bis 2032 16.447,11 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,68% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pipeline-Überwachungssysteme 2024 | 9.804,5 Millionen USD |
| Markt für Pipeline-Überwachungssysteme, CAGR | 6,68% |
| Marktgröße für Pipeline-Überwachungssysteme 2032 | 16.447,11 Millionen USD |
Der Markt für Pipeline-Überwachungssysteme wird von führenden Unternehmen wie Siemens AG, Honeywell International Inc., Schneider Electric SE, Emerson Electric Co., ABB Ltd. und General Electric Company dominiert. Diese Unternehmen dominieren durch fortschrittliche Sensortechnologien, Integration mit Automatisierungsplattformen und starke globale Servicenetzwerke. Nordamerika hält mit 34% den größten regionalen Anteil, angetrieben durch umfangreiche Öl- und Gasinfrastruktur, strikte regulatorische Durchsetzung und frühe Technologieadoption in den USA und Kanada. Europa folgt mit einem Anteil von 26%, unterstützt durch robuste Umweltpolitik und moderne Pipelinesysteme. Asien-Pazifik ist die am schnellsten wachsende Region und erfasst 21% des Marktes, mit steigender Nachfrage durch Infrastrukturausbau in China, Indien und Südostasien. Unternehmen wie TC Energy, Enbridge Inc. und Baker Hughes stärken die nordamerikanische Präsenz weiter, während Firmen wie PSI AG, Yokogawa Electric Corporation und ClampOn AS Innovationen in Europa und Asien vorantreiben und das regionale Wachstum durch spezialisierte Überwachungs- und Kontrolllösungen unterstützen.
Markteinblicke
- Der Markt für Pipeline-Überwachungssysteme wurde 2024 mit 9.804,5 Millionen USD bewertet und soll bis 2032 auf 16.447,11 Millionen USD wachsen, mit einer CAGR von 6,68%.
- Steigende Vorfälle von Pipeline-Lecks und strenge Umweltvorschriften treiben die Nachfrage nach Echtzeitüberwachung und frühzeitigen Fehlererkennungstechnologien an.
- Ultraschall- und faseroptische Technologien entwickeln sich zu bevorzugten Optionen, mit zunehmender Einführung von prädiktiver Wartung und KI-basierten Überwachungslösungen in Öl-, Gas- und Wasserinfrastrukturen.
- Nordamerika führt den Markt mit einem Anteil von 34% an, gefolgt von Europa mit 26% und Asien-Pazifik mit 21%, während metallische Rohre und Leckerkennungssysteme die größten Segmentanteile halten, aufgrund ihrer weit verbreiteten Anwendung und betrieblichen Zuverlässigkeit.
- Hohe Installationskosten, Integrationskomplexität und Herausforderungen im Datenmanagement bleiben wesentliche Einschränkungen, insbesondere für Betreiber, die ältere Infrastrukturen verwalten oder in kostenempfindlichen Regionen tätig sind.
Marktsegmentierungsanalyse:
Nach Rohrtyp
Metallische Rohre halten den größten Anteil am Markt für Pipeline-Überwachungssysteme, angetrieben durch ihren weit verbreiteten Einsatz in der Öl-, Gas- und Wasserübertragung. Unter den metallischen Typen dominieren duktilen Gussrohre aufgrund ihrer Haltbarkeit, Korrosionsbeständigkeit und Eignung für Hochdruckbedingungen. Diese Rohre werden in Fernwasser- und Abwassersystemen bevorzugt. Edelstahlrohre folgen mit starker Nachfrage in chemisch aggressiven Umgebungen. Aluminium und andere Metalle finden Nischenanwendungen in leichten oder speziellen Anwendungen. Nichtmetallische Rohre, einschließlich Kunststoff und Glas, gewinnen in korrosiven oder Niederdruckumgebungen an Bedeutung, machen jedoch einen kleineren Marktanteil aus.
- Zum Beispiel liefert Saint-Gobain PAM duktile Gussrohrleitungen, die in über 100.000 Kilometern Wasserinfrastruktur weltweit verwendet werden, einschließlich großer kommunaler Netzwerke in Europa und Asien.
Nach Technologie
Ultraschalltechnologie führt den Markt an, da sie präzise bei der Erkennung von Wandverdünnung, Lecks und Flussunregelmäßigkeiten ist. Sie wird weit verbreitet in Erdöl- und Wasserleitungen für interne Inspektionen eingesetzt. Magnetische Flussdichtemessung folgt, bevorzugt zur Erkennung von Korrosion und Lochfraß in eisenhaltigen Leitungen. Smart-Ball-Systeme werden zunehmend verwendet, da sie in der Lage sind, innerhalb von Leitungen zu reisen und kleine Lecks zu erkennen. PIGS (Pipeline Inspection Gauges) bleiben Standard im Öl- und Gassektor für Reinigung und grundlegende Inspektion. Faseroptische Überwachung, obwohl noch in der Entwicklung, bietet Echtzeitwarnungen über lange Distanzen und gewinnt an Akzeptanz in risikoreichen Infrastrukturen.
- Zum Beispiel werden die MFL-Tools der ROSEN Group in mehr als 120 Ländern eingesetzt und inspizieren jährlich über 20.000 km Öl- und Gasleitungen.
Nach Lösung
Leckerkennungslösungen dominieren den Markt, insbesondere solche, die auf Durchfluss- und Drucküberwachung basieren. Diese Lösungen sind entscheidend, um Umweltrisiken zu minimieren und kostspielige Ausfallzeiten zu vermeiden. Durchflussüberwachung ist das am häufigsten eingesetzte Teilsegment, wobei Druck- und Temperatursensoren eng integriert sind, um Betriebsanomalien zu verfolgen. Systeme zur Erkennung von Pipelinebrüchen sind für hochwertige Übertragungsleitungen in abgelegenen Gebieten unerlässlich, wo eine schnelle Reaktion die Auswirkung von Verschüttungen reduziert. Lösungen zur Überwachung von Betriebsbedingungen unterstützen vorausschauende Wartungsstrategien und helfen Betreibern, Ausfälle zu verhindern, bevor sie auftreten. Dichtebasierte Leckerkennung, obwohl eine Nische, unterstützt spezialisierte Anwendungen wie Schlamm- oder Mehrphasenleitungen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach Leckverhütung und Umweltsicherheit
Pipeline-Betreiber stehen weltweit vor strengen Sicherheits- und Umweltvorschriften. Regulierungsbehörden erzwingen schnelle Leckerkennungs- und Reaktionsstandards. Öl-, Gas- und Wasserversorger investieren in Überwachung, um Verschüttungen zu vermeiden. Umweltschäden führen zu hohen Geldstrafen und Reputationsverlust. Pipeline-Überwachungssysteme reduzieren diese Betriebsrisiken. Echtzeitwarnungen helfen Betreibern, Fehler schnell zu isolieren. Fortschrittliche Sensoren verbessern die Genauigkeit der frühen Leckerkennung. Alternde Pipeline-Netzwerke erhöhen die Ausfallwahrscheinlichkeit. Betreiber priorisieren die Überwachung, um die Lebensdauer der Anlagen zu verlängern. Die städtische Expansion platziert Pipelines in der Nähe von bevölkerten Zonen. Diese Nähe erhöht die öffentlichen Sicherheitsbedenken. Überwachungssysteme unterstützen die Einhaltung von Sicherheitsvorschriften. Auch Versicherungsanbieter verlangen Risikominderungsinstrumente. Diese Faktoren treiben die Akzeptanz in verschiedenen Branchen stark voran. Der Markt für Pipeline-Überwachungssysteme profitiert von diesem wachsenden Sicherheitsfokus.
- Zum Beispiel hat TC Energy fortschrittliche Echtzeit-Überwachungstechnologie mit Glasfaser entlang von Abschnitten seines Pipeline-Netzwerks in Kanada und den USA integriert. Als Teil seines umfassenderen Sicherheitsprogramms, das kürzlich über 1 Milliarde US-Dollar an Investitionen verzeichnete, nutzen diese Systeme Distributed Acoustic Sensing (DAS) und Temperaturüberwachung, um potenzielle Lecks und externe Bedrohungen zu erkennen, was Reaktionszeiten innerhalb von Minuten ermöglicht und das Risiko der Ausbreitung von Verschüttungen erheblich reduziert.
Erweiterung der Öl-, Gas- und Wasserinfrastrukturnetze
Die globale Energienachfrage unterstützt den Bau neuer Pipelines. Schwellenländer erweitern die Transportkapazität für Öl und Gas. Investitionen in Wasser- und Abwasserinfrastruktur steigen weiter. Regierungen finanzieren großangelegte Pipeline-Modernisierungsprojekte. Langstreckenpipelines erfordern kontinuierliche Zustandsüberwachung. Abgelegene Routen erhöhen die Inspektionskomplexität und -kosten. Überwachungssysteme reduzieren die Abhängigkeit von manuellen Inspektionen. Betreiber erhalten bessere Sichtbarkeit über weite Netzwerke. Offshore-Pipelines erhöhen den Überwachungsbedarf weiter. Raue Umgebungen schränken den physischen Zugang ein. Digitale Überwachung gewährleistet den Betriebskontinuität. Das Wachstum der Erdgasverteilung schafft neue Einsatzbereiche. Grenzüberschreitende Pipelines erfordern standardisierte Überwachungsrahmen. Die Infrastrukturerweiterung erhöht direkt die Systeminstallationen. Dieser Trend unterstützt das Marktwachstum stark.
- Zum Beispiel verwendet Petrobras intelligente PIGs und Ultraschallwerkzeuge über mehr als 10.000 km Pipelines, insbesondere im Offshore-Öltransport zwischen brasilianischen Bohrinseln und Raffinerien.
Digitalisierung und Einführung vorausschauender Wartung
Pipeline-Betreiber verlagern sich hin zu datengetriebenen Operationen. Vorausschauende Wartung reduziert unerwartete Ausfälle und Ausfallzeiten. Überwachungssysteme erzeugen kontinuierliche Betriebsdaten. Analysetools wandeln Daten in umsetzbare Erkenntnisse um. Betreiber erkennen Korrosionstrends frühzeitig. Die Wartungsplanung wird effizienter. Die Asset-Nutzung verbessert sich über Pipeline-Netzwerke hinweg. Die Integration mit SCADA-Systemen unterstützt die zentrale Steuerung. Künstliche Intelligenz verbessert die Genauigkeit der Fehlerprognose. Digitale Zwillinge simulieren das Verhalten von Pipelines unter Stress. Diese Fähigkeiten senken die Lebenszykluskosten. Betreiber suchen nach langfristigen Betriebseinsparungen. Die digitale Einführung beschleunigt die Aufrüstung von Überwachungssystemen. Dieser Wandel wirkt als wichtiger Wachstumstreiber.
Wichtige Trends & Chancen
Integration von Glasfaser- und Smart-Sensing-Technologien
Die Glasfaserüberwachung gewinnt an Aufmerksamkeit für die Langstreckenüberwachung. Die Technologie ermöglicht die Echtzeit-Erkennung von Temperatur und Dehnung. Betreiber überwachen Tausende von Kilometern von einem System aus. Smart Sensing verkürzt die Reaktionszeit auf Vorfälle. Diese Systeme unterstützen risikoreiche Pipeline-Abschnitte. Die Akzeptanz steigt im Öl-, Gas- und Chemikalientransport. Die Kosten sinken mit der Reife der Technologie. Anbieter bieten hybride Überwachungsplattformen an. Die Integration verbessert die Gesamtzuverlässigkeit der Erkennung. Versorgungsunternehmen übernehmen Smart Sensing für kritische Wasserpipelines. Dieser Trend schafft neue Umsatzmöglichkeiten. Fortgeschrittene Projekte bevorzugen hochwertige Überwachungslösungen.
- Zum Beispiel nutzt Enbridge die verteilte akustische Überwachung (DAS) über mehr als 2.500 km Pipeline in Nordamerika, um in Echtzeit Eingriffe Dritter und Druckanomalien zu erkennen.
Wachstumsmöglichkeiten in aufstrebenden Volkswirtschaften
Entwicklungsregionen investieren in die Modernisierung der Pipeline-Infrastruktur. Die Urbanisierung erhöht den Bedarf an Wasser- und Brennstoffverteilung. Regierungen priorisieren die Reduzierung von Verlusten und Diebstahl. Überwachungssysteme unterstützen die betriebliche Transparenz. Lokale Vorschriften beginnen, Leckerkennung vorzuschreiben. Internationale Finanzierungen unterstützen Projekte zur Infrastrukturresilienz. Anbieter gehen Partnerschaften mit regionalen Betreibern ein. Kostengünstige Überwachungslösungen gewinnen an Bedeutung. Aufstrebende Märkte bieten langfristiges Wachstumspotenzial. Diese Gelegenheit unterstützt das nachhaltige Marktwachstum.
Wichtige Herausforderungen
Hohe Installations- und Integrationskosten
Pipeline-Überwachungssysteme erfordern erhebliche Anfangsinvestitionen. Hardware, Sensoren und Kommunikationsnetzwerke erhöhen die Kosten. Die Nachrüstung älterer Pipelines erweist sich als komplex. Die Integration mit Altsystemen bringt technische Herausforderungen mit sich. Kleinere Betreiber stehen vor Budgetbeschränkungen. Kostenbedenken verzögern Adoptionsentscheidungen. Abgelegene Installationen erhöhen die Bereitstellungskosten. Der Bedarf an qualifizierten Arbeitskräften erhöht die Kosten weiter. Die Amortisation kann Zeit in Anspruch nehmen. Diese Faktoren begrenzen die Durchdringung in kostenempfindlichen Märkten. Die Preissensibilität bleibt ein wesentliches Hindernis.
Datenmanagement- und Systemkomplexitätsprobleme
Überwachungssysteme erzeugen große Datenmengen. Betreiber benötigen fortschrittliche Analysefähigkeiten. Die Dateninterpretation erfordert qualifiziertes Personal. Fehlalarme verringern das Vertrauen der Betreiber. Die Kalibrierung des Systems erfordert kontinuierliche Aufmerksamkeit. Cybersecurity-Risiken nehmen mit der digitalen Konnektivität zu. Die Integration über mehrere Technologien hinweg erhöht die Komplexität. Betreiber stehen vor Schulungs- und Änderungsmanagement-Herausforderungen. Inkonsistente Datenqualität beeinflusst die Entscheidungsfindung. Diese Probleme verlangsamen die vollständige Einführung. Die Komplexität bleibt eine kritische Herausforderung für den Markt der Pipeline-Überwachungssysteme.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für Pipeline-Überwachungssysteme und macht 2024 über 34% aus. Die Region profitiert von umfangreichen Öl- und Gas-Pipeline-Netzwerken, insbesondere in den USA und Kanada. Die Durchsetzung von Vorschriften durch die PHMSA und wachsende Investitionen in digitale Infrastruktur fördern die Einführung. Hochkarätige Vorfälle in den letzten Jahrzehnten haben Betreiber dazu veranlasst, fortschrittliche Leckerkennungs- und prädiktive Überwachungslösungen zu übernehmen. Die USA dominieren die regionale Nachfrage mit groß angelegten Modernisierungen der alternden Infrastruktur. Hohe F&E-Ausgaben und eine starke Präsenz führender Anbieter unterstützen ebenfalls die Marktexpansion in Nordamerika.
Europa
Europa repräsentiert etwa 26% des globalen Marktanteils im Jahr 2024, angetrieben durch einen Fokus auf Sicherheits- und Umweltvorschriften. Länder wie Deutschland, das Vereinigte Königreich und Norwegen setzen strenge Überwachungsanforderungen für Pipelines um. Die Region legt Wert auf frühzeitige Fehlererkennung und nachhaltigen Betrieb, insbesondere für Gasverteilungssysteme. Grenzüberschreitende Energieübertragungsprojekte und der Übergang zu Wasserstoffmischungen treiben den Einsatz neuer Systeme voran. Faseroptische und intelligente Sensortechnologien gewinnen in Nord- und Westeuropa an Bedeutung. EU-unterstützte Finanzierungen zur Infrastrukturresilienz fördern ebenfalls die Modernisierung und stimulieren das regionale Wachstum weiter.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region und erfasst im Jahr 2024 etwa 21 % des Marktanteils und expandiert schnell. China, Indien und die südostasiatischen Länder investieren weiterhin in Öl-, Gas- und Wasserleitungen. Städtische Expansion, Industrialisierung und hohe Bevölkerungsdichte erhöhen die Notwendigkeit für Echtzeitüberwachung. Regierungen in Indien und China setzen Initiativen zur Digitalisierung der Infrastruktur um. Schwellenländer treiben die starke Nachfrage nach kostengünstigen Lösungen zur Leckerkennung und Betriebszustandsüberwachung an. Steigende grenzüberschreitende Pipeline-Projekte in der Region unterstützen die kontinuierliche Einführung von Überwachungssystemen. Wachsende Bedürfnisse im Wassermanagement tragen ebenfalls zur Wachstumsdynamik im Asien-Pazifik-Raum bei.
Lateinamerika
Lateinamerika macht im Jahr 2024 fast 10 % des Marktanteils aus, unterstützt durch Öl- und Gasaktivitäten in Brasilien, Argentinien und Mexiko. Regionale Regierungen konzentrieren sich darauf, Pipeline-Diebstahl und verlustbedingte Verschüttungen, insbesondere in Hochrisikozonen, zu reduzieren. Investitionen in automatisierte Leckerkennung und Fernüberwachungssysteme wachsen, da Versorgungsunternehmen die bestehende Infrastruktur modernisieren. Mexikos Pipeline-Reformen und Brasiliens Offshore-Expansion treiben die Nachfrage nach Systemen an. Politische und wirtschaftliche Instabilität in einigen Ländern könnte jedoch die langfristige Einführung beeinträchtigen. Das regionale Wachstum bleibt mit gezielten Modernisierungsbemühungen stabil.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika hält im Jahr 2024 etwa 9 % des globalen Marktanteils. Die großen Ölübertragungsnetze im Nahen Osten in Saudi-Arabien, den VAE und Kuwait treiben die Nachfrage nach hochpräziser Überwachung an. Raue Wüstenumgebungen und lange Pipeline-Routen erhöhen die Abhängigkeit von digitalen Systemen. Afrikas Markt ist kleiner, aber wachsend, mit Investitionen in Wasserinfrastruktur und Öltransport. Nigeria, Ägypten und Südafrika übernehmen Überwachungswerkzeuge, um die Betriebssicherheit und Effizienz zu verbessern. Herausforderungen wie Budgetbeschränkungen und ein begrenzter qualifizierter Arbeitskräftebestand könnten die breitere Einführung in Entwicklungsländern verlangsamen.
Marktsegmentierungen:
Nach Rohrtyp
- Metallrohre
-
-
- Duktiles Eisenrohr
- Edelstahlrohre
- Aluminiumrohre
- Andere Metallrohre
-
- Nichtmetallische Rohre
-
-
- Kunststoffrohre
- Glasrohre
-
- Andere
Nach Technologie
- Ultraschall
- PIGS
- Smart Ball
- Magnetische Flussdichtemessung
- Faseroptische Technologie
- Andere
Nach Lösung
- Leckerkennung
-
-
- Durchfluss
- Druck
- Temperatur
- Dichte
-
- Betriebszustand
- Rohrbrucherkennung
- Andere
Nach Endverbrauchsindustrie
- Rohöl & Raffiniertes Erdöl
-
-
- Öl
- Erdgas
- Biosprit
-
- Wasser & Abwasser
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Pipeline-Überwachungssysteme ist hochgradig wettbewerbsfähig, wobei sich die Hauptakteure auf fortschrittliche Sensortechnologien, digitale Integration und globale Servicefähigkeiten konzentrieren. Große Unternehmen wie Siemens AG, ABB Ltd., Honeywell International Inc. und Emerson Electric Co. führen durch diversifizierte Portfolios und Echtzeit-Überwachungslösungen. In den USA ansässige Unternehmen wie General Electric, Baker Hughes und Rohrback Cosasco Systems bieten spezialisierte Werkzeuge für die Ultraschallinspektion, Druckanalyse und Korrosionserkennung an. Europäische Firmen wie Schneider Electric und PSI AG konzentrieren sich auf Automatisierung und SCADA-verbundene Plattformen, während Unternehmen wie ClampOn AS und Atmos International auf akustische und Durchflussüberwachung spezialisiert sind. Kanadische Firmen wie TC Energy, Enbridge und Pure Technologies konzentrieren sich auf die Sicherheit der Infrastruktur in ausgedehnten Öl- und Gasnetzen. Neue Marktteilnehmer und regionale Akteure konkurrieren durch kostengünstige Leckerkennung und prädiktive Wartungssysteme. Partnerschaften, Serviceverträge und regulatorische Compliance treiben den Wettbewerb an, wobei Innovationen in der faseroptischen Sensorik und KI-gestützten Analysen zukünftige Strategien im Markt prägen.
Schlüsselspieler-Analyse
- ABB Ltd. (Schweiz)
- Atmos International (Vereinigtes Königreich)
- Baker Hughes Company (Vereinigte Staaten)
- ClampOn AS (Norwegen)
- Emerson Electric Co. (Vereinigte Staaten)
- Enbridge Inc. (Kanada)
- General Electric Company (Vereinigte Staaten)
- Honeywell International Inc. (Vereinigte Staaten)
- Perma-Pipe International Holdings, Inc. (Vereinigte Staaten)
- PSI AG (Deutschland)
- Pure Technologies Ltd. (Kanada)
- Rohrback Cosasco Systems (Vereinigte Staaten)
- Schneider Electric SE (Frankreich)
- Senstar Corporation (Kanada)
- Siemens AG (Deutschland)
- TC Energy (ehemals TransCanada Corporation) (Kanada)
- Yokogawa Electric Corporation (Japan)
Neueste Entwicklungen
- Im April 2025 lieferte ABB Ltd. integrierte Automatisierungs- und Digitaltechnologie für das große Pipeline-Netzwerk von IndianOil (umfassend SCADA/Automatisierung, Fernabfragedaten und Leckerkennungskapazitäten) und unterstrich ABBs Rolle bei der Überwachung und Steuerung von großflächigen Pipeline-Einsätzen.
- Im Dezember 2024 veröffentlichte/aktualisierte Emerson Electric Co. seine PipelineManager-Software-Suite (Echtzeit-Transientenmodellierung, Leckerkennung und Pipeline-Betriebsanalysen) und bekräftigte Emersons softwarezentrierten Ansatz zur Leckerkennung, RTTM und gemischten Produkt-/Transientenüberwachung.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Rohrtyp, Technologie, Lösung, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Echtzeit-Pipeline-Überwachung wird aufgrund wachsender Umweltbedenken weiter steigen.
- Der Einsatz von faseroptischer Sensortechnologie wird sich über Langstrecken- und Hochrisikopipelines ausweiten.
- Prädiktive Wartungslösungen werden an Popularität gewinnen, um Betriebsunterbrechungen und Anlagenversagen zu reduzieren.
- Die Integration mit KI- und IoT-Plattformen wird die Erkennungsgenauigkeit und Ferndiagnosen verbessern.
- Regulatorische Vorgaben werden strenger, was mehr Betreiber dazu veranlasst, automatisierte Überwachungssysteme zu übernehmen.
- Schwellenländer werden in Pipeline-Modernisierungen investieren, was die Nachfrage nach kostengünstigen Überwachungswerkzeugen steigert.
- Leckerkennungstechnologien werden neue Einsätze in Öl-, Gas- und Wassernetzen dominieren.
- Cloud-basierte Überwachungsplattformen werden zentrale Kontrolle und Multi-Site-Transparenz unterstützen.
- Partnerschaften zwischen Technologieanbietern und Pipeline-Betreibern werden wachsen, um maßgeschneiderte Lösungen zu liefern.
- Überwachungssysteme werden auf Wasserstoff-, Biokraftstoff- und Kohlenstoffabscheidungs-Pipeline-Netzwerke ausgeweitet.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pipeline-Überwachungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pipeline-Überwachungssysteme voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure im globalen Markt für Pipeline-Überwachungssysteme?
Was sind die wichtigsten Marktreiber der Pipeline-Überwachungssysteme-Branche?
Was sind die wichtigsten Markthemmnisse der Pipeline-Überwachungssysteme-Branche?
Was sind die wichtigsten Marktchancen der Pipeline-Überwachungssysteme-Branche?
Wer sind die führenden Unternehmen im Markt für Pipeline-Überwachungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Pipeline-Überwachungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Pipeline-Überwachungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,804.5 million → 2032: USD 16,447.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Pipeline-Überwachungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Pipeline-Überwachungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Pipeline-Überwachungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Pipeline-Überwachungssysteme Market Drivers
- 3.3 Markt für Pipeline-Überwachungssysteme Market Restraints & Challenges
- 3.4 Markt für Pipeline-Überwachungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Pipeline-Überwachungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Pipeline-Überwachungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Pipeline-Überwachungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Pipeline-Überwachungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Pipeline-Überwachungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Pipeline-Überwachungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Pipeline-Überwachungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Pipeline-Überwachungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Pipeline-Überwachungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Pipeline-Überwachungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Pipeline-Überwachungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Pipeline-Überwachungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Pipeline-Überwachungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Pipeline-Überwachungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Pipeline-Überwachungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Pipeline-Überwachungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Pipeline-Überwachungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Pipeline-Überwachungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Pipeline-Überwachungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
