
Marktübersicht
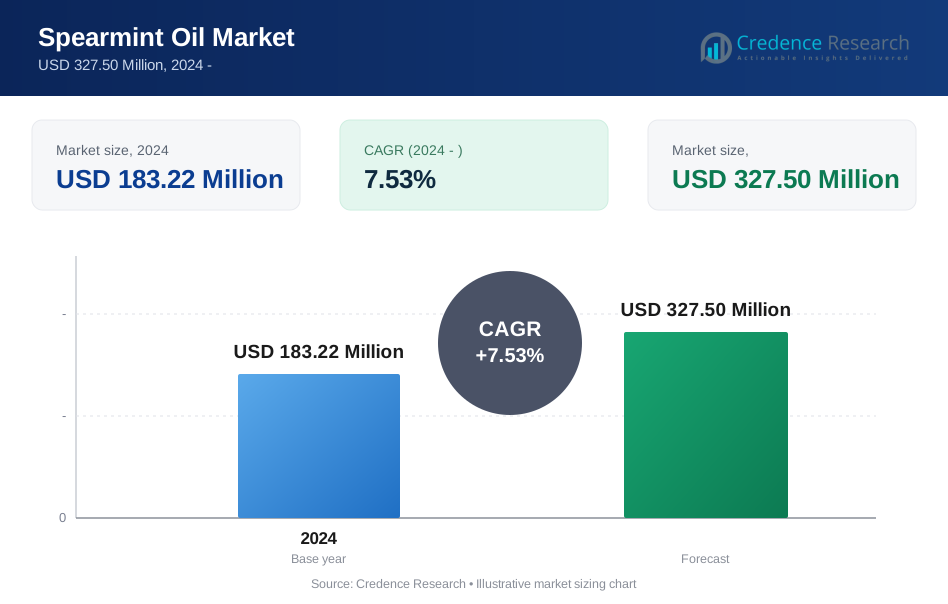
Der Markt für Krauseminzöl wurde 2024 auf 183,22 Millionen USD geschätzt und soll bis 2032 327,50 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,53 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Krauseminzöl 2024 | 183,22 Millionen USD |
| Markt für Krauseminzöl, CAGR | 7,53% |
| Marktgröße für Krauseminzöl 2032 | 327,50 Millionen USD |
Der Markt für Krauseminzöl umfasst wichtige Akteure wie AOS Products Pvt. Ltd., Avi Naturals, Berje Inc., Biolandes, doTERRA International, Green Fields Oil Factory, IL Health & Beauty, Lionel Hitchen (Essential Oils) Ltd., Mountain Rose Herbs, NOW Foods und Natural Oils Co., Inc., die alle zu starken globalen Lieferkapazitäten in den Bereichen Lebensmittel, Aromatherapie, Kosmetik und Wellnessanwendungen beitragen. Diese Unternehmen konzentrieren sich auf hochwertige Extraktion, nachhaltige Beschaffung und breitere Verteilung, um die steigende Nachfrage nach natürlichen, minzbasierten Inhaltsstoffen zu decken. Regional führte Nordamerika den Markt mit einem Anteil von 34,2 % im Jahr 2024 an, angetrieben durch starken Konsum in Lebensmitteln und Getränken, Aromatherapieprodukten und Formulierungen für die persönliche Pflege, gefolgt von Europa mit signifikanter Nachfrage, unterstützt durch die Einführung von Clean-Label- und Bio-Produkten.
Markteinblicke
- Der Markt für Krauseminzöl erreichte 2024 183,22 Millionen USD und soll bis 2032 mit einer CAGR von 7,53 % wachsen.
- Die steigende Nachfrage aus den Bereichen Lebensmittel und Getränke, insbesondere Süßwaren und aromatisierte Getränke, treibt die Marktexpansion voran, unterstützt durch den zunehmenden Einsatz natürlicher und pflanzlicher Aromastoffe.
- Die zunehmende Vorliebe für organische, nachhaltig gewonnene Öle und die steigende Akzeptanz von Aromatherapie stärken die Markttrends, wobei Mischungen und wertschöpfende Formulierungen starken Anklang finden.
- Die Hauptakteure konzentrieren sich auf Produktreinheit, fortschrittliche Extraktion und globale Verteilung, wobei das natürliche Segment mit einem Anteil von 71,4 % führend ist und Konzentrate 2024 einen Anteil von 52,8 % halten.
- Nordamerika führte mit einem Anteil von 34,2 %, gefolgt von Europa mit 28,6 % und dem asiatisch-pazifischen Raum mit 22,7 %, unterstützt durch starke Nachfrage in den Bereichen Lebensmittel, Wellness, Kosmetik und therapeutische Anwendungen.
Analyse der Marktsegmentierung:
Nach Quelle:
Der Markt für Krauseminzöl nach Quelle wird vom natürlichen Segment angeführt, das 2024 einen Anteil von 71,4 % erfasst, angetrieben durch seine weit verbreitete Verwendung in Lebensmitteln, Getränken und therapeutischen Formulierungen, bei denen Clean-Label- und pflanzliche Inhaltsstoffe bevorzugt werden. Natürliches Krauseminzöl profitiert von der starken Verbrauchernachfrage nach chemiefreien Extrakten, höherer aromatischer Reinheit und breiterer Akzeptanz in regulierten Branchen wie F&B und Körperpflege. Das organische Segment, obwohl kleiner, wächst stetig, da Premium-Wellness-Marken ihre Portfolios erweitern, die zertifizierte organische ätherische Öle im Einklang mit Nachhaltigkeits- und rückstandsfreien Produktionsstandards umfassen.
- Zum Beispiel liefert Albert Vieille SAS natürliches ätherisches Krauseminzöl als Aromastoff speziell für Lebensmittel- und Getränkeanwendungen und betont 100 % reine pflanzliche Extrakte.
Nach Form:
Innerhalb des Formsegments dominierten Konzentrate den Markt mit einem Anteil von 52,8 % im Jahr 2024, was auf ihre hohe Wirksamkeit, Kosteneffizienz bei großflächiger Mischung und verlängerte Haltbarkeit zurückzuführen ist, wodurch sie zur ersten Wahl für industrielle Anwender in Aromatherapie, Kosmetik und Geschmacksherstellung werden. Konzentrate bieten auch gleichbleibende Qualität und einfachere Formulierungskompatibilität, was ihre starke Akzeptanz unterstützt. Absolutes und Mischungen folgen, wobei Mischungen an Dynamik gewinnen, da Unternehmen gebrauchsfertige Formulierungen für Wellness-, Körperpflege- und Raumduftanwendungen entwickeln, die auf komfortorientierte Verbraucher abzielen.
- Zum Beispiel produziert DBR Exports India florale Absolutöle wie Nelkenabsolut, das für seine starken Extrakte in Parfüm- und Kosmetikformulierungen geschätzt wird.
Nach Anwendung:
Nach Anwendung hielt das Segment Lebensmittel und Getränke im Jahr 2024 einen Anteil von 39,6 % und entwickelte sich zur dominierenden Kategorie aufgrund der umfangreichen Verwendung von Krauseminzöl in Süßwaren, Backwaren, Kaugummis, Getränken und Aromastoffen. Sein erfrischendes Profil, natürlicher Ursprung und regulatorische Zulassung in den wichtigsten Märkten unterstützen die anhaltende Nachfrage. Therapeutische und Aromatherapie-Anwendungen expandieren schnell, da Krauseminzöl für seine entzündungshemmenden, verdauungsfördernden und stresslindernden Vorteile anerkannt wird. Auch Kosmetika stellen einen bedeutenden Anteil dar, mit zunehmender Integration in Hautpflege- und Mundpflegeformulierungen, die natürliche antimikrobielle und kühlende Eigenschaften betonen.

Wichtige Wachstumstreiber
Steigende Nachfrage aus Lebensmittel- und Getränkeanwendungen
Der wachsende Konsum von natürlichen Aromastoffen in Süßwaren, Getränken, Backwaren und Kaugummis treibt den Krauseminzölmarkt erheblich an. Hersteller wechseln von synthetischen Zusätzen zu pflanzlichen Aromen aufgrund von saubereren Kennzeichnungsnormen und dem zunehmenden gesundheitsbewussten Verbraucherverhalten. Das erfrischende Geschmacksprofil von Krauseminzöl, seine regulatorische Akzeptanz und Kompatibilität mit mehreren Formulierungen stärken die Akzeptanz weiter. Große FMCG-Unternehmen reformulieren zunehmend Produkte, um natürliche Minzöle zu integrieren und die Marktdurchdringung zu erhöhen. Dieser Trend ist besonders stark in Nordamerika und Europa, wo die Nachfrage nach natürlichen Inhaltsstoffen weiter zunimmt.
- Zum Beispiel liefert VedaOils natürliches Krauseminz-Aromaöl zur Verwendung in Süßigkeiten, Kaugummi und Kräutertees, wobei ihr Produkt als 100 % natürlich und frei von synthetischen Zusätzen zertifiziert ist, was saubere Kennzeichnungstrends in Nordamerika und Europa unterstützt.
Expansion der Aromatherapie- und Wellness-Industrien
Die schnelle Aufnahme von Aromatherapiepraktiken und ganzheitlichen Wellnesslösungen wirkt als wichtiger Wachstumskatalysator für den Krauseminzölmarkt. Verbraucher priorisieren Stressabbau, verbesserte Schlafqualität und natürliche therapeutische Alternativen, was die Nachfrage nach ätherischen Ölen mit beruhigenden und entzündungshemmenden Eigenschaften steigert. Krauseminzöl wird aufgrund seines beruhigenden Aromas und dokumentierter therapeutischer Vorteile häufig in Diffusoren, Massage-Mischungen und persönlichen Wellness-Produkten integriert. Der Anstieg von Spa-Therapien, Heim-Aromatherapiegeräten und Wellnesstourismus verstärkt die langfristigen Wachstumsaussichten in entwickelten und aufstrebenden Märkten weiter.
- Zum Beispiel bietet Young Living speziell für Diffusoren Spearmint Essential Oil an und empfiehlt, bis zu 30 Minuten dreimal täglich zu diffundieren, um während gelegentlicher Unruhe mit seinem kühlen, minzigen Aroma aromatischen Komfort zu bieten.
Zunehmender Einsatz in Kosmetik und Körperpflege
Die expandierenden Kosmetik- und Körperpflegeindustrien tragen erheblich zum Marktwachstum bei, da Marken Spearmint-Öl für seine antimikrobiellen, reinigenden und kühlenden Eigenschaften übernehmen. Es wird zunehmend in Formulierungen wie Zahnpasta, Mundwasser, Hautpflege, Haarpflege und Deodorants verwendet, die auf Verbraucher abzielen, die natürliche, chemiefreie Inhaltsstoffe suchen. Der regulatorische Druck, synthetische Zusätze und Parabene zu reduzieren, fördert eine stärkere Abhängigkeit von ätherischen Ölen, einschließlich Spearmint. Wachsende Investitionen in pflanzliche Schönheitsprodukte und Premium-Körperpflegelinien unterstützen ebenfalls die Nachfrage und machen Spearmint-Öl zu einer bevorzugten Komponente in sauberen Schönheitsinnovationen.
Wichtige Trends & Chancen
Verlagerung hin zu biologischen und nachhaltig bezogenen Ölen
Ein prominenter Trend, der den Markt prägt, ist die starke Verlagerung hin zu biologischem und nachhaltig bezogenem Spearmint-Öl. Verbraucher schätzen zunehmend Rückverfolgbarkeit, umweltfreundliche Produktion und pestizidfreien Anbau, was die Nachfrage nach zertifiziertem Bio-Spearmint-Öl steigert. Dies schafft bedeutende Chancen für Produzenten, die in nachhaltige Anbaumethoden, regenerative Landwirtschaft und kohlenstoffeffiziente Extraktionsmethoden investieren. Marken, die transparente Lieferketten und ethisch geerntete Minzsorten fördern, erlangen Wettbewerbsvorteile. Der wachsende regulatorische Fokus auf Nachhaltigkeit stärkt den Übergang zu hochwertigen, verantwortungsvoll bezogenen ätherischen Ölen weiter.
- Zum Beispiel arbeitet Sharp Mint Limited mit CIMAP zusammen, um ertragreichere Minzsorten für den Spearmint-Anbau einzuführen und bietet dabei vollständige Rückverfolgbarkeit vom Bauernhof bis zum Endprodukt, um Premiumqualität und Nachhaltigkeit zu gewährleisten.
Innovation in Mischölformulierungen und wertsteigernden Produkten
Die Entwicklung von leistungsstarken Mischölen und wertsteigernden Spearmint-basierten Formulierungen stellt eine große Chance für Hersteller dar. Unternehmen entwickeln multifunktionale Mischungen für Aromatherapie, Hautpflege, Nahrungsergänzungsmittel und Haushaltsprodukte, um die steigende Verbrauchernachfrage nach komfortorientierten, gebrauchsfertigen ätherischen Öl-Lösungen zu nutzen. Technologische Fortschritte in der Extraktion und Reinigung ermöglichen verbesserte Aromaprofile und hochwertigere Konzentrate. Die Expansion in neue Formate wie Roll-ons, Sprays, minzinfundierte Nahrungsergänzungsmittel und therapeutische Balsame diversifiziert die Einnahmequellen weiter und stärkt die Rolle von Spearmint-Öl in Wellness- und Lifestyle-Produkten.
- Zum Beispiel bietet Young Living Spearmint Essential Oil an, das zum Mischen in Lotionen und Körperöle entwickelt wurde und ein frisches, kühles Aroma für die Körperpflege bietet, während es bei innerer Einnahme nach Verdünnung die Verdauungsgesundheit unterstützt.
Wichtige Herausforderungen
Preisschwankungen und Anfälligkeiten in der Lieferkette
Schwankende Rohstoffpreise und Inkonsistenzen in der Lieferkette stellen eine erhebliche Herausforderung für den Spearmint-Ölmarkt dar. Der Spearmint-Anbau ist sehr empfindlich gegenüber klimatischen Schwankungen, Wasserverfügbarkeit und Bodenbedingungen, was zu unvorhersehbaren Erträgen und instabilen Preisen führt. Begrenzte Produktionscluster erhöhen die Abhängigkeit von bestimmten Regionen und verstärken die Anfälligkeit für saisonale Störungen. Darüber hinaus wirken sich steigende Arbeitskosten und Transportbeschränkungen auf die allgemeine Lieferstabilität aus. Hersteller stehen oft vor Schwierigkeiten, eine konsistente Qualität und Menge zu sichern, was die langfristige Beschaffungsplanung komplex macht.
Regulatorische Compliance und Qualitätsstandardisierungsprobleme
Strenge regulatorische Rahmenbedingungen, die ätherische Öle regeln, insbesondere für Lebensmittel-, therapeutische und kosmetische Anwendungen, stellen für Marktteilnehmer Hürden dar. Produzenten müssen sich an unterschiedliche globale Standards in Bezug auf Reinheit, chemische Zusammensetzung und zulässige Rückstände halten. Das Fehlen universeller Qualitätsmaßstäbe führt zu Inkonsistenzen bei den Lieferanten, was die Produktzuverlässigkeit und das Markenvertrauen beeinträchtigt. Risiken der Verfälschung und das Vorhandensein synthetischer Ersatzstoffe erschweren die Qualitätssicherung zusätzlich. Unternehmen, die in rigorose Tests, Zertifizierungen und rückverfolgbare Beschaffungsprozesse investieren, haben höhere Betriebskosten, bleiben jedoch unerlässlich, um die Marktglaubwürdigkeit zu wahren.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von 34,2% und war damit ein bedeutender Umsatzträger für den Spearmintölmarkt. Die starke Nachfrage aus der Lebensmittel- und Getränkeindustrie, insbesondere in der Süßwaren-, Kaugummi- und aromatisierten Getränkeindustrie, treibt das Marktwachstum an. Die etablierten Aromatherapie- und Wellnesssektoren der Region unterstützen den Konsum weiter, wobei Spearmintöl häufig in Diffusoren, therapeutischen Mischungen und Formulierungen für die Körperpflege verwendet wird. Die hohe Verbraucherpräferenz für natürliche und biologische Inhaltsstoffe fördert die Akzeptanz bei Kosmetikmarken. Die Präsenz führender Hersteller ätherischer Öle und robuster Einzelhandelsvertriebskanäle stärkt die dominante Position der Region.
Europa
Europa machte 2024 einen Anteil von 28,6% aus, angetrieben durch strenge Clean-Label-Vorschriften und eine starke Aufnahme natürlicher Aromastoffe in Lebensmittel- und Getränkeanwendungen. Die reifen Kosmetik- und Körperpflegeindustrien der Region integrieren Spearmintöl aufgrund seiner antimikrobiellen und erfrischenden Eigenschaften und unterstützen so die anhaltende Nachfrage. Das Wachstum von Aromatherapiepraktiken, Wellnesstourismus und Spa-Behandlungen erhöht die Marktdurchdringung. Europäische Verbraucher bevorzugen nachhaltig gewonnene und biologisch zertifizierte Öle, was Hersteller dazu ermutigt, umweltfreundliche Anbau- und Extraktionspraktiken zu übernehmen. Die gut organisierten Lieferketten und starken Exportnetzwerke der Region stärken die Marktexpansion weiter.
Asien-Pazifik
Asien-Pazifik erfasste 2024 einen Anteil von 22,7% und entwickelte sich zu einer der am schnellsten wachsenden Regionen aufgrund expandierender Lebensmittelverarbeitungsindustrien, steigender Urbanisierung und wachsender Verbraucherpräferenz für pflanzliche und natürliche Produkte. Länder wie Indien und China spielen eine entscheidende Rolle als Hauptproduzenten und Exporteure von Spearmintöl. Der zunehmende Einsatz in der traditionellen Medizin, Aromatherapie und Kosmetik beschleunigt die Nachfrage. Die wachsende Mittelschicht der Region weckt Interesse an hochwertigen ätherischen Ölen für Wellness und Körperpflege. Investitionen in fortschrittliche Extraktionstechnologien und landwirtschaftliche Verbesserungen unterstützen die langfristige Produktionsskalierbarkeit.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 8,3%, unterstützt durch die steigende Nachfrage nach natürlichen Inhaltsstoffen in Kosmetika, Haushaltsprodukten und Aromatherapielösungen. Länder wie Brasilien und Mexiko sind wichtige Beitragszahler, angetrieben durch das wachsende Verbraucherbewusstsein für pflanzliches Wohlbefinden und die Vorteile ätherischer Öle. Die Region profitiert auch von der zunehmenden Verwendung von Spearmintöl in aromatisierten Getränken und Süßwaren. Begrenzte großflächige Produktionskapazitäten führen jedoch zu einer Abhängigkeit von Importen für hochwertiges Spearmintöl. Wachsende Investitionen globaler Kosmetik- und Wellnessmarken in lateinamerikanische Märkte sollen das zukünftige Wachstumspotenzial verbessern.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte 6,2 % Anteil im Jahr 2024 aus, wobei das Marktwachstum hauptsächlich durch die steigende Akzeptanz von Aromatherapie, Spa-Kultur und hochwertigen Körperpflegeprodukten getrieben wird. Pfefferminzöl wird zunehmend in Düften, Kosmetika und traditionellen Kräutertherapien verwendet, was eine stetige Nachfrage unterstützt. Die GCC-Länder zeigen einen starken Verbrauch aufgrund der expandierenden Gastgewerbe- und Wellnesssektoren. Die Region ist jedoch stark auf Importe angewiesen, da der heimische Anbau begrenzt ist. Die Verbesserung der Einzelhandelsinfrastruktur und die zunehmende Verbraucherpräferenz für natürliche und organische Schönheitsprodukte dürften die Marktdurchdringung im Prognosezeitraum stärken.
Marktsegmentierungen:
Nach Quelle
- Natürlich
- Organisch
Nach Form
- Absolut
- Konzentrate
- Mischungen
Nach Anwendung
- Lebensmittel und Getränke
- Therapeutika
- Aromatherapie
- Kosmetika
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Pfefferminzölmarkt umfasst führende Akteure wie AOS Products Pvt. Ltd., Avi Naturals, Berje Inc., Biolandes, doTERRA International, Green Fields Oil Factory, IL Health & Beauty, Natural Oils Co., Inc., Lionel Hitchen (Essential Oils) Ltd., Mountain Rose Herbs und NOW Foods. Diese Unternehmen konzentrieren sich darauf, die Produktionskapazitäten zu erweitern, die Extraktionseffizienz zu verbessern und globale Vertriebsnetze zu stärken, um die steigende Nachfrage aus den Bereichen Lebensmittel, Aromatherapie, Kosmetik und Wellness zu decken. Hersteller betonen nachhaltige Beschaffung, organische Zertifizierung und transparente Lieferketten, um bei Verbrauchern, die auf saubere Etiketten und Umweltbewusstsein achten, Anklang zu finden. Produktinnovationen bleiben eine Kernstrategie, wobei Akteure hochwertige Konzentrate, Mischungen und wertsteigernde Pfefferminz-Infusionen entwickeln. Strategische Partnerschaften mit F&B-Marken, Kosmetikherstellern und Aromatherapie-Vertrieben unterstützen zudem die Marktdurchdringung. Darüber hinaus investieren Unternehmen in Qualitätstests, Reinheitsstandards und fortschrittliche Destillationstechnologien, um sich in einem stark fragmentierten und wettbewerbsintensiven Markt für ätherische Öle abzuheben.
Analyse der Hauptakteure
- Biolandes
- Mountain Rose Herbs
- IL Health & Beauty
- AOS Products Pvt. Ltd.
- Lionel Hitchen (Essential Oils) Ltd.
- Berje Inc.
- NOW Foods
- Avi Naturals
- Green Fields Oil Factory
- doTERRA International
Jüngste Entwicklungen
- Im August 2025 ging Saje Natural Wellness eine Partnerschaft mit Ulta Beauty für den nationalen Einzelhandelsvertrieb von Pfefferminzölprodukten ein, was auf breitere Partnerschaften im ätherischen Ölmarkt hinweist, die auch für Varianten von Krauseminze gelten.
- Im September 2024 brachte Salt Oral Care Souk Fennel Mint Mouthspritz und Amalfi Spearmint Mouthspritz auf den Markt, nachhaltige Mundhygieneprodukte, die Krauseminzöl für die tägliche Pflege in Indien integrieren.
- Im Oktober 2024 führte Tholi die weltweit ersten Sandalen mit ätherischen Ölen ein, die Krauseminzöl und andere essentielle Öle in Schuhwerk für Gesundheits- und Wellnessvorteile integrieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Quelle, Form, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach natürlichen Aromastoffen wird in Anwendungen in der Lebensmittel- und Getränkeindustrie weiter zunehmen.
- Die Verwendung von Krauseminzöl in Aromatherapie- und Wellnessprodukten wird sich schnell ausweiten.
- Organisches und nachhaltig gewonnenes Krauseminzöl wird eine höhere Marktdurchdringung erreichen.
- Kosmetik- und Körperpflege-Marken werden den Einsatz von Krauseminzöl in Clean-Label-Formulierungen erhöhen.
- Technologische Fortschritte bei der Extraktion werden die Produktreinheit und Effizienz der Ausbeute verbessern.
- Gemischte Ölformulierungen und wertsteigernde Krauseminzprodukte werden neue Einnahmequellen schaffen.
- Globale Lieferketten werden strukturierter mit verbesserter Rückverfolgbarkeit und Zertifizierung.
- Steigende Verbraucherpräferenzen für Kräutertherapien werden therapeutische Anwendungen fördern.
- Hersteller werden mehr in nachhaltigkeitsorientierte Anbau- und Verarbeitungspraktiken investieren.
- Schwellenmärkte werden aufgrund der zunehmenden Akzeptanz von Wellness- und Naturprodukten starke Wachstumschancen bieten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spearmint-Öl und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Spearmint-Öl-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Spearmintölmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Spearmintölmarktes antreiben?
Wer sind die führenden Unternehmen auf dem Markt für Spearmint-Öl?
Welche Region hatte 2024 den größten Anteil am Markt für Spearmintöl?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Pfefferminzölmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Pfefferminzölmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 183.22 Million → forecast year: USD 327.50 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Pfefferminzölmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Pfefferminzölmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Pfefferminzölmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Pfefferminzölmarkt Market Drivers
- 3.3 Pfefferminzölmarkt Market Restraints & Challenges
- 3.4 Pfefferminzölmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Pfefferminzölmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Pfefferminzölmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Pfefferminzölmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Pfefferminzölmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Pfefferminzölmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Pfefferminzölmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Pfefferminzölmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Pfefferminzölmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Pfefferminzölmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Pfefferminzölmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Pfefferminzölmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Pfefferminzölmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Pfefferminzölmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Pfefferminzölmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Pfefferminzölmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Pfefferminzölmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Pfefferminzölmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Pfefferminzölmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Pfefferminzölmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
