
Marktübersicht
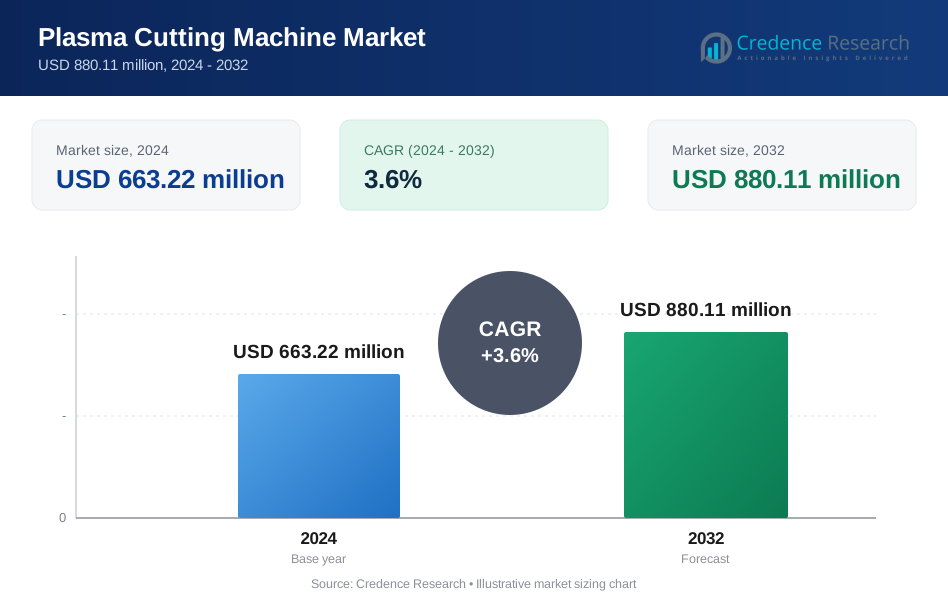
Der Markt für Plasmaschneidmaschinen wurde im Jahr 2024 auf 663,22 Millionen USD geschätzt und soll bis 2032 880,11 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 3,6 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Plasmaschneidmaschinen 2024 | USD 663,22 Millionen |
| Markt für Plasmaschneidmaschinen, CAGR | 3,6 % |
| Marktgröße für Plasmaschneidmaschinen 2032 | USD 880,11 Millionen |
Zu den führenden Akteuren auf dem Markt für Plasmaschneidmaschinen gehören Hypertherm Associates, Lincoln Electric, ESAB Corporation, Komatsu, Kjellberg Cutting Technology, Koike Aronson, Messer Cutting Systems, Voortman Steel Machinery, Hornet Cutting Systems und Shandong Huayuan Welding and Cutting. Diese Unternehmen stärken ihre Position mit CNC-Plattformen, hochauflösendem Schneiden und automatisierten Lösungen, die eine konsistente Metallverarbeitung in der Fertigung und im Bauwesen unterstützen. Der asiatisch-pazifische Raum bleibt mit einem Anteil von 38 % der führende regionale Markt, angetrieben durch starke Industrialisierung, wachsende Bauaktivitäten und steigende Automobilproduktion in China, Japan, Südkorea und Indien. Nordamerika und Europa investieren weiterhin in fortschrittliche Systeme und automatisierte Lösungen, die die Produktivität, Präzision und Betriebseffizienz in Metallverarbeitungsumgebungen verbessern.
Markteinblicke
- Der Markt für Plasmaschneidmaschinen erreichte 2024 663,22 Millionen USD und wird voraussichtlich bis 2032 880,11 Millionen USD erreichen, bei einer CAGR von 3,6 % während des Prognosezeitraums.
- Die steigende Nachfrage nach präziser Metallverarbeitung und die Einführung von Automatisierung in Fertigungseinheiten stärken das Wachstum über die Produkttypen hinweg, wobei tragbare CNCs aufgrund ihrer flexiblen Nutzung in Werkstätten und vor Ort einen Anteil von 39 % halten.
- Markttrends heben die zunehmende Nutzung von hochauflösenden Plasma- und tragbaren Systemen hervor, die sauberes Schneiden, höhere Produktivität und reduzierte Nachbearbeitungszeit in den Bereichen Automobil, Bauwesen und Maschinenbau unterstützen.
- Der Wettbewerb konzentriert sich auf Technologie-Upgrades, automatisierte CNC-Integration, gas-effiziente Brenner und Robotik, die die Schneidkonsistenz verbessern, während Kostenempfindlichkeit und Konkurrenz durch Faserlaser weiterhin große Einschränkungen für kleine Werkstätten darstellen.
- Der asiatisch-pazifische Raum führt die regionale Nachfrage mit einem Anteil von 38 % an, gefolgt von Nordamerika mit 26 % und Europa mit 22 %, unterstützt durch starke Metallverarbeitungsbasen und stetige Expansion in Bau- und Industrieanwendungen.
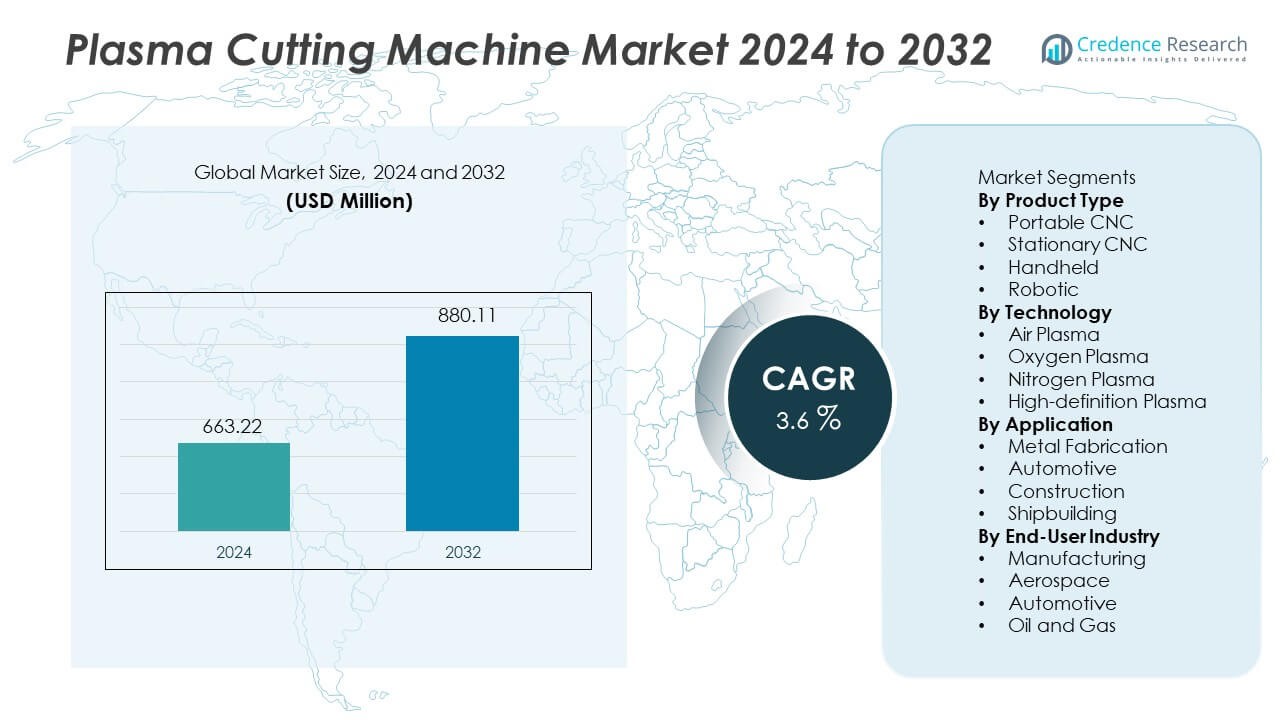 Marktsegmentierungsanalyse:
Nach Produkttyp
Tragbare CNC-Systeme halten einen Anteil von 39% in diesem Segment aufgrund des steigenden Einsatzes in kleinen und mittelgroßen Fertigungseinheiten, die sich auf flexible Schneidanforderungen und mobile Einsätze konzentrieren. Tragbare Modelle unterstützen die Wartung vor Ort und Reparaturarbeiten an Metallen. Stationäre CNC-Maschinen folgen, da große Anlagen kontinuierliche Genauigkeit beim Schneiden dicker Platten erfordern. Handwerkzeuge dienen Reparaturarbeiten, die eine schnelle Einrichtung an Standorten mit geringem Volumen benötigen. Robotisches Schneiden expandiert in automatisierten Schweißlinien, wo Sicherheit und wiederholte Präzision entscheidend bleiben. Die Nachfrage steigt, da Hersteller schnellere Umrüstungen und kompakte Bauweisen anstreben, um schlanke Produktionsziele zu unterstützen.
- Zum Beispiel führte Hypertherm Associates den Powermax45 XP ein, der professionelle Leistung bietet und das zuverlässige Schneiden von Baustahl mit überlegener Schnitt- und Rillenqualität unterstützt, wodurch der Bedarf an sekundärer Vorbereitung reduziert wird.
Nach Technologie
Luftplasmatechnologie führt dieses Segment mit einem Anteil von 42% an, aufgrund der niedrigeren Betriebskosten und der Fähigkeit, Baustahl in Metallwerkstätten mit höheren Geschwindigkeiten zu schneiden. Sauerstoffplasma unterstützt das Schneiden von Edelstahl und Kohlenstoffstahl, wo die Entfernung der Oxidschicht bei der Fertigung wichtig ist. Stickstoffplasma dient Aluminium und Nichteisenmetallen, die in Transport- und Maschinenkomponenten verwendet werden. Hochauflösungsplasma wächst durch präzises Schneiden in der Automobil- und Luftfahrtindustrie, unterstützt durch sauberere Kantenqualität und enge Toleranzen. Die Akzeptanz verbessert sich, da energieeffiziente Systeme den Stromverbrauch reduzieren, ohne die Schneidleistung in Hochleistungszyklen zu beeinträchtigen.
- Zum Beispiel erreicht die Spirit II Hochauflösungs-Plattform von Lincoln Electric schnelle Schneidgeschwindigkeiten bei gängigen Stahlstärken und bietet eine gleichmäßige Schnittbreite, die hochwertige, nahezu gratfreie Schnitte mit minimalem Kantenwinkel gewährleistet.
Nach Anwendung
Die Metallverarbeitung bleibt mit einem Anteil von 47% die dominierende Anwendung aufgrund der steigenden Nachfrage nach Plattenbearbeitung, maßgeschneiderten Metallpaneelen und Stahlbaukomponenten in Industrieclustern. Der Automobilsektor übernimmt das Plasmaschneiden, um Chassisteile und Karosseriereparaturen in Servicezentren zu unterstützen. Der Bau verwendet Plasma in Brücken, schweren Rahmen und Trägern, wo schnelles Profilschneiden Projektzeitpläne unterstützt. Der Schiffbau erfordert breitere Platten und korrosionsbeständige Verarbeitung, die von präzisen Schneidgeschwindigkeiten für Rumpfabschnitte profitieren. Das Wachstum beschleunigt sich, da Fertigungsanlagen die Kapazität erweitern und einen höheren Durchsatz mit reduzierter thermischer Verformung bei dicken Metallen anstreben.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach präziser Metallverarbeitung
Industrieunternehmen suchen nach präzisem Metallschneiden für die Fertigung. Plasmasysteme unterstützen saubere Kanten bei vielen Legierungen. Hersteller investieren in fortschrittliche Steuerungen, die Fehler reduzieren und Nacharbeitszyklen verringern. Wachsende Infrastruktur und Automobilproduktion erhöhen die Nachfrage nach Hochdurchsatzoperationen in vielen Regionen. Der Wechsel vom manuellen Schneiden zu CNC-Einheiten beschleunigt die Akzeptanz in Metallwerkstätten. Unternehmen konzentrieren sich auf flexible Maschinen, die unterschiedliche Dicken ohne Geschwindigkeitsverlust bewältigen. Energieeffiziente Modelle senken die Betriebskosten und verbessern die Margen in Werkstätten. Diese Vorteile ermutigen viele Benutzer, ältere Ausrüstungen schrittweise aufzurüsten.
- Zum Beispiel markiert der Cutmaster 60 von ESAB eine getestete Schneidkapazität von 20 mm Stahl und erreicht eine maximale Trennleistung von 32 mm während des Dauerbetriebs unter zertifizierten industriellen Testbedingungen.
Automatisierungsannahme in Produktionslinien
Moderne Fabriken setzen automatisierte Plasmasysteme für repetitive und komplexe Muster ein. Roboterarme führen Brenner mit konstanter Geschwindigkeit, um stabile Qualität zu gewährleisten. Unternehmen nutzen Vision-Systeme und verbesserte Sensoren, um Schnittpfade in Echtzeit zu überwachen. Automatisierte Maschinenzellen reduzieren manuelle Handhabung und verbessern die Sicherheit in Bereichen mit hoher Hitze. Große Werkstätten setzen integrierte Software ein, um Nesting, Planung und Verbrauchsmaterialverwaltung zu steuern. Die Verbindung zwischen CAD-Dateien und CNC-Tischen verkürzt die Einrichtungszeit für viele Teile. Diese Veränderung ermöglicht schnellere Lieferzyklen für Fertigungspartner, die Bauwesen und Fahrzeuge bedienen.
- Zum Beispiel kombiniert die Implementierung von robotergestützten Plasmaschneidzellen CNC-Programmierung (G-Code-basiert) mit automatisierter Brennersteuerung, um komplexe Formen zuverlässig über mehrere Metallarten hinweg zu schneiden und dabei eine gleichbleibende Schnittqualität zu gewährleisten.
Erweiterung von Schwerindustrie- und Bauprojekten
Das globale Wachstum im Bauwesen erhöht die Nachfrage nach Stahlträgern und Strukturrahmen. Plasmasysteme schneiden dicke Platten mit hoher Geschwindigkeit, die Projektzeitpläne an vielen Standorten unterstützen. Die Schwerindustrie nutzt die Technologie für Maschinenteile und Gerätegestelle. Werften sind auf Plasma für Rumpfabschnitte angewiesen, die breite Paneele benötigen. Nationale Infrastrukturpläne treiben die Materialnachfrage für Brücken, Schienen und Energieanlagen an. Hersteller benötigen skalierbare Kapazitäten, die tragbare und stationäre Systeme unterstützen können. Dies führt zu starken Aufträgen von mittelgroßen und großen Produktionshäusern, die unter langfristigen Verträgen arbeiten.
Wichtige Trends und Chancen
Verlagerung zu hochauflösendem und sauberem Schneiden
Hochauflösendes Plasma verbessert die Kantenqualität und reduziert den sekundären Nachbearbeitungsaufwand. Anwender suchen nach schmalem Schnittspalt und reduziertem Schlackeaufkommen bei hochwertigen Materialien. Die Akzeptanz wächst in der Luft- und Raumfahrt, im Transportwesen und in der Schwerindustrie, die Präzision erfordern. Anbieter entwickeln Brenner, die Wärmeeintrag und Gassteuerung mit besserer Genauigkeit handhaben. Dieser Trend eröffnet Ersatzbedarf für ältere Modelle in vielen Regionen. Sauberes Schneiden reduziert Schleifzeit und verbessert die Arbeitssicherheit. Der Fokus auf die Qualität dünner Bleche stärkt die Akzeptanz in Kfz-Servicezentren und Teilelieferanten. Technologische Fortschritte in Steuerungssystemen erschließen neue Präzisionsgewinne bei vielen Metallen.
- Zum Beispiel erreicht Kjellbergs HiFocus 280i neo einen ausgezeichneten zertifizierten Schnitt auf Baustahl und hält einen schmalen Schnittspalt im hochauflösenden Modus, bestätigt durch Tests gemäß der relevanten EN ISO 9013 Schnittqualitätsklassifikation.
Wachstum tragbarer Systeme für Vor-Ort-Arbeiten
Tragbare CNC-Maschinen unterstützen Feldreparaturen auf Baustellen und bei Offshore-Einsätzen. Die Nachfrage nach kompakten Tischen, die viele Dickenstufen bewältigen können, steigt. Dienstleistungsunternehmen nutzen tragbare Optionen für Notfallreparaturen. Tragbare Systeme reduzieren Transportzeit und verbessern die Produktivität bei Arbeiten in abgelegenen Gebieten. Bergbau- und Energieprojekte setzen mobile Schneidsysteme ein, um die Wartung vor Ort zu unterstützen. Der Anstieg von Mietdiensten eröffnet neue Geschäftsmodelle für Lieferanten. Tragbare Maschinen unterstützen auch kleine Werkstätten, die keinen Platz für große Tische haben. Dies führt zu einem stetigen Wachstum von Einstiegsmodellen in Entwicklungsmärkten.
- Zum Beispiel bietet Miller Electrics Spectrum 625 X-treme robuste Leistung auf Baustahl bis zu seiner bewerteten Schneidkapazität und verwendet die Auto-Refire-Steuerung, die den Lichtbogen während mehrerer Durchstoßzyklen stabil hält.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Betriebskosten
Viele Nutzer stehen vor höheren Anschaffungskosten für fortschrittliche CNC- und Robotersysteme. Kleine Werkstätten finden Verbrauchsmaterialien und Gasanforderungen während Spitzenlasten kostspielig. Wartung erfordert ordnungsgemäße Schulung und Ersatzteile, die die Gesamtkosten erhöhen. Der Energieverbrauch steigert die Betriebskosten bei langen Einsatzzeiten. Unternehmen vergleichen Plasma mit Laseroptionen, da die Preise für Fasergeräte fallen. Die Kapitalrendite hängt vom Produktionsvolumen und der Materialmischung ab. Diese Herausforderung verlangsamt die Einführung bei kleinen Fertigungsunternehmen, die auf manuelle Optionen angewiesen sind.
Konkurrenz durch Laserschneidtechnologien
Faserlasermaschinen bieten hohe Präzision und minimale Wärmeeinflusszonen. Viele Branchen setzen Laser für dünne Bleche und komplexe Konturen ein. Laser liefert saubere Kanten, die Schleifschritte in Premiumsegmenten reduzieren. Anbieter von Plasma reagieren mit hochauflösenden Optionen, um Marktanteile zu verteidigen. Nutzer bewerten Schnittqualität, Leistungsbedarf und Gasverbrauch vor der Auswahl. Der Wettbewerb drückt die Preise und begrenzt die Marge für mittelgroße Plasmamodelle. Diese Herausforderung ermutigt Anbieter, Software, Service und Schulung zu bündeln, um wettbewerbsfähig zu bleiben.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 26 %, angetrieben durch die weitverbreitete Einführung von CNC-Plasmasystemen in der Metallverarbeitung, im Bauwesen und in der Autoreparatur. Die Vereinigten Staaten unterstützen die Nachfrage von Maschinenwerkstätten, die Präzisionsschneiden für schwere Ausrüstungen und kundenspezifische Metallprojekte erfordern. Energie- und Ölserviceunternehmen nutzen Plasma für Rohrabschnitte und Feldreparaturen. Der Ersatz manueller Einheiten durch automatisiertes Schneiden stärkt die Marktexpansion. Kanada investiert in Anlagenmodernisierungen, die die Verarbeitungseffizienz und Sicherheitsstandards verbessern. Die starke Präsenz von Fertigungsclustern, Robotik-Integration und qualifizierten Arbeitskräften ermutigt Anbieter, fortschrittliche Steuerungstechnologien in der gesamten Region einzuführen.
Europa
Europa macht einen Anteil von 22 % aus, unterstützt durch starke industrielle Basen in Deutschland, Italien und Frankreich, die sauberes Schneiden und Genauigkeit für Automobil-, Maschinen- und Stahlbauanwendungen priorisieren. Das Wachstum bei gefertigten Komponenten für Elektrofahrzeuge und erneuerbare Energien erhöht die Nachfrage nach effizienten Schneidsystemen in der Region. EU-Vorschriften fördern energieeffiziente Geräte und emissionsarme industrielle Prozesse, was das Interesse an fortschrittlichen Brennern und optimiertem Gasverbrauch steigert. Hochauflösende Systeme gewinnen in der Luft- und Raumfahrt sowie bei der Verarbeitung von hochfestem Stahl an Bedeutung. Anbieter erweitern Servicenetzwerke, um automatisiertes Schneiden in fortschrittlichen Fertigungsclustern zu unterstützen.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem Anteil von 38 % an, aufgrund starker Metallverarbeitungsindustrien in China, Japan, Südkorea und Indien. Erweiterte Bauprojekte und schnelle Industrialisierung treiben Investitionen in CNC-Plasmaausrüstung für Stahlkonstruktionen, Maschinenteile und Schwertechnik voran. Die Automobilproduktion fördert die Nachfrage nach präzisem Schneiden von Karosserieteilen und Unterbodenelementen. Lokale Hersteller führen kostengünstige Systeme ein, die die Einführung bei kleinen und mittelgroßen Werkstätten beschleunigen. Regierungsinitiativen zur industriellen Modernisierung und intelligenten Fabriken unterstützen automatisierte Prozesse. Der zunehmende Einsatz im Schiffbau und bei großen Infrastrukturprojekten stärkt das langfristige Wachstum in der gesamten Region.
Lateinamerika
Lateinamerika hält einen Anteil von 8 %, angeführt durch steigende Industrieaktivitäten in Brasilien und Mexiko. Metallverarbeitungsunternehmen übernehmen Plasmasysteme für Baustahl, Automobilkomponenten und schwere Gerätegestelle. Wachsende Investitionen in die industrielle Infrastruktur und Energieprojekte treiben die Nachfrage nach der Verarbeitung dickerer Platten an. Anbieter erweitern ihre Vertriebskanäle, um mittelgroße Fertigungswerkstätten zu bedienen, die erschwingliche CNC-Einheiten suchen. Handgehaltene und tragbare Geräte finden zunehmend Einsatz bei Feldreparaturen in Bergbaubetrieben. Die schrittweise Modernisierung von Metallwerkstätten fördert die Nachfrage nach automatisierten Tischen und Hochleistungsmaschinen, obwohl Kostenempfindlichkeit und Finanzierungsbarrieren weiterhin Schlüsselfaktoren bei der Einführung bleiben.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika repräsentieren einen Anteil von 6 %, getrieben durch Öl-, Gas- und Bauprojekte, die Metallverarbeitung für Pipelines, Plattformen und Baustahl erfordern. Golfstaaten investieren in fortschrittliche Schneidesysteme für industrielle Wartung, Offshore-Strukturen und schwere Ingenieurausrüstung. Schiffswerften in der Region verlassen sich auf Plasmaschneiden für Rumpfplatten und korrosionsbeständige Materialien. Afrika zeigt ein allmähliches Wachstum, unterstützt durch Infrastrukturverbesserungen und industrielle Investitionen in Schlüsselmärkten wie Südafrika. Die Nachfrage nach tragbaren und handgehaltenen Systemen steigt bei Feldarbeiten, während begrenzte technische Fähigkeiten und Kapitalinvestitionen eine breitere Einführung einschränken.
Marktsegmentierungen:
Nach Produkttyp
- Tragbare CNC
- Stationäre CNC
- Handgehalten
- Roboter
Nach Technologie
- Luftplasma
- Sauerstoffplasma
- Stickstoffplasma
- Hochauflösendes Plasma
Nach Anwendung
- Metallverarbeitung
- Automobil
- Bau
- Schiffbau
Nach Endverbraucherindustrie
- Fertigung
- Luft- und Raumfahrt
- Automobil
- Öl und Gas
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Plasmaschneidmaschinen umfasst wichtige Akteure wie Hypertherm Associates, Lincoln Electric, ESAB Corporation, Komatsu, Kjellberg Cutting Technology, Koike Aronson, Messer Cutting Systems, Voortman Steel Machinery, Hornet Cutting Systems und Shandong Huayuan Welding and Cutting. Führende Unternehmen konzentrieren sich darauf, ihre Produktportfolios mit fortschrittlicher CNC-Steuerung, hochauflösendem Schneiden und gas-effizienten Systemen zu erweitern, die die Präzision stärken und die Betriebskosten bei industrieller Hochlastnutzung senken. Anbieter investieren in F&E, um automatisierte Tische, Robotik-Integration und IoT-basierte Überwachung einzuführen, die vorausschauende Wartung unterstützen und die Betriebszeit in Fertigungslinien verbessern. Viele Lieferanten erweitern globale Servicenetzwerke, um After-Sales, Verbrauchsmaterialien und Schulungsangebote zu unterstützen, insbesondere in Asien-Pazifik und Nordamerika, wo das Wachstum in der Fertigung stark bleibt. Strategische Partnerschaften, regionale Vertriebsvereinbarungen und Technologie-Upgrades treiben die Differenzierung voran, während der Wettbewerb durch Laserschneiden die Plasmaanbieter dazu ermutigt, die Schnittqualität und Effizienz in verschiedenen Produktionsumgebungen zu verbessern.
Schlüsselspieler-Analyse
- Hypertherm Associates
- Lincoln Electric
- ESAB Corporation
- Komatsu
- Kjellberg Cutting Technology
- Koike Aronson
- Messer Cutting Systems
- Voortman Steel Machinery
- Hornet Cutting Systems
- Shandong Huayuan Welding and Cutting
Jüngste Entwicklungen
- Im September 2025 erweiterte Machitech seine Produktionskapazitäten in den USA und verbesserte seine Servicefähigkeiten durch den Erwerb von Victory CNC Plasma Systems, um der steigenden Inlandsnachfrage gerecht zu werden und die Produktanpassung zu verbessern.
- Im Mai 2024 führte Hypertherm Associates den Powermax45 SYNC ein, der ein innovatives Einteilig-Patronensystem bietet, das die Lebensdauer der Verbrauchsmaterialien verlängert, Ausfallzeiten reduziert und die Schulung der Bediener vereinfacht, um die Produktivität zu steigern.
- Im Jahr 2024 brachte Hypertherm den XPR460 auf den Markt, der mit fortschrittlicher X-Definition-Technologie integriert ist und speziell für das Schneiden dickerer Metalle mit höheren Geschwindigkeiten, verbesserter Fasenpräzision und verbesserter Schnittqualität entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Anwendung, Endverbraucherindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die zukünftige Nachfrage wird steigen, da Industrien präzise Metallbearbeitungsfähigkeiten suchen.
- CNC-Systeme werden in Fertigungs- und Automobilwerkstätten breitere Anwendung finden.
- Hochauflösungstechnologie wird in der Luft- und Raumfahrt sowie in Maschinenanwendungen expandieren.
- Tragbare Einheiten werden aufgrund von Vor-Ort-Reparaturen und Wartungsbedarf im Feld zunehmen.
- Die Integration von Automatisierung und Robotik wird für wiederholte Schneidaufgaben zunehmen.
- Energieeffiziente Designs werden niedrigere Betriebskosten für Benutzer unterstützen.
- Intelligente Steuerungen werden die Schnittqualität verbessern und Materialverschwendung minimieren.
- Dienstleister werden Schulungen und After-Sales-Support in wichtigen Regionen ausbauen.
- Das regionale Wachstum der Fertigung im asiatisch-pazifischen Raum wird neue Installationen vorantreiben.
- Der Wettbewerb mit Laserschneiden wird Anbieter dazu drängen, die Schnittleistung zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Plasmaschneidemaschinen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Plasmaschneidemaschinen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Plasmaschneidemaschinen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Plasmaschneidemaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für Plasmaschneidemaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für Plasmaschneidemaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Plasmaschneidmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Plasmaschneidmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 663.22 million → 2032: USD 880.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Plasmaschneidmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Plasmaschneidmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Plasmaschneidmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Plasmaschneidmaschinen Market Drivers
- 3.3 Markt für Plasmaschneidmaschinen Market Restraints & Challenges
- 3.4 Markt für Plasmaschneidmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Plasmaschneidmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Plasmaschneidmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Plasmaschneidmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Plasmaschneidmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Plasmaschneidmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Plasmaschneidmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Plasmaschneidmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Plasmaschneidmaschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Plasmaschneidmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Plasmaschneidmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Plasmaschneidmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Plasmaschneidmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Plasmaschneidmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Plasmaschneidmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Plasmaschneidmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Plasmaschneidmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Plasmaschneidmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Plasmaschneidmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Plasmaschneidmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
