
Marktübersicht:
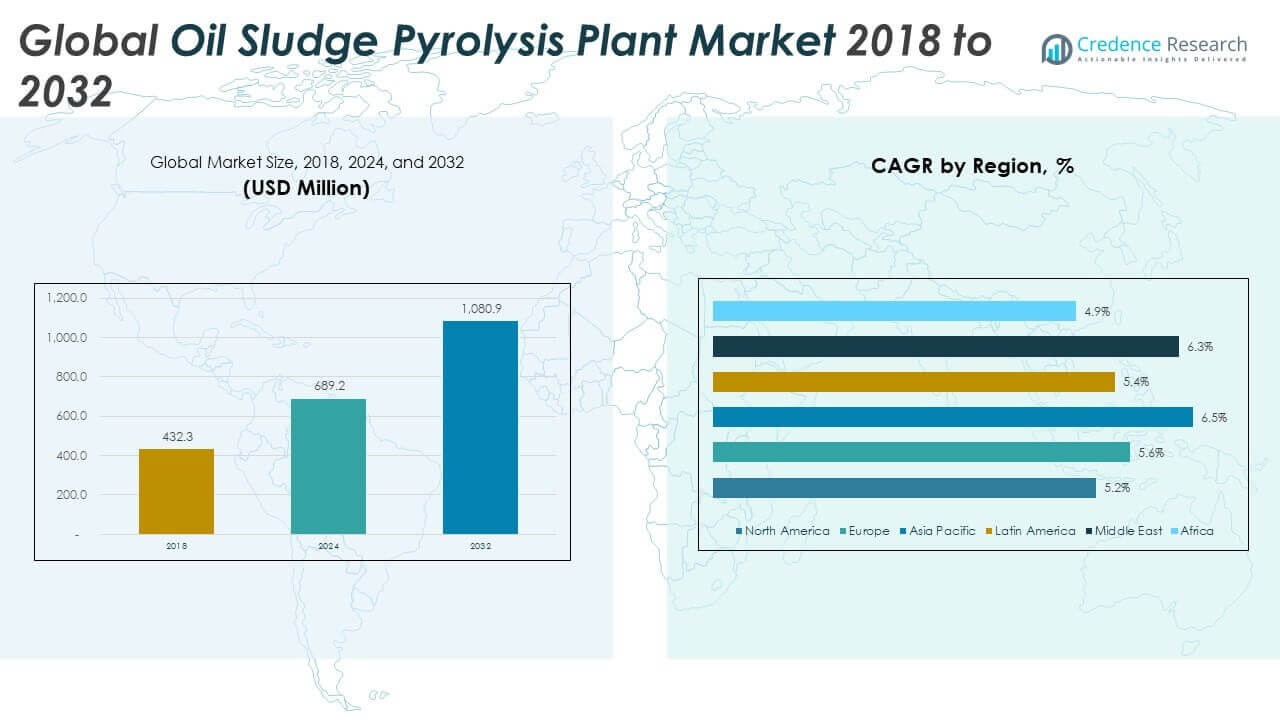
Die Größe des globalen Marktes für Öl-Schlamm-Pyrolyseanlagen wurde 2018 mit 432,3 Millionen USD bewertet und soll bis 2024 auf 689,2 Millionen USD und bis 2032 auf 1.080,9 Millionen USD anwachsen, mit einer CAGR von 5,67 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Öl-Schlamm-Pyrolyseanlagen 2024 | USD 689,2 Millionen |
| Markt für Öl-Schlamm-Pyrolyseanlagen, CAGR | 5,67% |
| Marktgröße für Öl-Schlamm-Pyrolyseanlagen 2032 | USD 1.080,9 Millionen |
Strenge Vorschriften zur Abfallentsorgung, steigende Schlammproduktion durch expandierende Ölproduktion und wachsender Fokus auf Ressourcengewinnung sind die treibenden Kräfte für das Marktwachstum. Unternehmen wechseln von traditionellen Deponie- und Verbrennungsmethoden zu saubereren thermischen Behandlungslösungen. Die Pyrolyse bietet eine effektive Möglichkeit, Heizöl, Gas und Kohlenstoffrückstände zurückzugewinnen und gleichzeitig die Umweltvorschriften einzuhalten. Hohe Nachfrage nach kontinuierlichen und automatisierten Systemen in Raffinerieclustern und Bohrzonen unterstützt die langfristige Branchenakzeptanz. Regierungen und private Betreiber investieren zunehmend in nachhaltige Abfalltechnologien, die Emissionen reduzieren und betrieblichen Mehrwert bieten.
Nordamerika führt den Markt aufgrund fortschrittlicher Raffinerieinfrastruktur und früher regulatorischer Durchsetzung an, während Europa mit starker politischer Unterstützung und einem ausgereiften Abfallrückgewinnungssystem dicht folgt. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch industrielles Wachstum und hohe Öl-Schlamm-Mengen in China und Indien. Der Nahe Osten und Lateinamerika entwickeln sich, da nationale Ölunternehmen Abfallbehandlungssysteme modernisieren. Afrika befindet sich noch in den Anfängen der Einführung, zeigt jedoch zukünftiges Potenzial, da sich die Abfallgesetzgebung und Umweltüberwachung verbessern.
Markteinblicke:
- Der globale Markt für Öl-Schlamm-Pyrolyseanlagen wurde 2018 auf 432,3 Millionen USD geschätzt, erreichte 2024 689,2 Millionen USD und wird voraussichtlich bis 2032 1.080,9 Millionen USD erreichen, mit einer CAGR von 5,67 % über den Prognosezeitraum.
- Nordamerika führte 2024 mit einem Anteil von etwa 31,2 %, unterstützt durch strenge Abfallvorschriften, fortschrittliche Raffinerie-Infrastruktur und frühzeitige Einführung von thermischen Behandlungstechnologien.
- Europa folgte mit einem Anteil von fast 29,2 %, angetrieben durch starke Kreislaufwirtschaftspolitiken, hohe Durchsetzung der Vorschriften und ausgereifte Systeme zur Rückgewinnung gefährlicher Abfälle in wichtigen Volkswirtschaften.
- Der asiatisch-pazifische Raum hielt einen Anteil von etwa 24,8 % und ist die am schnellsten wachsende Region, unterstützt durch schnelles industrielles Wachstum, steigende Öl-Schlamm-Mengen in China und Indien und expandierende Raffineriekapazitäten.
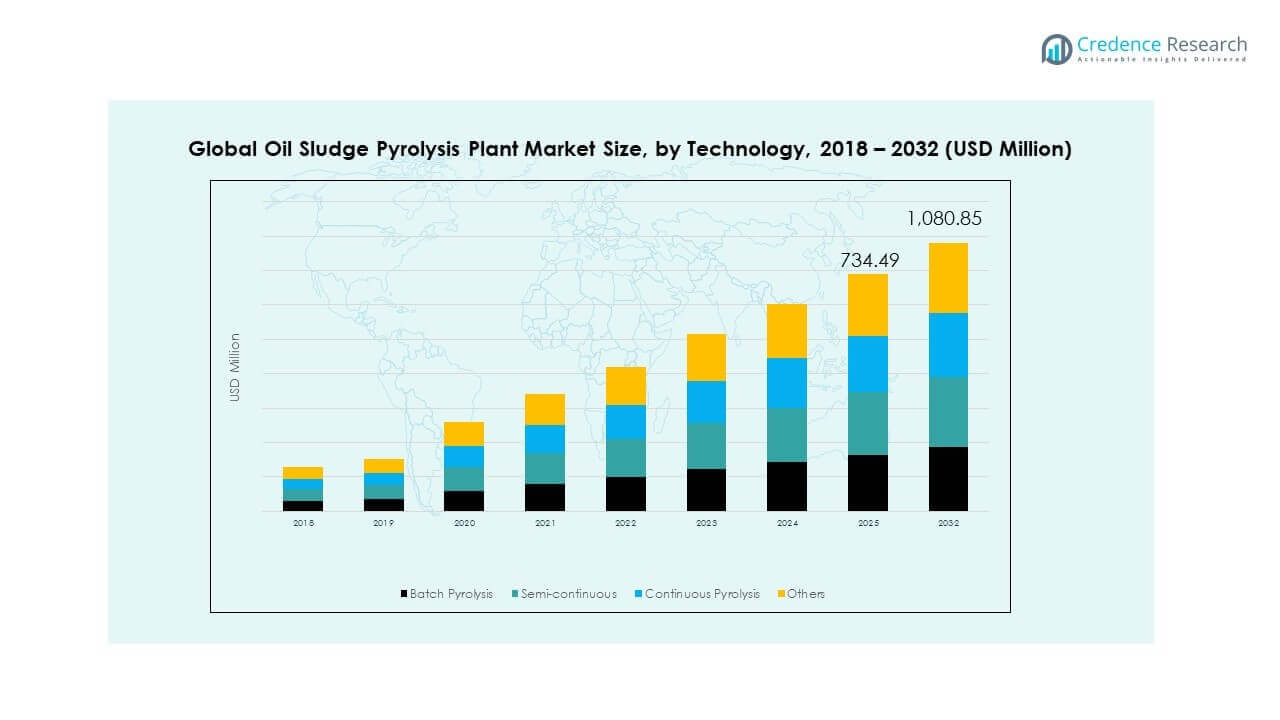
- Nach Technologie macht die kontinuierliche Pyrolyse etwa 38 % des Anteils aus, was die Nachfrage nach Hochdurchsatzsystemen widerspiegelt, während halbkontinuierliche (~30 %), Batch (~18 %) und andere (~14 %) flexible, kleine und spezialisierte Anwendungen bedienen.
Markttreiber
Strenge Umweltvorschriften und wachsender Druck auf die Einhaltung der Abfallentsorgung
Regierungen in großen ölproduzierenden Nationen setzen strengere Vorschriften für die Behandlung gefährlicher Abfälle durch. Öl-Schlamm, der hochgiftig ist, unterliegt zunehmenden Einschränkungen bei Deponierung und Verbrennung. Unternehmen müssen nun fortschrittliche Technologien einsetzen, die Emissionen reduzieren und die Rückgewinnung von Ressourcen ermöglichen. Der globale Markt für Öl-Schlamm-Pyrolyseanlagen profitiert von diesem Wandel und bietet eine saubere und effiziente Alternative. Pyrolyse hilft, die Compliance-Standards zu erfüllen und gleichzeitig Heizöl und Gas zurückzugewinnen. Regulierungsbehörden fördern solche Systeme durch Anreize, insbesondere in Asien und Europa. Nationale Ölgesellschaften und Raffinerien stehen unter zunehmender Beobachtung durch Umweltwächter. Dies schafft eine anhaltende Nachfrage nach sichereren Entsorgungslösungen.
Steigende Ölproduktion und Raffinerieaktivitäten erhöhen das Schlammvolumen
Die Ausweitung von Upstream- und Downstream-Operationen in Entwicklungsländern erzeugt hohe Mengen an öligem Schlamm. Erhöhte Raffineriedurchsätze und Bohrungen erhöhen die Häufigkeit der Abfallerzeugung. Der Schlammaufbau wirkt sich direkt auf die Produktivität aus und erfordert eine rechtzeitige Verarbeitung. Der globale Markt für Öl-Schlamm-Pyrolyseanlagen unterstützt Anlagenbetreiber bei der Reduzierung der Umweltverantwortung und der Monetarisierung von Abfällen. Größere Ölfelder in China, Indien und dem Nahen Osten setzen Pyrolyse für die kontinuierliche Schlammbehandlung ein. Modernisierungsprojekte in Raffinerien erfordern auch aufgerüstete Abfallbehandlungssysteme. Betreiber sehen den Wert darin, Schlamm in nutzbaren Brennstoff oder Kohlenstoffrückstände umzuwandeln. Dies verbessert die Abfallwirtschaft in allen Raffineriephasen.
- Zum Beispiel spezialisiert sich GEMCO Energy auf Systeme zur Produktion von Biomassepellets und bietet Trommeltrockner und Pelletmühlen zur Verarbeitung von Sägemehl, Erntehalmen und anderen organischen Biomassematerialien in Brennstoffpellet-Anwendungen an.
Höherer Fokus auf Ressourcengewinnung und Kreislaufwirtschaft
Ölschlamm enthält Kohlenwasserstoffe, die bei korrekter Behandlung Energie zurückgewinnen können. Branchenführer priorisieren Lösungen, die Nachhaltigkeit mit wirtschaftlichen Erträgen kombinieren. Der globale Markt für Ölschlamm-Pyrolyseanlagen reagiert darauf, indem er kreislauffähige Ressourcenflüsse ermöglicht. Rückgewonnenes Pyrolyseöl kann den Brennstoffbedarf in Kesseln oder Öfen ergänzen. Viele Anlagen gewinnen auch Ruß für industrielle Zwecke zurück. Dieser doppelte Vorteil der Abfallreduzierung und Energieerzeugung spricht mittelgroße Raffinerien an. Der globale Fokus auf Prinzipien der Kreislaufwirtschaft hat rückgewinnungsbasierte Systeme attraktiver gemacht. Dies treibt Installationen sowohl in privaten als auch öffentlichen Öloperationen an. Regionale Akteure skalieren Lösungen in modularen Formaten.
- Zum Beispiel verwenden die Ölschlamm-Pyrolyseanlagen der Beston Group thermische Desorptionseinheiten, die Ölschlamm mit Wärme und zentrifugenähnlichen Schritten vorbehandeln, um Feuchtigkeit und Verunreinigungen zu reduzieren, wodurch das System in der Lage ist, Rohmaterial in Pyrolyseöl, Synthesegas und festen Rückstand umzuwandeln.
Erhöhte staatliche Finanzierung und öffentlich-private Investitionen in grüne Technologie
Länder setzen Clean-Tech-Fonds ein, um nachhaltige Abfalltechnologien zu skalieren. Öffentlich-private Partnerschaften unterstützen lokale Pyrolyseeinheiten in der Nähe von Ölfeldern oder Raffinerien. Der globale Markt für Ölschlamm-Pyrolyseanlagen profitiert von steigenden Infrastrukturzuschüssen und Pilotprojekten. Umweltministerien in Schwellenländern übernehmen die Kapitalkosten. Lokale Auftragnehmer und Technologieunternehmen bilden Konsortien, um EPC-Projekte durchzuführen. Dieses kollaborative Modell reduziert Risiken und sichert langfristige Abfallmanagementverträge. Internationale Entwicklungsagenturen unterstützen auch umweltfreundliche Entsorgungssysteme durch grüne Anleihen. Dies beschleunigt die Technologieadoption in Regionen mit Herausforderungen bei der Entsorgung von Altschlamm.
Markttrends
Annahme von vollautomatisierten und modularen Skid-basierten Pyrolysesystemen
Endnutzer verlangen kompakte, vormontierte Systeme, die Installationszeit und -kosten reduzieren. Modulare Anlagen bieten Plug-and-Play-Betrieb mit schnellerer Inbetriebnahme. Der globale Markt für Ölschlamm-Pyrolyseanlagen bewegt sich in Richtung containerisierter Lösungen, die auf begrenzte Standorte passen. Automatisierungssysteme optimieren die Rohstoffverarbeitung und reduzieren den manuellen Arbeitsaufwand. PLC-gesteuerte Einheiten ermöglichen eine konsistente Temperatur- und Druckkontrolle. Betreiber bevorzugen Echtzeitüberwachung für sichere Leistung und Ertragsverfolgung. Dies erhöht die Zuverlässigkeit, insbesondere bei abgelegenen oder mobilen Einsätzen. Energieeffiziente Designs senken auch die Betriebskosten für mittelgroße Betreiber.
- Zum Beispiel stellt die Niutech Environment Technology Corporation Ölschlamm-Pyrolysesysteme her, die integrierte automatische Steuerungspaneele zur Regulierung von Temperatur und Gasfluss bieten. Die Produktdokumentation des Unternehmens hebt den automatisierten Betrieb hervor, um stabile und kontrollierte Schlammbehandlungsprozesse zu unterstützen.
Integration mit Schlammentwässerungs-, Filtrations- und Ölrückgewinnungseinheiten
Die Branche kombiniert Vorbehandlungs- und Nachbehandlungssysteme für bessere Erträge. Die Entwässerung reduziert die Feuchtigkeit des Schlamms und verbessert die thermische Leistung der Pyrolyse. Der globale Markt für Ölschlamm-Pyrolyseanlagen verzeichnet eine Zunahme integrierter Behandlungsketten. Betreiber verknüpfen Dekanterzentrifugen, Ölabschäumer und Pyrolyse in einem kontinuierlichen Kreislauf. Dies reduziert Abfallrückstände und maximiert das zurückgewonnene Öl. Anlagen gewinnen je nach Schlammzusammensetzung bis zu 30–40 % nutzbares Öl zurück. Dies reduziert die externe Abfallbehandlung und verbessert die Ressourcennutzung. End-to-End-Systeme vereinfachen die Einhaltung von Berichtsanforderungen und verbessern die Sicherheit vor Ort.
Einsatz auf Offshore-Plattformen und in abgelegenen Ölfeldern mit Platzbeschränkungen
Platzbeschränkungen und Umweltverträglichkeit treiben die Offshore-Annahme kompakter Einheiten voran. Betreiber von FPSOs und Offshore-Bohrinseln suchen nach platzsparenden Lösungen für Schlamm. Der globale Markt für Öl-Schlamm-Pyrolyseanlagen entwickelt kleine, geschlossene Systeme mit Dampfkontrolle. Korrosionsbeständige Materialien und auslaufsichere Dichtungen verbessern die Eignung für den Offshore-Einsatz. Diese Systeme reduzieren den Transport von gefährlichem Schlamm an Land. Sie unterstützen die kontinuierliche Umwandlung von Abfall in Energie an abgelegenen Bohrstellen. Dies verbessert die Nachhaltigkeitskennzahlen der Offshore-E&P-Aktivitäten. Große Ölkonzerne setzen diese Systeme im Rahmen umfassender Umweltverantwortungsinitiativen ein.
- Zum Beispiel bietet die DOING Group Öl-Schlamm-Pyrolyseanlagen in kontinuierlichen und halbkontinuierlichen Modellen an, die Schlamm in Heizöl, Gas und feste Rückstände umwandeln. Das Unternehmen hat Kundeninstallationen dokumentiert, darunter mehrere 10 TPD-Edelstahleinheiten, die in China zur Schlamm-zu-Öl-Rückgewinnung betrieben werden.
Wachstum von beauftragten Abfallmanagement-Dienstleistungen in Raffinerie-Clustern
Drittanbieter bieten jetzt Schlamm-Pyrolyse als ausgelagerte Lösung an. Raffinerien und Terminals bevorzugen Service-Level-Vereinbarungen zur Verwaltung der Abfallhaftung. Der globale Markt für Öl-Schlamm-Pyrolyseanlagen unterstützt dieses Modell durch mobile und halbpermanente Einheiten. Abfallmanagementfirmen bringen geschulte Teams mit und verwalten die Einhaltung der Vorschriften. Dies entlastet die internen Ressourcen der Anlagenbetreiber. Lokale Anbieter arbeiten mit OEMs bei der Gerätevermietung und -wartung zusammen. Es entsteht ein wiederkehrendes Einnahmemodell, das an die Abfallerzeugungsraten gebunden ist. Clusterbasierte Einsätze reduzieren Logistikkosten und unterstützen regionale Schlammrückgewinnungsziele.
Analyse der Marktchallenges
Hohe anfängliche Investitionskosten und lange Amortisationszeiten für großflächige Installationen
Großflächige Pyrolyseanlagen erfordern erhebliche Anfangsinvestitionen, insbesondere für kontinuierliche Verarbeitungsstraßen. Die Kosten decken die Handhabung des Rohmaterials, Reaktorsysteme, Emissionskontrollen und Automatisierung ab. Für kleinere Raffinerien und unabhängige Betreiber bleiben diese Kapitalanforderungen ein großes Hindernis. Der globale Markt für Öl-Schlamm-Pyrolyseanlagen sieht sich Verzögerungen bei der Einführung durch Unternehmen mit begrenzten Budgets gegenüber. Die finanzielle Rentabilität hängt vom Wert des zurückgewonnenen Öls, den Energiepreisen und regulatorischen Anreizen ab. Unsichere Ölpreise können die Berechnungen der Kapitalrendite beeinflussen. Lange Amortisationszeiten erstrecken sich über mehrere Jahre in Abwesenheit externer Subventionen. Dies beeinflusst die Bankfähigkeit größerer Pyrolyseinstallationen. Finanzierungsmodelle erfordern oft Kreditgarantien oder Einnahmezusicherungen.
Komplexe Schlamm-Rohstoffvariabilität und Prozessoptimierungsprobleme
Die Eigenschaften von Ölschlamm variieren stark zwischen Bohrlöchern, Terminals und Raffinerien. Unterschiede im Wasser-, Feststoff- und Ölgehalt beeinflussen die Pyrolyseausbeute. Der globale Markt für Ölschlamm-Pyrolyseanlagen muss Probleme im Zusammenhang mit inkonsistentem Material überwinden. Echtzeit-Anpassungen der Reaktortemperatur und der Verweilzeit sind unerlässlich. Eine fehlende Optimierung kann zu geringer Ölrückgewinnung oder übermäßiger Kohlenstoffbildung führen. Betreiber benötigen qualifiziertes Personal zur Überwachung der Abläufe. Prozessoptimierungstools entwickeln sich noch für gemischte Abfallströme. Eine ungenaue Vorbehandlung des Rohmaterials verringert ebenfalls die Effizienz des Systems. Die Variabilität des Schlamms bleibt eine große Herausforderung bei der zuverlässigen Skalierung von Operationen.
Marktchancen
Ausweitung der Abfallmanagementrichtlinien für Ölfelder in Asien und dem Nahen Osten
Regierungen in Indien, China und Saudi-Arabien verschärfen die Normen für Industrieabfälle. Raffinerien und Bohrbetreiber müssen interne oder regionale Schlammbearbeitungssysteme einsetzen. Der globale Markt für Ölschlamm-Pyrolyseanlagen profitiert von diesen sich entwickelnden regulatorischen Vorgaben. Lokale OEMs gehen Partnerschaften ein, um regionsspezifische Pyrolyseeinheiten bereitzustellen. Modulare Einheiten bedienen verstreute Bohrstandorte. Regionale Chancen steigen, da ölproduzierende Nationen auf zirkuläre Entsorgungspraktiken drängen. Es baut Lieferantenpipelines in Städten der zweiten Ebene und nationalen Ölvermögen auf.
Aufkommen von Kohlenstoffgutschriften für emissionsarme Abfallverarbeitung
Politische Rahmenbedingungen führen Belohnungen für Kohlenstoffausgleich für nicht-verbrennungsbasierte Abfallbehandlung ein. Die Pyrolyse von Ölschlamm emittiert weniger CO₂ im Vergleich zur Verbrennung oder Deponierung. Der globale Markt für Ölschlamm-Pyrolyseanlagen profitiert von der Kohlenstoffbepreisung und ESG-gebundenen Anreizen. Abfallverarbeiter können Kohlenstoffeinsparungen durch verifizierte Gutschriften monetarisieren. Investoren und Betreiber erkunden nun solche Projekte unter grünen Finanzierungsmodellen. Es unterstützt höhere Rentabilität und breitere kommerzielle Akzeptanz.
Marktsegmentierungsanalyse:
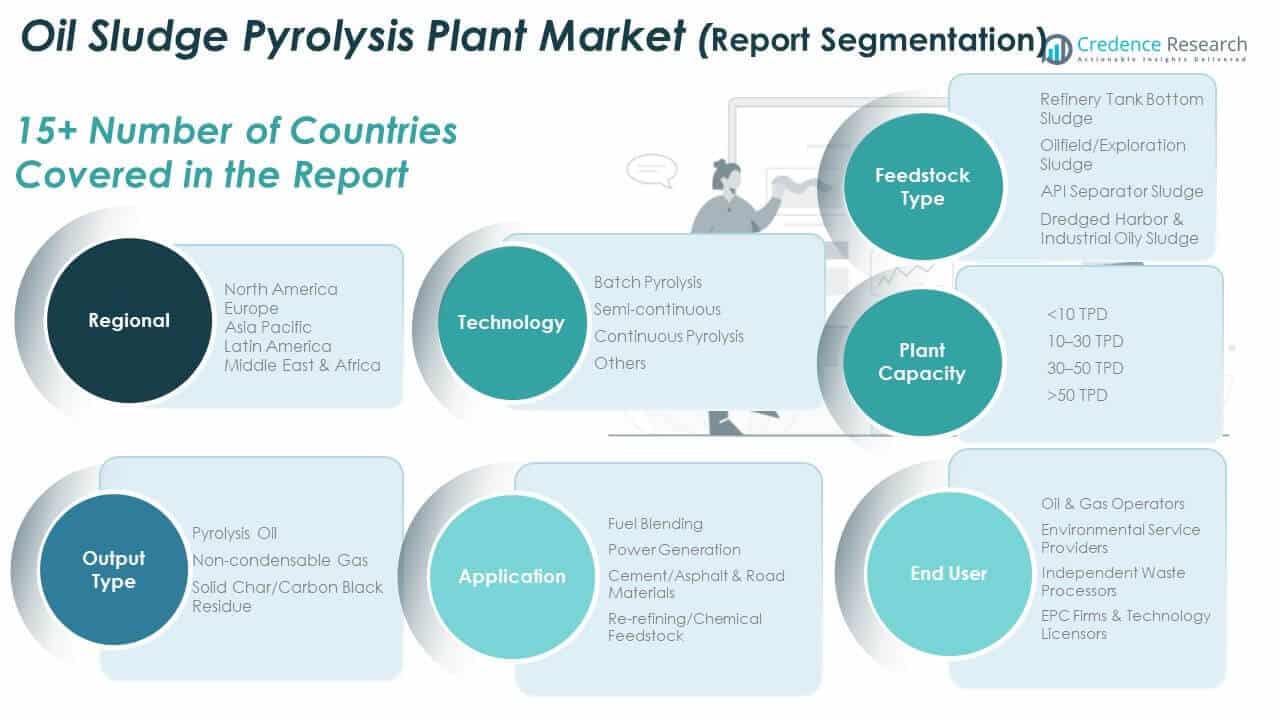
Nach Rohstofftyp
Der globale Markt für Ölschlamm-Pyrolyseanlagen verzeichnet die höchste Nachfrage nach Raffinerietankbodenschlamm aufgrund seines hohen Ölertrags und seiner konstanten Verfügbarkeit. Ölfeld- und Explorationsschlamm folgen, unterstützt durch Bohr- und Produktionsaktivitäten im Upstream-Bereich. API-Abscheiderschlamm bleibt in zentralisierten Behandlungsanlagen in Raffinerien von entscheidender Bedeutung. Ausgebaggerter Hafen- und industrieller Ölschlamm ist ein aufstrebendes Segment, das durch Umweltreinigungsinitiativen in Küsten- und Industriegebieten angetrieben wird.
- Zum Beispiel sind die Ölschlamm-Pyrolysesysteme der Beston Group darauf ausgelegt, verarbeiteten Schlamm in Heizöl und Synthesegas umzuwandeln, wie in ihren offiziellen Produktmaterialien angegeben. Das Unternehmen hebt das Anwendungspotential für verschiedene Industrieabfalltypen hervor, einschließlich Schlamm aus Ölbehandlungs- und Lagerprozessen.
Nach Anlagenkapazität
In Bezug auf die Kapazität dominieren Einheiten mit 10–30 TPD den globalen Markt für Ölschlamm-Pyrolyseanlagen aufgrund ihres betrieblichen Gleichgewichts und modularen Designs. Anlagen unter 10 TPD bedienen lokale, geringvolumige Abfallerzeuger. Der Bereich von 30–50 TPD spricht Betreiber an, die ihre Operationen ausweiten. Großanlagen über 50 TPD werden hauptsächlich an integrierten Raffineriestandorten und von der Regierung geführten gefährlichen Abfallzentren eingesetzt.
- Zum Beispiel listet die Beston Group offiziell die BLJ‑20 integrierte Pyrolyse-Destillationsanlage als modulare Lösung, die thermische Umwandlung und Ölraffinationsfunktionen kombiniert, geeignet für ölhaltige Abfälle wie Schlamm und Altöle.
Nach Produkttyp
Pyrolyseöl ist das am meisten geschätzte Produkt im globalen Markt für Ölschlamm-Pyrolyseanlagen aufgrund seiner Energiedichte und Wiederverwendung in industriellen Brennern und Mischungen. Nicht kondensierbares Gas unterstützt die interne Beheizung innerhalb des Systems und verbessert die Energieeffizienz. Fester Kohlenstoffrückstand oder Ruß findet Anwendung in Füllmaterialien, Pflasterungen und Ressourcenrückgewinnungsinitiativen.
Nach Anwendung Kraftstoffmischung führt die Anwendungsnutzung an, gefolgt von der Stromerzeugung an Abfall-zu-Energie-Standorten. Der globale Markt für Ölschlamm-Pyrolyseanlagen unterstützt auch Zement- und Asphaltwerke, die Nebenprodukte für thermische Substitution verwenden. Die Anwendungen in der Wiederraffinierung und als chemische Rohstoffe nehmen zu, da die Raffinierungstechniken fortschreiten.
Nach Endbenutzer
Öl- und Gasbetreiber dominieren die Nachfrage, indem sie diese Systeme für die interne Abfallbehandlung integrieren. Umweltdienstleister nutzen mobile Einheiten für Drittprojekte. Unabhängige Abfallverarbeiter zielen auf Industriekunden ab. EPC-Firmen und Technologielizenzgeber liefern schlüsselfertige Systeme in regionsspezifischen Compliance-Märkten.
Nach Technologie
Kontinuierliche Pyrolyse hält den größten Marktanteil aufgrund von hohem Durchsatz und Automatisierung. Halbkontinuierliche Systeme bieten betriebliche Flexibilität. Batch-Pyrolyseanlagen bleiben in Pilot- oder Kleinbetriebsanwendungen relevant. Andere Technologien umfassen hybride oder containerisierte Varianten, die für den Einsatz in abgelegenen Gebieten geeignet sind.
Segmentierung:
Nach Rohstofftyp
- Raffinerietank-Bodenschlamm
- Ölfeld-/Explorationsschlamm
- API-Abscheiderschlamm
- Ausgebaggerter Hafen- & industrieller Ölschlamm
Nach Anlagenkapazität
- <10 TPD
- 10–30 TPD
- 30–50 TPD
- 50 TPD
Nach Produkttyp
- Pyrolyseöl
- Nicht kondensierbares Gas
- Fester Kohlenstoffrückstand/Ruß
Nach Anwendung
- Kraftstoffmischung
- Stromerzeugung
- Zement/Asphalt & Straßenbaumaterialien
- Wiederraffinierung/Chemische Rohstoffe
Nach Endbenutzer
- Öl- & Gasbetreiber
- Umweltdienstleister
- Unabhängige Abfallverarbeiter
- EPC-Firmen & Technologielizenzgeber
Nach Technologie
- Batch-Pyrolyse
- Halbkontinuierlich
- Kontinuierliche Pyrolyse
- Andere
Nach Region
- Nordamerika (USA, Kanada, Mexiko)
- Europa (UK, Frankreich, Deutschland, Italien, Spanien, Russland, Rest von Europa)
- Asien-Pazifik (China, Japan, Südkorea, Indien, Australien, Südostasien, Rest von Asien-Pazifik)
- Lateinamerika (Brasilien, Argentinien, Rest von Lateinamerika)
- Naher Osten (GCC-Länder, Israel, Türkei, Rest vom Nahen Osten)
- Afrika (Südafrika, Ägypten, Rest von Afrika)
Regionale Analyse:
Nordamerika
Der Markt für Öl-Schlamm-Pyrolyseanlagen in Nordamerika wurde 2018 mit 138,80 Millionen USD bewertet und soll bis 2024 auf 215,06 Millionen USD und bis 2032 auf 324,26 Millionen USD anwachsen, mit einer CAGR von 5,2 % im Prognosezeitraum. Nordamerika macht 2024 etwa 31,2 % des globalen Marktanteils aus. Es profitiert von einer starken behördlichen Aufsicht und einer gut etablierten Öl- und Gasindustrie. Große Raffinerien in den USA und Kanada setzen Pyrolysesysteme ein, um Tankbodenschlamm und API-Abscheiderabfälle effizient zu verwalten. Investitionen in Clean-Tech- und Waste-to-Energy-Lösungen steigen auf staatlicher und föderaler Ebene. Anbieter gewinnen durch stationäre und mobile Installationen für Upstream- und Midstream-Betreiber an Bedeutung. Großprojekte in der Nähe von Raffinerien und Chemiezentren treiben die Nachfrage nach Hochkapazitäts-Pyrolyseeinheiten an. Die Region unterstützt auch F&E-Bemühungen zur Verbesserung der Pyrolyseerträge und Automatisierung. Sie bleibt ein reifer und innovationsgetriebener Markt für Schlammrückgewinnungstechnologien.
Europa
Der Markt für Öl-Schlamm-Pyrolyseanlagen in Europa wurde 2018 mit 126,83 Millionen USD bewertet und soll bis 2024 auf 201,50 Millionen USD und bis 2032 auf 314,53 Millionen USD anwachsen, mit einer CAGR von 5,6 % im Prognosezeitraum. Europa hält 2024 etwa 29,2 % des globalen Marktanteils. Strenge Umweltvorschriften und Vorgaben der Kreislaufwirtschaft fördern die Einführung in großen EU-Ländern. Raffinerien und petrochemische Anlagen ersetzen ältere Verbrennungseinheiten durch sauberere Pyrolyse-basierte Setups. Länder wie Deutschland, Frankreich und die Niederlande führen Installationen an, unterstützt durch günstige Abfallbesteuerungspolitiken. Lokale Regierungen finanzieren Projekte zur industriellen Dekarbonisierung und Ressourcengewinnung, was die Anlagenbereitstellung beschleunigt. Integrierte Abfallverarbeiter bedienen sowohl öffentliche als auch private Kunden durch dienstleistungsbasierte Modelle. Technologielizenzgeber und EPC-Unternehmen zielen aktiv mit schlüsselfertigen Installationen auf die Region ab. Sie bleibt stark reguliert und technologieorientiert mit einer wachsenden Präferenz für vollautomatisierte Systeme.
Asien-Pazifik
Die Marktgröße des Asia Pacific Global Oil Sludge Pyrolysis Plant wurde 2018 mit 102,32 Millionen USD bewertet und soll bis 2024 auf 170,96 Millionen USD und bis 2032 auf 284,48 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % während des Prognosezeitraums. Der asiatisch-pazifische Raum erfasst 2024 einen Anteil von 24,8 % am globalen Markt. Die rasche Industrialisierung und hohe Schlammvolumen in China, Indien und Südostasien treiben das Marktwachstum an. Von der Regierung unterstützte Abfallmanagement-Mandate und Raffinerieerweiterungen schaffen eine starke Nachfrage nach thermischen Behandlungssystemen. China bleibt der größte Anwender, wobei lokale Hersteller modulare und skalierbare Pyrolyseeinheiten anbieten. Indien erhöht die Investitionen in die Infrastruktur zur Raffinerieabfallbehandlung im öffentlichen und privaten Sektor. Südostasiatische Länder setzen Pyrolyselösungen ein, um die Umweltverschmutzung in Industriegebieten zu reduzieren. Lokale Akteure und OEMs bilden Joint Ventures, um sowohl den Inlands- als auch den Exportmarkt zu bedienen. Es bleibt eine Wachstumsregion mit starkem Fokus auf kostengünstige, hocheffiziente Systeme.
Lateinamerika
Die Marktgröße des Latin America Global Oil Sludge Pyrolysis Plant wurde 2018 mit 39,34 Millionen USD bewertet und soll bis 2024 auf 61,77 Millionen USD und bis 2032 auf 94,90 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,4 % während des Prognosezeitraums. Lateinamerika repräsentiert 2024 einen Anteil von 9,0 % am globalen Markt. Ölproduzierende Länder wie Brasilien, Argentinien und Kolumbien suchen nach effektiven Schlammbehandlungsoptionen für alternde Infrastrukturen. Regionale Raffinerien stehen vor zunehmenden Umweltauflagen und steigenden Reinigungskosten. Pyrolyse bietet eine Alternative zur Deponierung, die in städtischen Gebieten Einschränkungen unterliegt. Lokale Abfallentsorger erkunden mobile und halbkontinuierliche Einheiten, um mehrere Industriekunden zu bedienen. Regierungsbehörden beginnen, Pyrolyse in nationale Abfallmanagementrahmen zu integrieren. Grenzüberschreitende Partnerschaften mit europäischen und asiatischen Ausrüstungsanbietern unterstützen technische Upgrades. Es bietet ein stabiles langfristiges Potenzial, da die Modernisierung der Infrastruktur in der Region an Fahrt gewinnt.
Mittlerer Osten
Die Marktgröße des Middle East Global Oil Sludge Pyrolysis Plant wurde 2018 mit 13,96 Millionen USD bewertet und soll bis 2024 auf 23,06 Millionen USD und bis 2032 auf 37,83 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,3 % während des Prognosezeitraums. Die Region hält 2024 einen Anteil von 3,3 % am globalen Markt. Nationale Ölgesellschaften treiben die Einführung von Pyrolyseanlagen zur Behandlung von Tankboden- und Bohrschlamm voran. Projekte stimmen mit regionalen Nachhaltigkeitszielen und Umweltauflagen überein. Saudi-Arabien und die VAE führen Aktivitäten an, mit Investitionen in integrierte Systeme zur Rückgewinnung von Raffinerieabfällen. Regierungsverträge beinhalten oft ESG-Ziele, die thermische Umwandlung gegenüber Deponierung bevorzugen. Technologielizenzgeber sichern EPC-Partnerschaften für den Einsatz in abgelegenen Produktionsfeldern. Modulare Systeme werden bevorzugt, um die logistische Komplexität in Wüsten- oder Offshore-Standorten zu reduzieren. Es spiegelt einen Übergang von herkömmlicher Abfallbehandlung zu ressourcenorientierten Rückgewinnungsmodellen wider.
Afrika
Der Markt für Pyrolyseanlagen für Ölschlamm in Afrika wurde 2018 mit 11,02 Millionen USD bewertet und soll bis 2024 auf 16,84 Millionen USD und bis 2032 auf 24,86 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,9 % während des Prognosezeitraums. Afrika macht 2024 2,4 % des weltweiten Marktanteils aus. Der Markt befindet sich noch in einem frühen Stadium, wobei die Einführung durch einige Pilotprojekte in Nigeria, Ägypten und Südafrika vorangetrieben wird. Nationale Abfallrichtlinien entwickeln sich weiter, um Ölschlamm als Prioritätskategorie einzuschließen. Durch Spender unterstützte Initiativen und öffentlich-private Modelle fördern den Aufbau von Infrastrukturen in städtischen Ölzonen. Anbieter konzentrieren sich auf Systeme mit kleiner Kapazität und Mobilität, um lokale Abfallmengen zu bewältigen. Modernisierungs- und Erweiterungsprojekte in Raffinerien schaffen eine langfristige Nachfrage nach pyrolysebasierten Lösungen. Schulungs- und Technologietransferprogramme sind entscheidend für die Entwicklung lokaler Betriebskapazitäten. Es birgt ungenutztes Wachstumspotenzial, da die Durchsetzung von Umweltvorschriften und Investitionen zunehmen.
Analyse der Hauptakteure:
- Beston Group
- DOING Holdings
- Shangqiu Sihai Energy Technology Co., Ltd.
- Weibold
- Ecomation Oy
- Pyrocrat Systems LLP
- Niutech Environment Technology Corporation
- Henan Realtop Machinery Co., Ltd.
- Divya International
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der globale Markt für Pyrolyseanlagen für Ölschlamm umfasst eine Mischung aus globalen OEMs, regionalen Herstellern und schlüsselfertigen EPC-Lösungsanbietern. Zu den führenden Akteuren gehören Beston Group, DOING Holdings, Pyrocrat Systems LLP und Niutech Environment Technology Corporation. Der Markt bleibt moderat fragmentiert, mit intensivem Wettbewerb in Asien und Europa. Unternehmen konkurrieren in den Bereichen Anlagenautomatisierung, Energieeffizienz, Modularität und Flexibilität der Rohstoffe. Viele Unternehmen gehen Partnerschaften mit lokalen Abfallverarbeitern und Ölbetreibern ein, um ihre Marktreichweite zu erweitern. Neue Marktteilnehmer konzentrieren sich auf mobile Systeme und Systeme mit kleiner Kapazität für dezentrale Anwendungen. Fusionen und Technologie-Lizenzvereinbarungen stärken die technischen Fähigkeiten und die internationale Präsenz. Der Markt zieht weiterhin Akteure an, die mit nachhaltigen Abfallbehandlungszielen und Modellen der Kreislaufwirtschaft übereinstimmen. Er belohnt Innovationen in kontinuierlichen Systemen, integrierten Rückgewinnungslösungen und Emissionskontrolltechnologien.
Jüngste Entwicklungen:
- Im September 2025 brachte die Beston Group weltweit die BLJ-20-Pyrolyseanlage auf den Markt, die Pyrolyse und Destillation integriert, um Ölschlamm in Naphtha und nicht standardisierten Diesel mit hoher Kapazität und Sicherheit zu verarbeiten.
- Im Juni 2025 brachte Beston Machinery die neue Generation der BLL-30 kontinuierlichen Ölschlamm-Pyrolyseanlage auf den Markt, die in der Lage ist, 12.000 Tonnen jährlich zu verarbeiten, um kontaminierte Böden zu sanieren und Ressourcen zurückzugewinnen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Rohstofftyp, Anlagenkapazität, Ausgabetyp, Anwendung, Endverbraucher und Technologie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Regulatorischer Druck auf die Entsorgung gefährlicher Abfälle wird die breitere Einführung von thermischen Behandlungssystemen in ölproduzierenden und raffinierenden Regionen weltweit vorantreiben.
- Technologie-Upgrades werden sich auf höhere Automatisierung, bessere Emissionskontrolle und stabile Leistung bei unterschiedlichen Schlammzusammensetzungen konzentrieren.
- Die Nachfrage nach modularen und mobilen Anlagen, die dezentrale Ölfelder und abgelegene Industriegebiete unterstützen, wird steigen.
- Kontinuierliche Pyrolysesysteme werden aufgrund höherer Durchsatzraten, gleichbleibender Ausgabequalität und geringerer Betriebsunterbrechungen bevorzugt.
- Der Schwerpunkt auf Ressourcengewinnung wird die Rolle von Pyrolyseöl und -kohle in industriellen Brennstoffersatzstrategien stärken.
- EPC-Unternehmen werden ihre schlüsselfertigen Angebote erweitern, um Compliance-, Engineering- und langfristige Wartungsbedürfnisse zu adressieren.
- Schwellenländer werden die Einführung durch öffentlich-private Abfallinfrastrukturprojekte und Raffinerieerweiterungen beschleunigen.
- Servicebasierte Abfallverarbeitungsmodelle werden wachsen und die Kapitalbelastung für Öl- und Gasbetreiber verringern.
- Die Integration mit Vorbehandlungs- und nachgelagerten Rückgewinnungseinheiten wird die Gesamteffizienz und den Ertrag des Systems verbessern.
- Nachhaltigkeitsberichte und ESG-Vorgaben werden Pyrolyseanlagen als strategische Vermögenswerte innerhalb der Öl- und Gas-Wertschöpfungsketten positionieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Öl-Schlamm-Pyrolyseanlagen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Pyrolyseanlagen von globalem Ölschlamm zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Pyrolyseanlagen von globalem Ölschlamm hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für die Pyrolyseanlagen von Ölschlamm antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Pyrolyseanlagen für Ölschlamm?
Welche Region hatte 2024 den größten Anteil am Markt für die Pyrolyseanlagen von globalem Ölschlamm?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Pyrolyseanlagen für Ölschlamm Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Pyrolyseanlagen für Ölschlamm Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 689.2 million → 2032: USD 1,080.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Pyrolyseanlagen für Ölschlamm Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Pyrolyseanlagen für Ölschlamm Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Pyrolyseanlagen für Ölschlamm Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Pyrolyseanlagen für Ölschlamm Market Drivers
- 3.3 Markt für Pyrolyseanlagen für Ölschlamm Market Restraints & Challenges
- 3.4 Markt für Pyrolyseanlagen für Ölschlamm Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Pyrolyseanlagen für Ölschlamm Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Pyrolyseanlagen für Ölschlamm Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Pyrolyseanlagen für Ölschlamm category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Pyrolyseanlagen für Ölschlamm Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Pyrolyseanlagen für Ölschlamm Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Pyrolyseanlagen für Ölschlamm market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Pyrolyseanlagen für Ölschlamm Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Pyrolyseanlagen für Ölschlamm Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Pyrolyseanlagen für Ölschlamm Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Pyrolyseanlagen für Ölschlamm (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Pyrolyseanlagen für Ölschlamm Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Pyrolyseanlagen für Ölschlamm Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Pyrolyseanlagen für Ölschlamm Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Pyrolyseanlagen für Ölschlamm Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Pyrolyseanlagen für Ölschlamm Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Pyrolyseanlagen für Ölschlamm Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Pyrolyseanlagen für Ölschlamm Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Pyrolyseanlagen für Ölschlamm Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Pyrolyseanlagen für Ölschlamm Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
