
Marktübersicht
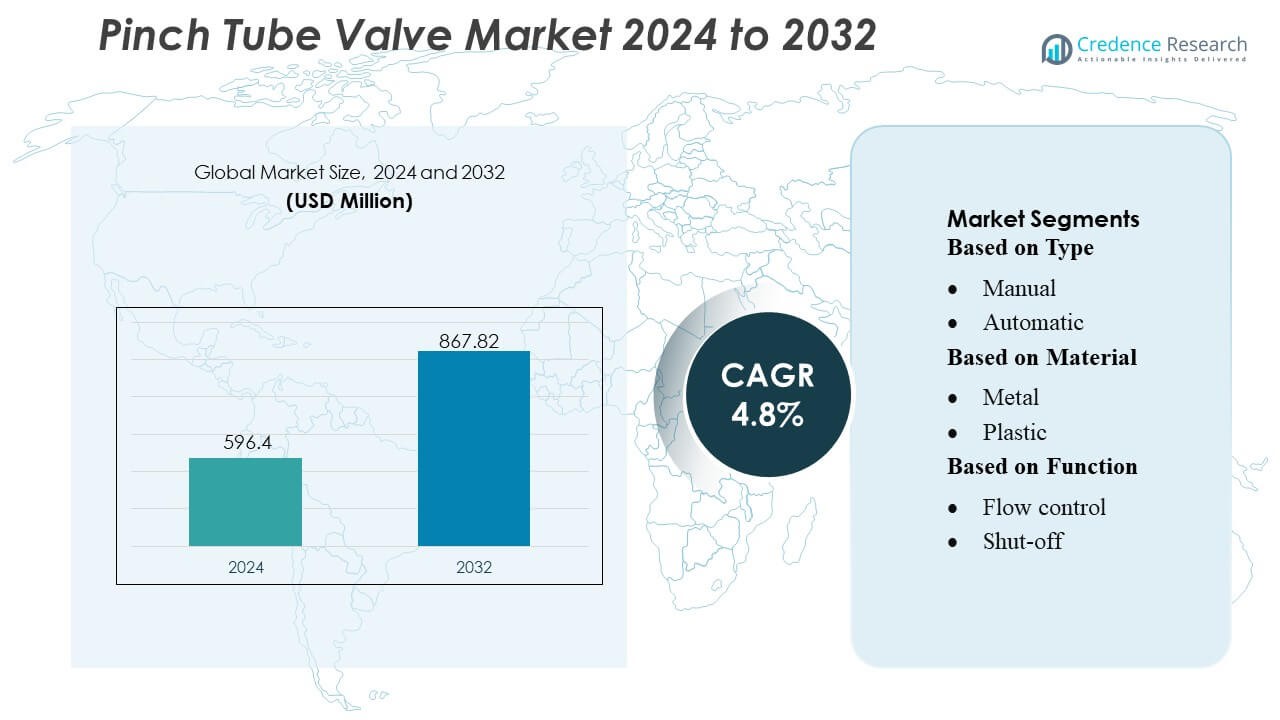
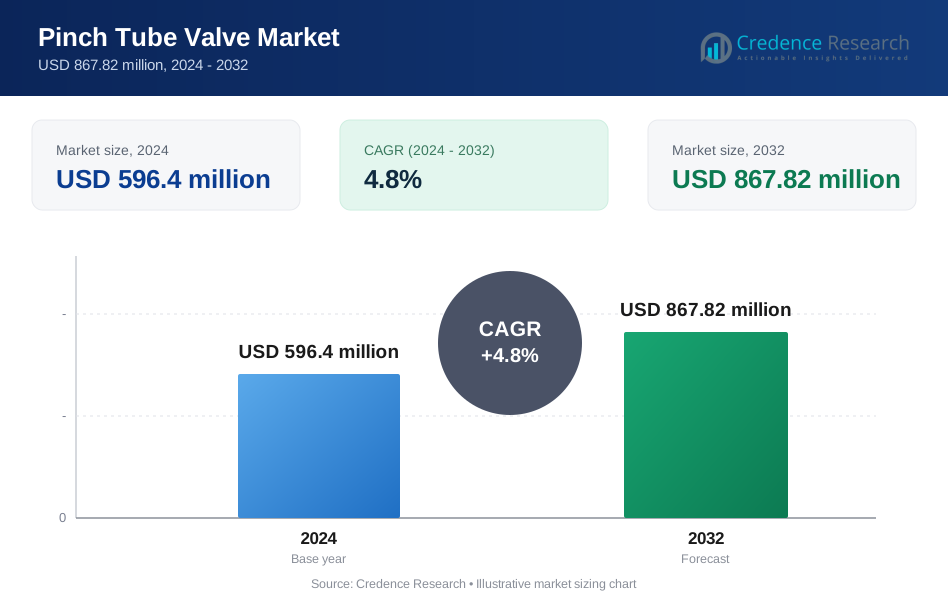
Der Markt für Quetschrohrventile wurde im Jahr 2024 auf 596,4 Millionen USD geschätzt und soll bis 2032 867,82 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8 % während des Prognosezeitraums.
| BERICHT ATTRIBUTE | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Quetschrohrventile 2024 | USD 596,4 Millionen |
| Markt für Quetschrohrventile, CAGR | 4,8% |
| Marktgröße für Quetschrohrventile 2032 | USD 867,82 Millionen |
Der Markt für Quetschrohrventile zeichnet sich durch eine starke Beteiligung globaler Hersteller aus, die sich auf sterile Flüssigkeitsbehandlung, automatisierte Dosierung und präzise Durchflussregelungstechnologien spezialisiert haben. Wettbewerber konzentrieren sich darauf, die Lebensdauer der Ventile zu verlängern, die Kompatibilität mit Einwegschläuchen zu verbessern und kompakte Aktuatoren zu integrieren, die für medizinische, Labor- und Industrieanwendungen geeignet sind. Nordamerika führt den globalen Markt mit einem genauen Anteil von 38 % an, unterstützt durch sein fortschrittliches Biotechnologie-Ökosystem, die hohe Akzeptanz diagnostischer Instrumente und starke Investitionen in die Automatisierung. Ständige Innovationen bei miniaturisierten und digital unterstützten Quetschventilen stärken die regionale Dominanz weiter und fördern die wettbewerbsfähige Differenzierung auf dem gesamten Markt.
Markteinblicke
- Der Markt für Quetschrohrventile erreichte 2024 596,4 Millionen USD und soll bis 2032 867,82 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8 % im Prognosezeitraum.
- Die steigende Nachfrage nach steriler Flüssigkeitsbehandlung, Einwegsystemen und präzisionsgesteuerter Dosierung in Biotechnologie, Diagnostik und Pharmazie beschleunigt weiterhin die Marktexpansion.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz miniaturisierter Quetschventile, verbesserte Schlauchmaterialien und die verstärkte Integration digitaler Überwachung für Echtzeit-Durchflusskontrolle und vorausschauende Wartung.
- Der Wettbewerb intensiviert sich, da Hersteller die Lebensdauer der Zyklen verbessern, kompakte Aktuatordesigns entwickeln und OEM-Partnerschaften in den Bereichen Medizin, Labor und Industrie stärken.
- Nordamerika führt mit einem regionalen Anteil von 38 %, während Schlaghämmer den dominierenden Produktsegmentanteil halten; das Wachstum in Europa und im asiatisch-pazifischen Raum wird durch die Erweiterung der Bioprozesskapazitäten und schnelle Automatisierungsupgrades unterstützt, obwohl hohe Wartungsanforderungen und Leistungseinschränkungen in Hochdruckumgebungen bemerkenswerte Einschränkungen bleiben.
Marktsegmentierungsanalyse:
Nach Typ
Manuelle Quetschrohrventile dominieren den Markt mit einem geschätzten 58 % Anteil, angetrieben durch ihre mechanische Einfachheit, geringen Wartungsbedarf und Eignung für Branchen, die kosteneffiziente Durchflussregelung priorisieren. Sie werden weiterhin in pharmazeutischen Abfüllungen, Labordosierungen und lebensmittelgerechten Verarbeitungssystemen weit verbreitet eingesetzt, wo eine kontaminationsfreie Flüssigkeitsbehandlung unerlässlich ist. Automatische Quetschrohrventile expandieren stetig, da die Automatisierung in medizinischen Geräten und industriellen Dosierlinien zunimmt und programmierbare Präzision und schnellere Betätigung bietet. Ihre Akzeptanz wächst in Anwendungen, die Wiederholbarkeit, geschlossene Regelkreise und Integration mit intelligenten Überwachungssystemen erfordern, was die Nachfrage in fortschrittlichen Verarbeitungsumgebungen stärkt.
- Zum Beispiel bieten die Stellantriebe der Honeywell 10260-Serie einen Drehmomentbereich von 10 bis 300 lb-ft (14 bis 400 N·m), was den Betrieb von Vierteldrehventilen unter hoher Belastung ermöglicht. (Hinweis: Die N·m-Umrechnung des Nutzers auf 407 N·m weicht leicht von den typischen 400 N·m in den Dokumentationsanforderungen ab.)
Nach Material
Metallbasierte Quetschrohrventile halten die führende Position mit einem Marktanteil von etwa 52%, unterstützt durch ihre Langlebigkeit, Hochdrucktoleranz und korrosionsbeständige Leistung in chemischen, Abwasser- und schweren Industrieanwendungen. Diese Ventile bieten eine längere Lebensdauer bei der Handhabung von abrasiven und viskosen Medien und sind die bevorzugte Wahl für kritische Operationen. Kunststoffvarianten gewinnen an Bedeutung aufgrund ihrer leichten Bauweise, chemischen Inertheit und Kostenvorteile, insbesondere in medizinischen Verbrauchsmaterialien und Niederdruckflüssigkeitssystemen. Andere Materialien, einschließlich keramischer Optionen, bedienen Nischenumgebungen, die extreme Verschleißfestigkeit und minimale Partikelbildung erfordern.
- Zum Beispiel ist das Ventil von Velan für eine Vielzahl von Anwendungen ausgelegt und unterstützt Drücke bis zu 1.480 psig (ca. 102 bar) und Temperaturen bis zu 1.000 °F (538 °C), abhängig von der spezifischen Größe, dem Material und den verwendeten Endverbindungen innerhalb des ASME Class 150 bis 600 Bereichs.
Nach Funktion
Durchflussregelungsfunktionen dominieren das Segment mit einem Marktanteil von fast 55%, angetrieben durch den zunehmenden Bedarf an präziser Modulation in pharmazeutischen Transferleitungen, Bioprozessschleifen und automatisierten Abgabesystemen. Diese Ventile ermöglichen eine kontaminationsfreie Anpassung von flüssigen oder halbfesten Medien und unterstützen strenge Anforderungen an Sterilität und Dosiergenauigkeit. Absperrventile behalten eine starke Akzeptanz in Anwendungen, die eine leckagefreie Isolation erfordern, insbesondere in Laborausrüstungen, medizinischer Diagnostik und chemischer Dosierung. Andere funktionale Designs, die sich auf die Regelung konzentrieren, entwickeln sich weiter, um spezialisierte Operationen zu bedienen, die variable Druckhandhabung, sanftes Drosseln und verbesserte Reaktionsfähigkeit in sensiblen Prozessumgebungen benötigen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach präziser Durchflussregelung in Industrie- und Laborsystemen
Der Markt wächst, da Industrien eine genaue, kontaminationsfreie Flüssigkeitsverwaltung in der chemischen Verarbeitung, Pharmazie, Biotechnologie und Forschungslaboratorien priorisieren. Quetschrohrventile unterstützen sterile, geschlossene Systemhandhabung, indem sie direkten Kontakt zwischen dem Ventilmechanismus und der Flüssigkeit verhindern und so das Risiko von Kreuzkontaminationen minimieren. Ihre Fähigkeit, korrosive, viskose oder partikelbeladene Medien zu handhaben, stärkt die Akzeptanz in sensiblen Anwendungen. Die zunehmende Automatisierung in Flüssigkeitsabgabe-, Probenahme- und Dosiersystemen erhöht die Nachfrage nach kompakten, zuverlässigen und wartungsarmen Quetschventilen, die eine konsistente Durchflussregelung in verschiedenen Betriebsumgebungen gewährleisten.
- Zum Beispiel liefert die intelligente Regelventilserie 859 von AVK, wenn sie mit dem ACMO PMD-Kommunikationsmodul ausgestattet ist, eine auto-adaptive PID-Regelung und Datenprotokollierung, die eine automatisierte Regelung von Druck und Durchfluss in Wassernetzen ohne manuelle Eingriffe ermöglicht.
Erweiterung der Anwendungen in Medizin und Lebenswissenschaften
Die Gesundheits- und Lebenswissenschaftssektoren treiben die starke Nachfrage an, da Quetschventile integraler Bestandteil von peristaltischen Pumpen, Dialysesystemen, Diagnoseinstrumenten und Medikamentenabgabegeräten werden. Ihr hygienischer Flussweg, die Flexibilität mit Einwegschläuchen und die Fähigkeit, Sterilisationsprotokollen zu entsprechen, machen sie geeignet für klinische und Point-of-Care-Geräte. Wachsende Investitionen in Bioprozesse, Einwegtechnologien und den Umgang mit hochreinen Flüssigkeiten verstärken den Bedarf an Ventilen, die Sterilität aufrechterhalten und gleichzeitig eine präzise Durchflusskontrolle ermöglichen. Steigende Volumina bei Diagnosetests und schnelle Instrumenteninnovationen unterstützen ebenfalls das langfristige Marktwachstum.
- Zum Beispiel arbeitet der Fisher easy‑Drive 200R Elektrosteller von Emerson, der für Schmetterlings- und Kugelhähne entwickelt wurde, mit einer Spannung von 11–30 VDC und verbraucht im Haltemodus weniger als 0,4 Watt.
Zunehmende Akzeptanz von Automatisierung und intelligenten Flüssigkeitshandhabungssystemen
Die Automatisierung in der Fertigungs-, Verpackungs- und Prozessindustrie beschleunigt die Nachfrage nach Quetschventilen, die mit digital gesteuerten Durchflusssystemen kompatibel sind. Branchen suchen nach Ventilen, die schnelle Betätigung, programmierbare Steuerung und zuverlässige Zyklusleistung bieten, um den Durchsatz zu optimieren und Ausfallzeiten zu reduzieren. Die Integration mit SPS, IoT-fähiger Überwachung und geschlossenen Regelkreisen unterstützt die vorausschauende Wartung und betriebliche Effizienz. Der Trend zu modularen Systemdesigns und flexiblen Produktionslinien stärkt weiter die Rolle kompakter, elektrisch betätigter Quetschventile, die für reaktionsschnelle und kontaminationsfreie Durchflusssteuerung geeignet sind.
Wichtige Trends & Chancen
Übergang zu Einweg-Systemen und Einwegschläuchen
Ein bedeutender Trend ergibt sich aus dem Übergang zur Einweg-Bioprozessierung und zu Einweg-Flusswegen in medizinischen, biotechnologischen und Laboranwendungen. Hersteller entwickeln zunehmend Ventile, die für flexible Schlauchmaterialien wie TPE und Silikon optimiert sind, um Sterilitätsanforderungen zu erfüllen. Dieser Wandel reduziert Reinigungskosten, eliminiert Kontaminationsrisiken und entspricht den sich entwickelnden GMP-Vorschriften. Die Chance liegt in der Erweiterung spezialisierter Quetschventile, die auf sterilisierbare, gammaresistente und chemisch kompatible Schlauchlösungen zugeschnitten sind, die für hochreine Arbeitsabläufe und schnellen Gerätewechsel geeignet sind.
- Zum Beispiel bietet die AirLINE Type 8652 Ventilinsel von Bürkert jetzt Druckleitungssensoren und erweiterte Diagnosen, einschließlich Schaltzykluszählern und Schaltzeitmessung, die vorausschauende Wartung und frühzeitige Erkennung von Versorgungsdruckschwankungen ermöglichen, um die Prozesssicherheit und Zuverlässigkeit zu erhöhen.
Fortschritte in Materialien und miniaturisierten Ventildesigns
Ständige Innovationen in technischen Kunststoffen, Elastomeren und korrosionsbeständigen Legierungen unterstützen leichtere, langlebigere Quetschventilkonfigurationen. Materialfortschritte verbessern die Lebensdauer der Schläuche, die Präzision der Ventilbetätigung und die Widerstandsfähigkeit gegenüber extremen pH-Werten oder Temperaturen. Gleichzeitig schafft der Aufstieg kompakter Analyseinstrumente und mikrofluidischer Geräte Möglichkeiten für miniaturisierte Quetschventile mit geringem Stromverbrauch und verlängerter Lebensdauer. Diese Fortschritte ermöglichen die Integration in tragbare Diagnosewerkzeuge, tragbare medizinische Systeme und kompakte Flüssigkeitshandhabungsmodule, die in automatisierten Laborplattformen verwendet werden.
- Zum Beispiel hat Alfa Laval den Markttrend zu energieeffizienten, kompakten Ventillösungen durch seine aktualisierte „Unique DV‑ST UltraPure“ Membranventillinie vorangetrieben. Sein neuer Edelstahl-„SS/SL“-Aktuator ist 42% leichter, 25% kompakter und 17% niedriger in der Höhe als Standardmodelle.
Integration von intelligenter Sensorik und digitaler Überwachung
Hersteller integrieren zunehmend Positionssensoren, Zykluszähler und Druckrückmeldemechanismen in Quetschventile, um die Steuerbarkeit und Zuverlässigkeit zu verbessern. Die digitale Überwachung ermöglicht vorausschauende Wartung und Echtzeitdiagnosen, reduziert Betriebsstillstände und gewährleistet eine konsistente Prozessleistung. IoT-fähige Ventile verbessern auch die Rückverfolgbarkeit in regulierten Umgebungen wie der medizinischen Fertigung und der pharmazeutischen Produktion. Dieser Trend bietet Chancen zur Entwicklung intelligenter Quetschventilsysteme, die fortschrittliche Automatisierung, Qualitätssicherung und Fernüberwachung unterstützen.
Wichtige Herausforderungen
Leistungsbeschränkungen in Hochdruck- und Hochtemperaturumgebungen
Trotz ihrer Vielseitigkeit stoßen Quetschventile unter Hochdruck-, Hochtemperatur- oder stark abrasiven Betriebsbedingungen an ihre Grenzen. Schlauchmaterialien können sich verschlechtern oder reißen, wenn sie extremen Drücken oder aggressiven Medien ausgesetzt sind, was die Eignung für schwere Industrieprozesse einschränkt. Der Bedarf an häufigem Schlauchwechsel erhöht die Wartungsanforderungen, insbesondere in kontinuierlichen oder hochbelasteten Systemen. Um diese Einschränkungen zu überwinden, sind Fortschritte bei verstärkten Schlauchmaterialien und verbesserten Ventildesigns erforderlich, die in anspruchsvollen Umgebungen die strukturelle Integrität aufrechterhalten können.
Konkurrenz durch alternative Ventiltechnologien
Der Markt steht unter Wettbewerbsdruck durch Membran-, Magnet-, Kugel- und Schieberventile, die in bestimmten Anwendungen höhere Druckwerte, breitere Materialkompatibilität oder geringere Kosten bieten. Endverbraucher in industriellen Sektoren priorisieren oft Haltbarkeit und langfristige Zuverlässigkeit, was die Akzeptanz von Quetschventilen außerhalb steriler oder kontaminationssensibler Arbeitsabläufe verringern kann. Darüber hinaus kann der Mangel an Standardisierung bei Schlauchabmessungen und Materialvorgaben die Systemintegration erschweren. Um wettbewerbsfähig zu bleiben, müssen Hersteller sich durch verbesserte Antriebsleistung, reduzierte Gesamtkosten und spezialisierte Nischenanwendungen differenzieren.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 38% am Markt für Quetschventile, unterstützt durch starke Akzeptanz in den Bereichen Biotechnologie, Pharmazie, Diagnostik und fortschrittliche Fertigung. Die Region profitiert von der umfangreichen Einführung steriler Flüssigkeitshandhabungslösungen und dem weit verbreiteten Einsatz von Einwegtechnologien in der Bioprozessierung. Hohe F&E-Investitionen, schnelle Innovationen bei medizinischen Geräten und ein starker regulatorischer Fokus auf kontaminationsfreie Systeme treiben die Nachfrage nach präzisen Quetschventilen an. Aufrüstungen in der industriellen Automatisierung und das Wachstum bei analytischen Instrumenten verstärken die Akzeptanz weiter. Die USA bleiben der Hauptbeitragende aufgrund ihres großen Biotech-Ökosystems, während Kanada die Nachfrage durch erweiterte klinische Diagnosefähigkeiten stärkt.
Europa
Europa macht 29% des globalen Marktes aus, angetrieben durch fortschrittliche pharmazeutische Fertigung, starke Laborforschungsinfrastruktur und wachsende Integration automatisierter Flüssigkeitshandhabungssysteme. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Akzeptanz aufgrund des Schwerpunkts auf Compliance, sterile Fertigungsstandards und hohe Abhängigkeit von Hochreinheitsschlauchsystemen an. Die wachsende Bioprozessierungspräsenz der Region und steigende Volumina diagnostischer Tests erhalten die Nachfrage nach manuellen und automatisierten Quetschventillösungen. Industrielle Anwendungen in der chemischen Verarbeitung, Lebensmittelautomatisierung und präzisen Dosierung unterstützen ebenfalls das Marktwachstum, während starke Nachhaltigkeitspolitiken die Entwicklung langlebiger, energieeffizienter Ventiltechnologien beschleunigen.
Asien-Pazifik
Der asiatisch-pazifische Raum hält 24% des Marktes und stellt das am schnellsten wachsende regionale Segment dar, unterstützt durch die rasche Expansion in den Bereichen Pharmazie, Biotechnologie, industrielle Automatisierung und Produktion von Medizinprodukten. China, Japan, Indien und Südkorea treiben die Einführung durch steigende Investitionen in Laborautomatisierung, Biologika-Herstellung und Diagnostikausrüstung voran. Der zunehmende Trend zu Einwegsystemen und das Wachstum von Point-of-Care-Technologien stärken die Nachfrage nach kompakten, kontaminationsfreien Quetschventilen. Die Kostenvorteile der Produktion in der Region und das expandierende OEM-Produktionsökosystem steigern auch die Wettbewerbsfähigkeit auf der Angebotsseite. Die Modernisierung der Infrastruktur und industrielle Aufrüstungen positionieren den APAC-Raum weiterhin als Markt mit hohem Potenzial für fortschrittliche Durchflussregelungslösungen.
Lateinamerika
Lateinamerika erfasst einen Anteil von 6%, angetrieben durch die allmähliche Expansion der pharmazeutischen Produktion, klinischen Diagnostik und industriellen Flüssigkeitsanwendungen. Brasilien, Mexiko und Argentinien bleiben wichtige Beitragsleister, da Investitionen in Labortests, medizinische Ausrüstung und Automatisierung der Lebensmittelverarbeitung steigen. Die Einführung von Quetschschlauchventilen wächst mit dem zunehmenden Fokus auf kontaminationsfreie Durchflussverwaltung und der Modernisierung von Chemie- und Industrieanlagen. Allerdings moderieren Kostenempfindlichkeit und Importabhängigkeit das Wachstum in einigen Ländern. Die Region zeigt ein verbessertes langfristiges Potenzial, da die Gesundheitsinfrastruktur voranschreitet und Fertigungsbeteiligte automatisierte Systeme übernehmen, die zuverlässige, wartungsarme Ventillösungen erfordern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von 3%, hauptsächlich getrieben durch die Erweiterung von Gesundheitseinrichtungen, steigende Kapazitäten für Diagnosetests und Aufrüstungen in der industriellen Automatisierung. Das Wachstum konzentriert sich auf Saudi-Arabien, die VAE und Südafrika, wo die Investitionen in medizinische Labore, Flüssigkeitshandhabungsgeräte und pharmazeutische Verpackungen zunehmen. Industrielle Sektoren wie Wasseraufbereitung, Chemikalien und Lebensmittelverarbeitung integrieren allmählich Quetschschlauchventile für kontrollierte, kontaminationsfreie Durchflussoperationen. Begrenzte lokale Fertigung und höhere Importkosten für Ausrüstung schränken die schnelle Expansion ein, aber die laufende Infrastrukturentwicklung schafft weiterhin eine stetige Nachfrage in medizinischen und industriellen Anwendungen.
Marktsegmentierungen:
Nach Typ
- Manuell
- Automatisch
Nach Material
- Metall
- Kunststoff
Nach Funktion
- Durchflussregelung
- Absperrung
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Mittlerer Osten
- Afrika
Wettbewerbslandschaft
Der Markt für Quetschrohrventile zeichnet sich durch eine vielfältige Wettbewerbslandschaft aus, die von globalen Anbietern von Verpackungs- und Flüssigkeitshandhabungslösungen wie Romaco Group, Clariant, Hoffman Neopac AG, VisiPak, ALBEA, Montebello Packaging, Unette Corporation, Huhtamaki OYJ, Sonoco Products Company und Essel Propack Limited angeführt wird. Der Markt für Quetschrohrventile wird von Herstellern geprägt, die sich auf die Weiterentwicklung einer kontaminationsfreien Flüssigkeitsverwaltung, die Verbesserung der Betätigungspräzision und die Erweiterung der Kompatibilität mit Einwegschlauchsystemen konzentrieren. Unternehmen priorisieren Innovationen im Bereich Materialtechnik, Verlängerung der Lebensdauer und wartungsarme Ventilarchitekturen, um der steigenden Nachfrage in den Bereichen Medizintechnik, Diagnostik, Pharmazie und industrielle Automatisierung gerecht zu werden. Der Markt bevorzugt zunehmend kompakte, energieeffiziente und digital integrierte Quetschventile, die Echtzeitüberwachung und vorausschauende Wartung unterstützen. Wettbewerber stärken auch ihre Positionen durch OEM-Kooperationen, maßgeschneiderte Ventillösungen und regionale Produktionserweiterungen, die schnellere Lieferzyklen und eine verbesserte Anpassungsfähigkeit an anwendungsspezifische Leistungsanforderungen ermöglichen.
Analyse der Hauptakteure
- Romaco Group
- Clariant
- Hoffman Neopac AG
- VisiPak
- ALBEA
- Montebello Packaging
- Unette Corporation
- Huhtamaki OYJ
- Sonoco Products Company
- Essel Propack Limited
Neueste Entwicklungen
- Im Oktober 2024 brachte Danfoss, ein weltweit führendes Unternehmen in der Ingenieurtechnologie, neue und zuverlässige EVR- und NRV-Sicherheitsventile auf den Markt, die den UL 60335-2-40- und UL 60335-2-89-Standards entsprechen. Diese Integration war aufgrund der zunehmenden strengen Sicherheitsvorschriften erforderlich. Diese neue Lösung bietet eine Trennung der brennbaren Kältemittelladung im Falle von Lecks.
- Im Juli 2024 startete Albéa Tubes die lokale nordamerikanische Produktion seines Greenleaf-recycelbaren Rohrmaterials in seinem Werk in Brampton, Ontario (eigentlich Ende 2024, aber im Einklang mit der Absicht), und ersetzte Aluminiumrohre durch Kunststoffrohre für Kosmetik- und Körperpflegeprodukte, die von APR und RecyClass als recycelbar in HDPE-Strömen bestätigt wurden, was nachhaltige, lokal bezogene Verpackungen fördert.
- Im April 2024 brachte Xylem die Jabsco PureFlo 21 Single Use-Pumpe auf den Markt, die das branchenweit erste integrierte, einstellbare Druckentlastungsventil in einem Einwegdesign bietet, speziell für Pharma/Biotech, um das Kontaminationsrisiko erheblich zu reduzieren und die Sicherheit der Bediener zu erhöhen, indem überschüssiger Druck intern umgangen wird, was die Effizienz bei der Handhabung von hochwertigen Flüssigkeiten verbessert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Material, Funktion und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in die Wettbewerbsumgebung, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um sich in der Komplexität des Marktes zurechtzufinden.
Zukunftsausblick
- Der Markt wird sich erweitern, da Einweg-Systeme in der Bioprozessierung und Diagnostik breitere Akzeptanz finden.
- Die Nachfrage nach Ventilen, die mit fortschrittlichen sterilen und kontaminationsfreien Arbeitsabläufen kompatibel sind, wird wachsen.
- Hersteller werden miniaturisierte Ventildesigns priorisieren, um kompakte Labor- und Medizinprodukte zu unterstützen.
- Die digitale Integration wird gestärkt, wobei intelligente Quetschventile Echtzeitüberwachung und vorausschauende Wartung ermöglichen.
- Die Akzeptanz in automatisierten Abgabe- und Dosiersystemen in industriellen und pharmazeutischen Umgebungen wird steigen.
- Materialinnovationen werden die Haltbarkeit von Schläuchen, die Wärmebeständigkeit und die chemische Kompatibilität verbessern.
- Der Trend zu flexiblen Produktionslinien wird die Nachfrage nach schnell reagierenden, wartungsarmen Ventilsystemen steigern.
- Die Erweiterung von Point-of-Care-Geräten wird die Anforderungen an präzisionsgesteuerte mikrofluidische Ventile erhöhen.
- Regionale Fertigungskapazitäten werden wachsen, um Lieferzeiten zu verkürzen und die Anpassung zu verbessern.
- Der regulatorische Fokus auf Hygiene und Sterilität wird die Entwicklung von reinraumkonformen Ventillösungen beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pinch Tube Ventile und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pinch-Tube-Ventile voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für Pinch-Tubenventile hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Pinch-Tubenventile antreiben?
Wer sind die führenden Unternehmen im Markt für Pinch-Tube-Ventile?
Welche Region hatte 2024 den größten Anteil am Markt für Pinch-Tube-Ventile?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Quetschrohrventile Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Quetschrohrventile Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 596.4 million → 2032: USD 867.82 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Quetschrohrventile Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Quetschrohrventile Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Quetschrohrventile Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Quetschrohrventile Market Drivers
- 3.3 Markt für Quetschrohrventile Market Restraints & Challenges
- 3.4 Markt für Quetschrohrventile Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Quetschrohrventile Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Quetschrohrventile Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Quetschrohrventile category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Quetschrohrventile Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Quetschrohrventile Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Quetschrohrventile market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Quetschrohrventile Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Quetschrohrventile Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Quetschrohrventile Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Quetschrohrventile (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Quetschrohrventile Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Quetschrohrventile Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Quetschrohrventile Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Quetschrohrventile Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Quetschrohrventile Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Quetschrohrventile Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Quetschrohrventile Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Quetschrohrventile Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Quetschrohrventile Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
