
Marktübersicht:
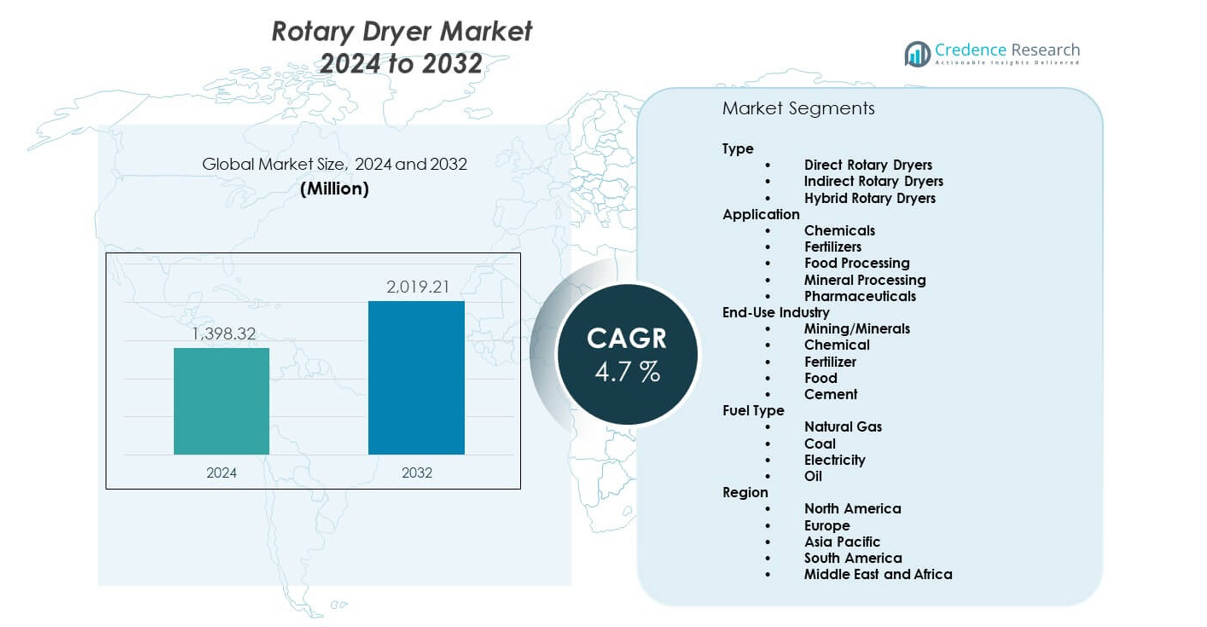
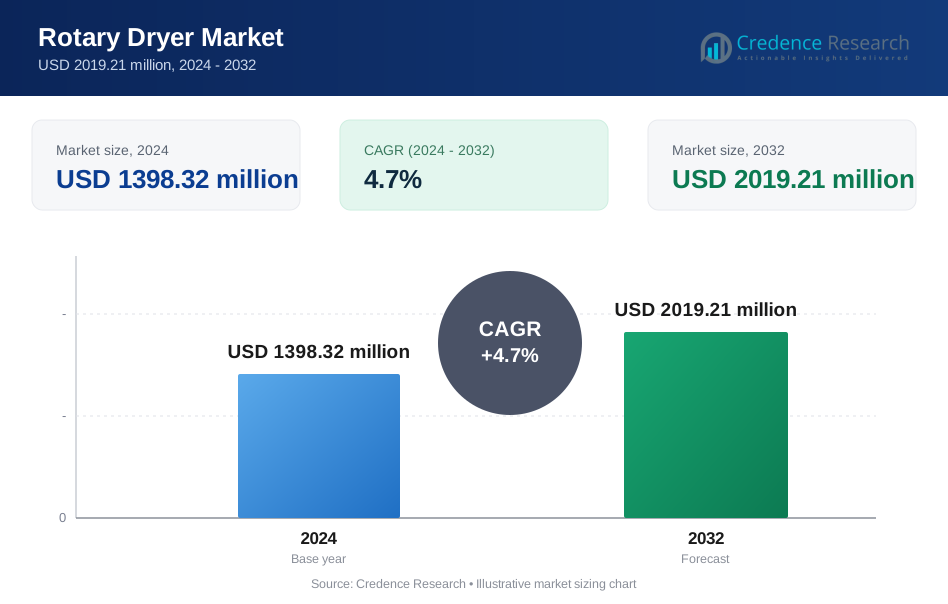
Der Markt für Rotations-Trockner wurde im Jahr 2024 auf 1398,32 Millionen USD geschätzt und soll bis 2032 2019,21 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,7 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Rotations-Trockner 2024 | USD 1398,32 Millionen |
| Markt für Rotations-Trockner, CAGR | 4,7% |
| Marktgröße für Rotations-Trockner 2032 | USD 2019,21 Millionen |
Die steigende Nachfrage nach Trocknungssystemen mit großer Kapazität treibt den Markt für Rotations-Trockner an. Unternehmen suchen nach Geräten, die eine gleichbleibende Leistung und bessere thermische Effizienz bieten. Viele Industrien verwenden Rotations-Trockner zur Behandlung von Schüttgütern wie Erz, Düngemitteln, Biomasse und Zuschlagstoffen. Hersteller entwerfen Systeme mit verbesserter Steuerung und Haltbarkeit, um Wartungsstillstände zu reduzieren. Der Trend zu energiesparenden Designs erhöht ebenfalls die Akzeptanz. Neue Prozessanlagen bevorzugen Rotations-Trockner aufgrund ihrer Flexibilität, Zuverlässigkeit und Fähigkeit, unterschiedliche Einspeisetypen zu verarbeiten.
Nordamerika führt den Markt für Rotations-Trockner an, da sie stark im Bergbau, in der Chemie und in der Lebensmittelverarbeitung eingesetzt werden. Europa folgt mit stabiler Nachfrage, unterstützt durch strenge Qualitätsnormen und fortschrittliche industrielle Einrichtungen. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region aufgrund der expandierenden Fertigung in China und Indien. Diese Länder investieren in Mineralien-, Zement- und Düngemittelindustrien, die auf Rotations-Trocknungseinheiten angewiesen sind. Lateinamerika und der Nahe Osten zeigen einen steigenden Einsatz, da neue Industrieanlagen die lokalen Verarbeitungsbedürfnisse unterstützen und die Nachfrage nach langlebigen Trocknungssystemen wächst.
Markteinblicke:
- Der Markt für Rotations-Trockner wurde 2024 auf 1.398,32 Millionen USD geschätzt und soll bis 2032 2.019,21 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7%, angetrieben durch den starken Einsatz in den Bereichen Mineralien, Chemikalien, Lebensmittel und Baumaterialien.
- Nordamerika (~32%), Europa (~26%) und der asiatisch-pazifische Raum (~24%) halten die größten regionalen Anteile aufgrund der großflächigen Mineralverarbeitung, der etablierten chemischen Industrie und der starken Fertigungsbasen, die auf Hochleistungstrocknungssysteme angewiesen sind.
- Der asiatisch-pazifische Raum (~24%) ist die am schnellsten wachsende Region, unterstützt durch die expandierenden Zement-, Düngemittel- und Mineralienindustrien in China und Indien sowie durch steigende Investitionen in automatisierte, effiziente Trocknungseinheiten.
- Direkte Rotations-Trockner (~55%) führen den Markt an, aufgrund der breiten industriellen Nutzung und der starken Leistung bei der Verarbeitung von Schüttgütern in Bergbau und Düngemitteln.
- Das Segment Bergbau und Mineralien (~38%) hält den dominanten Endverbrauchsanteil, angetrieben durch den hohen Feuchtigkeitsentfernungsbedarf und die kontinuierlichen Verarbeitungsanforderungen in Erzhandelsoperationen.
Markttreiber:
Wachsende Nachfrage nach Hochleistungstrocknungsanlagen in großen Industrieanlagen
Der Markt für Rotations-Trockner expandiert aufgrund der steigenden Nachfrage nach Hochleistungstrocknungssystemen in Bergbau-, Chemie- und Materialverarbeitungsanlagen. Viele Einrichtungen wechseln zu Geräten, die eine Massenverarbeitung ohne häufige Ausfallzeiten unterstützen. Unternehmen konzentrieren sich auf verbesserten Durchsatz, da ein stetiger Output die betriebliche Stabilität stärkt. Rotations-Trockner helfen den Nutzern, unterschiedliche Zufuhrmaterialien mit gleichbleibender Trocknungsleistung zu verwalten. Industrien bevorzugen Systeme, die schwere Arbeitslasten mit starker Haltbarkeit unterstützen. Energieeffiziente Modelle ziehen Käufer an, die den Energieverbrauch senken möchten. Automatisierungsfunktionen unterstützen eine straffere Prozesskontrolle in jeder Trocknungsstufe. Dieser Wandel fördert Investitionen in zuverlässige Rotations-Trocknungsmaschinen.
- Zum Beispiel entwirft FEECO International Rotations-Trommeltrockner mit Kapazitäten von 1 TPH bis über 200 TPH, um den Bedürfnissen von kleinen Betrieben bis hin zu großen Mineralverarbeitungsstandorten gerecht zu werden.
Steigende Akzeptanz energieeffizienter Trockner zur Unterstützung von Zielen zur Senkung der Betriebskosten
Energieeffizienz spielt eine wichtige Rolle bei der Nachfrage nach modernen Rotations-Trocknern. Viele Industrien stehen vor höheren Energiekosten, die langfristige Margen beeinflussen. Neuere Trockner verwenden ein besseres Wärmetransferdesign, um den Energieverbrauch zu stabilisieren. Dieser Wandel drängt Hersteller dazu, Systeme mit stärkerer thermischer Leistung zu bauen. Viele Käufer setzen Trockner ein, die den Brennstoffverbrauch reduzieren und gleichzeitig die Produktqualität schützen. Automatisierter Luftstrom und Temperaturkontrolle helfen den Betreibern, einen gleichmäßigen Output aufrechtzuerhalten. Unternehmen in der Chemie-, Mineralien- und Biomasseverarbeitung bevorzugen fortschrittliche Einheiten zur Kostenkontrolle. Starkes Interesse an nachhaltigen Industrieoperationen unterstützt die breitere Akzeptanz solcher Geräte.
- Zum Beispiel können indirekte Drehrohrtrockner von FEECO mit Erdgas, Heizöl, Biomasseverbrennung, Abwärme oder Biogas betrieben werden und bieten dadurch eine Brennstoffflexibilität, die die Abhängigkeit von einer einzelnen Energiequelle verringert.
Zunehmende industrielle Expansion in der Produktion von Mineralien, Düngemitteln und Baumaterialien
Die industrielle Expansion in den Bereichen Mineralien, Düngemittel, Zement und Zuschlagstoffe erhöht den Bedarf an kontinuierlichen Trocknungslösungen. Viele neue Anlagen installieren Drehrohrtrockner, um breite Feuchtigkeitsbereiche in Rohstoffen zu bewältigen. Das System hilft den Betreibern, während hochvolumiger Durchläufe eine gleichbleibende Materialqualität zu gewährleisten. Produktionsanlagen profitieren von einer gleichmäßigen Trocknung, die nachgelagerte Prozesse verbessert. Es hilft, Klumpenbildung zu reduzieren und die Handhabungseffizienz zu verbessern. Branchen schätzen Drehrohrtrockner für ihre Flexibilität bei groben, feinen oder gemischten Futtertypen. Hersteller entwerfen Geräte, die in anspruchsvollen industriellen Umgebungen gut funktionieren. Diese starke Kompatibilität treibt die Branchen dazu, ihre Nutzung von Drehrohrtrocknern zu erweitern.
Wachsende Fokussierung auf automatisierte Trocknungssysteme für bessere Qualitätskontrolle und geringere Arbeitsabhängigkeit
Automatisierungs-Upgrades treiben aufgrund des steigenden Interesses an konsistenter Qualitätskontrolle eine starke Dynamik auf dem Markt an. Viele Einrichtungen bevorzugen Systeme, die menschliche Fehler bei der Feuchtigkeitsanpassung reduzieren. Automatisierte Kontrollsysteme verbessern die Zuverlässigkeit, indem sie Echtzeitdaten bereitstellen. Diese Werkzeuge helfen den Betreibern, die Trocknungsbedingungen fein abzustimmen, um das Verhalten der Rohstoffe anzupassen. Es hilft den Anlagen, die Ausgabe auch bei variablen Futterlasten gleichmäßig zu halten. Funktionen zur Fernüberwachung verbessern die Wartungsplanung. Viele Käufer übernehmen solche Systeme, um den Arbeitsdruck während langer Produktionszyklen zu reduzieren. Dieser Wandel erhöht die Attraktivität fortschrittlicher Drehrohrtrocknungsanlagen.
Markttrends:
Verschiebung hin zu hybriden Heiztechnologien, die die Flexibilität bei verschiedenen Futtertypen verbessern
Der Markt für Drehrohrtrockner erlebt eine Verschiebung hin zu hybriden Heizdesigns, die direkte und indirekte Methoden kombinieren. Diese Konfigurationen helfen den Benutzern, die Trocknung für empfindliche oder abrasive Materialien zu optimieren. Unternehmen übernehmen hybride Einheiten, um eine größere Futtervariabilität ohne größere Designänderungen zu bewältigen. Es hilft, die Ausgabequalität bei Mineralien, Biomasse und chemischen Produkten aufrechtzuerhalten. Hybride Trockner unterstützen eine stärkere Wärmeregulierung bei Hochlastbetrieb. Viele Anlagen bevorzugen solche Systeme, um die Brennstoffabhängigkeit zu reduzieren. Hersteller konzentrieren sich auf eine stabile Temperaturprofilierung, um die Produktstabilität zu verbessern. Dieser Trend wird stärker, da die Branchen anpassungsfähige und flexible Trocknungslinien suchen.
- Zum Beispiel legen Studien zu Trocknungstechnologien nahe, dass hybride Methoden den Energieverbrauch im Vergleich zu herkömmlichen Trocknungsansätzen um bis zu 80 % reduzieren können.
Zunehmende Nutzung integrierter digitaler Überwachungstools zur Verbesserung der Prozesssichtbarkeit und Sicherheit
Digitale Werkzeuge gewinnen bei neuen Drehrohrtrockner-Installationen an Bedeutung. Viele Betreiber suchen nach detaillierter Sichtbarkeit von Temperatur, Luftstrom und Trommeldrehung. Echtzeit-Dashboards unterstützen eine schnellere Reaktion bei Änderungen der Futterfeuchtigkeit. Integrierte Sensoren verbessern die Genauigkeit und reduzieren das Risiko von Produktschäden. Es unterstützt einen sichereren Betrieb in Hochtemperaturumgebungen. Digitale Warnungen helfen Wartungsteams, Reparaturen zu planen, bevor Ausfälle auftreten. Viele Branchen verlassen sich auf diese Werkzeuge, um ungeplante Stillstände zu reduzieren. Der Trend drängt Hersteller dazu, mehr intelligente Technologie in ihre Systeme zu integrieren.
- Zum Beispiel zielen fortschrittliche Steuerungssysteme für automatisierte Trocknungssysteme, wie in einem 2025 veröffentlichten Artikel in Solar Energy diskutiert, darauf ab, die Trocknungsparameter zu optimieren, um das Feuchtigkeitsverhältnis zu minimieren und die Getreidequalität zu verbessern, wobei die allgemeinen Betriebstemperaturen für landwirtschaftliche Produkte typischerweise zwischen 40-60°C für eine sichere Trocknung empfohlen werden.
Steigende Präferenz für modulare Trocknerdesigns, die eine einfache Installation und Standorterweiterung unterstützen
Modulare Designs gewinnen an Bedeutung aufgrund der schnelleren Installationsgeschwindigkeit und der geringeren Komplexität der Einrichtung. Viele Unternehmen wählen modulare Drehrohrtrockner, um den begrenzten Platz in der Anlage zu nutzen. Diese Systeme helfen den Nutzern, die Kapazität zu erweitern, ohne bestehende Linien zu ersetzen. Sie unterstützen flexible Layouts in den Bereichen Bergbau, Lebensmittel und Düngemittel. Modulare Einheiten vereinfachen den Transport und reduzieren die Vorbereitungsarbeiten vor Ort. Viele Käufer investieren in Geräte mit kurzer Lieferzeit, um der steigenden Produktionsnachfrage gerecht zu werden. Hersteller entwickeln kompakte Designs, die dennoch eine hohe Trocknungsleistung beibehalten. Dieser Trend steht im Einklang mit Branchen, die einem schnellen Produktionswachstum gegenüberstehen.
Größere Akzeptanz umweltfreundlicher Brennstoffsysteme zur Unterstützung sauberer industrieller Betriebsziele
Saubere Brennstoffsysteme gewinnen in mehreren Regionen an Aufmerksamkeit aufgrund des steigenden Fokus auf Emissionskontrolle. Viele Industrien erkunden Trockner, die mit Biomasse, Erdgas oder Abwärmeenergie kompatibel sind. Diese Brennstoffoptionen helfen, die Umweltbelastung während langer Produktionszyklen zu reduzieren. Sie helfen Unternehmen, regulatorische Normen im Zusammenhang mit nachhaltiger Fertigung zu erfüllen. Trockner, die für eine emissionsarme Leistung ausgelegt sind, ziehen größeres Interesse von großen Anlagen auf sich. Hersteller investieren in Verbrennungssysteme, die stabile Wärme mit weniger Schadstoffen liefern. Viele Unternehmen bevorzugen Geräte, die mit langfristigen Nachhaltigkeitszielen übereinstimmen. Dieser Wandel prägt die Neuentwicklung von Produkten auf dem Markt.
Analyse der Markt-Herausforderungen:
Hoher Energieverbrauch und Kostendruck im Betrieb von kontinuierlichen Trocknungsanlagen
Der Markt für Drehrohrtrockner steht vor Herausforderungen, die mit dem hohen Energiebedarf in kontinuierlichen Trocknungsprozessen verbunden sind. Viele Anlagen arbeiten über lange Stunden, was den Brennstoffverbrauch erhöht. Dieser Druck verringert die finanzielle Flexibilität für kleinere Hersteller. Energieintensive Systeme erfordern einen starken Wärmeeintrag, der Bedenken hinsichtlich der Betriebskosten aufwirft. Käufer zögern, ältere Designs zu übernehmen, die keine Effizienzmerkmale aufweisen. Dies schafft eine wachsende Kluft zwischen veralteten Einheiten und moderner Ausrüstung. Viele Nutzer kämpfen damit, Produktionsziele mit Kostengrenzen in Einklang zu bringen. Diese Herausforderung drängt die Industrien dazu, ihre Ausrüstungsentscheidungen neu zu bewerten.
Komplexe Wartungsanforderungen und technische Qualifikationslücken in großangelegten Verarbeitungsanlagen
Die Komplexität der Wartung begrenzt die Akzeptanz in Anlagen mit begrenztem technischem Fachwissen. Große Drehrohrtrockner erfordern präzise Ausrichtung, Schmiermittelkontrollen und Inspektionsroutinen. Viele Standorte haben Schwierigkeiten, diese Aufgaben rechtzeitig durchzuführen. Es erhöht die Wahrscheinlichkeit von Ausfallzeiten während der Spitzenbetriebszeiten. Die rotierende Struktur des Systems erfordert qualifizierte Techniker für sicheres Handling. Viele Regionen stehen vor einem Fachkräftemangel, der die Wartungsreaktion verlangsamt. Anlagen kämpfen damit, diese Lücken während des schnellen Produktionswachstums zu bewältigen. Dieses Problem drängt Unternehmen dazu, nach stärker automatisierten oder wartungsarmen Designs zu suchen.
Marktchancen:
Starke Nachfrage nach energieoptimierten Trocknern in expandierenden Industriezentren mit hohem Produktionsbedarf
Der Markt für Rotations-Trockner profitiert von Industrien, die auf energieoptimierte Ausrüstung umsteigen. Viele neue Anlagen bevorzugen Trockner mit verbesserter Wärmeeffizienz. Dies hilft den Betreibern, die Qualität zu erhalten und gleichzeitig die langfristigen Kosten zu senken. Gebiete mit wachsender Bergbau-, Chemie- und Biomasseaktivität erzeugen eine starke Nachfrage nach Ausrüstung. Viele Unternehmen prüfen Upgrades auf neuere Modelle während Expansionszyklen. Dieser Wandel eröffnet neue Einnahmequellen für Hersteller. Käufer priorisieren auch Trockner, die eine stabile Leistung bei unterschiedlichen Feuchtigkeitsniveaus unterstützen. Diese Faktoren tragen zur breiteren Marktdurchdringung bei.
Wachsende Investitionen in automatisierte und modulare Trocknungssysteme zur Unterstützung zukunftsorientierter Industrieoperationen
Investitionen in automatisierte und modulare Rotations-Trockner schaffen starkes Wachstumspotenzial. Viele Einrichtungen wählen Systeme, die den menschlichen Eingriff reduzieren und die Prozesssicherheit verbessern. Automatisierte Überwachung unterstützt einen reibungsloseren Betrieb während langer Produktionsläufe. Modulare Strukturen helfen Anlagen, die Kapazität schneller zu erweitern, ohne größere Umbaumaßnahmen. Diese Vorteile fördern die Akzeptanz in Regionen, die neue Verarbeitungsanlagen bauen. Viele Nutzer bevorzugen Trockner, die mit digitalen Wachstumsplänen übereinstimmen. Dieser Wandel ermutigt Hersteller, intelligentere und flexiblere Systeme zu entwerfen. Der Trend eröffnet neue Möglichkeiten in sich entwickelnden industriellen Ökosystemen.
Marktsegmentierungsanalyse:
Typ
Der Markt für Rotations-Trockner verzeichnet eine starke Nachfrage nach direkten Rotations-Trocknern, die den größten Anteil aufgrund hoher Effizienz und breiter Anwendung in der Massenmaterialverarbeitung halten. Indirekte Rotations-Trockner wachsen schneller, da sie wärmeempfindliche Materialien unterstützen und einen saubereren Betrieb bieten. Hybride Rotations-Trockner erregen Aufmerksamkeit von Einrichtungen, die flexible Heizmodi benötigen. Jeder Typ unterstützt unterschiedliche Prozessanforderungen in den Bereichen Mineralien, Chemikalien und Lebensmittel. Nutzer wählen Modelle basierend auf Futterempfindlichkeit, Feuchtigkeitsniveaus und Energiezielen. Direkte Einheiten führen die Nutzung aufgrund einfacher Bedienung und starker Leistungsfähigkeit an. Indirekte Systeme ziehen Käufer an, die Produktreinheit anstreben. Hybride Modelle finden Platz in Anlagen mit gemischten Produktionslinien.
Anwendung
Chemikalien bleiben das am schnellsten wachsende Segment, da Industrien kontrollierte Trocknung für verschiedene chemische Rohstoffe benötigen. Düngemittelanlagen sind auf Rotations-Trockner angewiesen, um Granulate zu stabilisieren und die Handhabung zu verbessern. Die Lebensmittelverarbeitung nutzt diese Systeme für Körner, Pulver und hitzebeständige Zutaten. Die Mineralverarbeitung profitiert von starker Feuchtigkeitsentfernung bei Erzen und Zuschlagstoffen. Pharmazeutische Betriebe verwenden Rotations-Trockner für spezifische Zwischenprodukte, bei denen gleichmäßige Feuchtigkeitsniveaus wichtig sind. Jede Anwendung treibt stetige Ausrüstungsupgrades in großen Einrichtungen voran.
Endverbraucherindustrie
Bergbau und Mineralien dominieren aufgrund schwerer Materiallasten und konstanter Produktionszyklen. Chemische Anlagen übernehmen Rotations-Trockner, um einen konsistenten Output zu unterstützen. Düngemittelhersteller verlassen sich auf diese Trockner für Granulationsstabilität. Lebensmittelindustrien nutzen sie, um Zutaten für Lagerung und Vertrieb vorzubereiten. Zementwerke setzen Rotations-Trockner ein, um Rohstoffe zu konditionieren. Jede Industrie schätzt Zuverlässigkeit und Kapazitätsunterstützung über lange Arbeitszeiten hinweg.
Brennstoffart
Erdgas führt die Nutzung an aufgrund saubererer Verbrennung und stabiler Wärme. Kohle bleibt in Regionen mit kostengetriebenen Operationen im Einsatz. Elektrizität unterstützt kontrolliertes Heizen in empfindlichen Verarbeitungslinien. Ölbeheizte Einheiten funktionieren an abgelegenen oder schwerindustriellen Standorten, wo der Brennstoffzugang variiert.
Segmentierung:
Typ
- Direkt-Rotations-Trockner
- Indirekt-Rotations-Trockner
- Hybrid-Rotations-Trockner
Anwendung
- Chemikalien
- Düngemittel
- Lebensmittelverarbeitung
- Mineralverarbeitung
- Pharmazeutika
Endverbrauchsindustrie
- Bergbau/Mineralien
- Chemie
- Düngemittel
- Lebensmittel
- Zement
Brennstoffart
- Erdgas
- Kohle
- Elektrizität
- Öl
Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Rotations-Trockner-Markt hält seinen größten Anteil in Nordamerika aufgrund starker industrieller Aktivitäten. Die Region profitiert von gut etablierten Bergbau-, Chemie- und Lebensmittelverarbeitungssektoren. Viele Anlagen setzen fortschrittliche Rotations-Trockner ein, um hohe Produktionsziele zu unterstützen. Unternehmen investieren in automatisierte Steuerungssysteme, die die Stabilität der Produktion verbessern. Es gewinnt weiter an Stärke durch strenge Qualitätsnormen, die zu Aufrüstungen der Ausrüstung ermutigen. Die Region behält ihre Führungsposition, da große Industrien langlebige und hochkapazitive Trockner bevorzugen.
Europa
Europa sichert sich einen bedeutenden Anteil am globalen Markt, unterstützt durch starke Chemie-, Düngemittel- und Mineralverarbeitungsindustrien. Die Region bevorzugt energieeffiziente Trockner aufgrund strenger Umweltvorschriften. Viele Anlagen wechseln zu indirekten und hybriden Trocknern, um die Produktreinheit zu verbessern. Es hält eine stetige Nachfrage aufrecht, da Hersteller sich auf kontrollierte Prozesse konzentrieren. Die Region zeigt ein ausgewogenes Wachstum in Deutschland, Frankreich und dem Vereinigten Königreich. Viele Einrichtungen ersetzen veraltete Einheiten, um strengere Betriebsstandards zu erfüllen.
Asien-Pazifik
Asien-Pazifik zeigt das schnellste Wachstum und erweitert seinen Anteil jedes Jahr weiter. Der Rotations-Trockner-Markt wächst rapide aufgrund großer Produktionsstandorte in China, Indien und Südostasien. Viele Industrien erhöhen die Kapazität, um die steigende Produktion von Mineralien, Zement, Lebensmittelzutaten und Chemikalien zu unterstützen. Es profitiert von der fortschreitenden Industrialisierung in aufstrebenden Volkswirtschaften. Die Region zieht starke Investitionen sowohl in direkte als auch in hybride Trockner an. Viele Verarbeitungsanlagen übernehmen moderne Trockner, um die Effizienz zu verbessern und Feuchtigkeitsvariationen in Schüttgütern zu reduzieren.
Analyse der Hauptakteure:
- FEECO International
- Metso Corporation
- FLSmidth
- ANDRITZ AG
- Baker-Rullman
Wettbewerbsanalyse:
Der Markt für Drehrohrtrockner zeichnet sich durch starken Wettbewerb unter den globalen Herstellern aus, die sich auf Effizienz, Langlebigkeit und Automatisierung konzentrieren. Führende Unternehmen entwickeln Hochleistungstrockner zur Unterstützung von Anwendungen in den Bereichen Mineralien, Chemikalien und Düngemittel. Viele Anbieter erweitern ihre Produktlinien, um den sich ändernden industriellen Bedürfnissen gerecht zu werden. Der Wettbewerb nimmt zu, da Unternehmen in energieoptimierte Systeme investieren. Partnerschaften helfen Herstellern, ihre regionale Reichweite und Servicefähigkeit zu stärken. Unternehmen konzentrieren sich auf langlebige Komponenten, um Wartungsstillstände zu reduzieren. Der Markt verzeichnet stetige Innovationen bei hybriden und indirekten Trocknern. Die Akteure verbessern auch die digitalen Überwachungsfunktionen, um die Echtzeit-Prozesssteuerung zu unterstützen.
Jüngste Entwicklungen:
- Im Januar 2025 erweiterte FEECO International sein Portfolio für thermische Verarbeitung durch die Einführung maßgeschneiderter Wirbelschichttrockner, die als ergänzende Technologie zu seinem etablierten Angebot an Drehrohrtrocknern für Schüttgutanwendungen in Branchen wie Chemikalien, Mineralien und Düngemittel positioniert sind.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endverbrauchsindustrie und Brennstoffart. Er enthält Details zu führenden Marktteilnehmern und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren. [ersetzen Sie alle Segmente in der Berichtsabdeckung]
Zukunftsausblick:
- Die Nachfrage nach Hochleistungstrocknern für Mineralien und Chemikalien wird steigen.
- Energieeffiziente Designs werden in Verarbeitungsanlagen breitere Akzeptanz finden.
- Automatisierte Steuerungssysteme werden stark in neue Installationen integriert.
- Die Einführung von Hybridtrocknern wird in Anlagen, die mit gemischten Futtermaterialien arbeiten, zunehmen.
- Brennstoffflexible Designs werden die Nachhaltigkeitsziele großer Industrien unterstützen.
- Digitale Überwachungstools werden helfen, Ausfallzeiten zu reduzieren und die Sicherheit zu verbessern.
- Modulare Trockner werden in Standorten mit begrenztem Platz und schnelleren Aufbauanforderungen verstärkt eingesetzt.
- Die Bergbau- und Düngemittelindustrie wird weiterhin die langfristige Nachfrage verankern.
- Asien-Pazifik wird seine Position als am schnellsten wachsende Region stärken.
- Hersteller werden durch Langlebigkeit, Servicequalität und maßgeschneiderte Ingenieurlösungen konkurrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Rotations-Trockner und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Rotations-Trockner voraussichtlich zwischen 2025 und 2032 wachsen?
Was sind die wichtigsten Markttreiber der Rotations-Trocknerindustrie?
Was sind die wichtigsten Marktbeschränkungen der Rotations-Trockner-Industrie?
Was sind die wichtigsten Marktchancen der Rotations-Trockner-Industrie?
Wer sind die führenden Unternehmen im Markt für Rotations-Trockner?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Rotationsverdampfer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Rotationsverdampfer Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1398.32 million → 2032: USD 2019.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Rotationsverdampfer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Rotationsverdampfer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Rotationsverdampfer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Rotationsverdampfer Market Drivers
- 3.3 Markt für Rotationsverdampfer Market Restraints & Challenges
- 3.4 Markt für Rotationsverdampfer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Rotationsverdampfer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Rotationsverdampfer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Rotationsverdampfer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Rotationsverdampfer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Rotationsverdampfer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Rotationsverdampfer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Rotationsverdampfer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Rotationsverdampfer Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Rotationsverdampfer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Rotationsverdampfer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Rotationsverdampfer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Rotationsverdampfer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Rotationsverdampfer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Rotationsverdampfer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Rotationsverdampfer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Rotationsverdampfer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Rotationsverdampfer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Rotationsverdampfer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Rotationsverdampfer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
