
Marktübersicht
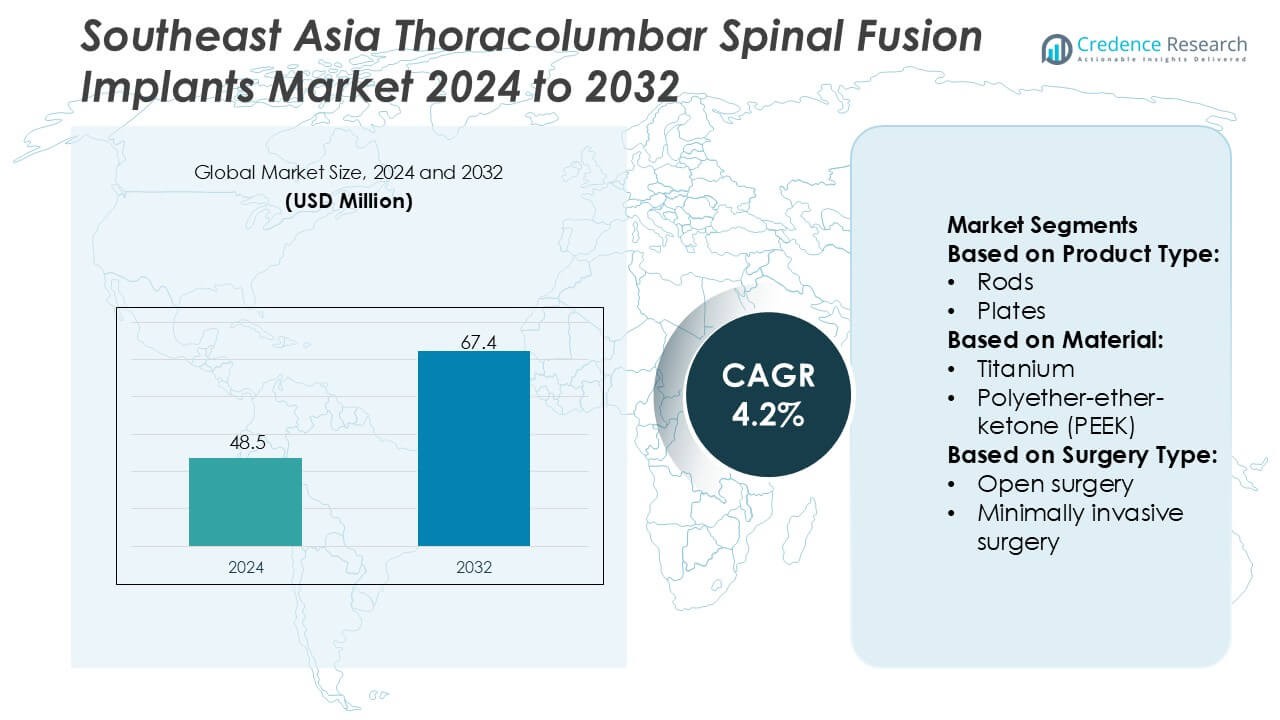
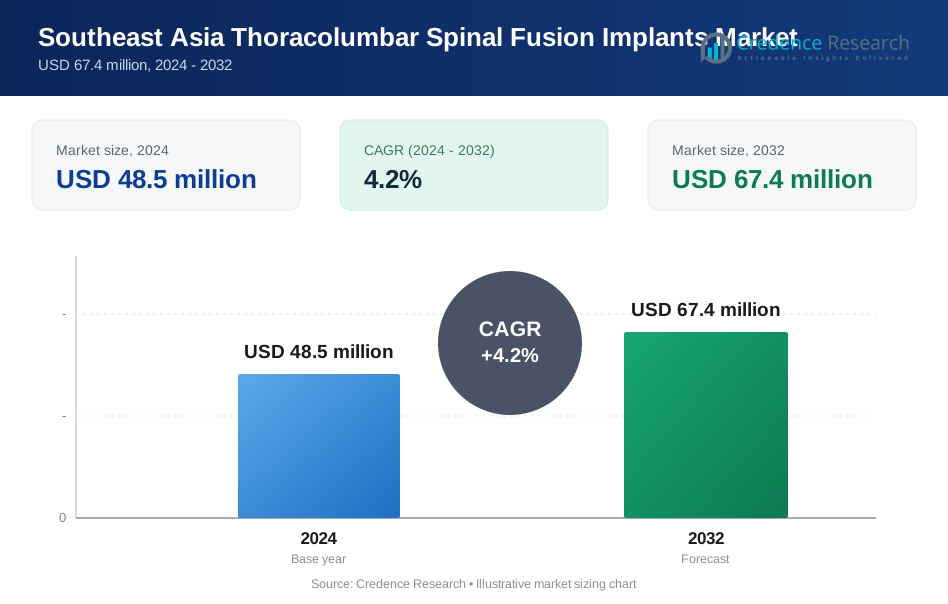
Der Markt für Thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien wurde 2024 mit 48,5 Millionen USD bewertet und wird voraussichtlich bis 2032 67,4 Millionen USD erreichen, mit einer CAGR von 4,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien 2024 | USD 48,5 Millionen |
| Markt für Thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien, CAGR | 4,2% |
| Marktgröße für Thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien 2032 | USD 67,4 Millionen |
Der Markt für Thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien zeichnet sich durch eine Mischung aus multinationalen Wirbelsäulentechnologieunternehmen und regionalen Anbietern aus, die die klinische Akzeptanz durch fortschrittliche Fixationssysteme, minimalinvasive Lösungen und chirurgenzentrierte Designverbesserungen stärken. Der Wettbewerb konzentriert sich auf die Erweiterung der prozeduralen Unterstützung, die Verbesserung der Implantatbiomechanik und die Erhöhung der Kompatibilität mit Navigations- und Robotikplattformen. Indonesien erweist sich als führender regionaler Markt mit einem genauen Anteil von 38 %, unterstützt durch seine große Patientenpopulation, expandierende Krankenhausnetzwerke und steigende Investitionen in komplexe Wirbelsäulenchirurgiefähigkeiten. Wachsende Beschaffungsprogramme und ein breiterer Zugang zu Fachpflege stärken die Dominanz von Hochleistungs-Fusionssystemen in der gesamten Region.
Markteinblicke
- Der Markt erreichte 2024 48,5 Millionen USD und soll bis 2032 67,4 Millionen USD erreichen, mit einer registrierten CAGR von 4,2 %, unterstützt durch stetiges prozedurales Wachstum in Wirbelsäulenzentren.
- Die Nachfrage steigt, da Krankenhäuser fortschrittliche Fixationssysteme, MIS-kompatible thorakolumbare Implantate und chirurgenzentrierte Design-Upgrades priorisieren, die die Stabilität verbessern und die OP-Zeit verkürzen.
- Trends verschieben sich hin zu robotikkompatibler Hardware, navigationsintegrierten Pedikelschrauben und verbesserter Biomechanik, während der Wettbewerb zwischen globalen und regionalen Akteuren, die differenzierte Fusionsportfolios anbieten, intensiver wird.
- Marktbeschränkungen umfassen hohe Implantatkosten, ungleichmäßige Erstattungsstrukturen und begrenzte Verfügbarkeit spezialisierter Wirbelsäulenchirurgen in aufstrebenden Provinzen, was die einheitliche Akzeptanz in ganz Südostasien verlangsamt.
- Indonesien führt mit einem genauen regionalen Anteil von 38 %, während Premium-Fixationssysteme das Segment mit einem geschätzten Anteil von 55–57 % dominieren, aufgrund der starken Nachfrage bei komplexen Fusionsverfahren; breitere Beschaffungsprogramme und eine erweiterte tertiäre Versorgungskapazität stärken weiterhin die regionale Akzeptanz.
Analyse der Marktsegmentierung:
Nach Produkttyp
Pedikelschrauben dominieren den Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien mit einem geschätzten Anteil von 42–44 %, unterstützt durch ihre hohe Fixationsstärke, intraoperative Vielseitigkeit und breite Kompatibilität mit Stäben und Platten bei degenerativen, traumatischen und Deformitätsfällen. Intervertebrale Körperfusionsgeräte (IBFDs) zeigen eine schnelle Akzeptanz aufgrund der steigenden Nachfrage nach Höhenwiederherstellung und verbesserter Lastverteilung bei mehrstufigen Pathologien. Stäbe, Platten und andere Produkttypen behalten ihre stabile Verwendung in komplexen Rekonstruktionen bei, obwohl die Präferenz der Chirurgen hin zu modularen und biomechanisch optimierten Schrauben-Stab-Systemen die Führungsposition von Pedikelschraubenkonstrukten stärkt.
- Zum Beispiel bietet die CREO®-Pedikelschraubenplattform von Globus Medical ein robustes Design, das komplexe Wirbelsäulenkorrekturen ermöglicht. Das System verwendet ein spezialisiertes, leistungsstarkes Stabreduktionsinstrument, das eine kontrollierte Manipulation und Korrektur von Wirbelsäulendeformitäten von bis zu 30 mm ermöglicht (wie in den CREO MIS- und CREO Side-Loading-Systemen vorgestellt).
Nach Material
Titan bleibt das dominierende Material mit einem geschätzten Anteil von 48–50 %, angetrieben durch sein günstiges Verhältnis von Festigkeit zu Gewicht, hervorragende Biokompatibilität und überlegene Osseointegrations-Ergebnisse, die mit der Präferenz der Chirurgen für langfristige Stabilität bei Fusionsverfahren übereinstimmen. Polyetheretherketon (PEEK) expandiert stetig aufgrund seiner Radiotransparenz und seines Elastizitätsmoduls, das dem natürlichen Knochen ähnelt, und unterstützt eine bessere postoperative Beurteilung. Kobalt-Chrom und Edelstahl dienen weiterhin bei Hochlast- oder Korrekturverfahren, während andere Materialien Nischenakzeptanz gewinnen. Die Kombination aus Haltbarkeit, klinischer Vertrautheit und hohen Fusions-Erfolgsraten stärkt die anhaltende Führungsposition von Titan in der Region.
- Zum Beispiel verfügt das Modulus®-Titan-Interbodysystem von NuVasive über eine 3D-gedruckte Porenarchitektur mit durchschnittlich 500–700 Mikrometern, die entwickelt wurde, um bis zu 75 % Porosität für verbessertes Knochenwachstum zu erreichen, während die strukturelle Steifigkeit innerhalb von 10 % des nativen spongiösen Knochens bleibt, wie in den technischen Leistungsdaten des Unternehmens validiert.
Nach Operationsart
Die offene Chirurgie hält die dominierende Position mit einem geschätzten Anteil von 55–57 %, unterstützt durch ihre weit verbreitete Verfügbarkeit, geringere Abhängigkeit von Geräten und starke Vertrautheit der Chirurgen in öffentlichen und privaten Krankenhäusern in Südostasien. Sie bleibt entscheidend für komplexe Deformitäten, Traumafälle und mehrstufige Rekonstruktionen, die eine umfangreiche Visualisierung erfordern. Minimalinvasive Chirurgie (MIS) beschleunigt die Akzeptanz aufgrund kürzerer Erholungszeiten, reduzierten Blutverlusts und verbesserter postoperativer Mobilität, insbesondere in städtischen Zentren mit fortschrittlicher chirurgischer Infrastruktur. Der begrenzte Zugang zu fortschrittlichen Navigationssystemen und spezialisierter Ausbildung in kleineren Märkten bewahrt jedoch die Dominanz der offenen thorakolumbalen Fusionstechniken.
Wichtige Wachstumsfaktoren
Steigende Belastung durch degenerative Wirbelsäulenerkrankungen
Die zunehmende Prävalenz von Lumbalspondylose, Spinalkanalstenose und Wirbelinstabilität erhöht die Nachfrage nach thorakolumbalen Fusionsverfahren in Südostasien. Alternde Bevölkerungen in Thailand, Singapur, Malaysia und Vietnam steigern die chirurgischen Volumina, da Kliniker mit komplexeren Degenerationen konfrontiert sind, die eine stabile Fixierung erfordern. Krankenhäuser erweitern ihre Kapazitäten für Wirbelsäulenchirurgie, während staatliche Gesundheitsprogramme den Zugang zu fortschrittlicher orthopädischer Versorgung stärken. Eine breitere diagnostische Akzeptanz, zusammen mit einer wachsenden Präferenz für langfristige Korrekturverfahren, verstärkt die stetige Aufnahme von Schrauben-Stab-Konstruktionen und Interbody-Fusionsgeräten, die strukturelle Integrität und postoperative Stabilität bieten.
- Zum Beispiel integriert das S4® Spinal System von B. Braun SE (insbesondere seine thorakolumbalen Polyaxialschraubenkomponenten) Polyaxialschrauben, die typischerweise eine multidirektionale Winkelung von etwa 40° bis 50° ermöglichen.
Schnelle Expansion der chirurgischen Infrastruktur und ausgebildeter Wirbelsäulenspezialisten
Regionale Investitionen in Tertiärkrankenhäuser, neurochirurgische Zentren und orthopädische Institute unterstützen stark das Wachstum der thorakolumbalen Fusionsakzeptanz. Länder wie Indonesien und die Philippinen erhöhen die Ausbildungsprogramme für Wirbelsäulenchirurgen und fördern sicherere und standardisiertere Fusionstechniken. Krankenhäuser integrieren Navigationssysteme, intraoperative Bildgebung und fortschrittliche chirurgische Instrumente, die die Genauigkeit verbessern und das Komplikationsrisiko verringern. Dieser Infrastrukturaufbau ermöglicht eine höhere Verfahrensdurchführung und eine breitere Akzeptanz moderner Implantatsysteme. Verbesserte Erstattungsübersicht motiviert Anbieter zusätzlich, elektive und traumabezogene Wirbelsäulenfusionsdienste auszubauen.
- Zum Beispiel liefert das Q Guidance™ System von Stryker, gepaart mit der Spine Guidance Software, Echtzeit-Navigation und optisches Tracking zur Verbesserung der chirurgischen Genauigkeit. Das System ist von der FDA validiert und hat eine Positionsverschiebungsgenauigkeit mit einem Mittelwert von 2 mm und eine Winkelgenauigkeit mit einem Mittelwert von 2 Grad während der Verfahren.
Zunehmende Präferenz für biokompatible und fortschrittliche Implantatmaterialien
Die Nachfrage nach Implantaten, die eine stärkere Osseointegration, geringeren Verschleiß und bessere Fusionsresultate bieten, intensiviert sich und treibt die Akzeptanz von Titan- und röntgendurchlässigen Biomaterialien voran. Chirurgen bevorzugen zunehmend Systeme, die die postoperative Beurteilung vereinfachen und Bildartefakte minimieren, was den Wechsel zu PEEK und Hybridkäfigen unterstützt. Da die Erwartungen der Patienten an langfristige Mobilität steigen, übernehmen Krankenhäuser Produktplattformen mit verbesserter Ermüdungsfestigkeit, Korrosionsbeständigkeit und Lastverteilungseigenschaften. Stetige Fortschritte in der Materialwissenschaft, kombiniert mit einer breiteren Verfügbarkeit von Premium-Implantatsystemen, stärken den Übergang der Region zu Hochleistungsfusionstechnologien.
Wichtige Trends & Chancen
Beschleunigter Wechsel zu minimalinvasiver thorakolumbaler Fusion
Minimalinvasive Verfahren gewinnen an Bedeutung aufgrund reduzierter Muskelstörung, schnellerer Rehabilitation und geringerer postoperativer Schmerzen. Chirurgen nutzen zunehmend tubuläre Retraktoren, perkutane Pedikelschraubensysteme und navigationsgeführte Instrumentierung, die eine präzise Fixierung durch kleinere Inzisionen ermöglichen. Steigende Investitionen in Robotik, 3D-Navigation und intraoperatives CT unterstützen erweiterte MIS-Fähigkeiten in führenden Krankenhäusern. Dieser Trend schafft starke Chancen für Implantathersteller, die flache Schrauben, MIS-spezifische Stäbe und erweiterbare Interbody-Käfige anbieten, die für enge chirurgische Korridore entwickelt wurden.
- Zum Beispiel unterstützt die ROSA® Spine-Roboterplattform von Zimmer Biomet Chirurgen bei der Planung der Trajektorie und der Platzierung von Pedikelschrauben für minimalinvasive Verfahren. Klinische Studien haben gezeigt, dass das System hohe Genauigkeitsraten bei der Schraubenplatzierung bietet (oft über 93 % für klinisch akzeptable Schrauben der Grade A und B), mit durchschnittlichen Positionsabweichungen, die je nach spezifischer Studie und Schraubenposition typischerweise zwischen 0,89 mm und 2,05 mm liegen.
Zunehmende Akzeptanz von Navigations-, Robotik- und digitalen Chirurgietechnologien
Technologische Innovationen verändern chirurgische Arbeitsabläufe, da Krankenhäuser robotergestützte Systeme, Echtzeitnavigation und KI-gestützte präoperative Planungstools integrieren, die die Genauigkeit bei der Schraubenplatzierung und Korrektur der Ausrichtung verbessern. Diese Plattformen reduzieren das Risiko von Revisionen, insbesondere bei komplexen Deformitäten und Traumafällen. Die digitale Integration stärkt auch die Ausbildung, indem sie Chirurgen ermöglicht, Verfahren zu simulieren und Trajektorien zu verfeinern. Hersteller erhalten die Möglichkeit, kompatible Implantate, Instrumentensets und softwaregesteuerte Planungssysteme zu liefern, die mit präzisionsgetriebenen Wirbelsäulenpflegemodellen in Südostasien übereinstimmen.
- Zum Beispiel ist das FORZA® XP Expandable Interbody System ein Titanlegierungsabstandshalter für PLIF- und TLIF-Verfahren, der bis zu 3 mm kontinuierliche Expansion bietet, um die Bandscheibenhöhe wiederherzustellen und während der Lumbalfusion Stabilisierung zu gewährleisten.
Chancen für maßgeschneiderte und patientenspezifische Implantatlösungen
Die Nachfrage nach Implantaten, die auf anatomische Variationen zugeschnitten sind, steigt, insbesondere bei jüngeren Patienten und Personen mit angeborenen oder traumatischen Anomalien. Der Einsatz von 3D-gedruckten Käfigen und anatomisch geformten Stäben unterstützt eine verbesserte Fusionsintegrität und reduzierte intraoperative Anpassungen. Krankenhäuser erkunden zunehmend personalisierte Planungstools, die die Käfiggröße und Schraubentrajektorien optimieren. Dieser Trend schafft Chancen für Hersteller, die additiv gefertigte Wirbelsäulenimplantate, modulare Konstruktionen und patientenspezifische Lösungen anbieten, die die Effizienz des chirurgischen Workflows und die postoperative Stabilität verbessern.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Implantate und begrenzte Erstattung
Premium-Thorakolumbale Implantatsysteme, Navigationsplattformen und MIS-kompatible Instrumente bleiben für viele Gesundheitsdienstleister in Südostasien teuer. Die Ausgaben der Patienten aus eigener Tasche sind hoch, insbesondere in Indonesien, Vietnam und den Philippinen, wo die Erstattung für Wirbelsäulenverfahren begrenzt ist. Diese finanziellen Barrieren behindern die Einführung fortschrittlicher Materialimplantate und digitaler Chirurgietechnologien. Krankenhäuser beschränken oft die Beschaffung auf kosteneffiziente oder ältere Systeme, was zu Ungleichheiten beim Zugang zu hochwertigen Fusionslösungen führt und die Marktdurchdringung von Geräten der nächsten Generation verlangsamt.
Mangel an spezialisierten Wirbelsäulenchirurgen in aufstrebenden Märkten
Obwohl sich die Infrastruktur der Wirbelsäulenversorgung verbessert, haben viele Länder immer noch nicht genügend ausgebildete Wirbelsäulenchirurgen, die in der Lage sind, komplexe thorakolumbale Fusionsverfahren durchzuführen. Ländliche und sekundäre Städte erleben erhebliche Lücken in der Expertise, was die Diagnose verzögert und die Patientenüberweisungswege einschränkt. Die Ausbildungsanforderungen für MIS, navigationsunterstützte Chirurgie und Deformitätskorrektur vergrößern die Qualifikationslücke weiter. Dieser Mangel beschränkt das Verfahrensvolumen, reduziert die Einführung technologisch fortschrittlicher Implantatsysteme und verlängert die Wartezeiten der Patienten in mehreren sich entwickelnden südostasiatischen Märkten.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 32 % am Markt für thorakolumbale Wirbelsäulenfusionsimplantate in Südostasien aufgrund der starken klinischen Akzeptanz minimalinvasiver Fusionstechniken und einer hohen Konzentration fortschrittlicher Wirbelsäulenzentren. Krankenhäuser betonen präzisionsgesteuerte Verfahren, die durch 3D-Navigation und robotergestützte Unterstützung unterstützt werden, was eine höhere Verfahrensgenauigkeit und reduzierte Revisionsraten ermöglicht. Chirurgen verlassen sich zunehmend auf Pedikelschrauben der nächsten Generation, erweiterbare Käfige und Titanlegierungskonstruktionen, die für tragfähige Stabilität optimiert sind. Starke behördliche Aufsicht und Erstattungsrahmen beschleunigen die Verbreitung von Technologien in regionalen Ausbildungsprogrammen, beeinflussen chirurgische Präferenzen und fördern Technologie-Transfer-Partnerschaften mit südostasiatischen Wirbelsäulenversorgern.
Europa
Europa macht 27 % des regionalen Einflusses auf das Landschaft der thorakolumbalen Wirbelsäulenfusionsimplantate in Südostasien aus, unterstützt durch etablierte orthopädische Forschungsnetzwerke und weit verbreitete Akzeptanz evidenzbasierter chirurgischer Protokolle. Der Fokus der Region auf biokompatible Materialien, einschließlich fortschrittlicher PEEK- und poröser Titanimplantate, verbessert die Osseointegrations-Ergebnisse und die postoperative Mobilität. Europäische Kliniken priorisieren Instrumente mit niedrigem Profil, die die Weichteilstörung reduzieren und die Erholungszyklen der Patienten verbessern. Grenzüberschreitende Kooperationen zwischen klinischen Institutionen, Implantatherstellern und Regulierungsbehörden fördern die Standardisierung von Technologien und den Wissensaustausch, was die klinische Entscheidungsfindung in den südostasiatischen Gesundheitssystemen stärkt, die zuverlässige Implantatlösungen suchen.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert mit einem Marktanteil von 34 %, angetrieben durch die rasche Expansion von Tertiärkrankenhäusern, eine höhere Prävalenz von Wirbelsäulenerkrankungen und die zunehmende Verfügbarkeit spezialisierter Wirbelsäulenchirurgen. Südostasiatische Länder integrieren aktiv fortschrittliche thorakolumbale Fusionssysteme mit modularen Pedikelschrauben, Interbody-Käfigen und hybriden Fixationsgeräten, die auf unterschiedliche anatomische Anforderungen zugeschnitten sind. Wachsende Investitionen in chirurgische Robotik und intraoperative Bildgebung modernisieren die Operationsumgebungen, verbessern die Verfahrensgenauigkeit und die Patientenergebnisse. Die kostengünstigen Fertigungskapazitäten der Region und lokale Produktionspartnerschaften senken die Beschaffungskosten für Implantate und unterstützen die breitere Akzeptanz in öffentlichen und privaten Gesundheitseinrichtungen.
Lateinamerika
Lateinamerika trägt mit einem bescheidenen Anteil von 4 % bei, aufgrund einer langsameren Modernisierung des Gesundheitswesens, stärkt jedoch allmählich seinen Einfluss durch die Erweiterung orthopädischer Ausbildungsprogramme und die steigende Akzeptanz minimalinvasiver Wirbelsäulenfusionssysteme. Krankenhäuser integrieren optimierte Implantat-Kits und standardisierte Fixationssysteme, um die intraoperative Effizienz zu verbessern und Bestandsbeschränkungen zu reduzieren. Die Nachfrage nach Implantaten mit verbesserter biomechanischer Stabilität, die für traumabedingte thorakolumbale Verletzungen geeignet sind, steigt. Kollaborative akademische Austausche und Chirurgen-Fellowship-Programme beschleunigen die Exposition gegenüber fortschrittlichen Fusionstechnologien und ermöglichen klinische Praktiken, die die südostasiatischen Märkte indirekt durch geteilte Forschungserkenntnisse und sich entwickelnde chirurgische Präferenzen unterstützen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika macht 3% des globalen Interaktionsfußabdrucks des Marktes aus, geprägt durch die selektive Einführung von Premium-Thorakolumbal-Fusionsimplantaten in städtischen medizinischen Zentren. Wirbelsäulenzentren nutzen zunehmend Titan- und PEEK-Konstruktionen zur Korrektur von Deformitäten und zur Behandlung degenerativer Wirbelsäulenprobleme, unterstützt durch staatlich geförderte Investitionen in spezialisierte chirurgische Versorgung. Kapazitätsaufbau-Initiativen fördern die Ausbildung von Chirurgen in minimalinvasiven Fusionstechniken, obwohl die breitere Einführung durch Kosten- und Infrastrukturbegrenzungen eingeschränkt bleibt. Regionale Beschaffungskooperationen und Technologietransfer-Initiativen stärken die Wissensverbreitung in ganz Südostasien, insbesondere in Bereichen mit hochpräziser Bildgebung und Fixierungsoptimierung.
Marktsegmentierungen:
Nach Produkttyp:
- Stäbe
- Platten
Nach Material:
- Titan
- Polyetheretherketon (PEEK)
Nach Operationsart:
- Offene Chirurgie
- Minimalinvasive Chirurgie
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Naher Osten
- Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Thorakolumbal-Fusionsimplantate in Südostasien umfasst Akteure wie SeaSpine, Globus Medical, NuVasive, Inc., B. Braun SE, Stryker, Zimmer Biomet, Orthofix Medical Inc., Medtronic, RTI Surgical und Medical Device Business Services, Inc. Der Markt für Thorakolumbal-Fusionsimplantate in Südostasien ist gekennzeichnet durch rasche technologische Fortschritte, starke klinische Ausbildungsinitiativen und die zunehmende Einführung minimalinvasiver Fusionssysteme. Hersteller konzentrieren sich auf die Entwicklung hochpräziser Pedikelschraubenplattformen, erweiterbarer Interbody-Cages und poröser Titan-Konstruktionen, die eine verbesserte biomechanische Leistung und reduzierte postoperative Komplikationen bieten. Krankenhäuser integrieren zunehmend Navigation, robotergestützte Assistenz und intraoperative Bildgebung, um die Verfahrensgenauigkeit zu verbessern und die Implantatergebnisse zu stärken. Regionale Distributoren unterstützen die Marktdurchdringung durch spezialisierte Logistik, kosteneffiziente Beschaffung und technische Unterstützungsprogramme. Mit steigenden klinischen Standards intensiviert sich der Wettbewerb um Innovation, Materialwissenschaft und chirurgenzentrierte Unterstützungssysteme, die den langfristigen Fusionserfolg und die Patientenwiederherstellung verbessern.
Analyse der Hauptakteure
- SeaSpine
- Globus Medical
- NuVasive, Inc.
- Braun SE
- Stryker
- Zimmer Biomet
- Orthofix Medical Inc.
- Medtronic
- RTI Surgical
- Medical Device Business Services, Inc.
Jüngste Entwicklungen
- Im November 2025 gab Eminent Spine bekannt, dass die FDA das 3D-gedruckte Titan-Posterior-SI-System zugelassen hat. Dieses Implantat ist darauf ausgelegt, Sicherheit, Zuverlässigkeit und überlegene klinische Ergebnisse zu gewährleisten.
- Im Oktober 2025 startete Aurora Spine Corporation Aurora Biologics. Aurora Biologics ist eine neue Abteilung, die sich dem Erfolg der Wirbelsäulenfusion durch erstklassige biologische Innovation weltweit widmet.
- Im Mai 2025 kündigte Nexxt Spine die Einführung seines NEXXT MATRIXX SI-Systems für die Sakroiliakalgelenkfusion an, das 3D-Druck (additive Fertigung) nutzt, um poröse Titanimplantate zu schaffen, die das Knochenwachstum zur Stabilisierung bei SI-Gelenkdysfunktion, Frakturfixierung und Wirbelsäulenfusionsverstärkung fördern.
- Im Februar 2025 führte Globus Medical das HILINE-Fixationssystem ein, eine fortschrittliche Lösung zur posterioren Bandfixierung, die speziell für Anwendungen an der Hals- und thorakolumbalen Wirbelsäule entwickelt wurde. HILINE, ausgestattet mit robusten Implantaten und optimierten Instrumenten, verbessert die Deformitätskorrektur, Stabilisierung in kompromittierter Anatomie und Bandverstärkung.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Operationsart und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach thorakolumbalen Wirbelsäulenfusionsimplantaten steigt, da die regionalen Operationszahlen zunehmen und die Früherkennung verbessert wird.
- Krankenhäuser und Fachzentren erweitern die Einführung fortschrittlicher Fusionssysteme, um klinische Ergebnisse zu verbessern und postoperative Komplikationen zu reduzieren.
- Chirurgen verlagern sich zunehmend auf minimalinvasive thorakolumbale Verfahren, um den Blutverlust zu verringern, die Krankenhausaufenthalte zu verkürzen und die Genesung zu beschleunigen.
- Hybride Fixationssysteme gewinnen an Bedeutung, da Kliniker vielseitige Konstruktionen für komplexe Deformitäts- und Traumafälle bevorzugen.
- Die Einführung patientenspezifischer Implantate beschleunigt sich, da die Integration von Bildgebung und digitale Planungstools die chirurgische Präzision verbessern.
- Die robotergestützte Wirbelsäulenchirurgie breitet sich in großen städtischen Zentren aus, angetrieben durch Investitionen in Navigations- und Automatisierungsplattformen.
- Eine stärkere Durchdringung von bioaktiven und osteoinduktiven Materialien stärkt die Zuverlässigkeit der Fusion bei Hochrisiko- oder älteren Patientengruppen.
- Schulungsprogramme und Partnerschaften zur Ausbildung von Chirurgen intensivieren sich, um die Genauigkeit der Verfahren zu standardisieren und die Implantatauswahl zu verbessern.
- Regionale Fertigungskapazitäten wachsen, da Regierungen die Lokalisierung von Medizinprodukten und die Vereinfachung der Regulierung fördern.
- Der grenzüberschreitende Medizintourismus erhöht die Nachfrage nach fortschrittlichen thorakolumbalen Wirbelsäulenfusionsverfahren aufgrund von wettbewerbsfähiger Behandlungsqualität und Kostenvorteilen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Thorakolumbale Wirbelsäulenfusionsimplantate in Südostasien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für thorakolumbale Wirbelsäulenfusionsimplantate in Südostasien zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Thorakolumbale Wirbelsäulenfusion-Implantate in Südostasien hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Thorakolumbale Wirbelsäulenfusionsimplantate in Südostasien antreiben?
Wer sind die führenden Unternehmen im Markt für thorakolumbale Wirbelsäulenfusionsimplantate in Südostasien?
Welche Region hatte 2024 den größten Anteil am Markt für Thorakolumbale Wirbelsäulenfusion-Implantate in Südostasien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 48.5 million → 2032: USD 67.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Drivers
- 3.3 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Restraints & Challenges
- 3.4 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für thorakolumbare Wirbelsäulenfusionsimplantate in Südostasien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
