
Marktübersicht:
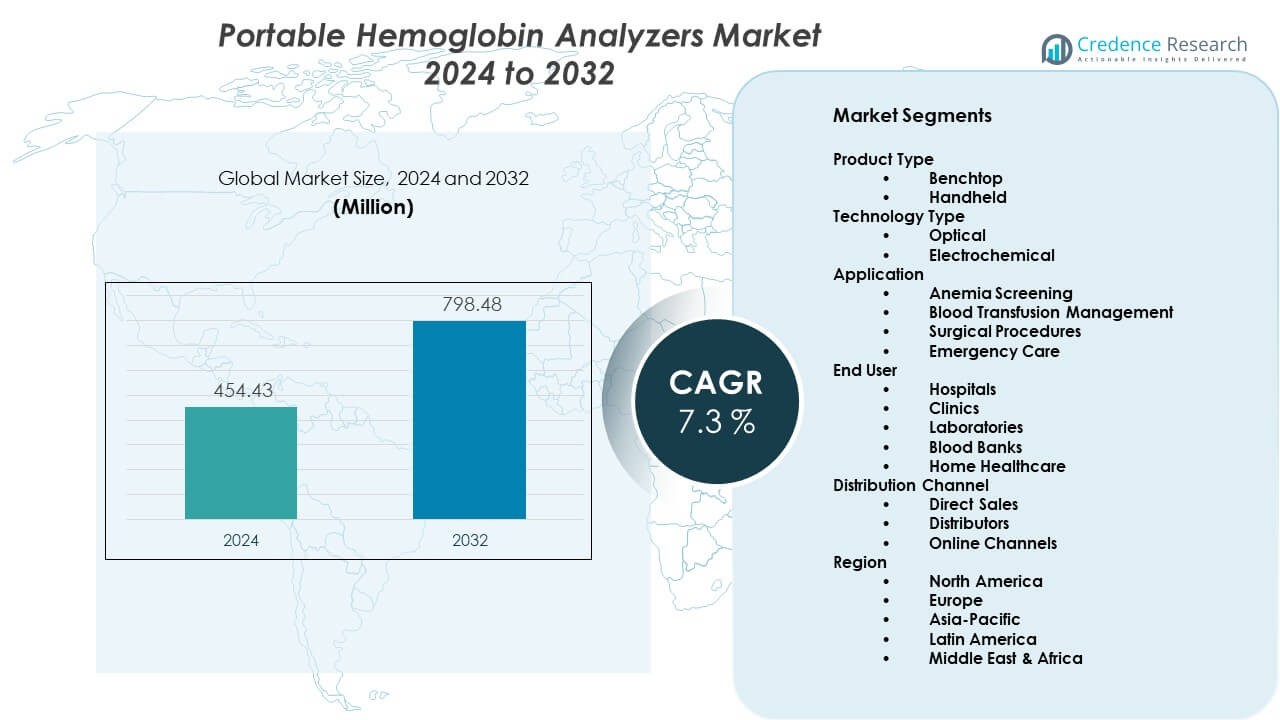
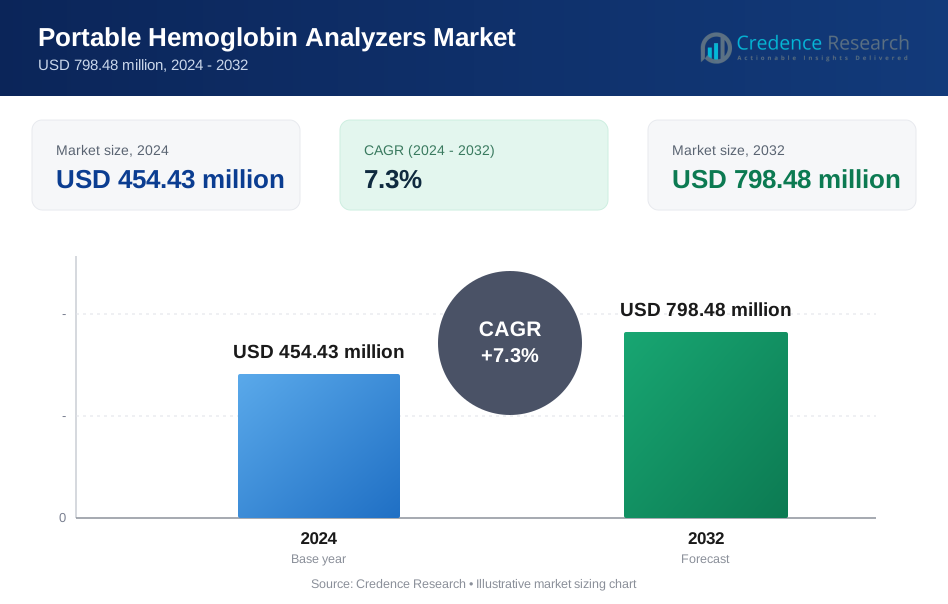
Der Markt für tragbare Hämoglobin-Analysatoren wird voraussichtlich von 454,43 Millionen USD im Jahr 2024 auf geschätzte 798,48 Millionen USD im Jahr 2032 wachsen. Es wird erwartet, dass der Markt von 2024 bis 2032 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,3 % verzeichnet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für tragbare Hämoglobin-Analysatoren 2024 | USD 454,43 Millionen |
| Markt für tragbare Hämoglobin-Analysatoren, CAGR | 7,3% |
| Marktgröße für tragbare Hämoglobin-Analysatoren 2032 | USD 798,48 Millionen |
Das Wachstum der Nachfrage resultiert aus umfangreicheren Screening-Programmen und schnelleren klinischen Arbeitsabläufen. Tragbare Analysatoren liefern schnelle Hämoglobinwerte mit kleinen Blutproben. Primärversorgungszentren nutzen sie für Routineuntersuchungen. Notfallteams verlassen sich auf schnelle Testunterstützung. Programme für Mütter- und Kindergesundheit treiben die stetige Nachfrage an. Auch die Einführung von häuslicher Gesundheitsversorgung erweitert die Nutzung der Geräte. Technologischer Fortschritt verbessert Genauigkeit und Batterielebensdauer. Digitale Anzeigen und Datenspeicherung unterstützen klinische Entscheidungen. Diese Faktoren unterstützen starke Ersatz- und Neukaufzyklen.
Nordamerika führt den Markt aufgrund des starken Zugangs zur Primärversorgung und der frühen Technologieübernahme an. Die Vereinigten Staaten treiben die Nachfrage durch ambulante Tests und Wachstum der häuslichen Pflege an. Europa folgt mit starkem Fokus auf präventive Screenings. Länder wie Deutschland und das Vereinigte Königreich investieren in dezentrale Diagnostik. Der asiatisch-pazifische Raum zeigt schnelles Wachstum aufgrund steigender Anämieraten. Indien und China erweitern ländliche Testprogramme. Lateinamerika und Afrika entwickeln sich durch Initiativen im Bereich der öffentlichen Gesundheit und mobile Pflegeeinheiten.
Markteinblicke:
- Der Markt wuchs von 454,43 Millionen USD im Jahr 2024 auf 798,48 Millionen USD im Jahr 2032, bei einer CAGR von 7,3 %.
- Nordamerika führt mit 35 %, Europa hält 28 %, und der asiatisch-pazifische Raum hat 25 %, angetrieben durch starken Zugang zur Versorgung.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 25 %, unterstützt durch große Bevölkerungen und Screening-Programme.
- Der Anteil nach Produkttyp begünstigt tragbare Analysatoren mit etwa 60 %, während Tischsysteme nahe 40 % halten.
- Der Anteil nach Endnutzern konzentriert sich auf Krankenhäuser mit etwa 45 %, gefolgt von Kliniken mit etwa 25 %.
Markttreiber:
Steigender Bedarf an schneller Point-of-Care-Blutuntersuchung in allen Versorgungseinrichtungen
Der Markt für tragbare Hämoglobin-Analysatoren profitiert von der starken Nachfrage nach schneller diagnostischer Unterstützung. Krankenhäuser suchen nach schnelleren Entscheidungen bei Triage und Behandlung. Kliniken bevorzugen Tests vor Ort, um Laborverzögerungen zu vermeiden. Notfalleinheiten verlassen sich auf sofortige Hämoglobindaten. Feldgesundheitsprogramme schätzen Portabilität und Geschwindigkeit. Screening-Camps nutzen kompakte Geräte für hohe Patientenzahlen. Ärzte vertrauen auf sofortige Ergebnisse für klinische Maßnahmen. Dieser Treiber unterstützt den stetigen Gerätekauf.
- Zum Beispiel liefert der DiaSpect™ Hb-Analysator von EKF Diagnostics Ergebnisse in etwa 2 Sekunden mit einer Blutprobe von 10 µL und unterstützt so schnelle Tests am Point-of-Care.
Erweiterung von Programmen zur Mutter-, Kinder- und Anämie-Screening weltweit
Gesundheitsprogramme konzentrieren sich auf die frühzeitige Erkennung von Anämie. Regierungen fördern routinemäßige Hämoglobinuntersuchungen für Frauen. Kinder-Gesundheitsinitiativen hängen von schnellen Screening-Tools ab. Ländliche Kliniken benötigen tragbare Diagnoselösungen. Outreach-Programme bevorzugen Geräte mit minimalem Infrastrukturbedarf. Tragbare Analysatoren verbessern die Abdeckung in abgelegenen Regionen. Gesundheitsarbeiter verwalten eine höhere Screening-Effizienz. Dieser Faktor stärkt die langfristige Nachfrage.
- Zum Beispiel liefert HemoCue® Hb 801 Hämoglobin-Ergebnisse in weniger als 5 Sekunden mit einer kapillaren Probe von 10 µL und unterstützt großangelegte Screening-Programme für Mütter und Kinder.
Wachstum der dezentralen und primären diagnostischen Infrastruktur
Primärversorgungszentren erweitern ihre diagnostischen Fähigkeiten. Dezentrale Versorgung reduziert den Druck auf Krankenhäuser. Tragbare Analysatoren passen gut in kleine Kliniken. Ärzte verwalten routinemäßige Tests während der Konsultationen. Auch Anbieter von häuslicher Pflege übernehmen kompakte Werkzeuge. Reduzierte Probenhandhabung verbessert den Patientenkomfort. Workflow-Effizienz unterstützt die klinische Akzeptanz. Dieser Trend treibt ein konsistentes Marktwachstum an.
Technologische Verbesserungen unterstützen Genauigkeit und Benutzerfreundlichkeit
Hersteller verbessern die Präzision und Zuverlässigkeit von Sensoren. Geräte benötigen jetzt kleinere Blutproben. Benutzerfreundliche Schnittstellen reduzieren den Schulungsbedarf. Die Batterieleistung unterstützt den erweiterten Feldeinsatz. Digitale Anzeigen verbessern die Lesbarkeit. Speicherfunktionen unterstützen die Nachverfolgung von Patientendaten. Verbesserte Konsistenz stärkt das Vertrauen der Kliniker. Technologischer Fortschritt erhält den Kaufimpuls.
Markttrends:
Integration von digitalen Anzeigen und Datenspeicherfähigkeiten
Tragbare Analysatoren übernehmen fortschrittliche Anzeigeeigenschaften. Klare Bildschirme unterstützen eine schnellere Ergebnisinterpretation. Datenspeicherung ermöglicht die Kontinuität von Patientenakten. Kliniken verfolgen Trends über mehrere Besuche hinweg. Digitale Schnittstellen reduzieren manuelle Eingabefehler. Gesundheitspersonal schätzt vereinfachte Dokumentation. Dieser Trend verbessert die Workflow-Qualität. Die Akzeptanz steigt in ambulanten Einrichtungen.
- Zum Beispiel können Masimo Pronto®-Geräte mehrere Patientenmessungen speichern und werden mit einer vom Hersteller angegebenen Genauigkeit von etwa ±1,0 g/dL unter kontrollierten Studienbedingungen vermarktet; jedoch berichten unabhängige klinische Studien oft von breiteren Übereinstimmungsgrenzen, wobei eine Metaanalyse 95% Übereinstimmungsgrenzen von ±2,9 g/dL in allgemeinen Patientengruppen fand, was auf eine hohe Variabilität in der klinischen Anwendung in der realen Welt hinweist.
Steigende Präferenz für kompakte und leichte Diagnosegeräte
Gesundheitsdienstleister bevorzugen platzsparende Ausrüstung. Kleinere Geräte eignen sich für überfüllte klinische Umgebungen. Mobile Teams bevorzugen leichte Designs. Transporterleichterung unterstützt Outreach-Dienste. Kompakte Formfaktoren verbessern die Benutzerfreundlichkeit. Lagerung und Handhabung werden einfacher. Dieser Designfokus prägt neue Produkteinführungen. Die Marktakzeptanz wächst weiter.
- Zum Beispiel wiegt der DiaSpect™ Hb von EKF Diagnostics etwa 180 Gramm und ermöglicht die Einhandbedienung bei mobilen Screening-Aktivitäten.
Verschiebung hin zu batteriebetriebenen und wartungsarmen Lösungen
Einrichtungen suchen nach Geräten mit minimalem Wartungsaufwand. Batteriebetrieb unterstützt unterbrechungsfreie Tests. Stromunabhängige Geräte eignen sich für ländliche Kliniken. Wartungseinfachheit reduziert Betriebskosten. Das Personal verwaltet Geräte ohne technischen Support. Zuverlässige Betriebszeit unterstützt die Kontinuität der Versorgung. Dieser Trend beeinflusst Kaufentscheidungen. Hersteller reagieren mit langlebigen Designs.
Zunehmende Akzeptanz in der häuslichen Gesundheitsversorgung und in Gemeinschaftspflegemodellen
Die häusliche Gesundheitsversorgung erweitert den diagnostischen Bedarf. Pflegekräfte benötigen tragbare Testgeräte. Gemeinschaftspflegezentren bevorzugen schnelle Screening-Geräte. Der Patientenkomfort verbessert sich durch Tests in der Nähe des Patienten. Reduzierte Krankenhausbesuche unterstützen die Pflegeeffizienz. Tragbare Analysatoren passen sich den Arbeitsabläufen der häuslichen Pflege an. Die Nachfrage wächst in alternden Bevölkerungen. Dieser Trend verändert die Profile der Endnutzer.
Analyse der Markt-Herausforderungen:
Genauigkeitsbedenken im Vergleich zu zentralen Laboranalysatoren
Der Markt für tragbare Hämoglobin-Analysatoren steht unter Genauigkeitsprüfung. Kliniker vergleichen Ergebnisse mit Laborstandards. Abweichungen beeinflussen das klinische Vertrauen. Kalibrierungsbedürfnisse erhöhen betriebliche Bedenken. Umweltbedingungen beeinflussen die Messwerte. Ausbildungslücken erhöhen das Fehlerrisiko. Qualitätssicherung bleibt essenziell. Diese Faktoren verlangsamen die Akzeptanz in der Intensivpflege.
Regulatorische Compliance und Kostenempfindlichkeit in aufstrebenden Märkten
Regulierungsprozesse bleiben komplex. Hersteller erfüllen strenge diagnostische Standards. Zertifizierungszeiten verzögern den Produkteintritt. Kostenempfindlichkeit begrenzt die Akzeptanz in einkommensschwachen Regionen. Budgetbeschränkungen beeinflussen öffentliche Gesundheitskäufe. Importvorschriften erhöhen den Preisdruck. Vertriebsherausforderungen beeinflussen die Verfügbarkeit. Diese Barrieren beeinflussen die Geschwindigkeit der Marktdurchdringung.
Marktchancen:
Erweiterung von Screening-Programmen in aufstrebenden Volkswirtschaften
Aufstrebende Märkte erhöhen den Fokus auf präventive Gesundheitsversorgung. Regierungen finanzieren Anämie-Screening-Initiativen. Tragbare Analysatoren eignen sich für Programme mit großer Bevölkerungszahl. Der ländliche Einsatz schafft starkes Nachfragepotenzial. Lokale Fertigung senkt die Gerätekosten. Schulungsprogramme unterstützen die Einsatzbereitschaft der Arbeitskräfte. Diese Chance unterstützt die langfristige Expansion. Marktteilnehmer gewinnen Skalenvorteile.
Produktinnovation für abgelegene und ressourcenbegrenzte Umgebungen
Hersteller entwickeln robuste Gerätekonstruktionen. Verlängerte Batterielebensdauer eignet sich für den Einsatz in abgelegenen Gebieten. Vereinfachte Bedienung unterstützt nicht-spezialisierte Nutzer. Preisgünstige Modelle ziehen Käufer im öffentlichen Gesundheitswesen an. Konnektivitätsfunktionen unterstützen die zentrale Überwachung. Innovation verbessert die Wettbewerbspositionierung. Marktdifferenzierung stärkt das Umsatzpotenzial. Diese Chancen treiben zukünftiges Wachstum an.
Analyse der Marktsegmentierung:
Produkttyp
Tischanalysatoren bedienen Krankenhäuser und Labore, die stabile, hochdurchsatzfähige Tests benötigen. Diese Systeme unterstützen Routine-Screenings und Transfusionsabläufe. Handheld-Analysatoren decken Mobilitätsbedürfnisse in Kliniken und Outreach-Programmen ab. Kompaktes Design unterstützt schnelle Tests in abgelegenen Gebieten. Handheld-Geräte gewinnen an Beliebtheit in Notfall- und häuslicher Pflege. Dieses Segment profitiert von einfacher Transportfähigkeit und schneller Einrichtung. Der Markt für tragbare Hämoglobin-Analysatoren verzeichnet eine ausgewogene Nachfrage in beiden Formaten.
- Zum Beispiel verwendet das i-STAT-System von Abbott elektrochemische Sensorik auf Kassettenbasis und benötigt nur wenige Tropfen Vollblut, um schnelle Ergebnisse in der Intensivpflege, einschließlich Hämatokrit- und Hämoglobinparametern, direkt am Krankenbett zu liefern.
Technologietyp
Optische Technologie dominiert aufgrund konsistenter Genauigkeit und einfacher Kalibrierung. Viele Anbieter vertrauen optischen Systemen für Routine-Tests. Elektrochemische Technologie unterstützt Anforderungen an geringe Probenvolumina. Dieser Ansatz eignet sich für tragbare und batteriebetriebene Geräte. Kosteneffizienz verbessert die Akzeptanz in der Primärversorgung. Die Wahl der Technologie hängt von den klinischen Bedürfnissen und der Betriebsumgebung ab.
Anwendung
Die Anämie-Screening stellt eine wichtige Anwendung in Präventionsprogrammen dar. Das Management von Bluttransfusionen beruht auf einer schnellen Bestätigung des Hämoglobins. Chirurgische Eingriffe erfordern präoperative und postoperative Überwachung. Die Notfallversorgung hängt von schnellen Ergebnissen bei der Trauma-Bewertung ab. Jede Anwendung schätzt Geschwindigkeit und Zuverlässigkeit. Vielfältige Anwendungsfälle stärken die Marktstabilität.
Endnutzer
Krankenhäuser bleiben aufgrund des hohen Patientenaufkommens wichtige Nutzer. Kliniken bevorzugen tragbare Geräte für Routinekontrollen. Labore nutzen Analysatoren zur Unterstützung dezentraler Tests. Blutbanken sind auf eine genaue Spenderüberprüfung angewiesen. Die häusliche Gesundheitsversorgung erweitert den Einsatz von Geräten über Einrichtungen hinaus. Die Vielfalt der Endnutzer unterstützt eine stetige Nachfrage.
Vertriebskanal
Direktverkäufe bedienen große Gesundheitseinrichtungen. Distributoren erweitern die regionale Reichweite und den Service-Support. Online-Kanäle ziehen kleinere Kliniken und Heimanwender an. Der Kanal-Mix verbessert die Marktzugänglichkeit.
Segmentierung:
Produkttyp
- Tischgerät
- Handgerät
Technologietyp
- Optisch
- Elektrochemisch
Anwendung
- Anämie-Screening
- Bluttransfusionsmanagement
- Chirurgische Eingriffe
- Notfallversorgung
Endnutzer
- Krankenhäuser
- Kliniken
- Labore
- Blutbanken
- Häusliche Gesundheitsversorgung
Vertriebskanal
- Direktverkäufe
- Distributoren
- Online-Kanäle
Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am Markt für tragbare Hämoglobin-Analysatoren und macht fast 35% des weltweiten Umsatzes aus. Die Vereinigten Staaten führen aufgrund einer starken Primärversorgungsinfrastruktur. Krankenhäuser übernehmen Point-of-Care-Tests zur Unterstützung schneller klinischer Entscheidungen. Kliniken verlassen sich auf tragbare Analysatoren für Routine-Screenings. Die Expansion der häuslichen Gesundheitsversorgung unterstützt eine stetige Nachfrage nach Geräten. Kanada trägt durch Präventionsprogramme im Gesundheitswesen bei. Eine hohe Technologieakzeptanz sichert die regionale Führungsposition.
Europa
Europa repräsentiert etwa 28% des globalen Marktanteils. Länder wie Deutschland, das Vereinigte Königreich und Frankreich treiben die Akzeptanz voran. Öffentliche Gesundheitssysteme betonen die frühzeitige Anämie-Erkennung. Krankenhäuser integrieren tragbare Analysatoren in ambulante Dienste. Blutbanken nutzen diese Geräte zur Spenderüberprüfung. Regulatorische Standards unterstützen Produktqualität und Vertrauen. Diese Region zeigt stabile und ausgereifte Nachfrage-Muster.
Asien-Pazifik, Lateinamerika und Mittlerer Osten & Afrika
Asien-Pazifik macht etwa 25% des globalen Marktanteils aus. China und Indien führen aufgrund großer Patientenpopulationen. Japan und Südkorea unterstützen die Nachfrage durch fortschrittliche Diagnostik. Die steigende Anämie-Prävalenz treibt Screening-Programme an. Lateinamerika hält fast 7% Anteil, angeführt von Brasilien und Mexiko. Der Mittlere Osten & Afrika trägt etwa 5% bei, angetrieben durch öffentliche Gesundheitsinitiativen. Diese Regionen bieten starkes langfristiges Wachstumspotenzial.
Analyse der Hauptakteure:
- Abbott
- EKF Diagnostics
- HemoCue
- Masimo
- Siemens Healthineers
- Sysmex Corporation
- Roche
- Nova Biomedical
- Bio-Rad Laboratories
- URIT Medical Electronic
Wettbewerbsanalyse:
Der Markt für tragbare Hämoglobin-Analysatoren zeigt einen starken Wettbewerb zwischen globalen Diagnostikunternehmen und spezialisierten Geräteherstellern. Führende Unternehmen konzentrieren sich auf Genauigkeit, Portabilität und Effizienz des Workflows. Produktzuverlässigkeit und Markenvertrauen beeinflussen Kaufentscheidungen in Krankenhäusern und Kliniken. Unternehmen konkurrieren durch Technologie-Upgrades und kompakte Designs. Vertriebsreichweite und After-Sales-Support stärken die Positionierung. Preissensibilität beeinflusst den Wettbewerb in aufstrebenden Regionen. Der Markt bleibt moderat konsolidiert, wobei etablierte Marken eine starke klinische Akzeptanz halten.
Aktuelle Entwicklungen:
- Im Dezember 2025 kündigte die Sysmex Corporation die Einführung des automatisierten Blutgerinnungsanalysators CN-700 in Japan an. Das Produkt übernimmt die Analysetechnologie und Bedienbarkeit der höherwertigen Modelle CN-6000 und CN-3000 und erreicht dabei ein kompakteres Design. Mit der Ergänzung dieses neuen Modells zur CN-Serie erklärte Sysmex, dass es zur Automatisierung und verbesserten Effizienz einer Vielzahl von medizinischen Einrichtungen, einschließlich der in aufstrebenden Märkten, beitragen wird.
- Die Tochtergesellschaft von Patricia Industries, Advanced Instruments, schloss am 19. März 2025 eine endgültige Vereinbarung zur Übernahme von Nova Biomedical von den Gründungsgesellschaftern für einen Unternehmenswert von 2,2 Milliarden USD ab. Die Übernahme wurde offiziell am 10. Juli 2025 abgeschlossen. Nach dem Abschluss fusionierten Advanced Instruments und Nova Biomedical und schufen eine globale Plattform für Life-Science-Tools, die unter dem Namen Nova Biomedical operiert und ein diversifiziertes Portfolio an Analysegeräten, Reagenzien und Dienstleistungen bietet. Für das Gesamtjahr 2024 erzielte das kombinierte Unternehmen einen Umsatz von 621 Millionen USD.
- Im Februar 2025 gab Bio-Rad Laboratories ein verbindliches Angebot zur Übernahme aller Eigenkapitalanteile an Stilla Technologies, einem französischen Unternehmen für digitale PCR, ab. Die Übernahme wurde am 30. Juni 2025 abgeschlossen. Im Juli 2025 kündigte Bio-Rad die Einführung von vier neuen Droplet Digital PCR (ddPCR)-Plattformen an, darunter das QX Continuum ddPCR-System und die QX700-Serie. Während der Schwerpunkt hauptsächlich auf digitalen PCR-Lösungen für die Genomforschung und angewandte Wissenschaftsmärkte liegt, ergänzen diese Plattformen das breitere Diagnostikportfolio von Bio-Rad.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologietyp, Anwendung, Endbenutzer, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von Point-of-Care-Tests wird sich in der Primärversorgung weiter ausbreiten.
- Die Nachfrage nach häuslicher Pflege wird die Nutzung tragbarer Geräte unterstützen.
- Technologie-Upgrades werden sich auf Genauigkeit und Benutzerfreundlichkeit konzentrieren.
- Schwellenmärkte werden das Volumenwachstum vorantreiben.
- Präventive Screening-Programme werden den Einsatz von Analysegeräten erhöhen.
- Kompakte und leichte Designs werden an Beliebtheit gewinnen.
- Die Batterieleistung wird weiterhin ein Schwerpunktbereich der Produktentwicklung bleiben.
- Vertriebsnetze werden sich in ländlichen Regionen erweitern.
- Digitale Funktionen werden die klinische Dokumentation unterstützen.
- Der Wettbewerb wird sich in Bezug auf Kosten und Servicequalität verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für tragbare Hämoglobin-Analyzer und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für tragbare Hämoglobinanalysatoren voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für tragbare Hämoglobinanalysatoren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für tragbare Hämoglobin-Analyzer antreiben?
Wer sind die führenden Unternehmen im Markt für tragbare Hämoglobin-Analyzer?
Welche Region hatte 2024 den größten Anteil am Markt für tragbare Hämoglobin-Analyzer?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für tragbare Hämoglobin-Analysatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für tragbare Hämoglobin-Analysatoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 454.43 million → 2032: USD 798.48 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für tragbare Hämoglobin-Analysatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für tragbare Hämoglobin-Analysatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für tragbare Hämoglobin-Analysatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für tragbare Hämoglobin-Analysatoren Market Drivers
- 3.3 Markt für tragbare Hämoglobin-Analysatoren Market Restraints & Challenges
- 3.4 Markt für tragbare Hämoglobin-Analysatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für tragbare Hämoglobin-Analysatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für tragbare Hämoglobin-Analysatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für tragbare Hämoglobin-Analysatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für tragbare Hämoglobin-Analysatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für tragbare Hämoglobin-Analysatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für tragbare Hämoglobin-Analysatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für tragbare Hämoglobin-Analysatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für tragbare Hämoglobin-Analysatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für tragbare Hämoglobin-Analysatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für tragbare Hämoglobin-Analysatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für tragbare Hämoglobin-Analysatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für tragbare Hämoglobin-Analysatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für tragbare Hämoglobin-Analysatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für tragbare Hämoglobin-Analysatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für tragbare Hämoglobin-Analysatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für tragbare Hämoglobin-Analysatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für tragbare Hämoglobin-Analysatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für tragbare Hämoglobin-Analysatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für tragbare Hämoglobin-Analysatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
