
Marktübersicht für tragbare Sauerstoffkonzentratoren:
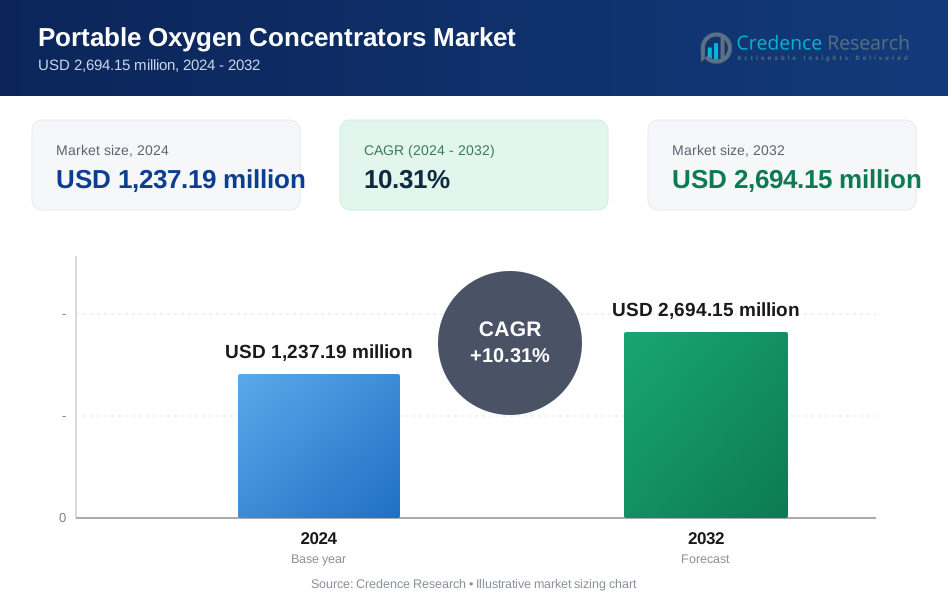
Die Marktgröße für tragbare Sauerstoffkonzentratoren wurde 2018 auf 890,00 Millionen USD geschätzt, erreichte 2024 1.237,19 Millionen USD und wird voraussichtlich bis 2032 2.694,15 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,31 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für tragbare Sauerstoffkonzentratoren 2024 | 1.237,19 Millionen USD |
| Markt für tragbare Sauerstoffkonzentratoren, CAGR | 10,31 % |
| Marktgröße für tragbare Sauerstoffkonzentratoren 2032 | 2.694,15 Millionen USD |
Zu den Hauptakteuren auf dem Markt für tragbare Sauerstoffkonzentratoren gehören Inogen Inc., CAIRE Inc., Philips Respironics, ResMed und Invacare Corporation. Diese Unternehmen führen durch starke Produktinnovationen, globale Reichweite und den Fokus auf leichte, hocheffiziente Geräte, die für den Heim- und Reisegebrauch maßgeschneidert sind. Inogen nimmt eine prominente Position ein, dank seines umfangreichen Direktvertriebsmodells und seiner fortschrittlichen Pulsflusstechnologie. Philips Respironics und ResMed profitieren von diversifizierten Atempflegeportfolios und intelligenten Konnektivitätsfunktionen. Nordamerika dominiert den Markt mit einem Anteil von 37,8 % im Jahr 2024, angetrieben durch hohe Gesundheitsausgaben, günstige Erstattungen und eine große alternde Bevölkerung. Der asiatisch-pazifische Raum, mit einem Anteil von 26,8 %, ist die am schnellsten wachsende Region aufgrund der steigenden Krankheitslast und des verbesserten Zugangs zur Gesundheitsversorgung.

Einblicke in den Markt für tragbare Sauerstoffkonzentratoren
- Der Markt für tragbare Sauerstoffkonzentratoren wurde 2024 auf 1.237,19 Millionen USD geschätzt und soll bis 2032 2.694,15 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,31 %.
- Die steigende Prävalenz von COPD, Asthma und anderen chronischen Atemwegserkrankungen treibt die stetige Nachfrage nach tragbaren Sauerstoffkonzentratoren an.
- Miniaturisierung, längere Akkulaufzeit und intelligente Konnektivität sind Schlüsseltrends, die Produktinnovationen und Verbraucherpräferenzen prägen.
- Führende Unternehmen wie Inogen Inc., CAIRE Inc., Philips Respironics und ResMed dominieren durch globale Distribution, F&E-Investitionen und fortschrittliche Produktangebote.
- Hohe Gerätekosten schränken den Zugang in Entwicklungsländern ein; Nordamerika führt mit einem Anteil von 37,8 %, gefolgt vom asiatisch-pazifischen Raum mit 26,8 %, während das tragbare Segment über 70 % der gesamten Produktnachfrage ausmacht.
Analyse der Marktsegmentierung für tragbare Sauerstoffkonzentratoren:
Nach Produkttyp
Das tragbare Segment dominiert den Markt und macht über 70 % des Umsatzanteils aus. Tragbarkeit, Benutzerfreundlichkeit und batteriebetriebener Betrieb fördern seine weit verbreitete Akzeptanz im Bereich der häuslichen Pflege und des Reisens. Patienten mit chronischen Atemwegserkrankungen bevorzugen leichte Modelle für die Mobilität. Kompakte Formfaktoren und wiederaufladbare Batterien unterstützen die regelmäßige Nutzung während der täglichen Aktivitäten. Im Gegensatz dazu verzeichnet das feste Segment aufgrund seiner stationären Natur und eingeschränkten Nutzungsmöglichkeiten ein begrenztes Wachstum. Die steigende ältere Bevölkerung und die Nachfrage nach Sauerstofftherapie zu Hause fördern den weltweiten Verkauf von tragbaren Konzentratoren weiter.
- Zum Beispiel stellt Inogen den tragbaren Konzentrator Inogen One G5 her, der 2,2 Kilogramm wiegt und eine maximale Akkulaufzeit von bis zu 6,5 Stunden mit einer einzigen Ladung bietet.
Nach Technologie:
Pulsfluss-Konzentratoren nehmen die führende Position ein und tragen mehr als 60 % zum Marktumsatz bei. Diese Geräte geben Sauerstoff nur während der Inhalation ab, sparen Energie und verlängern die Akkulaufzeit. Ihre kompakte Größe und Energieeffizienz machen sie für aktive Nutzer geeignet. Andererseits werden kontinuierliche Flusseinheiten für Patienten bevorzugt, die eine stetige Sauerstoffversorgung benötigen, sind jedoch sperriger und weniger energieeffizient. Pulsfluss-Modelle bleiben aufgrund von Fortschritten in der Sensortechnologie und der Dual-Mode-Funktionalität in neueren Geräten, die beide Flusstypen unterstützen, bevorzugt.
- Zum Beispiel hat Philips Respironics Pulsfluss-Sauerstoffkonzentratoren wie SimplyGo und SimplyGo Mini entwickelt, die Atemerkennungssensoren verwenden, um während der Anfangsphase der Inhalation einen Sauerstoffbolus (Dosis) abzugeben.
Nach Indikation:
Chronisch obstruktive Lungenerkrankung (COPD) ist die dominierende Indikation und erfasst über 50 % des Marktanteils. COPD-Patienten benötigen oft eine langfristige Sauerstofftherapie, was die Nachfrage nach zuverlässigen Konzentratoren antreibt. Asthma und Schlafapnoe stellen kleinere Segmente dar, zeigen jedoch aufgrund intermittierender Sauerstoffbedarfe während Anfällen oder im Schlaf eine stetige Nachfrage. Die anderen Kategorie umfasst Erkrankungen wie Lungenfibrose und Mukoviszidose. Mit der steigenden COPD-Prävalenz, insbesondere unter älteren Bevölkerungsgruppen und Rauchern, treibt das Segment weiterhin ein starkes Wachstum im Markt für tragbare Sauerstoffkonzentratoren an.
Wichtige Wachstumstreiber des Marktes für tragbare Sauerstoffkonzentratoren
Steigende Prävalenz von Atemwegserkrankungen
Die zunehmende Inzidenz chronischer Atemwegserkrankungen wie COPD, Asthma und Schlafapnoe ist ein primärer Wachstumstreiber. Laut WHO leiden weltweit über 390 Millionen Menschen an COPD und Asthma zusammen. Dieser Anstieg des Patientenvolumens treibt den Bedarf an langfristiger Sauerstofftherapie an, insbesondere unter älteren Bevölkerungsgruppen. Tragbare Sauerstoffkonzentratoren bieten eine nicht-invasive, bequeme und sicherere Alternative zu traditionellen Sauerstoffflaschen. Ihre Benutzerfreundlichkeit ermöglicht eine häusliche Behandlung und Mobilität für Patienten. Mit zunehmendem Bewusstsein für frühzeitige Diagnosen und Behandlungsmöglichkeiten zu Hause verschreiben Gesundheitsdienstleister diese Geräte häufiger, was die Nachfrage steigert.
- Zum Beispiel berichtete Inogen, dass seine tragbaren Sauerstoffkonzentratoren weltweit mehr als 1 Million Atemwegspatienten verschrieben wurden.
Weltweit wachsende geriatrische Bevölkerung
Globale Alterungstrends beeinflussen direkt das Marktwachstum, da ältere Erwachsene anfälliger für Atemwegserkrankungen sind. Laut den Vereinten Nationen wird die Bevölkerung im Alter von 65 Jahren und älter bis 2050 voraussichtlich 1,5 Milliarden erreichen. Senioren benötigen oft kontinuierliche oder intermittierende Sauerstofftherapie aufgrund abnehmender Lungenkapazität oder chronischer Erkrankungen. Tragbare Sauerstoffkonzentratoren erfüllen ihre Bedürfnisse, indem sie leichte, leise und benutzerfreundliche Sauerstoffversorgungssysteme bieten. Die Nachfrage ist besonders stark in entwickelten Ländern mit fortschrittlichen häuslichen Pflegesystemen und Krankenversicherungsabdeckung. Die alternde Demografie treibt weiterhin die Expansion des globalen Marktes für tragbare Sauerstoffkonzentratoren an.
- Zum Beispiel hat Philips Respironics historisch gesehen Haus-Sauerstofftherapiegeräte an Zehntausende von Einrichtungen und Anbietern weltweit geliefert. Ab 2025 hat das Unternehmen die Herstellung und den Verkauf neuer Sauerstoffkonzentratoren in den Vereinigten Staaten und anderen wichtigen Märkten eingestellt.
Wachsende Präferenz für häusliche Gesundheitsversorgung
Steigende Gesundheitskosten und Krankenhausüberlastung haben den Wandel hin zur häuslichen Pflege beschleunigt. Patienten und Anbieter bevorzugen zunehmend tragbare Sauerstoffkonzentratoren für den Einsatz außerhalb von Krankenhauseinrichtungen. Diese Geräte reduzieren die Wiedereinweisungsraten in Krankenhäuser und unterstützen die Unabhängigkeit von Nutzern mit chronischen Erkrankungen. Regierungsinitiativen und Versicherungsrückerstattungen fördern zusätzlich die Einführung der häuslichen Sauerstofftherapie. Technologische Fortschritte haben die Zuverlässigkeit, Akkulaufzeit und Kompaktheit der Geräte verbessert, was den Bedürfnissen der Patienten entspricht. Häusliche Pflegelösungen entlasten auch die Gesundheitsinfrastruktur, während sie die Patientenergebnisse verbessern. Diese wachsende Präferenz spielt eine entscheidende Rolle bei der Erweiterung des Marktanteils von tragbaren Sauerstoffkonzentratoren.
Wichtige Trends und Chancen auf dem Markt für tragbare Sauerstoffkonzentratoren
Integration von intelligenten Funktionen und Fernüberwachung
Hersteller integrieren intelligente Funktionen wie Bluetooth-Konnektivität, mobile Apps und Ferndiagnosen. Diese Innovationen ermöglichen die Echtzeitüberwachung der Geräteleistung und des Sauerstoffverbrauchs. Patienten und Betreuer können die Wirksamkeit der Therapie, den Batteriestatus und Wartungspläne über vernetzte Plattformen verfolgen. Gesundheitsdienstleister profitieren ebenfalls von Fernzugriff auf Patientendaten, was bessere klinische Entscheidungen und proaktive Interventionen ermöglicht. Der Trend unterstützt personalisierte Pflege und Geräteoptimierung und verbessert die allgemeine Behandlungstreue. Mit dem Anstieg der Telemedizin und der digitalen Gesundheitsversorgung sind tragbare Sauerstoffkonzentratoren mit IoT-Funktionen für eine höhere Nachfrage und Marktdurchdringung gerüstet.
- Zum Beispiel hat Inogen Bluetooth-Konnektivität in seine tragbaren Sauerstoffkonzentratoren integriert, was die Datenübertragung zu mobilen Anwendungen ermöglicht, die Sauerstofflieferungssitzungen, Batteriezustände und Gerätewarnungen aufzeichnen.
Produktminiaturisierung und verbesserte Akkuleistung
Technologische Fortschritte treiben die Entwicklung von ultraleichten und kompakten Modellen mit verlängerter Batterielebensdauer voran. Patienten suchen zunehmend nach Geräten, die Mobilität unterstützen, ohne die Sauerstoffabgabe zu beeinträchtigen. Zu den jüngsten Innovationen gehören Dual-Flow-Konzentratoren, hocheffiziente Lithium-Ionen-Batterien und ergonomische Designs, die die Belastung bei langfristiger Nutzung reduzieren. Fluggesellschaften und Reisebehörden lockern ebenfalls die Vorschriften für FAA-zugelassene Modelle, was ihre Attraktivität für Reisende erhöht. Diese Verbesserungen eröffnen Chancen in aufstrebenden Märkten, in denen die Infrastruktur den Zugang zu herkömmlicher Sauerstofftherapie einschränkt. Fortgesetzte F&E, die sich auf benutzerfreundliche, energieeffiziente Designs konzentriert, schafft wettbewerbliche Differenzierung und erfasst eine breitere Benutzerbasis.

Herausforderungen im Markt für tragbare Sauerstoffkonzentratoren
Hohe Gerätekosten und begrenzte Erschwinglichkeit in Entwicklungsländern
Tragbare Sauerstoffkonzentratoren sind aufgrund fortschrittlicher Technologie und strenger regulatorischer Anforderungen teuer. Einstiegsmodelle können über 1.500 USD kosten, während Premium-Modelle über 3.000 USD liegen. In Ländern mit niedrigem und mittlerem Einkommen bleibt die Erschwinglichkeit ein großes Hindernis. Begrenzte Krankenversicherungsdeckung und fehlende öffentliche Erstattungsprogramme schränken den Zugang ein. Krankenhäuser und Anbieter von häuslicher Pflege in Entwicklungsländern bevorzugen oft günstigere, weniger tragbare Alternativen. Während generalüberholte oder Mietgeräte zunehmen, bleibt die weitverbreitete Einführung in kostenempfindlichen Märkten begrenzt. Die Überbrückung der Erschwinglichkeitslücke durch Subventionen oder gestaffelte Preismodelle ist notwendig, um ungenutzte Nachfrage zu erschließen.
Regulatorische Barrieren und Verzögerungen bei der Produktzulassung
Die Erlangung der regulatorischen Freigabe für medizinische Geräte erfordert langwierige Verfahren, insbesondere in mehreren Rechtsgebieten. Jeder Markt hat unterschiedliche Sicherheits-, Wirksamkeits- und Kennzeichnungsstandards. Dies verlangsamt Produkteinführungen und die globale Expansion für Hersteller. Die Einhaltung von Zertifizierungen wie FDA (USA), CE-Kennzeichnung (Europa) und CDSCO (Indien) erfordert umfangreiche Dokumentation und klinische Nachweise. Überwachungen nach dem Inverkehrbringen und Produktrückrufe wirken sich ebenfalls auf den Markenruf aus. Startups und neue Marktteilnehmer stehen vor zusätzlichen Hürden aufgrund hoher Vorlaufkosten und begrenzter regulatorischer Expertise. Die Navigation durch sich entwickelnde Vorschriften bei gleichzeitiger Sicherstellung einer schnellen Markteinführung bleibt eine anhaltende Herausforderung in der Branche.
Regionale Analyse des Marktes für tragbare Sauerstoffkonzentratoren
Nordamerika
Nordamerika führte den globalen Markt für tragbare Sauerstoffkonzentratoren im Jahr 2024 mit einer Marktgröße von 467,65 Millionen USD an, gestiegen von 340,34 Millionen USD im Jahr 2018. Es wird prognostiziert, dass er bis 2032 1.017,05 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 10,3%. Die Region machte 2024 den größten Anteil aus, etwa 37,8% des globalen Marktes. Hohe Gesundheitsausgaben, frühe Technologieadoption und die starke Präsenz führender Hersteller treiben das regionale Wachstum an. Eine alternde Bevölkerung und die steigende Prävalenz von COPD und Schlafapnoe unterstützen ebenfalls die anhaltende Nachfrage nach fortschrittlichen Sauerstofftherapielösungen.
Europa
Europa hielt 2024 den zweitgrößten Anteil, bewertet mit 291,70 Millionen USD, gegenüber 218,94 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 597,44 Millionen USD erreichen. Es wächst mit einer CAGR von 9,5 % und machte 2024 etwa 23,6 % des globalen Marktes aus. Die zunehmende geriatrische Bevölkerung und unterstützende staatliche Gesundheitsrichtlinien fördern die regionale Akzeptanz. Die Präsenz gut etablierter häuslicher Pflegedienste und Erstattungsrahmen stärkt die Marktexpansion in Deutschland, Frankreich und Großbritannien weiter. Europas strikte regulatorische Compliance gewährleistet eine hohe Gerätequalität und unterstützt konsistente Patientenergebnisse.
Asien-Pazifik
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 11,6 %. Der Markt wuchs von 228,55 Millionen USD im Jahr 2018 auf 331,13 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 792,35 Millionen USD erreichen. Die Region trug 2024 etwa 26,8 % zum globalen Markt bei. Steigende Luftverschmutzung, Raucherquoten und eine wachsende ältere Bevölkerung treiben die Fälle von Atemwegserkrankungen in China, Indien und Japan voran. Erhöhte Gesundheitsinvestitionen, der Ausbau der medizinischen Infrastruktur und das wachsende Bewusstsein für häusliche Pflegegeräte unterstützen das Marktwachstum weiter. Globale Akteure betreten diese Region mit lokalisierten Angeboten, um die steigende Nachfrage zu bedienen.
Lateinamerika
Der Markt für tragbare Sauerstoffkonzentratoren in Lateinamerika erreichte 2024 74,71 Millionen USD, gegenüber 54,29 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 150,52 Millionen USD erreichen, mit einer CAGR von 9,3 %. Die Region machte 2024 etwa 6 % des globalen Marktanteils aus. Brasilien und Mexiko dominieren aufgrund des verbesserten Zugangs zur Gesundheitsversorgung und der erhöhten Inzidenz von Atemwegserkrankungen. Die Akzeptanz von häuslicher Sauerstofftherapie steigt, angetrieben durch eine geringere Verfügbarkeit von Krankenhausbetten und hohe Eigenkosten. Allerdings stellen Erschwinglichkeit und begrenzte Versicherungsschutz weiterhin moderate Barrieren für eine schnellere Akzeptanz dar.
Mittlerer Osten
Der Markt im Nahen Osten lag 2024 bei 31,66 Millionen USD, stieg von 24,92 Millionen USD im Jahr 2018 und wird voraussichtlich bis 2032 59,56 Millionen USD erreichen, mit einer CAGR von 8,3 %. Er trug 2024 etwa 2,6 % zum globalen Markt bei. Die Prävalenz von Asthma und COPD steigt aufgrund von Umweltfaktoren wie Sandstürmen und Rauchen. GCC-Länder wie Saudi-Arabien und die VAE investieren in fortschrittliche Gesundheitstechnologien und fördern häusliche Pflegeoptionen. Allerdings bleibt die Marktexpansion aufgrund ungleicher Gerätezugänglichkeit und der Abhängigkeit von krankenhausbasierten Sauerstoffsystemen moderat.
Afrika
Die Marktgröße Afrikas wuchs von 22,96 Millionen USD im Jahr 2018 auf 40,34 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 77,24 Millionen USD erreichen, mit einer CAGR von 8,2 %. Die Region repräsentierte 2024 etwa 3,3 % des globalen Marktanteils. Die Nachfrage wird durch die zunehmende Belastung durch unbehandelte Atemwegserkrankungen und begrenzte Krankenhausinfrastruktur angetrieben. Südafrika, Nigeria und Ägypten führen die regionale Akzeptanz aufgrund von Urbanisierung und verbessertem Zugang zur Gesundheitsversorgung an. Allerdings schränken Erschwinglichkeit und fehlende Erstattungsmechanismen die großflächige Nutzung ein. Öffentliche Gesundheitsprogramme und das Engagement von NGOs könnten den Zugang zu tragbaren Sauerstoffkonzentratoren beschleunigen.
Segmentierungen des Marktes für tragbare Sauerstoffkonzentratoren:
Nach Produkttyp:
- Tragbar
- Fest
Nach Technologie:
- Kontinuierlicher Fluss
- Pulsfluss
Nach Indikation:
- Chronisch obstruktive Lungenerkrankung (COPD)
- Asthma
- Schlafapnoe
- Andere
Nach Anwendung:
- Hauspflege
- Reisen
- Krankenhaus
- Andere
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas

Wettbewerbslandschaft des Marktes für tragbare Sauerstoffkonzentratoren
Die Wettbewerbslandschaft des Marktes für tragbare Sauerstoffkonzentratoren ist geprägt von der Präsenz globaler und regionaler Akteure, die technologisch fortschrittliche und benutzerorientierte Geräte anbieten. Führende Unternehmen wie Inogen Inc., CAIRE Inc., Philips Respironics und ResMed dominieren mit starken Produktportfolios, internationalen Vertriebsnetzen und robusten F&E-Investitionen. Diese Firmen konzentrieren sich auf Miniaturisierung, verlängerte Batterielebensdauer und intelligente Konnektivität, um sich einen Wettbewerbsvorteil zu verschaffen. Fusionen, Übernahmen und Partnerschaften sind gängige Strategien, um die Marktpräsenz auszubauen und Innovationspipelines zu verbessern. Zum Beispiel hat die Übernahme von CAIRE durch Chart Industries ihr Portfolio im Bereich der Atemwegspflege gestärkt. Aufstrebende Akteure aus China und Indien, wie Besco Medical und Nidek Medical, bieten kostengünstige Alternativen und erweitern ihre Reichweite in preissensiblen Märkten. Der Wettbewerb intensiviert sich auch durch Mietdienste und Direktvertrieb über Online-Vertriebskanäle. Da die Nachfrage nach Hauspflege- und tragbaren Lösungen steigt, investieren Unternehmen weiterhin in differenzierte Angebote und geografische Expansion, um ihre langfristige Marktposition zu sichern.
Analyse der Hauptakteure
- AirSep Corporation
- Besco Medical Co., LTD (China)
- CAIRE Inc. (USA)
- Chart Industries, Inc. (USA)
- Drive DeVilbiss Healthcare (USA)
- Foshan Keyhub Electronic Industries Co. Ltd. (Guangdong)
- GCE Group (Schweden)
- Inogen, Inc. (USA)
- Inova Labs, Inc.
- Invacare Corporation (USA)
- Koninklijke Philips N.V (Niederlande)
- Nidek Medical (Indien)
- O2 CONCEPTS LLC. (USA)
- Oxus America, Inc. (Oxus)
- Philips Respironics (USA)
- Precision Medical, Inc. (USA)
- ResMed (USA)
- Smith's Medical, Inc. (USA)
- Zadro Health Solutions (USA)
Aktuelle Entwicklungen
- Im Oktober 2024 brachte Inogen den tragbaren Konzentrator Rove 4 auf den Markt, der bis zu 840 ml/min in einem Format unter 3 Pfund liefert.
- Im August 2024 erteilte die FDA Warnschreiben an Shenzhen Moyeah und LEEL Tech wegen des Vertriebs nicht zugelassener Atemgeräte.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Indikation, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein nachhaltiges Wachstum erleben, angetrieben durch die steigende Inzidenz von Atemwegserkrankungen.
- Tragbare Modelle werden weiterhin dominieren, da die Nachfrage nach Mobilität und Komfort steigt.
- Die Akzeptanz des Homecare-Segments wird steigen, da Gesundheitssysteme die ambulante Behandlung fördern.
- Der asiatisch-pazifische Raum wird mit einer verbesserten Gesundheitsinfrastruktur als wichtige Wachstumsregion hervortreten.
- Technologische Innovationen werden sich auf längere Batterielebensdauer und Dual-Mode-Flow-Systeme konzentrieren.
- Die Integration von IoT und Fernüberwachungsfunktionen wird die Patientenadhärenz verbessern.
- Wettbewerbsfähige Preise und Finanzierungsoptionen werden den Zugang zu Geräten in Entwicklungsländern erweitern.
- Strategische Partnerschaften und Übernahmen werden die globale Marktexpansion prägen.
- Die alternde Bevölkerung wird den Bedarf an Langzeitsauerstofftherapie in entwickelten Ländern erhöhen.
- Direktvertrieb an Verbraucher und Online-Vertriebskanäle werden mehr Marktanteile gewinnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für tragbare Sauerstoffkonzentratoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für tragbare Sauerstoffkonzentratoren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der tragbaren Sauerstoffkonzentratoren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für tragbare Sauerstoffkonzentratoren antreiben?
Wer sind die führenden Unternehmen im Markt für tragbare Sauerstoffkonzentratoren?
Welche Region hatte 2024 den größten Anteil am Markt für tragbare Sauerstoffkonzentratoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für tragbare Sauerstoffkonzentratoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für tragbare Sauerstoffkonzentratoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,237.19 million → 2032: USD 2,694.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für tragbare Sauerstoffkonzentratoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für tragbare Sauerstoffkonzentratoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für tragbare Sauerstoffkonzentratoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für tragbare Sauerstoffkonzentratoren Market Drivers
- 3.3 Markt für tragbare Sauerstoffkonzentratoren Market Restraints & Challenges
- 3.4 Markt für tragbare Sauerstoffkonzentratoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für tragbare Sauerstoffkonzentratoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für tragbare Sauerstoffkonzentratoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für tragbare Sauerstoffkonzentratoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für tragbare Sauerstoffkonzentratoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für tragbare Sauerstoffkonzentratoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für tragbare Sauerstoffkonzentratoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für tragbare Sauerstoffkonzentratoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für tragbare Sauerstoffkonzentratoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für tragbare Sauerstoffkonzentratoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für tragbare Sauerstoffkonzentratoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für tragbare Sauerstoffkonzentratoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für tragbare Sauerstoffkonzentratoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für tragbare Sauerstoffkonzentratoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für tragbare Sauerstoffkonzentratoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für tragbare Sauerstoffkonzentratoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für tragbare Sauerstoffkonzentratoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für tragbare Sauerstoffkonzentratoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für tragbare Sauerstoffkonzentratoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für tragbare Sauerstoffkonzentratoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
