
Marktübersicht
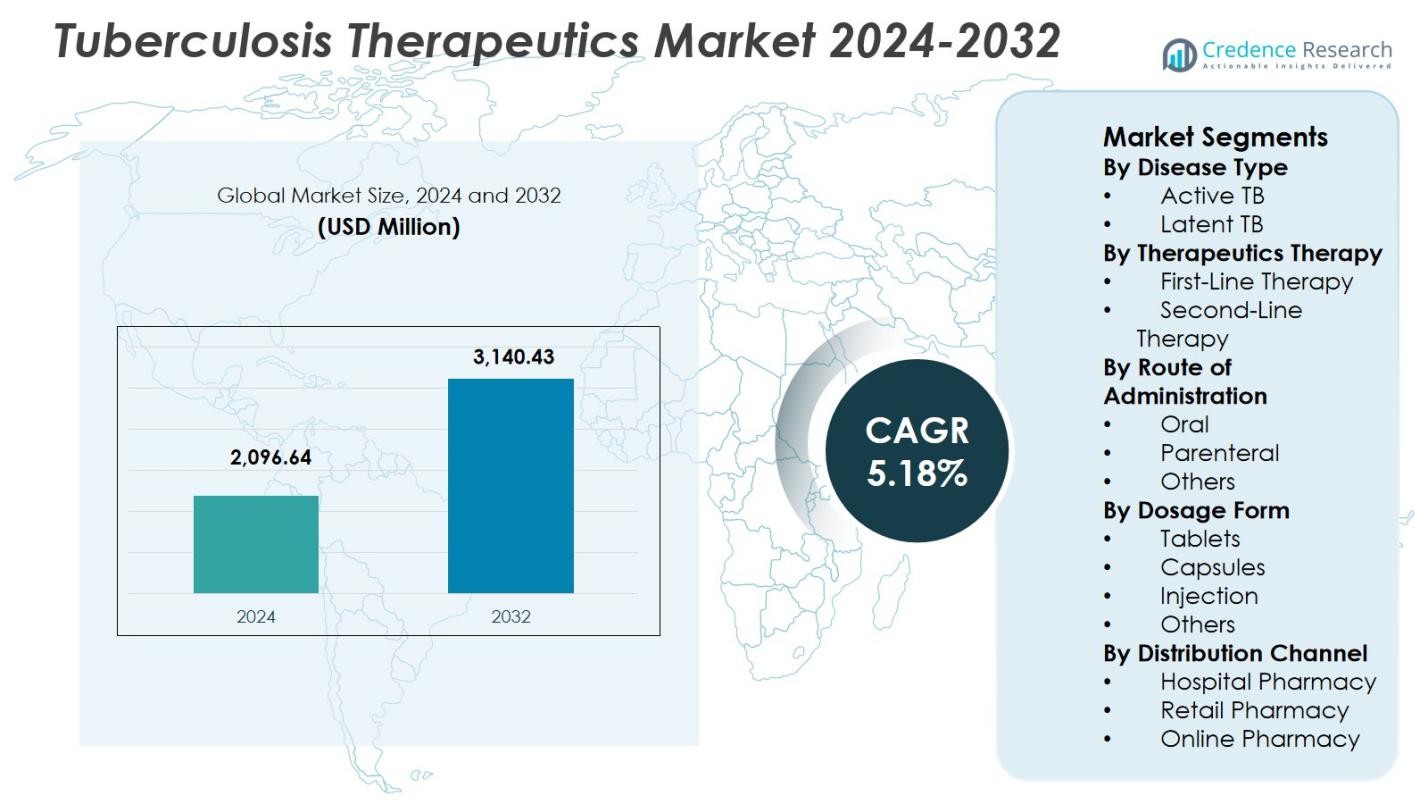
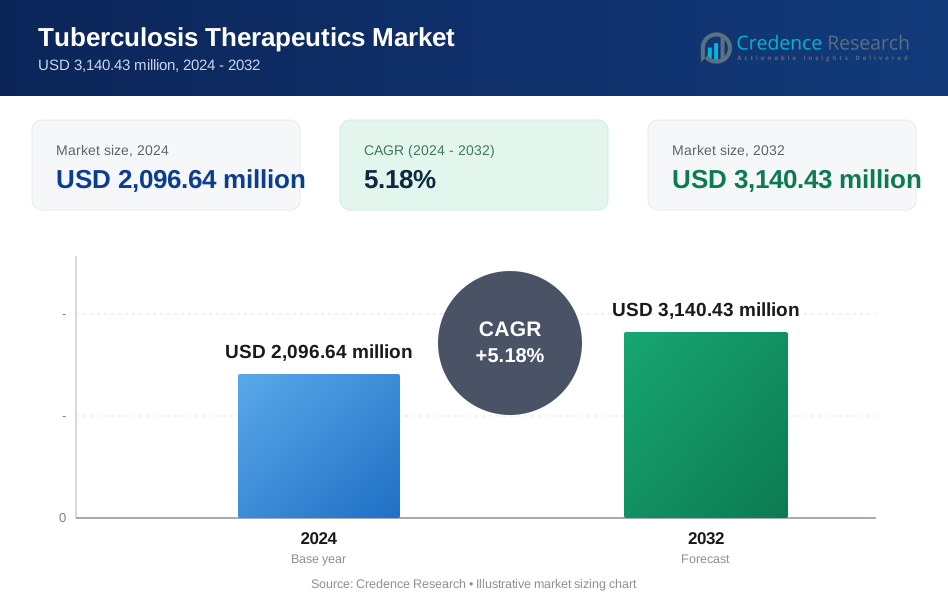
Die Marktgröße für Tuberkulose-Therapeutika wurde im Jahr 2024 auf 2.096,64 Millionen USD geschätzt und soll bis 2032 3.140,43 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 5,18 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Tuberkulose-Therapeutika 2024 | 2.096,64 Millionen USD |
| Markt für Tuberkulose-Therapeutika, CAGR | 5,18 % |
| Marktgröße für Tuberkulose-Therapeutika 2032 | 3.140,43 Millionen USD |
Der Markt für Tuberkulose-Therapeutika umfasst führende Akteure wie Pfizer Inc., Sanofi, Johnson & Johnson Services Inc., Bayer Health Care, Otsuka Pharmaceutical Co., Ltd., Lupin, Macleods Pharmaceuticals Ltd., Mylan N.V., Eli Lilly and Company und Aventis Pharmaceuticals Limited, die alle zu Fortschritten in den Behandlungsportfolios der ersten und zweiten Linie beitragen. Diese Unternehmen konzentrieren sich darauf, die Wirksamkeit von Medikamenten zu verbessern, Fixdosis-Kombinationen zu entwickeln und den Zugang durch Partnerschaften im öffentlichen Gesundheitswesen zu erweitern. Regional führte der asiatisch-pazifische Raum den Markt für Tuberkulose-Therapeutika mit einem Anteil von 42,7 % im Jahr 2024 an, angetrieben durch die höchste globale TB-Belastung, starke Regierungsprogramme und die weit verbreitete Verfügbarkeit wesentlicher Therapien in Ländern mit hoher Inzidenz.
Markteinblicke
- Der Markt für Tuberkulose-Therapeutika erreichte 2024 2.096,64 Millionen USD und soll mit einer CAGR von 5,18 % wachsen, angetrieben durch steigende Nachfrage nach Behandlungen und erweiterte Zugangsprogramme.
- Das Marktwachstum wird durch starke, von der Regierung geführte TB-Eliminierungsinitiativen, eine hohe Prävalenz aktiver TB mit einem Anteil von 74,6 % und den umfangreichen Einsatz von Erstlinientherapien mit einem Anteil von 68,9 % unterstützt.
- Zu den wichtigsten Trends gehören der zunehmende Fokus auf das Management von medikamentenresistenter TB, die Einführung von Fixdosis-Kombinationen und der Wandel hin zu patientenzentrierten und digital unterstützten Behandlungsmodellen.
- Große Akteure wie Pfizer Inc., Sanofi, Johnson & Johnson Services Inc., Bayer Health Care und Otsuka Pharmaceutical stärken ihre Marktpräsenz durch verbesserte Formulierungen und breitere Vertriebspartnerschaften.
- Der asiatisch-pazifische Raum führte den Markt mit einem Anteil von 42,7 % im Jahr 2024 an, gefolgt vom Nahen Osten & Afrika mit 21,3 %; orale Therapien dominierten mit einem Anteil von 82,3 % aufgrund der einfachen Verabreichung und des hohen Adhärenzpotenzials.
Analyse der Marktsegmentierung:
Nach Krankheitsart:
Der Markt für Tuberkulose-Therapeutika nach Krankheitsart wird von aktiver TB angeführt, die 2024 einen Marktanteil von 74,6 % ausmachte. Diese Dominanz wird durch die hohe globale Belastung durch aktive Tuberkulose, obligatorische Behandlungsprotokolle und starke, von der Regierung geführte TB-Kontrollprogramme angetrieben. Aktive TB erfordert eine sofortige und langanhaltende pharmakologische Intervention, um die Übertragung zu verhindern, was die anhaltende Nachfrage nach Medikamenten unterstützt. Höhere Diagnosequoten, breiterer Zugang zu Erstlinienmedikamenten und finanzielle Unterstützung durch Gesundheitsbehörden stärken die Führungsposition des Segments weiter. Im Gegensatz dazu bleibt die Akzeptanz der Behandlung von latenter TB aufgrund asymptomatischer Präsentation und begrenzter Screening-Abdeckung geringer.
- Zum Beispiel ging Lupin, der weltweit größte Anbieter von Erstlinien-Anti-TB-Medikamenten, im September 2021 eine Partnerschaft mit der TB Alliance ein, um ein neues Regime für hochresistente TB zu kommerzialisieren und den Zugang in etwa 140 Ländern mit hoher Belastung zu verbessern.
Nach therapeutischer Therapie:
Nach therapeutischer Therapie dominierte die Erstlinientherapie den Markt für Tuberkulose-Therapeutika mit einem Marktanteil von 68,9 % im Jahr 2024. Das Segment profitiert von etablierten klinischen Richtlinien, die Regime auf Basis von Rifampicin, Isoniazid, Ethambutol und Pyrazinamid als Standardversorgung empfehlen. Die starke Vertrautheit der Ärzte, niedrigere Behandlungskosten und die breite Verfügbarkeit durch nationale TB-Programme unterstützen die hohe Nutzung. Festdosiskombinationen und verbesserte Adhärenzstrategien stärken die Akzeptanz der Erstlinientherapie weiter. Die Zweitlinientherapie bleibt auf medikamentenresistente TB-Fälle beschränkt, eingeschränkt durch höhere Toxizität, längere Behandlungsdauer und erhöhten Überwachungsbedarf.
- Zum Beispiel bietet Sandoz Rimstar 4FDC-Tabletten an, die 150 mg Rifampicin, 75 mg Isoniazid, 400 mg Pyrazinamid und 275 mg Ethambutolhydrochlorid enthalten und mit den von der WHO empfohlenen Dosierungen für die Intensivphase übereinstimmen.
Nach Verabreichungsweg:
Der Markt für Tuberkulose-Therapeutika nach Verabreichungsweg wird von der oralen Therapie dominiert, die 2024 einen Marktanteil von 82,3 % hält. Orale Formulierungen bleiben die bevorzugte Option aufgrund der einfachen Verabreichung, Eignung für Langzeitbehandlungen und Kompatibilität mit ambulanten Pflegemodellen. Nationale TB-Eliminierungsprogramme priorisieren orale Regime, um die Adhärenz zu verbessern und die Krankenhauskosten zu senken. Festdosierte orale Kombinationen vereinfachen auch die Dosierung und verbessern die Compliance. Parenterale Therapien sind hauptsächlich für schwere oder medikamentenresistente Fälle reserviert, während andere Verabreichungswege aufgrund von Komplexität und höherem Bedarf an Gesundheitsressourcen begrenzt eingesetzt werden.
Wichtiger Wachstumstreiber
Steigende globale Tuberkulose-Belastung
Der Markt für Tuberkulose-Therapeutika wächst weiterhin aufgrund der anhaltenden globalen Belastung durch Tuberkulose, insbesondere in Entwicklungs- und bevölkerungsreichen Regionen. Hohe Übertragungsraten, verzögerte Diagnosen und erhöhte Anfälligkeit unter immungeschwächten Bevölkerungsgruppen intensivieren die Nachfrage nach Behandlungen. Die obligatorische Behandlung aktiver TB-Fälle unter den Gesundheitsvorschriften gewährleistet einen stetigen therapeutischen Verbrauch. Kontinuierliche Screening-Initiativen und erweiterter Zugang zur Versorgung stärken die Medikamentennutzung weiter und positionieren die Krankheitsprävalenz als primären und langfristigen Wachstumskatalysator für den Markt.
- Zum Beispiel erhielt Johnson & Johnson 2024 die traditionelle Zulassung der US-amerikanischen FDA für SIRTURO (Bedaquilin) als Teil einer Kombinationstherapie für pulmonale TB, die gegen Rifampicin und Isoniazid resistent ist, bei Erwachsenen und pädiatrischen Patienten ab 5 Jahren mit einem Gewicht von mindestens 15 kg.
Starke Regierungs- und NGO-gestützte Behandlungsprogramme
Umfangreiche Beteiligung von Regierungs- und Nichtregierungsorganisationen fördert das Wachstum des Marktes für Tuberkulose-Therapeutika. Nationale TB-Eliminierungsprogramme priorisieren den universellen Zugang zu Behandlungen durch kostenlose oder subventionierte Arzneimittelverteilung. Zentralisierte Beschaffung und umfangreiche öffentliche Finanzierung verbessern die Verfügbarkeit wesentlicher Therapien im gesamten öffentlichen Gesundheitssystem. Diese Initiativen betonen auch die Einhaltung und Überwachung der Behandlung, was die anhaltende Nachfrage nach TB-Therapeutika sicherstellt und die langfristige Marktstabilität stärkt.
- Zum Beispiel bietet das indische Nationale TB-Eliminierungsprogramm (NTEP) landesweit allen TB-Patienten kostenlose Diagnosen und qualitätsgesicherte Medikamente an, zusammen mit der Nikshay Poshan Yojana (NPY), die während der Behandlungsdauer finanzielle Unterstützung von ₹1.000 pro Monat für Ernährung bereitstellt.
Fortschritte in TB-Behandlungsregimen
Laufende Verbesserungen der Tuberkulose-Behandlungsregimen unterstützen den Markt für Tuberkulose-Therapeutika erheblich. Kürzere Behandlungsdauern, optimierte Dosierungspläne und Fixdosis-Kombinationen verbessern die Patientencompliance und therapeutische Ergebnisse. Aktualisierte klinische Leitlinien, die die verbesserte Wirksamkeit und Sicherheit von Medikamenten widerspiegeln, erhöhen das Vertrauen der Ärzte in die Behandlungsprotokolle. Diese Fortschritte reduzieren Rückfallraten und stärken die Akzeptanz sowohl bei medikamentensensiblen als auch bei resistenten TB-Fällen.
Wichtiger Trend & Gelegenheit
Zunehmender Fokus auf medikamentenresistente Tuberkulose
Steigende Fälle von multiresistenter und extrem medikamentenresistenter TB schaffen bedeutende Chancen im Markt für Tuberkulose-Therapeutika. Gesundheitssysteme erweitern die Resistenztests und priorisieren fortschrittliche Behandlungsregimen für resistente Stämme. Die Einbeziehung von Zweitlinien- und neuen Therapien in nationale Leitlinien unterstützt eine höhere Akzeptanz. Dieser Trend treibt die Nachfrage nach spezialisierten Therapeutika an und stärkt das Marktpotenzial in Regionen mit wachsender antimikrobieller Resistenz.
- Zum Beispiel erteilte die TB Alliance 2021 Lupin Limited eine nicht-exklusive Lizenz zur Herstellung von Pretomanid als Teil des Drei-Medikamenten-BPaL-Regimens für hochresistente TB. Lupin plant, dies in etwa 140 Ländern, einschließlich Hochlastgebieten, zu kommerzialisieren, um den Zugang zu neuen Therapien zu verbessern.
Verschiebung hin zu patientenzentrierten Behandlungsmodellen
Der Markt für Tuberkulose-Therapeutika erlebt eine Verschiebung hin zu patientenzentrierten Pflegeansätzen, die auf die Verbesserung der Compliance und des Behandlungserfolgs abzielen. Vereinfachte orale Regimen, ambulant basierte Therapie und digitale Unterstützungssysteme zur Einhaltung der Behandlung erhöhen den Komfort für Patienten. Die Behandlung auf Gemeindeebene reduziert die Belastung des Gesundheitssystems und verbessert die Kontinuität der Versorgung. Diese Modelle schaffen Chancen für Therapien, die auf Benutzerfreundlichkeit und langfristige Compliance ausgerichtet sind.
- Zum Beispiel integrierte die Behandlung mit Bedaquilin (SIRTURO) von Johnson & Johnson für MDR-TB eine elektronische Dosisüberwachung wie Wisepill-Geräte, was bei HIV-koinfizierten Patienten eine mittlere Adhärenz von 97 % über sechs Monate ergab.
Zentrale Herausforderung
Verlängerte Behandlungsdauer und Adhärenzprobleme
Die lange Behandlungsdauer bleibt eine kritische Herausforderung im Markt für Tuberkulose-Therapeutika. Standard-TB-Regime erfordern monatelange ununterbrochene Therapie, was zu Adhärenzschwierigkeiten und erhöhten Abbruchraten führt. Schlechte Compliance trägt zu Behandlungsversagen und Resistenzentwicklung bei. Gesundheitssysteme stehen vor anhaltenden Herausforderungen bei der Patientenverfolgung und Nachsorge, insbesondere in ressourcenbeschränkten Umgebungen, was die Gesamteffektivität der Behandlung einschränkt. Eine verlängerte Behandlung erhöht auch die Gesundheitskosten und die Belastung der Patienten, verschärft sozioökonomische Barrieren und belastet öffentliche Gesundheitsprogramme, die versuchen, globale TB-Eliminierungsziele zu erreichen.
Arzneimittelbedingte Toxizität und Sicherheitsbedenken
Nebenwirkungen im Zusammenhang mit TB-Medikamenten stellen erhebliche Herausforderungen für den Markt für Tuberkulose-Therapeutika dar. Häufige Nebenwirkungen, einschließlich Leberschäden und neurologischer Komplikationen, können zu Dosisanpassungen oder Therapieabbrüchen führen. Diese Sicherheitsbedenken erhöhen den Überwachungsbedarf und die Gesundheitskosten. Das Management der Arzneimittelverträglichkeit bleibt entscheidend, um eine nachhaltige Patientenadhärenz sicherzustellen und langfristige therapeutische Ergebnisse zu verbessern, insbesondere bei gefährdeten Bevölkerungsgruppen mit Komorbiditäten und eingeschränktem Zugang zu spezialisierter klinischer Überwachung.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 einen Marktanteil von 14,6 % aus, angetrieben durch eine starke diagnostische Infrastruktur, hohe Behandlungsadhärenz und nachhaltige öffentliche Gesundheitsfinanzierung. Die USA führen die Region mit fortschrittlichen Überwachungsprogrammen und konsistenten Investitionen in TB-Kontrollinitiativen an, die auf Hochrisikopopulationen wie Einwanderer und immungeschwächte Personen abzielen. Die weit verbreitete Verfügbarkeit von Erst- und Zweitlinienregimen, gepaart mit aktiver Überwachung von arzneimittelresistenten Fällen, unterstützt eine stabile Nachfrage. Der anhaltende Schwerpunkt auf der Einführung präventiver Therapien stärkt den Beitrag der Region zum Markt für Tuberkulose-Therapeutika weiter.
Europa
Europa hielt 2024 einen Marktanteil von 9,0 %, unterstützt durch gut etablierte Gesundheitssysteme und strukturierte nationale TB-Eliminierungspolitiken. Osteuropa trägt erheblich bei, da dort eine höhere Inzidenz von multiresistenter TB vorliegt, was die verstärkte Nutzung spezialisierter Arzneimittelregime antreibt. Die Region profitiert von koordinierten öffentlichen Gesundheitsprogrammen, obligatorischer Berichterstattung und verbessertem Zugang zu fortschrittlichen Therapeutika. Investitionen in schnelle Diagnostik und gemeindebasierte Behandlungsmodelle verbessern die Patientenergebnisse. Gemeinsame Initiativen zwischen den EU-Mitgliedstaaten fördern die Harmonisierung der Überwachung und stärken die regionalen Fähigkeiten im TB-Management.
Asien-Pazifik
Asien-Pazifik dominierte den Markt für Tuberkulose-Therapeutika mit einem Marktanteil von 42,7 % im Jahr 2024, angetrieben durch die weltweit höchste TB-Belastung in Ländern wie Indien, China, Indonesien und den Philippinen. Von der Regierung geführte großangelegte TB-Behandlungsprogramme, erweiterte Screening-Abdeckung und kostenlose Arzneimittelverteilungssysteme fördern den therapeutischen Verbrauch. Die hohe Prävalenz von aktiver TB und die steigende Erkennung von arzneimittelresistenten Stämmen beschleunigen die Nachfrage nach vielfältigen Behandlungsregimen weiter. Internationale Finanzierungspartnerschaften und ein breiterer Zugang zu Fixdosis-Kombinationen stärken den regionalen Fortschritt in Richtung TB-Eliminierungsziele.
Lateinamerika
Lateinamerika machte 2024 einen Marktanteil von 12,4 % aus, unterstützt durch erweiterte öffentliche Gesundheitsbemühungen und einen verstärkten Fokus auf die Verbesserung der Behandlungsadhärenz. Länder wie Brasilien und Peru führen die regionale TB-Kontrolle aufgrund umfassender nationaler Programme und verbesserter diagnostischer Zugänge an. Wachsende Urbanisierung und sozioökonomische Disparitäten treiben weiterhin die Inzidenz von aktiver TB an und erhalten die therapeutische Nachfrage. Die Stärkung der Lieferketten und die Einführung von WHO-empfohlenen Regimen verbessern die Behandlungskontinuität. Die schrittweise Integration digitaler Adhärenztechnologien wird voraussichtlich die langfristigen Behandlungsergebnisse verbessern.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 einen Marktanteil von 21,3 %, was auf eine hohe Krankheitsprävalenz, begrenzten Zugang zur Gesundheitsversorgung in ländlichen Gebieten und steigende Fälle von arzneimittelresistenter TB zurückzuführen ist. Subsahara-Afrika bleibt ein wichtiger Beitrag aufgrund von TB-HIV-Koinfektionsraten und anhaltender Abhängigkeit von durch Spender unterstützten Behandlungsinitiativen. Die Ausweitung von Behandlungsprogrammen auf Gemeindeebene und die erhöhte Verfügbarkeit von Erstlinientherapien unterstützen das Marktwachstum. Internationale Gesundheitspartnerschaften verbessern weiterhin die diagnostische Kapazität, obwohl Ressourcenbeschränkungen und Behandlungsunterbrechungen weiterhin kritische Herausforderungen darstellen, die die therapeutische Wirksamkeit beeinträchtigen.
Marktsegmentierungen:
Nach Krankheitstyp
- Aktive TB
- Latente TB
Nach Therapeutika-Therapie
- Erstlinientherapie
- Zweitlinientherapie
Nach Verabreichungsweg
- Oral
- Parenteral
- Andere
Nach Darreichungsform
- Tabletten
- Kapseln
- Injektion
- Andere
Nach Vertriebskanal
- Krankenhausapotheke
- Einzelhandelsapotheke
- Online-Apotheke
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Tuberkulose-Therapeutika umfasst Schlüsselakteure wie Sanofi, Pfizer Inc., Johnson & Johnson Services Inc., Bayer HealthCare, Otsuka Pharmaceutical, Mylan N.V., Lupin, Macleods Pharmaceuticals Ltd., Eli Lilly and Company und Aventis Pharmaceuticals Limited. Diese Unternehmen stärken aktiv ihre Präsenz durch kontinuierliche Verbesserung der Erst- und Zweitlinien-Behandlungsportfolios, strategische Kooperationen mit Gesundheitsprogrammen und Teilnahme an globalen TB-Medikamentenbeschaffungsinitiativen. Führende Hersteller priorisieren die Entwicklung von Fixkombinationen, verbesserten oralen Formulierungen und Therapien zur Behandlung von medikamentenresistenter Tuberkulose, um den sich entwickelnden klinischen Bedürfnissen gerecht zu werden. Partnerschaften mit Regierungsbehörden und gemeinnützigen Organisationen ermöglichen die breite Verteilung essentieller TB-Medikamente in Regionen mit hoher Belastung. Darüber hinaus stärken laufende Investitionen in Forschung, die auf kürzere Behandlungsdauern, verbesserte Sicherheitsprofile und nächste Generationen von Regimen abzielen, die Positionen der Akteure auf dem globalen Markt und unterstützen langfristige Bemühungen zur Eliminierung von Tuberkulose.
Analyse der Hauptakteure
- Pfizer Inc.
- Lupin
- Bayer Health Care
- Otsuka Pharmaceutical Co., Ltd.
- Macleods Pharmaceuticals Ltd.
- Johnson & Johnson Services, Inc.
- Sanofi
- Mylan N.V.
- Eli Lilly and Company
- Aventis Pharmaceuticals Limited
Jüngste Entwicklungen
- Im Juni 2025 erhielt Lupin Limited die Genehmigung des Expertengremiums der Central Drugs Standard Control Organization (CDSCO) zur Einführung seiner Isoniazid-Dispersible-Tabletten zur Behandlung von Tuberkulose.
- Im November 2025 gab AN2 Therapeutics eine Forschungskollaboration mit GSK bekannt, um borbasierte LeuRS-Inhibitoren zur Bekämpfung von Tuberkulose voranzutreiben, unterstützt durch zusätzliche Mittel der Gates Foundation zur Beschleunigung der Entwicklung neuartiger TB-Therapien.
- Im November 2025 gab Otsuka Pharmaceutical Co. Ltd. die ersten Teilnehmer bekannt, die in die Phase-3-QUANTUM-TB-Studie für seinen Prüfstoff Quabodepistat zur Behandlung von multiresistenter pulmonaler Tuberkulose aufgenommen wurden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Krankheitstyp, therapeutischer Therapie, Verabreichungsweg, Darreichungsform, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich zunehmend auf kürzere, effektivere Behandlungsregime verlagern, um die Patientenadhärenz und -ergebnisse zu verbessern.
- Die Einführung von Fixdosis-Kombinationen wird weiter zunehmen, da Gesundheitssysteme vereinfachte Dosierungen und eine reduzierte Tablettenbelastung priorisieren.
- Das Management von medikamentenresistenter TB wird stärker in den Fokus rücken und die Nachfrage nach fortschrittlichen Zweitlinien- und neuartigen Therapeutika antreiben.
- Regierungen werden nationale Initiativen zur TB-Eliminierung ausweiten und die Abdeckung von Screening, Diagnose und Behandlung stärken.
- Digitale Adhärenztechnologien werden eine größere Rolle bei der Überwachung und Unterstützung der Langzeittherapie-Compliance spielen.
- Öffentlich-private Partnerschaften werden intensiviert, um einen erschwinglichen Zugang zu essenziellen TB-Medikamenten in Regionen mit hoher Belastung sicherzustellen.
- Investitionen in die Forschung nach neuen TB-Arzneimittelkandidaten werden beschleunigt, mit dem Ziel, die Sicherheit zu verbessern und die Toxizität zu reduzieren.
- Die Einführung präventiver Therapien wird sich unter Hochrisikopopulationen ausweiten und eine langfristige Reduzierung der TB-Inzidenz unterstützen.
- Die Integration von gemeindebasierten Behandlungsmodellen wird die Kontinuität der Versorgung stärken und Behandlungsunterbrechungen reduzieren.
- Globale Finanzierung und die Angleichung der Gesundheitspolitik bleiben entscheidend, um Fortschritte in Richtung der Ziele zur Eliminierung der Tuberkulose aufrechtzuerhalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Tuberkulose-Therapeutika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tuberkulose-Therapeutika voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Tuberkulose-Therapeutika hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Tuberkulose-Therapeutika antreiben?
Wer sind die führenden Unternehmen im Markt für Tuberkulose-Therapeutika?
Welche Region hatte 2024 den größten Anteil am Markt für Tuberkulose-Therapeutika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Tuberkulose-Therapeutika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Tuberkulose-Therapeutika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,096.64 million → 2032: USD 3,140.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Tuberkulose-Therapeutika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Tuberkulose-Therapeutika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Tuberkulose-Therapeutika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Tuberkulose-Therapeutika Market Drivers
- 3.3 Markt für Tuberkulose-Therapeutika Market Restraints & Challenges
- 3.4 Markt für Tuberkulose-Therapeutika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Tuberkulose-Therapeutika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Tuberkulose-Therapeutika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Tuberkulose-Therapeutika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Tuberkulose-Therapeutika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Tuberkulose-Therapeutika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Tuberkulose-Therapeutika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Tuberkulose-Therapeutika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Tuberkulose-Therapeutika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Tuberkulose-Therapeutika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Tuberkulose-Therapeutika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Tuberkulose-Therapeutika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Tuberkulose-Therapeutika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Tuberkulose-Therapeutika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Tuberkulose-Therapeutika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Tuberkulose-Therapeutika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Tuberkulose-Therapeutika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Tuberkulose-Therapeutika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Tuberkulose-Therapeutika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Tuberkulose-Therapeutika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
