
Marktübersicht
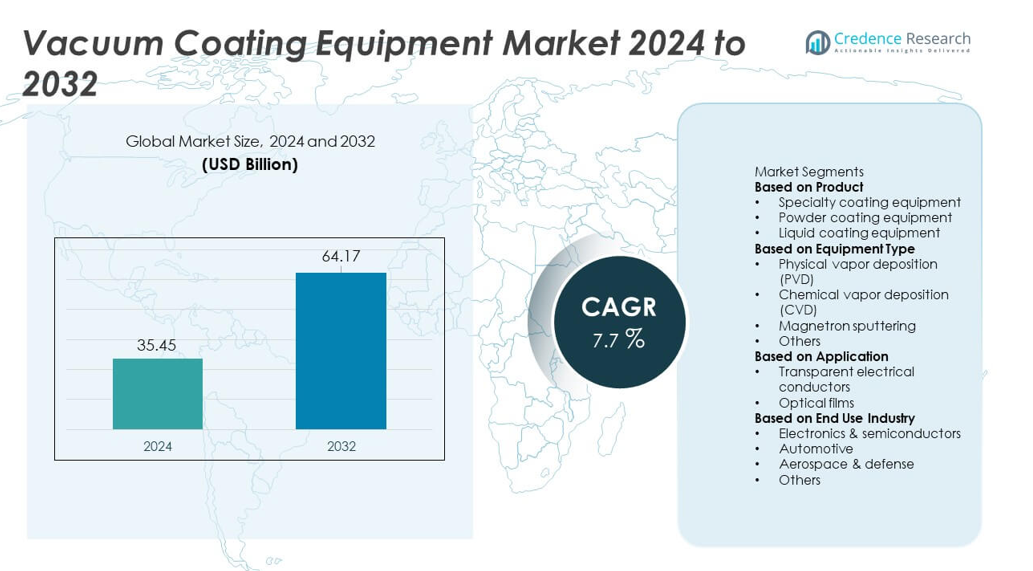
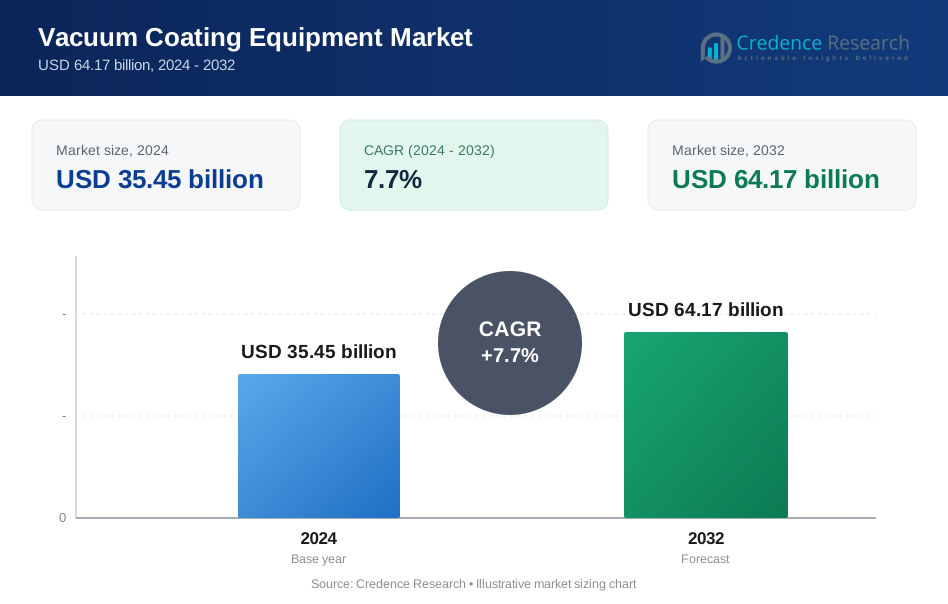
Der Markt für Vakuumbeschichtungsanlagen erreichte im Jahr 2024 35,45 Milliarden USD und wird voraussichtlich bis 2032 64,17 Milliarden USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 7,7 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Vakuumbeschichtungsanlagen 2024 | 35,45 Milliarden USD |
| Markt für Vakuumbeschichtungsanlagen, CAGR | 7,7 % |
| Marktgröße für Vakuumbeschichtungsanlagen 2032 | 64,17 Milliarden USD |
Der Markt für Vakuumbeschichtungsanlagen wird von großen Akteuren wie Applied Materials, Lam Research, ASM International, Oerlikon Balzers, Canon Tokki, AIXTRON, Bühler Group, Jusung Engineering, Kurt J. Lesker Company und CVD Equipment Corporation geprägt. Diese Unternehmen stärken ihre Position durch fortschrittliche PVD-, CVD- und Sputtertechnologien, die die Halbleiterfertigung, optische Filme und leistungsstarke Industriebeschichtungen unterstützen. Nordamerika führt den globalen Markt mit einem Anteil von 34 % an, angetrieben durch starke Investitionen in Halbleiter und die schnelle Einführung von Automatisierung. Der asiatisch-pazifische Raum folgt dicht mit einem Anteil von 30 %, unterstützt durch die großflächige Elektronik- und Displayfertigung, was ihn zu einem wichtigen Wachstumszentrum für führende Geräteanbieter macht.
Markteinblicke
- Der Markt für Vakuumbeschichtungsanlagen erreichte 2024 35,45 Milliarden USD und wird bis 2032 mit einer CAGR von 7,7 % wachsen.
- Starke Nachfrage aus den Bereichen Halbleiter und Elektronik unterstützt die Marktexpansion, wobei Spezialbeschichtungsanlagen einen Anteil von 42 % halten und PVD die führende Geräteart mit einem Anteil von 46 % ist.
- Steigende Trends bei fortschrittlichen optischen Filmen, intelligenter Fertigung und präziser Dünnschichtabscheidung fördern die Akzeptanz in Displays, Solar-PV und Automobilkomponenten.
- Der Wettbewerb verschärft sich, da wichtige Akteure PVD-, CVD- und Sputtertechnologien verbessern und gleichzeitig Automatisierung und leistungsstarke Beschichtungsfähigkeiten ausbauen.
- Nordamerika führt mit einem Anteil von 34 %, Asien-Pazifik folgt mit 30 % und Europa hält 28 %, während transparente elektrische Leiter mit einem Anteil von 58 % die Anwendungen auf den globalen Märkten dominieren.
Marktsegmentierungsanalyse:
Nach Produkt
Spezialbeschichtungsanlagen halten mit einem Anteil von 42 % die dominierende Position im Produktsegment. Die Nachfrage steigt aufgrund ihrer Verwendung in Elektronik, medizinischen Geräten und Automobilkomponenten, die präzise Dünnschichtschichten benötigen. Pulverbeschichtungsanlagen wachsen, da Hersteller langlebige Oberflächen für Metallteile suchen. Flüssigbeschichtungsanlagen unterstützen Industrien, die flexible, kostengünstige Oberflächenbehandlungen benötigen. Das Wachstum in allen Kategorien wird durch die höhere Akzeptanz fortschrittlicher Beschichtungen angetrieben, die die Verschleißfestigkeit, Energieeffizienz und Produktlebensdauer verbessern. Die steigende Produktion von Unterhaltungselektronik und EV-Komponenten stärkt die Nachfrage nach Spezialsystemen weiter.
- Zum Beispiel erhöhte Applied Materials seine Präzisionsbeschichtungskapazität mit weltweit installierten Endura-Plattformen, wobei jede Plattform verschiedene Prozessmodule für fortschrittliches Dünnschicht-Engineering ermöglicht.
Nach Gerätetyp
Physikalische Gasphasenabscheidung (PVD) führt dieses Segment mit einem Anteil von 46% an, unterstützt durch ihren starken Einsatz in Halbleitern, Solarzellen und Hochleistungswerkzeugen. PVD bietet gleichmäßige Beschichtungen, starke Haftung und geringere Umweltbelastung, was eine breitere Akzeptanz in der Präzisionsfertigung antreibt. Chemische Gasphasenabscheidung (CVD) expandiert, da Chip-Hersteller fortschrittliche Knoten skalieren und optische Firmen die Beschichtungsleistung verbessern. Magnetron-Sputtern zieht Nachfrage für großflächige Beschichtungen in Displays und Architekturglas an. Das Wachstum in diesem Segment wird durch steigende Investitionen in Mikroelektronik, erneuerbare Technologien und fortschrittliches Material-Engineering angetrieben.
- Zum Beispiel stärkte AIXTRON den CVD-Einsatz mit mehreren G10-SiC-Systemen, die an Leistungshalbleiterhersteller geliefert wurden, wobei jedes System die Hochtemperaturepitaxie unterstützt.
Nach Anwendung
Transparente elektrische Leiter dominieren das Anwendungssegment mit einem Anteil von 58%, unterstützt durch starke Nachfrage in Displays, Touchpanels und Photovoltaikmodulen. Diese Leiter benötigen hochwertige vakuumabscheidende Filme, die Klarheit und Leitfähigkeit bieten, was zu Ausrüstungsaufrüstungen führt. Optische Filme wachsen, da AR/VR-Geräte, Automobil-HUDs und Kameramodule Mehrschichtbeschichtungen übernehmen, um Helligkeit und Haltbarkeit zu verbessern. Das Marktwachstum in beiden Bereichen wird durch die steigende Produktion von Unterhaltungselektronik, die Erweiterung der intelligenten Display-Technologie und den Vorstoß zu energieeffizienten beschichteten Materialien in industriellen Sektoren angetrieben.
Wichtige Wachstumsfaktoren
Steigende Nachfrage aus der Elektronik- und Halbleiterfertigung
Der Elektronik- und Halbleitersektor treibt das Hauptwachstum an, da Hersteller die Produktion von Smartphones, Sensoren, Mikrochips und Displays erhöhen. Vakuumbeschichtungssysteme unterstützen die Dünnschichtabscheidung mit hoher Präzision und ermöglichen eine bessere Geräteleistung und Haltbarkeit. Fortschrittliche Knoten, Miniaturisierung und höhere Wafer-Durchsätze stärken den Bedarf an PVD-, CVD- und Sputteranlagen. Das Wachstum bei 5G-Geräten, EV-Leistungselektronik und intelligenten Geräten erweitert die Nachfrage nach beschichteten Oberflächen mit starker Haftung und elektrischer Stabilität weiter. Dieser Anstieg der Elektronikausgabe drängt die Hersteller weiterhin, in schnellere, sauberere und zuverlässigere Vakuumbeschichtungstechnologien zu investieren.
- Zum Beispiel erweiterte Lam Research die Fähigkeit für fortschrittliche Knoten durch Ätz- und Abscheidungswerkzeuge, die sub-10-nm-Strukturen in mehr als 75 globalen Halbleiteranlagen unterstützen.
Erweiterung der erneuerbaren Energien und Solar-PV-Beschichtungen
Die Entwicklung erneuerbarer Energien steigert die Nachfrage nach Ausrüstung, da Solarzellenhersteller hocheffiziente Beschichtungen für Leiter und optische Schichten übernehmen. Dünnschichtabscheidung verbessert die Lichtabsorption, reduziert die Reflexion und verbessert die langfristige Modulleistung. Vakuumbeschichtungssysteme unterstützen großflächige Beschichtungen, die für moderne PV-Linien erforderlich sind. Das Wachstum bei Solarinstallationen im Versorgungsmaßstab, Dachsystemen und energielagerungsbezogenen Komponenten erweitert die Einführung fortschrittlicher Beschichtungstechnologien. Regierungen fördern Investitionen in saubere Energie, was Hersteller dazu veranlasst, Produktionslinien mit hochpräzisen Beschichtungsanlagen aufzurüsten, die für Solarzellen der nächsten Generation und energieeffiziente optische Strukturen maßgeschneidert sind.
- Zum Beispiel steigerte Meyer Burger die Leistung von Solarzellen mithilfe von Vakuumabscheidungswerkzeugen, die Produktionsraten von über 600 MW pro Linie unterstützen.
Zunehmende Nutzung in Automobil- und Industrieanwendungen
Die Automobil- und Industriesektoren erhöhen die Verwendung von vakuumbeschichteten Teilen, um die Verschleißfestigkeit, thermische Stabilität und Korrosionsschutz zu verbessern. EV-Komponenten, Motorteile, Beleuchtungsmodule und optische Sensoren verlassen sich häufig auf PVD- oder gesputterte Beschichtungen, um Effizienz und Lebensdauer zu steigern. Industriemaschinen und Schneidwerkzeuge verwenden harte Beschichtungen, um die Leistung unter hoher Belastung zu verbessern. Die steigende Nachfrage nach leichten Materialien und fortschrittlicher Oberflächentechnik verstärkt den Bedarf an langlebigen Dünnfilmen. Diese Veränderungen in den Produktionsstandards treiben Hersteller dazu, Investitionen in zuverlässige Vakuumbeschichtungssysteme in verschiedenen Endverbraucherindustrien auszuweiten.
Wichtige Trends & Chancen
Übergang zu intelligenter Fertigung und Automatisierung
Ein klarer Trend zeichnet sich ab, da Hersteller Automatisierung, digitale Überwachung und KI-basierte Prozesskontrolle in Beschichtungsanlagen übernehmen. Intelligente Vakuumsysteme verbessern die Zykluszeit, Genauigkeit und Qualitätskonsistenz durch Echtzeit-Feedback und vorausschauende Wartung. Die Integration mit Industrie 4.0-Plattformen hilft, Gasfluss, Temperatur und Filmdicke zu optimieren. Dieser Wandel schafft Chancen für Ausrüstungsanbieter, die vernetzte, softwaregesteuerte Beschichtungssysteme anbieten. Branchen, die geringere Ausfallzeiten und bessere Produktivität anstreben, wählen zunehmend automatisierte Abscheideplattformen, was Raum für innovative, sensorgestützte Vakuumbeschichtungslösungen eröffnet.
- Zum Beispiel erweiterte Oerlikon Balzers die digitale Beschichtung mit Linien, die täglich große Mengen an Schneidwerkzeugen mithilfe automatisierter Ladesysteme und robotergestützter Prozessautomatisierung verarbeiten.
Steigende Nachfrage nach fortschrittlichen optischen und funktionalen Filmen
Der zunehmende Einsatz von AR/VR-Geräten, hochauflösenden Displays und autonomen Fahrzeugsensoren steigert die Nachfrage nach optischen Beschichtungen mit hoher Präzision. Vakuumabscheidung ermöglicht Antireflexschichten, Spiegelbeschichtungen, Schutzfilme und leitfähige Filme, die Leistung und visuelle Klarheit verbessern. Das Wachstum bei Smart Glass, Beleuchtung und Lasersystemen erweitert die Möglichkeiten für fortschrittliche funktionale Filme. Unternehmen investieren in neue Sputter- und CVD-Technologien, um strengere Anforderungen an Gleichmäßigkeit und Haltbarkeit zu erfüllen. Dieser Trend schafft großes Potenzial für Anbieter, die hochpräzise Ausrüstung für aufstrebende optische und photonische Anwendungen liefern.
- Zum Beispiel stärkte Canon Tokki die OLED-Ausrüstungsfähigkeit mit Abscheidesystemen, die Substratgrößen von 730×920 mm für hochauflösende Displays unterstützen.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Wartungsanforderungen
Vakuumbeschichtungssysteme erfordern erhebliche Kapitalinvestitionen, was die Einführung bei kleinen und mittelständischen Herstellern einschränkt. Der Bedarf an kontrollierten Umgebungen, hochreinen Materialien und fortschrittlicher Automatisierung erhöht die Einrichtungskosten. Die Wartungskosten steigen aufgrund komplexer Hardware, Vakuumpumpen und Präzisionskomponenten, die frei von Verunreinigungen bleiben müssen. Diese finanziellen Belastungen verlangsamen die Aufrüstung und Erweiterung der Ausrüstung für kostenempfindliche Branchen. Hersteller verzögern häufig Modernisierungszyklen, was eine Herausforderung für Anbieter darstellt, die Installationen skalieren und neuere Beschichtungstechnologien fördern möchten.
Technische Komplexität und Fachkräftemangel
Der Betrieb fortschrittlicher Vakuumbeschichtungssysteme erfordert qualifizierte Techniker, die Prozessparameter, das Verhalten von Dünnschichten und die Kalibrierung der Ausrüstung verstehen. Ein Mangel an ausgebildetem Personal verzögert die Produktion, erhöht Ausfallzeiten und beeinträchtigt die Beschichtungsqualität. Komplexe Prozesse wie Mehrschichtabscheidung, temperaturempfindliche Behandlung und Echtzeitüberwachung erfordern Fachwissen, das vielen Einrichtungen fehlt. Da Beschichtungsanwendungen in den Bereichen Elektronik, Automobil und Optik zunehmen, wird diese Qualifikationslücke zu einem Hindernis für eine effiziente Umsetzung. Unternehmen müssen in Schulungen und Prozessautomatisierung investieren, um betriebliche Herausforderungen zu überwinden.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Vakuumbeschichtungsanlagen mit einem Anteil von 34 % an, unterstützt durch die starke Nachfrage aus der Halbleiterfertigung, der Luft- und Raumfahrt sowie der Herstellung fortschrittlicher Elektronik. Die Region profitiert von hohen Investitionen in die Chipproduktion, Dünnschicht-Solartechnologie und optische Beschichtungsanlagen. US-Unternehmen erweitern PVD- und CVD-Kapazitäten, um den steigenden Bedarf an EV-Komponenten, medizinischen Geräten und Verteidigungsanwendungen zu decken. Starke F&E-Aktivitäten und die frühe Einführung von Automatisierung stärken das Wachstum. Die Expansion von Rechenzentren und Technologien der nächsten Generation für Displays treibt die Aufrüstung von Geräten weiter voran und positioniert Nordamerika als wichtigen Knotenpunkt für hochpräzise Beschichtungstechnologien.
Europa
Europa hält einen Marktanteil von 28 %, angetrieben durch die starke Einführung von Vakuumbeschichtungssystemen in den Bereichen Automobil, Optik und erneuerbare Energien. Deutschland, Frankreich und das Vereinigte Königreich investieren in fortschrittliche Beschichtungstechnologien, um die Elektromobilität, industrielle Werkzeuge und hochwertige optische Komponenten zu unterstützen. Das Wachstum bei architektonischen Glasbeschichtungen und der Solar-PV-Herstellung stärkt die regionale Nachfrage. Strenge Nachhaltigkeitsvorschriften fördern den Einsatz energieeffizienter Beschichtungsverfahren und emissionsarmer Systeme. Die Zusammenarbeit zwischen Forschungsinstituten und Industrieunternehmen unterstützt Innovationen und macht Europa zu einem bedeutenden Markt für Hochleistungs-Dünnschichtabscheidungsanlagen.
Asien-Pazifik
Asien-Pazifik hält einen Anteil von 30 %, angetrieben durch die rasche Expansion der Elektronik-, Halbleiter- und Displayfertigung. China, Japan, Südkorea und Taiwan führen Investitionen in Vakuumabscheidungssysteme für die Chipfertigung, OLED-Displays und optische Filme an. Starkes Wachstum in der EV-Produktion und der Photovoltaik-Herstellung fördert die Einführung von PVD-, CVD- und Magnetron-Sputter-Technologien. Vorteile der Massenfertigung und staatlich unterstützte Industrieprogramme beschleunigen die Marktexpansion. Die wachsende Nachfrage nach Smartphones, intelligenten Wearables und fortschrittlichen Sensoren in der Region verstärkt den Bedarf an Präzisionsbeschichtungen und macht Asien-Pazifik zum am schnellsten wachsenden Zentrum für Vakuumbeschichtungsanlagen.
Lateinamerika
Lateinamerika hält einen Anteil von 5 %, unterstützt durch den steigenden Einsatz von Vakuumbeschichtungsanlagen in Automobilkomponenten, Industriemaschinen und architektonischem Glas. Brasilien und Mexiko führen die regionale Nachfrage an, da Hersteller Dünnschichttechnologien einführen, um die Produktbeständigkeit und Effizienz zu verbessern. Das Wachstum bei erneuerbaren Energieinstallationen und der Elektronikmontage erhöht ebenfalls die Einführung funktionaler Beschichtungen. Allerdings verlangsamen begrenzte inländische Produktionskapazitäten und hohe Investitionskosten die Einführungsraten. Die fortgesetzte Expansion der industriellen Automatisierung und die Verbesserung der Fertigungsinfrastruktur schaffen Chancen für zukünftige Geräteaufrüstungen in wichtigen Branchen der Region.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika macht einen Anteil von 3 % aus, angetrieben durch die zunehmende Akzeptanz in den Bereichen Solarenergie, Industriemaschinen und Hochleistungsbeschichtungsanwendungen. Steigende Investitionen in Solarparks in den VAE, Saudi-Arabien und Südafrika steigern die Nachfrage nach vakuumaufgetragenen optischen und Schutzfolien. Die Region setzt auch Beschichtungssysteme für Öl- und Gaswerkzeuge, Architekturglas und medizinische Geräte ein. Eine begrenzte lokale Fertigungskapazität verlangsamt die breitere Marktdurchdringung, aber laufende Diversifizierungsbemühungen und Infrastrukturentwicklungen unterstützen ein allmähliches Wachstum. Der zunehmende Fokus auf energieeffiziente Technologien schafft weiterhin langfristige Chancen.
Marktsegmentierungen:
Nach Produkt
- Spezialbeschichtungsanlagen
- Pulverbeschichtungsanlagen
- Flüssigbeschichtungsanlagen
Nach Anlagentyp
- Physikalische Gasphasenabscheidung (PVD)
- Chemische Gasphasenabscheidung (CVD)
- Magnetronsputtern
- Andere
Nach Anwendung
- Transparente elektrische Leiter
- Optische Filme
Nach Endverbraucherindustrie
- Elektronik & Halbleiter
- Automobilindustrie
- Luft- und Raumfahrt & Verteidigung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Vakuumbeschichtungsanlagen umfasst führende Akteure wie Applied Materials, Lam Research, ASM International, Oerlikon Balzers, Canon Tokki, AIXTRON, Bühler Group, Jusung Engineering, Kurt J. Lesker Company und CVD Equipment Corporation. Diese Unternehmen konkurrieren durch Technologie-Upgrades, breitere Produktportfolios und die Expansion in wachstumsstarke Branchen wie Halbleiter, optische Beschichtungen und erneuerbare Energien. Die Firmen konzentrieren sich darauf, PVD-, CVD- und Sputtersysteme zu verbessern, um strenge Fertigungsstandards in den Elektronik- und Automobilsektoren zu erfüllen. Strategische Partnerschaften mit Display-Herstellern, Chip-Herstellern und Solar-PV-Produzenten stärken die Marktpräsenz. Viele Akteure investieren in Automatisierung, digitale Überwachung und hochpräzise Prozesskontrolle, um die Leistung und Zuverlässigkeit der Ausrüstung zu verbessern. Kontinuierliche F&E-Bemühungen unterstützen Innovationen in den Bereichen Großflächenbeschichtung, Hartbeschichtungen und fortschrittliche Funktionsfilme, sodass Unternehmen auf die steigende Nachfrage nach effizienten, langlebigen und energieoptimierten Beschichtungslösungen in globalen Lieferketten reagieren können.
Analyse der Hauptakteure
- Lam Research
- Canon Tokki
- ASM International
- Oerlikon Balzers
- Bühler Group
- Jusung Engineering
- Applied Materials
- Kurt J. Lesker Company
- CVD Equipment Corporation
- AIXTRON
Jüngste Entwicklungen
- Im November 2025 führte Oerlikon Balzers INSPIRA Carbon ein, eine neue Beschichtungsplattform, die S3p-Technologie verwendet, um hochwertige Kohlenstoffbeschichtungen mit verbesserter Produktivität zu liefern.
- Im Oktober 2025 brachte Danko Vacuum Technology — ein Akteur im Bereich der Vakuumbeschichtung (PVD) — ein erweitertes Portfolio von PVD-Beschichtungsmaschinen auf den Markt, die für die Elektronik-, Medizin-, Automobil- und Schmuckindustrie bestimmt sind.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Gerätetyp, Anwendung, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Halbleiterhersteller fortschrittliche Knoten skalieren und die Anforderungen an Dünnfilme erhöhen.
- Die Einführung von automatisierten und KI-gestützten Beschichtungssystemen wird in globalen Fabriken zunehmen.
- Die Produktion von Elektrofahrzeugen wird den höheren Einsatz von Hartbeschichtungen für Batterieteile und Leistungselektronik vorantreiben.
- Hersteller von Solar-PV werden Investitionen in hocheffiziente optische und leitfähige Beschichtungen ausweiten.
- AR/VR, Sensoren und intelligente Displays werden die Nachfrage nach präziser optischer Filmbeschichtung steigern.
- Unternehmen werden energieeffiziente Systeme entwickeln, um Nachhaltigkeits- und Niedrigemissionsziele zu erreichen.
- Großflächenbeschichtungsanlagen werden im Bereich Architekturglas und Automobilverglasung an Bedeutung gewinnen.
- Die Integration von Echtzeitüberwachung und vorausschauender Wartung wird die Betriebszeit der Geräte verbessern.
- Strategische Allianzen zwischen Geräteanbietern und Chipherstellern werden Technologie-Upgrades beschleunigen.
- Schwellenmärkte werden Vakuumbeschichtungssysteme übernehmen, da die industrielle Automatisierung und Elektronikkapazität zunimmt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Vakuumbeschichtungsanlagen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Vakuumbeschichtungsanlagen voraussichtlich zwischen 2025 und 2032 wachsen?
Wer sind die wichtigsten Akteure auf dem globalen Markt für Vakuumbeschichtungsanlagen?
Was sind die wichtigsten Markttreiber der Vakuumbeschichtungsgeräteindustrie?
Welche Region hatte 2024 den größten Anteil am Markt für Vakuumbeschichtungsanlagen?
Welches Marktsegment für Vakuumbeschichtungsanlagen hatte 2024 den größten Anteil?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Vakuumbeschichtungsanlagen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Vakuumbeschichtungsanlagen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 35.45 billion → 2032: USD 64.17 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Vakuumbeschichtungsanlagen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Vakuumbeschichtungsanlagen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Vakuumbeschichtungsanlagen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Vakuumbeschichtungsanlagen Market Drivers
- 3.3 Markt für Vakuumbeschichtungsanlagen Market Restraints & Challenges
- 3.4 Markt für Vakuumbeschichtungsanlagen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Vakuumbeschichtungsanlagen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Vakuumbeschichtungsanlagen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Vakuumbeschichtungsanlagen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Vakuumbeschichtungsanlagen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Vakuumbeschichtungsanlagen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Vakuumbeschichtungsanlagen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Vakuumbeschichtungsanlagen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Vakuumbeschichtungsanlagen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Vakuumbeschichtungsanlagen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Vakuumbeschichtungsanlagen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Vakuumbeschichtungsanlagen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Vakuumbeschichtungsanlagen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Vakuumbeschichtungsanlagen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Vakuumbeschichtungsanlagen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Vakuumbeschichtungsanlagen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Vakuumbeschichtungsanlagen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Vakuumbeschichtungsanlagen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Vakuumbeschichtungsanlagen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Vakuumbeschichtungsanlagen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
