
Marktübersicht
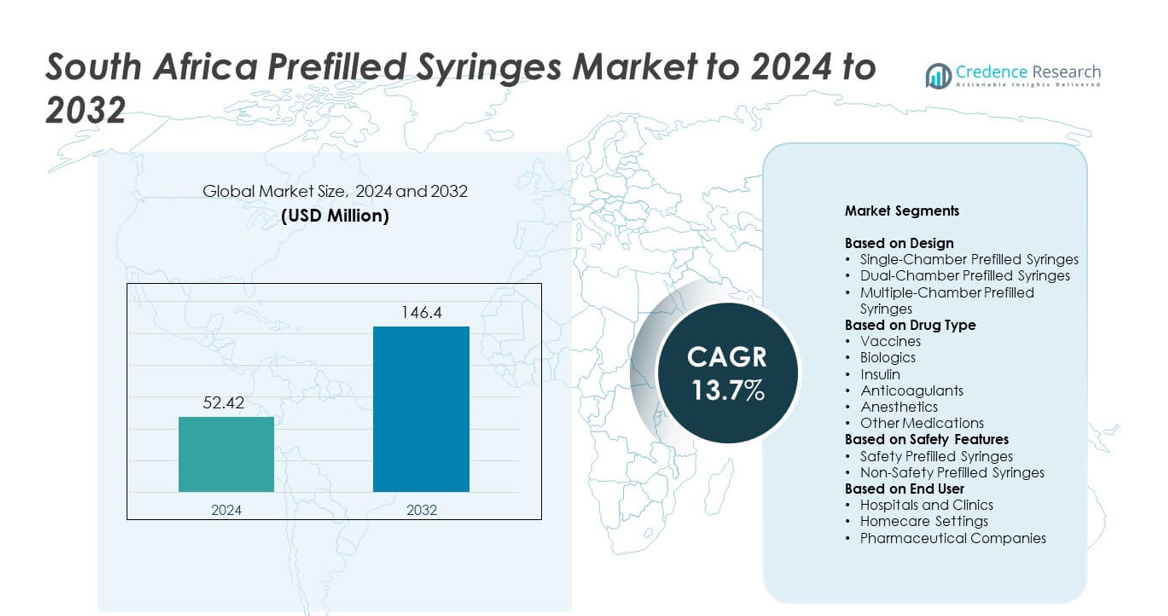
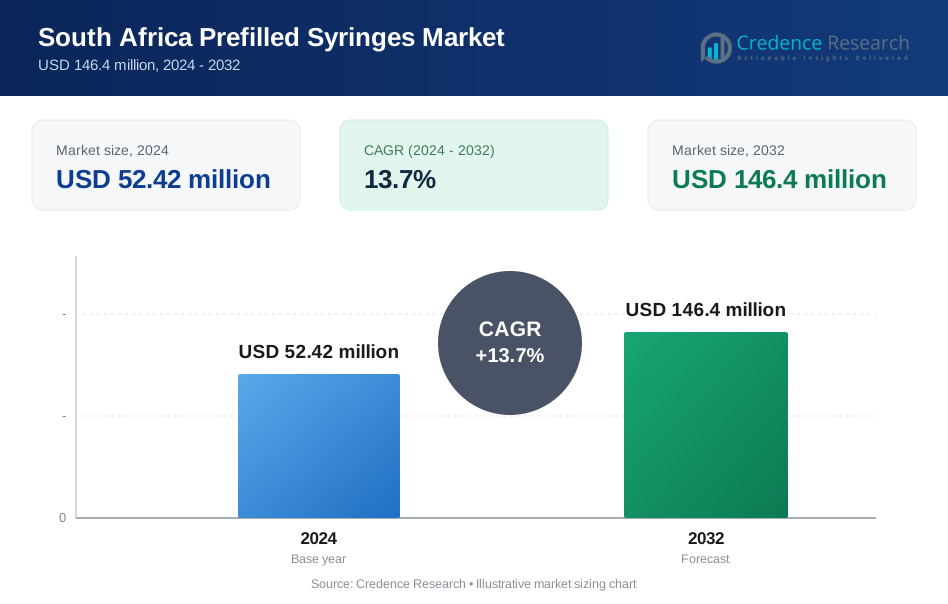
Der Markt für vorgefüllte Spritzen in Südafrika wurde im Jahr 2024 mit 52,42 Millionen USD bewertet und wird voraussichtlich bis 2032 146,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,7 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für vorgefüllte Spritzen in Südafrika 2024 | 52,42 Millionen USD |
| Markt für vorgefüllte Spritzen in Südafrika, CAGR | 13,7% |
| Marktgröße für vorgefüllte Spritzen in Südafrika 2032 | 146,4 Millionen USD |
Der Markt für vorgefüllte Spritzen in Südafrika wird von führenden Unternehmen wie SCHOTT Pharma, Ypsomed AG, Owen Mumford Ltd., Terumo Corporation, Aptar Pharma, Wirthwein Medical, Gerresheimer AG, SHL Medical, Nipro Corporation, West Pharmaceutical Services, Inc. und BD (Becton, Dickinson and Company) geprägt. Diese Akteure stärken den Markt durch sicherere Injektionstechnologien, stärkere Lieferketten und breitere Unterstützung für die Bereitstellung von Biologika und Impfstoffen. Gauteng bleibt die führende Region aufgrund seiner starken Gesundheitsinfrastruktur, hohen Patientenzahlen und fortschrittlichen Krankenhausnetzwerke. Die Provinzen Western Cape und KwaZulu-Natal folgen mit stetigem Wachstum, unterstützt durch steigende Bedürfnisse bei der Behandlung chronischer Krankheiten und die zunehmende Akzeptanz von gebrauchsfertigen Injektionssystemen.
Markteinblicke
- Der Markt für vorgefüllte Spritzen in Südafrika erreichte 2024 52,42 Millionen USD und wird voraussichtlich bis 2032 146,4 Millionen USD erreichen, mit einem CAGR von 13,7 %.
- Das Wachstum wird durch die zunehmende Nutzung von gebrauchsfertigen Spritzen, die steigende Akzeptanz von Biologika und die höhere Nachfrage aus Impfprogrammen in öffentlichen und privaten Gesundheitseinrichtungen angetrieben.
- Zu den wichtigsten Trends gehören eine breitere Akzeptanz von sicherheitsgeprüften Spritzen, zunehmende Selbstverabreichung bei chronischen Therapien und eine wachsende Präferenz für Einkammerformate, die 2024 einen dominanten Anteil von 72 % hielten.
- Die Wettbewerbslandschaft wird gestärkt, da große Hersteller die sterile Produktion ausbauen, Sicherheitsmechanismen verbessern und die Vertriebskapazitäten vertiefen, um die steigende Nachfrage von Krankenhäusern und Kliniken zu decken.
- Gauteng hält den größten regionalen Anteil aufgrund fortschrittlicher Gesundheitsnetzwerke, gefolgt von Western Cape und KwaZulu-Natal mit stetigem Wachstum, unterstützt durch starke Bedürfnisse bei der Behandlung chronischer Krankheiten und die zunehmende Nutzung impfstoffgetriebener Anwendungen.
Analyse der Marktsegmentierung:
Nach Design
Einzelkammer-Fertigspritzen dominierten den Markt für Fertigspritzen in Südafrika im Jahr 2024 mit einem Anteil von etwa 72%. Die Nachfrage blieb stark, da diese Formate routinemäßige Injektionen für Impfstoffe, Biologika und chronische Therapien unterstützen. Gesundheitsdienstleister bevorzugten Einzelkammer-Designs aufgrund der einfachen Handhabung, der geringen Vorbereitungszeit und des reduzierten Kontaminationsrisikos. Die breitere Einführung in öffentlichen Impfprogrammen und im Management chronischer Krankheiten trug zur Stärkung der Führungsposition bei. Zwei- und Mehrkammerformate wuchsen in einem stetigen Tempo, da Spezialmedikamente und lyophilisierte Formulierungen in Krankenhäusern und Kliniken expandierten.
- Zum Beispiel stellt BD jährlich über 3 Milliarden vorfüllbare Spritzen für injizierbare Therapien her.
Nach Medikamententyp
Impfstoffe hielten im Jahr 2024 mit einem Anteil von fast 38% die führende Position im Markt für Fertigspritzen in Südafrika. Starke staatliche Impfkampagnen und eine höhere Akzeptanz injizierbarer Präventionstherapien unterstützten diese Führung. Biologika expandierten ebenfalls, da in Südafrika vermehrt Rezepte für Autoimmun- und Onkologiebehandlungen ausgestellt wurden. Insulin und Antikoagulantien gewannen an Dynamik mit der wachsenden Basis von Diabetes- und Herz-Kreislauf-Patienten. Die breitere Präferenz von Krankenhäusern für gebrauchsfertige Formate bei Anästhetika und anderen Medikamenten verstärkte das Wachstum der Kategorie weiter.
- Zum Beispiel erhöht die Querétaro-Erweiterung von Gerresheimer die Kapazität für mehrere 100 Millionen gebrauchsfertige Glasspritzen pro Jahr für injizierbare Biopharmazeutika.
Nach Sicherheitsmerkmalen
Sicherheitsspritzen machten im Jahr 2024 etwa 61% des Anteils aus und blieben das dominierende Segment. Die Nachfrage stieg, da Krankenhäuser und Kliniken sicherere Injektionsgeräte einführten, um Nadelstichverletzungen zu reduzieren und Arbeitssicherheitsnormen zu erfüllen. Die steigende Präferenz für manipulationssichere und zurückziehbare Nadel-Formate unterstützte ebenfalls die starke Nachfrage. Nicht-sichere Fertigspritzen bedienten weiterhin kostenempfindliche Umgebungen, wuchsen jedoch langsamer aufgrund von Compliance-Druck und dem breiteren Übergang zu sicherheitsorientierten Lösungen im gesamten Gesundheitsnetzwerk Südafrikas.
Wichtige Wachstumstreiber
Steigender Trend zu gebrauchsfertigen injizierbaren Darreichungsformen
Südafrika erlebt einen starken Übergang zu gebrauchsfertigen injizierbaren Formaten, da Krankenhäuser und Kliniken darauf abzielen, Vorbereitungsschritte und Kontaminationsrisiken zu reduzieren. Fertigspritzen unterstützen eine schnellere Verabreichung und verbessern die Dosierungsgenauigkeit bei Impfstoffen, Biologika und chronischen Therapien. Wachsende Arbeitsbelastungen im Gesundheitswesen und steigende Patientenzahlen drängen Anbieter dazu, Geräte einzuführen, die die Handhabungszeit reduzieren. Von der Regierung geleitete Impf- und chronische Krankheitsprogramme stärken die Nachfrage weiter, da Einweg-Fertigspritzen die Sicherheit und Effizienz des Arbeitsablaufs sowohl in öffentlichen als auch privaten Gesundheitseinrichtungen verbessern.
- Zum Beispiel ermöglichen SCHOTT Pharma Produkte weltweit durchschnittlich mehr als 25.000 Injektionen pro Minute.
Erweiterung von Biologika und Behandlungen chronischer Krankheiten
Der Anstieg biologischer Therapien für Autoimmunerkrankungen, Krebsbehandlungen und langfristige Behandlungsbedarfe hat die Abhängigkeit von Fertigspritzen in ganz Südafrika erhöht. Fertigformate gewährleisten Stabilität und Dosierungspräzision für empfindliche biologische Medikamente, was eine breitere klinische Nutzung unterstützt. Die wachsende Belastung durch Diabetes, Bluthochdruck und Herz-Kreislauf-Erkrankungen treibt ebenfalls die Einführung gebrauchsfertiger Injektionslösungen voran. Da sich die Behandlungsregime in Richtung langfristiger ambulanter Versorgung verschieben, beschleunigt sich die Nachfrage nach benutzerfreundlichen, selbstinjektionsbereiten Systemen sowohl bei Patienten als auch bei Gesundheitsdienstleistern weiterhin.
- Zum Beispiel erweitert Terumos Einrichtung in Yamaguchi ihre Kapazität für vorgefüllte Spritzen-CDMO, sodass sie das 3,5-fache des Niveaus von 2016 erreicht.
Steigender Fokus auf Injektionssicherheit und Vermeidung von Nadelstichverletzungen
Gesundheitseinrichtungen priorisieren sicherere Injektionssysteme, um Nadelstichverletzungen und Kontaminationsereignisse zu reduzieren. Sicherheitsgefertigte vorgefüllte Spritzen mit einziehbaren Nadeln und manipulationssicheren Merkmalen gewinnen schnell an Bedeutung, unterstützt durch strengere Arbeitssicherheitsnormen. Krankenhäuser bevorzugen Geräte, die das Verletzungsrisiko für das Personal senken und die Sterilität bei der Medikamentenhandhabung verbessern. Das wachsende Bewusstsein für Infektionsprävention und verbesserte klinische Ergebnisse hat die breitere Einführung von Sicherheits-vorgefüllten Spritzen gefördert, ihre Führungsrolle auf dem Markt gestärkt und kontinuierliche Produktinnovationen unterstützt.
Wichtige Trends & Chancen
Steigende Nutzung von vorgefüllten Spritzen in Impfprogrammen
Der Ausbau des Immunisierungsrahmens in Südafrika hat die Nutzung von vorgefüllten Spritzen für eine schnellere, sicherere und konsistentere Impfstoffverabreichung gefördert. Öffentliche Gesundheitsbehörden bevorzugen standardisierte, gebrauchsfertige Optionen, die Massenimpfungen vereinfachen. Vorgefüllte Systeme verbessern auch die Dosierungsgenauigkeit und reduzieren Verschwendung, was sie ideal für großvolumige Kampagnen macht. Da neue Impfstoffe in den nationalen Plan aufgenommen werden und die Nutzung im privaten Gesundheitswesen zunimmt, erweitern sich die Chancen für Hersteller, hochwertige, sterile vorgefüllte Formate zu liefern, die auf großangelegte Immunisierungsbedürfnisse zugeschnitten sind.
- Zum Beispiel ist das globale Expansionsprogramm von Aptar Pharma darauf ausgelegt, jährlich über 10 Milliarden injizierbare Komponenten zu liefern.
Wachsende Akzeptanz von Selbstverabreichung und häuslicher Gesundheitsversorgung
Die Selbstinjektion hat zugenommen, da Patienten mit chronischen Krankheiten eine bequeme Behandlung zu Hause suchen. Vorgefüllte Spritzen ermöglichen eine einfache, präzise Dosierung ohne Vorbereitung, was die Therapietreue bei Langzeittherapien wie Insulin, Antikoagulantien und Biologika unterstützt. Der Ausbau von häuslichen Pflegediensten und der steigende Fokus auf Patientenkomfort schaffen starke Chancen für intuitive, patientenzentrierte Spritzendesigns. Hersteller führen ergonomische, sicherheitsorientierte und vorab gemessene Formate ein, die sowohl für Heimanwender als auch für ambulante Dienste attraktiv sind und die Marktreichweite in ganz Südafrika erweitern.
- Zum Beispiel plant Haselmeier, übernommen von Sulzer, den Verkauf seiner Selbstinjektionsgeräte innerhalb von 5 Jahren zu verdoppeln.
Wichtige Herausforderungen
Regulatorische Compliance und Druck bei der Qualitätssicherung
Hersteller stehen vor strengen regulatorischen Anforderungen an Sterilität, Materialverträglichkeit, Arzneimittelkompatibilität und Gerätezverlässigkeit. Die Einhaltung der sich entwickelnden Richtlinien erfordert hohe Investitionen in Tests, Produktionsverbesserungen und Dokumentation. Lokale und importierte Produkte müssen strenge Standards erfüllen, um die sichere Lieferung von Biologika und Impfstoffen zu gewährleisten. Kleinere Anbieter haben oft Schwierigkeiten, diese Erwartungen zu erfüllen, was Expansionsbarrieren schafft. Verzögerungen bei Genehmigungen und Qualitätsprüfungen können die Produktverfügbarkeit verlangsamen und die Gesamtkosten für den Markteintritt erhöhen.
Hohe Produktionskosten und Preisbeschränkungen
Vorgefüllte Spritzen erfordern fortschrittliche Füll-, Sterilisations- und Qualitätskontrollsysteme, die die Herstellungskosten in die Höhe treiben. Das preissensible Gesundheitsumfeld in Südafrika begrenzt die Möglichkeit, diese Kosten an Krankenhäuser und Patienten weiterzugeben. Importierte Komponenten und schwankende Materialkosten üben zusätzlichen Druck aus. Öffentliche Krankenhäuser entscheiden sich oft für günstigere Optionen, was die Einführung von hochwertigen, sicherheitsgefertigten Spritzen verlangsamt. Diese Kostenschwierigkeiten können die Marktdurchdringung für fortschrittliche Formate einschränken, wodurch die Erschwinglichkeit zu einer wesentlichen Barriere für die breite Akzeptanz wird.
Regionale Analyse
Gauteng
Gauteng führte den Markt für vorgefüllte Spritzen in Südafrika im Jahr 2024 an, dank seines dichten Gesundheitsnetzwerks, der großen Patientenzahl und der Konzentration fortschrittlicher Krankenhäuser und privater Kliniken. Die Provinz setzte vorgefüllte Spritzen weit verbreitet für Impfstoffe, Biologika und Therapien bei chronischen Krankheiten ein, unterstützt durch starke Beschaffungssysteme und höhere Ausgabenkapazität. Die Erweiterung spezialisierter Pflegezentren und die starke Präsenz von Pharmagroßhändlern stärkten die Nachfrage weiter. Die zunehmende Einführung von sicherheitsgeprüften Geräten und hohe Impfaktivitäten prägten weiterhin die Dominanz des Marktes. Gautengs robuste Infrastruktur und kontinuierliche Investitionen hielten die Region an der Spitze der Nutzung vorgefüllter Spritzen.
Westkap
Das Westkap verzeichnete ein starkes Wachstum auf dem Markt, angetrieben durch gut entwickelte Gesundheitsdienste, hohe Belastung durch chronische Krankheiten und starke öffentliche-private Gesundheitszusammenarbeit. Vorgefüllte Spritzen gewannen in großen Krankenhäusern in Kapstadt an Bedeutung, da sie eine verbesserte Dosierungsgenauigkeit, ein reduziertes Kontaminationsrisiko und eine schnellere Verabreichung für Routineimpfungen und Biologika unterstützten. Die Provinz zeigte auch eine steigende Akzeptanz von Behandlungen zu Hause, was die Nachfrage nach gebrauchsfertigen Injektionsformaten erhöhte. Die Erweiterung von Spezialkliniken und der verstärkte Fokus auf Sicherheitsspritzensysteme unterstützten die regionale Dynamik. Das starke Forschungs- und Medizinökosystem des Westkaps zog weiterhin innovationsgetriebene Lieferanten an.
KwaZulu-Natal
KwaZulu-Natal verzeichnete eine steigende Nachfrage nach vorgefüllten Spritzen aufgrund seiner großen öffentlichen Gesundheitsbevölkerung und steigender Impfbedürfnisse. Krankenhäuser in Durban und den umliegenden Bezirken führten gebrauchsfertige Spritzen ein, um die Arbeitsbelastung zu reduzieren, die Injektionssicherheit zu verbessern und Programme zur Behandlung chronischer Krankheiten zu unterstützen. Die höhere Prävalenz von Diabetes, Herz-Kreislauf-Erkrankungen und Infektionskrankheiten erhöhte die Nachfrage nach konsistenten Dosierungslösungen weiter. Öffentliche Gesundheitskampagnen beschleunigten den Einsatz von impfstoffbasierten Spritzen, während private Kliniken die Einführung von Biologika und Langzeittherapien ausweiteten. KwaZulu-Natals verbesserte Lieferkette und wachsender Fokus auf sichere Injektionsgeräte prägten weiterhin die Marktexpansion.
Ostkap
Das Ostkap zeigte eine moderate, aber stetige Einführung von vorgefüllten Spritzen, da Gesundheitseinrichtungen sich darauf konzentrierten, die Medikamentensicherheit zu verbessern und die Vorbereitungszeit für Dosen zu verkürzen. Das Wachstum wurde durch steigende Behandlungsbedürfnisse bei chronischen Krankheiten und laufende Impfinitiativen in städtischen und ländlichen Bezirken angetrieben. Vorgefüllte Formate unterstützten eine bessere Arbeitseffizienz in unterbesetzten Einrichtungen und reduzierten das Risiko von Dosierungsfehlern. Die Erweiterung von Gesundheitsprogrammen der Provinz und schrittweise Infrastrukturverbesserungen halfen, den Zugang zu sterilen Injektionsprodukten zu verbessern. Obwohl die Preissensibilität hoch bleibt, unterstützte das zunehmende Bewusstsein für sicherheitsgeprüfte Spritzen weiterhin die Marktdurchdringung.
Marktsegmentierungen:
Nach Design
- Einkammer-vorgefüllte Spritzen
- Zweikammer-vorgefüllte Spritzen
- Mehrkammer-vorgefüllte Spritzen
Nach Medikamententyp
- Impfstoffe
- Biologika
- Insulin
- Antikoagulanzien
- Anästhetika
- Andere Medikamente
Nach Sicherheitsmerkmalen
- Sicherheits-vorgefüllte Spritzen
- Nicht-Sicherheits-vorgefüllte Spritzen
Nach Endbenutzer
- Krankenhäuser und Kliniken
- Heimpflege-Einstellungen
- Pharmaunternehmen
Nach Geografie
- Gauteng
- Westkap
- KwaZulu-Natal
- Ostkap
Wettbewerbslandschaft
Der Markt für vorgefüllte Spritzen in Südafrika umfasst wichtige Akteure wie SCHOTT Pharma, Ypsomed AG, Owen Mumford Ltd., Terumo Corporation, Aptar Pharma, Wirthwein Medical, Gerresheimer AG, SHL Medical, Nipro Corporation, West Pharmaceutical Services, Inc. und BD (Becton, Dickinson and Company). Diese Unternehmen konkurrieren durch die Erweiterung der Portfolio-Tiefe, die Verbesserung der Gerätesicherheit und die Stärkung der Lieferkapazitäten in öffentlichen und privaten Gesundheitskanälen. Marktteilnehmer konzentrieren sich auf fortschrittliche Materialien, strengere Sterilitätskontrollen und optimierte Fülltechnologien, um die Produktzuverlässigkeit zu verbessern. Investitionen in sicherheitsorientierte Formate, einschließlich Systeme mit Nadel- und Manipulationsschutz, prägen weiterhin die Differenzierung. Unternehmen verbessern auch ihre Vertriebsnetze, um der steigenden Nachfrage aus Impfprogrammen und Behandlungszentren für chronische Krankheiten gerecht zu werden. Lokale Partnerschaften, regulatorische Angleichung und die Erweiterung patientenorientierter Injektionslösungen entwickeln sich zu strategischen Prioritäten. Der wachsende Fokus auf die Nutzung in der häuslichen Pflege und konsistente Beschaffungszyklen intensivieren den Wettbewerb unter den führenden Herstellern weiter.
Analyse der Hauptakteure
- SCHOTT Pharma
- Ypsomed AG
- Owen Mumford Ltd.
- Terumo Corporation
- Aptar Pharma
- Wirthwein Medical
- Gerresheimer AG
- SHL Medical
- Nipro Corporation
- West Pharmaceutical Services, Inc.
- BD (Becton, Dickinson and Company)
Jüngste Entwicklungen
- Im Mai 2023 führte SCHOTT Pharma die SCHOTT TOPPAC® freeze ein, eine vorfüllbare Polymerspritze aus Cycloolefin-Copolymer (COC), die speziell entwickelt wurde, um empfindliche Arzneimittelformulierungen, wie solche auf mRNA-Basis, bei tiefkalten Temperaturen bis zu -100°C sicher zu lagern und zu transportieren.
- Im Jahr 2023 waren die wichtigsten Markteinführungen von BD im Segment Biosciences (BDB) die BD FACSDiscover™ S8 Cell Sorter-Instrumente und das PIVO™ Pro nadelfreie Blutentnahmegerät im Medizinsegment.
- Im Jahr 2023 brachte Wirthwein Medical ein komplettes Set vorfüllbarer Kunststoffspritzen mit Luer-Lock-Verbindung unter dem Markennamen WIM Ject® auf den Markt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Design, Arzneimitteltyp, Sicherheitsmerkmalen, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach sicherheitsoptimierten Fertigspritzen wird steigen, da Krankenhäuser der Verletzungsprävention Priorität einräumen.
- Impfprogramme werden weiterhin den hochvolumigen Einsatz von Ein-Kammer-Fertigformaten vorantreiben.
- Das Wachstum bei Biologika und Therapien für chronische Krankheiten wird die Einführung in privaten Kliniken erweitern.
- Die Selbstverabreichung zu Hause wird die Nachfrage nach benutzerfreundlichen und ergonomischen Spritzendesigns erhöhen.
- Lokale Fertigungsmöglichkeiten werden wachsen, da Lieferanten die Abhängigkeit von Importen reduzieren wollen.
- Automatisierung bei der Befüllung und Verpackung wird die Qualität und Produktionseffizienz verbessern.
- Die Einführung von Fertigspritzen im ländlichen Gesundheitswesen wird mit verbesserten Vertriebsnetzen zunehmen.
- Digitale Tracking- und Serialisierungsfunktionen werden an Bedeutung gewinnen für Sicherheits- und Lieferüberwachung.
- Umweltbedenken werden die Entwicklung von recycelbaren und abfallarmen Spritzenmaterialien fördern.
- Die Zusammenarbeit zwischen öffentlichen Gesundheitsbehörden und privaten Lieferanten wird die Marktexpansion stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für vorgefüllte Spritzen in Südafrika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für vorgefüllte Spritzen in Südafrika zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Arzneimitteltyp-Segment bestimmt die Marktnachfrage nach Fertigspritzen in Südafrika?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Fertigspritzen in Südafrika antreiben?
Wer sind die führenden Unternehmen im Markt für vorgefüllte Spritzen in Südafrika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für vorgefüllte Spritzen in Südafrika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für vorgefüllte Spritzen in Südafrika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 52.42 million → 2032: USD 146.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für vorgefüllte Spritzen in Südafrika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für vorgefüllte Spritzen in Südafrika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für vorgefüllte Spritzen in Südafrika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für vorgefüllte Spritzen in Südafrika Market Drivers
- 3.3 Markt für vorgefüllte Spritzen in Südafrika Market Restraints & Challenges
- 3.4 Markt für vorgefüllte Spritzen in Südafrika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für vorgefüllte Spritzen in Südafrika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für vorgefüllte Spritzen in Südafrika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für vorgefüllte Spritzen in Südafrika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für vorgefüllte Spritzen in Südafrika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für vorgefüllte Spritzen in Südafrika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für vorgefüllte Spritzen in Südafrika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für vorgefüllte Spritzen in Südafrika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für vorgefüllte Spritzen in Südafrika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für vorgefüllte Spritzen in Südafrika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für vorgefüllte Spritzen in Südafrika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für vorgefüllte Spritzen in Südafrika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für vorgefüllte Spritzen in Südafrika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für vorgefüllte Spritzen in Südafrika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für vorgefüllte Spritzen in Südafrika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für vorgefüllte Spritzen in Südafrika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für vorgefüllte Spritzen in Südafrika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für vorgefüllte Spritzen in Südafrika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für vorgefüllte Spritzen in Südafrika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für vorgefüllte Spritzen in Südafrika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
