
Marktübersicht zur Vorhofflimmerchirurgie:
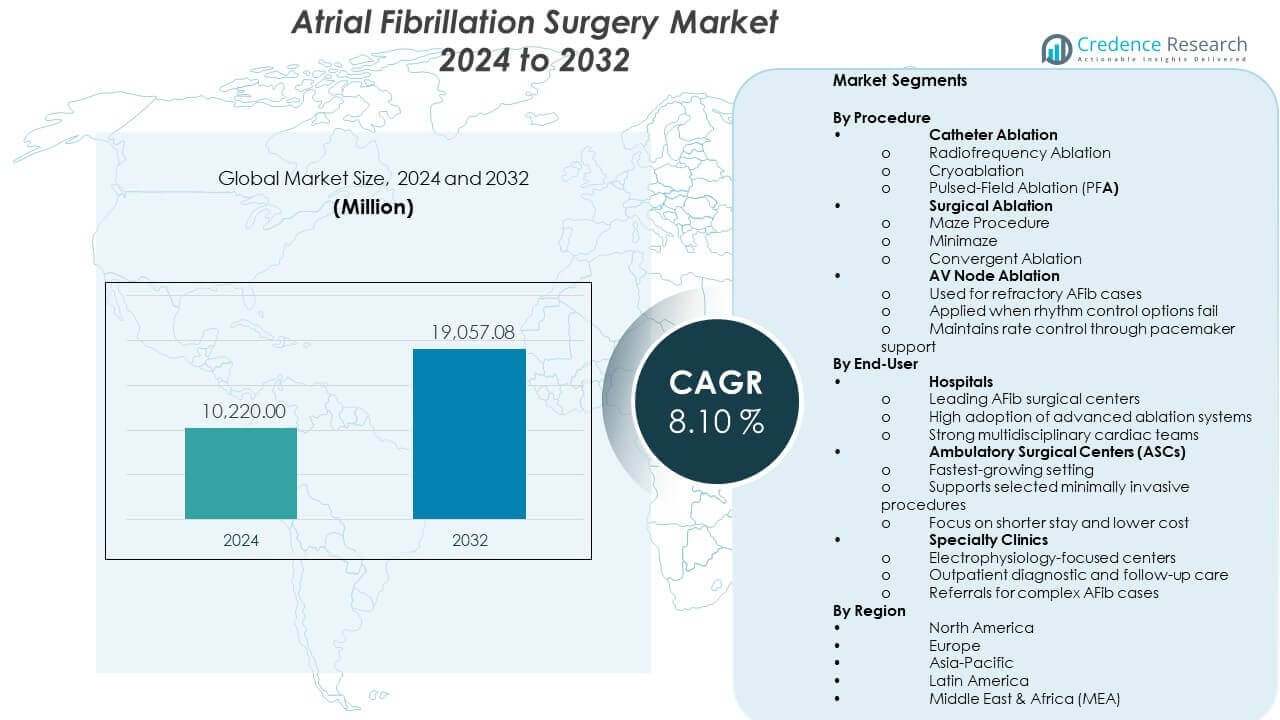
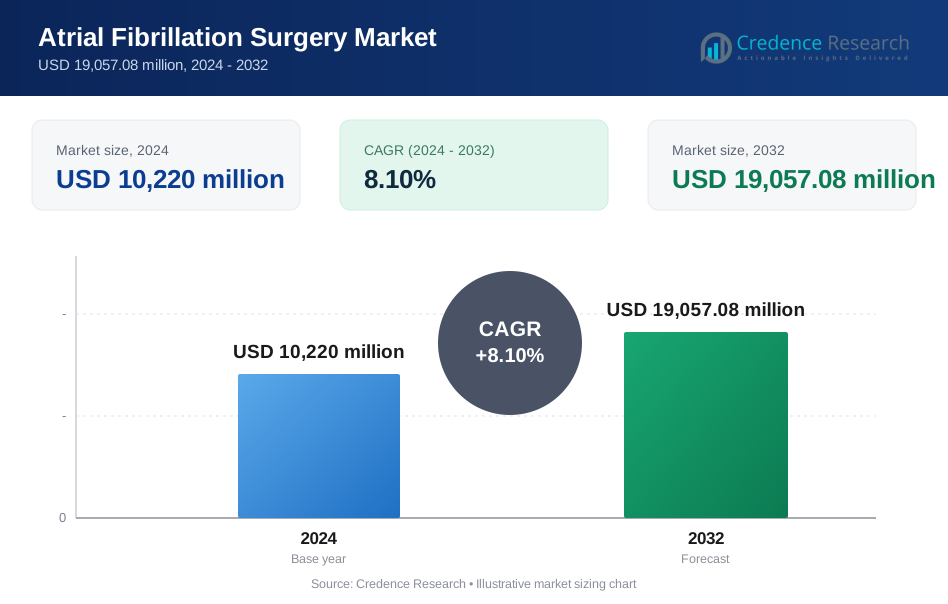
Es wird prognostiziert, dass der Markt für Vorhofflimmerchirurgie von 10.220 Millionen USD im Jahr 2024 auf geschätzte 19.057,08 Millionen USD bis 2032 wachsen wird, mit einer jährlichen Wachstumsrate (CAGR) von 8,10% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße des automatischen Reifendruckkontrollsystems für Kraftfahrzeuge 2024 | 794,01 Millionen USD |
| Markt für automatisches Reifendruckkontrollsystem für Kraftfahrzeuge, CAGR | 9,7% |
| Marktgröße des automatischen Reifendruckkontrollsystems für Kraftfahrzeuge 2032 | 1.665,25 Millionen USD |
Einblicke in den Markt für Vorhofflimmerchirurgie:
- Nordamerika (>30%), Europa (28%) und Asien-Pazifik (22%) dominieren aufgrund fortschrittlicher kardiologischer Infrastruktur, starker klinischer Akzeptanz und wachsender leitliniengesteuerter Behandlungsprogramme, die die AFib-Chirurgie unterstützen.
- Asien-Pazifik (22%) ist die am schnellsten wachsende Region, unterstützt durch große Patientengruppen, steigende Investitionen in die kardiologische Chirurgie und eine erhöhte Verfügbarkeit moderner Ablationsplattformen.
- Katheterablation hält einen Anteil von 60–70%, angetrieben durch die breite klinische Akzeptanz von Radiofrequenz-, Kryoablation- und gepulsten Feldsystemen, die vorhersehbare Rhythmuskorrekturergebnisse liefern.
- Krankenhäuser haben den führenden Endnutzeranteil, unterstützt durch fortschrittliche elektrophysiologische Einheiten, multidisziplinäre Teams und eine starke Fähigkeit, hochentwickelte Ablationstechnologien zu übernehmen.
Markttreiber:
Wachsende Belastung durch Vorhofflimmern treibt die Nachfrage nach fortschrittlichen chirurgischen Eingriffen an
Die steigende globale Inzidenz von AFib verstärkt die Nachfrage nach zuverlässigen Behandlungswegen, die eine rechtzeitige Symptomkontrolle und langfristige Rhythmusstabilität unterstützen. Viele Patienten präsentieren sich früher im Krankheitsverlauf aufgrund erweiterter Screening-Programme in Primärversorgungsnetzwerken. Dies erhöht die Überweisungen für interventionelle Beratung und chirurgische Planung. Krankenhäuser stärken klinische Pfade, die schnellere Diagnosen und eine strukturierte Fallverwaltung fördern. Der Markt für Vorhofflimmerchirurgie profitiert von wachsendem Bewusstsein unter Patienten, die eine effektive Korrektur für persistierende Arrhythmien suchen. Kardiologen verlassen sich auf fortschrittliche Geräte, die das Risiko bei komplexen Arbeitsabläufen reduzieren. Gesundheitssysteme übernehmen standardisierte Behandlungsprotokolle, die die Variabilität zwischen den Zentren verringern. Chirurgen bevorzugen Ansätze, die dauerhafte Ergebnisse schaffen und die Wiedereinweisungsraten senken.
- Zum Beispiel hat das EPi-Sense Guided Coagulation System von AtriCure in der CONVERGE-Studie klinische Wirksamkeit gezeigt und bei 67,7 % der Patienten mit persistierendem oder langanhaltendem persistierendem Vorhofflimmern nach 12 Monaten Nachbeobachtung Freiheit von Vorhofflimmern erreicht.
Zunehmende Akzeptanz minimal-invasiver und hybrider Ablationsverfahren in Herzkliniken
Hybride Ablationsmethoden gewinnen an Bedeutung aufgrund verbesserter Sicherheitsprofile, die durch Echtzeit-Bildgebungstools unterstützt werden. Viele Anbieter wechseln von offenen Verfahren zu minimal-invasiven Optionen, um Komplikationen zu reduzieren und die Genesung zu beschleunigen. Dies hilft Krankenhäusern, den stationären Aufenthalt zu verkürzen und die Verfahrensdurchlaufzeit zu verbessern. Starkes Interesse an epikardialen und endokardialen Kombinationstechniken erweitert die Ausbildungsprogramme für Spezialisten. Hersteller führen Plattformen ein, die die Qualität der Läsionen und die Präzision der Verfahren verbessern. Die Nachfrage nach Werkzeugen, die eine konsistente Energielieferung über verschiedene anatomische Strukturen hinweg unterstützen, wächst. Teams verlassen sich auf integrierte Arbeitsabläufe, die die Koordination zwischen chirurgischen und elektrophysiologischen Einheiten verbessern. Dieser Wandel stärkt Investitionszyklen in Technologie in mehreren Regionen.
- Zum Beispiel hat das FARAPULSE Pulsed Field Ablation (PFA) System von Boston Scientific in der ADVENT-Pivotal-Studie eine primäre Sicherheitsrate von 99,1 % und eine primäre Wirksamkeitsrate von 73,3 % gezeigt, was eine hohe Verfahrenseffizienz mit einer durchschnittlichen Haut-zu-Haut-Zeit von 29,2 Minuten ermöglicht.
Verbesserte technologische Fähigkeiten zur Steigerung der chirurgischen Ergebnisse und des Behandlungserfolgs
Technologie-Upgrades unterstützen die höhere Akzeptanz von Ablationssystemen, die darauf ausgelegt sind, die langfristige Rhythmuskontrolle zu verbessern. Robotik- und Mapping-Innovationen führen Chirurgen zu genaueren Ablationspunkten mit geringerem Risiko. Dies unterstützt vorhersehbare Ergebnisse und erhöht das Vertrauen in minimal-invasive Methoden. Verbesserte Energiequellen helfen, konsistente Läsionssätze zu erzeugen, die für dauerhaften Erfolg erforderlich sind. Hersteller bringen Systeme auf den Markt, die die Handhabung von Geräten vereinfachen und die operative Belastung für klinische Teams reduzieren. Krankenhäuser investieren in Plattformen, die sich mit Bildgebungssoftware integrieren lassen, um die Sichtbarkeit zu verbessern. Elektrophysiologen arbeiten mit Chirurgen zusammen, um Verfahrensstrategien zu verfeinern. Diese Fortschritte erhöhen das chirurgische Volumen und stärken die Akzeptanz in Gesundheitsnetzwerken.
Verlagerung hin zu Frühinterventionsstrategien bei Hochrisiko- und persistierenden Vorhofflimmerpatienten
Der zunehmende Fokus auf Frühintervention motiviert Anbieter, Rhythmusstörungen zu behandeln, bevor strukturelle Veränderungen sich verschlimmern. Viele Patienten gelangen früher in chirurgische Pipelines aufgrund starker Beweise, die eine frühere Korrektur von Vorhofflimmern unterstützen. Dies verändert die Entscheidungsfindungsmuster in Kardiologiekliniken. Anbieter verwenden diagnostische Bewertungsinstrumente, um ideale Kandidaten für die Verfahrensbehandlung zu identifizieren. Gesundheitssysteme fördern integrierte Versorgungspfade, die den Patientenfortschritt zu definitiven Therapien beschleunigen. Die Nachfrage nach Verfahren, die die lebenslange Behandlungsbelastung reduzieren, steigt. Beweise aus klinischen Studien unterstützen eine breitere Akzeptanz in Hochrisikogruppen. Der Trend verbessert die langfristigen Pflegeergebnisse und stimuliert den technologischen Fortschritt.
Trends im Markt für Vorhofflimmerchirurgie:
Erweiterung integrierter chirurgisch-elektrophysiologischer Versorgungsmodelle zur Verbesserung der Verfahrenseffizienz
Immer mehr Krankenhäuser übernehmen einheitliche Pflegekonzepte, die chirurgische Expertise mit elektrophysiologischer Anleitung verbinden. Der Markt für Vorhofflimmerchirurgie profitiert von einer strukturierten Koordination, die Arbeitsablauf-Lücken reduziert. Es hilft Teams, mit höherer Präzision und gemeinsamem klinischem Einblick zu arbeiten. Einrichtungen gestalten ihre Operationsräume neu, um eine nahtlose Integration von Bildgebung, Kartierung und Ablationssystemen zu unterstützen. Anbieter bauen multidisziplinäre Programme auf, um die Qualität zu standardisieren. Die Nachfrage nach flexiblen Plattformen, die in diese koordinierten Umgebungen passen, wächst. Krankenhäuser dokumentieren verbesserte Ergebnisse, die mit integrierter Pflege verbunden sind. Dieser Trend prägt die zukünftige Planung von Einrichtungen in wachsenden Herz-Zentren.
Wachsende Nutzung von KI-gesteuerten Kartierungstools und prädiktiven Analysen in chirurgischen Entscheidungswegen
KI-unterstützte Kartierung expandiert aufgrund ihrer Fähigkeit, Rhythmusmuster mit hoher Genauigkeit zu erkennen. Viele Chirurgen nutzen prädiktive Analysen, um Läsionsstrategien basierend auf patientenspezifischen Mustern zu verfeinern. Es leitet die Planung, die das Rätselraten bei komplexen Fällen reduziert. Krankenhäuser investieren in Plattformen, die Bildgebung, Kartierung und rechnergestütztes Modellieren kombinieren. Innovationen beschleunigen sich rund um Tools, die eine bessere Navigation durch Vorhofstrukturen unterstützen. Anbieter übernehmen digitale Leitsysteme, die die Prozedurzeit reduzieren. Hersteller erforschen Algorithmen, die die Behandlungsreaktion vorhersagen. Dieser Wandel verbessert die Personalisierung im AFib-Management.
Zunehmende Präferenz für energieeffiziente Ablationsplattformen in allen Segmenten der Herzchirurgie
Energieeffiziente Geräte ziehen aufgrund ihrer kontrollierten Läsionsabgabe erhebliche Aufmerksamkeit auf sich. Der Markt für Vorhofflimmerchirurgie verzeichnet eine schnelle Einführung von Systemen, die das thermische Risiko während der Eingriffe reduzieren. Es unterstützt sicherere Ergebnisse und stärkt das Vertrauen der chirurgischen Teams. Krankenhäuser evaluieren Plattformen, die Präzision mit reduziertem Kollateralschaden kombinieren. Die Nachfrage nach kryothermalen und fokussierten RF-Lösungen, die für vorhersehbare Leistung ausgelegt sind, steigt. Hersteller verfeinern Katheterdesigns, um die Manövrierfähigkeit in engen anatomischen Räumen zu verbessern. Teams verfolgen eine verbesserte Konsistenz des Arbeitsablaufs bei sich wiederholenden Aufgaben. Der Trend stärkt die Beschaffungsaktivitäten in Einrichtungen mit hohem Volumen.
- Zum Beispiel hat Medtronics Arctic Front Advance Cryoballon in der FIRE AND ICE-Studie gezeigt, dass er Wiederholungsablationen um 33% und alle Krankenhausaufenthalte um 21% im Vergleich zur Radiofrequenzablation reduziert, dank seiner konsistenten, zirkumferenziellen Kühltechnologie.
Schnelle Expansion von Ausbildungsprogrammen zur Förderung der chirurgischen Fähigkeiten weltweit
Ausbildungsprogramme expandieren aufgrund des Bedarfs an größerer Verfahrenskompetenz bei der Korrektur von Vorhofflimmern. Globale Herzgesellschaften veranstalten strukturierte Schulungskurse für Chirurgen und Elektrophysiologen. Es verbessert den Wissenstransfer und beschleunigt die Einführung von Geräten. Krankenhäuser entwickeln Simulationszentren, um sichere Lernumgebungen zu unterstützen. Die Nachfrage nach mentorbasierten Programmen, die Vertrauen in komplexe Ablationsaufgaben aufbauen, steigt. Hersteller arbeiten mit führenden Instituten zusammen, um praktische Workshops zu stärken. Diese Bemühungen verbessern die Einheitlichkeit der Verfahrensausgänge. Der Trend stimmt mit den wachsenden Patientenerwartungen an erfahrene chirurgische Teams überein.
- Zum Beispiel bietet Abbotts EP Academy globales Elektrophysiologie-Training durch praktische Simulationen und fortgeschrittene Mapping-Workshops, die die weitverbreitete Einführung des EnSite X EP Systems unterstützen. Das Programm hilft Klinikern, ihre prozeduralen Fähigkeiten zu stärken und das Vertrauen in den Arbeitsablauf in verschiedenen Herzkliniken zu verbessern.
Analyse der Herausforderungen im Markt für Vorhofflimmerchirurgie:
Hohe Verfahrenskosten, technologische Komplexität und ungleichmäßige globale Akzeptanz schaffen strukturelle Barrieren
Die Kosten bleiben aufgrund der Anforderungen an fortschrittliche Geräte und langer Verfahrensdauern eine wesentliche Einschränkung. Viele Krankenhäuser in Entwicklungsregionen fehlen die Infrastruktur, die für anspruchsvolle Ablationswerkzeuge benötigt wird. Dies schränkt den gleichberechtigten Zugang zu chirurgischen Lösungen trotz eines starken klinischen Bedarfs ein. Die technologische Komplexität erfordert umfangreiche Schulungen, die nicht alle Zentren unterstützen können. Unterschiede in der Erstattung verringern die finanzielle Vorhersehbarkeit für Anbieter. Beschaffungszyklen verlangsamen sich in Regionen mit Budgetbeschränkungen. Der Markt für Vorhofflimmerchirurgie erlebt eine verzögerte Einführung in Gebieten mit inkonsistenter Finanzierung. Diese Barrieren schaffen weltweit ungleichmäßigen Zugang zur Behandlung.
Begrenzte qualifizierte Arbeitskräfte und Variabilität in den Verfahrensausgängen reduzieren die Marktbeschleunigung
Der Mangel an ausgebildeten Chirurgen und Elektrophysiologen begrenzt die Ausweitung der Verfahren in vielen Regionen. Viele Zentren kämpfen darum, ohne spezialisierte Ausbildungspfade konsistente Ergebnisse zu erzielen. Es stellt Krankenhäuser vor Herausforderungen, die ihre Herzchirurgieprogramme ausbauen wollen. Die Variabilität in der Läsionsqualität beeinflusst die langfristigen Erfolgsraten. Anbieter stehen unter erhöhtem Druck, Technologien ohne ausreichende Vorbereitung zu übernehmen. Schulungsinvestitionen benötigen Zeit, um Verbesserungen in der Belegschaft zu liefern. Krankenhäuser evaluieren neue Liefermodelle, um Erfahrungslücken zu schließen. Diese Einschränkungen verlangsamen das erwartete schnelle Wachstum in Regionen mit hoher Nachfrage.
Marktchancen für Vorhofflimmerchirurgie:
Wachstumspotenzial durch erweiterten Zugang zu minimalinvasiven chirurgischen Lösungen in aufstrebenden Regionen
Aufstrebende Märkte zeigen eine steigende Akzeptanz von Ablationsverfahren, unterstützt durch verbesserte Gesundheitsfinanzierung. Krankenhäuser rüsten Herzabteilungen auf, um die höhere chirurgische Nachfrage im Zusammenhang mit unbehandeltem Vorhofflimmern zu bewältigen. Dies schafft starke Chancen für Gerätehersteller, die in neue Gebiete eintreten. Regierungen priorisieren Herzpflegeprogramme, die frühe Behandlungswege fördern. Anbieter führen Screening-Maßnahmen ein, die die Anzahl der geeigneten Patienten erhöhen. Hersteller nutzen Partnerschaften, um ihre lokale Präsenz auszubauen. Der Markt für Vorhofflimmerchirurgie gewinnt an Dynamik, wo sich die Infrastruktur stetig verbessert. Dies schafft günstigen Boden für langfristige Expansion.
Fortschritt intelligenter Technologien fördert Innovationen in hybriden Therapieansätzen
Intelligente Plattformen, die Mapping, Bildgebung und Echtzeitanalysen kombinieren, schaffen neue Wachstumspfade. Krankenhäuser bevorzugen integrierte Lösungen, die die Genauigkeit der Rhythmuskorrektur verbessern. Dies unterstützt die breitere Akzeptanz hybrider Ansätze, die in komplexen Vorhofflimmerfällen eingesetzt werden. Hersteller entwickeln Systeme, die sicherere und schnellere Verfahren leiten. Anbieter integrieren digitale Entscheidungstools, um die Läsionsplanung zu optimieren. Das Interesse an Robotik wächst, die die Präzision in eingeschränkten chirurgischen Feldern erhöht. Diese Innovationen bieten starke Chancen zur technologischen Differenzierung. Der Trend zieht Investitionen in globale Herzpflegenetzwerke an.
Analyse der Marktsegmentierung für Vorhofflimmerchirurgie:
Nach Verfahren
Der Markt für Vorhofflimmerchirurgie zeigt eine starke Dominanz der Katheterablation, die aufgrund ihrer Präzision und breiten klinischen Akzeptanz einen Anteil von 60–70% hält. Die Radiofrequenzablation führt die Nutzung an, während die Kryoablation aufgrund der vorhersehbaren Läsionskontrolle an Bedeutung gewinnt. Die gepulste Feldablation expandiert schnell aufgrund ihres Sicherheitsprofils und der selektiven Gewebewirkung. Die chirurgische Ablation unterstützt Patienten, die eine umfangreichere Intervention durch Maze-, Minimaze- und konvergente Techniken benötigen. Sie bietet dauerhafte Rhythmusergebnisse in komplexen Fällen. Die AV-Knotenablation dient refraktären Patienten, wenn Rhythmuskontrollstrategien versagen. Diese Methode gewährleistet eine stabile Frequenzkontrolle, unterstützt durch die Implantation eines Herzschrittmachers. Zusammen formen diese Segmente die Verfahrensentscheidungen in verschiedenen Patientengruppen.
- Zum Beispiel hat das Cox-Maze-IV-Verfahren mit bipolaren Radiofrequenzklemmen von AtriCure eine starke langfristige Haltbarkeit gezeigt, wobei eine multizentrische Studie etwa 80% Freiheit von Vorhofflimmern nach einem Jahr und etwa 76% nach drei Jahren berichtet. Diese Ergebnisse stärken seine Rolle als Benchmark-Chirurgieansatz für persistierendes und langanhaltendes AFib.
Nach Endverbraucher
Krankenhäuser führen die Endverbraucherakzeptanz an, dank fortschrittlicher Herzabteilungen, erfahrener Operationsteams und starker Integration von Elektrophysiologiediensten. Diese Zentren übernehmen hochentwickelte Mapping- und Ablationstechnologien, die komplexe AFib-Korrekturen unterstützen. Dies stärkt das Verfahrensvolumen und verbessert die Behandlungskapazität. Ambulante Chirurgiezentren zeigen ein schnelles Wachstum, unterstützt durch die Nachfrage nach minimal-invasiver Pflege und kürzeren Erholungszeiten. Diese Zentren verwalten ausgewählte Ablationsverfahren, die in ambulante Wege passen. Spezialkliniken tragen durch diagnostische Bewertung, Rhythmusüberwachung und Überweisung fortgeschrittener Fälle an chirurgische Einheiten bei. Ihre Rolle unterstützt einen stetigen Patientenfluss in interventionelle Programme und fördert eine strukturierte Langzeitverwaltung.
- Zum Beispiel unterstützt das CARTO 3 System von Johnson & Johnson eine reduzierte Fluoroskopiebelastung, indem es eine Echtzeit-3D-elektroanatomische Kartierung ermöglicht, ein Vorteil, der konsequent in klinischen Arbeitsabläufen mit fortschrittlichen Kartierungssystemen berichtet wird. Seine Einführung hilft Krankenhäusern, die Verfahrenseffizienz zu verbessern und die Sicherheit in hochvolumigen Elektrophysiologielabors zu erhöhen.
Segmentierung:
Nach Verfahren
- Katheterablation
- Radiofrequenzablation
- Kryoablation
- Gepulste Feldablation (PFA)
- Chirurgische Ablation
- Maze-Verfahren
- Minimaze
- Konvergente Ablation
- AV-Knotenablation
- Verwendet für refraktäre AFib-Fälle
- Eingesetzt, wenn Rhythmuskontrolloptionen versagen
- Erhält die Frequenzkontrolle durch Schrittmacherunterstützung
Nach Endverbraucher
- Krankenhäuser
- Führende AFib-Chirurgiezentren
- Hohe Akzeptanz fortschrittlicher Ablationssysteme
- Starke multidisziplinäre Herzteams
- Ambulante Operationszentren (ASCs)
- Schnellst wachsendes Umfeld
- Unterstützt ausgewählte minimalinvasive Verfahren
- Fokus auf kürzeren Aufenthalt und niedrigere Kosten
- Fachkliniken
- Auf Elektrophysiologie spezialisierte Zentren
- Ambulante Diagnose- und Nachsorge
- Überweisungen für komplexe AFib-Fälle
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält die führende Position im Markt für Vorhofflimmerchirurgie mit einem Anteil von über 30%, unterstützt durch hohe AFib-Prävalenz und starke Akzeptanz fortschrittlicher Ablationssysteme. Die Region profitiert von gut etablierten Herzkliniken, die chirurgische und elektrophysiologische Fähigkeiten integrieren. Sie gewinnt an Dynamik durch frühe Verfügbarkeit von Technologien und starke Erstattungsstrukturen. Krankenhäuser in den USA führen die Nachfrage nach Katheterablationen und Hybridverfahren aufgrund großer Behandlungsvolumina an. Kanada stärkt die Akzeptanz durch den Ausbau von Fachprogrammen und Investitionen in minimalinvasive Herzchirurgie. Ausbildungsnetzwerke in der Region verbessern die Verfahrenskompetenz und unterstützen stabiles Wachstum. Ständige Upgrades in Mapping-Plattformen verbessern die Gesamteffektivität der Behandlung.
Europa
Europa hält einen bedeutenden Marktanteil und trägt etwa 28% bei, unterstützt durch strukturierte Gesundheitsrahmen und hohes Bewusstsein für Rhythmusmanagement. Deutschland, das Vereinigte Königreich und Frankreich fungieren als wichtige Zentren für chirurgische Ablation und fortschrittliche Kathetertechnologien. Der Markt für Vorhofflimmerchirurgie profitiert von starken klinischen Leitlinien, die Rhythmuskontrollpfade für geeignete Patienten fördern. Krankenhäuser übernehmen Technologien, die eine verbesserte Läsionshaltbarkeit und sicherere Verfahrensabläufe unterstützen. Es spiegelt die breite Integration von Kryoablation und das wachsende Interesse an gepulster Feldablation wider. Ausbildungskollaborationen zwischen europäischen Herzgesellschaften stärken die Einsatzbereitschaft der Arbeitskräfte. Regionale Investitionen in digitale Mapping- und Bildgebungs-Upgrades sichern eine stetige Nachfrage.
Asien-Pazifik, Lateinamerika und MEA
Der asiatisch-pazifische Raum verzeichnet das schnellste Wachstum und trägt rund 22% bei, angetrieben durch die steigende Inzidenz von Vorhofflimmern und den schnellen Ausbau der Infrastruktur für Herzchirurgie. China, Indien und Japan stärken die Nachfrage durch große Patientengruppen und zunehmende Technologieakzeptanz. Es profitiert von staatlich unterstützten Programmen, die den Zugang zur Elektrophysiologie verbessern. Lateinamerika macht schätzungsweise 10% aus, angeführt von Brasilien und Mexiko, wo Krankenhäuser ihre Kapazitäten für Ablationsverfahren erweitern. MEA trägt etwa 5% bei, unterstützt durch aufstrebende Infrastruktur und steigende Investitionen in die Modernisierung der Herzversorgung. Regionale Zentren verbessern ihre Fähigkeiten durch Partnerschaften mit globalen Geräteherstellern. Die kombinierte Expansion in diesen Regionen erweitert die Verfügbarkeit der Behandlung und unterstützt das gesamte Marktwachstum.
Analyse der Hauptakteure:
- Medtronic plc
- Abbott Laboratories (St. Jude Medical)
- Boston Scientific Corporation
- Johnson & Johnson (Biosense Webster, Inc.)
- AtriCure, Inc.
- Biotronik SE & Co. KG
- Koninklijke Philips N.V.
- Siemens Healthineers AG
- CardioFocus, Inc.
- MicroPort Scientific Corporation
Wettbewerbsanalyse:
Der Wettbewerb auf dem Markt für Vorhofflimmerchirurgie konzentriert sich auf Geräteinnovation, Verfahrenseffizienz und Präzisionsverbesserung bei Ablationstechnologien. Führende Unternehmen investieren in gepulste Feldsysteme, Mapping-Upgrades und minimalinvasive Plattformen, die eine sicherere Rhythmuskorrektur unterstützen. Dies treibt eine starke Differenzierung in der Produkttiefe und klinischen Leistung voran. Unternehmen stärken ihre Portfolios durch strategische Allianzen mit Krankenhäusern und Forschungsgruppen. Globale Akteure erweitern Schulungsprogramme, um die Fähigkeiten der Chirurgen zu verbessern und die Vertrautheit mit den Geräten zu erhöhen. Unternehmen streben regulatorische Zulassungen an, um die kommerzielle Reichweite zu beschleunigen. Wettbewerber konzentrieren sich auf hybride Therapiesysteme, die Elektrophysiologie und chirurgische Arbeitsabläufe integrieren und die langfristige Führungsposition gestalten.
Neueste Entwicklungen:
- Im Februar 2026 führte Johnson & Johnson die VARIPULSE Plus Plattform auf dem AF-Symposium ein, die eine automatisierte Bewässerung bietet, um die Verfahrenssicherheit und das Vertrauen in PFA-Behandlungen zu erhöhen.
- Im Januar 2026 kündigte Medtronic die CE-Kennzeichnung in Europa und die ersten klinischen Studienfälle in den USA für seinen Sphere-360™ PFA-Katheter an, ein rotationsfreies, einmaliges Gerät zur Behandlung von paroxysmalem Vorhofflimmern.
- Im Januar 2026 erhielt Abbott die CE-Kennzeichnung für seinen TactiFlex™ Duo Ablationskatheter, der einzigartig darauf ausgelegt ist, sowohl Radiofrequenz- als auch PFA-Energie in einer einzigen Plattform bereitzustellen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Verfahren und nach Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach gepulster Feldablation wird voraussichtlich steigen, da Kliniker nach sichereren und schnelleren Energiesystemen suchen, die die Präzision verbessern und unerwünschte Gewebeschäden reduzieren, was die breitere klinische Akzeptanz in fortgeschrittenen Herzkliniken stärkt.
- Hybride Ablationsprogramme werden sich ausweiten, da Krankenhäuser chirurgische und elektrophysiologische Teams integrieren, um einheitliche Behandlungswege zu schaffen, die die Ergebnisse der Rhythmuskontrolle verbessern und eine stärkere Verfahrenskonsistenz über verschiedene Patientengruppen hinweg unterstützen.
- Robotik wird bei komplexen AFib-Verfahren an Bedeutung gewinnen, indem sie eine verbesserte Katheterstabilität, eine verbesserte Manövrierfähigkeit und eine reduzierte Ermüdung des Bedieners bietet, was zur langfristigen Standardisierung hochpräziser Arbeitsabläufe beiträgt.
- KI-gestützte Mapping- und Vorhersage-Tools werden die Behandlungsplanung gestalten, indem sie optimale Läsionssets identifizieren, die auf patientenspezifische Muster zugeschnitten sind, und Ärzten helfen, eine stärkere Rhythmuskorrektur mit weniger Wiederholungsverfahren zu erreichen.
- Krankenhäuser werden in digitale Chirurgie-Ökosysteme investieren, die Bildgebung, Navigation und Ablationssysteme in optimierte Plattformen integrieren, die darauf ausgelegt sind, die Verfahrenszeit zu verkürzen und eine höhere Durchsatzfähigkeit zu unterstützen.
- Das Wachstum in ambulanten Pfaden wird sich aufgrund minimalinvasiver Ansätze beschleunigen, die den Erholungsbedarf nach dem Eingriff reduzieren, sodass ausgewählte AFib-Fälle in geeigneten Zentren zu Modellen der Tagesversorgung übergehen können.
- Programme zur Entwicklung der Arbeitskräfte werden weltweit expandieren, mit einem Fokus auf praktische Verfahrensschulungen, Technologievertrautheit und Kompetenzaufbau, um die wachsende Nachfrage nach qualifizierten AFib-Spezialisten zu unterstützen.
- Regulatorische Zulassungen für neue Ablationsplattformen werden den Zugang zur Technologie erweitern und die schnellere Einführung von Systemen der nächsten Generation in die klinische Praxis in mehreren Regionen ermöglichen.
- Aufstrebende Länder werden eine stärkere Akzeptanz erfahren, bedingt durch zunehmendes Bewusstsein, den Ausbau der kardialen Infrastruktur und staatlich unterstützte Programme, die den Zugang zu elektrophysiologischen Diensten verbessern.
- Strategische Partnerschaften zwischen Geräteherstellern, Forschungsinstituten und Gesundheitsnetzwerken werden die Innovation beschleunigen, klinische Evidenz verbessern und den globalen Fußabdruck neuer Ablationstechnologien erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Vorhofflimmer-Chirurgie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Vorhofflimmer-Operationen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Vorhofflimmern-Operationen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Vorhofflimmer-Operationen antreiben?
Wer sind die führenden Unternehmen im Markt für Vorhofflimmer-Operationen?
Welche Region hatte 2024 den größten Anteil am Markt für Vorhofflimmer-Operationen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Vorhofflimmerchirurgie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Vorhofflimmerchirurgie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,220 million → 2032: USD 19,057.08 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Vorhofflimmerchirurgie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Vorhofflimmerchirurgie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Vorhofflimmerchirurgie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Vorhofflimmerchirurgie Market Drivers
- 3.3 Markt für Vorhofflimmerchirurgie Market Restraints & Challenges
- 3.4 Markt für Vorhofflimmerchirurgie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Vorhofflimmerchirurgie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Vorhofflimmerchirurgie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Vorhofflimmerchirurgie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Vorhofflimmerchirurgie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Vorhofflimmerchirurgie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Vorhofflimmerchirurgie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Vorhofflimmerchirurgie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Vorhofflimmerchirurgie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Vorhofflimmerchirurgie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Vorhofflimmerchirurgie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Vorhofflimmerchirurgie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Vorhofflimmerchirurgie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Vorhofflimmerchirurgie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Vorhofflimmerchirurgie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Vorhofflimmerchirurgie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Vorhofflimmerchirurgie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Vorhofflimmerchirurgie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Vorhofflimmerchirurgie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Vorhofflimmerchirurgie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
