
Marktübersicht
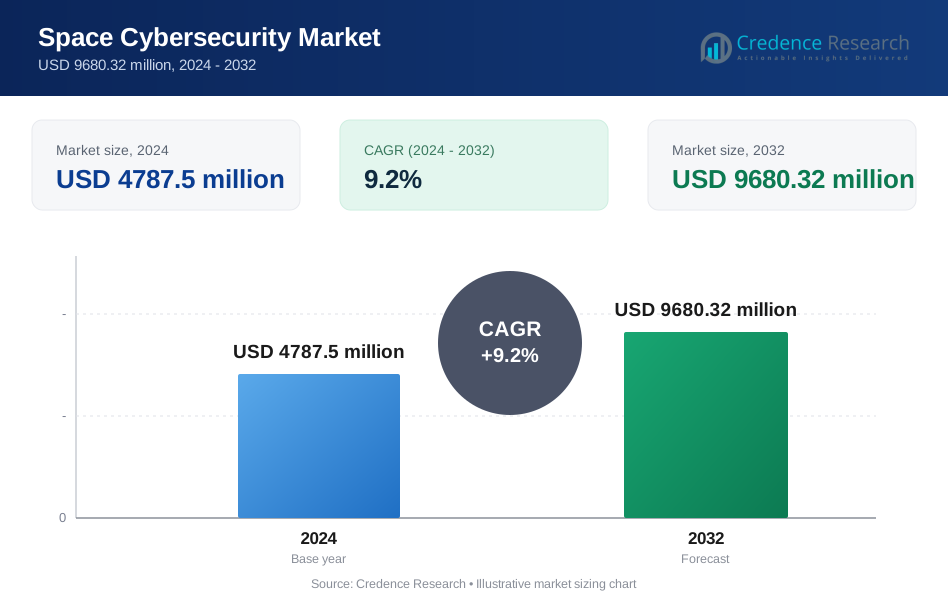
Der Markt für Weltraum-Cybersicherheit wurde im Jahr 2024 mit 4787,5 Millionen USD bewertet und soll bis 2032 9680,32 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Weltraum-Cybersicherheit 2024 | USD 4787,5 Millionen |
| Markt für Weltraum-Cybersicherheit, CAGR | 9,2% |
| Marktgröße für Weltraum-Cybersicherheit 2032 | USD 9680,32 Millionen |
Der Markt für Weltraum-Cybersicherheit wird von großen Akteuren geprägt, darunter Thales Group, Airbus Defence and Space, Northrop Grumman, Lockheed Martin, RTX, Boeing, L3Harris Technologies, BAE Systems, Leonardo S.p.A. und General Dynamics. Diese Unternehmen stärken die Sicherheit von Weltraummissionen durch fortschrittliche Verschlüsselung, geschützte Kommunikationsverbindungen und KI-gestützte Bedrohungserkennung in Satelliten- und Bodennetzwerken. Ihr Fokus auf Zero-Trust-Modelle und sicherheitsorientierte Raumfahrzeuge unterstützt die steigende Nachfrage von Regierungs-, Verteidigungs- und kommerziellen Betreibern. Nordamerika blieb 2024 die führende Region mit einem Anteil von etwa 41 %, angetrieben durch starke Investitionen in sichere Satellitennetzwerke und nationale Verteidigungsraumprogramme.
Markteinblicke
- Der Markt für Weltraum-Cybersicherheit erreichte 2024 4787,5 Millionen USD und soll bis 2032 9680,32 Millionen USD erreichen, mit einer CAGR von 9,2 %. • Steigende Cyber-Bedrohungen für Satelliten und Bodensysteme treiben die starke Nachfrage nach sicheren Kommunikationsverbindungen, Verschlüsselungswerkzeugen und Echtzeit-Bedrohungserkennung in Regierungs-, Verteidigungs- und kommerziellen Missionen an. • KI-basierte Überwachung, Zero-Trust-Sicherheitsmodelle und sicherheitsorientierte Satellitenarchitekturen prägen wichtige Trends, da Betreiber die Missionsresilienz verbessern und Cyber-Sicherheitsfunktionen automatisieren. • Führende Akteure konkurrieren durch fortschrittliche weltraumgeeignete Sicherheitslösungen, stärkeren Softwareschutz und integrierte Plattformen, wobei das Lösungssegment 2024 etwa 64 % Anteil hält. • Nordamerika führte den Markt mit einem Anteil von fast 41 % an, gefolgt von Europa mit etwa 27 % und dem asiatisch-pazifischen Raum mit rund 21 %, unterstützt durch expandierende Satellitenflotten und steigende Investitionen in den Missionsschutz.
Analyse der Marktsegmentierung:
Nach Angebot
Das Lösungssegment führte den Markt für Weltraum-Cybersicherheit im Jahr 2024 mit einem Anteil von etwa 64 % an. Die starke Akzeptanz resultierte aus der steigenden Nachfrage nach Verschlüsselung, sicheren Kommunikationsverbindungen, Eindringungserkennung und Bedrohungsüberwachung in Satelliten- und Bodennetzwerken. Agenturen und Betreiber investierten in fortschrittliche Lösungen aufgrund häufiger Cyber-Eindringversuche in Satellitenkontrollsysteme und wachsender Risiken für Missionsdaten. Dienstleistungen wuchsen in einem stetigen Tempo, da Betreiber auf verwaltete Sicherheit, Schwachstellenbewertung und kontinuierliche Überwachung setzten, um die Systemresilienz zu erhalten. Der Trend zu Echtzeit-Bedrohungsintelligenz im Weltraum unterstützte zusätzlich die lösungsorientierten Ausgaben.
- Zum Beispiel sichert Thales das Galileo-Navigationssystem, das für bis zu 38 Satelliten der ersten Generation geplant ist, unterstützt von zwei Sicherheitsüberwachungszentren, zwei Systemkontrollzentren und 16 Stationen für die Bahnkontrolle und Uhrensynchronisation.
Nach Plattform
Die Satellitenplattform hielt 2024 mit einem Anteil von fast 58 % die dominierende Position. Das Wachstum resultierte aus der Erweiterung der Satellitenflotten, dem verstärkten Einsatz von softwaredefinierten Satelliten und den steigenden Cyberrisiken, die auf Telemetrie-, Verfolgungs- und Steuerkanäle abzielen. Betreiber konzentrierten sich auf starke Verschlüsselung, sichere Uplink-Protokolle und Cybersicherheit an Bord, um die Kontinuität der Missionen zu gewährleisten. Auch Bodenstationen verzeichneten eine steigende Nachfrage nach sicheren Gateways, da sie sensible Steuerungsdaten verarbeiten. Trägerraketen und Weltraumbahnhöfe setzten Cybersicherheits-Tools ein, um Flugsoftware, Missionsautomatisierungssysteme und operative Netzwerke vor gezielten Cyberbedrohungen zu schützen.
- Zum Beispiel baute Airbus den softwaredefinierten Satelliten Eutelsat Quantum, der 8 unabhängig rekonfigurierbare Strahlen verwendet, die im Orbit durch gesicherte Bodenbefehle umgeformt und umgeleitet werden können.
Nach Endnutzer
Das Regierungssegment führte den Markt 2024 mit einem Anteil von etwa 46 % an. Die Nachfrage stieg, da nationale Raumfahrtagenturen und Betreiber des öffentlichen Sektors die Cyberabwehr für kritische Weltraumressourcen, militärische Kommunikationssatelliten und Navigationsnetzwerke verstärkten. Regierungen priorisierten widerstandsfähige Architekturen, sichere domänenübergreifende Datenübertragung und compliance-gesteuerte Sicherheitsrahmen. Verteidigungsnutzer erweiterten Investitionen, um strategische Missionen zu schützen und die Bedrohungserkennung in weltraumgestützten ISR-Netzwerken zu verbessern. Kommerzielle Betreiber setzten Cybersicherheit ein, um Satellitenkonstellationen, Bandbreitenbereitstellungsplattformen und Datendienste zu sichern, da Cyberangriffe auf kommerzielle Weltraumsysteme weiter zunahmen.
Wichtige Wachstumstreiber
Zunehmende Cyberangriffe auf Weltraumsysteme
Cyberangriffe auf Satelliten, Bodenstationen und Steuerungsnetzwerke nahmen zu, da Weltraumressourcen zentral für Kommunikations-, Navigations- und Erdbeobachtungsdienste wurden. Angriffe auf Uplink-Kanäle, GNSS-Spoofing-Ereignisse und Ransomware-Vorfälle bei Satellitenbetreibern veranlassten Agenturen, Cybersicherheitsprogramme auszuweiten. Diese zunehmende Bedrohungslandschaft trieb Investitionen in starke Verschlüsselung, sichere Protokolle und missionsresiliente Architekturen voran. Wachsende kommerzielle Konstellationen und Verteidigungsmissionen erhöhten ebenfalls das Expositionsniveau, wodurch fortschrittlicher Cyberschutz bei staatlichen und privaten Betreibern zur Priorität wurde.
- Zum Beispiel verschickten Viasat und sein Partner nach dem KA-SAT-Vorfall im Februar 2022 fast 30.000 Ersatz-Satellitenmodems an Distributoren, um die Dienste für betroffene Kunden in Europa wiederherzustellen.
Erweiterung von Satellitenkonstellationen und Digitalisierung
Große Konstellationen in LEO und der Übergang zu softwaredefinierten Satelliten erhöhten die Systemkomplexität und schufen neue Cyber-Einstiegspunkte. Betreiber setzten automatisierte Netzwerke, cloudbasierte Missionssysteme und virtualisierte Bodeninfrastruktur ein, was eine stärkere Integration der Cybersicherheit erforderte. Digitalisierte Satelliten nutzen Fernaktualisierungen und flexible Nutzlasten, was die Notwendigkeit sicherer Softwarepfade und Echtzeitüberwachung erhöht. Diese Expansion unterstützte höhere Ausgaben für Bedrohungserkennung, sichere Datenweiterleitung und widerstandsfähige Kommunikationsrahmen, um dynamische Satellitennetzwerke zu schützen.
- Zum Beispiel hatte das Starlink-Netzwerk von SpaceX im Oktober 2025 insgesamt 8.811 Satelliten im Orbit, von denen 8.795 funktionierten, was die Cyber-Exponierung sehr großer softwaregesteuerter Konstellationen verdeutlicht.
Zunehmende Abhängigkeit der Verteidigung von Weltraumressourcen
Verteidigungsorganisationen erweiterten ihre Nutzung von Weltraumsystemen für Überwachung, sichere Kommunikation und Raketenwarnoperationen. Diese Abhängigkeit weckte Besorgnis über Cyber-Schwachstellen, die nationale Sicherheitsmissionen stören könnten. Regierungen investierten in fortschrittliche Eindringungserkennung, geschützte Befehlskanäle und den Schutz klassifizierter Netzwerke, um die Missionssicherheit zu gewährleisten. Gemeinsame militärisch-weltraumbezogene Programme unterstützten auch die Nachfrage nach robusten Cybersicherheitssystemen. Diese zunehmende Abhängigkeit der Verteidigung positionierte Cybersicherheit als strategische Anforderung und nicht nur als unterstützende Funktion in modernen Weltraumprogrammen.
Wichtige Trends & Chancen
Einführung von KI-gesteuerter Bedrohungserkennung im Weltraum
KI und maschinelles Lernen gewannen an Bedeutung bei der Erkennung anomaler Aktivitäten in Satellitennetzwerken, Bodensystemen und Missionsdatenflüssen. Automatisierte Analysen halfen Betreibern, Cyber-Muster schneller zu identifizieren als manuelle Überwachung. Echtzeit-Verhaltensmodellierung unterstützte einen besseren Schutz von Befehlskanälen und Nutzlastdaten. Die Chance liegt in der Integration von KI-gesteuerten Engines in die Missionskontrolle, wodurch prädiktive Warnungen ermöglicht werden, die die Widerstandsfähigkeit gegen ausgeklügelte Angriffe auf mehrorbitale Konstellationen und Verteidigungsmissionen unterstützen.
- Zum Beispiel verarbeiten die Sicherheitsplattformen von Microsoft jetzt täglich über 100 Billionen Sicherheits-Signale, ein Anstieg gegenüber den 78 Billionen Signalen, die im Digital Defense Report 2024 gemeldet wurden.
Wachstum der Zero-Trust-Architektur in Weltraummissionen
Zero-Trust-Prinzipien entwickelten sich in Regierungs- und kommerziellen Weltraumprogrammen weiter, da Betreiber von perimeterbasierten Modellen zu identitätszentrierter Sicherheit wechselten. Dieser Trend unterstützte die kontinuierliche Überprüfung von Benutzern, Geräten und Datenpfaden über Satelliten, Cloud-Netzwerke und Missionssysteme hinweg. Sicher-entwickelte Raumfahrzeuge und Zero-Trust-Bodenstationen entstanden als neue Chancen, die sichereren Befehlszugang ermöglichen und das Risiko von Sicherheitsverletzungen in Multi-Vendor-Missionsumgebungen verringern. Die Einführung beschleunigte sich mit dem Anstieg von mehrorbitalen Netzwerken und der globalen Ausweitung der Satellitenkommunikation.
- Zum Beispiel berichtet Cloudflare, dass im Durchschnitt etwa 81 Millionen HTTP-Anfragen pro Sekunde inspiziert werden, basierend auf aktuellen Daten von Ende 2025.
Erweiterung der Integration von Weltraum- und Cloud-Sicherheit
Immer mehr Betreiber verbanden Satelliten mit Cloud-Plattformen für Datenverarbeitung und Missionsautomatisierung. Diese Integration schuf neue Möglichkeiten für Cloud-native Verschlüsselung, sicheres API-Management und geschützte Boden-zu-Cloud-Pfade. Weltraum-Cloud-Ökosysteme ermöglichten schnellere Analysen und skalierbare Operationen, erforderten jedoch strenge Cybersicherheit, um unbefugten Zugriff zu verhindern. Der Trend unterstützte die Entwicklung hybrider Missionsplattformen, die Cloud-Resilienz und starke Cyber-Schichten nutzen, um die sichere Handhabung sensibler Weltraumdaten zu gewährleisten.
Wichtige Herausforderungen
Hohe Verwundbarkeit durch vernetzte Weltrauminfrastrukturen
Moderne Weltraumnetzwerke verbinden Satelliten, Bodenstationen, Cloud-Systeme und Missionskontrolle. Dieses vernetzte Modell erhöht potenzielle Cyber-Einstiegspunkte und setzt Betreiber kaskadierenden Ausfällen aus. Schwächen in einem Knoten können Navigationsnetzwerke, Kommunikationsverbindungen oder Erdbeobachtungsdienste beeinträchtigen. Das Management großer Angriffsflächen bleibt aufgrund vielfältiger Hardware, veralteter Systeme und des schnellen Wachstums von Konstellationen schwierig. Betreiber kämpfen darum, einheitliche Sicherheitsrahmenwerke über gemischte Flotten und Multi-Vendor-Plattformen hinweg zu etablieren.
Mangel an standardisierten globalen Raumfahrt-Cybersicherheitsvorschriften
Länder folgen unterschiedlichen Sicherheitsregeln für Satellitenoperationen, Verschlüsselung, Datenverarbeitung und Bedrohungsmeldung. Dieser Mangel an Harmonisierung schafft Herausforderungen für globale Betreiber und gemeinsame Missionen. Inkonsistente Compliance-Rahmenwerke verlangsamen die Einführung starker Cybersicherheitspraktiken und schränken den Informationsaustausch über Angriffe ein. Kommerzielle Betreiber stehen vor Komplexität bei der Sicherung grenzüberschreitender Datenflüsse und Multi-Orbit-Dienste. Das Fehlen einheitlicher Standards verzögert koordinierte Bedrohungsreaktionen und erhöht das langfristige Risiko für das globale Raumfahrt-Ökosystem.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 die führende Position im Markt für Raumfahrt-Cybersicherheit mit einem Anteil von etwa 41%. Das Wachstum resultierte aus starken Investitionen von Regierungsbehörden, Verteidigungsprogrammen und großen kommerziellen Satellitenbetreibern. Steigende Cyber-Bedrohungen für Kommunikationssatelliten, GPS-Netzwerke und weltraumgestützte Verteidigungsanlagen unterstützten die rasche Einführung fortschrittlicher Schutzwerkzeuge. Die Vereinigten Staaten führten die Ausgaben mit erweiterten Sicherheitsrahmenwerken für nationale Raumfahrtmissionen und große LEO-Konstellationen an. Kanada legte verstärktes Augenmerk auf sichere Satellitenkommunikation und widerstandsfähige Bodensysteme. Hohe regulatorische Reife und starke Industriepräsenz hielten die Region dominant.
Europa
Europa machte 2024 fast 27% des Anteils aus, unterstützt durch starke Initiativen von ESA-Mitgliedern und nationalen Raumfahrtagenturen. Die Region förderte die Einführung von Cybersicherheit durch sichere Satellitenkommunikationsprogramme, geschützte Navigationssysteme und Resilienznormen für zukünftige Missionen. Länder wie Frankreich, Deutschland und das Vereinigte Königreich stärkten die Cyberabwehr für Dual-Use-Satelliten und Erdbeobachtungsnetzwerke. Investitionen in sichere Datenverbindungen, verschlüsselte Befehlskanäle und Risikobewertungssysteme für kommerzielle Betreiber nahmen zu. Die wachsende Bereitstellung von Multi-Orbit-Konstellationen und kollaborativen Raumfahrtmissionen unterstützte das stetige regionale Wachstum.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt 2024 etwa 21% des Anteils, angetrieben durch steigende Satellitenstarts und expandierende kommerzielle Raumfahrtprogramme. China, Japan und Indien erhöhten die Ausgaben für Cybersicherheit, um Kommunikationssatelliten, Navigationssysteme und Fernerkennungsnetzwerke vor fortschrittlichen Cyber-Bedrohungen zu schützen. Regionale Betreiber führten stärkere Verschlüsselung, sichere Telemetriesysteme und Überwachungstools für große Konstellationsprojekte ein. Die wachsende Zusammenarbeit mit Verteidigungsbehörden unterstützte die fortschrittliche Sicherheitsintegration. Die rasche Digitalisierung von Bodensystemen und Missionsautomatisierungsplattformen beschleunigte die Nachfrage und machte den Asien-Pazifik-Raum zu einer der am schnellsten wachsenden Regionen auf dem Markt.
Lateinamerika
Lateinamerika erfasste 2024 etwa 6% des Anteils, unterstützt durch die zunehmende Nutzung von Satellitenkommunikation in Regierungs-, Telekommunikations- und Umweltüberwachungsbehörden. Länder erhöhten Investitionen in geschützte Bodeninfrastruktur und sichere Datenverarbeitungstools, um steigenden Cyber-Eindringungsversuchen entgegenzuwirken. Brasilien und Argentinien führten die Einführung durch nationale Satellitenprogramme und sichere Missionskontroll-Upgrades an. Begrenzte Cybersicherheitsbudgets verlangsamten die breitere Bereitstellung, aber steigende digitale Konnektivität und regionale Kooperationsprogramme förderten stetigen Fortschritt. Die wachsende Teilnahme an globalen Satellitendiensten stärkte auch die Nachfrage nach widerstandsfähigen Cyber-Rahmenwerken.
Mittlerer Osten und Afrika
Der Nahe Osten und Afrika machten im Jahr 2024 fast 5 % des Marktanteils aus, angetrieben durch die zunehmende Einführung sicherer Satellitenkommunikation für Verteidigung, Energie und staatliche Dienste. Länder in der Golfregion investierten in geschützte Bodensysteme und verschlüsselte Kommunikationskanäle, um nationale Sicherheitsmissionen zu unterstützen. Afrika erhöhte die Abhängigkeit von kommerzieller Satellitenbandbreite, was die Betreiber dazu veranlasste, stärkere Cyber-Überwachungstools einzuführen. Trotz geringerer Ausgaben im Vergleich zu anderen Regionen unterstützten wachsende Raumfahrtprogramme und strategische Kommunikationsbedürfnisse eine schrittweise Verbesserung der Cybersicherheitsfähigkeiten in der gesamten Region.
Marktsegmentierungen:
Nach Angebot
- Lösung
- Dienstleistungen
Nach Plattform
- Satelliten
- Trägerraketen
- Bodenstationen
- Raumhäfen & Startanlagen
- Befehls- & Kontrollzentren
- Andere
Nach Endbenutzer
- Regierung
- Verteidigung
- Kommerziell
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Space-Cybersicherheitsmarkt umfasst Schlüsselakteure wie Leonardo S.p.A. (Italien), RTX (USA), Airbus Defence and Space GmbH (Deutschland), General Dynamics (USA), Thales Group (Frankreich), Boeing (USA), BAE Systems (Vereinigtes Königreich), Northrop Grumman (USA), L3Harris Technologies (USA) und Lockheed Martin (USA). Unternehmen in diesem Markt konzentrieren sich auf die Entwicklung starker Verschlüsselungssysteme, sicherer Satellitenkommunikationsverbindungen und fortschrittlicher Bedrohungserkennungstools zum Schutz von Missionsdaten und Befehlskanälen. Anbieter investieren in KI-gesteuerte Überwachung, Zero-Trust-Sicherheitsmodelle und resiliente Architekturen, die multi-orbitale Konstellationen und Verteidigungsmissionen unterstützen. Strategische Partnerschaften mit Regierungsbehörden und kommerziellen Betreibern helfen, Lösungsportfolios zu erweitern und die Integration über Satelliten-, Boden- und Cloud-Systeme zu verbessern. Unternehmen betonen auch die Einhaltung neuer Cybersicherheitsstandards, um die globale Wettbewerbsfähigkeit zu stärken. Kontinuierliche Upgrades bei softwaredefinierten Satelliten und automatisierten Bodennetzen treiben die Innovation in der Wettbewerbslandschaft weiter voran.
Analyse der Schlüsselakteure
- Leonardo S.p.A. (Italien)
- RTX (Raytheon) (USA)
- Airbus Defence and Space GmbH (Deutschland)
- General Dynamics (USA)
- Thales Group (Frankreich)
- Boeing (USA)
- BAE Systems (Vereinigtes Königreich)
- Northrop Grumman (USA)
- L3Harris Technologies (USA)
- Lockheed Martin (USA)
Jüngste Entwicklungen
- Im Jahr 2025 erhielt L3Harris die Zertifizierung der NSA Cybersecurity Directorate für seine KSV-650 Raumhub-Endkryptographieeinheit, die sichere, umprogrammierbare SATCOM ermöglicht, die neuen Cyber-Bedrohungen widersteht.
- Im Jahr 2024 erwarb Airbus den deutschen Cybersicherheitsanbieter INFODAS, um die Cyberfähigkeiten für hochvernetzte Luft- und Raumfahrt- sowie Verteidigungsplattformen, einschließlich Satellitenmissionen, zu stärken.
- Im Jahr 2023 gewann Thales Alenia Space ESA-Verträge für Galileo-Zweite-Generation-Bodenmissionssysteme, einschließlich der Integration fortschrittlicher Cybersicherheit für die Navigationsinfrastruktur.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Angebot, Plattform, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich ausweiten, da Satellitenkonstellationen über LEO, MEO und GEO wachsen.
- KI-gesteuerte Bedrohungserkennung wird in Satelliten- und Bodensicherheitssystemen zum Standard.
- Zero-Trust-Architektur wird eine breitere Akzeptanz bei Regierungs- und kommerziellen Missionen finden.
- Die Nachfrage nach sicherheitsorientierten Satelliten wird steigen, da Cyber-Risiken zunehmen.
- Raum-zu-Cloud-Cybersicherheitsrahmen werden mit zunehmender Cloud-Integration gestärkt.
- Nationen werden ihre Investitionen in den Schutz von Navigations-, Kommunikations- und Verteidigungssatelliten erhöhen.
- Grenzüberschreitende Zusammenarbeit bei Cybersicherheitsstandards im Weltraum wird an Dynamik gewinnen.
- Verschlüsselungs- und sichere Uplink-Technologien werden sich weiterentwickeln, um ausgeklügelte Angriffe abzuwehren.
- Kommerzielle Betreiber werden kontinuierliche Überwachungstools für die Konstellationsresilienz übernehmen.
- Die Cybersicherheit für Trägerraketen und Raumhäfen wird zunehmen, da die betriebliche Automatisierung zunimmt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Raumfahrt-Cybersicherheit und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Raumfahrtcybersicherheit voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Cybersicherheit im Weltraum hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Weltraumcybersicherheit antreiben?
Wer sind die führenden Unternehmen im Markt für Cybersecurity im Weltraum?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Weltraum-Cybersicherheit Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Weltraum-Cybersicherheit Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4787.5 million → 2032: USD 9680.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Weltraum-Cybersicherheit Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Weltraum-Cybersicherheit Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Weltraum-Cybersicherheit Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Weltraum-Cybersicherheit Market Drivers
- 3.3 Markt für Weltraum-Cybersicherheit Market Restraints & Challenges
- 3.4 Markt für Weltraum-Cybersicherheit Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Weltraum-Cybersicherheit Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Weltraum-Cybersicherheit Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Weltraum-Cybersicherheit category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Weltraum-Cybersicherheit Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Weltraum-Cybersicherheit Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Weltraum-Cybersicherheit market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Weltraum-Cybersicherheit Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Weltraum-Cybersicherheit Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Weltraum-Cybersicherheit Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Weltraum-Cybersicherheit (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Weltraum-Cybersicherheit Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Weltraum-Cybersicherheit Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Weltraum-Cybersicherheit Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Weltraum-Cybersicherheit Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Weltraum-Cybersicherheit Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Weltraum-Cybersicherheit Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Weltraum-Cybersicherheit Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Weltraum-Cybersicherheit Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Weltraum-Cybersicherheit Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
