
Marktübersicht für Erwachsenendeformitäten der Wirbelsäule:
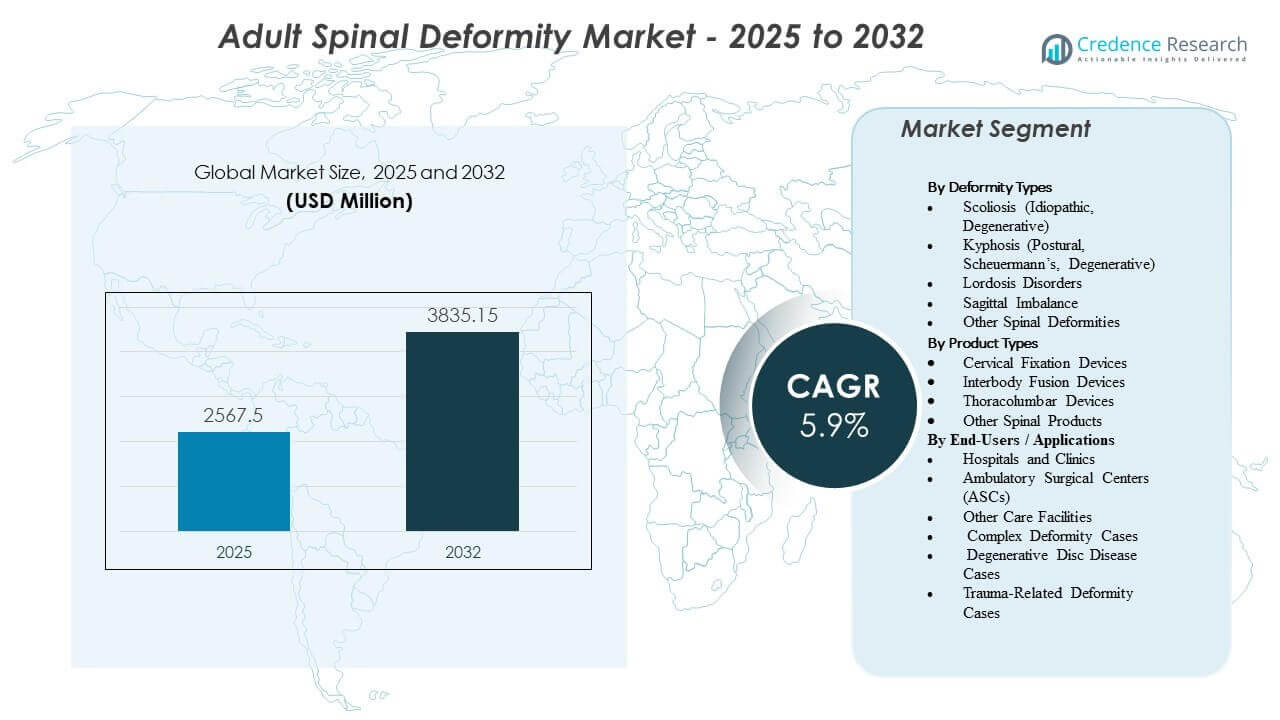
Der Markt für Erwachsenendeformitäten der Wirbelsäule wird voraussichtlich von 2.567,5 Millionen USD im Jahr 2025 auf geschätzte 3.835,15 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Erwachsenendeformitäten der Wirbelsäule 2025 | 2.567,5 Millionen USD |
| Markt für Erwachsenendeformitäten der Wirbelsäule, CAGR | 5,9% |
| Marktgröße für Erwachsenendeformitäten der Wirbelsäule 2032 | 3.835,15 Millionen USD |
Einblicke in den Markt für Erwachsenendeformitäten der Wirbelsäule:
- Markttreiber sind unter anderem zunehmende degenerative Deformitäten, höhere Akzeptanz minimalinvasiver Verfahren und stärkere Integration von Robotik und Navigation in die chirurgische Planung.
- Beschränkungen ergeben sich aus hohen Operationskosten, begrenztem Zugang zu fortschrittlichen Korrektursystemen in Entwicklungsländern und der Komplexität von Mehrstufendeformitäten.
- Nordamerika führt den Markt aufgrund fortschrittlicher klinischer Fähigkeiten und starker Akzeptanz präzisionsbasierter Korrekturtechnologien in großen Krankenhäusern an.
- Der asiatisch-pazifische Raum zeigt das schnellste Wachstum, angetrieben durch erweiterten diagnostischen Zugang, erhöhte Investitionen in Wirbelsäulenzentren und steigendes Bewusstsein für haltungsspezifische Deformitäten.
Markttreiber für Erwachsenendeformitäten der Wirbelsäule
Zunehmende Prävalenz altersbedingter Wirbelsäulenerkrankungen
Steigende Fälle degenerativer Wirbelsäulenerkrankungen unterstützen das stetige Wachstum des Marktes für Erwachsenendeformitäten der Wirbelsäule. Eine längere Lebenserwartung setzt Erwachsene progressiven Krümmungsstörungen aus, die eine strukturierte Behandlung erfordern. Viele Patienten leiden unter chronischen Schmerzen, die die Nachfrage nach frühzeitiger medizinischer Intervention erhöhen. Dies treibt umfassendere Screening-Programme in Krankenhäusern und Wirbelsäulenzentren voran. Starke Aufklärungskampagnen helfen Erwachsenen, das Fortschreiten von Deformitäten besser zu verstehen. Viele Programme fördern die frühzeitige Diagnose, um schwere Komplikationen zu reduzieren. Dies stärkt die Nachfrage nach strukturierten Behandlungsplänen und unterstützt den Bedarf an fortschrittlichen chirurgischen und nicht-chirurgischen Therapien für komplexe Deformitätenfälle.
- Zum Beispiel nutzte Medtronic seine UNiD Adaptive Spine Intelligence (ASI)-Plattform, um Daten von über 10.000 Fällen zu analysieren, was es Klinikern ermöglicht, kompensatorische Mechanismen bei alternden Patienten vorherzusagen und die Genauigkeit der chirurgischen Planung für das sagittale Gleichgewicht zu verbessern.
Fortschritte in komplexen Wirbelsäulenchirurgietechniken
Die rasche Verbesserung chirurgischer Werkzeuge fördert die schnellere Einführung fortschrittlicher Methoden zur Korrektur von Deformitäten. Chirurgen verwenden hochpräzise Stäbe, Schrauben und Käfige, um die Stabilität der Ausrichtung zu verbessern. Dies verbessert die klinischen Ergebnisse bei erwachsenen Patienten mit langjährigen Krümmungsstörungen. Bessere chirurgische Rahmenbedingungen helfen, die Erholungszeiten in Hochrisiko-Altersgruppen zu verkürzen. Die wachsende Nachfrage nach minimalinvasiven Techniken unterstützt geringere Traumata während der Korrekturverfahren. Viele Krankenhäuser investieren in moderne Betriebssysteme, um den Anforderungen an qualitativ hochwertige Pflege gerecht zu werden. Diese Upgrades erweitern die Behandlungsmöglichkeiten in komplexen Deformitätskategorien. Sie stärken das Vertrauen der Patienten in chirurgische Lösungen für komplexe Deformitätsmuster.
Zunehmende Einführung von Navigations- und Robotersystemen
Navigationsplattformen helfen Chirurgen, präzisionsbasierte Deformitätskorrekturen mit verbesserter Genauigkeit durchzuführen. Robotik unterstützt die kontrollierte Schraubenplatzierung und reduziert Ausrichtungsfehler in komplexen Fällen. Dies verbessert die klinischen Ergebnisse bei Erwachsenen mit mehrstufigen Deformitäten. Steigende Investitionen großer Krankenhäuser helfen, die Verfügbarkeit geführter Systeme zu erweitern. Diese Plattformen reduzieren Operationsrisiken und verbessern das Vertrauen unter Chirurgen. Viele Wirbelsäulenzentren übernehmen digitale Planungstools, um den Arbeitsablauf zu optimieren. Bildgeführte Systeme reduzieren intraoperative Komplikationen und unterstützen sicherere Verfahren. Sie verbessern den Zugang zu fortschrittlichen Technologien innerhalb der Gesundheitssysteme.
- Zum Beispiel zeigte Globus Medical durch seine ExcelsiusGPS-Plattform, dass die robotergestützte Navigation eine Genauigkeitsrate von 99% bei der Platzierung von Pedikelschrauben in 1.200 Verfahren erreichte und die oft mit manuellen Freihandtechniken verbundene Fehlplatzierungsrate von 10% bis 12% erheblich reduzierte.
Steigendes Bewusstsein und frühe Diagnose von fortschreitenden Deformitäten
Aufklärungsprogramme helfen Erwachsenen, die langfristigen Auswirkungen unbehandelter Deformitäten zu verstehen. Viele Patienten suchen nun rechtzeitig eine Bewertung von Haltungsänderungen und Rückenschmerzen. Dies fördert eine stärkere Zusammenarbeit zwischen Patienten und Wirbelsäulenspezialisten. Fortschrittliche Diagnosewerkzeuge helfen, Ausrichtungsabweichungen früher zu erkennen. Krankenhäuser verwenden strukturierte Bewertungsmodelle, um die Schwere der Deformität genauer zu klassifizieren. Digitale Bildgebungsplattformen unterstützen die schnelle Erkennung von sagittalen Ungleichgewichten. Eine frühzeitige Diagnose reduziert die Notwendigkeit für komplexe rekonstruktive Chirurgie. Sie stärkt die strukturierte Intervention in der Korrektur von Wirbelsäulendeformitäten bei Erwachsenen.
Trends auf dem Markt für Wirbelsäulendeformitäten bei Erwachsenen
Verschiebung hin zu minimalinvasiver Deformitätskorrektur
Gesundheitssysteme berichten von einer steigenden Nachfrage nach weniger invasiven Verfahren, die das chirurgische Trauma reduzieren. Viele Erwachsene bevorzugen Ansätze, die den Blutverlust verringern und den Krankenhausaufenthalt verkürzen. Dies fördert die stärkere Einführung von Rohrretraktoren und perkutanen Fixierungswerkzeugen. MISS-Techniken unterstützen eine schnellere Genesung in alternden Patientengruppen. Verbesserte kosmetische Ergebnisse fördern eine breitere Akzeptanz bei Patienten. Krankenhäuser erweitern die MISS-Fähigkeiten, um ihre Dienstleistungsportfolios zu verbessern. Viele Chirurgen nehmen an Schulungsprogrammen teil, um ihre MISS-Fähigkeiten zu verbessern. Der Markt für Wirbelsäulendeformitäten bei Erwachsenen gewinnt durch diese chirurgischen Verbesserungen stetig an Schwung.
- Zum Beispiel sind Strykers Serrato-Pedikelschrauben mit einem Doppelgewindemuster gestaltet, das die Auszugsfestigkeit um 33% erhöht und kleinere Einschnitte sowie eine sicherere perkutane Fixierung in osteoporotischem Knochen ermöglicht, der typischerweise bei älteren Deformitätspatienten zu finden ist.
Integration von digitaler Planung und prädiktiver Analytik in der Chirurgie
Präoperative Planungssoftware hilft Chirurgen, Korrekturergebnisse mit größerer Genauigkeit zu simulieren. Digitale Werkzeuge unterstützen die Echtzeitvisualisierung der Wirbelsäulenkrümmung. Es verbessert die Vorhersage der Ausrichtung und reduziert postoperative Variabilität. Prädiktive Analysen leiten Chirurgen bei der Auswahl optimaler Behandlungswege. Viele Krankenhäuser integrieren KI-gesteuerte Planungstools, um die Qualitätsstandards zu verbessern. Diese Plattformen reduzieren Planungsfehler und unterstützen komplexe Entscheidungsfindungen. Digitale Modelle verbessern die Sicherheit bei mehrstufigen Deformitätsfällen. Es stärkt den Wandel hin zu einer präzisionsgetriebenen Deformitätsbehandlung.
Zunehmender Einsatz von Biologika zur Unterstützung von Fusion und Heilung
Biologika spielen eine wachsende Rolle bei komplexen Deformitätsfusionsverfahren. Viele Chirurgen bevorzugen Knochentransplantatersatzstoffe, die eine schnellere Heilung unterstützen. Es reduziert Komplikationen an der Entnahmestelle, die mit Autotransplantaten verbunden sind. Synthetische Materialien verbessern die strukturelle Unterstützung bei Langsegmentfusionen. BMPs finden breitere Anwendung für konsistente Wachstumsergebnisse. Krankenhäuser investieren in Biologika, um ihre Behandlungsmöglichkeiten zu erweitern. Patienten suchen nach biologisch unterstützten Korrekturen für eine schnellere Wiederherstellung der Mobilität. Es fördert die größere Akzeptanz regenerativer Behandlungsansätze.
- Zum Beispiel bietet das Trinity ELITE Allotransplantat von Orthofix eine lebensfähige zelluläre Knochenmatrix, die durchschnittlich 750.000 lebensfähige Zellen pro Kubikzentimeter enthält und die drei wesentlichen Elemente für die Knochenbildung - Osteokonduktion, Osteoinduktion und Osteogenese - bereitstellt, um eine erfolgreiche Fusion bei komplexen mehrstufigen Rekonstruktionen zu gewährleisten.
Ausbau spezialisierter Wirbelsäulenzentren auf globalen Märkten
Spezialzentren tragen zur Verbesserung der Versorgung bei komplexen Deformitäten bei. Diese Einrichtungen bieten fortschrittliche Diagnose- und chirurgische Werkzeuge unter einem Rahmenwerk an. Es fördert strukturierte Behandlungswege für mehrstufige Deformitäten. Viele Regionen erleben steigende Investitionen in integrierte Wirbelsäulenzentren. Krankenhäuser arbeiten mit Technologieunternehmen zusammen, um Zentren mit fortschrittlicher Robotik auszustatten. Wirbelsäulenspezialisten erhalten Zugang zu speziellen Schulungseinrichtungen innerhalb dieser Einheiten. Patienten bevorzugen Zentren mit konsolidierter Expertise und fortschrittlicher Ausrüstung. Es unterstützt die globale Expansion strukturierter Deformitätsversorgungsnetzwerke.
Analyse der Marktchancen
Hohe Operationskosten und begrenzter Zugang zu fortschrittlichen Technologien
Komplexe Deformitätsverfahren erfordern teure Implantate, Navigationswerkzeuge und chirurgische Ausrüstung. Viele Patienten haben aufgrund finanzieller Einschränkungen Schwierigkeiten, Zugang zur Behandlung zu erhalten. Es reduziert die Akzeptanzraten in sich entwickelnden Gesundheitssystemen. Krankenhäuser haben Schwierigkeiten, in robotische und Navigationsplattformen zu investieren. Begrenzte Erstattungsabdeckung schränkt die Behandlungsaufnahme bei älteren Erwachsenen ein. Schulungsbedarf verlangsamt die Einführung fortschrittlicher Systeme. Regionale Infrastrukturlücken begrenzen die Verfügbarkeit spezialisierter Wirbelsäulenzentren. Es schafft ungleichen Zugang zu hochwertiger Deformitätskorrektur.
Postoperative Risiken und Variabilität der klinischen Ergebnisse
Die Chirurgie bei Erwachsenen mit Deformitäten birgt höhere Komplikationsrisiken aufgrund altersbedingter Begleiterkrankungen. Viele Fälle erfordern eine Langsegmentfusion, die die Komplexität der Genesung erhöht. Dies stellt sowohl für Chirurgen als auch für Gesundheitsdienstleister Herausforderungen dar. Das Management von Komplikationen erhöht die Behandlungskosten und die Belastung während der Genesung. Die Variabilität der Knochenqualität beeinflusst die Stabilität der Fixierung und die Heilungszeitpläne. Krankenhäuser müssen mehr Ressourcen für die postoperative Pflege bereitstellen. Chirurgen stehen vor Schwierigkeiten bei der Behandlung schwerer Krümmungen in Hochrisikogruppen. Dies treibt den Bedarf an sichereren Korrekturlösungen mit vorhersehbaren Ergebnissen voran.
Marktchancen für Erwachsenendeformitäten der Wirbelsäule
Steigende Nachfrage nach Next-Generation-Roboter- und Navigationslösungen
Wachsende Investitionen in präzisionsbasierte Systeme schaffen starkes Wachstumspotenzial im Markt für Erwachsenendeformitäten der Wirbelsäule. Viele Krankenhäuser streben danach, ihre chirurgischen Fähigkeiten mit Robotik und 3D-Navigation aufzurüsten. Dies fördert sicherere Korrekturen in herausfordernden Deformitätskategorien. Bildgeführte Systeme helfen Chirurgen, eine höhere Ausrichtungsgenauigkeit zu erreichen. Diese Werkzeuge reduzieren das intraoperative Risiko und unterstützen einen effizienten Arbeitsablauf. Schulungsprogramme erweitern die Expertise der Chirurgen in fortschrittlichen Systemen. Gesundheitsdienstleister verbessern ihre Servicequalität durch diese Aufrüstungen. Dies stärkt die Einführung von Premium-Technologien in der Wirbelsäulenchirurgie.
Erweiterung von nicht-chirurgischen und regenerativen Behandlungsansätzen
Nicht-chirurgische Therapien gewinnen an Bedeutung bei Erwachsenen, die eine konservative Behandlung suchen. Physiotherapie, Schienen und biologische Injektionen unterstützen das Management von Deformitäten im Frühstadium. Dies hilft, chirurgische Eingriffe in moderaten Fällen zu verzögern. Regenerative Materialien tragen zur Verbesserung der Knochenheilung in gezielten Deformitätszonen bei. Viele Anbieter erkunden hybride Pflegewege, die nicht-chirurgische und chirurgische Strategien verbinden. Steigendes Bewusstsein unterstützt die Einführung von risikoarmen Behandlungsoptionen. Gesundheitssysteme fördern Präventionsprogramme für Haltung und Wirbelsäulengesundheit. Dies eröffnet neue Wege für ein diversifiziertes Deformitätsmanagement.
Analyse der Marktsegmentierung für Erwachsenendeformitäten der Wirbelsäule:
Nach Deformitätstypen
Skoliose, einschließlich idiopathischer und degenerativer Formen, stellt aufgrund ihrer hohen Prävalenz bei älteren Erwachsenen einen großen Anteil des Marktes für Erwachsenendeformitäten der Wirbelsäule dar. Kyphosefälle nehmen stetig zu, da der Haltungsabfall und die Wirbeldegeneration in älteren Bevölkerungsgruppen zunehmen. Lordoseerkrankungen erregen medizinische Aufmerksamkeit, da Ausrichtungsabweichungen die Mobilität und Schmerzpegel beeinflussen. Das sagittale Ungleichgewicht treibt eine starke klinische Nachfrage nach fortschrittlichen Korrekturverfahren an. Andere Wirbelsäulendeformitäten tragen ein konstantes Volumen aus gemischten Ätiologien bei, die eine strukturierte Bewertung erfordern. Krankenhäuser konzentrieren sich auf die frühzeitige Diagnose, um die Schwere der Deformität mit verbesserter Genauigkeit zu klassifizieren. Dies stärkt die Einführung von Behandlungswegen, die auf jeden Deformitätstyp zugeschnitten sind.
- Zum Beispiel hat Alphatec Spine (ATEC) seine EOS-Bildgebungstechnologie optimiert, um Ganzkörper-, belastbare 3D-Rekonstruktionen bereitzustellen, die in klinischen Studien gezeigt haben, dass sie Abweichungen der sagittalen Vertikalachse (SVA) mit einer Präzision von innerhalb 1 Millimeter erkennen können, ein kritisches Maß zur Verhinderung von proximaler junctionaler Kyphose (PJK).
Nach Produkttypen
Zervikale Fixationsgeräte erzeugen eine starke Nachfrage aufgrund des steigenden Bedarfs an Korrekturen bei Deformitäten der oberen Wirbelsäule. Interbody-Fusionsgeräte behalten eine zentrale Rolle, geleitet durch die breitere Akzeptanz von Käfigen und Biologika zur Unterstützung stabiler Fusionsergebnisse. Thorakolumbale Geräte dominieren viele chirurgische Arbeitsabläufe, da die Korrektur von Mehrstufendeformitäten langlebige Hardware erfordert. Andere Wirbelsäulenprodukte, einschließlich Orthobiologika und Navigationstools, gewinnen an Bedeutung, da Krankenhäuser ihre Verfahrensfähigkeiten aufrüsten. Gerätehersteller führen fortschrittliche Implantate ein, die eine präzise Ausrichtungssteuerung über komplexe Kurven hinweg unterstützen. Dies verstärkt die Produktdiversifizierung innerhalb des Marktes für Erwachsenendeformitäten der Wirbelsäule und unterstützt bessere postoperative Ergebnisse.
Nach Endnutzern / Anwendungen
Krankenhäuser und Kliniken führen die Einführung an, da sie Zugang zu fortschrittlichen chirurgischen Systemen und ausgebildeten Wirbelsäulenspezialisten haben. Ambulante chirurgische Zentren erweitern ihre Rolle, da minimalinvasive Verfahren häufiger werden. Andere Pflegeeinrichtungen unterstützen die Rehabilitation und konservative Behandlung in frühen Stadien. Komplexe Deformitätsfälle treiben die Nachfrage nach hochpräzisen Korrekturen an, die durch Robotik und Navigation unterstützt werden. Fälle von degenerativen Bandscheibenerkrankungen tragen zu einem stetigen Patientenaufkommen bei, da altersbedingte Degeneration zunimmt. Traumabedingte Deformitätsfälle erfordern schnelle Eingriffe, die oft Fusion und Fixationsimplantate beinhalten. Dies stärkt die Nachfrage in verschiedenen Einrichtungen im Markt für Erwachsenendeformitäten der Wirbelsäule und verbessert die langfristigen Pflegewege.
- Zum Beispiel hat NuVasive (jetzt Teil von Globus Medical) sein X360-System in den ASC-Bereich erweitert und gezeigt, dass sein lateraler integrierter Ansatz die durchschnittliche Krankenhausaufenthaltsdauer von 4,1 Tagen auf 1,2 Tage reduziert, wodurch die Korrektur komplexer Deformitäten in ambulanten chirurgischen Umgebungen möglich wird.
Segmentierung:
Nach Deformitätstypen- Skoliose (Idiopathisch, Degenerativ)
- Kyphose (Haltungsbedingt, Scheuermann, Degenerativ)
- Lordosestörungen
- Sagittale Imbalance
- Andere Wirbelsäulendeformitäten
Nach Produkttypen
- Zervikale Fixationsgeräte
- Interbody-Fusionsgeräte
- Thorakolumbale Geräte
- Andere Wirbelsäulenprodukte
Nach Endnutzern / Anwendungen
- Krankenhäuser und Kliniken
- Ambulante Chirurgische Zentren (ASCs)
- Andere Pflegeeinrichtungen
- Komplexe Deformitätsfälle
- Fälle von degenerativen Bandscheibenerkrankungen
- Traumabedingte Deformitätsfälle
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für Erwachsene mit Wirbelsäulendeformitäten und macht fast 38 % des weltweiten Umsatzes aus. Eine starke klinische Infrastruktur unterstützt die hohe Akzeptanz fortschrittlicher Techniken zur Wirbelsäulenkorrektur. Krankenhäuser in der Region investieren stark in Robotik und Navigationssysteme, um die chirurgische Präzision zu verbessern. Der Markt profitiert von Früherkennungsprogrammen, die Patienten zu strukturierten Versorgungswegen führen. Die Versicherung deckt wichtige Deformitätsverfahren ab, was die Behandlungsaufnahme in allen Altersgruppen verbessert. Es stärkt die Führungsrolle der Region durch den konsequenten Einsatz von Technologie und die Verfügbarkeit von Spezialisten.
Europa erfasst etwa 27 % des globalen Marktanteils, angetrieben durch eine starke klinische Akzeptanz in den großen Volkswirtschaften. Viele Länder unterhalten Programme zur Wirbelsäulenversorgung, die das langfristige Management altersbedingter Deformitäten fördern. Krankenhäuser nutzen fortschrittliche Bildgebungstools, um die Planungsgenauigkeit für komplexe Verfahren zu verbessern. Regulatorische Rahmenbedingungen unterstützen die sichere Einführung neuer Implantate und Biologika in die klinische Praxis. Die Region profitiert von der steigenden Nachfrage nach minimalinvasiven Verfahren in alternden Bevölkerungen. Es hält ein stetiges Wachstum durch organisierte Gesundheitssysteme und ausgebildete Wirbelsäulenchirurgen aufrecht.
Asien-Pazifik macht fast 22 % des Gesamtanteils aus und erweist sich als die am schnellsten wachsende Region. Der Ausbau der Krankenhauskapazitäten unterstützt steigende Verfahrensvolumina in den Entwicklungsländern. Das Patientenbewusstsein verbessert sich, da der Zugang zu Diagnosen erschwinglicher wird. Länder investieren in fortschrittliche Wirbelsäulenzentren, um die steigenden Raten degenerativer Deformitäten zu bewältigen. Das Marktwachstum beschleunigt sich aufgrund der höheren Prävalenz altersbedingter Wirbelsäulenerkrankungen. Es zeigt starkes Potenzial, da Gesundheitssysteme chirurgische Technologien von globalen Herstellern übernehmen.
Analyse der Hauptakteure:
- Stryker
- Medtronic
- Zimmer Biomet
- Globus Medical
- Johnson & Johnson Services, Inc. (DePuy Synthes)
- B. Braun SE
- NuVasive
- Orthofix Medical
- RTI Surgical
- SeaSpine
- Abbott Laboratories
- Boston Scientific
Wettbewerbsanalyse:
Führende Akteure prägen den Markt für erwachsene Wirbelsäulendeformitäten durch starke Portfolios von Implantaten, Biologika, Robotik und Navigationssystemen. Medtronic, Zimmer Biomet, Stryker, NuVasive und Globus Medical dominieren aufgrund breiter Vertriebsnetze und umfangreicher F&E-Programme. Ihre Systeme unterstützen komplexe Ausrichtungsanpassungen mit verbesserter Präzision und reduzierten Operationsrisiken. Unternehmen erweitern ihre Produktlinien um 3D-Navigation, erweiterbare Käfige und minimalinvasive Plattformen. Kleinere Innovatoren betreten den Markt mit speziellen Deformitätskorrekturwerkzeugen, die chirurgenspezifische Arbeitsabläufe unterstützen. Krankenhäuser bewerten Anbieter basierend auf Technologieintegration, Implantathaltbarkeit und postoperativen Ergebnissen. Der Wettbewerb intensiviert sich, da Unternehmen in Robotik und prädiktive Planungssysteme investieren. Dies treibt kontinuierliche Upgrades voran, die klinische Ergebnisse und das Vertrauen der Chirurgen auf globalen Märkten stärken.
Jüngste Entwicklungen:
- Im Dezember 2025 gab Companion Spine bekannt, dass die U.S. Food and Drug Administration (FDA) die Vorabzulassung (PMA) für ihr DIAM™ Wirbelsäulenstabilisierungssystem zur Behandlung von mäßigen bis schweren primären Rückenschmerzen, verursacht durch degenerative Bandscheibenerkrankungen, erteilt hat, relevant für Anwendungen bei erwachsenen Wirbelsäulendeformitäten.
- Im November 2025 eröffnete Fortis Healthcare ein spezialisiertes Zentrum für Wirbelsäulendeformitäten in Bangalore, das fortschrittliche thorakolumbale und zervikale Fixationssysteme, navigationsgestützte Chirurgie und multidisziplinäre Teams für die komplexe Pflege von erwachsenen Wirbelsäulendeformitäten bietet.
- Im Juli 2025 gab Spinal Resources Inc. die Veröffentlichung von entscheidenden Erkenntnissen über eine neuartige, patientenspezifische Bezier-Parameterkurvenstange bekannt, die für thorakolumbale Fusionen bei erwachsenen Wirbelsäulendeformitäten entwickelt wurde.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Deformitätstypen, Produkttypen und Endnutzern / Anwendungen. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für erwachsene Wirbelsäulendeformitäten wird sich erweitern, da Krankenhäuser in fortschrittliche Robotik- und Navigationsplattformen investieren.
- Die Nachfrage nach minimal-invasiven Korrekturmethoden, die eine schnellere Genesung bei älteren Patienten unterstützen, wächst.
- Steigende Diagnosen von degenerativen Deformitäten verstärken die Notwendigkeit für strukturierte Behandlungswege in großen Gesundheitsnetzwerken.
- Hersteller beschleunigen die Innovation in Fixationssystemen und Biologika, um bessere Fusionsresultate zu unterstützen.
- Schulungsprogramme verbessern die Akzeptanz von Präzisionssystemen durch Chirurgen, die komplexe mehrstufige Korrekturen leiten.
- Spezialisierte Wirbelsäulenzentren nehmen zu, was den Zugang zu fortschrittlichen Bewertungs- und Behandlungsdiensten verbessert.
- Digitale Planungstools finden breitere Anwendung und unterstützen prädiktive Ausrichtungsmodelle für komplexe Deformitätsfälle.
- Nicht-chirurgische Managementoptionen erweitern sich, da das Bewusstsein für Deformitäten im Frühstadium bei alternden Bevölkerungen zunimmt.
- Aufstrebende Regionen stärken ihre Präsenz durch verbesserte Krankenhauskapazitäten und zunehmende Technologieakzeptanz.
- Strategische Partnerschaften zwischen Geräteherstellern und Krankenhäusern unterstützen die integrierte Versorgung und erweitern die Therapieoptionen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für erwachsene Wirbelsäulenverformungen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für erwachsene Wirbelsäulendeformitäten zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für erwachsene Wirbelsäulendeformitäten hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für erwachsene Wirbelsäulendeformitäten antreiben?
Wer sind die führenden Unternehmen im Markt für erwachsene Wirbelsäulenverformungen?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für erwachsene Wirbelsäulenverformungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Wirbelsäulendeformitäten bei Erwachsenen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,567.5 million → 2032: USD 3,835.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Drivers
- 3.3 Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Restraints & Challenges
- 3.4 Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Wirbelsäulendeformitäten bei Erwachsenen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Wirbelsäulendeformitäten bei Erwachsenen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Wirbelsäulendeformitäten bei Erwachsenen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Wirbelsäulendeformitäten bei Erwachsenen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Wirbelsäulendeformitäten bei Erwachsenen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Wirbelsäulendeformitäten bei Erwachsenen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Wirbelsäulendeformitäten bei Erwachsenen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Wirbelsäulendeformitäten bei Erwachsenen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Wirbelsäulendeformitäten bei Erwachsenen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Wirbelsäulendeformitäten bei Erwachsenen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Wirbelsäulendeformitäten bei Erwachsenen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Wirbelsäulendeformitäten bei Erwachsenen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Wirbelsäulendeformitäten bei Erwachsenen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Wirbelsäulendeformitäten bei Erwachsenen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Wirbelsäulendeformitäten bei Erwachsenen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Wirbelsäulendeformitäten bei Erwachsenen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Wirbelsäulendeformitäten bei Erwachsenen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
