
Marktübersicht
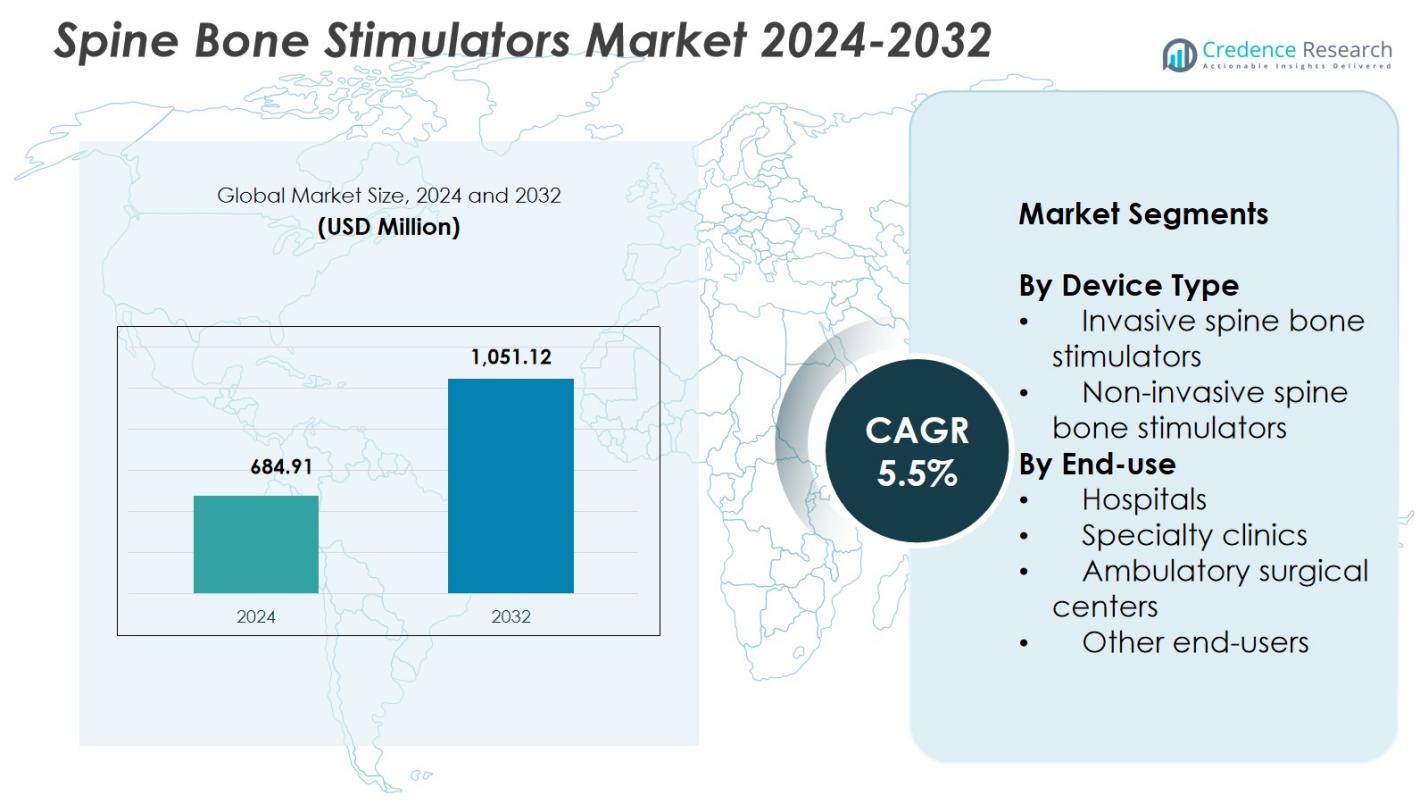
Der Markt für Wirbelsäulen-Knochenstimulatoren wurde 2024 mit 684,91 Millionen USD bewertet und wird voraussichtlich bis 2032 1.051,12 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,5% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Wirbelsäulen-Knochenstimulatoren 2024 | 684,91 Millionen USD |
| Markt für Wirbelsäulen-Knochenstimulatoren, CAGR | 5,5% |
| Marktgröße für Wirbelsäulen-Knochenstimulatoren 2032 | 1.051,12 Millionen USD |
Der Markt für Wirbelsäulen-Knochenstimulatoren umfasst führende Unternehmen wie Bioventus, ZimVie Inc., Enovis, Medtronic plc, Orthofix Medical Inc., Theragen Inc., Synergy Orthopedics, Ossatec Benelux BV, IGEA S.p.A. und Elizur Corporation, die Innovationen in invasiven und nicht-invasiven Stimulationstechnologien vorantreiben. Diese Akteure konzentrieren sich darauf, die Wirksamkeit der Geräte zu verbessern, das Angebot an nicht-invasiven Lösungen zu erweitern und Fernüberwachungsfunktionen zu integrieren, um bessere Ergebnisse bei der Wirbelsäulenfusion zu unterstützen. Nordamerika führt den Markt für Wirbelsäulen-Knochenstimulatoren mit einem Anteil von 41,6% im Jahr 2024 an, unterstützt durch hohe Verfahrensvolumina, fortschrittliche Gesundheitsinfrastrukturen und eine hohe Akzeptanz digital unterstützter Knochenheilungslösungen. Europa und der asiatisch-pazifische Raum folgen als bedeutende Wachstumsregionen.
Markteinblicke
- Der Markt für Wirbelsäulen-Knochenstimulatoren wurde 2024 mit 684,91 Millionen USD bewertet und soll bis 2032 1.051,12 Millionen USD erreichen, bei einer CAGR von 5,5%.
- Steigende Wirbelsäulenfusionsverfahren und die zunehmende Prävalenz degenerativer Wirbelsäulenerkrankungen treiben die Nachfrage an, wobei nicht-invasive Stimulatoren den Markt mit einem Anteil von 63,4% anführen, dank starker klinischer Akzeptanz und Patientenkomfort.
- Zu den wichtigsten Trends gehören die schnelle Integration von Fernüberwachung, die zunehmende Nutzung von Heimtherapiemodellen und Fortschritte in PEMF- und ultraschallbasierten Stimulationstechnologien, die die Behandlungspräzision und Compliance verbessern.
- Große Akteure wie Bioventus, ZimVie Inc., Enovis, Medtronic, Orthofix Medical Inc. und Theragen Inc. stärken ihre Marktpräsenz durch Produktinnovationen, Partnerschaften mit Gesundheitsdienstleistern und Expansion in aufstrebende Volkswirtschaften.
- Nordamerika führt mit einem Anteil von 41,6%, gefolgt von Europa mit 28,4% und dem asiatisch-pazifischen Raum mit 20,7%, was die starke regionale Akzeptanz widerspiegelt, unterstützt durch fortschrittliche Versorgungsinfrastrukturen und ein wachsendes Bewusstsein für Knochenheilungstherapien.
Marktsegmentierungsanalyse:
Nach Gerätetyp:
Im Markt für Wirbelsäulen-Knochenstimulatoren dominieren nicht-invasive Wirbelsäulen-Knochenstimulatoren mit einem Marktanteil von 63,4% im Jahr 2024, unterstützt durch starke Akzeptanz aufgrund ihrer Benutzerfreundlichkeit, ihres geringeren Risikoprofils und ihrer Eignung für ambulante Umgebungen. Diese Geräte gewinnen an Bedeutung, da sie chirurgische Komplikationen eliminieren und eine routinemäßige Heimtherapie ermöglichen, was die Patienten-Compliance bei der Wirbelsäulenfusion und der Frakturheilung verbessert. Die zunehmende klinische Präferenz für externe elektrische und ultraschallbasierte Knochenstimulation sowie die erweiterte Erstattungsunterstützung beschleunigen das Wachstum des Segments weiter. Invasive Stimulatoren dienen weiterhin komplexen Fällen, aber die Gesamtnachfrage wird von nicht-invasiven Technologien angeführt.
- Zum Beispiel verwendet das SpinalStim-Gerät von Orthofix die Pulsed Electromagnetic Field (PEMF)-Technologie, um ein schwaches elektrisches Feld zu erzeugen, das die Wirbelsäulenfusion als nicht-chirurgische Zusatzbehandlung fördert.
Nach Endnutzung:
Krankenhäuser führen den Markt für Wirbelsäulen-Knochenstimulatoren mit einem Anteil von 48,7 % im Jahr 2024 an, angetrieben durch einen hohen Patientenzufluss für Wirbelsäulenfusionsverfahren, Traumaversorgung und postoperative Rehabilitation. Krankenhäuser profitieren von fortschrittlicher chirurgischer Infrastruktur, multidisziplinären Pflegeteams und einer höheren Nutzung sowohl invasiver als auch nicht-invasiver Stimulatoren, was eine starke Segmentführung unterstützt. Die steigende Akzeptanz der Knochenstimulationstherapie bei degenerativen Wirbelsäulenerkrankungen und die wachsende Präferenz für krankenhausbasierte Behandlungswege stärken die Dominanz weiter. Fachkliniken und ambulante chirurgische Zentren verzeichnen ebenfalls ein stetiges Wachstum, da minimalinvasive Verfahren zunehmen, aber Krankenhäuser bleiben die primäre Endnutzungsumgebung.
- Zum Beispiel zeigte das SpinalPak Non-invasive Spine Fusion Stimulator System von Zimmer Biomet eine klinische oder radiologische Heilung von 92,7 % bei posterolateralen Fusionen und einen Gesamterfolg von 84,7 % gegenüber 64,9 % Placebo bei Lendenwirbelfusionen.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von Wirbelsäulenerkrankungen
Der Markt für Wirbelsäulen-Knochenstimulatoren wächst erheblich, da die globale Belastung durch degenerative Wirbelsäulenerkrankungen, Frakturen und Nicht-Union-Fälle zunimmt. Steigende Inzidenzen von osteoporosebedingten Komplikationen und Traumaverletzungen treiben die verstärkte Nutzung von Knochenstimulationstherapien in klinischen Umgebungen voran. Gesundheitsdienstleister integrieren zunehmend Knochenstimulatoren in die postoperative Versorgung bei Wirbelsäulenfusionsverfahren, um die Heilung zu verbessern und die Rate von Revisionsoperationen zu reduzieren. Die wachsende ältere Bevölkerung, die einem höheren Risiko für verzögerte Knochenheilung ausgesetzt ist, stärkt die Nachfrage nach fortschrittlichen Stimulationstechnologien weiter.
- Zum Beispiel zeigte das Orthofix SpinalStim™-Gerät in klinischen Studien eine Gesamterfolgsrate von 92 % bei Patienten mit Wirbelsäulenfusionsoperationen, was den Bedarf an Revisionsoperationen erheblich reduzierte und die Heilungsergebnisse in der realen Anwendung verbesserte.
Fortschritte in der nicht-invasiven Knochenstimulationstechnologie
Technologische Innovation beschleunigt die Marktexpansion stark, insbesondere bei nicht-invasiven Knochenstimulatoren, die verbesserten Patientenkomfort, Portabilität und therapeutische Präzision bieten. Fortschritte in der Pulsed Electromagnetic Field (PEMF)-Therapie, kapazitiven Kopplung und Niedrigintensitäts-Ultraschallsystemen verbessern die Behandlungsergebnisse und sprechen sowohl Patienten als auch Kliniker an. Diese Technologien verkürzen die Eingriffszeit, eliminieren chirurgische Risiken und unterstützen Modelle für Fern- oder Heimtherapie. Kontinuierliche F&E-Investitionen der Hersteller stärken die Wirksamkeit der Geräte und ermöglichen eine breitere Akzeptanz bei chronischen Nicht-Union-Frakturen und der Erholung nach Wirbelsäulenfusionen.
- Zum Beispiel wendet das bone4ce-Gerät von BTT Health niederfrequenten gepulsten Ultraschall mit 30 mW/cm² und 1,5 MHz an, um die Öffnung von Calciumkanälen in Knochengeweben an der Frakturstelle zu stimulieren.
Zunehmende Anzahl von Wirbelsäulenversteifungsoperationen
Die steigende Anzahl von Wirbelsäulenversteifungsoperationen treibt direkt die Nachfrage nach Knochestimulatoren an, die eine schnellere Heilung unterstützen und postoperative Komplikationen minimieren. Krankenhäuser und Fachkliniken verwenden zunehmend Knochestimulationsgeräte für Hochrisikopatienten, einschließlich Rauchern, Diabetikern und Personen mit Begleiterkrankungen, die die Knochenregeneration verlangsamen. Der zunehmende Einsatz minimalinvasiver Wirbelsäulenoperationen trägt ebenfalls zu einer höheren Nutzung von Stimulatoren bei, da die Erwartungen an eine schnellere Genesung mit den Vorteilen nicht-invasiver Stimulation übereinstimmen. Wachsende klinische Beweise, die verbesserte Fusions-Erfolgsraten unterstützen, verstärken weiterhin die Marktakzeptanz.
Wichtige Trends & Chancen
Wachsende Akzeptanz von häuslichen und Fernheilungstherapien
Ein bemerkenswerter Trend, der den Markt prägt, ist der Übergang zu häuslichen Behandlungsmodellen, die durch tragbare und benutzerfreundliche nicht-invasive Knochestimulatoren unterstützt werden. Gesundheitssysteme fördern zunehmend die Fernüberwachung therapeutischer Maßnahmen, um Krankenhausbesuche zu reduzieren, die Gesamtkosten der Versorgung zu senken und die Patientencompliance zu verbessern. Digitalfähige Geräte mit Datenverfolgung und Verbindung zu Klinikern bieten eine verbesserte Überwachung des Behandlungsfortschritts. Dieser Übergang eröffnet starke Chancen für Hersteller, intelligente Gesundheitsplattformen zu integrieren, Telemedizin-Partnerschaften auszubauen und personalisierte Heilungsprotokolle einzuführen, um den sich entwickelnden Patientenbedürfnissen gerecht zu werden.
- Zum Beispiel ist DJOs CMF Spinalogic ein leichter, batteriebetriebener elektromagnetischer Stimulator, der für den Heimgebrauch über Gipsverbänden oder Schienen nach einer lumbalen Wirbelsäulenversteifung entwickelt wurde und mit einer Ein-Knopf-Bedienung für einfache Patientencompliance im Alltag ausgestattet ist.
Expansion in aufstrebenden Märkten durch verbesserten Zugang und Bewusstsein
Aufstrebende Volkswirtschaften bieten starke Wachstumschancen, da das Bewusstsein für Knochenheilungstechnologien zunimmt und die Gesundheitsinvestitionen steigen. Verbesserter Zugang zu fortschrittlicher orthopädischer Versorgung, erweiterte Versicherungsschutz und steigende Bereitschaft der Patienten, innovative Therapien anzunehmen, tragen zu einer stärkeren Marktdurchdringung bei. Regierungen und private Gesundheitsdienstleister priorisieren die Modernisierung der Wirbelsäulenchirurgie-Infrastruktur und schaffen günstige Bedingungen für die Geräteakzeptanz. Hersteller, die Vertriebsnetze erweitern und mit regionalen medizinischen Einrichtungen zusammenarbeiten, können von ungedeckten klinischen Bedürfnissen und wachsender Nachfrage nach nicht-invasiven Wirbelsäulenheilungslösungen profitieren.
- Zum Beispiel hat Orthofix die STIM onTrack Mobile App eingeführt, die mit seinen Bone Growth Therapy-Geräten wie SpinalStim und PhysioStim kompatibel ist und Behandlungserinnerungen liefert, um die Patientenadhärenz in Regionen mit steigenden orthopädischen Eingriffen zu fördern.
Wichtige Herausforderungen
Hohe Kosten fortschrittlicher Knochestimulatoren
Die hohen Kosten von Wirbelsäulen-Knochestimulatoren, insbesondere technologisch fortschrittlicher nicht-invasiver Geräte, bleiben ein großes Hindernis für die weitverbreitete Akzeptanz. Begrenzte Erstattungen in mehreren Regionen und hohe Ausgaben aus eigener Tasche schrecken Patienten davon ab, eine Knochestimulationstherapie in Anspruch zu nehmen. Gesundheitsdienstleister, insbesondere in ressourcenbeschränkten Märkten, könnten aufgrund von Budgetbeschränkungen alternative Behandlungsmethoden priorisieren. Diese finanziellen Einschränkungen verlangsamen die Marktexpansion und schränken den Zugang zu effektiven Heilungstechnologien ein, was die Notwendigkeit für kostenoptimierte Lösungen und eine breitere Erstattungsunterstützung betont.
Begrenztes klinisches Bewusstsein und inkonsistente Adoptionsraten
In vielen Regionen führt ein Mangel an klinischem Bewusstsein hinsichtlich der Vorteile, Indikationen und der vergleichenden Wirksamkeit von Knochstimulatoren zu einer inkonsistenten Einführung in Gesundheitseinrichtungen. Einige Kliniker sind sich über die langfristigen Ergebnisse unsicher oder bevorzugen konventionelle Heilungswege, was die Nutzung der Geräte verringert. Unterschiede in der Ausbildung, der Zugang zu evidenzbasierten Leitlinien und Lücken in der Patientenaufklärung tragen weiter zu einer langsamen Einführung bei. Die Stärkung der klinischen Ausbildung, die Generierung robuster realer Daten und die Verbesserung des Arzt-Patienten-Engagements sind entscheidend, um Zögern zu überwinden und eine weit verbreitete Markteinführung voranzutreiben.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Wirbelsäulen-Knochstimulatoren mit einem Anteil von 41,6% im Jahr 2024 an, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, starke Erstattungsrahmen und hohe Akzeptanz nicht-invasiver Stimulationstechnologien. Die Region profitiert von einem signifikanten Volumen an Wirbelsäulenfusionsverfahren, angetrieben durch eine wachsende ältere Bevölkerung und eine hohe Prävalenz degenerativer Wirbelsäulenerkrankungen. Ständige technologische Innovationen führender Hersteller und starke Akzeptanz durch Kliniker verstärken die regionale Dominanz weiter. Die Ausweitung von therapiebasierten Modellen für zu Hause und die zunehmende Integration digitaler Überwachungslösungen tragen ebenfalls zu einem nachhaltigen Marktwachstum bei.
Europa
Europa hält einen Anteil von 28,4% am Markt für Wirbelsäulen-Knochstimulatoren im Jahr 2024, angetrieben durch steigende Nachfrage nach minimal-invasiven Behandlungen und strukturierten Versorgungswegen für Wirbelsäulenerkrankungen. Die Region profitiert von starker orthopädischer Expertise, breiter Verfügbarkeit fortschrittlicher Diagnosesysteme und wachsendem Fokus auf die Verbesserung postoperativer Ergebnisse. Die zunehmende Akzeptanz nicht-invasiver Knochstimulatoren in Deutschland, dem Vereinigten Königreich, Frankreich und Italien treibt die Marktexpansion voran. Unterstützende Erstattungspolitiken in entwickelten Ländern und steigendes Bewusstsein für die Optimierung des Fusionserfolgs stärken Europas Position als Schlüsselmarkt für Knochstimulationslösungen.
Asien-Pazifik
Der Asien-Pazifik-Raum macht einen Anteil von 20,7% am Markt für Wirbelsäulen-Knochstimulatoren im Jahr 2024 aus und stellt die am schnellsten wachsende Region dar, bedingt durch steigende Gesundheitsinvestitionen, zunehmende Volumina an Wirbelsäulenchirurgie und wachsende Akzeptanz fortschrittlicher therapeutischer Geräte. Länder wie China, Indien, Japan und Südkorea übernehmen zunehmend Knochstimulatoren angesichts steigender Inzidenzen von Wirbelsäulenverletzungen und degenerativen Erkrankungen. Verbesserungen im Zugang zur Gesundheitsversorgung, günstige Regierungsinitiativen und zunehmendes Patientenbewusstsein unterstützen die starke regionale Dynamik. Hersteller, die Vertriebsnetze erweitern, gewinnen bedeutende Chancen sowohl in städtischen als auch in aufstrebenden Gesundheitseinrichtungen.
Lateinamerika
Lateinamerika erfasst einen Anteil von 5,6% am Markt für Wirbelsäulen-Knochstimulatoren im Jahr 2024, angetrieben durch allmähliche Verbesserungen der Gesundheitsinfrastruktur und zunehmende Akzeptanz fortschrittlicher orthopädischer Behandlungen. Brasilien und Mexiko führen die regionale Nachfrage aufgrund höherer Verfahrensvolumina und der stärkeren Verfügbarkeit nicht-invasiver Stimulatoren an. Wachsende Partnerschaften zwischen Medizinprodukteherstellern und regionalen Gesundheitsanbietern verbessern die Marktdurchdringung. Trotz Herausforderungen wie eingeschränkter Erstattung und Kostenbeschränkungen unterstützen steigendes Bewusstsein für fusionserhöhende Technologien und wachsende private Gesundheitsinvestitionen ein stetiges regionales Wachstum.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält im Jahr 2024 einen Marktanteil von 3,7% am Markt für Wirbelsäulen-Knochenstimulatoren, unterstützt durch fortschreitende Modernisierungen im Gesundheitswesen und die steigende Nachfrage nach effektiven Therapien zur Heilung der Wirbelsäule. Golfstaaten, insbesondere die VAE und Saudi-Arabien, treiben die Einführung voran, bedingt durch die Erweiterung von spezialisierten orthopädischen Zentren und den zunehmenden Medizintourismus. Die wachsende Prävalenz von traumabedingten Wirbelsäulenverletzungen und chronischen Wirbelsäulenerkrankungen fördert das Marktinteresse weiter. Obwohl in mehreren afrikanischen Ländern weiterhin Lücken bei Erschwinglichkeit und Zugang bestehen, tragen steigende Gesundheitsausgaben und Bewusstsein zur allmählichen Marktexpansion bei.
Marktsegmentierungen:
Nach Gerätetyp
- Invasive Wirbelsäulen-Knochenstimulatoren
- Nicht-invasive Wirbelsäulen-Knochenstimulatoren
Nach Endnutzung
- Krankenhäuser
- Fachkliniken
- Ambulante chirurgische Zentren
- Andere Endnutzer
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Wirbelsäulen-Knochenstimulatoren zeichnet sich durch eine vielfältige und innovationsgetriebene Wettbewerbslandschaft aus, wobei wichtige Akteure wie Bioventus, ZimVie Inc., Enovis, Medtronic plc, Orthofix Medical Inc., Theragen Inc., Synergy Orthopedics, Ossatec Benelux BV, IGEA S.p.A. und Elizur Corporation Fortschritte sowohl bei invasiven als auch nicht-invasiven Stimulationstechnologien vorantreiben. Unternehmen konzentrieren sich stark auf die Erweiterung nicht-invasiver Produktportfolios, die Verbesserung von PEMF- und Ultraschall-basierten Geräten und die Integration digitaler Gesundheitsfunktionen zur Stärkung der Behandlungsüberwachung. Strategische Initiativen wie klinische Studien, Produktverbesserungen, geografische Expansion und Programme zur Ansprache von Ärzten sind zentral für die Aufrechterhaltung der Marktführerschaft. Partnerschaften mit Krankenhäusern und Fachkliniken unterstützen eine breitere Einführung, während F&E-Investitionen darauf abzielen, die Wirksamkeit bei komplexen Wirbelsäulenfusionen und Nicht-Union-Frakturen zu verbessern. Die wettbewerbliche Differenzierung konzentriert sich zunehmend auf die Portabilität der Geräte, Funktionen zur Patientenadhärenz und Unterstützung bei der Kostenerstattung, wodurch führende Hersteller ihre Position in einer sich schnell entwickelnden therapeutischen Landschaft stärken können.
Analyse der Hauptakteure
- Synergy Orthopedics
- ZimVie Inc.
- Enovis (DJO Global, Inc.)
- Ossatec Benelux BV
- Medtronic plc
- Theragen, Inc. (Neurotech NA Inc.)
- Orthofix Medical Inc.
- IGEA S.p.A.
- Elizur Corporation
- Bioventus
Jüngste Entwicklungen
- Im Juli 2025 brachte Enovis das tragbare, batteriebetriebene LIPUS-Gerät Manafuse Bone Growth Stimulator auf den Markt, das darauf abzielt, die Heilung von Frakturen und Nichtvereinigungen zu beschleunigen.
- Im Juni 2025 erwarb Avista Healthcare Partners EBI von Highridge Medical und etablierte EBI als ein reines Unternehmen, das sich auf Lösungen zur Knochenwachstumsstimulation für Wirbelsäulenfusionen und Nichtvereinigungsheilung konzentriert.
- Im Mai 2023 brachte Zimmer Biomet einen neuen externen, nicht-invasiven Knochenwachstumsstimulator namens Amplitude auf den Markt, der auf Nichtvereinigungs- und verzögerte Frakturen abzielt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gerätetyp, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erfahren, da die Wirbelsäulenfusionsverfahren weltweit weiter zunehmen.
- Nicht-invasive Knochenstimulatoren werden aufgrund höherer Patientencompliance und klinischer Präferenz stärker angenommen.
- Digitalfähige Geräte mit Fernüberwachungsfunktionen werden zunehmend in Behandlungswege integriert.
- Die Expansion in aufstrebenden Märkten wird sich beschleunigen, da der Zugang zur Gesundheitsversorgung und das Bewusstsein zunehmen.
- Hersteller werden mehr in Forschung und Entwicklung investieren, um die Wirksamkeit der Geräte für komplexe Nichtvereinigungen und Hochrisikofälle zu verbessern.
- Heimbasierte Therapiemodelle werden gestärkt durch tragbare und benutzerfreundliche Stimulationstechnologien.
- Regulatorische Zulassungen werden zunehmen, da klinische Beweise für die Wirksamkeit von Knochenstimulatoren wachsen.
- Zusammenarbeiten zwischen Gerätefirmen und Gesundheitsdienstleistern werden ausgeweitet, um die Akzeptanz und Schulung zu verbessern.
- Verbesserungen bei der Erstattung in Schlüsselregionen werden den breiteren Zugang der Patienten zu Knochenstimulationstherapien unterstützen.
- Innovationen in minimalinvasiven und hybriden Stimulationstechnologien werden die nächste Phase der Marktentwicklung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Wirbelsäulen-Knochenstimulatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Wirbelsäulen-Knochenstimulatoren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Wirbelsäulen-Knochenstimulatoren hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Wirbelsäulen-Knochenstimulatoren antreiben?
Wer sind die führenden Unternehmen im Markt für Wirbelsäulen-Knochenstimulatoren?
Welche Region hatte 2024 den größten Anteil am Markt für Wirbelsäulen-Knochenstimulatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Wirbelsäulenstimulatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Wirbelsäulenstimulatoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 684.91 million → 2032: USD 1,051.12 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Wirbelsäulenstimulatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Wirbelsäulenstimulatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Wirbelsäulenstimulatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Wirbelsäulenstimulatoren Market Drivers
- 3.3 Markt für Wirbelsäulenstimulatoren Market Restraints & Challenges
- 3.4 Markt für Wirbelsäulenstimulatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Wirbelsäulenstimulatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Wirbelsäulenstimulatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Wirbelsäulenstimulatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Wirbelsäulenstimulatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Wirbelsäulenstimulatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Wirbelsäulenstimulatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Wirbelsäulenstimulatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Wirbelsäulenstimulatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Wirbelsäulenstimulatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Wirbelsäulenstimulatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Wirbelsäulenstimulatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Wirbelsäulenstimulatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Wirbelsäulenstimulatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Wirbelsäulenstimulatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Wirbelsäulenstimulatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Wirbelsäulenstimulatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Wirbelsäulenstimulatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Wirbelsäulenstimulatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Wirbelsäulenstimulatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
