
Marktübersicht
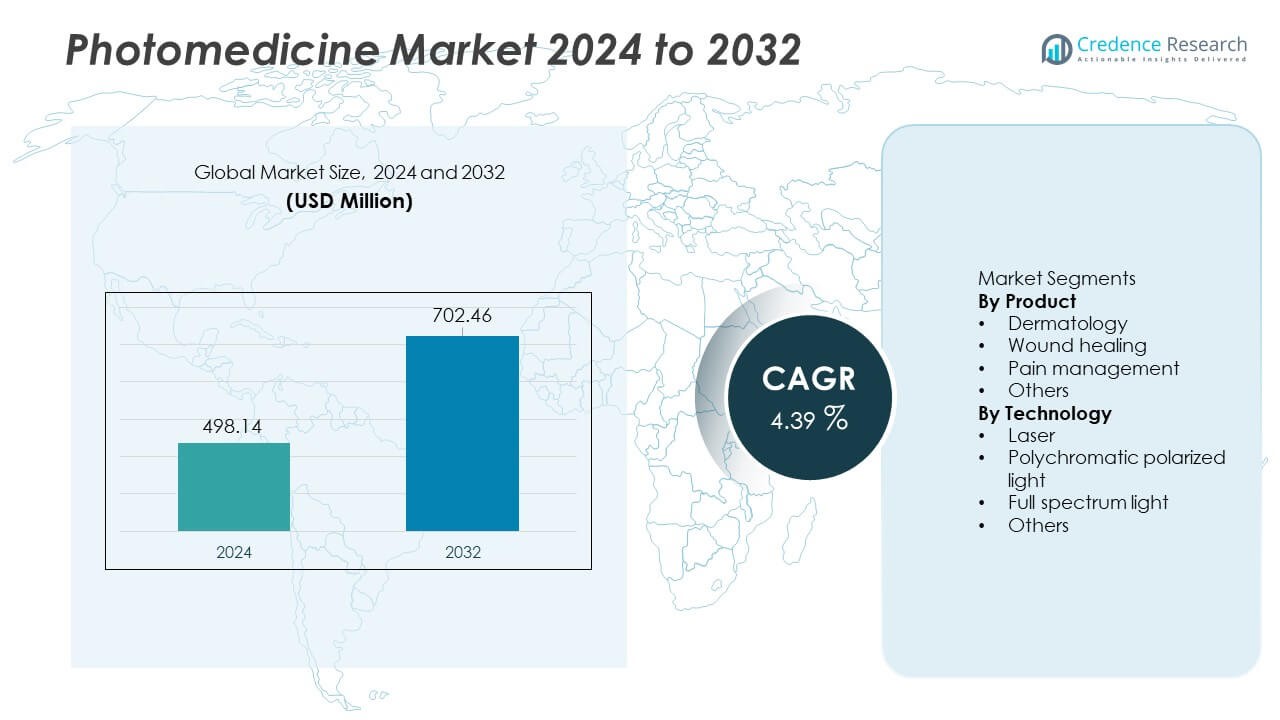
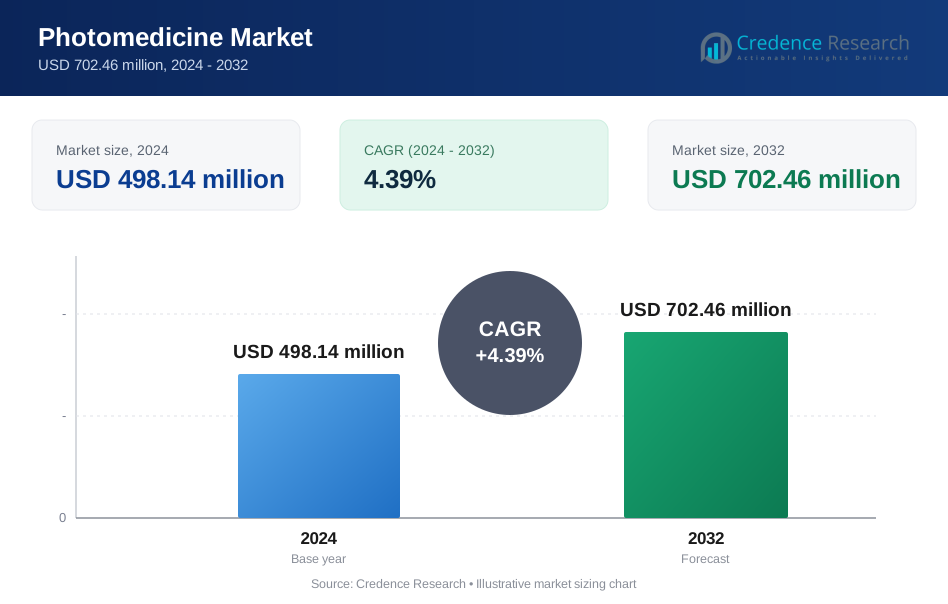
Der Photomedizin-Markt wurde im Jahr 2024 auf 498,14 Millionen USD geschätzt und soll bis 2032 auf 702,46 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,39% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Photomedizin-Marktes 2024 | USD 498,14 Millionen |
| Photomedizin-Markt, CAGR | 4,39% |
| Größe des Photomedizin-Marktes 2032 | USD 702,46 Millionen |
Führende Unternehmen im Photomedizin-Markt, darunter Alma Lasers Ltd., Lumenis, Galderma, AngioDynamics, THOR Photomedicine Ltd, IRIDEX Corporation, PhotoMedex, QBMI Photomedicine, Spectranetics und Syneron Medical Ltd., treiben weiterhin die Entwicklung von Lasertechnologien, polarisierten Lichtsystemen und LED-basierten therapeutischen Geräten voran. Diese Unternehmen stärken die klinische Akzeptanz durch Innovationen in den Bereichen Dermatologie, Wundversorgung und Schmerzmanagement. Nordamerika führt den Markt mit einem Anteil von 39% an, angetrieben durch eine starke Nachfrage nach ästhetischer Medizin und hohe Investitionen in fortschrittliche Laserplattformen. Europa folgt mit einem Anteil von 31% aufgrund einer gut etablierten klinischen Infrastruktur und der steigenden Akzeptanz nicht-invasiver Phototherapien. Der asiatisch-pazifische Raum hält 23% des Marktanteils, unterstützt durch wachsende medizinisch-ästhetische Verfahren und einen erweiterten Zugang zur Gesundheitsversorgung, was die Region zu einem schnell wachsenden Markt für führende Photomedizin-Marken macht.
Markteinblicke
- Der Photomedizin-Markt erreichte 2024 498,14 Millionen USD und wird bis 2032 mit einer CAGR von 4,39% wachsen.
- Die Nachfrage steigt, da dermatologische Geräte das Produktsegment mit einem Anteil von 46% anführen, angetrieben durch den starken Einsatz in ästhetischen Behandlungen, Wundversorgung und Hautverjüngungsverfahren in klinischen Umgebungen.
- Trends verstärken sich rund um fortschrittliche Lasersysteme, polarisiertes Lichtplattformen und LED-basierte Therapien, da Unternehmen innovieren, um den steigenden Bedarf an nicht-invasiven und präzisionsbasierten Behandlungen zu decken.
- Der Wettbewerb intensiviert sich, da große Akteure die globale Distribution ausweiten, die regulatorische Compliance verbessern und in energieeffiziente Geräte investieren, während sie mit Einschränkungen durch hohe Gerätekosten und spezielle Schulungsanforderungen konfrontiert sind.
- Nordamerika führt mit einem Anteil von 39%, Europa folgt mit 31%, und der asiatisch-pazifische Raum hält 23%, unterstützt durch die zunehmende klinische Akzeptanz und die steigende Nachfrage nach ästhetischen und therapeutischen Photomedizin-Lösungen in wichtigen Regionen.
 Marktsegmentierungsanalyse:
Nach Produkt
Die Dermatologie führt das Produktsegment mit einem Anteil von 46% an, angetrieben durch die steigende Nachfrage nach nicht-invasiven Behandlungen für Akne, Pigmentierung, Psoriasis und Hautverjüngung. Kliniken und dermatologische Zentren setzen Photomedizin-Geräte aufgrund ihrer Präzision, minimalen Ausfallzeiten und verbesserten Patientenergebnisse ein. Anwendungen zur Wundheilung wachsen, da Photobiomodulation klinische Akzeptanz für schnellere Gewebereparatur und reduzierte Entzündung gewinnt. Lösungen für Schmerzmanagement expandieren stetig, da Anbieter lichtbasierte Therapien zur Linderung von muskuloskelettalen und neuropathischen Schmerzen nutzen. Die Dominanz der Dermatologie setzt sich fort, da ästhetische Verfahren weltweit zunehmen und technologische Fortschritte die Behandlungseffizienz und Sicherheit verbessern.
- Zum Beispiel verbesserte Alma Lasers seine Harmony XL Pro Plattform mit verbesserter Leistungsabgabe und fortschrittlicher Kühlung, was die Behandlungsgeschwindigkeit für Pigmentierungs- und Gefäßläsionen erhöht.
Nach Technologie
Laserbasierte Systeme dominieren das Technologiesegment mit einem Anteil von 52%, unterstützt durch ihre starke klinische Wirksamkeit, hohe Präzision und Eignung für eine Vielzahl von medizinischen und ästhetischen Anwendungen. Anbieter in der Dermatologie, Ophthalmologie und Schmerztherapie verlassen sich auf Laser für gezielte Energieabgabe und vorhersehbare Ergebnisse. Polychromatisches polarisiertes Licht wächst aufgrund der steigenden Akzeptanz in der Wundheilung und bei entzündlichen Hauterkrankungen. Vollspektrumlicht gewinnt an Bedeutung für breite therapeutische Anwendungen, einschließlich saisonaler affektiver Störungen und Hautverjüngung. Die Führungsrolle der Laser wird gestärkt, da Hersteller kompakte, hochintensive und vielseitige Geräte mit verbesserter Energiekontrolle und Sicherheitsmerkmalen entwickeln.
- Zum Beispiel verbesserte AngioDynamics sein NanoKnife-System mit einer Pulsfeld-Energieabgabe von bis zu 3.000 Volt für präzise Weichgewebeablation.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach nicht-invasiven und ästhetischen Behandlungen
Der Trend zu nicht-invasiven Therapien treibt die starke Akzeptanz der Photomedizin in der Dermatologie und kosmetischen Pflege voran. Patienten bevorzugen lichtbasierte Behandlungen für Akne, Pigmentierung, Haarentfernung und Hautverjüngung aufgrund kürzerer Erholungszeiten und reduzierter Verfahrensrisiken. Kliniken erweitern ihr Angebot, da Phototherapie konsistente, hochwertige Ergebnisse mit verbessertem Komfort liefert. Das wachsende Bewusstsein für ästhetisches Wohlbefinden und steigende verfügbare Einkommen stärken die Nachfrage weiter. Da die Technologie mit sichereren, energieeffizienten Geräten voranschreitet, wird Photomedizin zu einer bevorzugten Option für medizinische und kosmetische Anwendungen und beschleunigt das Marktwachstum.
- Zum Beispiel verbesserte Lumenis seine LightSheer DESIRE Diodenplattform mit einer Spitzenleistung von 1.600 Watt, was eine schnellere Haarentfernung mit reduziertem Unbehagen ermöglicht.
Zunehmende Nutzung von Photobiomodulation in der Wundheilung und Schmerztherapie
Photobiomodulation gewinnt an Dynamik, da Gesundheitsdienstleister lichtbasierte Therapien für verbesserte Gewebereparatur und Entzündungskontrolle einsetzen. Krankenhäuser und Rehabilitationszentren nutzen diese Systeme, um die Wundheilung zu beschleunigen, Schmerzen zu reduzieren und die Mobilität bei Patienten mit chronischen oder akuten Verletzungen zu verbessern. Beweise für verbesserte Zellregeneration und reduzierten oxidativen Stress fördern die klinische Akzeptanz. Steigende Fälle von diabetischen Geschwüren und muskuloskelettalen Störungen erhöhen die Akzeptanz weiter. Da die Nachfrage nach nicht-pharmakologischen Behandlungsoptionen wächst, stärkt Photobiomodulation ihre Rolle in der modernen therapeutischen Versorgung.
- Zum Beispiel validierte THOR Photomedicine seine PBM-Technologie und zeigte in klinischen Studien eine schnellere Gewebereparatur.
Fortschritte in Laser- und lichtbasierten Technologien
Technologische Innovationen verbessern die Präzision, Vielseitigkeit und Sicherheit von Photomedizin-Geräten und fördern das Marktwachstum. Neue Generationen von Lasern bieten verbesserte Wellenlängensteuerung, Energielieferung und Gewebeselektivität, was sie für komplexe dermatologische und chirurgische Anwendungen geeignet macht. Tragbare und kompakte Systeme erweitern den Zugang zu Kliniken und häuslichen Pflegeeinrichtungen. Verbesserte Benutzeroberflächen und automatisierte Behandlungsmodi reduzieren die Abhängigkeit vom Bediener und verbessern die Ergebnisse. Kontinuierliche Investitionen in Forschung und Entwicklung unterstützen neue therapeutische Indikationen und stärken den Wert der Photomedizin in verschiedenen medizinischen Fachgebieten.
Wichtige Trends & Chancen
Erweiterung von Phototherapie-Geräten für den Heimgebrauch
Der Markt verzeichnet eine steigende Nachfrage nach Lichttherapiegeräten für den Heimgebrauch, da Verbraucher nach bequemen Lösungen für Hauterkrankungen, Schmerzlinderung und Stimmungsverbesserung suchen. Fortschritte in der LED-Technologie ermöglichen sichere, energiearme Geräte, die klinisch nachgewiesene Vorteile bieten. Dermatologie- und Wellness-Marken erweitern ihre Produktlinien mit Fokus auf Akne-Reduktion, Anti-Aging und lichtbasierte Schmerztherapie. Modelle für Fernpflege und digitale Plattformen unterstützen zusätzlich Behandlungen zu Hause. Dieser Trend eröffnet bedeutende Chancen für Hersteller, die auf Direktvertriebskanäle mit erschwinglichen, benutzerfreundlichen Geräten abzielen.
- Zum Beispiel ist Galderma in die Forschung und Entwicklung von Aknebehandlungen involviert, einschließlich Studien zu lichtbasierten Therapien. Klinische Studien haben gezeigt, dass eine Kombination aus blauer und roter Lichttherapie wirksam bei der Behandlung von leichter bis mittelschwerer Akne vulgaris ist.
Steigende Integration von KI und digitaler Überwachung in der Photomedizin
KI-gesteuerte Plattformen und digitale Überwachungstools verbessern die Präzision, Personalisierung und Sicherheit der Behandlungen in der Photomedizin. Intelligente Geräte passen die Energieniveaus basierend auf Hauttyp, Läsionstiefe oder therapeutischer Reaktion an, reduzieren Risiken und verbessern die Ergebnisse. Kliniken nutzen digitale Bildgebung und Analysen, um den Fortschritt der Patienten zu verfolgen und Protokolle zu optimieren. Diese Technologien schaffen Möglichkeiten für datengesteuerte Pflege, automatisierte Arbeitsabläufe und verbesserte Behandlungsplanung. Die Integration mit Teledermatologie erweitert die Reichweite und stärkt die zukünftige Einführung intelligenter Phototherapie-Systeme.
- Zum Beispiel hat Spectranetics fortschrittliche Lasertechnologie in seinen medizinischen Lasern eingesetzt, die eine hochpräzise Pulslieferung in extrem kurzer Dauer für Präzision bei Gefäßbehandlungen ermöglicht.
Wichtige Herausforderungen
Hohe Gerätekosten und eingeschränkter Zugang in Entwicklungsländern
Photomedizin-Geräte, insbesondere fortschrittliche Laser, erfordern erhebliche Investitionen, was die Einführung in kleinen Kliniken und bei Anbietern in kostenempfindlichen Märkten einschränkt. Wartung, Schulung und Ersatzteile erhöhen die Betriebskosten. Begrenzte Erstattungen schränken die Einführung für medizinische Behandlungen wie Wundheilung oder chronische Schmerztherapie weiter ein. Diese finanziellen Hürden verlangsamen die Marktdurchdringung in aufstrebenden Regionen. Unternehmen müssen die Kosteneffizienz angehen und erschwinglichere Systeme entwickeln, um die globale Zugänglichkeit zu erweitern.
Regulatorische und Sicherheitsbedenken im Zusammenhang mit energiebasierten Geräten
Photomedizin-Systeme müssen strenge Sicherheits-, klinische Validierungs- und Regulierungsstandards erfüllen, um den Patientenschutz zu gewährleisten. Unterschiede in den globalen Vorschriften schaffen Komplexität für Hersteller, die Zulassungen in mehreren Märkten anstreben. Unsachgemäßer Gebrauch von Hochleistungsgeräten kann Verbrennungen, Pigmentveränderungen oder unwirksame Ergebnisse verursachen und die Überprüfung erhöhen. Ausbildungslücken und inkonsistente Bedienerexpertise erhöhen die Sicherheitsrisiken. Die Sicherstellung von Compliance, Zertifizierung und klinischen Nachweisen bleibt eine zentrale Herausforderung, die die Produktverfügbarkeit und -einführung beeinflusst.
Regionale Analyse
Nordamerika
Nordamerika führt den Photomedizin-Markt mit einem Anteil von 38% an, angetrieben durch die starke Akzeptanz von Lasersystemen, fortschrittlichen Dermatologiebehandlungen und Photobiomodulationstherapien. Die hohe Nachfrage nach nicht-invasiven ästhetischen Verfahren, gepaart mit steigenden Fällen von chronischen Wunden und Schmerzerkrankungen, unterstützt die Marktexpansion. Die Region profitiert von einer gut etablierten Gesundheitsinfrastruktur, starker Erstattung für ausgewählte Phototherapie-Anwendungen und schnellen technologischen Upgrades führender Hersteller. Dermatologiekliniken und ambulante Zentren investieren stark in energiebasierte Geräte, während das wachsende Verbraucherinteresse an Heimgeräten die Nachfrage stärkt. Kontinuierliche F&E-Aktivitäten und regulatorische Genehmigungen festigen die Führungsposition der Region weiter.
Europa
Europa hält einen Anteil von 29%, unterstützt durch die weit verbreitete Akzeptanz der Phototherapie für Dermatologie, Wundmanagement und Schmerzbehandlung. Die starke klinische Forschungslandschaft der Region treibt die frühe Einführung fortschrittlicher Lasertechnologien und Photobiomodulationssysteme voran. Dermatologiezentren in Deutschland, Frankreich und dem Vereinigten Königreich erweitern ihr Dienstleistungsportfolio, da die Nachfrage nach kosmetischen Laserbehandlungen und lichtbasierten Therapien steigt. Alternde Bevölkerungen erhöhen den Bedarf an Lösungen für chronische Wunden, was das Marktwachstum stärkt. Strenge regulatorische Standards verbessern die Produktsicherheit und -qualität und fördern die breitere klinische Nutzung. Investitionen in tragbare und heimische Photomedizin-Geräte unterstützen das stetige Wachstum Europas weiter.
Asien-Pazifik
Asien-Pazifik macht 24% des Anteils aus und bleibt die am schnellsten wachsende Region aufgrund steigender Gesundheitsausgaben, expandierender Dermatologiemärkte und zunehmender Nachfrage nach ästhetischen Behandlungen. Große Bevölkerungen in China, Indien und Südostasien treiben das starke Interesse an laserbasierten Verfahren für Pigmentierung, Akne und Hautverjüngung an. Krankenhäuser übernehmen Photobiomodulation für Schmerz- und Wundversorgung, da das Bewusstsein für nicht-invasive Therapien zunimmt. Lokale Gerätehersteller beschleunigen die Marktdurchdringung mit erschwinglichen Systemen. Der wachsende Medizintourismus in Südkorea, Thailand und Singapur stärkt die Einführung von High-End-Photomedizin-Technologien. Die staatliche Unterstützung für die Modernisierung der Gesundheitsinfrastruktur fördert das regionale Wachstum weiter.
Lateinamerika
Lateinamerika hält einen Anteil von 6%, angetrieben durch die steigende Nachfrage nach dermatologischen und ästhetischen Laserbehandlungen in Brasilien, Mexiko und Argentinien. Städtische Kliniken übernehmen Photomedizin-Lösungen zur Pigmentkorrektur, Haarentfernung und Narbenbehandlung, da das Patientenbewusstsein steigt. Wirtschaftliche Einschränkungen verlangsamen die Einführung von High-End-Geräten, doch Mittelklasse- und tragbare Systeme gewinnen an Bedeutung. Krankenhäuser erweitern die Nutzung von Phototherapie für chronische Wunden und Schmerzmanagement, da die Inzidenzraten steigen. Das Wachstum wird durch expandierende Kosmetikmärkte, starken Einfluss von sozialen Medien auf Ästhetik und steigende Präferenz für nicht-invasive Behandlungen in der Region unterstützt.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machen 3% des Anteils aus, unterstützt durch steigende Investitionen in fortschrittliche Medizintechnologien und wachsende Nachfrage nach ästhetischer Pflege in den Golfstaaten. Die VAE und Saudi-Arabien führen die Einführung aufgrund starker Netzwerke von Dermatologie- und Kosmetikkliniken an. Photobiomodulation gewinnt an Aufmerksamkeit für Schmerzlinderung und Wundmanagement in Krankenhäusern. Afrikanische Nationen zeigen allmähliches Wachstum, da die Modernisierung des Gesundheitswesens den Zugang zu energiebasierten Therapien verbessert, obwohl die Erschwinglichkeit eine Hürde bleibt. Steigender Medizintourismus und die Expansion von Spezialkliniken stärken das langfristige Marktpotenzial. Fortgesetzte Investitionen in hochwertige Lasersysteme unterstützen die stetige Einführung in der gesamten Region.
Marktsegmentierungen:
Nach Produkt
- Dermatologie
- Wundheilung
- Schmerzmanagement
- Andere
Nach Technologie
- Laser
- Polychromatisches polarisiertes Licht
- Vollspektrumlicht
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Photomedizin-Markt wird von großen Akteuren wie Alma Lasers Ltd., Lumenis, THOR Photomedicine Ltd, Galderma, AngioDynamics, PhotoMedex, Inc., IRIDEX Corporation, QBMI Photomedicine, Spectranetics und Syneron Medical Ltd. geprägt. Diese Unternehmen konkurrieren, indem sie ihre Portfolios in den Bereichen Dermatologie-Laser, Wundheilungssysteme und Schmerzmanagement-Phototherapie-Geräte erweitern. Firmen investieren stark in F&E, um Präzision, Energieeffizienz und Behandlungstiefe in klinischen und ästhetischen Anwendungen zu verbessern. Strategische Partnerschaften mit Dermatologiekliniken, Krankenhäusern und Forschungseinrichtungen stärken die Technologieakzeptanz. Viele Akteure konzentrieren sich auf FDA-zugelassene und CE-gekennzeichnete Systeme, um den steigenden regulatorischen Erwartungen gerecht zu werden und die Marktglaubwürdigkeit zu stärken. Da die Nachfrage nach minimalinvasiven und lichtbasierten Therapien wächst, legen Unternehmen Wert auf Innovationen in Laserplattformen, LED-Systemen und polarisierten Lichtgeräten, um sich zu differenzieren. Der Wettbewerb intensiviert sich, da Hersteller auf aufstrebende Märkte abzielen und therapeutische Indikationen erweitern, um breitere Patientengruppen zu erreichen.
Analyse der Hauptakteure
- Alma Lasers Ltd.
- Spectranetics
- QBMI Photomedicine
- Syneron Medical Ltd.
- PhotoMedex, Inc.
- AngioDynamics
- Lumenis
- THOR Photomedicine Ltd
- IRIDEX Corporation
- Galderma
Neueste Entwicklungen
- Im Juni 2025 brachte Alma Lasers Ltd. die nächste Generation der Alma Harmony Plattform in Indien auf den Markt, um die ästhetische Pflege dort neu zu definieren.
- Im März 2025 führte Alma Lasers Ltd. eine neue Version seiner ästhetischen Plattform namens Alma Harmony ein.
- Im Jahr 2024 wurde THOR Photomedicine Ltd ebenfalls als wichtiger Akteur im Bereich Photomedizin-Geräte gelistet, was seine anhaltende Relevanz in der Branche zeigt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Technologie und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach nicht-invasiven ästhetischen und therapeutischen Behandlungen wird weiter zunehmen.
- Laserplattformen werden mit höherer Präzision, schnellerer Kühlung und verbesserten Sicherheitsmerkmalen fortschreiten.
- LED- und Low-Level-Lichttherapien werden in der häuslichen Pflege und klinischen Anwendung breitere Akzeptanz finden.
- Dermatologische Anwendungen werden sich ausweiten, da Photomedizin zentral für Hautverjüngungsverfahren wird.
- Wundheilungstechnologien werden sich durch verbesserte Lichtabgabesysteme und optimierte Wellenlängen verbessern.
- Die Schmerztherapie-Phototherapie wird wachsen, da Anbieter nach medikamentenfreien Behandlungsoptionen suchen.
- Unternehmen werden mehr in tragbare und tragbare Phototherapie-Geräte investieren, um die Fernversorgung zu unterstützen.
- KI-gestützte Plattformen werden personalisierte Behandlungseinstellungen und verbesserte klinische Ergebnisse unterstützen.
- Regulatorische Zulassungen werden die Marktexpansion prägen, da Hersteller die Einhaltung und Sicherheit verbessern.
- Schwellenmärkte werden Photomedizin schneller übernehmen, aufgrund wachsender ästhetischer Bewusstheit und besserem Zugang zur Gesundheitsversorgung.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Photomedizin und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Photomedizin voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Photomedizin hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Photomedizin antreiben?
Wer sind die führenden Unternehmen im Bereich der Photomedizin?
Welche Region hatte 2024 den größten Anteil am Photomedizinmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Photomedizin-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Photomedizin-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 498.14 million → 2032: USD 702.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Photomedizin-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Photomedizin-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Photomedizin-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Photomedizin-Markt Market Drivers
- 3.3 Photomedizin-Markt Market Restraints & Challenges
- 3.4 Photomedizin-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Photomedizin-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Photomedizin-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Photomedizin-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Photomedizin-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Photomedizin-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Photomedizin-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Photomedizin-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Photomedizin-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Photomedizin-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Photomedizin-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Photomedizin-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Photomedizin-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Photomedizin-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Photomedizin-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Photomedizin-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Photomedizin-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Photomedizin-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Photomedizin-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Photomedizin-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
