
Marktübersicht:
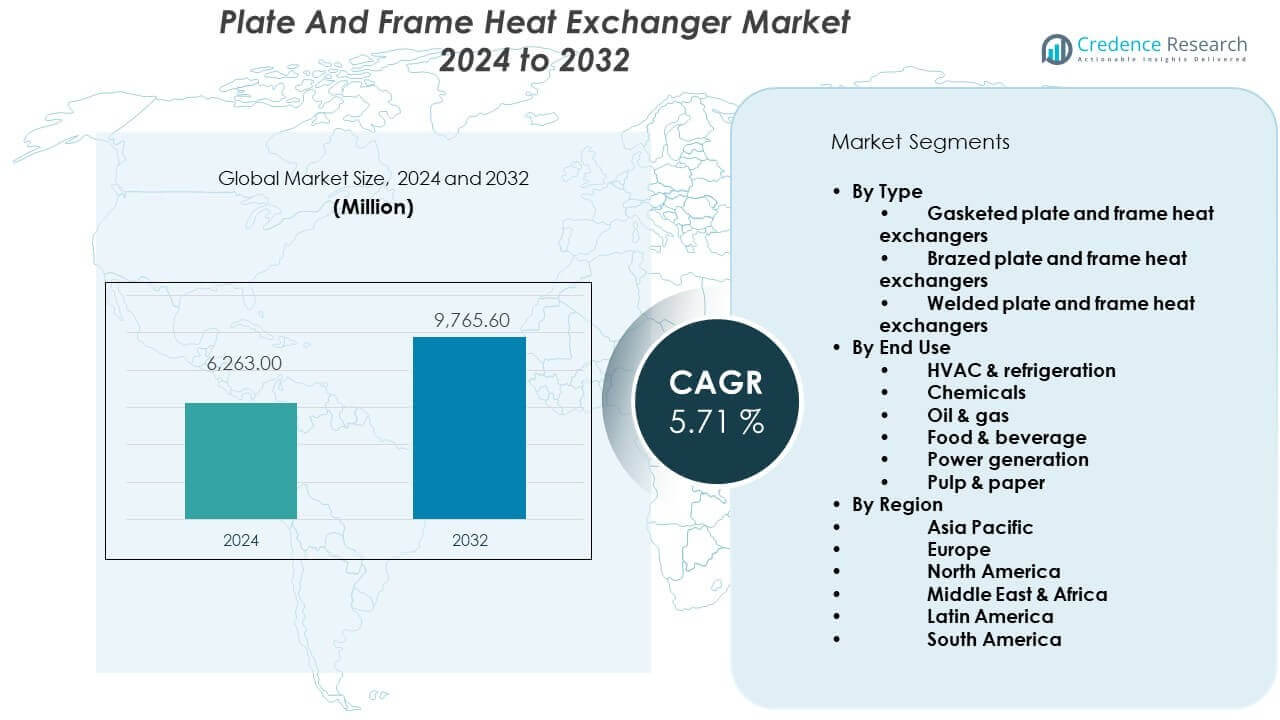
Der Markt für Platten- und Rahmenwärmetauscher wird voraussichtlich von 6.263 Millionen USD im Jahr 2024 auf geschätzte 9.765,6 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate von 5,71% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Platten- und Rahmenwärmetauscher 2024 | 6.263 Millionen USD |
| Markt für Platten- und Rahmenwärmetauscher, CAGR | 5,71% |
| Marktgröße für Platten- und Rahmenwärmetauscher 2032 | 9.765,6 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage nach energieeffizienten thermischen Systemen in verschiedenen Branchen angetrieben. Produktionsanlagen zielen darauf ab, Energieverluste und Betriebskosten zu reduzieren. Lebensmittel- und Getränkehersteller setzen auf hygienische und leicht zu reinigende Wärmetauscherdesigns. Chemie- und Pharmaindustrien benötigen eine genaue Temperaturkontrolle für stabile Prozesse. HVAC-Systeme nutzen Platten- und Rahmenwärmetauscher, um Platz und Effizienz zu optimieren. Fernwärmenetze übernehmen diese Systeme für einen zuverlässigen Wärmetransfer. Modulare Konstruktionen unterstützen schnelle Upgrades und reduzierte Ausfallzeiten.
Europa führt den Markt an, bedingt durch strenge Vorschriften zur Energieeffizienz und Emissionen. Länder wie Deutschland und Frankreich investieren stark in die Modernisierung der Fernwärme. Nordamerika zeigt eine stabile Nachfrage aus den Bereichen HVAC, Lebensmittelverarbeitung und industrieller Nachrüstung. Die Vereinigten Staaten unterstützen den Austausch alternder Wärmetauschersysteme. Der asiatisch-pazifische Raum entwickelt sich aufgrund der raschen industriellen Expansion zu einer Region mit hohem Wachstum. China und Indien erhöhen ihre Investitionen in Chemie, Energie und Fertigung. Südostasien verzeichnet eine steigende Nachfrage durch die expandierende Lebensmittelverarbeitung und Exportindustrien.
Markteinblicke:
- Der Markt für Plattenwärmetauscher wird voraussichtlich von 6.263 Millionen USD im Jahr 2024 auf 9.765,6 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,71%, unterstützt durch kompaktes Design, hohe Wärmeübertragungseffizienz und einfache Wartung.
- Europa (32–35%), Asien-Pazifik (30–33%) und Nordamerika (22–25%) dominieren den Markt aufgrund strenger Energieregulierungen, schneller industrieller Expansion und starker Nachfrage nach HLK- und Nachrüstlösungen.
- Asien-Pazifik, mit einem Anteil von 30–33%, ist die am schnellsten wachsende Region, angetrieben durch die Industrialisierung in China und Indien, die Erweiterung der Fertigungskapazitäten und die zunehmende Einführung energieeffizienter thermischer Systeme.
- Nach Typ machen Plattenwärmetauscher mit Dichtungen etwa 45–48% aus, angetrieben durch Flexibilität, einfache Reinigung und Eignung für Prozessindustrien, die häufige Wartung erfordern.
- Nach Endnutzung halten HLK & Kühlung einen Anteil von fast 35–38%, unterstützt durch das Wachstum des städtischen Bauwesens, Upgrades von kommerziellen Gebäuden und die steigende Nachfrage nach platzsparenden thermischen Lösungen.
Markttreiber:
Steigende industrielle Nachfrage nach kompakten und effizienten thermischen Systemen in Kernprozessindustrien
Industrien suchen nach kompakten Wärmeübertragungssystemen, die in platzbegrenzte Einrichtungen passen. Platten- und Rahmeneinheiten unterstützen hohe thermische Effizienz mit kleinem Platzbedarf. Chemische Anlagen sind auf präzise Temperaturkontrolle für stabile Reaktionen angewiesen. Lebensmittelverarbeiter bevorzugen hygienische Designs mit schnellen Reinigungszyklen. Energieversorger nutzen diese Systeme für konsistente Wärmeaufgaben. Wartungsteams schätzen den einfachen Zugang zu den Platten und die schnelle Wartung. Der Markt für Plattenwärmetauscher profitiert von diesen betrieblichen Anforderungen. Zuverlässige Leistung unterstützt lange Produktionszyklen.
- Zum Beispiel berichtet Alfa Laval, dass seine Plattenwärmetauscher mit Dichtungen Wärmeübertragungskoeffizienten von über 5.000 W/m²K in industriellen Prozessen erreichen, was kompakte Layouts und stabile thermische Kontrolle unterstützt. Zuverlässige Leistung unterstützt lange Produktionszyklen.
Zunehmender Fokus auf Betriebskostenkontrolle und Energieeffizienzziele
Der Druck auf Energiekosten treibt die Nachfrage nach effizienten Wärmetauschsystemen an. Unternehmen verfolgen Energieverluste in thermischen Prozessen. Niedrigere Druckverluste helfen, den Pumpenenergiebedarf zu reduzieren. Der Markt für Plattenwärmetauscher unterstützt kostenorientierte Systemaufrüstungen. Anlagen streben an, interne Energiebenchmarks zu erreichen. Stabile Wärmeübertragung verbessert die Konsistenz der Ausgabe. Vorhersehbarer Betrieb hilft bei der Budgetplanung. Kostenkontrolle stärkt die langfristige Akzeptanz.
- Zum Beispiel gibt Danfoss an, dass seine gelöteten Plattenwärmetauscher den Pumpenenergiebedarf um bis zu 30% im Vergleich zu traditionellen Schalendesigns reduzieren, dank optimierter Strömungskanäle.
Ausbau der HLK- und Fernwärmeinfrastruktur in städtischen Entwicklungen
Der städtische Bau erhöht die Nachfrage nach effizienten Heizsystemen. Gewerbegebäude erfordern kompakte mechanische Layouts. HLK-Designer wählen Plattensysteme für Layout-Flexibilität. Der Markt für Plattenwärmetauscher unterstützt Fernwärmenetze. Kommunale Projekte schätzen die modulare Erweiterungsfähigkeit. Zuverlässige Wärmeverteilung verbessert die Netzstabilität. Die städtische Dichte erhöht die Systemersatzaktivität. Infrastrukturwachstum erhält eine stetige Nachfrage.
Prozesszuverlässigkeitsanforderungen in kontinuierlichen Fertigungsprozessen
Kontinuierliche Produktion erfordert stabile Temperaturkontrolle. Ungeplante Stillstände erhöhen das finanzielle Risiko. Betreiber bevorzugen Geräte, die eine schnelle Wartung ermöglichen. Der Markt für Plattenwärmetauscher erfüllt die Anforderungen an Betriebszeiten. Modulare Platten ermöglichen eine teilweise Wartung. Konstanter Wärmetransfer schützt die Produktqualität. Zuverlässigkeit unterstützt eine lange Lebensdauer der Anlagen. Prozessstabilität treibt Investitionsentscheidungen an.
Markttrends:
Verschiebung hin zu modularen und skalierbaren Wärmetauscher-Konfigurationen
Endverbraucher bevorzugen skalierbare thermische Systeme. Modulare Plattendesigns unterstützen eine schrittweise Kapazitätserweiterung. Einrichtungen vermeiden den vollständigen Systemaustausch. Der Markt für Plattenwärmetauscher passt sich flexibler Anlagenplanung an. Standardisierte Komponenten reduzieren den Ingenieuraufwand. Schnellere Installation verkürzt Projektzeitpläne. Skalierbarkeit unterstützt Kapitaldisziplin. Layouts passen sich Prozessänderungen an.
- Zum Beispiel hebt die Kelvion Holding GmbH hervor, dass die Kapazität ihrer gedichteten Platteneinheiten durch das Hinzufügen von Platten erweitert werden kann, ohne die Rahmengröße zu ändern, was eine Steigerung der Leistung um über 50 % innerhalb desselben Platzbedarfs in Industrieanlagen ermöglicht.
Zunehmender Einsatz von fortschrittlichen Plattenmaterialien und Oberflächendesigns
Hersteller verbessern die Plattengeometrie für höhere Effizienz. Fortschrittliche Legierungen erhöhen die Korrosionsbeständigkeit. Optimierte Oberflächen erhöhen die Turbulenz bei niedrigerem Druck. Der Markt für Plattenwärmetauscher spiegelt den Materialfortschritt wider. Industrien handhaben aggressive Flüssigkeiten sicherer. Längere Lebensdauer reduziert Austauschzyklen. Leistungsstabilität verbessert die Zuverlässigkeit. Design-Upgrades unterstützen Effizienzgewinne.
Integration von Wärmetauschern in Abwärmerückgewinnungssysteme
Industrien konzentrieren sich auf die Rückgewinnung ungenutzter Prozesswärme. Abwärme unterstützt sekundäre Heizbedürfnisse. Kompakte Wärmetauscher passen leicht in Rückgewinnungsmodule. Der Markt für Plattenwärmetauscher unterstützt die Rückgewinnungsintegration. Anlagen verbessern die gesamte Energiebilanz. Reduzierter Brennstoffverbrauch senkt Betriebskosten. Thermische Wiederverwendung stimmt mit Nachhaltigkeitszielen überein. Effizienzgewinne fügen langfristigen Wert hinzu.
Steigende Präferenz für leicht zu reinigende Systeme in regulierten Branchen
Regulierte Sektoren verlangen strenge Hygienestandards. Lebensmittel- und Pharmaanlagen erfordern häufige Reinigung. Plattensysteme ermöglichen eine schnelle Demontage. Der Markt für Plattenwärmetauscher eignet sich für regulierte Betriebe. Reduzierte Reinigungszeit verbessert die Betriebszeit. Inspektionszugang unterstützt Compliance-Audits. Reinigungsfähigkeit schützt die Produktsicherheit. Vorschriften erhalten den Ersatzbedarf.
Analyse der Marktchancen:
Hohe Empfindlichkeit gegenüber Verschmutzung und Flüssigkeitsqualität in bestimmten Anwendungen
Verschmutzung verringert die thermische Effizienz im Laufe der Zeit. Schlechte Flüssigkeitsqualität erhöht die Reinigungsfrequenz. Einige Prozesse sind von Verkalkungsrisiken betroffen. Der Markt für Plattenwärmetauscher steht vor Leistungsvariationen. Betreiber müssen die Filtration sorgfältig verwalten. Häufige Wartung erhöht den Arbeitsaufwand. Ausfallrisiko beeinträchtigt die Produktivität. Anwendungsbezogenes Design wird entscheidend.
Druck- und Temperaturbegrenzungen im Vergleich zu alternativen Technologien
Extreme Bedingungen schränken den Einsatz von Plattenwärmetauschern ein. Hochdruckprozesse bevorzugen andere Designs. Einige Anwendungen erfordern dickere Gerätewände. Der Markt für Platten- und Rahmenwärmetauscher steht vor technischen Einschränkungen. Ingenieure bewerten die Betriebsgrenzen sorgfältig. Spezielle Designs erhöhen die Gerätekosten. Eine falsche Auswahl birgt das Risiko eines Ausfalls. Die technische Bewertung erhöht die Komplexität.
Marktchancen:
Wachstumspotenzial durch industrielle Nachrüstungen und Energieaufrüstungsprojekte
Alternde Anlagen streben Effizienzsteigerungen an. Nachrüstprojekte bevorzugen kompakte Geräte. Platzbeschränkungen schränken sperrige Systeme ein. Der Markt für Platten- und Rahmenwärmetauscher profitiert von der Nachfrage nach Nachrüstungen. Energieaudits treiben Ersatzentscheidungen voran. Moderne Einheiten reduzieren Wärmeverluste. Verbesserte Steuerung steigert die Effizienz. Aufrüstungen unterstützen langfristige Einsparungen.
Aufkommende Nachfrage aus neuen Prozessindustrien in Entwicklungsregionen
Industrielle Expansion schafft neue Nachfrage nach Geräten. Neue Anlagen übernehmen moderne thermische Designs. Entwicklungsregionen investieren in Fertigungskapazitäten. Der Markt für Platten- und Rahmenwärmetauscher passt zu Greenfield-Projekten. Ingenieure bevorzugen standardisierte Lösungen. Lokale Produktion verbessert den Zugang zur Versorgung. Zuverlässige Wärmesteuerung unterstützt den Betrieb. Expansion sichert zukünftiges Wachstum.
Marktsegmentierungsanalyse:
Nach Typ
Dichtungsplatten- und Rahmenwärmetauscher sind aufgrund ihrer Flexibilität und einfachen Wartung stark nachgefragt. Diese Systeme eignen sich für Anwendungen, die häufige Reinigung und Kapazitätsanpassung erfordern. Gelötete Platten- und Rahmenwärmetauscher dienen kompakten Systemen mit hoher thermischer Effizienz. HVAC- und Kühlsysteme bevorzugen gelötete Einheiten wegen der dichten Bauweise und Platzersparnis. Geschweißte Platten- und Rahmenwärmetauscher bewältigen Hochdruck- und Hochtemperaturaufgaben. Chemie- und Ölverarbeitungsanlagen verlassen sich auf geschweißte Designs für Leckbeständigkeit und Haltbarkeit. Der Markt für Platten- und Rahmenwärmetauscher profitiert von dieser klaren typbasierten Eignung über die Betriebsbedingungen hinweg. Er unterstützt die breite Akzeptanz im leichten und schweren industriellen Einsatz.
- Zum Beispiel gibt API Heat Transfer an, dass seine SIGMAWIG-Allgeschweißten Plattenwärmetauscher für Drücke bis zu 35 bar (580 psig) ausgelegt sind, während seine SIGMASHELL-Platten-und-Schalen-Einheiten Betriebsdrücke von bis zu 150 bar (2.176 psig) bewältigen können, um die strengen Anforderungen der Öl- und Gasindustrie zu erfüllen.
Nach Endnutzung
HVAC und Kühlung stellen ein bedeutendes Endnutzungssegment dar, bedingt durch das Wachstum des städtischen Bauwesens. Gewerbegebäude benötigen effizienten Wärmetransfer in begrenzten mechanischen Räumen. Chemieanlagen sind auf stabile thermische Kontrolle für Prozesszuverlässigkeit angewiesen. Öl- und Gasanlagen nutzen Plattensysteme in Hilfsheiz- und Kühlaufgaben. Lebensmittel- und Getränkehersteller schätzen hygienische Designs und schnelle Reinigungszyklen. Anwendungen in der Energieerzeugung verlassen sich auf Wärmetauscher für Hilfs- und Nebensysteme. Zellstoff- und Papierfabriken verlangen robuste Geräte für den kontinuierlichen Betrieb. Die Endnutzungsvielfalt unterstützt eine stabile Nachfrage über industrielle Zyklen hinweg.
- Zum Beispiel stellt Xylem fest, dass seine Plattenwärmetauscher in Fernkühlungs- und HLK-Netzwerken mit Durchflussraten über 1.000 m³/h eingesetzt werden und große kommerzielle und Versorgungsbetriebe unterstützen.
Segmentierung:
Nach Typ- Plattenwärmetauscher mit Dichtungen
- Gelötete Plattenwärmetauscher
- Geschweißte Plattenwärmetauscher
- HLK & Kühlung
- Chemikalien
- Öl & Gas
- Lebensmittel & Getränke
- Energieerzeugung
- Zellstoff & Papier
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Europa: Reife industrielle Basis und starker Fokus auf Energieeffizienz
Europa hält einen führenden Anteil am globalen Markt und macht etwa 32–35% der Gesamtnachfrage aus. Die Region profitiert von strengen Vorschriften zur Energieeffizienz und Emissionen. Industrielle Nachrüstungen unterstützen eine stetige Ersatznachfrage. Fernwärmenetze sind auf effiziente Wärmetransfersysteme angewiesen. Die Lebensmittel-, Chemie- und Energieindustrien sorgen für einen konstanten Gerätekauf. Der Markt für Plattenwärmetauscher in Europa profitiert von starken Ingenieurstandards. Er profitiert von langfristigen Investitionen in nachhaltige Infrastruktur.
Asien-Pazifik: Schnelles industrielles Wachstum und Infrastrukturausbau
Asien-Pazifik stellt die am schnellsten wachsende Region dar, mit einem geschätzten Marktanteil von 30–33%. Die Industrialisierung in China und Indien treibt die starke Nachfrage nach Geräten an. Fertigungszentren erweitern die Kapazitäten in der Chemie-, Energie- und Lebensmittelverarbeitung. Der urbane Bau unterstützt HLK- und Kühlanwendungen. Kostenbewusste Käufer bevorzugen kompakte und effiziente Wärmetauscher. Der Markt für Plattenwärmetauscher profitiert von großangelegten Greenfield-Projekten. Er gewinnt an Dynamik durch das steigende Bewusstsein für Energieeffizienz.
Nordamerika, Mittlerer Osten & Afrika und Lateinamerika: Stabile und aufstrebende Nachfrage
Nordamerika macht aufgrund von HLK-Modernisierungen und industriellen Nachrüstungen fast 22–25% des Marktes aus. Die Vereinigten Staaten führen die Nachfrage in kommerziellen und Prozessindustrien an. Der Mittlere Osten & Afrika halten etwa 6–7% Anteil, unterstützt durch Öl-, Gas- und Fernkühlungsprojekte. Lateinamerika trägt etwa 5–6% bei, angetrieben durch Investitionen in die Lebensmittelverarbeitung und Energie. Die industrielle Modernisierung unterstützt das allmähliche Wachstum in diesen Regionen. Der Markt für Plattenwärmetauscher gewinnt Stabilität durch diversifizierte regionale Nachfrage. Er profitiert von der laufenden Infrastrukturentwicklung und Ersatzzyklen.
Analyse der Hauptakteure:
- Alfa Laval
- Danfoss
- Kelvion Holding GmbH
- SPX Flow
- Xylem
- API Heat Transfer
Wettbewerbsanalyse:
Der Markt für Platten- und Rahmenwärmetauscher zeigt eine moderate Konsolidierung, wobei globale und regionale Akteure in Bezug auf Effizienz und Zuverlässigkeit konkurrieren. Führende Unternehmen konzentrieren sich auf die Produktleistung, die Kontrolle der Lebenszykluskosten und die Reichweite des Services. Innovationen konzentrieren sich auf kompakte Designs und fortschrittliche Plattenmaterialien. Globale Akteure nutzen starke Vertriebsnetze und den Vorteil der installierten Basis. Regionale Firmen konkurrieren durch Preisgestaltung und lokalisierten Service. Kunden bevorzugen Lieferanten mit nachgewiesenen industriellen Referenzen. Der Markt für Platten- und Rahmenwärmetauscher belohnt Anbieter mit starker technischer Unterstützung. Er bleibt wettbewerbsfähig durch Differenzierung und nicht nur durch den Preis.
Aktuelle Entwicklungen:
- Danfoss schloss am 11. Dezember 2025 die strategische Übernahme von Hydro Holding Spa ab, ein bedeutender Meilenstein für seine Fluid Conveyance Division. Der in Italien ansässige Hersteller, der mit 350 Mitarbeitern einen Jahresumsatz von 60 Millionen Euro erzielte, bietet Danfoss eine robuste lokale Produktionsbasis für Armaturen in Italien und der Tschechischen Republik. Hydro Holding, das durch einen strategischen Aufbau seit 2015 gegründet wurde, vereint Fachwissen in Kohlenstoffstahl- und Edelstahlarmaturen und stärkt Danfoss' Position als führender europäischer Anbieter von Schlauch- und Armaturenlösungen. Die Integration in Danfoss Power Solutions schafft ein umfassendes Schlauch- und Armaturen-Kraftpaket, das es dem Unternehmen ermöglicht, bedeutende kommerzielle und produktionstechnische Synergien zu realisieren und gleichzeitig die sich entwickelnden Bedürfnisse europäischer OEMs und Distributoren zu erfüllen.
- Im November 2025 erweiterte Alfa Laval seine strategische Partnerschaft mit Électricité de France (EDF), um die Projekte der nächsten Generation der Kernenergie in Frankreich zu beschleunigen. Im Rahmen dieser Zusammenarbeit wird die fortschrittliche Technologie von Alfa Laval für gedichtete und halbgeschweißte Plattenwärmetauscher auf den EPR2-Reaktorbaustellen von EDF in Penly, Gravelines und Bugey eingesetzt, um die Entwicklung von sechs neuen Reaktoren zu unterstützen. Die Partnerschaft betont einen standardisierten, modularen Ansatz zur Optimierung der Investitionsausgaben und zur Beschleunigung der Implementierung. Darüber hinaus unterzeichnete Alfa Laval Korea im November 2025 eine Absichtserklärung mit Hanwha Ocean Ecotech zur Zusammenarbeit bei Ammoniak-Brennstoffsystemlösungen für Dual-Fuel-Schiffe. Diese Partnerschaft nutzt das Fachwissen von Alfa Laval in Ammoniak-Brennstoffsystemen und Minderungstechnologien sowie die Fähigkeiten von Hanwha im maritimen Systemengineering, um Pilotinstallationen bereitzustellen und die Dekarbonisierung der globalen Schifffahrt voranzutreiben.
- Im April 2025 stellte Alfa Laval den TS25 halbgeschweißten Wärmetauscher vor, eine bedeutende Ergänzung seines Portfolios an halbgeschweißten Plattenwärmetauschern. Der TS25 ist speziell für Anwendungen konzipiert, die durch Druckverlust begrenzt sind, wie z.B. Elektrolysekühlung, Schwefelsäureproduktion und industrielle Wärmepumpensysteme. Mit einem kompakten Design, das die thermische Leistung maximiert, bietet der Wärmetauscher außergewöhnliche Effizienz und Sicherheit in der sauberen Energieproduktion und in Prozessindustrien. Das Unternehmen zeigte zuvor sein Engagement für Energieeffizienz auf der Chillventa 2024 (September 2024), wo es energieeffiziente Wärmetauscher für Wärmepumpen vorstellte, darunter den Ammoniak-Wärmepumpenkondensator mit der größten Kapazität und die SE-Reihe von gelöteten Wärmetauschern, die alle darauf ausgelegt sind, Abwärme aus Abwasser, Meerwasser und industriellen Prozessen zu nutzen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ und nach Endverwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Industrielle Anlagen werden die Einführung kompakter thermischer Systeme erhöhen, um Platzbeschränkungen zu begegnen.
- Energieeffizienzziele werden weiterhin die Entscheidungen zum Austausch von Wärmetauschern beeinflussen.
- Modulare Plattendesigns werden die schrittweise Kapazitätserweiterung in Prozessindustrien unterstützen.
- Fortschrittliche Plattenmaterialien werden die Haltbarkeit in korrosiven Betriebsumgebungen verbessern.
- Die Modernisierung von HLK-Anlagen wird eine stetige Nachfrage von kommerziellen Gebäuden aufrechterhalten.
- Fernwärme- und -kühlprojekte werden den Einsatz von Plattensystemen erweitern.
- Wartungsorientierte Designs werden die Ausfallzeiten in kontinuierlichen Betriebsabläufen reduzieren.
- Aufstrebende Industriezentren werden standardisierte Wärmetauscherlösungen übernehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Platten- und Rahmenwärmetauscher und wie groß wird er voraussichtlich im Jahr 2032 sein?
Welches Segment des Marktes für Platten- und Rahmenwärmetauscher hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Platten- und Rahmenwärmetauscher antreiben?
Wer sind die führenden Unternehmen im Markt für Platten- und Rahmenwärmeübertrager?
Welche Region hatte 2024 den größten Anteil am Markt für Platten- und Rahmenwärmetauscher?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Plattenwärmetauscher-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Plattenwärmetauscher-Markt Market Snapshot
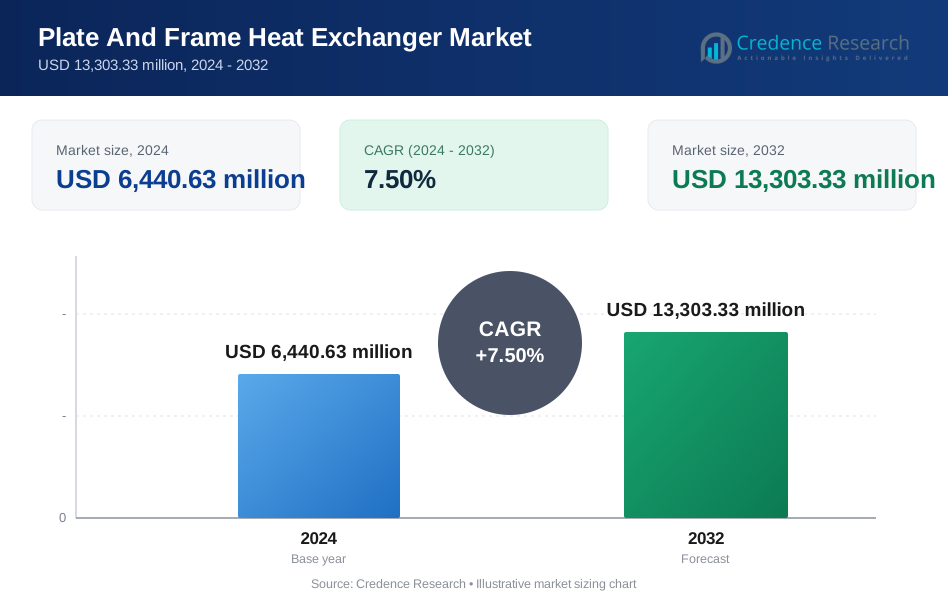
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,440.63 million → 2032: USD 13,303.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Plattenwärmetauscher-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Plattenwärmetauscher-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Plattenwärmetauscher-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Plattenwärmetauscher-Markt Market Drivers
- 3.3 Plattenwärmetauscher-Markt Market Restraints & Challenges
- 3.4 Plattenwärmetauscher-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Plattenwärmetauscher-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Plattenwärmetauscher-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Plattenwärmetauscher-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Plattenwärmetauscher-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Plattenwärmetauscher-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Plattenwärmetauscher-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Plattenwärmetauscher-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Plattenwärmetauscher-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Plattenwärmetauscher-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Plattenwärmetauscher-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Plattenwärmetauscher-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Plattenwärmetauscher-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Plattenwärmetauscher-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Plattenwärmetauscher-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Plattenwärmetauscher-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Plattenwärmetauscher-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Plattenwärmetauscher-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Plattenwärmetauscher-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Plattenwärmetauscher-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
