
Marktübersicht
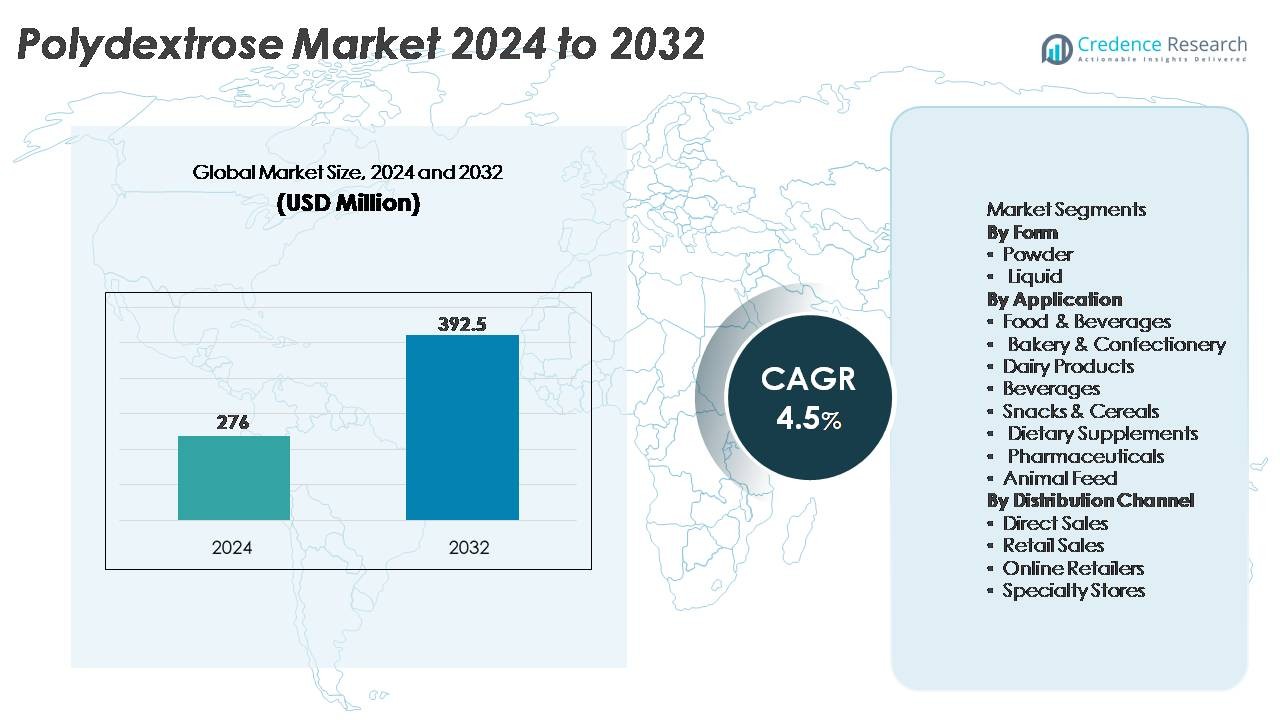
Der globale Polydextrose-Markt wurde im Jahr 2024 auf 276 Millionen USD geschätzt und soll bis 2032 voraussichtlich 392,5 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum (2025-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Polydextrose Marktgröße 2024 | 276 Millionen USD |
| Polydextrose Markt, CAGR | 4,5% |
| Polydextrose Marktgröße 2032 | 392,5 Millionen USD |
Der Polydextrose-Markt zeichnet sich durch eine starke Beteiligung globaler Zutatenhersteller und regional fokussierter Lieferanten aus, wobei Unternehmen wie Henan Tailijie Biotech Co., Ltd, Ingredion, Devson Impex Private Limited, Tate & Lyle, Foodchem International Corporation, Shandong Bailong Chuangyuan Bio-tech Co., Ltd, RAJVI ENTERPRISE, Van Wankum Ingredients, DuPont und Cargill aktiv durch Kapazitätserweiterung, kosteneffiziente Fermentationstechnologien und diversifizierte Endnutzungsportfolios konkurrieren. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von etwa 34 % an, angetrieben durch großflächige Lebensmittelverarbeitung, wachsende ernährungsorientierte Verbraucherbasen und zunehmende inländische Fertigungskapazitäten. Nordamerika und Europa folgen, unterstützt von ausgereiften funktionellen Lebensmittelsektoren und strengen Zuckerreduktionsinitiativen, die die Einführung von Polydextrose in Bäckereien, Getränken, Nahrungsergänzungsmitteln und pharmazeutischen Anwendungen weiterhin vorantreiben.
Markteinblicke
- Der globale Polydextrose-Markt wurde 2024 auf 276 Millionen USD geschätzt und soll bis 2032 392,5 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage nach kalorienarmen, zuckerreduzierten und ballaststoffangereicherten Lebensmitteln angetrieben, unterstützt durch die zunehmende Häufigkeit von Fettleibigkeit und Diabetes sowie Initiativen zur sauberen Etikettierung in den Bereichen Backwaren, Getränke, Snacks und Nutraceuticals.
- Zu den wichtigsten Trends gehört die Expansion der pflanzlichen und funktionellen Ernährung, bei der Polydextrose aufgrund seiner präbiotischen Vorteile, der Verbesserung der Textur und der Fettersatz-Eigenschaften bevorzugt wird, insbesondere in Nahrungsergänzungsmitteln und angereicherten Snacks.
- Die Wettbewerbslandschaft umfasst globale und regionale Hersteller, die auf kosteneffiziente Produktion, verbesserte Löslichkeit und strategische Partnerschaften setzen, während Herausforderungen Formulierungsbeschränkungen bei hohen Einschlussraten und regulatorische Unterschiede bei Ballaststoffansprüchen umfassen.
- Asien-Pazifik führt mit einem Anteil von 34 %, gefolgt von Nordamerika mit 32 % und Europa mit 29 %, während die Pulverform das Segment mit der höchsten Nutzung dominiert, aufgrund der Stabilität bei der Verarbeitung und der breiten Anwendungs-Kompatibilität.
Marktsegmentierungsanalyse:
Nach Form
Polydextrose wird hauptsächlich in Pulverform vertrieben, die aufgrund ihrer überlegenen Stabilität, längeren Haltbarkeit und Kompatibilität mit Trockenmischungen den dominierenden Marktanteil hält. Pulverförmiges Polydextrose wird weit verbreitet in kalorienreduzierten Backmischungen, Instantgetränken, Süßwarenpulvern und Nahrungsergänzungsmitteln eingesetzt, wodurch Hersteller Zucker und Fett ersetzen können, ohne die Textur zu beeinträchtigen. In der Zwischenzeit wächst das Flüssigsegment stetig, angetrieben durch seine Verwendung in trinkfertigen Getränken und Milchprodukten aufgrund höherer Dispergierbarkeit und gleichmäßiger Süße, insbesondere in großindustriellen Verarbeitungslinien.
- Zum Beispiel produziert Tate & Lyle PROMITOR® Soluble Fibres in seiner Anlage in Boleráz, Slowakei, wo im Mai 2024 eine bedeutende Investition in neue Kapazitäten abgeschlossen wurde, um die weltweite Nachfrage nach Ballaststoffen zu decken.
Nach Anwendung
Lebensmittel & Getränke stellen das führende Anwendungssegment dar, unterstützt durch die steigende Nachfrage nach ballaststoffreichen, kalorienarmen und zuckerreduzierten verpackten Lebensmitteln. Polydextrose wird umfassend in Back- & Süßwarenprodukten sowie Snacks & Cerealien verwendet, wo es die Feuchtigkeitsretention, Volumen und den Mundgefühl verbessert. Das Segment der Nahrungsergänzungsmittel wächst ebenfalls schnell, da Verbraucher zunehmend Produkte für die Verdauungsgesundheit mit löslichen Ballaststoffen suchen. In der Pharmazie wird Polydextrose als Stabilisator und Hilfsstoff in Formulierungen mit kontrollierter Freisetzung verwendet, während seine Aufnahme in Tierfutter an Bedeutung gewinnt, um die Darmflora und die Nährstoffaufnahme zu verbessern.
- Zum Beispiel integriert Cargill Polydextrose und andere lösliche Ballaststoffe in seine zuckerreduzierten Schokoladen- und Backwarenprototypen, die in den F&E-Einrichtungen im Raum Minneapolis entwickelt wurden und über hochmoderne Pilotlinien für Formulierungstests und Kundenversuche verfügen.
Nach Vertriebskanal
Der Direktvertriebskanal nimmt den größten Anteil ein, angetrieben durch starke B2B-Lieferverträge mit Lebensmittelzutatenherstellern, Nutraceutical-Unternehmen und Pharmaherstellern, die eine konsistente Massenbeschaffung und Preisvorteile gewährleisten. Einzelhandels- und Fachgeschäfte unterstützen Offline-Käufe für Kleinformulatoren und Endkunden, die funktionelle Zutaten suchen. Das Segment der Online-Händler verzeichnet ein bemerkenswertes Wachstum, angetrieben durch digitale Bestellplattformen und die erweiterte Verfügbarkeit von Polydextrose in verpackten Nahrungsergänzungsmitteln und Clean-Label-Zutatenformaten, die auf KMU, Eigenmarken und die Nachfrage nach schneller Lieferung an die Haustür abzielen.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach kalorienarmen und zuckerreduzierten Lebensmitteln
Der globale Trend zu zuckerreduzierten Diäten beschleunigt weiterhin die Nachfrage nach Polydextrose als kalorienarmer Füllstoff und löslicher Ballaststoff. Lebensmittelhersteller reformulieren zunehmend Getränke, Milchprodukte, Süßwaren und Backwaren, um den sich entwickelnden Zuckersteuern, Front-of-Pack-Kennzeichnungsrichtlinien und der Verbraucherpräferenz für sauberere Ernährung gerecht zu werden. Polydextrose ermöglicht eine Kalorienreduktion, ohne Mundgefühl, Textur und Geschmack zu verändern, was es zu einer der bevorzugten Zutaten im Bereich der funktionellen Lebensmittel macht. Die steigende Prävalenz von Fettleibigkeit und Diabetes ermutigt Verbraucher, zuckerbeschränkte Diäten anzunehmen, was die Verbreitung von faserverstärkten und niedrig-glykämischen Produkten erhöht. Die Zutat unterstützt auch die Clean-Label-Formulierung, ersetzt künstliche Süßstoffe oder Füllstoffe und bietet einen natürlichen funktionellen Nutzen, der mit einem wellnessorientierten Kaufverhalten übereinstimmt. Ihre Vielseitigkeit in heiß- und kaltverarbeiteten Lebensmitteln und ihre Synergie mit natürlichen Süßstoffen stärken die Akzeptanz weiter und machen die zuckerreduzierte Reformulierung zu einem wichtigen Wachstumsbeschleuniger.
- Zum Beispiel führt das Idea Labs Innovation Center von Ingredion in Bridgewater, New Jersey, sensorische und Viskositätsprofile für faserreiche Getränke durch, indem Benchtop-Rheometer verwendet werden, die auf Scherraten bis zu 1.000 s⁻¹ kalibriert sind, um hochpräzise Kompatibilitätstests von Polydextrose mit natürlichen Süßstoffen wie Stevia und Mönchsfruchtextrakt zu ermöglichen.
Steigende Integration von Ballaststoffen in funktionelle Lebensmittel und Nutraceuticals
Polydextrose profitiert von der wachsenden Verbrauchernachfrage nach darmgesundheitsorientierten Produkten mit verdauungsunterstützenden und präbiotischen Eigenschaften. Da das Verdauungswohlbefinden zum Mainstream wird, betonen Hersteller zusätzliche lösliche Ballaststoffangaben in Snacks, Cerealien, Riegeln und Pulvergetränken. Polydextrose wird weithin für seine Fähigkeit geschätzt, den Ballaststoffgehalt kosteneffektiv zu erhöhen, ohne den Geschmack oder die Formulierungskonsistenz zu beeinträchtigen. Das schnelle Wachstum von Nutraceuticals, Gewichtsmanagement-Mischungen und sättigungsorientierten Nahrungsergänzungsmitteln treibt die Marktexpansion voran, da Polydextrose die Appetitregulierung und den ausgewogenen Energieverbrauch unterstützt. Seine Stabilität in verschiedenen pH-Bedingungen, Verarbeitungstemperaturen und Verpackungsformaten ermöglicht eine breite Branchenakzeptanz. Der Trend zu präventiver Gesundheit und selbstgesteuerter Ernährung, insbesondere in städtischen Märkten, beschleunigt die Nachfrage weiter und positioniert Polydextrose als funktionelle Zutat von strategischer Bedeutung für innovationsgetriebene Produktportfolios.
- Zum Beispiel führte DuPont (jetzt IFF) klinische Bewertungen seiner Litesse® Polydextrose durch, verfolgte die Fermentation und SCFA-Produktion in menschlichen Darmmodellen, die messbare präbiotische Reaktionen innerhalb von Testgruppen mit 60 erwachsenen Teilnehmern zeigten, was seine Positionierung in Verdauungsgesundheits-Nutraceuticals unterstützt.
Erweiterung des Anwendungsspektrums in Lebensmitteln, Pharmazeutika und Tierernährung
Die Nutzung von Polydextrose über traditionelle Lebensmittel- und Getränkeverwendungen hinaus treibt das anhaltende Marktwachstum an. Pharmahersteller integrieren den Inhaltsstoff als Hilfsstoff, Stabilisator und Füllstoff in Formulierungen mit kontrollierter Freisetzung aufgrund seiner Wasserlöslichkeit und geringen Hygroskopizität. Das günstige Sicherheitsprofil der Verbindung und ihre nicht-kariogenen Eigenschaften unterstützen ihre Verwendung in pädiatrischen und geriatrischen Formulierungen. In der Zwischenzeit übernimmt der Tierfuttersektor Polydextrose, um die Darmmikroflora, die Nährstoffaufnahme und den Verdauungskomfort zu verbessern, insbesondere in Hochleistungs-Livestock-Diäten. Seine Funktionalität als Ballaststoffquelle, die das gastrointestinale Wohlbefinden unterstützt, steht im Einklang mit den Bemühungen der Industrie, Antibiotika zu reduzieren und die Futtereffizienz zu verbessern. Dieses erweiterte Anwendungsspektrum diversifiziert die Einnahmequellen, mindert das Risiko einer Abhängigkeit von einem einzigen Sektor und unterstützt die langfristige Marktresilienz.
Wichtige Trends & Chancen
Clean-Label-, Pflanzenbasierte und Natürliche Inhaltsstoffpositionierung
Clean-Label- und pflanzenbasierte Reformulierungstrends bieten erhebliche Chancen für Polydextrose-Hersteller, da Marken von künstlichen Komponenten zu natürlichen funktionellen Verstärkern wechseln. Verbraucher priorisieren zunehmend kurze, transparente Zutatenlisten mit funktionellen Vorteilen und weniger synthetischen Zusätzen. Polydextrose entspricht dieser Präferenz, indem es als natürlicher Füllstoff und Ballaststoffquelle fungiert, die zur Verbesserung des Mundgefühls und zum Fettersatz beiträgt. Wachstum im veganen Backwarenbereich, bei Milchalternativen und pflanzlichen Mahlzeitenlösungen schafft neue Formulierungsmöglichkeiten. Aufstrebende Märkte, in denen die Durchdringung von verarbeiteten Lebensmitteln zunimmt, bieten eine wachsende Kundenbasis für Clean-Label-Funktionsformulierungen. Dieser Trend ermutigt Produzenten, in die Rückverfolgbarkeit von Inhaltsstoffen, die Nicht-GVO-Zertifizierung und die nachhaltige Beschaffung zu investieren, was das Potenzial für Premium-Preise und die Marktdifferenzierung erhöht.
- Zum Beispiel bestätigte Tate & Lyle, dass sein STA-LITE® Polydextrose durch einen proprietären thermischen Polymerisationsprozess unter Verwendung von Glukose, Sorbitol und Zitronensäure ohne chemische Katalysatoren hergestellt wird, validiert durch sein Programm zur Inhaltsstofftransparenz, das mehr als 200 Parameter pro Charge für die Einhaltung von Clean-Label dokumentiert.
F&E-Möglichkeiten in Präbiotika-, Gewichtsmanagement- und personalisierten Ernährungsprodukten
Die Möglichkeiten für Polydextrose in präbiotischen Diätprogrammen, sättigungsfördernden Lebensmitteln und personalisierten Ernährungslösungen wachsen. Da klinische Forschung die Beziehung zwischen löslichen Ballaststoffen, Darmmikrobiota und Stoffwechselgesundheit unterstreicht, suchen Produktentwickler nach Möglichkeiten, Polydextrose in Riegel, Shakes, Kapseln und angereicherte Grundnahrungsmittel zu integrieren. Gewichtsmanagementprogramme nutzen zunehmend Ballaststoffzutaten, um die postprandiale Glukoseantwort zu moderieren und das Sättigungsgefühl zu verlängern, was die Verbraucherbindung verbessert. Personalisierte Ernährungsanwendungen, einschließlich mikrobiombasierter Ergänzungspakete, positionieren Polydextrose als maßgeschneiderte Lösung zur Unterstützung der Verdauung. Maßgeschneiderte Formulierungen für Seniorenernährung, Sportausdauer und Stoffwechselgesundheit schaffen Potenzial für eine Erweiterung in mehreren Segmenten, unterstützt durch steigende Investitionen von Startups und etablierten Marken für funktionelle Lebensmittel.
- Zum Beispiel umfasste eine von DuPont (jetzt IFF) in Finnland durchgeführte human-klinische Studie 54 Teilnehmer, die täglich Litesse® Polydextrose konsumierten. Die Studie zeigte eine erhöhte Produktion von kurzkettigen Fettsäuren, insbesondere Butyrat, innerhalb eines kontrollierten Testzeitraums und bestätigte die präbiotische Wirkung in Formulierungen für Stoffwechsel- und Darmgesundheit.
Wichtige Herausforderungen
Komplexität der Formulierung und sensorische Einschränkungen
Obwohl Polydextrose in verschiedenen Formulierungen gut funktioniert, kann seine Einbeziehung sensorische Herausforderungen darstellen, insbesondere bei höheren Konzentrationen. Einige Produkte können Variationen in der Süßwahrnehmung, leichte Geschmacksüberdeckungen oder Änderungen in der Viskosität erfahren, die Anpassungen mit ergänzenden Süßstoffen oder Stabilisatoren erfordern. Getränkeanwendungen können je nach pH- und Temperaturvariablen auf Löslichkeits- und Dispersionsprobleme stoßen. Diese Formulierungsnuancen erhöhen die F&E-Kosten, verlängern die Testzyklen und schränken die Akzeptanz für Marken ohne technisches Fachwissen ein. Regulatorische Anforderungen zur Aufrechterhaltung eines sauberen Etiketts können auch die Verwendung zusätzlicher Geschmacksmodulatoren einschränken, was die Produktentwicklung für bestimmte Kategorien erschwert. Die Bewältigung dieser Herausforderungen erfordert fundierte Formulierungskompetenz und eine kollaborative Entwicklung mit Zutatenlieferanten.
Regulatorische Compliance und Einschränkungen bei der Zutatenkennzeichnung
Der Polydextrose-Markt steht vor sich entwickelnden regulatorischen Landschaften, die Faseransprüche, Lebensmittelkennzeichnung und gesundheitsbezogene Botschaften regeln. Die Rechtsordnungen variieren, ob Polydextrose als Ballaststoff gemäß offizieller Definitionen qualifiziert ist, was Unsicherheit bei der Produktkennzeichnung und Marketingkommunikation schafft. Die Verschärfung der Vorschriften zu Zuckeransprüchen, Ballaststoffanreicherungskennzeichnung und probiotischer Positionierung erfordert kontinuierliche Überwachung und Dokumentation. Die Nichteinhaltung kann zu Reformulierungsmandaten, Produktrückrufen oder Vertrauensverlust bei Verbrauchern führen. Darüber hinaus schaffen Importvorschriften für funktionelle Zutaten und Schwankungen bei Zöllen zusätzliche Komplexität für weltweit tätige Hersteller. Unternehmen müssen eine strategische Ausrichtung mit regionalen Standards beibehalten und in regulatorische Beratung investieren, um politische Variationen effektiv zu navigieren.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 32% des globalen Polydextrose-Marktes, unterstützt durch starke Nachfrage nach kalorienarmen Getränken, ballaststoffangereicherten Snacks und sauber etikettierter Süßwaren. Die USA führen den Verbrauch an mit weit verbreiteter Durchdringung funktioneller Lebensmittel und aktiver Reformulierung durch große FMCG-Marken, um Zuckerreduktionsmandate einzuhalten. Hohe Akzeptanz von Nutraceuticals, Sportnahrungspulvern und diabetikerfreundlichen Produkten stärkt das Marktwachstum. Steigende Adipositas- und Diabetesraten beschleunigen Ballaststoffanreicherungsprogramme, während die reife pharmazeutische Herstellung anhaltenden Schwung für Hilfsstoffanwendungen verleiht. Wachsende E-Commerce-Ergänzungsverkäufe erweitern die regionalen Vertriebsmöglichkeiten weiter.
Europa
Europa macht etwa 29% des Polydextrose-Marktes aus, angetrieben durch strenge regulatorische Rahmenbedingungen, die Zuckersteuern, obligatorische Nährwertkennzeichnung und Kalorienreduktionsverpflichtungen für Hersteller verpackter Lebensmittel unterstützen. Die Region verzeichnet eine hohe Verbrauchernachfrage nach natürlichen funktionellen Zutaten und Verdauungsgesundheitsergänzungen, insbesondere in Deutschland, dem Vereinigten Königreich und Frankreich. Europa bleibt ein strategisches Zentrum für Innovationen in der Bäckerei und Süßwaren, wo Polydextrose als Füllstoff und Fettersatz eingesetzt wird. Starke F&E- und klinische Positionierung von löslichen Ballaststoffen in der Stoffwechselgesundheit verstärken die Nachfrage. Nachhaltigkeitsorientiertes Kaufverhalten unterstützt Premium-Formulierungen mit sauberem Etikett und schafft ein stetiges langfristiges Wachstumspotenzial.
Asien-Pazifik
Asien-Pazifik stellt das größte und am schnellsten wachsende regionale Segment dar und hält etwa 34 % Marktanteil, unterstützt durch rasche Urbanisierung, Lebensstiländerungen und steigenden Konsum von verpackten Lebensmitteln. Zunehmendes Gesundheitsbewusstsein und eine wachsende diabetische Bevölkerung treiben die Einführung von zuckerreduzierten Backwaren, Milchalternativen und Getränken voran. China und Indien führen die Marktexpansion an, dank der wachsenden inländischen Herstellungskapazitäten für Zutaten und kosteneffizienter Verarbeitung. Funktionelle Nutraceuticals und angereicherte traditionelle Lebensmittel gewinnen an Bedeutung und schaffen Chancen in den Kategorien Sättigung, Verdauung und Gewichtsmanagement. Investitionen in Lebensmittelzutatenparks, exportorientierte Produktion und Eigenmarken-Nahrungsergänzungsmittel tragen erheblich zur regionalen Dynamik bei.
Lateinamerika
Lateinamerika trägt etwa 3 % zum globalen Polydextrose-Markt bei, wobei die Nachfrage allmählich wächst, da Regierungen Gesetze zur Reduzierung von Natrium und Zucker in verpackten Lebensmitteln durchsetzen. Brasilien und Mexiko bleiben wichtige Verbrauchermärkte, angetrieben durch die expandierenden Backwaren-, Süßwaren- und Ready-to-Drink-Getränkeindustrien. Die steigende Fettleibigkeitsprävalenz fördert Initiativen zur Faseranreicherung in Mainstream-Marken, während eine verbesserte Einzelhandelsdurchdringung das Verbraucherbewusstsein unterstützt. Preissensibilität und Abhängigkeit von Importen stellen kurzfristige Einschränkungen dar, doch der wachsende Konsum von Nahrungsergänzungsmitteln und die Herstellung von Eigenmarken bieten messbare Chancen.
Naher Osten & Afrika
Der Nahe Osten & Afrika halten etwa 2 % des Polydextrose-Marktes, mit einer frühen Einführung, die von multinationalen Lebensmittelverarbeitern und wachsender Premium-Einzelhandelsverteilung angeführt wird. Die VAE und Südafrika treiben den Konsum durch steigende Nachfrage nach angereicherten Snacks, zuckerfreien Süßwaren und funktionellen Getränken voran, die im Einklang mit Gesundheits- und Wellness-Trends stehen. Erweiterte Gastfreundschaft, tourismusgetriebene Lebensmittelservices und der Eintritt internationaler Marken beschleunigen Reformulierungen. Allerdings bleiben begrenzte lokale Herstellung und Importkostenaussetzung Herausforderungen. Das steigende Bewusstsein für Verdauungsgesundheit und die Einführung von faserangereicherten Nahrungsergänzungsmitteln deuten auf ein stetiges mittelfristiges Wachstum hin.
Marktsegmentierungen:
Nach Form
- Pulver
- Flüssig
Nach Anwendung
- Lebensmittel & Getränke
- Backwaren & Süßwaren
- Milchprodukte
- Getränke
- Snacks & Cerealien
- Nahrungsergänzungsmittel
- Pharmazeutika
- Tierfutter
Nach Vertriebskanal
- Direktverkauf
- Einzelhandelsverkauf
- Online-Händler
- Spezialgeschäfte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Polydextrose-Marktes umfasst eine Mischung aus globalen Lebensmittelzutatenherstellern, Spezialchemieunternehmen und Nutraceutical-Lieferanten, die sich auf Kapazitätserweiterung, Kostenoptimierung und Formulierungsinnovation konzentrieren. Wichtige Teilnehmer betonen Reinheitsgrade, verbesserte Löslichkeit und Kompatibilität mit Anforderungen zur Zuckerreduktion und Faseranreicherung in verschiedenen Anwendungen. Strategische Partnerschaften mit FMCG-Marken, Eigenmarken-Supplementherstellern und pharmazeutischen Formulierern stärken die Stabilität der Lieferkette und wiederkehrende Einnahmequellen. Marktteilnehmer priorisieren Clean-Label-Positionierung, Nicht-GVO-Validierung und pflanzenbasierte Beschaffung, um sich an die sich entwickelnden Kundenerwartungen anzupassen. Darüber hinaus unterstützen Investitionen in regionale Produktionsstätten, insbesondere im asiatisch-pazifischen Raum, niedrigere Logistikkosten und stärken den Marktzugang. F&E-Initiativen, die sich auf präbiotische Funktionalität, verbesserte sensorische Leistung und pH-Stabilität konzentrieren, prägen Produktdifferenzierungsstrategien. Wettbewerbsaktivitäten umfassen Fusionen, Übernahmen und Lizenzvereinbarungen, die es führenden Unternehmen ermöglichen, ihre Präsenz in wachstumsstarken Segmenten für Nahrungsergänzungsmittel und funktionelle Lebensmittel auszubauen und gleichzeitig ihren Marktanteil gegen aufstrebende kostengünstige Hersteller zu verteidigen.
Analyse der Hauptakteure
- Henan Tailijie Biotech Co., Ltd
- Ingredion
- Devson Impex Private Limited
- Tate & Lyle
- Foodchem International Corporation
- Shandong Bailong Chuangyuan Bio-tech Co., Ltd
- RAJVI ENTERPRISE
- Van Wankum Ingredients
- DuPont
- Cargill
Jüngste Entwicklungen
- Im Oktober 2025 bekräftigte Van Wankum in einer öffentlichen Mitteilung die Vielseitigkeit von Polydextrose und hob seine Verwendung in verschiedenen Anwendungen wie Getränken, Milchprodukten, Süßwaren, Ernährungsprodukten, Sirupen und Desserts hervor, wobei es eine Clean-Label-Faserlösung bietet.
- Im Jahr 2025 führt Foodchem weiterhin Polydextrose unter seinen Standardangeboten. Laut seinem Produktkatalog liefert Foodchem Polydextrose mit einer Mindestbestellmenge von 500 kg, und die Ladehöhe für einen vollen 20′ Container (FCL) beträgt 18 metrische Tonnen.
- Im Jahr 2025 bietet RAJVI ENTERPRISE laut ihrer öffentlich zugänglichen Produktseite Polydextrose-Pulver mit einer angegebenen Produktionskapazität von 100 metrischen Tonnen pro Monat an.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Form, Anwendung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Polydextrose wird zunehmen, da Hersteller die Reformulierung zur Zucker- und Kalorienreduktion in den gängigen Lebensmittelkategorien beschleunigen.
- Die Nachfrage wird in funktionellen Ernährungsprodukten, die die Verdauungsgesundheit und Sättigungssteigerung unterstützen, zunehmen.
- Verbesserte Verarbeitungstechnologien werden die Löslichkeit, Stabilität und sensorische Leistung verbessern, um eine breitere Anwendungskompatibilität zu gewährleisten.
- Die präbiotische Funktionalität wird stärkere wissenschaftliche Validierung erhalten, was die Marktpositionierung in Lösungen für die Darmgesundheit stärkt.
- Das Wachstum von pflanzlichen und Clean-Label-Produktlinien wird die Verwendung von Polydextrose als natürliche Füll- und Faserzutat fördern.
- Die Durchdringung des Online-Handels mit Ernährungs- und Ergänzungsprodukten wird neue Vertriebseffizienzen schaffen.
- Der asiatisch-pazifische Raum wird seine Führungsposition durch steigende Produktionskapazitäten für Zutaten und den Konsum von angereicherten Lebensmitteln stärken.
- Zusammenarbeit zwischen Zutatenlieferanten und FMCG-Marken wird die Produktinnovation und schnellere Reformulierungszyklen beschleunigen.
- Die regulatorische Angleichung bei Ballaststoffangaben wird die globale Kommunikation und Konsistenz der Kennzeichnung verbessern.
- Die Expansion in pharmazeutische Hilfsstoffe und Tierernährung wird die Umsatzmöglichkeiten des Marktes diversifizieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polydextrose und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Polydextrose-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Polydextrose-Segment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Polydextrose-Marktes antreiben?
Wer sind die führenden Unternehmen im Polydextrose-Markt?
Welche Region hatte 2024 den größten Anteil am Polydextrose-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polydextrose-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polydextrose-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 276 million → 2032: USD 392.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polydextrose-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polydextrose-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polydextrose-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polydextrose-Markt Market Drivers
- 3.3 Polydextrose-Markt Market Restraints & Challenges
- 3.4 Polydextrose-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polydextrose-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polydextrose-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polydextrose-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polydextrose-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polydextrose-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polydextrose-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polydextrose-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polydextrose-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polydextrose-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polydextrose-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polydextrose-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polydextrose-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polydextrose-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polydextrose-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polydextrose-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polydextrose-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polydextrose-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polydextrose-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polydextrose-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
