
Marktübersicht
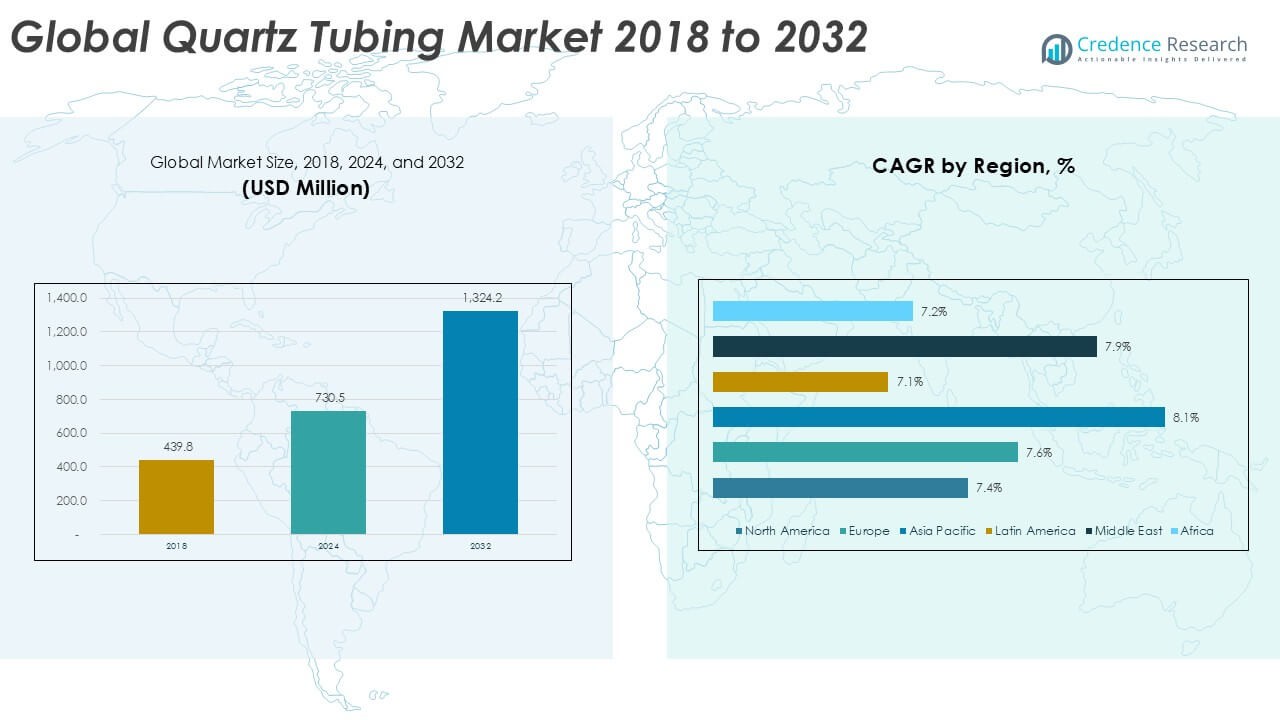
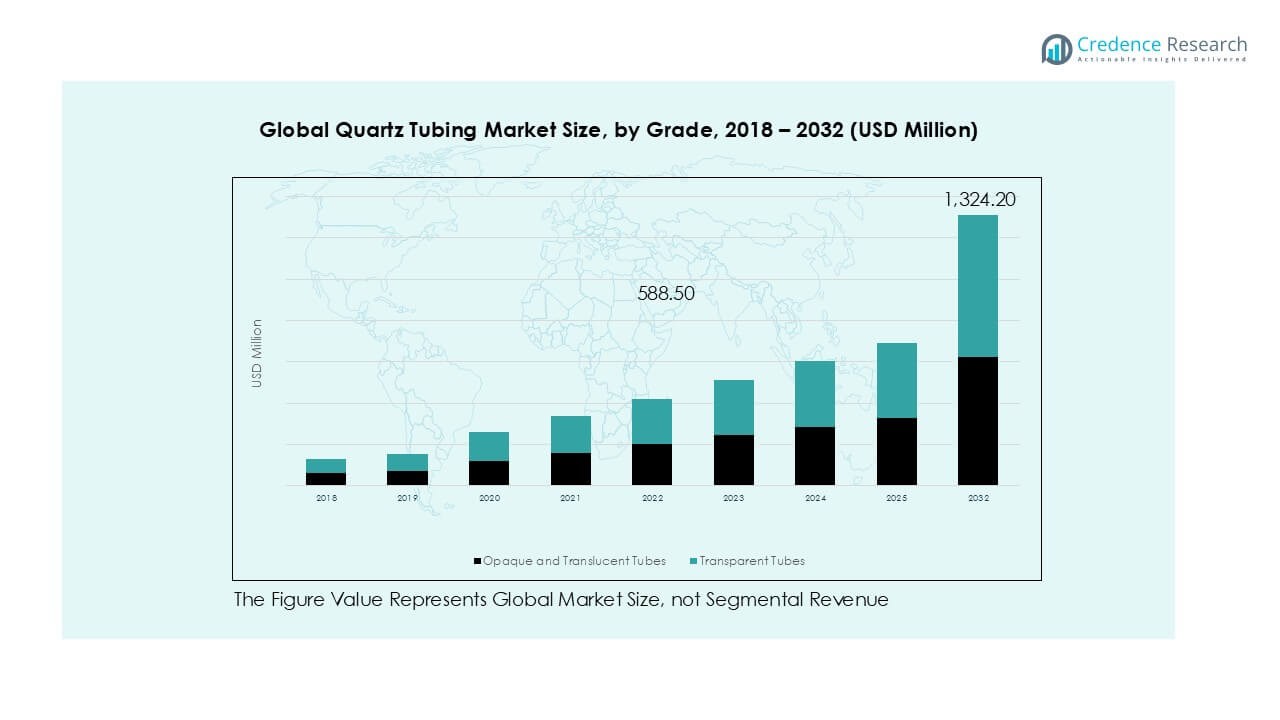
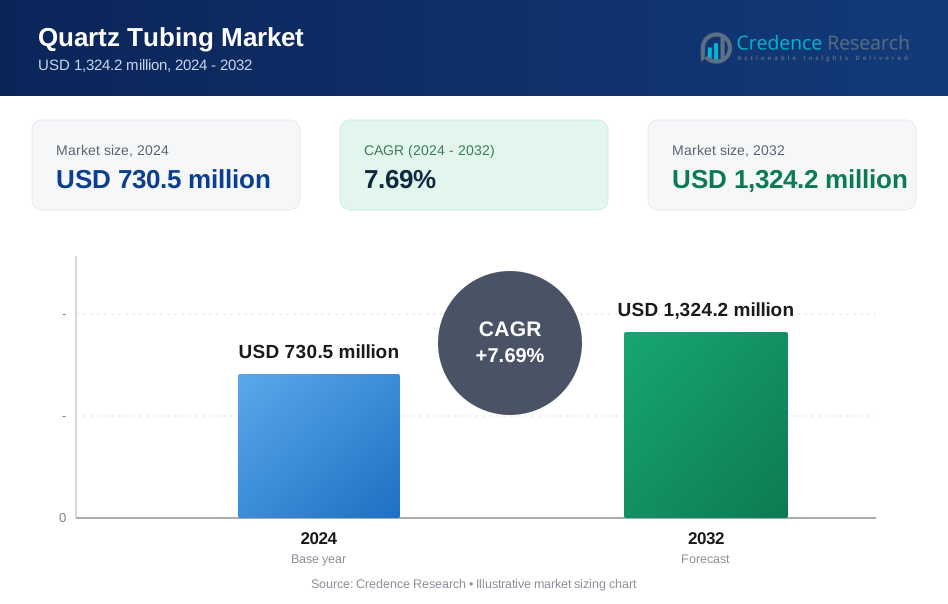
Die globale Marktgröße für Quarzrohre wurde 2018 auf 439,8 Millionen USD geschätzt und stieg bis 2024 auf 730,5 Millionen USD. Es wird erwartet, dass der Markt bis 2032 1.324,2 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 7,69 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Quarzrohre 2024 | USD 730,5 Millionen |
| Quarzrohrmarkt, CAGR | 7,69% |
| Marktgröße für Quarzrohre 2032 | USD 1.324,2 Millionen |
Der globale Markt für Quarzrohre wird von großen Akteuren wie Momentive, Heraeus, QSIL, TOSOH, Fudong Lighting, Ohara, Hongyang Quartz, Ruipu Quartz, Kear Scientific und Micro Scientific Glass Co. angeführt, die jeweils durch hochreine Produkte, präzise Maßkontrolle und starke Lieferfähigkeiten konkurrieren. Diese Unternehmen unterstützen Schlüsselindustrien wie die Halbleiterfertigung, industrielle Heizungen und UV-basierte Umweltsysteme. Der asiatisch-pazifische Raum ist der führende regionale Markt mit einem Anteil von etwa 37 %, angetrieben durch seine dominante Basis in der Halbleiterfertigung und die rasche Expansion in der Solar- und Elektronikproduktion. Nordamerika und Europa folgen als starke Beitragsleister, unterstützt durch fortschrittliche industrielle und Chip-Fertigungsaktivitäten.
Markteinblicke
- Der globale Markt für Quarzrohre wuchs von 439,8 Millionen USD im Jahr 2018 auf 730,5 Millionen USD im Jahr 2024. Es wird prognostiziert, dass der Markt bis 2032 1.324,2 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 7,69 %.
- Die Halbleiterfertigung treibt die Nachfrage an und hält einen Anteil von etwa 45–48 % an den Anwendungen. Hochreine, transparente Röhren unterstützen Diffusions-, Oxidations- und CVD-Schritte in fortschrittlichen Fertigungsanlagen.
- Der Markt tendiert zu ultrahochreinem, fehlerarmem Quarz mit engen Toleranzen. Die Nachfrage steigt durch KI-Chips, EV-Elektronik, Solarzellen und UV-Systeme.
- Der Wettbewerb begünstigt etablierte Akteure mit gesicherter Quarzrohstoffversorgung und fortschrittlicher Schmelztechnologie. Kleinere Unternehmen stehen vor hohen Eintrittsbarrieren aufgrund kapitalintensiver Produktion.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 37 %, gefolgt von Nordamerika mit 28 % und Europa mit 24 %. Opaque und transluzente Röhren dominieren mit einem Segmentanteil von nahezu 58–60 %.
Marktsegmentierungsanalyse:
Nach Typ
Opake und transluzente Röhren führen den globalen Markt für Quarzrohre mit einem geschätzten Anteil von 58–60 % an, aufgrund der starken Nutzung in Hochtemperatur-Industrieöfen, UV-Systemen und chemischen Prozessen. Diese Formate bewältigen thermische Schocks und aggressive Umgebungen, was eine stetige Nachfrage in den Fertigungs- und Energiesektoren antreibt. Transparente Röhren folgen mit bemerkenswertem Wachstum in der Halbleiter- und Photoniknutzung, da sie hohe Reinheit und optische Klarheit für die Waferverarbeitung und Spezialbeleuchtung bieten. Die zunehmende Einführung von präzisen Thermalsystemen und strengeren Kontaminationsstandards stärkt weiterhin beide Untersegmente in fortschrittlichen Produktionslinien.
- Zum Beispiel stellt Heraeus durchscheinende und transparente Quarzrohre mit einem Hydroxylgehalt (OH) unter 10 ppm und einer thermischen Ausdehnung von etwa 0,55×10⁻⁶/K her, was den Einsatz in Hochtemperaturöfen und UV-Systemen ermöglicht.
Nach Anwendung
Halbleiteranwendungen dominieren den Markt mit einem Anteil von etwa 45–48 %, unterstützt durch den dichten Einsatz von transparenten Quarzrohren in Diffusions-, Oxidations- und CVD-Werkzeugen. Das Teilsegment wächst, da die Chip-Knoten schrumpfen und die Reinheitsstandards in 300-mm- und fortschrittlichen Wafer-Fabs verschärft werden. Industrielle Anwendungen halten eine stabile Nachfrage aus der Hochtemperaturverarbeitung, chemischen Reaktoren und UV-Desinfektionssystemen. Beleuchtungsanwendungen zeigen ein moderates Wachstum, da Quarzrohre für Hochleistungslampen und UV-C-Systeme unerlässlich bleiben. Der Ausbau der Halbleiterkapazität und der steigende Bedarf an sauberer Verarbeitung wirken als Haupttreiber in allen Anwendungssegmenten.
- Zum Beispiel liefert Momentive Quarzrohre in Halbleiterqualität, die in 300-mm-LPCVD- und Oxidationswerkzeugen verwendet werden, mit zertifizierten Metallverunreinigungen wie Fe, Al und Ti unter 1 ppm, um die strengen Kontaminationsvorschriften der Fabs zu erfüllen.
Wichtige Wachstumstreiber
Steigende Nachfrage aus der Halbleiterfertigung
Das wachsende Halbleiterproduktionsvolumen steigert die Nachfrage nach Quarzrohren erheblich, da Fabs ihre Wafer-Verarbeitungskapazität erweitern. Fortschrittliche Knoten erfordern hochreine transparente Quarzrohre für Diffusions-, Oxidations- und CVD-Schritte, die strikte thermische Stabilität und ultraniedrige Kontaminationsniveaus beibehalten müssen. Da führende Chiphersteller ihre Investitionen in 300-mm- und kommende 450-mm-Wafer-Technologien erhöhen, übernehmen sie höherwertige Quarzprodukte, um engere Prozess-Toleranzen zu unterstützen. Das schnelle Wachstum in den Bereichen Logik, Speicher und Leistungshalbleiter verstärkt die Akzeptanz in globalen Foundries weiter. Regierungen in den USA, Europa, Südkorea und Japan erweitern auch Anreize für die heimische Halbleiterfertigung, was neue Ofeninstallationen und Ersatzzyklen für präzise Quarzprodukte antreibt. Starkes Wachstum bei KI-Chips, EV-Leistungselektronik und Datenzentrumsprozessoren erhöht weiterhin den Durchsatzbedarf und schafft eine anhaltende Nachfrage nach leistungsstarken Quarzrohren.
- Zum Beispiel liefert QSIL Quarzrohre in Halbleiterqualität mit dokumentierten metallischen Verunreinigungen unter 1 ppm und Hydroxylwerten unter 5 ppm, was Oxidations- und LPCVD-Werkzeuge unterstützt, die bei Temperaturen über 1.050 °C in fortschrittlichen 300-mm-Fabs betrieben werden.
Erweiterung der Hochtemperatur-Industriellen Verarbeitung
Industrielle Verarbeitungssektoren übernehmen Quarzrohre, da diese eine starke Beständigkeit gegen Temperaturschocks und Stabilität bei Temperaturen über 1.000°C bieten. Chemische, metallurgische und Glasindustrien verwenden opake und durchscheinende Quarzrohre in Reaktoren, Inspektionssystemen und Ofenkomponenten, was die steigende Betriebssicherheit unterstützt. Das Wachstum in fortschrittlichen Keramiken, Pulvermetallurgie und hochreinen Materialien erhöht auch die Nutzung dort, wo Stahl- oder Aluminiumoxidkomponenten die Kontaminationsgrenzen nicht einhalten können. Viele Industrien modernisieren ältere Ausrüstungen hin zu automatisierungsbereiten Heizsystemen, die auf dimensionsstabile Quarzkomponenten für wiederholbare thermische Zyklen angewiesen sind. Der globale Wandel hin zu energieeffizienter Wärmebehandlungstechnologie ermutigt Anbieter, langlebigere und reinere Quarzoptionen anzubieten. Die expandierende Produktion von Spezialmaterialien für EV-Batterien, LEDs, Solarzellen und optische Geräte stärkt diese Nachfrage und macht industrielle Anwendungen zu einem wichtigen Treiber.
- Zum Beispiel unterstützt Heraeus-Industrie-Quarzglas den Dauerbetrieb bis zu 1.200 °C und hält die thermische Ausdehnung bei etwa 0,55×10⁻⁶/K, was eine stabile Rohrleistung in Hochlastöfen und Reaktorumgebungen ermöglicht.
Zunehmender Einsatz in UV-Beleuchtung und Umweltsystemen
Die Nachfrage nach UV-basierter Reinigung, Desinfektion und Umweltsystemen steigt und stärkt den Markt für Quarzrohre mit hoher UV-Durchlässigkeit. Wasseraufbereitungs- und Abwasserwiederverwendungsanlagen setzen UV-C-Reaktoren ein, die präzise Quarzschutzhüllen für den Lampenschutz und eine hohe Strahlungsdurchlässigkeit erfordern. Das Wachstum in der Desinfektion von HLK-Systemen, kommunalen Wasseraufrüstungen und industriellen Hygieneprogrammen erweitert großflächige UV-Installationen. Auch der Gesundheits- und Lebensmittelverarbeitungssektor erhöht die Nutzung aufgrund strengerer Anforderungen an die mikrobiologische Kontrolle. Quarzrohre unterstützen eine längere Lampenlebensdauer und stabile Übertragung in hochintensiven UV-Systemen, was sie gegenüber Standardglas bevorzugt macht. Die steigende Nachfrage nach fortschrittlichen UV-LED-Systemen treibt auch den Bedarf an spezialisierten Quarzoptiken an. Globale Investitionen in die öffentliche Gesundheitsinfrastruktur und Umweltvorschriften treiben diesen Trend weiter voran.
Wichtige Trends & Chancen
Verschiebung zu hochreinen, fehlerarmen Quarzprodukten
Ein bedeutender Trend konzentriert sich auf den Wechsel zu ultrahochreinen Quarzrohren, die für den Einsatz in der Halbleiter- und Photonikindustrie entwickelt wurden. Chip-Hersteller benötigen Rohre mit extrem niedrigem OH-Gehalt, engen Maßtoleranzen und minimalen Mikrodefekten, um präzise thermische und chemische Schritte zu unterstützen. Dieser Trend schafft Chancen für Lieferanten, die in fortschrittliche Schmelz-, Raffinierungs- und Inspektionstechnologien investieren, die das Kontaminationsrisiko verringern. Automatisierung in der Quarzformgebung, CNC-Bearbeitung und Lasermesssysteme wird immer häufiger, da Kunden eine konsistente Qualität von Charge zu Charge verlangen. Der zunehmende Einsatz von transparentem Quarz in hochwertigen Optiken, UV-LED-Gehäusen und der Forschung zu sauberer Energie erweitert das Premium-Produktsegment weiter. Unternehmen, die rückverfolgbare Produkte liefern, gewinnen einen starken Vorteil, da die Fertigungsstätten die Anforderungen an die Qualitätskontrolle verschärfen.
- Zum Beispiel produziert Momentive Quarzrohre in Halbleiterqualität, wie zum Beispiel die Qualität GE214, die OH-Gehalte typischerweise unter 10 ppm aufweist, wobei einige Qualitäten (wie der synthetische Typ 012) weniger als 5 ppm haben. Das Material wird mit engen Maßtoleranzen entwickelt, die je nach Produktgröße und Kundenspezifikationen variieren und die notwendige Präzision für fehlerfreien Einsatz in anspruchsvollen Hochtemperaturprozessen wie CVD- und Oxidationssystemen gewährleisten.
Steigende Akzeptanz in erneuerbaren Energien und fortschrittlicher Materialverarbeitung
Die Nachfrage nach fortschrittlichen Materialien in Solarzellen, EV-Batterien und Hochleistungskeramiken schafft neue Chancen für Quarzrohrlieferanten. Quarzkomponenten unterstützen Hochtemperatur-Sintern, schnelle thermische Verarbeitung und kontrollierte Atmosphärenschritte, die in Lithium-Ionen-Kathodenmaterialien und der Siliziumwaferproduktion verwendet werden. Mit dem globalen Wachstum der Investitionen in erneuerbare Energien erweitern sich die Produktionslinien und erfordern langlebige Quarzgeräte mit langer Heizzykluslebensdauer. Der Aufstieg von Wasserstofftechnologien, optischen Sensoren und speziellen Nanomaterialien erhöht ebenfalls den Bedarf an sauberen, thermisch stabilen Reaktorrohren. Lieferanten, die maßgeschneiderte Rohrgeometrien, verbesserte mechanische Festigkeit und cloudüberwachte Produktionssysteme anbieten, erhalten Zugang zu aufstrebenden Wachstumsbereichen. Dieser Trend steht im Einklang mit umfassenderen Dekarbonisierungspolitiken und Investitionen in saubere Technologien weltweit.
- Zum Beispiel bietet Heraeus Quarzglas-Reaktorrohre an, die für den kontinuierlichen Einsatz über 1.200 °C ausgelegt sind und eine thermische Ausdehnung von etwa 0,55×10⁻⁶/K aufweisen, was schnelle thermische Prozesse in solarzelligem Silizium und bei der Raffinierung von Batteriematerialien unterstützt.
Wichtige Herausforderungen
Volatilität in der Versorgung mit hochreinem Quarzrohstoff
Der Markt steht vor Versorgungsengpässen, da hochreiner Quarzrohstoff auf wenige globale Produzenten konzentriert bleibt. Begrenzte Abbaustandorte, lange Extraktionszeiträume und strenge Reinheitsanforderungen schränken die Flexibilität der Versorgung ein. Jede Störung dieser Quellen wirkt sich auf die Preisgestaltung und Produktionszyklen der Quarzrohrhersteller aus. Die Expansion der Halbleiter- und Hochleistungsmaterialindustrien intensiviert den Wettbewerb um hochwertigen Quarz und birgt das Risiko von Engpässen. Viele Lieferanten suchen nach synthetischen Alternativen, aber die Produktion bleibt kostspielig und technisch anspruchsvoll. Diese Herausforderung zwingt Hersteller, die Ausbeute zu optimieren, Ausschussraten zu reduzieren und langfristige Lieferverträge mit vorgelagerten Partnern zu sichern.
Hohe Herstellungskosten und technische Barrieren
Die Produktion von Quarzrohren umfasst komplexe Hochtemperaturschmelzen, präzise Formgebung und Defektkontrollprozesse, die spezialisierte Ausrüstung und qualifizierte Arbeitskräfte erfordern. Diese Anforderungen erhöhen die Kapital- und Betriebskosten, insbesondere für Rohre mit großem Durchmesser oder hoher Reinheit. Die Erfüllung von Halbleiter-Toleranzen fügt weitere Komplexität hinzu, da selbst geringfügige Abweichungen in Wandstärke oder Reinheit zur Produktablehnung führen können. Kleinere Hersteller kämpfen darum, mit etablierten Lieferanten zu konkurrieren, die automatisierte Systeme betreiben und strenge Qualitätsstandards einhalten. Die Kostenbelastung begrenzt den Eintritt in fortgeschrittene Anwendungen und zwingt Unternehmen, stark in F&E, Ofenaufrüstungen und digitale Inspektionswerkzeuge zu investieren, um wettbewerbsfähig zu bleiben.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 28 % des globalen Quarzrohrmarktes, unterstützt durch starke Halbleiterexpansion und stetige industrielle Nachfrage. Der Markt wuchs von 114,83 Millionen USD im Jahr 2018 auf 187,57 Millionen USD im Jahr 2024, angetrieben durch fortschrittliche Wafer-Verarbeitungsbedürfnisse und die Einführung von UV-Systemen. Günstige Investitionen in Chip-Fertigung und saubere Verarbeitungstechnologien unterstützen das Wachstum. Bis 2032 wird erwartet, dass die Region 332,38 Millionen USD erreicht, mit einem CAGR von 7,4 %. Die starke Einführung von hochreinen transparenten Rohren in Oxidations- und Diffusionswerkzeugen stärkt weiterhin die regionale Führungsposition.
Europa
Europa macht etwa 24 % des globalen Marktes aus und profitiert von starken Fertigungsökosystemen und steigender Akzeptanz von Umwelttechnologien. Die Marktgröße stieg von 97,23 Millionen USD im Jahr 2018 auf 160,48 Millionen USD im Jahr 2024, angetrieben durch Wachstum in industrieller Heizung, UV-Desinfektion und Spezialmaterialien. Die Region wird voraussichtlich bis 2032 288,41 Millionen USD erreichen, mit einem Wachstum von 7,6 % CAGR. Halbleiterinitiativen in Deutschland, Frankreich und dem Vereinigten Königreich stärken die Nachfrage nach hochreinen Quarzrohren in fortschrittlichen Ofensystemen.
Asien-Pazifik
Der asiatisch-pazifische Raum bleibt die dominierende Region mit etwa 37 % Marktanteil, unterstützt durch die weltweit größte Basis für Halbleiter- und Elektronikfertigung. Der Marktumsatz stieg von 152,47 Millionen USD im Jahr 2018 auf 259,87 Millionen USD im Jahr 2024, angetrieben durch schnelle Foundry-Expansion und Hochtemperatur-Industrieverarbeitung. Es wird erwartet, dass die Region bis 2032 487,04 Millionen USD erreicht und die schnellste CAGR von 8,1 % verzeichnet. Starke Investitionen in 300-mm-Fabs, Solarproduktion und UV-Desinfektionssysteme treiben weiterhin die Nachfrage nach sowohl transparenten als auch opaken Quarzrohren an.
Lateinamerika
Lateinamerika hält einen Marktanteil von fast 7%, unterstützt durch moderates industrielles Wachstum und die zunehmende Einführung von UV-Reinigungstechnologien. Die Marktgröße stieg von 38,52 Millionen USD im Jahr 2018 auf 61,93 Millionen USD im Jahr 2024, da sich Fertigungs- und Umweltsysteme ausweiteten. Die Region wird voraussichtlich bis 2032 107,26 Millionen USD erreichen, mit einem Wachstum von 7,1% CAGR. Die Nachfrage steigt in der Metallurgie, chemischen Verarbeitung und Wasseraufbereitungsanlagen, wo Quarzrohre starke thermische und UV-Leistung bieten.
Naher Osten
Der Nahe Osten erfasst etwa 4% des globalen Marktes, angetrieben durch steigende Installationen von Industrieöfen und wachsende UV-basierte Wasseraufbereitungsprogramme. Der regionale Umsatz stieg von 21,02 Millionen USD im Jahr 2018 auf 35,29 Millionen USD im Jahr 2024, unterstützt durch die Verarbeitungsbedürfnisse des Energiesektors. Der Markt wird prognostiziert, bis 2032 64,89 Millionen USD zu erreichen, mit einem Fortschritt von 7,9% CAGR. Investitionen in die Verarbeitung hochreiner Materialien und die kommunale Wasserinfrastruktur erhöhen weiter die Nachfrage nach langlebigen Quarzrohren.
Afrika
Afrika hält einen Marktanteil von fast 4%, wobei die Nachfrage mit sich entwickelnden Industriesektoren und erweiterten Wasseraufbereitungsprojekten verbunden ist. Der Markt wuchs von 15,70 Millionen USD im Jahr 2018 auf 25,36 Millionen USD im Jahr 2024, was die zunehmende Einführung von UV-Desinfektion und grundlegenden thermischen Verarbeitungsgeräten widerspiegelt. Bis 2032 wird erwartet, dass Afrika 44,23 Millionen USD erreicht, mit einem Fortschritt von 7,2% CAGR. Das Wachstum bleibt stabil, da Länder die Ausgaben für öffentliche Gesundheit, Bergbauaktivitäten und kleine Fertigungssysteme erhöhen, die hitzebeständige Quarzkomponenten erfordern.
Marktsegmentierungen:
Nach Typ
- Opake und durchscheinende Röhren
- Transparente Röhren
Nach Anwendung
- Industrielle Anwendungen
- Halbleiter
- Beleuchtung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Quarzrohrmarktes zeichnet sich durch eine Mischung aus multinationalen Produzenten und spezialisierten regionalen Herstellern aus, die in Bezug auf Reinheitsgrade, Maßgenauigkeit und lange thermische Zyklusbeständigkeit konkurrieren. Führende Unternehmen wie Momentive, Heraeus, QSIL und TOSOH haben starke Positionen aufgrund fortschrittlicher Schmelztechnologien, automatisierter Formsysteme und großer globaler Vertriebsnetze. Diese Akteure liefern hochreine transparente Röhren, die in Halbleiteroxidations- und Diffusionswerkzeugen verwendet werden, was ihre Präsenz im Premium-Markt stärkt. Regionale Hersteller, darunter Fudong Lighting, Hongyang Quartz, Ruipu Quartz, Kear Scientific und Micro Scientific Glass Co., erweitern ihre Kapazitäten, um Beleuchtungs-, Industrieprozess- und UV-Behandlungsanwendungen zu bedienen. Viele Wettbewerber investieren in präzise Inspektionssysteme, quarzarme Defektgrade und kundenspezifische Großdurchmesserröhren, um die steigende Nachfrage aus der Chipfertigung, Solarproduktion und fortschrittlicher Materialverarbeitung zu decken. Strategische Expansionen, Materialinnovationen und langfristige Lieferverträge bleiben wichtige Unterscheidungsmerkmale in diesem Markt.
Analyse der Hauptakteure
- Momentive
- Heraeus
- QSIL
- TOSOH
- Fudong Lighting
- Ohara
- Hongyang Quartz
- Ruipu Quartz
- Kear Scientific
- Micro Scientific Glass Co.
Neueste Entwicklungen
- Im Januar 2025 kombinierte Heraeus Hochleistungsmaterialeinheiten zu Heraeus Covantics, um seine Technologieführerschaft in hochreinen Quarz- und Quarzglasprodukten auszubauen.
- Im November 2024 beförderte Momentive Technologies zwei langjährige Führungskräfte in globale Führungsrollen für Quarz und Keramik, um den Fokus auf das Quarzgeschäft zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftige Aussichten
- Die Nachfrage wird steigen, da Halbleiterfabriken die Produktion von fortschrittlichen Knoten erweitern und Quarz mit höherer Reinheit benötigen.
- Die Einführung von großformatigen transparenten Röhren wird zunehmen, um die Ofendesigns der nächsten Generation zu unterstützen.
- UV-C-Desinfektionssysteme werden die Quarznachfrage in Wasser-, Luft- und Oberflächenbehandlungsprojekten steigern.
- Produzenten werden in automatisierte Formgebung und laserbasierte Inspektion investieren, um die Produktkonsistenz zu verbessern.
- Hochtemperatur-Industrielle Verarbeitung wird weiterhin den konstanten Bedarf an undurchsichtigen und durchscheinenden Röhren antreiben.
- Das Wachstum der Solarfertigung wird die Nachfrage nach Quarzkomponenten stärken, die in der Wafer- und Zellproduktion verwendet werden.
- Lieferketten werden sich hin zu langfristigen Verträgen verschieben, um hochreines Quarz-Rohmaterial zu sichern.
- Regionale Akteure werden ihre Kapazitäten erweitern, um die steigende lokale Nachfrage nach Beleuchtungs- und Industrieanwendungen zu decken.
- Innovationen werden sich darauf konzentrieren, die Defektdichte zu reduzieren und die Maßgenauigkeit für die Halbleiternutzung zu verbessern.
- Nachhaltigkeitsziele werden die Hersteller dazu ermutigen, die Ofeneffizienz zu verbessern und die Lebensdauerleistung von Quarz zu verlängern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Quarzrohrmarkt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Quarzrohrmarkt zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Quarzrohrmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Quarzrohrmarktes antreiben?
Wer sind die führenden Unternehmen im globalen Quarzrohrmarkt?
Welche Region hatte 2024 den größten Anteil am globalen Quarzrohrmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Quarzrohrmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Quarzrohrmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 730.5 million → 2032: USD 1,324.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Quarzrohrmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Quarzrohrmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Quarzrohrmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Quarzrohrmarkt Market Drivers
- 3.3 Quarzrohrmarkt Market Restraints & Challenges
- 3.4 Quarzrohrmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Quarzrohrmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Quarzrohrmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Quarzrohrmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Quarzrohrmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Quarzrohrmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Quarzrohrmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Quarzrohrmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Quarzrohrmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Quarzrohrmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Quarzrohrmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Quarzrohrmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Quarzrohrmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Quarzrohrmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Quarzrohrmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Quarzrohrmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Quarzrohrmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Quarzrohrmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Quarzrohrmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Quarzrohrmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
