
Marktübersicht
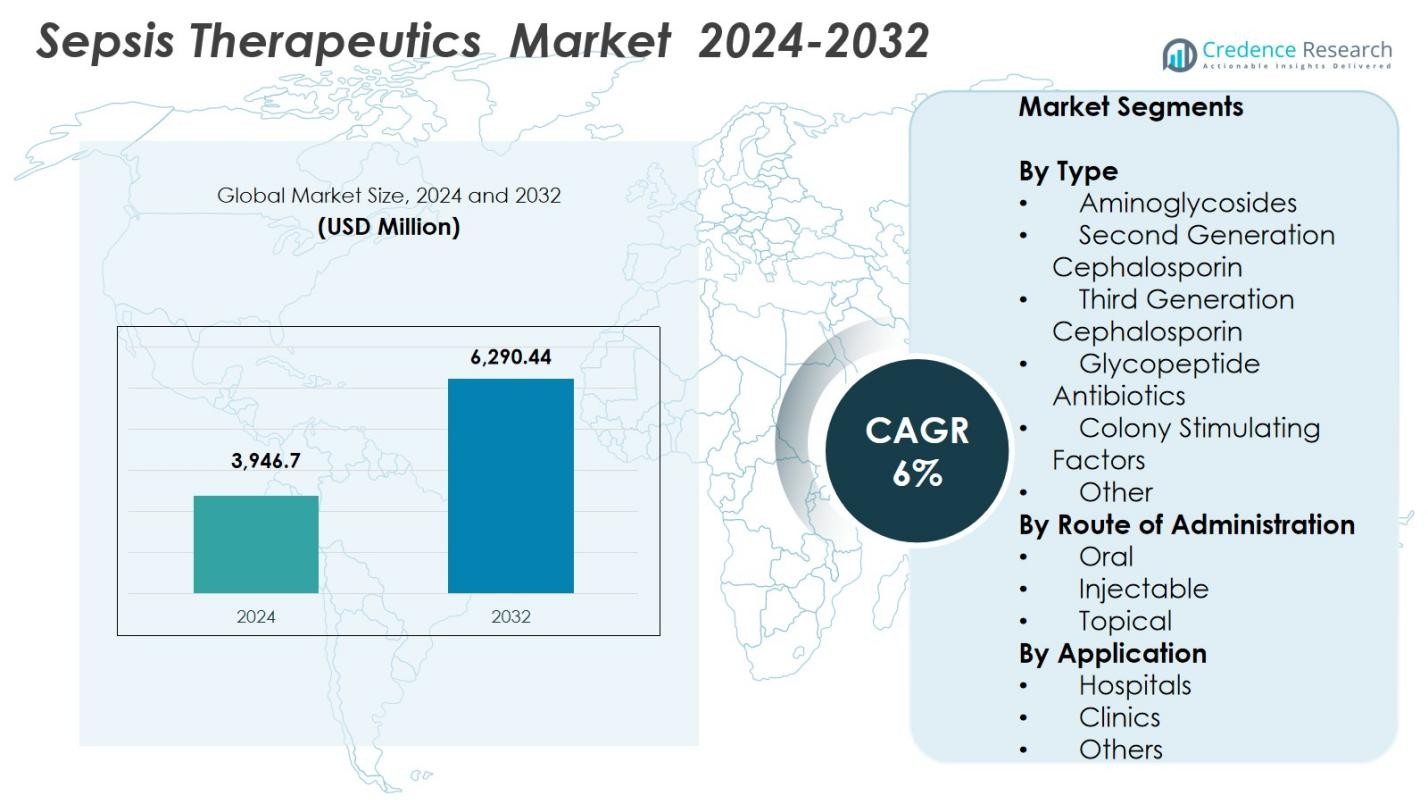
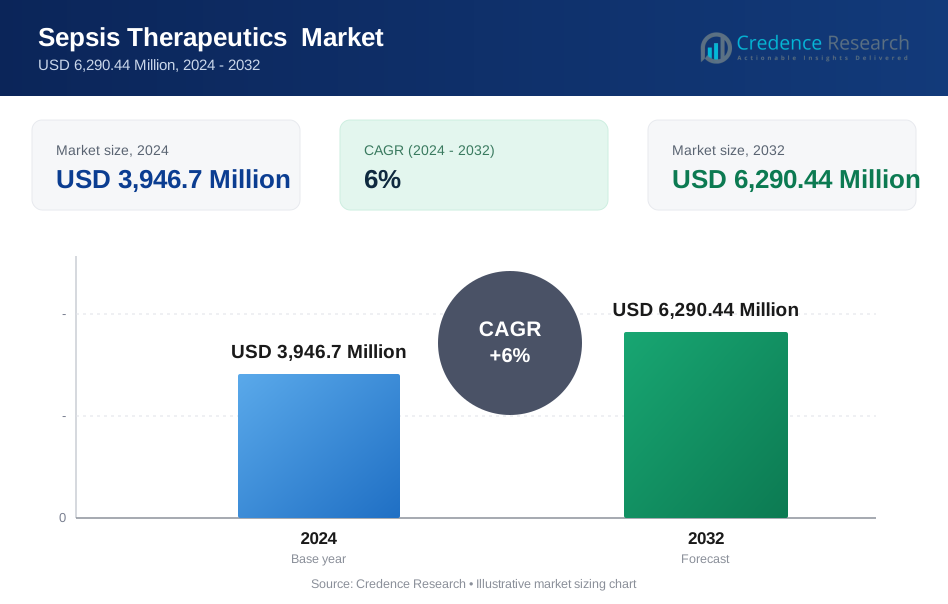
Der Markt für Sepsis-Therapeutika wurde 2024 mit 3.946,7 Millionen USD bewertet und wird voraussichtlich bis 2032 6.290,44 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Sepsis-Therapeutika 2024 | 3.946,7 Millionen USD |
| Markt für Sepsis-Therapeutika, CAGR | 6% |
| Marktgröße für Sepsis-Therapeutika 2032 | 6.290,44 Millionen USD |
Der Markt für Sepsis-Therapeutika wird durch die starke Beteiligung führender Akteure wie Eli Lilly and Company, AstraZeneca, Bayer AG, Gilead Sciences, Abbott Laboratories, La Jolla Pharmaceutical Company, Agennix, Atox Bio, CytoGenix und TaiRx, Inc. angetrieben, die alle antimikrobielle, immunmodulatorische und biologische Behandlungsportfolios vorantreiben. Diese Unternehmen konzentrieren sich darauf, die zunehmende antimikrobielle Resistenz anzugehen und die klinischen Ergebnisse durch innovative Arzneimittelpipelines und strategische Partnerschaften zu verbessern. Regional führte Nordamerika den Markt mit einem Anteil von 38,4 % im Jahr 2024 an, unterstützt durch eine fortschrittliche Intensivpflegeinfrastruktur, hohe Behandlungsakzeptanz und starke F&E-Aktivitäten, was es als dominantes Zentrum für die Entwicklung von Sepsis-Therapeutika positioniert.
Markteinblicke
- Der Markt für Sepsis-Therapeutika wurde 2024 mit 3.946,7 Millionen USD bewertet und soll bis 2032 auf 6.290,44 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6 %.
- Das Marktwachstum wird durch die steigende Inzidenz von Sepsis, die zunehmende Aufnahme auf Intensivstationen und die verstärkte Einführung fortschrittlicher antimikrobieller und immunmodulatorischer Therapien in Krankenhäusern angetrieben.
- Zu den wichtigsten Trends gehören die schnelle Einführung von Präzisionsmedizin, KI-unterstützte Diagnosewerkzeuge und die beschleunigte Entwicklung von Antibiotika der nächsten Generation, die auf resistente Erreger abzielen.
- Große Akteure wie Eli Lilly and Company, AstraZeneca, Bayer AG, Gilead Sciences, Abbott Laboratories und La Jolla Pharmaceutical Company stärken ihre Pipelines durch F&E-Investitionen und strategische Partnerschaften.
- Nordamerika dominierte mit einem Anteil von 38,4 % im Jahr 2024, während Krankenhäuser mit einem Anteil von 69,8 % das Anwendungssegment anführten; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region aufgrund steigender Infektionsraten und einer expandierenden Gesundheitsinfrastruktur.
Analyse der Marktsegmentierung
Nach Typ
Der Markt für Sepsis-Therapeutika nach Typ wurde von Cephalosporinen der dritten Generation angeführt, die 2024 einen Anteil von 34,6 % ausmachten, angetrieben durch ihre Breitbandaktivität und Wirksamkeit gegen multiresistente gramnegative Erreger. Ihre schnelle bakterizide Wirkung und nachgewiesene klinische Wirksamkeit bei schweren Sepsisfällen unterstützen die weitverbreitete Einführung in Krankenhäusern. Aminoglykoside und Glykopeptid-Antibiotika zeigen ebenfalls eine starke Nachfrage aufgrund der zunehmenden antimikrobiellen Resistenz, während koloniestimulierende Faktoren an Bedeutung gewinnen, um die Immunerholung bei septischen Patienten zu verbessern. Zunehmende klinische Studien und verbesserte Behandlungsprotokolle fördern weiterhin die Einführung in allen therapeutischen Klassen.
- Zum Beispiel zeigte Ceftazidim-Avibactam, ein Cephalosporin der dritten Generation kombiniert mit einem β-Lactamase-Inhibitor, in einer multizentrischen retrospektiven Studie mit 183 Patienten mit carbapenemresistenten gramnegativen Infektionen eine klinische Wirksamkeit von 75,4 % und eine bakterielle Clearance-Rate von 66,0 %, bei nur 11,5 % 30-Tage-Gesamtmortalität.
Nach Verabreichungsweg
Das Injektionssegment dominierte den Markt für Sepsis-Therapeutika mit einem Anteil von 72,3 % im Jahr 2024, was die dringende Natur der Sepsisbehandlung widerspiegelt, die eine schnelle Wirkstoffaufnahme und intravenöse Verabreichung zur effektiven Stabilisierung des Patienten erfordert. Injektionsformulierungen bleiben der Standard in Notaufnahmen und Intensivstationen, unterstützt durch ihren schnellen Wirkungseintritt und die kontrollierte Dosierung. Orale Therapien machen einen kleineren Anteil aus, da sie für kritische Fälle weniger geeignet sind, während topische Anwendungen eine Nische für lokale Infektionen bleiben. Zunehmende Krankenhausaufenthalte und fortschrittliche IV-Antibiotikatherapien stärken weiterhin das Injektionssegment.
- Zum Beispiel setzte sich die IV-Formulierung von Parateks NUZYRA (Omadacyclin) in Krankenhäusern durch, nachdem klinische Ergebnisse eine vergleichbare Wirksamkeit zu Moxifloxacin bei der Behandlung von ambulant erworbenen bakteriellen Infektionen zeigten, was ihre Rolle unterstützt, wenn ein schneller parenteraler Beginn erforderlich ist, bevor auf orale Dosierung umgestellt wird.
Nach Anwendung
Krankenhäuser blieben das führende Anwendungssegment im Jahr 2024 und erfassten einen Marktanteil von 69,8 %, angetrieben durch das hohe Volumen an Sepsisfällen, die intensive Überwachung, fortschrittliche Diagnostik und sofortige therapeutische Intervention erfordern. Die starke Präsenz von Intensivstationen, die Verfügbarkeit von geschultem Personal und die Integration standardisierter Sepsis-Management-Protokolle steigern die Nachfrage in Krankenhäusern weiter. Kliniken machen eine moderate Nutzung aus, hauptsächlich für Nachbehandlungen und das Management von Infektionen im Frühstadium, während die Kategorie „andere“ ambulante Zentren und Langzeitpflegeeinrichtungen umfasst. Die steigende globale Sepsisbelastung und die verbesserte Krankenhausinfrastruktur unterstützen weiterhin die Dominanz des Segments.
Wichtige Wachstumstreiber
Fortschritte in antimikrobiellen und adjuvanten Therapien
Die raschen Fortschritte in der antimikrobiellen Formulierung und adjuvanten Therapien beschleunigen das Wachstum im Markt für Sepsis-Therapeutika erheblich. Neue Generationen von Breitbandantibiotika, Anti-Endotoxin-Mitteln und Immunmodulatoren verbessern die Überlebensraten und reduzieren Organfunktionsstörungen bei schwerer Sepsis. Pharmaunternehmen investieren zunehmend in Moleküle, die auf resistente gramnegative Bakterien abzielen und damit eine der hartnäckigsten klinischen Herausforderungen angehen. Darüber hinaus erweitern Biologika wie Zytokininhibitoren und koloniestimulierende Faktoren die therapeutischen Optionen über traditionelle Antibiotika hinaus. Der Anstieg adaptiver klinischer Studiendesigns und beschleunigter regulatorischer Wege für lebensbedrohliche Infektionen unterstützt zudem die schnellere Kommerzialisierung innovativer Therapien.
- Zum Beispiel wurde Xacduro (Sulbactam + Durlobactam) im Mai 2023 von der U.S. Food and Drug Administration (FDA) für schwere im Krankenhaus erworbene und beatmungsassoziierte Pneumonien durch Carbapenem-resistente Acinetobacter baumannii zugelassen.
Steigende Prävalenz von Sepsis und zunehmende Krankenhausaufnahmen
Der weltweite Anstieg der Sepsisfälle, bedingt durch alternde Bevölkerungen, die Prävalenz chronischer Krankheiten und vermehrte im Krankenhaus erworbene Infektionen, bleibt ein wesentlicher Wachstumsmotor des Marktes. Hochrisikogruppen – einschließlich älterer Patienten, immungeschwächter Personen und solcher, die sich invasiven Operationen unterziehen – tragen zur steigenden Sepsisinzidenz bei. Krankenhäuser weltweit berichten von höheren ICU-Aufnahmen im Zusammenhang mit schweren bakteriellen, viralen und Pilzinfektionen, was die Nachfrage nach fortschrittlichen Sepsisbehandlungen steigert. Erhöhte Aufklärungskampagnen und verbesserte klinische Erkennung früher Sepsissymptome verbessern die Diagnoseraten. Darüber hinaus haben Gesundheitsreformen nach der Pandemie die Kapazitäten der Intensivpflege gestärkt, was eine anhaltende Nachfrage nach wirksamen Sepsis-Therapeutika in Notfallsituationen schafft.
- Zum Beispiel stellte eine Analyse der U.S. CDC fest, dass fast 87 % der Sepsisfälle in der Gemeinschaft entstehen, aber eine Hospitalisierung erfordern, und etwa 1 von 3 Patienten, die in einem Krankenhaus sterben, Sepsis haben, was den steigenden Druck auf Intensiv- und Notaufnahmen unterstreicht.
Erweiterung der diagnostischen Fähigkeiten und Frühinterventionsprotokolle
Verbesserte diagnostische Fähigkeiten und Frühinterventionsprotokolle gestalten die Behandlungseffizienz grundlegend um und fördern die therapeutische Aufnahme. Schnelle molekulare Diagnostik, Point-of-Care-Tests und biomarkerbasierte Assays ermöglichen eine frühere Erkennung von Blutstrominfektionen, sodass Ärzte gezielte Therapien innerhalb kritischer Zeitfenster einleiten können. Krankenhäuser übernehmen zunehmend standardisierte Sepsis-Management-Bundles, die Werkzeuge wie Laktatüberwachung und automatisierte Alarmsysteme integrieren. Diese Fortschritte reduzieren die Sterblichkeitsraten und minimieren den Missbrauch von Antibiotika, was die Notwendigkeit einer rechtzeitigen therapeutischen Verabreichung verstärkt. Da Gesundheitssysteme die Frühintervention priorisieren, um Ergebnisse zu verbessern und Behandlungskosten zu senken, wächst die Nachfrage nach zuverlässigen und schnell wirkenden Sepsis-Medikamenten weiter.
Wichtige Trends & Chancen
Entwicklung von präzisen und personalisierten Sepsis-Therapien
Präzisionsmedizin entwickelt sich zu einem transformativen Trend im Sepsis-Therapeutika-Markt und bietet Möglichkeiten, Behandlungen basierend auf patientenspezifischen Immunreaktionen, genetischen Markern und Erregerprofilen anzupassen. Forscher entwickeln wirtsgerichtete Therapeutika, die die Immunfehlregulation modulieren, ein zentraler Faktor im Fortschreiten der Sepsis. Pharmakogenomisches Screening verbessert die Auswahl der Medikamente und reduziert unerwünschte Reaktionen, während maschinelle Lernmodelle Patientenverläufe vorhersagen, um individualisierte Therapien zu leiten. Dieser Wandel hin zu personalisierten Behandlungsstrategien eröffnet neue Wege für Biologika, Immuntherapien und Begleitdiagnostika. Unternehmen, die diese Innovationen nutzen, sind gut positioniert, um ungedeckte Bedürfnisse bei schweren und refraktären Sepsisfällen zu adressieren.
- Zum Beispiel hat Inflammatix den TriVerity-Test entwickelt, einen von der FDA zugelassenen Wirtsantwort-Diagnosetest, der KI nutzt, um 29 mRNA-Marker aus Blutproben zu interpretieren und Scores für die bakterielle/virale Wahrscheinlichkeit und den Schweregrad der Infektion bereitzustellen, um personalisierte Therapieentscheidungen in der Akutversorgung zu unterstützen.
Integration von KI, prädiktiver Analytik und digitalen Gesundheitstools
Die Integration von KI-gesteuerter prädiktiver Analytik und digitalen Gesundheitsplattformen bietet bedeutende Chancen zur Verbesserung der Effektivität der Sepsisbehandlung. KI-gestützte klinische Entscheidungsunterstützungstools können das Sepsisrisiko frühzeitig identifizieren, die Auswahl von Antibiotika optimieren und Behandlungsreaktionen anhand von Echtzeit-Patientendaten vorhersagen. Technologien zur Fernüberwachung und vernetzte ICU-Systeme ermöglichen es Klinikern, Vitalzeichen kontinuierlich zu überwachen und proaktive Interventionen durchzuführen. Digitale Plattformen unterstützen auch eine bessere Antibiotikaverwaltung, indem sie Resistenzmuster bewerten und Dosierungsprotokolle anpassen. Da Gesundheitsdienstleister zunehmend auf datengetriebene Versorgung setzen, wird erwartet, dass die Nachfrage nach Therapeutika, die mit fortschrittlichen Überwachungs- und prädiktiven Tools übereinstimmen, schnell wächst.
- Zum Beispiel haben vernetzte ICU-Plattformen wie Philips’ IntelliVue Guardian in klinischen Bewertungen eine Reduzierung von Code-Blue-Ereignissen gezeigt, indem sie kontinuierliche Fernüberwachung und Frühwarnalgorithmen nutzen, die Kliniker vor einer Verschlechterung des Patienten warnen.
Wichtige Herausforderungen
Steigende antimikrobielle Resistenz beeinträchtigt Behandlungsergebnisse
Die antimikrobielle Resistenz (AMR) bleibt eine der bedeutendsten Herausforderungen, die den Sepsis-Therapeutika-Markt einschränken. Die zunehmende Resistenz unter gramnegativen Bakterien, einschließlich carbapenemresistenter Enterobacteriaceae und multiresistenter Pseudomonas-Arten, schränkt die Wirksamkeit bestehender Antibiotika erheblich ein. Dies zwingt Kliniker, sich auf ältere, giftigere Medikamente oder ungetestete Kombinationen zu verlassen, was Sicherheitsbedenken und Behandlungskomplexitäten erhöht. AMR-getriebene klinische Misserfolge erhöhen die Aufenthaltsdauer auf der Intensivstation, die Sterblichkeitsraten und die Gesamtkosten im Gesundheitswesen. Während die Entwicklung neuer Antibiotika im Gange ist, bleibt die Entdeckungspipeline im Vergleich zum Tempo der Resistenz unzureichend. Die Bekämpfung von AMR erfordert koordinierte globale Strategien, Antibiotikaverwaltungsprogramme und nachhaltige Investitionen in Forschung und Entwicklung.
Hohe Behandlungskosten und eingeschränkter Zugang in ressourcenarmen Umgebungen
Hohe Behandlungskosten stellen ein großes Hindernis für die weitverbreitete Einführung fortschrittlicher Sepsis-Therapeutika dar, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Innovative Biologika, Antibiotika der nächsten Generation und fortschrittliche Diagnostik erhöhen die Gesamtausgaben für die Behandlung erheblich, was die Erschwinglichkeit sowohl für Gesundheitssysteme als auch für Patienten einschränkt. In vielen Regionen beschränken Einschränkungen in Bezug auf die Kapazität von Intensivstationen, die diagnostische Infrastruktur und qualifiziertes medizinisches Personal den rechtzeitigen Zugang zur Sepsisversorgung weiter. Verzögerter Behandlungsbeginn trägt zu höheren Sterblichkeitsraten und schlechteren Ergebnissen bei. Diese Ungleichheiten unterstreichen die Notwendigkeit kosteneffizienter Therapeutika, erweiterter Gesundheitsfinanzierung und skalierbarer klinischer Protokolle, die auch in ressourcenbeschränkten Umgebungen implementiert werden können.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Sepsis-Therapeutika-Markt im Jahr 2024 mit einem Anteil von 38,4 %, angetrieben durch hohe Sepsis-Inzidenz, fortschrittliche Intensivpflegeinfrastruktur und starke Einführung innovativer antimikrobieller und immunmodulatorischer Therapien. Die Region profitiert von umfangreichen F&E-Investitionen, robusten Antibiotikaverwaltungsprogrammen und schnelleren behördlichen Genehmigungen, die die Verfügbarkeit von Medikamenten beschleunigen. Wachsende Sensibilisierung unter Klinikern, verbesserte diagnostische Fähigkeiten und steigende Krankenhausaufnahmen aufgrund chronischer Krankheiten stärken die Nachfrage weiter. Die USA führen die regionale Landschaft an, unterstützt von großen Pharmaunternehmen, starken Erstattungsrahmen und expandierenden klinischen Studien, die sich auf Sepsis-Behandlungen der nächsten Generation konzentrieren.
Europa
Europa hielt 2024 einen Anteil von 27,1 % am Sepsis-Therapeutika-Markt, unterstützt durch seine gut etablierten Gesundheitssysteme, steigende Intensivkapazitäten und starken Fokus auf die Einhaltung klinischer Sepsis-Management-Richtlinien. Die Region erlebt eine hohe Sepsis-Belastung aufgrund alternder Bevölkerungen und zunehmender antimikrobieller Resistenz, was die Nachfrage nach fortschrittlichen Therapeutika und schnellen Diagnosen antreibt. Von der Regierung finanzierte Sensibilisierungsprogramme und strenge Infektionskontrollprotokolle verbessern die Nutzung der Behandlung weiter. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung an, angetrieben durch kontinuierliche Forschungskollaborationen und günstige regulatorische Initiativen, die die Entwicklung neuartiger Sepsis-Behandlungslösungen unterstützen.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 2024 einen Anteil von 22,8 % aus und wird voraussichtlich am schnellsten wachsen, bedingt durch steigende Infektionsraten, expandierende Krankenhausinfrastruktur und steigende Gesundheitsausgaben in aufstrebenden Volkswirtschaften. Hohe Sepsis-Prävalenz bei Neugeborenen und älteren Bevölkerungsgruppen treibt die therapeutische Nachfrage erheblich an. Regierungen in China, Indien und Südostasien investieren in Upgrades der Intensivpflege, Antibiotika-Zugänglichkeit und Sepsis-Sensibilisierungsprogramme. Die Region profitiert auch von der zunehmenden Akzeptanz von Diagnosen und wachsenden pharmazeutischen Produktionskapazitäten. Schnelle Urbanisierung, steigende Inzidenz chronischer Krankheiten und verbesserte Verfügbarkeit von Notfallversorgung unterstützen starke zukünftige Wachstumsaussichten.
Lateinamerika
Lateinamerika erreichte 2024 einen Marktanteil von 6,3 %, beeinflusst durch steigende sepsisbedingte Krankenhausaufenthalte, verbesserten Zugang zu essenziellen Antibiotika und die fortlaufende Erweiterung öffentlicher Gesundheitssysteme. Länder wie Brasilien und Mexiko investieren in verbesserte Infrastruktur für Intensivstationen und Richtlinien für das Sepsismanagement, um die Sterblichkeitsraten zu senken. Allerdings schränken ungleichmäßige Gesundheitsqualität und begrenzte Verfügbarkeit fortschrittlicher Biologika eine breitere Akzeptanz ein. Internationale Partnerschaften und von der Regierung geleitete Infektionskontrollinitiativen verbessern schrittweise die Diagnose- und Behandlungskapazitäten und positionieren die Region für ein moderates Wachstum, da die Bemühungen zur Modernisierung des Gesundheitswesens an Fahrt gewinnen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 einen Anteil von 5,4 % am Markt für Sepsis-Therapeutika, angetrieben durch verbesserte Gesundheitsinfrastruktur, steigendes Bewusstsein für die Sepsis-Sterblichkeit und zunehmende Investitionen in Einrichtungen für Intensivpflege. Golfstaaten, darunter Saudi-Arabien und die VAE, führen die Akzeptanz aufgrund starker Gesundheitsausgaben und der Verfügbarkeit fortschrittlicher Therapeutika an. Im Gegensatz dazu stehen viele afrikanische Länder vor Herausforderungen wie begrenzter Kapazität von Intensivstationen, Diagnostikmängeln und Erschwinglichkeitsproblemen, was zu verzögertem Behandlungsbeginn führt. Internationale Hilfsprogramme, erweiterte Schulungsinitiativen und die schrittweise Einführung wesentlicher Sepsisprotokolle tragen dazu bei, die regionalen Behandlungskapazitäten zu stärken.
Marktsegmentierungen
Nach Typ
- Aminoglykoside
- Zweite Generation Cephalosporine
- Dritte Generation Cephalosporine
- Glykopeptid-Antibiotika
- Koloniestimulierende Faktoren
- Andere
Nach Verabreichungsweg
- Oral
- Injektabel
- Topisch
Nach Anwendung
- Krankenhäuser
- Kliniken
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Der Markt für Sepsis-Therapeutika umfasst eine vielfältige Gruppe globaler und aufstrebender Unternehmen, die sich auf antimikrobielle Innovationen, die Entwicklung immunmodulatorischer Medikamente und fortschrittliche Biologika konzentrieren. Wichtige Akteure wie Eli Lilly and Company, AstraZeneca, Bayer AG, Gilead Sciences, Abbott Laboratories, La Jolla Pharmaceutical Company, Agennix, Atox Bio, CytoGenix und TaiRx, Inc. erweitern aktiv ihre klinischen Pipelines, um der zunehmenden antimikrobiellen Resistenz und ungedeckten medizinischen Bedürfnissen bei schwerer Sepsis zu begegnen. Viele Unternehmen investieren in Antibiotika der nächsten Generation, wirtsgerichtete Therapien und entzündungshemmende Mittel, um die Überlebensraten zu verbessern. Strategische Kooperationen, beschleunigte regulatorische Wege und zunehmende klinische Studien der Phase II/III prägen die Wachstumsdynamik des Marktes. Aufstrebende Biotech-Unternehmen tragen zu Nischeninnovationen bei, insbesondere in der Immuntherapie und bei zielgerichteten Biologika. Da Gesundheitssysteme eine frühzeitige Intervention und verbesserte Behandlungseffizienz priorisieren, stärken Unternehmen mit robusten F&E-Fähigkeiten, starken Vermarktungsnetzwerken und diversifizierten Sepsis-Portfolios ihre Marktpräsenz.
Analyse der Hauptakteure
- TaiRx, Inc.
- Bayer AG
- Atox Bio
- Gilead Sciences
- Abbott Laboratories
- Agennix
- AstraZeneca
- CytoGenix
- La Jolla Pharmaceutical Company
- Eli Lilly and Company
Jüngste Entwicklungen
- Im Dezember 2025 gab VolitionRx Limited bekannt, dass sein Nu.Q® NETs H3.1-Test in ein französisches „Real-World-Evaluations“-Programm zur Früherkennung von Sepsis aufgenommen wurde, als Teil einer nationalen Initiative unter dem DETECSEPS-Konsortium.
- Im November 2025 trat ABIONYX Pharma in fortgeschrittene strategische Gespräche mit IHU SEPSIS ein, mit dem Ziel, eine globale integrierte Plattform für die Sepsisbehandlung zu schaffen, die auf apoA-I basierende Therapeutika und HDL-abgeleitete Vektoren kombiniert.
- Ebenfalls im November 2025 bildete ABIONYX Pharma eine exklusive globale strategische Partnerschaft mit SEBIA, um neue infektiöse und metabolische Diagnosetests zu validieren, die eine frühere und genauere Identifizierung des Schweregrads der Sepsis ermöglichen.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Verabreichungsweg, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erleben, angetrieben durch die steigende globale Inzidenz von Sepsis und die Erweiterung der Intensivpflegekapazitäten.
- Die Entwicklung gezielter Immuntherapien wird die Behandlungsoptionen für schwere und therapieresistente Sepsisfälle stärken.
- Ansätze der Präzisionsmedizin werden individuellere und effektivere therapeutische Interventionen ermöglichen.
- KI-gestützte Diagnosetools werden eine frühere Erkennung und schnellere therapeutische Entscheidungsfindung unterstützen.
- Pharmazeutische Pipelines werden sich mit Antibiotika der nächsten Generation erweitern, die gegen multiresistente Erreger wirken.
- Zusammenarbeit zwischen Biotech-Unternehmen und Forschungseinrichtungen wird die Innovation in adjuvanten Therapien beschleunigen.
- Die verstärkte Nutzung schneller molekularer Diagnostik wird das Timing und die Ergebnisse der Behandlung verbessern.
- Gesundheitssysteme werden mehr in Sepsismanagementprotokolle und die Infrastruktur von Intensivstationen investieren.
- Regulierungsbehörden werden weiterhin beschleunigte Wege für lebensrettende Sepsistherapien bieten.
- Schwellenländer werden aufgrund verbesserter Aufklärung und Modernisierung des Gesundheitswesens einen erhöhten therapeutischen Einsatz erleben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sepsis-Therapeutika und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sepsis-Therapeutika voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Sepsis-Therapeutika hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Sepsis-Therapeutika antreiben?
Wer sind die führenden Unternehmen im Markt für Sepsis-Therapeutika?
Welche Region hatte 2024 den größten Anteil am Markt für Sepsis-Therapeutika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Sepsis-Therapeutika-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Sepsis-Therapeutika-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,946.7 Million → 2032: USD 6,290.44 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Sepsis-Therapeutika-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Sepsis-Therapeutika-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Sepsis-Therapeutika-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Sepsis-Therapeutika-Markt Market Drivers
- 3.3 Sepsis-Therapeutika-Markt Market Restraints & Challenges
- 3.4 Sepsis-Therapeutika-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Sepsis-Therapeutika-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Sepsis-Therapeutika-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Sepsis-Therapeutika-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Sepsis-Therapeutika-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Sepsis-Therapeutika-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Sepsis-Therapeutika-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Sepsis-Therapeutika-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Sepsis-Therapeutika-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Sepsis-Therapeutika-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Sepsis-Therapeutika-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Sepsis-Therapeutika-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Sepsis-Therapeutika-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Sepsis-Therapeutika-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Sepsis-Therapeutika-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Sepsis-Therapeutika-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Sepsis-Therapeutika-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Sepsis-Therapeutika-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Sepsis-Therapeutika-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Sepsis-Therapeutika-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
