
Marktübersicht
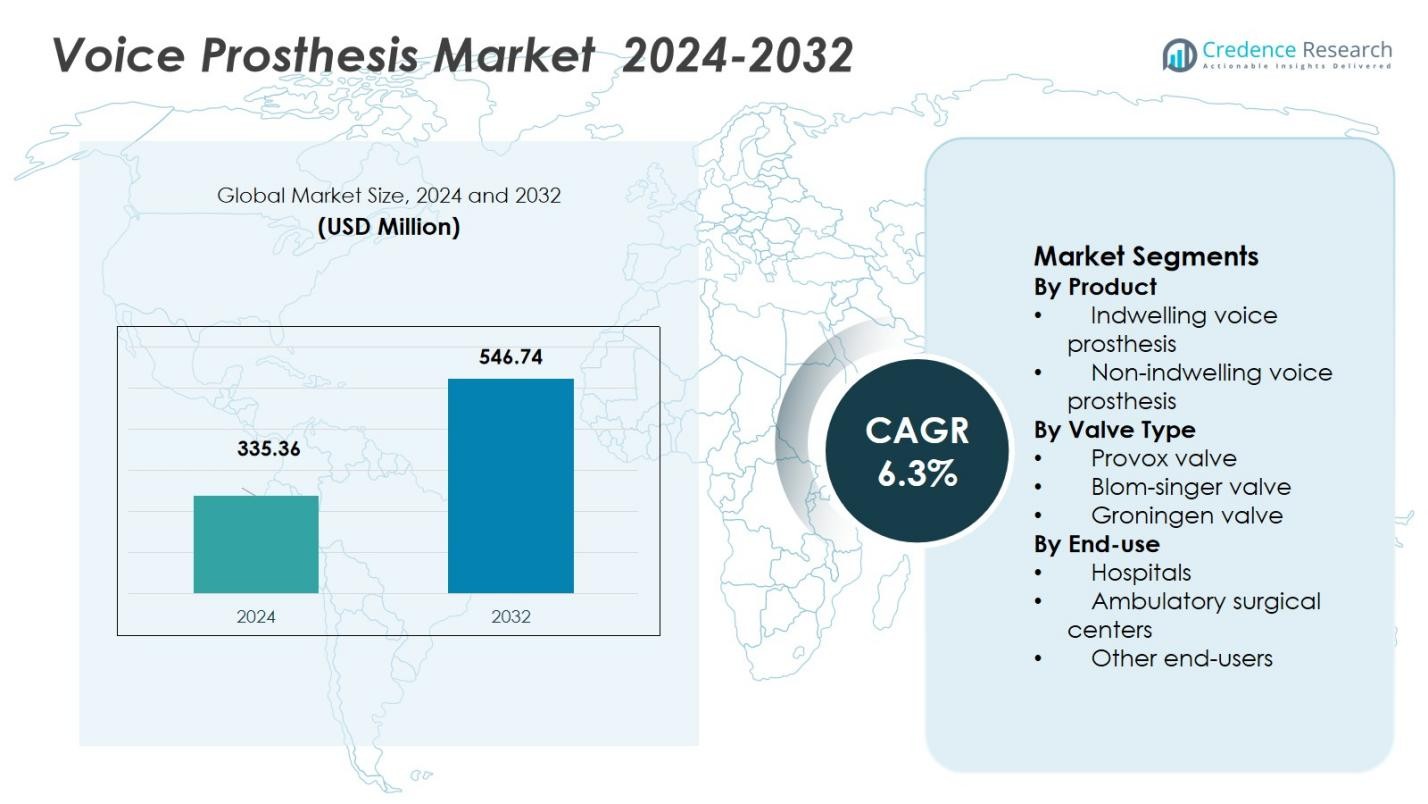
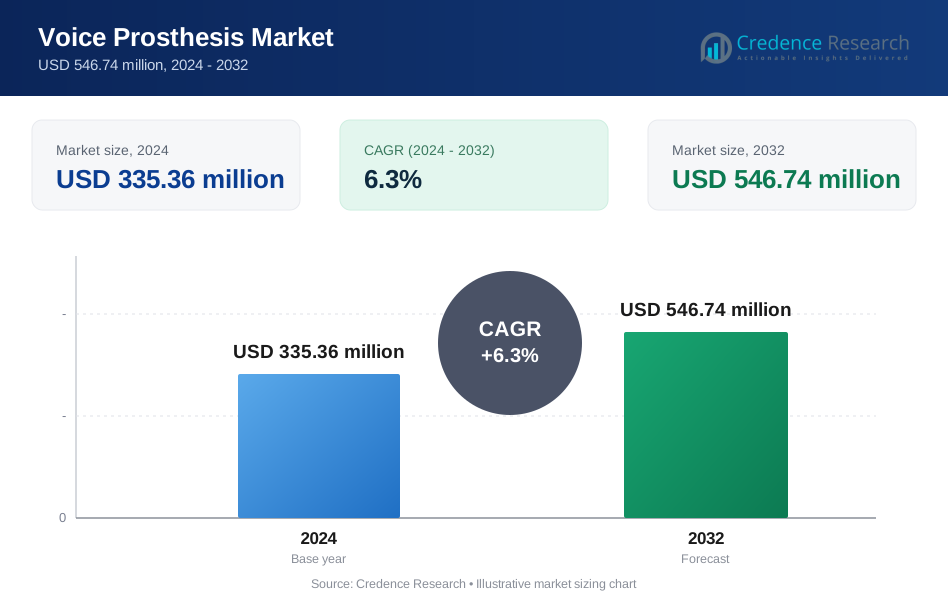
Der Markt für Stimmprothesen wurde im Jahr 2024 mit 335,36 Millionen USD bewertet und wird voraussichtlich bis 2032 546,74 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Stimmprothesen 2024 | USD 335,36 Millionen |
| Markt für Stimmprothesen, CAGR | 6,3% |
| Marktgröße für Stimmprothesen 2032 | USD 546,74 Millionen |
Der Markt für Stimmprothesen steht an der Spitze der Stimmrehabilitation, mit führenden Unternehmen wie Atos Medical, InHealth Technologies, Hood Laboratories, ICU Medical, Inc., HEIMOMED Heinze GmbH & Co. KG, Andreas Fahl Medizintechnik‑Vertrieb GmbH, Innaumation Medical Devices Private Limited, Luminaud, Inc., Servona GmbH und Teleflex Incorporated, die Produktinnovationen, Vertrieb und globale Reichweite vorantreiben. Der Markt hat seinen stärksten regionalen Standpunkt in Nordamerika, das im Jahr 2024 einen Anteil von 41,33 % an den weltweiten Einnahmen hält. Europa folgt mit 28,15 %, während der asiatisch-pazifische Raum 17,52 % erfasst und aufgrund des erweiterten Zugangs zur Gesundheitsversorgung ein schnelles Wachstum verzeichnet. Kleinere, aber bedeutende Anteile liegen in Lateinamerika (6,12 %) und im Nahen Osten & Afrika (6,88 %), was auf eine breite globale Durchdringung hinweist. Diese führenden Unternehmen und Regionen prägen gemeinsam die Marktentwicklung für Lösungen zur Stimmwiederherstellung.
Markteinblicke
- Die Marktgröße für Stimmprothesen wurde im Jahr 2024 mit 335,36 Millionen USD bewertet und soll bis 2032 546,74 Millionen USD erreichen, mit einem Wachstum von 6,3 % CAGR während des Prognosezeitraums.
- Die steigende Prävalenz von Kehlkopfkrebs und Fortschritte in der Medizintechnik, wie verbesserte Prothesendesigns und Ventilmechanismen, sind wichtige Treiber für das Marktwachstum.
- Der zunehmende Trend zu patientenorientierten und personalisierten Prothesenlösungen sowie das gestiegene Bewusstsein für Optionen zur Stimmwiederherstellung werden die Akzeptanz in entwickelten und aufstrebenden Regionen weiter vorantreiben.
- Große Akteure wie Atos Medical, InHealth Technologies und ICU Medical, Inc. führen den Markt an, indem sie sich auf Innovation, Erweiterung der Produktportfolios und Stärkung ihrer regionalen Präsenz konzentrieren.
- Nordamerika dominiert den Markt mit einem Anteil von 41,33 %, gefolgt von Europa mit 28,15 %, dem asiatisch-pazifischen Raum mit 17,52 %, Lateinamerika mit 6,12 % und dem Nahen Osten & Afrika mit 6,88 %, was auf eine unterschiedliche regionale Nachfrage hinweist.
 Marktsegmentierungsanalyse:
Nach Produkt
In der produktbasierten Segmentierung des Stimmprothesenmarktes hielt das implantierte Stimmprothesen-Teilsegment einen dominanten Anteil von 73,75 % im Jahr 2024. Diese Dominanz wird durch die überlegene Stabilität, Langlebigkeit und den geringeren Wartungsaufwand von implantierten Geräten getrieben, die nur von medizinischem Fachpersonal ersetzt werden, was eine bessere Passform und weniger Patienteninterventionen gewährleistet. Die weltweit steigende Inzidenz von Kehlkopfkrebs und die zunehmende Anzahl von totalen Laryngektomien unterstützen direkt die anhaltende Nachfrage nach langfristigen, klinisch verwalteten Lösungen, die implantierte Geräte als Rückgrat der Einnahmen in diesem Segment verstärken.
- Zum Beispiel ist Atos Medicals Provox Vega für einfache Wartung, bessere Stimmqualität und Haltbarkeit konzipiert, wobei klinische Daten zeigen, dass die durchschnittliche Lebensdauer des Geräts über 200 Tage hinausgeht, was die Sprechfähigkeit aufrechterhält und die Häufigkeit von Austauschverfahren reduziert.
Nach Ventiltyp
Innerhalb der Ventiltyp-Segmentierung führte das Provox-Ventil den Markt mit einem Umsatzanteil von 62,30 % im Jahr 2024 an. Der technische Vorteil von Provox zeigt sich in geringem Luftwiderstand, reduzierten Leckagevorfällen und einer breiten Palette von Größen-/Konfigurationsoptionen, die eine maßgeschneiderte Anpassung an individuelle Anatomien ermöglichen, was es zur bevorzugten Wahl unter Klinikern und Patienten macht, insbesondere in onkologischen Zentren mit hohem Volumen. Seine etablierte klinische Leistung und die weit verbreitete Vertrautheit der Kliniker festigen weiter seine Führungsposition bei den Umsätzen im Ventiltyp-Markt.
- Zum Beispiel wird die Provox Vega Stimmprothese für ihren geringen Sprechaufwand und die einfache Wartung anerkannt, was die Stimmqualität nach der Laryngektomie verbessert.
Nach Endnutzung
Für die Endnutzungssegmentierung machte das Krankenhaus-Teilsegment 58,31 % des Marktanteils im Jahr 2024 aus. Krankenhäuser bleiben die primären Einrichtungen für anfängliche Laryngektomie-Verfahren, postoperative Versorgung und Stimmprothesen-Implantationsdienste, die multidisziplinäre chirurgische, onkologische und rehabilitative Fähigkeiten erfordern. Die Konzentration spezialisierter HNO- und Onkologieabteilungen in Krankenhäusern sowie die Verfügbarkeit von geschultem Personal zur Verwaltung der Prothesenanpassung und Nachsorge treiben die Dominanz dieses Segments an.
Wichtiger Wachstumstreiber
Steigende Prävalenz von Kehlkopfkrebs und verwandten Erkrankungen
Die zunehmende weltweite Inzidenz von Kehlkopfkrebs ist ein primärer Treiber, der die Nachfrage nach Stimmprothesengeräten erhöht. Da mehr Patienten sich einer Laryngektomie oder anderen glottischen/kehlkopfchirurgischen Eingriffen unterziehen, wächst der Bedarf an postoperativer Stimmwiederherstellung stetig. Diese erhöhte Nachfrage führt direkt zu einer höheren Akzeptanz von Stimmprothesen zur Wiederherstellung der Sprache, wodurch die gesamte Marktgrundlage vergrößert wird. Da die Fälle von Kopf- und Halskrebs aufgrund von Risikofaktoren wie Rauchen, Alkoholkonsum und Umwelteinflüssen zunehmen, expandiert der Markt für Stimmprothesen weiter.
- Zum Beispiel hat InHealth Technologies durch seine Blom-Singer®-Marke die silikonventilierte Stimmprothese entwickelt, die zum internationalen Standard für die Stimmwiederherstellung geworden ist und Tausenden von Patienten mit Kehlkopfkrebs dient.
Fortschritte in der Medizintechnik und Innovationen in der Stimmrehabilitation
Kontinuierliche Verbesserungen im Prothesendesign, bei Ventilmechanismen und Materialien, wie Silikon-basierte Implantate und verfeinerte Ventilsysteme, erhöhen die Zuverlässigkeit, den Komfort und die Sprachqualität der Geräte, was die Akzeptanz zunehmend attraktiv macht. Innovationen ermöglichen es Prothesen, die natürliche Sprache besser nachzuahmen und Komplikationen zu reduzieren, was die Behandlungsergebnisse und die Zufriedenheit der Patienten verbessert. Gleichzeitig unterstützt der Trend zu minimalinvasiven HNO-Verfahren und fortschrittlichen tracheoösophagealen Punktionstechniken die breitere Nutzung von Stimmprothesen. Diese technologischen Entwicklungen stärken das Vertrauen von Klinikern und Patienten und treiben das Marktwachstum voran.
- Zum Beispiel haben Chirurgen der Johns Hopkins University minimalinvasive tracheoösophageale Punktionstechniken weiterentwickelt, die die Eingriffszeit verkürzen und postoperative Komplikationen reduzieren.
Steigendes Patientenbewusstsein und Ausbau der Gesundheitsinfrastruktur
Das wachsende Bewusstsein unter Patienten, Pflegekräften und Gesundheitsfachleuten über Stimmwiederherstellungsoptionen nach einer Laryngektomie oder Entfernung des Kehlkopfes erhöht die Akzeptanzraten. Bildungsbemühungen, Interessenvertretung und verbesserter Informationsfluss über Rehabilitationsergebnisse fördern eine frühere und breitere Nutzung von Stimmprothesen. Gleichzeitig erhöht der Ausbau der Gesundheitsinfrastruktur weltweit, insbesondere in Entwicklungsländern, und der bessere Zugang zu HNO- und Onkologiediensten die Verfügbarkeit von Stimmprothesenlösungen. Diese kombinierten Faktoren erweitern die potenzielle Nutzerbasis und fördern das gesamte Marktwachstum.
Wichtiger Trend & Gelegenheit
Wachsende Nachfrage nach personalisierten und patientenzentrierten Prothesenlösungen
Der Markt erlebt einen Wandel hin zu individuelleren und patientenspezifischen Stimmprothesenlösungen, einschließlich maßgeschneiderter Ventiltypen, Größen und Materialauswahl, die auf die individuelle Anatomie und klinische Bedürfnisse abgestimmt sind. Dieser patientenzentrierte Ansatz ermöglicht besseren Komfort, verbesserte Sprachqualität und reduzierte Komplikationsraten und schafft einen starken Wertvorteil für Kliniker und Patienten gleichermaßen. Da die personalisierte Medizin in der HNO- und Onkologieversorgung an Bedeutung gewinnt, sind Hersteller, die maßgeschneiderte Prothesen anbieten, gut positioniert, um die steigende Nachfrage zu bedienen und eine bedeutende Wachstumschance zu nutzen.
- Zum Beispiel hat HP mit der Limb Kind Foundation zusammengearbeitet, um maßgeschneiderte 3D-gedruckte pädiatrische Prothesensockel an Kinder in unterversorgten Regionen wie Kenia und Sri Lanka zu liefern, indem anatomische Scans und fortschrittliche Multi Jet Fusion-Technologie verwendet werden, um maßgeschneiderte Passformen mit schnellen Produktions- und Lieferzeiten zu erstellen.
Strategische Kooperationen, Produktbündelung und Expansion in aufstrebende Märkte
Kooperationen zwischen Herstellern, Gesundheitseinrichtungen und Forschungseinrichtungen ermöglichen die Integration fortschrittlicher Funktionen (z. B. Antirefluxventile, bioengineered Materialien) und gebündelter Lösungen (Prothese plus chirurgische Kits oder Zubehör). Solche Allianzen beschleunigen Innovationen und erweitern das Produktangebot, was die Akzeptanz für Anbieter erleichtert und kosteneffizienter macht. In der Zwischenzeit bietet die steigende Nachfrage in aufstrebenden Märkten, angetrieben durch die wachsende Inzidenz von Halskrebs, verbesserten Zugang zur Gesundheitsversorgung und steigende Erschwinglichkeit, erhebliches Expansionspotenzial über die traditionellen entwickelten Marktstärken hinaus.
- Zum Beispiel erweitert das National Institute of Dental and Craniofacial Research der NIH Partnerschaften durch das Accelerating Medicines Partnership® Programm, um biomedizinische Innovationen und die Entwicklung neuer Produkte mit Industrie- und akademischen Partnern voranzutreiben.
Wichtige Herausforderung
Hohe Kosten und wirtschaftliche Hürden bei der Einführung von Geräten
Stimmprothesengeräte und die damit verbundenen chirurgischen Verfahren bleiben für viele Patienten teuer, insbesondere in Regionen mit begrenzter Erstattung oder niedrigerem Pro-Kopf-Einkommen. Hohe Vorab- und Wartungskosten (für Ersatz, Nachsorge oder regelmäßige Reinigung bei nicht implantierbaren Geräten) können die Akzeptanz hemmen oder dazu führen, dass Patienten ganz auf Prothesen verzichten. Diese wirtschaftliche Barriere schränkt die Marktdurchdringung insbesondere in preissensiblen oder unterversicherten Bevölkerungsgruppen ein und kann das Wachstum in bestimmten Regionen verlangsamen.
Langlebigkeit der Geräte, Komplikationen und Bedarf an häufigem Ersatz
Stimmprothesen unterliegen im Laufe der Zeit Verschleiß, Undichtigkeiten, mikrobieller/Biofilm-Bildung und Ventilversagen, was häufig einen häufigen Austausch oder Wartung erforderlich macht. Solche Einschränkungen können die Patientencompliance und -zufriedenheit verringern und die allgemeine Akzeptanz beeinträchtigen. Zusätzliche Komplikationen — wie Speichelundichtigkeiten oder Aspiration — erhöhen das klinische Risiko und entmutigen sowohl Patienten als auch Kliniker, insbesondere dort, wo Nachsorge oder Wartungsunterstützung unzureichend sind. Diese Zuverlässigkeits- und Haltbarkeitsherausforderungen stellen ein erhebliches Hindernis für ein nachhaltiges Marktwachstum dar.
Regionale Analyse
Nordamerika
Nordamerika nahm eine führende Position auf dem Stimmprothesenmarkt ein und erfasste 41,33% der weltweiten Einnahmen im Jahr 2024. Die Dominanz der Region ergibt sich aus ihrer fortschrittlichen Gesundheitsinfrastruktur, der weit verbreiteten Verfügbarkeit hochwertiger HNO- und Onkologieversorgung und robusten Erstattungsmechanismen, die den Zugang zu Stimmprothesengeräten erleichtern. Eine hohe Inzidenz von Kehlkopfkrebs und eine große Anzahl von totalen Laryngektomie-Verfahren verstärken die Nachfrage weiter. Kliniker und Patienten profitieren von einem frühen Zugang zu Prothesen der nächsten Generation, was eine stetige Aufnahme von implantierbaren und fortschrittlichen Ventiltypen in großen Krankenhäusern und Fachzentren fördert.
Europa
In Europa hält der Stimmprothesenmarkt einen erheblichen Anteil von 28,15%, unterstützt durch gut etablierte Gesundheitsdienste, standardisierte Nach-Laryngektomie-Versorgungspfade und wachsendes Bewusstsein für die Vorteile der Stimmrehabilitation. Die weit verbreitete Akzeptanz etablierter Ventillösungen und Prothesengeräte in den west- und nordeuropäischen Ländern sorgt weiterhin für stabile Nachfrage. Europäische Kliniker betonen zunehmend die postoperative Lebensqualität und fördern die langfristige Nutzung von Stimmprothesen. Die Präsenz führender Hersteller und steigende HNO-chirurgische Volumina untermauern weiter die Bedeutung der Region im globalen Kontext.
Asien-Pazifik
Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Marktsegment, angetrieben durch die steigende Inzidenz von Kehlkopfkrebs, den Ausbau des Zugangs zur Gesundheitsversorgung und die zunehmende Akzeptanz rekonstruktiver HNO-Verfahren. Die Region erfasste 17,52% des globalen Marktes im Jahr 2024. Da Patienten in Ländern wie China, Indien, Japan und Südkorea verbesserten Zugang zu Stimmwiederherstellungslösungen erhalten, wird ein beschleunigter Nachfrageanstieg prognostiziert. Kostengünstigere Prothesenoptionen, zunehmendes Bewusstsein für postoperative Rehabilitation und der Ausbau der Krankenhaus- und Klinik-Infrastruktur sind zentral für das Wachstum. Diese Region ist bereit, ihren Anteil an den weltweiten Einnahmen des Stimmprothesenmarktes im Prognosezeitraum schrittweise zu erweitern.
Lateinamerika
Lateinamerika nimmt einen bescheidenen, aber wachsenden Anteil am globalen Stimmprothesenmarkt ein, mit einem Anteil von 6,12% im Jahr 2024. Unterstützt durch die zunehmende Prävalenz von Kehlkopferkrankungen und die allmähliche Verbesserung der HNO-Gesundheitsinfrastruktur steigt die Nachfrage nach Stimmprothesen langsam an. Obwohl wirtschaftliche Einschränkungen und begrenzte Erstattungen in bestimmten Ländern weiterhin Herausforderungen darstellen, ermöglichen wachsendes Patientenbewusstsein und schrittweise Infrastrukturinvestitionen die schrittweise Aufnahme von Prothesengeräten, insbesondere in städtischen Zentren.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika repräsentiert derzeit 6,88% des globalen Marktes für Stimmprothesen, zeigt jedoch Potenzial für Wachstum, da sich die Gesundheitssysteme weiterentwickeln und Investitionen in die Onkologie und HNO-Versorgung zunehmen. Die steigende Inzidenz von Kopf- und Halskrebs, verbesserte Diagnosemöglichkeiten und der allmähliche Ausbau von krankenhausbasierten Stimmrehabilitationsdiensten tragen zu einer langsam wachsenden Nachfrage bei. Herausforderungen bestehen weiterhin in Bezug auf Erschwinglichkeit, Zugang zu ausgebildeten Spezialisten und regionale Unterschiede in der Versorgungsqualität, die das schnelle Marktwachstum kurzfristig dämpfen.
Marktsegmentierungen:
Nach Produkt
- Verweilende Stimmprothese
- Nicht-verweilende Stimmprothese
Nach Ventiltyp
- Provox-Ventil
- Blom-Singer-Ventil
- Groningen-Ventil
Nach Endnutzung
- Krankenhäuser
- Ambulante chirurgische Zentren
- Andere Endnutzer
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der globale Markt für Stimmprothesen ist hoch wettbewerbsfähig, wobei wichtige Akteure wie Atos Medical, InHealth Technologies, Andreas Fahl Medizintechnik-Vertrieb GmbH, Hood Laboratories, ICU Medical, Inc., HEIMOMED Heinze GmbH & Co. KG, Innaumation Medical Devices Private Limited, Luminaud, Inc., Servona GmbH und Teleflex Incorporated den Markt vorantreiben. Diese Unternehmen führen den Markt an, indem sie sich auf Produktinnovation, Zuverlässigkeit und den Ausbau ihrer Vertriebsnetze konzentrieren. Wettbewerbsdifferenzierung wird durch Fortschritte in der Ventiltechnologie erreicht, wie die Entwicklung von verweilenden und nicht-verweilenden Prothesen, verbesserte Materialien für Haltbarkeit und Biofilmresistenz sowie ergänzende Produkte wie Reinigungssets. Strategische Initiativen, einschließlich Fusionen, Übernahmen und globaler Expansion, intensivieren den Wettbewerb weiter, wobei große Akteure ihre Präsenz sowohl in entwickelten als auch in aufstrebenden Märkten stärken. Kleinere oder Nischenunternehmen konzentrieren sich oft auf kostengünstige Lösungen oder einzigartige Prothesendesigns, um sicherzustellen, dass der Markt eine breite Palette von Patientenbedürfnissen und -präferenzen abdeckt.
Analyse der Hauptakteure
- InHealth Technologies
- Andreas Fahl Medizintechnik‑Vertrieb GmbH
- HEIMOMED Heinze GmbH & Co. KG
- Innaumation Medical Devices Private Limited
- Atos Medical
- Hood Laboratories
- Luminaud, Inc.
- ICU Medical, Inc.
- Servona GmbH
- Teleflex Incorporated
Jüngste Entwicklungen
- Im September 2025 führte Boston Medical Products eine neue implantierbare Sprechprothese ein, die für höhere Haltbarkeit und verbesserten Patientenkomfort entwickelt wurde und auf ambulante Rehabilitationsumgebungen abzielt.
- Im Oktober 2025 übernahm Medtronic ein Startup, das sich auf die Integration von Smart-Sensoren für Sprechprothesen konzentriert, ein Schritt zur Verbesserung der Gerätefunktionalität und zur Ermöglichung der Echtzeit-Patientenüberwachung.
- Im August 2022 kündigte InHealth Technologies die kommerzielle Einführung des Blom-Singer Day&Night HME an, eines einzigartigen Geräts für Patienten, die sich einer totalen Laryngektomie unterzogen haben.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Ventiltyp, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die weltweite Nachfrage nach Stimmprothesen wird steigen, da die Inzidenz von Kehlkopf- und Kopf-Hals-Krebs weiterhin zunimmt, was zu mehr Laryngektomie-Verfahren und einem erhöhten Bedarf an Stimmwiederherstellung führt.
- Fortschritte in der Materialwissenschaft und im Prothesendesign werden haltbarere, biofilmresistente und benutzerfreundlichere Geräte hervorbringen, die den Patientenkomfort verbessern und den Wartungsbedarf reduzieren, wodurch die Akzeptanzraten steigen.
- Ein wachsender Fokus auf Lebensqualität und Rehabilitation nach einer Laryngektomie wird die Integration von Stimmprothesen in standardisierte postoperative und langfristige Pflegeprotokolle vorantreiben.
- Der Ausbau der Gesundheitsinfrastruktur und der HNO-/Onkologiedienste in aufstrebenden Märkten wird neue regionale Nachfragepools eröffnen und den Zugang zu Stimmprothesengeräten über traditionelle Märkte hinaus erweitern.
- Steigendes Bewusstsein unter Patienten, Betreuern und Klinikern über Optionen zur Stimmwiederherstellung wird die Akzeptanz fördern und die frühe Einführung von Prothesen nach der Entfernung des Kehlkopfes ermutigen.
- Wachsende geriatrische Bevölkerungen in vielen Ländern werden zu einer erhöhten Inzidenz von Krankheiten und chirurgischen Eingriffen führen, die die Stimme betreffen, und die potenzielle Patientenbasis für Prothesengeräte erweitern.
- Die Integration von Stimmprothesen mit Rehabilitationsdiensten, einschließlich Sprachtherapie und postoperativer Nachsorge, wird die langfristigen Ergebnisse und die Patientenzufriedenheit verbessern, was zu wiederholten Geschäften und Empfehlungen führt.
- Die Entwicklung kostengünstiger, zugänglicher und einfacher zu verwendender nicht-implantierbarer oder selbstverwalteter Prothesenvarianten wird die Stimmwiederherstellung in ressourcenbeschränkten Umgebungen machbarer machen und die Marktreichweite erweitern.
- Telemedizin und Fernrehabilitationsdienste können die Nachsorge und Wartung der Geräte für Benutzer von Stimmprothesen erleichtern, die Compliance erhöhen und den langfristigen Erfolg der Geräte verbessern.
- Hersteller und Gesundheitsdienstleister könnten zusammenarbeiten, um gebündelte Pakete aus Chirurgie + Rehabilitation + Gerät anzubieten, wodurch die Stimmwiederherstellung standardisierter und integrierter wird, was das gesamte Marktwachstum beschleunigen wird.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sprachprothesen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sprachprothesen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Sprachprothesen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Sprachprothesen antreiben?
Wer sind die führenden Unternehmen im Markt für Sprachprothesen?
Welche Region hatte 2024 den größten Anteil am Markt für Sprachprothesen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Stimmprothesenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Stimmprothesenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 335.36 million → 2032: USD 546.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Stimmprothesenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Stimmprothesenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Stimmprothesenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Stimmprothesenmarkt Market Drivers
- 3.3 Stimmprothesenmarkt Market Restraints & Challenges
- 3.4 Stimmprothesenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Stimmprothesenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Stimmprothesenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Stimmprothesenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Stimmprothesenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Stimmprothesenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Stimmprothesenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Stimmprothesenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Stimmprothesenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Stimmprothesenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Stimmprothesenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Stimmprothesenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Stimmprothesenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Stimmprothesenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Stimmprothesenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Stimmprothesenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Stimmprothesenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Stimmprothesenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Stimmprothesenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Stimmprothesenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
